
Dividendi, interessi e plusvalenze estere: come individuare l'imposta italiana, valutare le ritenute estere e gestire la doppia imposizione.
I redditi finanziari esteri non seguono tutti lo stesso regime fiscale: contano la natura del provento, l’intermediario coinvolto e le eventuali ritenute subite all’estero. Il riconoscimento del credito d’imposta richiede verifiche specifiche.
Chi è fiscalmente residente in Italia può essere tenuto a dichiarare e tassare anche i rendimenti derivanti da investimenti esteri. Per individuare il trattamento corretto, tuttavia, non basta conoscere il Paese in cui è aperto il conto titoli: occorre verificare chi corrisponde il provento, come si qualifica fiscalmente e attraverso quale intermediario viene incassato. Un dividendo statunitense ricevuto tramite una banca italiana può avere conseguenze diverse rispetto allo stesso reddito percepito direttamente su un conto estero. Quando interviene anche un’imposizione straniera, l’analisi deve comprendere le convenzioni contro le doppie imposizioni e le condizioni per recuperare eventuali imposte già versate, senza presumere che siano sempre detraibili in Italia.
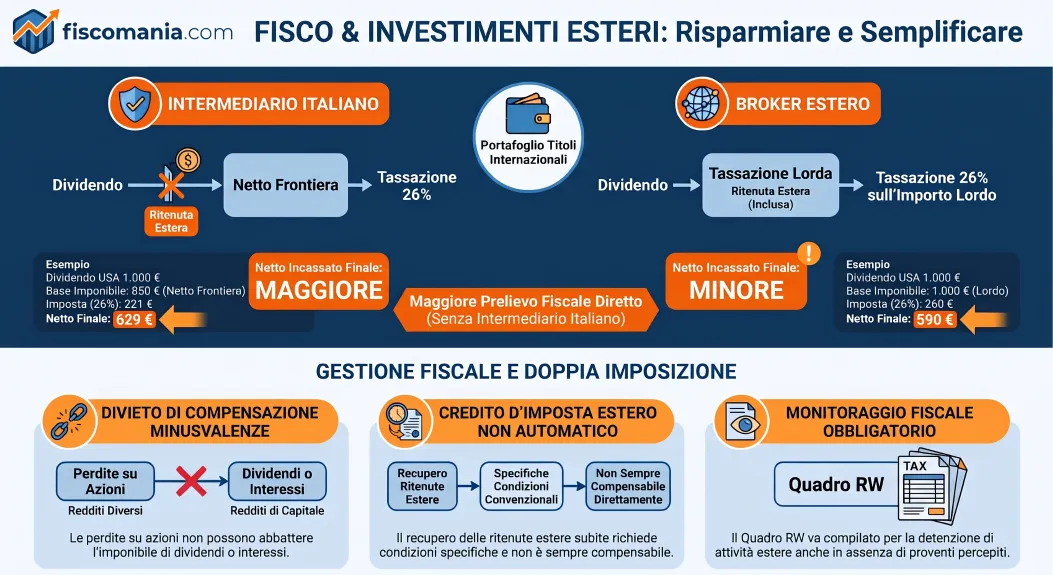
Fonte del reddito e Paese del broker: perché non sono la stessa cosa
La sede dell’intermediario presso cui sono detenuti gli investimenti non determina automaticamente la fonte fiscale dei rendimenti. Un reddito finanziario di fonte estera può essere percepito attraverso una banca italiana, così come un reddito di fonte italiana può essere incassato tramite un broker estero. Confondere questi due elementi può portare a un errato inquadramento fiscale.
Per le persone fisiche fiscalmente residenti in Italia, l’art. 3 del D.P.R. 917/1986 stabilisce il principio della tassazione dei redditi ovunque prodotti, ferme restando le disposizioni che prevedono ritenute definitive, imposte sostitutive o esenzioni. Il principio è ripreso dall’art. 3 del D.Lgs. 117/2026, applicabile dal 1° gennaio 2027. La residenza del contribuente individua quindi l’estensione della potestà impositiva italiana, mentre la fonte del singolo provento deve essere determinata secondo le disposizioni applicabili alla specifica categoria reddituale.
Consideriamo due situazioni:
- BTP italiano detenuto presso un broker estero. Gli interessi derivano da un titolo emesso dallo Stato italiano. Il deposito presso un intermediario straniero non trasforma il rendimento in un reddito di fonte estera, ma può incidere sulle modalità di applicazione dell’imposta e sugli adempimenti del contribuente.
- Azioni statunitensi detenute presso una banca italiana. I dividendi distribuiti dalla società americana mantengono la propria fonte estera, anche quando vengono accreditati su un conto italiano. L’intervento della banca può incidere sull’applicazione della ritenuta italiana, mentre occorre considerare separatamente l’eventuale imposizione statunitense.
Il primo controllo consiste quindi nell’individuare l’emittente, la natura del provento e il soggetto che lo corrisponde. Solo successivamente è possibile verificare il ruolo dell’intermediario e il regime fiscale applicabile.
Questa distinzione è particolarmente importante quando si esaminano rendiconti di broker internazionali: la provenienza del pagamento non è necessariamente indicativa della fonte fiscale del reddito. Per una corretta qualificazione occorre ricostruire l’operazione sottostante, anziché limitarsi alla localizzazione del conto sul quale il denaro viene accreditato.
Quali redditi finanziari esteri sono tassabili in Italia e con quali regole?
I redditi derivanti da investimenti esteri percepiti da persone fisiche fiscalmente residenti in Italia devono essere qualificati distinguendo redditi di capitale e redditi diversi di natura finanziaria. La classificazione determina le modalità di tassazione, il trattamento delle eventuali perdite e gli obblighi dichiarativi.
Per i redditi percepiti nel 2026, i riferimenti principali sono gli artt. 44, 45, 67 e 68 del D.P.R. 917/1986. Dal 1° gennaio 2027, la disciplina è ricollocata negli artt. 46, 48, 76 e 78 del D.Lgs. 117/2026, fermo restando il coordinamento con le disposizioni speciali.
Redditi di capitale: interessi, dividendi e proventi degli OICR
I redditi di capitale comprendono i proventi derivanti dall’impiego del risparmio, come interessi bancari, cedole obbligazionarie, dividendi societari e rendimenti degli organismi di investimento collettivo del risparmio (OICR).
Per una persona fisica residente che opera fuori dall’attività d’impresa, il regime ordinariamente applicabile prevede un’imposizione del 26%, ma esistono eccezioni legate alla tipologia dello strumento e alle caratteristiche dell’emittente.
Ad esempio, i proventi dei titoli di Stato esteri che soddisfano i requisiti previsti dalla normativa italiana possono beneficiare dell’aliquota del 12,5%. Diversamente, alcuni proventi di OICR esteri che non possiedono i requisiti per il regime sostitutivo possono concorrere alla formazione del reddito complessivo soggetto a IRPEF.
I redditi di capitale, in linea generale, sono tassati senza poter dedurre le perdite finanziarie realizzate su altri investimenti. Questa caratteristica assume particolare importanza quando il contribuente possiede strumenti differenti presso lo stesso intermediario.
Redditi diversi: plusvalenze e minusvalenze
I redditi diversi di natura finanziaria comprendono, tra gli altri, le plusvalenze realizzate attraverso la vendita di azioni, obbligazioni e altri strumenti finanziari, nei casi disciplinati dall’art. 67 TUIR.
L’imposta sostitutiva ordinaria sulle plusvalenze finanziarie è pari al 26%, salve le disposizioni agevolative o speciali applicabili.
A differenza dei redditi di capitale, in questo caso assumono rilevanza le minusvalenze fiscalmente riconosciute, che possono essere utilizzate in compensazione secondo le condizioni e i limiti previsti dalla normativa.
La seguente tabella sintetizza i principali regimi applicabili agli investimenti esteri detenuti da persone fisiche residenti, al di fuori dell’attività d’impresa.
| Strumento o provento | Categoria fiscale | Tassazione italiana | Verifica determinante |
|---|---|---|---|
| Interessi su conto deposito estero | Reddito di capitale | Generalmente 26% | Regime applicabile e presenza di ritenute estere |
| Dividendi di società estere | Reddito di capitale | Generalmente 26% | Residenza della società, eventuale regime fiscale privilegiato e ritenute subite |
| Cedole di obbligazioni societarie estere | Reddito di capitale | Generalmente 26% | Natura del titolo e disciplina dell’imposizione sostitutiva |
| Interessi su titoli di Stato esteri agevolabili | Reddito di capitale | 12,5% | Requisiti dello Stato emittente e del titolo |
| Proventi di fondi ed ETF esteri | Reddito di capitale, secondo la fattispecie | Generalmente 26%; possibile IRPEF ordinaria per OICR non qualificati | Qualificazione fiscale dell’OICR e requisiti del regime sostitutivo |
| Plusvalenze da vendita di azioni estere | Reddito diverso | Generalmente 26% | Costo fiscale, realizzo e minusvalenze utilizzabili |
Per approfondire il funzionamento delle diverse forme di imposizione, è disponibile la guida alla tassazione degli investimenti finanziari.
Perché questa classificazione è decisiva
Un investitore può realizzare una minusvalenza di 4.000 euro vendendo alcune azioni e, nello stesso periodo, percepire 2.000 euro di dividendi da società estere.
Sebbene entrambi i risultati derivino da investimenti finanziari, la minusvalenza sulle azioni non può essere utilizzata per abbattere il reddito imponibile costituito dai dividendi. La perdita appartiene alla categoria dei redditi diversi, mentre il dividendo costituisce reddito di capitale.
È una distinzione che deve essere considerata nella ricostruzione fiscale di un portafoglio: conoscere il risultato economico complessivo degli investimenti non è sufficiente per determinare correttamente l’imposizione italiana.
Come cambia la tassazione con un intermediario italiano o estero?
La modalità con cui un residente italiano incassa i redditi finanziari esteri può modificare sia l’applicazione delle imposte sia gli obblighi dichiarativi. La distinzione fondamentale è verificare se interviene un intermediario residente che opera effettivamente come sostituto d’imposta, oppure se il contribuente percepisce direttamente i proventi senza l’applicazione del prelievo italiano.
Dividendi esteri percepiti tramite intermediario italiano
Quando una persona fisica residente, al di fuori dell’attività d’impresa, percepisce dividendi esteri attraverso un intermediario italiano che interviene nella riscossione, quest’ultimo applica ordinariamente una ritenuta del 26% a titolo d’imposta, ai sensi dell’art. 27, comma 4, del D.P.R. 600/1973.
La particolarità riguarda la base imponibile: il comma 4-bis prevede che la ritenuta italiana sia applicata sull’importo al netto delle ritenute operate dallo Stato estero, secondo il meccanismo comunemente definito netto frontiera.
Il contribuente riceve quindi un dividendo sul quale possono essere già state applicate due imposizioni, una nello Stato della società distributrice e una in Italia.
La disciplina e le eccezioni sono approfondite nella guida alla tassazione dei dividendi esteri.
Dividendi esteri percepiti senza intermediario residente
Quando lo stesso dividendo viene incassato direttamente attraverso un broker estero che non applica la ritenuta italiana, trova ordinariamente applicazione l’art. 18 del TUIR.
Il contribuente deve assoggettare il reddito a imposta sostitutiva in dichiarazione, generalmente nella misura del 26%.
Secondo l’impostazione dell’Agenzia delle Entrate, in questa situazione l’imposta sostitutiva si determina sul dividendo al lordo delle ritenute estere, senza applicare il meccanismo del netto frontiera.
La conseguenza è che il medesimo dividendo può subire un prelievo complessivo differente a seconda delle modalità di riscossione.
Esempio pratico: dividendo statunitense di 1.000 euro
Ipotizziamo che una persona fisica fiscalmente residente in Italia percepisca un dividendo lordo di 1.000 euro da una società statunitense quotata.
Assumiamo che il contribuente sia beneficiario effettivo del dividendo, possieda i requisiti convenzionali e che negli Stati Uniti venga applicata una ritenuta del 15%, prevista dall’art. 10 della Convenzione Italia-USA per questa fattispecie.
Il confronto riguarda due modalità di incasso dello stesso reddito.
| Elemento | Intermediario italiano | Broker estero |
|---|---|---|
| Dividendo lordo | 1.000 € | 1.000 € |
| Ritenuta USA (15%) | 150 € | 150 € |
| Base imponibile italiana | 850 € (netto frontiera) | 1.000 € (lordo) |
| Imposta italiana (26%) | 221 € | 260 € |
| Prelievo fiscale complessivo | 371 € | 410 € |
| Dividendo netto disponibile | 629 € | 590 € |
L’esempio considera il trattamento ordinario secondo l’impostazione amministrativa, senza eventuali recuperi delle imposte estere, contestazioni o rimborsi e senza commissioni dell’intermediario. Si assume che il broker estero non applichi alcun prelievo fiscale italiano.
La differenza di 39 euro non dipende da una diversa natura del reddito, ma dalla base imponibile utilizzata per calcolare l’imposta italiana.
Il tema del possibile riconoscimento delle imposte estere e delle controversie interpretative deve essere esaminato separatamente, considerando la Convenzione applicabile e gli orientamenti giurisprudenziali.
Attenzione: il conto italiano non garantisce l’applicazione della ritenuta
Nella valutazione fiscale di un investimento estero non è sufficiente verificare dove il contribuente riceve materialmente il denaro. Occorre accertare quale soggetto interviene nella riscossione, se opera come sostituto d’imposta e quale prelievo sia stato effettivamente applicato. Un bonifico proveniente da un broker straniero e accreditato su un conto corrente italiano non trasforma automaticamente il reddito in un provento già assoggettato a imposizione definitiva in Italia. Questa distinzione è essenziale per evitare omissioni dichiarative e qualificazioni fiscali non corrette.
Nei casi che analizzo più frequentemente, l’errore nasce dal fatto che l’investitore ritiene che l’accredito su un conto corrente italiano equivalga automaticamente a una tassazione già effettuata in Italia. In realtà, quando l’investimento è detenuto tramite broker esteri come Interactive Brokers, Trade Republic, DEGIRO o analoghi operatori internazionali, è necessario verificare concretamente quale soggetto abbia applicato la ritenuta e quale documentazione sia disponibile. Ho riscontrato diverse situazioni in cui il contribuente riteneva correttamente assolti gli obblighi fiscali italiani, mentre il reddito avrebbe richiesto una gestione dichiarativa specifica.
Come determinare il reddito imponibile dai documenti dell’investimento?
Per determinare correttamente la tassazione dei redditi finanziari esteri non è sufficiente considerare gli importi accreditati sul conto corrente o il risultato complessivo indicato nel rendiconto dell’intermediario. Occorre ricostruire il provento fiscalmente rilevante, distinguendo l’importo lordo, le eventuali ritenute estere e le somme effettivamente percepite.
Questa verifica è particolarmente importante quando l’investimento è amministrato da un intermediario non residente, che può predisporre il rendiconto secondo criteri fiscali differenti da quelli italiani.
Reddito lordo, ritenute estere e importo netto
Nel caso degli interessi bancari di fonte estera percepiti direttamente da una persona fisica residente in Italia, trova ordinariamente applicazione l’art. 18 del TUIR, che disciplina l’imposizione sostitutiva dei redditi di capitale di fonte estera.
Consideriamo un esempio.
Un contribuente residente in Italia possiede un conto deposito presso una banca estera che, nell’anno, riconosce interessi per 1.200 euro. Ipotizziamo che la banca applichi una ritenuta estera del 10%, senza l’intervento di un sostituto d’imposta italiano.
Il rendiconto presenta i seguenti valori:
| Elemento | Importo |
|---|---|
| Interessi lordi maturati e accreditati | 1.200 € |
| Ritenuta estera ipotetica (10%) | 120 € |
| Interessi netti accreditati | 1.080 € |
| Base imponibile italiana ordinaria | 1.200 € |
| Imposta sostitutiva italiana (26%) | 312 € |
Esempio illustrativo: si assume che gli interessi siano percepiti nell’anno, che l’imposta italiana applicabile sia del 26% e che il prelievo estero del 10% sia effettivamente avvenuto. La sua legittimità convenzionale deve essere verificata separatamente.
L’imposta italiana di 312 euro viene determinata sull’importo lordo di 1.200 euro, non sui 1.080 euro effettivamente accreditati.
Senza considerare eventuali recuperi dell’imposizione estera, il prelievo complessivo dell’esempio ammonta a 432 euro.
La possibilità di optare, quando consentito, per la tassazione ordinaria e di beneficiare del credito per le imposte estere richiede una valutazione distinta, che approfondiremo nel capitolo sulla doppia imposizione.
Per le specificità di questi proventi si rinvia all’approfondimento sulla tassazione degli interessi attivi di fonte estera.
Quali informazioni verificare nel rendiconto del broker estero?
Il documento riepilogativo fornito dall’intermediario costituisce il punto di partenza dell’analisi, ma non sempre contiene tutte le informazioni necessarie per determinare il reddito fiscalmente rilevante in Italia.
Le verifiche riguardano principalmente:
- Natura del provento: interessi, dividendi, proventi di fondi o plusvalenze, da qualificare secondo la normativa italiana.
- Importi e ritenute: distinzione tra provento lordo, imposta estera trattenuta ed effettivo accredito.
- Valuta e date delle operazioni: dati necessari per ricostruire gli importi rilevanti ai fini fiscali italiani.
- Costo fiscale degli strumenti ceduti: elemento essenziale per determinare le plusvalenze o minusvalenze secondo l’art. 68 TUIR.
Una criticità particolare riguarda le obbligazioni acquistate sul mercato secondario, quando il prezzo comprende anche interessi maturati prima dell’acquisto. In questi casi occorre distinguere correttamente prezzo del titolo e rateo interessi, come approfondito nell’articolo dedicato alle obbligazioni estere in regime dichiarativo.
Attenzione
Nella mia attività di consulenza in fiscalità internazionale considero la verifica dei documenti dell’intermediario un passaggio essenziale per il corretto inquadramento dei redditi finanziari esteri. Un report può indicare un rendimento netto o un risultato aggregato del portafoglio senza distinguere adeguatamente le componenti fiscalmente rilevanti in Italia. Prima di determinare l’imposta è necessario comprendere come sono stati calcolati gli importi, quali ritenute sono state applicate e se il documento permette di ricostruire il reddito secondo la normativa italiana. Il risultato economico comunicato dal broker non coincide necessariamente con l’imponibile fiscale.
In sintesi
Se investi tramite broker estero, le verifiche fondamentali sono:
- identificare la natura del reddito;
- verificare eventuali ritenute estere;
- controllare se il reddito deve essere dichiarato in Italia;
- verificare la possibilità di recuperare eventuali imposte pagate all’estero;
- valutare gli obblighi di monitoraggio nel quadro RW.
Doppia imposizione sui redditi finanziari esteri: quando si può recuperare l’imposta?
Un reddito finanziario di fonte estera può essere tassato sia nello Stato in cui viene prodotto sia in Italia, dove il contribuente è fiscalmente residente. L’imposta pagata all’estero, tuttavia, non può essere automaticamente sottratta da quella italiana. Occorre verificare la natura del reddito, il regime impositivo applicato in Italia e le disposizioni della Convenzione contro le doppie imposizioni.
La distinzione è particolarmente importante per dividendi, interessi e plusvalenze finanziarie, perché il trattamento fiscale italiano non consente sempre di utilizzare il credito d’imposta secondo le regole ordinarie.
Credito d’imposta ordinario e redditi soggetti a imposta sostitutiva
L’art. 165 del TUIR disciplina il credito per le imposte pagate all’estero a titolo definitivo sui redditi che concorrono alla formazione del reddito complessivo italiano. Il beneficio è riconosciuto entro il limite della quota d’imposta italiana riferibile ai redditi esteri, secondo il criterio proporzionale previsto dalla norma.
Il problema emerge quando i rendimenti finanziari sono assoggettati a ritenuta a titolo d’imposta oppure a imposta sostitutiva del 26%. In queste situazioni, i proventi generalmente non concorrono al reddito complessivo IRPEF e, pertanto, il credito ordinario previsto dall’art. 165 TUIR non trova automaticamente applicazione.
L’art. 18 del TUIR, per i redditi di capitale esteri che rientrano nella sua disciplina, consente in determinati casi di rinunciare all’imposizione sostitutiva, optando per la tassazione ordinaria con possibilità di beneficiare del credito estero.
Questa facoltà è però espressamente esclusa per le distribuzioni di utili richiamate dall’art. 27, comma 4, del D.P.R. 600/1973, tra cui i dividendi esteri ordinariamente percepiti da persone fisiche fuori dall’attività d’impresa.
Dal 1° gennaio 2027, la disciplina dell’imposizione sostitutiva sui redditi di capitale esteri è contenuta nell’art. 20 del D.Lgs. 117/2026, mentre quella relativa al credito per le imposte pagate all’estero è ricollocata nell’art. 185 del medesimo Testo unico. Per i redditi riferiti ai periodi d’imposta precedenti continuano a rilevare gli artt. 18 e 165 del D.P.R. 917/1986.
Dividendi statunitensi: esempio numerico di doppia imposizione
Consideriamo un contribuente fiscalmente residente in Italia che percepisce direttamente, attraverso un broker estero, dividendi lordi di 2.000 euro distribuiti da una società statunitense.
Ipotizziamo che, in presenza dei requisiti convenzionali, venga applicata negli Stati Uniti la ritenuta del 15% prevista dall’art. 10 della Convenzione Italia-USA.
Il trattamento secondo la disciplina interna italiana e l’effetto di un eventuale riconoscimento del credito convenzionale possono essere rappresentati nel modo seguente.
| Elemento | Regime sostitutivo senza credito | Ipotesi di credito convenzionale riconosciuto |
|---|---|---|
| Dividendo lordo | 2.000 € | 2.000 € |
| Ritenuta USA (15%) | 300 € | 300 € |
| Imposta italiana teorica (26%) | 520 € | 520 € |
| Credito per imposte estere | Non riconosciuto | 300 € (ipotesi) |
| Imposta italiana residua | 520 € | 220 € |
| Imposizione complessiva | 820 € | 520 € |
| Aliquota effettiva complessiva | 41% | 26% |
L’esempio è puramente illustrativo. La seconda colonna rappresenta il risultato dell’imposizione sostitutiva senza credito estero. La terza ipotizza che sia giuridicamente riconosciuto un credito di 300 euro, interamente utilizzabile entro i limiti applicabili. Non rappresenta una modalità di compensazione automaticamente ammessa in dichiarazione.
La differenza tra le due situazioni è di 300 euro. La possibilità di recuperarla non dipende soltanto dall’esistenza della ritenuta statunitense, ma anche dall’interpretazione delle disposizioni convenzionali.
Convenzioni internazionali e orientamenti giurisprudenziali
La Corte di Cassazione, con le sentenze n. 25698 del 1° settembre 2022 e n. 10204 del 16 aprile 2024, ha riconosciuto la possibilità di utilizzare il credito per imposte estere anche in presenza di un’imposizione sostitutiva italiana obbligatoria, valorizzando le disposizioni della Convenzione Italia-USA.
Il ragionamento si fonda sull’art. 23, paragrafo 3, della Convenzione, che esclude il credito quando la ritenuta definitiva italiana deriva da una richiesta del beneficiario. Quando invece il contribuente non dispone della facoltà di scegliere l’imposizione ordinaria, secondo questa interpretazione l’esclusione convenzionale non opera.
L’orientamento favorevole trova riscontro anche nella sentenza n. 1013/2026 della Corte di giustizia tributaria di secondo grado della Lombardia, riguardante dividendi di fonte svizzera.
Questi precedenti non significano, tuttavia, che il credito venga automaticamente riconosciuto dall’Amministrazione finanziaria. Restano rilevanti il testo della specifica Convenzione, il regime tributario del provento e l’esistenza di pronunce di merito difformi.
Per il contribuente, la strada del rimborso può quindi richiedere un’istanza all’Agenzia delle Entrate e, in caso di diniego, un successivo contenzioso tributario. L’esito non è garantito.
Il quadro interpretativo e le decisioni favorevoli e contrarie sono approfonditi nell’articolo sul rimborso della ritenuta sui dividendi esteri.
Imposte estere eccedenti i limiti convenzionali e plusvalenze
Un ulteriore controllo riguarda l’ammontare dell’imposta effettivamente trattenuta dallo Stato estero.
Se, ad esempio, sui dividendi statunitensi viene applicata una ritenuta del 30%, mentre il contribuente possiede i requisiti per beneficiare dell’aliquota convenzionale del 15%, occorre innanzitutto verificare la possibilità di recuperare l’eccedenza direttamente negli Stati Uniti.
La parte di imposta estera recuperabile non deve essere confusa con un tributo definitivamente assolto, rilevante per l’eventuale credito italiano.
Anche le plusvalenze finanziarie richiedono un’analisi specifica. La tassazione applicata dallo Stato estero non dimostra, da sola, che tale Stato abbia il diritto convenzionale di assoggettare il reddito a imposizione.
Occorre verificare la disposizione della Convenzione relativa agli utili di capitale e il regime fiscale applicato in Italia. Il problema è esaminato nell’approfondimento dedicato al credito d’imposta sul capital gain estero.
Attenzione: il credito d’imposta estero richiede una verifica specifica
Nella mia attività di consulenza in fiscalità internazionale, quando esamino rendimenti finanziari già tassati all’estero, il primo controllo non consiste nel calcolare quanto potrebbe essere recuperato in Italia. È necessario verificare se lo Stato estero aveva effettivamente il diritto di applicare quell’imposta, se il prelievo è definitivo e quale disciplina convenzionale regola l’eliminazione della doppia imposizione. Soltanto dopo questa ricostruzione è possibile valutare se esistano i presupposti per utilizzare un credito d’imposta, richiedere un rimborso all’estero oppure intraprendere un procedimento di rimborso in Italia. La presenza di una ritenuta nel rendiconto del broker non dimostra, da sola, la spettanza del beneficio.
Nella pratica professionale, le richieste di assistenza che ricevo più frequentemente riguardano dividendi statunitensi già assoggettati a ritenuta negli USA oppure rendimenti percepiti tramite broker esteri che non hanno applicato alcun prelievo italiano. In questi casi il contribuente tende a dare per scontato che la tassazione subita all’estero sia automaticamente recuperabile in Italia, ma l’analisi convenzionale porta spesso a risultati diversi da quelli attesi.
Investimenti esteri: sei sicuro del trattamento fiscale applicato?
Dividendi, interessi e plusvalenze percepiti dall’estero possono richiedere verifiche sulla qualificazione del reddito, sulle ritenute subite e sulle Convenzioni contro le doppie imposizioni. Una consulenza specialistica consente di valutare il regime fiscale applicabile alla tua situazione, individuando gli obblighi italiani, i possibili rischi e le eventuali alternative previste dalla normativa.
Valuta la tua situazione fiscale internazionale →Quali controlli effettuare prima della dichiarazione dei redditi?
Prima di dichiarare i redditi finanziari esteri è necessario verificare che i proventi siano stati correttamente qualificati, che le eventuali imposte straniere siano documentate e che siano stati individuati tutti gli obblighi fiscali italiani. La tassazione dei rendimenti e il monitoraggio degli investimenti esteri costituiscono due adempimenti distinti, che devono essere esaminati separatamente.
Un contribuente può, infatti, non aver percepito dividendi, interessi o plusvalenze durante l’anno e avere comunque obblighi dichiarativi collegati alla detenzione delle attività finanziarie all’estero.
Quali quadri della dichiarazione utilizzare?
Nel modello Redditi Persone Fisiche 2026, relativo al periodo d’imposta 2025, i principali quadri che possono assumere rilevanza sono:
- Quadro RM: per i redditi di capitale esteri soggetti a imposizione sostitutiva, come gli interessi percepiti direttamente senza l’intervento di intermediari residenti. Il riferimento ordinario è il rigo RM31, ferma restando la disciplina prevista per specifiche categorie di proventi.
- Quadro RT: per le plusvalenze e minusvalenze di natura finanziaria da dichiarare nel regime dichiarativo.
- Quadro RL: per i redditi di capitale esteri che concorrono alla formazione del reddito complessivo, quando previsto dalla normativa.
- Quadro CE: per il credito d’imposta ordinario sui redditi prodotti all’estero, quando ricorrono le condizioni dell’art. 165 TUIR.
- Quadro RW: per il monitoraggio fiscale degli investimenti e delle attività finanziarie estere e, quando dovuta, per la liquidazione dell’IVAFE.
Per i contribuenti che possono utilizzare il modello 730/2026, alcuni di questi adempimenti sono gestiti attraverso i quadri M, T e W, oltre agli altri quadri pertinenti alla specifica tipologia di reddito.
La corretta individuazione del modello e dei quadri dipende dalla natura dei proventi e dalla situazione del contribuente. Per approfondire le modalità di compilazione è disponibile la guida ai redditi esteri nel quadro RM.
La checklist prima di determinare le imposte
Nell’analisi di un portafoglio finanziario estero, le verifiche dovrebbero seguire un ordine preciso:
- Identificare gli strumenti finanziari detenuti, distinguendo azioni, obbligazioni, fondi, depositi e altri prodotti.
- Ricostruire i redditi fiscalmente rilevanti, separando redditi di capitale, plusvalenze e minusvalenze, senza utilizzare automaticamente il risultato economico complessivo indicato dal broker.
- Verificare le ritenute applicate, individuando lo Stato che le ha operate e conservando la documentazione necessaria per valutarne la definitività e l’eventuale recuperabilità.
- Controllare il trattamento italiano, verificando se sia già intervenuto un sostituto d’imposta o se il provento debba essere dichiarato direttamente.
- Valutare separatamente il monitoraggio fiscale, considerando la detenzione delle attività finanziarie estere, gli eventuali esoneri e l’IVAFE.
Quest’ultimo passaggio merita particolare attenzione. Il fatto che un investimento non abbia prodotto redditi imponibili durante l’anno non comporta automaticamente l’esonero dal quadro RW.
Per una trattazione specifica degli obblighi, delle esclusioni e delle modalità di valorizzazione degli investimenti si rinvia all’approfondimento sul monitoraggio fiscale delle attività estere.
Il controllo conclusivo deve consentire di riconciliare i dati del rendiconto con le singole categorie fiscali italiane, individuando eventuali informazioni mancanti prima di procedere alla determinazione delle imposte.
Quando consiglio di approfondire la situazione fiscale degli investimenti esteri
Nella mia attività professionale consiglio quasi sempre un’analisi specifica quando gli investimenti esteri non sono detenuti presso un intermediario italiano che agisce come sostituto d’imposta. In queste situazioni, infatti, la corretta tassazione non dipende soltanto dai rendimenti percepiti, ma anche dalla documentazione disponibile, dalle eventuali ritenute subite all’estero e dalle modalità con cui il broker ha predisposto la reportistica.
Alcuni casi che meritano particolare attenzione sono quelli degli investitori che operano tramite broker esteri, percepiscono dividendi da società statunitensi o svizzere, detengono ETF quotati all’estero oppure hanno trasferito il proprio portafoglio tra diversi intermediari nel corso degli anni. Anche la presenza di imposte estere già trattenute non garantisce automaticamente la possibilità di recuperarle in Italia.
Mi capita frequentemente di analizzare situazioni in cui il contribuente ritiene di essere in regola perché dispone di un report fiscale predisposto dall’intermediario o perché le imposte sono già state trattenute all’estero. Tuttavia, una verifica più approfondita evidenzia spesso criticità legate alla qualificazione dei redditi, al calcolo delle plusvalenze, alla gestione delle minusvalenze o all’applicazione delle Convenzioni contro le doppie imposizioni.
Per questo motivo, quando il patrimonio finanziario è articolato, sono presenti investimenti in più Paesi oppure esistono dubbi sull’effettivo trattamento fiscale applicato, ritengo opportuno svolgere una verifica preventiva prima della presentazione della dichiarazione dei redditi. Un controllo eseguito a posteriori, soprattutto dopo diversi anni, tende infatti a diventare molto più complesso e costoso da ricostruire.
Domande frequenti
Devo dichiarare i redditi finanziari esteri anche se non trasferisco il denaro in Italia?
La mancata movimentazione del denaro verso l’Italia non esclude la tassazione dei redditi finanziari esteri. Per una persona fisica fiscalmente residente in Italia rilevano la natura del provento, il momento fiscalmente rilevante e il regime applicabile, indipendentemente dal successivo trasferimento delle somme su un conto italiano, ai sensi dell’art. 3 TUIR.
Quali documenti servono per verificare le imposte trattenute all’estero?
Occorre poter ricostruire il provento lordo, l’imposta estera trattenuta, lo Stato che ha effettuato il prelievo e la data dell’operazione. Sono utili le certificazioni fiscali e i rendiconti dell’intermediario. Per valutare un credito d’imposta o un rimborso è necessario verificare anche la definitività del tributo e la disciplina convenzionale applicabile.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 3, 18, 44, 45, 67, 68 e 165: tassazione dei residenti, imposizione sostitutiva dei redditi di capitale esteri, qualificazione dei proventi finanziari, determinazione delle plusvalenze e credito per le imposte pagate all’estero.
- D.Lgs. 19 giugno 2026, n. 117, Testo unico delle disposizioni legislative in materia di imposte sui redditi, artt. 3, 20, 46, 48, 76, 78, 185 e 377: disciplina della tassazione dei redditi, imposizione sostitutiva, credito per imposte estere e applicazione delle disposizioni dal 1° gennaio 2027.
- D.P.R. 29 settembre 1973, n. 600, art. 27, commi 4 e 4-bis: ritenute sui dividendi esteri percepiti tramite intermediari residenti e determinazione della base imponibile al netto delle ritenute applicate all’estero.
- D.L. 24 aprile 2014, n. 66, convertito dalla Legge 23 giugno 2014, n. 89, art. 3: aliquota ordinaria del 26% sui redditi finanziari e disposizioni relative ai titoli pubblici agevolati.
- D.Lgs. 1° aprile 1996, n. 239, artt. 2 e 4: regime di imposizione sostitutiva sugli interessi, premi e altri frutti delle obbligazioni e dei titoli assimilati.
- D.Lgs. 21 novembre 1997, n. 461, artt. 5 e 6: imposizione sostitutiva delle plusvalenze e disciplina dei regimi di tassazione dei redditi diversi di natura finanziaria.
- D.L. 28 giugno 1990, n. 167, art. 4: obblighi di monitoraggio fiscale degli investimenti e delle attività finanziarie estere per i periodi d’imposta fino al 2026. Dal 1° gennaio 2027 la disciplina è contenuta nell’art. 58 del D.Lgs. 5 agosto 2026, n. 141, Testo unico delle disposizioni legislative in materia di adempimenti e accertamento.
- Convenzione tra Italia e Stati Uniti contro le doppie imposizioni, firmata a Washington il 25 agosto 1999, ratificata con Legge 3 marzo 2009, n. 20, artt. 10, 13 e 23: imposizione dei dividendi, utili di capitale ed eliminazione della doppia imposizione internazionale.
- Corte di Cassazione, Sezione tributaria, sentenze 1° settembre 2022, n. 25698, e 16 aprile 2024, n. 10204: riconoscimento del credito per le imposte estere in presenza di regimi impositivi italiani obbligatori, secondo le pertinenti disposizioni convenzionali.
- Corte di Giustizia Tributaria di secondo grado della Lombardia, Sezione IX, sentenza 5 maggio 2026, n. 1013/2026, depositata l’11 maggio 2026: riconoscimento del credito per le imposte estere definitivamente assolte su proventi soggetti a ritenuta obbligatoria in Italia.
- Agenzia delle Entrate, Modello Redditi Persone Fisiche 2026, Fascicolo 2, e Modello 730/2026, istruzioni per la compilazione: trattamento dichiarativo dei redditi di capitale esteri, delle plusvalenze finanziarie, del credito per le imposte estere e degli obblighi di monitoraggio fiscale.
