
Elenco Paesi Black List aggiornamento Paesi a Fiscalità Privilegiata e Paradisi FIscali
I Paesi Black List dipendono dalla disciplina fiscale considerata. La guida riporta l’elenco italiano rilevante per la residenza fiscale delle persone fisiche e la lista UE delle giurisdizioni non cooperative, chiarendo le differenze e quale classificazione verificare nei diversi casi.
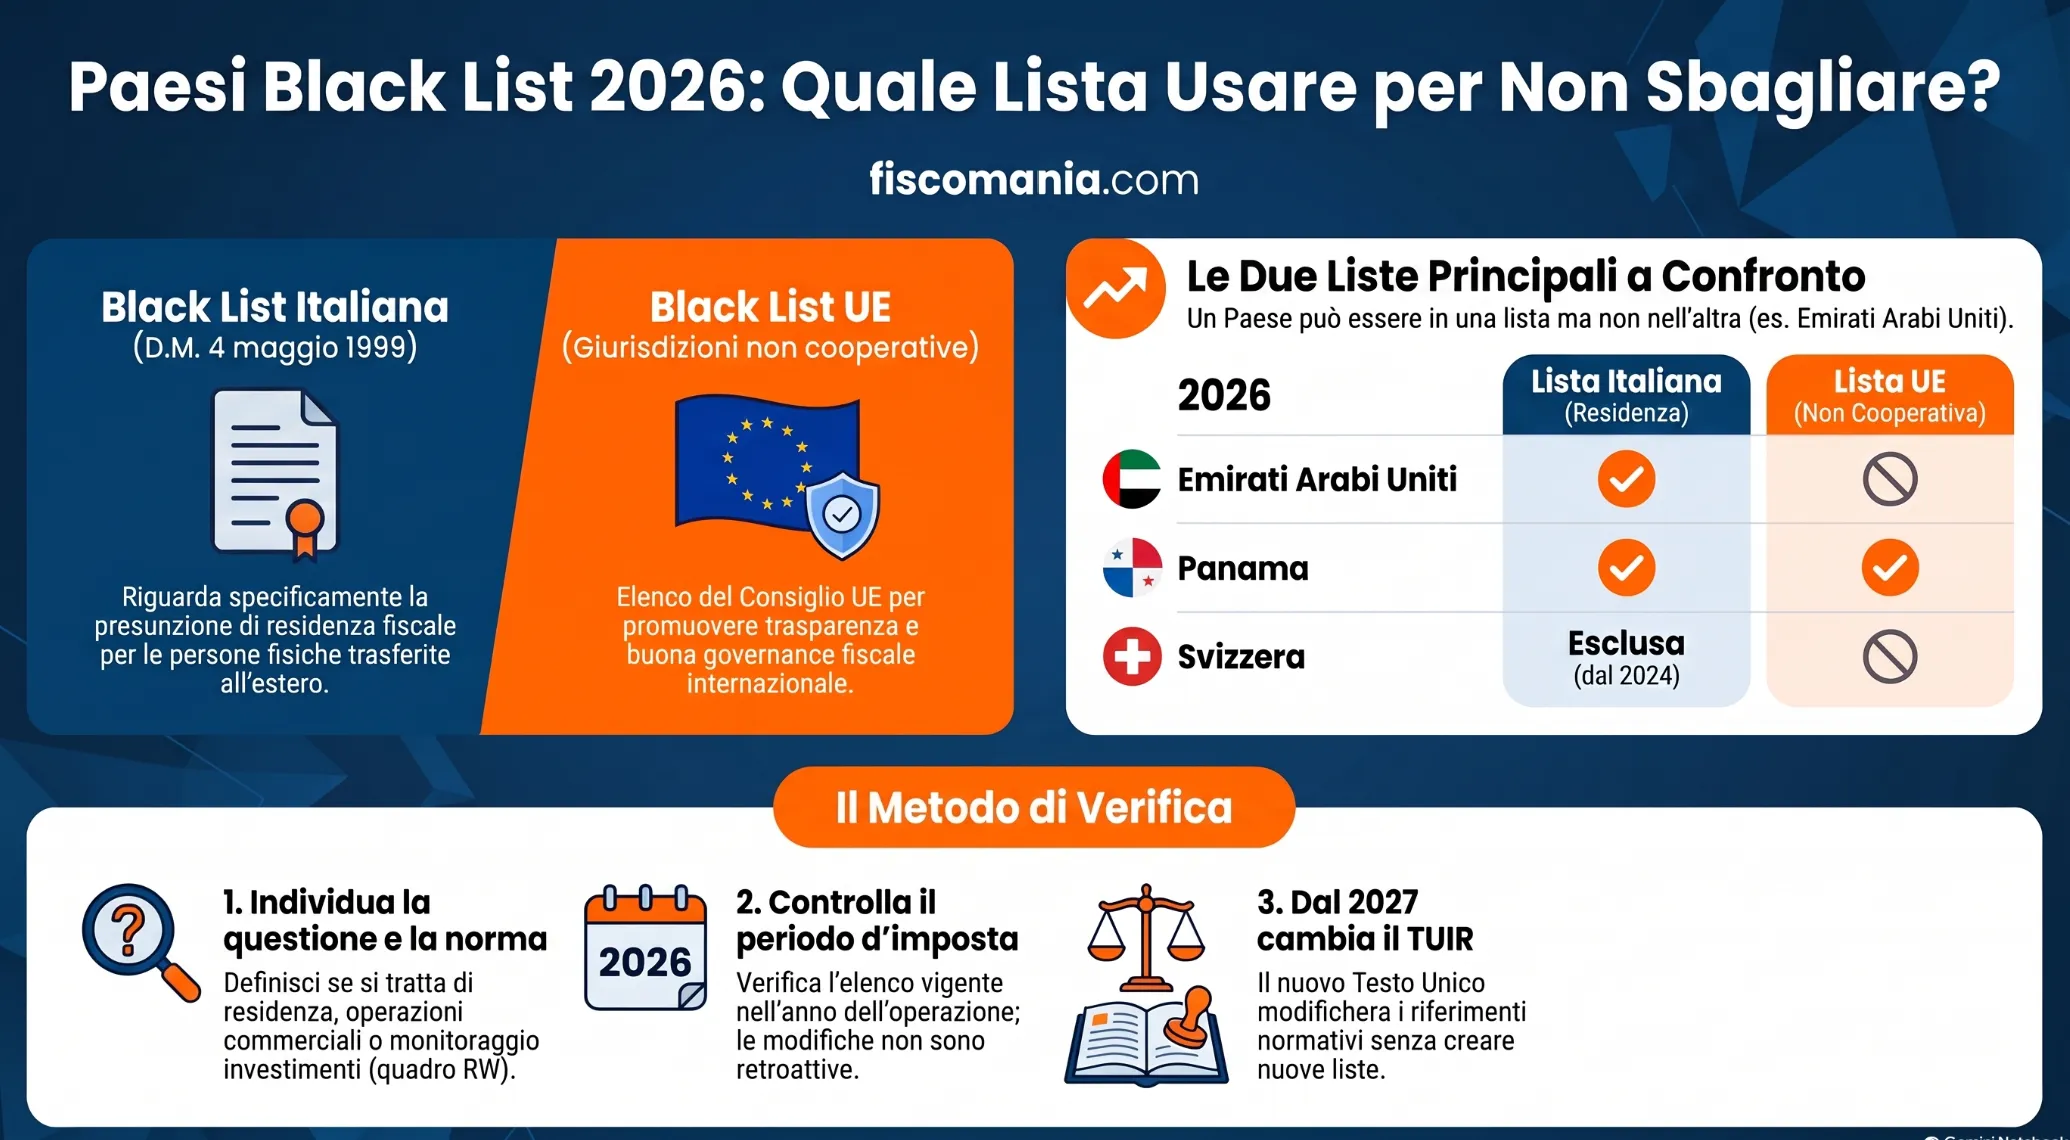
Nel sistema fiscale nazionale l’espressione Paesi Black List non identifica un unico elenco. Per la residenza fiscale delle persone fisiche assume rilievo la lista prevista dal D.M. 4 maggio 1999, mentre a livello europeo esiste una distinta lista UE delle giurisdizioni non cooperative a fini fiscali. I due elenchi hanno funzioni diverse e non sono intercambiabili. Anche altre discipline fiscali possono utilizzare criteri propri, per cui la presenza o l’assenza di uno Stato da una determinata lista non consente, da sola, di stabilirne il trattamento in ogni fattispecie. La verifica deve quindi partire dalla norma applicabile al caso concreto e dall’elenco vigente nel periodo interessato.
Paesi Black List 2026: quale elenco bisogna consultare?
Per stabilire se uno Stato rientra tra i Paesi Black List occorre prima individuare la disciplina fiscale interessata. Non esiste, infatti, un unico elenco utilizzabile indistintamente per residenza fiscale, operazioni con l’estero, monitoraggio degli investimenti o partecipazioni in società estere.
Il primo passaggio è quindi capire per quale motivo si sta cercando la Black List. Nel caso del trasferimento all’estero di una persona fisica assume rilievo l’elenco previsto dal D.M. 4 maggio 1999. La lista UE delle giurisdizioni non cooperative a fini fiscali ha invece una funzione distinta. Per altre discipline, come CFC o quadro RW, non è corretto applicare automaticamente uno di questi elenchi senza verificare i criteri previsti dalla normativa specifica.
| Questione da verificare | Elenco o criterio di riferimento | Approfondimento |
|---|---|---|
| Trasferimento all’estero di una persona fisica | Elenco del D.M. 4 maggio 1999 | Paesi Black List per la residenza fiscale |
| Giurisdizioni non cooperative a fini fiscali nell’Unione europea | Lista UE delle giurisdizioni non cooperative | Black List UE |
| Monitoraggio fiscale e quadro RW | Verifica della disciplina specificamente applicabile | Paesi Black List per il quadro RW |
| Controlled Foreign Companies | Criteri propri della disciplina CFC | Approfondimento sulla disciplina CFC |
| Paesi che assicurano un adeguato scambio di informazioni | White List | Elenco dei Paesi White List |
La distinzione è rilevante anche dal punto di vista temporale. Quando si analizza una situazione riferita a un periodo d’imposta passato, non è sufficiente verificare la classificazione del Paese nel 2026: occorre individuare l’elenco o il criterio applicabile nell’annualità interessata, tenendo conto delle eventuali modifiche intervenute nel tempo.
Per questo motivo, nelle sezioni successive vengono tenuti separati l’elenco italiano collegato alla residenza fiscale delle persone fisiche e la Black List UE. Le altre discipline sono richiamate solo per chiarire quale verifica effettuare, rinviando agli approfondimenti dedicati.
Paesi Black List per la residenza fiscale delle persone fisiche
Per il trasferimento all’estero dei cittadini italiani, l’elenco di riferimento è quello previsto dal D.M. 4 maggio 1999, emanato ai fini dell’art. 2, comma 2-bis, del TUIR. La disposizione considera fiscalmente residenti in Italia, salvo prova contraria, i cittadini italiani cancellati dalle anagrafi della popolazione residente e trasferiti in uno degli Stati o territori individuati dal decreto.
La presenza di un Paese nell’elenco non significa quindi che qualsiasi rapporto con quella giurisdizione produca automaticamente conseguenze fiscali sfavorevoli. Questa Black List ha una funzione specifica in materia di residenza fiscale delle persone fisiche: incide sulla ripartizione dell’onere della prova quando un cittadino italiano trasferisce la propria residenza in uno degli Stati indicati. Le modalità con cui può essere dimostrata l’effettività del trasferimento sono trattate nella guida dedicata al trasferimento di residenza in Paesi Black List.
Elenco dei Paesi Black List per la residenza fiscale
Il D.M. 4 maggio 1999 è stato modificato nel tempo. Tenendo conto delle esclusioni intervenute e, in particolare, dell’eliminazione della Svizzera con efficacia dal periodo d’imposta 2024, l’elenco comprende i seguenti Stati e territori.
| N. | Stato o territorio |
|---|---|
| 1 | Alderney |
| 2 | Andorra |
| 3 | Anguilla |
| 4 | Antigua e Barbuda |
| 5 | Antille Olandesi |
| 6 | Aruba |
| 7 | Bahama |
| 8 | Bahrein |
| 9 | Barbados |
| 10 | Belize |
| 11 | Bermuda |
| 12 | Brunei |
| 13 | Costa Rica |
| 14 | Dominica |
| 15 | Emirati Arabi Uniti |
| 16 | Ecuador |
| 17 | Filippine |
| 18 | Gibilterra |
| 19 | Gibuti |
| 20 | Grenada |
| 21 | Guernsey |
| 22 | Hong Kong |
| 23 | Isola di Man |
| 24 | Isole Cayman |
| 25 | Isole Cook |
| 26 | Isole Marshall |
| 27 | Isole Vergini Britanniche |
| 28 | Jersey |
| 29 | Libano |
| 30 | Liberia |
| 31 | Liechtenstein |
| 32 | Macao |
| 33 | Malaysia |
| 34 | Maldive |
| 35 | Maurizio |
| 36 | Monserrat |
| 37 | Nauru |
| 38 | Niue |
| 39 | Oman |
| 40 | Panama |
| 41 | Polinesia Francese |
| 42 | Monaco |
| 43 | Sark |
| 44 | Seicelle |
| 45 | Singapore |
| 46 | Saint Kitts e Nevis |
| 47 | Saint Lucia |
| 48 | Saint Vincent e Grenadine |
| 49 | Taiwan |
| 50 | Tonga |
| 51 | Turks e Caicos |
| 52 | Tuvalu |
| 53 | Uruguay |
| 54 | Vanuatu |
| 55 | Samoa |
La Svizzera è ancora un Paese Black List?
No, dal periodo d’imposta 2024 la Svizzera non rientra più nella Black List prevista dal D.M. 4 maggio 1999. Il D.M. 20 luglio 2023 ha eliminato espressamente la Confederazione Svizzera dall’elenco, stabilendo l’efficacia della modifica dal periodo d’imposta successivo a quello in corso alla data di pubblicazione del decreto in Gazzetta Ufficiale, avvenuta il 28 luglio 2023.
La modifica non deve essere estesa retroattivamente alla classificazione delle annualità precedenti: fino al periodo d’imposta 2023 la Svizzera era ancora compresa nell’elenco. Le conseguenze della modifica e le questioni relative ai periodi precedenti sono approfondite nella guida dedicata alla Svizzera fuori dalla Black List.
Black List UE delle giurisdizioni non cooperative
Accanto all’elenco italiano previsto dal D.M. 4 maggio 1999 esiste una distinta lista UE delle giurisdizioni non cooperative a fini fiscali. La classificazione è adottata dal Consiglio dell’Unione europea nell’ambito del processo diretto a promuovere il rispetto degli standard internazionali di buona governance, trasparenza e cooperazione fiscale.
La cosiddetta Black List UE non deve essere confusa con l’elenco utilizzato per la presunzione di residenza fiscale delle persone fisiche. Si tratta di classificazioni con finalità differenti: la presenza di uno Stato nella lista europea non comporta, di per sé, che quello stesso Stato debba essere considerato Black List ai fini di qualsiasi altra disposizione tributaria italiana.
Elenco dei Paesi nella Black List UE 2026
Il Consiglio dell’Unione europea ha aggiornato la lista il 17 febbraio 2026. L’elenco comprende 10 giurisdizioni:
| N. | Giurisdizione |
|---|---|
| 1 | Samoa americane |
| 2 | Anguilla |
| 3 | Guam |
| 4 | Palau |
| 5 | Panama |
| 6 | Russia |
| 7 | Isole Turks e Caicos |
| 8 | Isole Vergini degli Stati Uniti |
| 9 | Vanuatu |
| 10 | Vietnam |
Aggiornamento della lista UE:
elenco verificato sulla revisione del Consiglio UE del 17 febbraio 2026. La successiva revisione è prevista per ottobre 2026.
L’elenco riportato corrisponde all’allegato I della lista UE, nel quale figurano le giurisdizioni che non hanno rispettato gli standard fiscali internazionali concordati oppure non hanno adempiuto, entro i termini previsti, agli impegni assunti in materia di buona governance fiscale.
Cosa è cambiato nel 2026
Con la revisione del 17 febbraio 2026 sono entrate nella lista UE le Isole Turks e Caicos e il Vietnam. Sono invece uscite Figi, Samoa e Trinidad e Tobago, che secondo il Consiglio hanno raggiunto la conformità richiesta rispetto ai criteri oggetto del processo di valutazione.
Il confronto con la versione precedente è particolarmente utile perché mostra il carattere dinamico della lista UE: la presenza di una giurisdizione deve essere verificata con riferimento alla versione applicabile nel periodo interessato, non ricostruita sulla base di elenchi pubblicati in anni precedenti.
La lista UE assume rilievo anche in specifiche disposizioni della normativa tributaria italiana. Per gli effetti relativi alle operazioni con imprese localizzate in giurisdizioni non cooperative occorre però esaminare la disciplina applicabile alla singola fattispecie; questi aspetti sono approfonditi nella guida sulla deducibilità dei costi Black List.
Alla data del 15 settembre 2026, quella del 17 febbraio è l’ultima revisione adottata dal Consiglio UE. Una nuova revisione della lista è prevista per ottobre 2026.
Black List italiana e Black List UE non sono la stessa cosa
La Black List prevista dal D.M. 4 maggio 1999 e la lista UE delle giurisdizioni non cooperative non sono due versioni dello stesso elenco. La prima assume rilievo nell’ambito della presunzione di residenza fiscale prevista dall’art. 2, comma 2-bis, TUIR per i cittadini italiani trasferiti in determinati Stati o territori. La seconda deriva invece dal processo europeo di valutazione delle giurisdizioni non cooperative a fini fiscali e risponde a finalità differenti.
Di conseguenza, la presenza di uno Stato in uno dei due elenchi non consente di estendere automaticamente quella classificazione all’altro né, più in generale, a qualsiasi disposizione tributaria che faccia riferimento a regimi fiscali privilegiati o giurisdizioni estere. La verifica corretta parte dalla norma applicabile alla fattispecie: solo dopo aver individuato la disciplina interessata è possibile stabilire quale lista, requisito o criterio utilizzare.
Black List, White List e paradisi fiscali: termini da non confondere
Black List, White List e paradisi fiscali non sono espressioni equivalenti. Una Black List individua Stati o territori rilevanti nell’ambito di una determinata disciplina fiscale; una White List identifica invece giurisdizioni considerate collaborative secondo i criteri previsti dalla normativa di riferimento. Per questo non è corretto ricavare automaticamente una classificazione dall’altra.
Anche l’espressione paradiso fiscale ha un significato più ampio e non coincide necessariamente con l’inclusione in una specifica Black List italiana o europea. Uno Stato può essere associato a una fiscalità particolarmente favorevole senza rientrare in uno degli elenchi esaminati in questa guida, mentre la presenza in una Black List produce effetti soltanto nei limiti previsti dalla disciplina che richiama quella classificazione.
L’elenco dei Paesi che assicurano un adeguato scambio di informazioni e i relativi effetti sono approfonditi nella guida dedicata ai Paesi White List. Per la nozione generale, le caratteristiche e le principali giurisdizioni associate alla fiscalità privilegiata è invece disponibile l’approfondimento sui paradisi fiscali.
Gli effetti fiscali dipendono dalla disciplina applicabile
L’inclusione di uno Stato in una Black List non determina un’unica conseguenza fiscale. Gli effetti dipendono dalla disposizione applicabile e dalla situazione concreta: trasferimento della persona fisica, operazione commerciale con un soggetto estero, partecipazione in una società non residente o detenzione di attività finanziarie sono fattispecie che devono essere analizzate separatamente.
Per questo motivo, dopo aver individuato il Paese interessato, il passaggio successivo non consiste nel cercare genericamente “le conseguenze della Black List”, ma nell’identificare la norma che disciplina il rapporto o l’operazione. La stessa giurisdizione può assumere rilievo in un ambito e non produrre gli stessi effetti in un altro.
Operazioni con Paesi della Black List UE
Per le operazioni con imprese localizzate in giurisdizioni comprese nella lista UE occorre verificare la disciplina fiscale specificamente applicabile. La presenza del Paese nell’elenco europeo rappresenta quindi un dato da collegare alla singola norma, non una qualificazione dalla quale discende automaticamente un trattamento fiscale uniforme.
Gli effetti relativi ai componenti negativi derivanti da operazioni con soggetti localizzati in tali giurisdizioni sono trattati nell’approfondimento sulla deducibilità dei costi Black List.
Black List e quadro RW
Anche per il monitoraggio fiscale non è corretto utilizzare automaticamente l’elenco previsto dal D.M. 4 maggio 1999 o la Black List UE. Il quadro RW risponde a una disciplina propria e richiede di verificare la natura dell’attività detenuta all’estero, la struttura dell’investimento e i criteri applicabili alla giurisdizione interessata.
Il raccordo tra classificazione del Paese e obblighi di monitoraggio è approfondito nella guida dedicata ai Paesi Black List per il quadro RW.
CFC e regimi fiscali privilegiati
La disciplina delle Controlled Foreign Companies (CFC) non può essere applicata prendendo come riferimento, in modo automatico, uno degli elenchi riportati in questa guida. Occorre invece verificare i criteri propri previsti dalla disciplina CFC e le caratteristiche della società estera controllata.
Lo stesso principio vale quando altre disposizioni fiscali richiamano regimi fiscali privilegiati: prima di attribuire conseguenze alla localizzazione della società o dell’investimento è necessario individuare la norma applicabile e il relativo criterio di qualificazione.
Cosa cambia dal 2027 con il nuovo TUIR
Dal 1° gennaio 2027 si applicano le disposizioni del nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. 19 giugno 2026, n. 117. Il riordino non introduce una nuova “Black List 2027”, ma modifica la collocazione e, in diversi casi, la numerazione delle norme richiamate in questa guida.
Per la residenza fiscale delle persone fisiche, la presunzione relativa ai cittadini italiani trasferiti negli Stati o territori individuati con decreto ministeriale rimane nell’art. 2 del Testo unico, ma dal 2027 è contenuta nel comma 3, anziché nell’attuale comma 2-bis.
Cambiano anche altri riferimenti utilizzati nella fiscalità internazionale: la disciplina dei regimi fiscali privilegiati oggi contenuta nell’art. 47-bis confluisce nell’art. 162, mentre le disposizioni sulle Controlled Foreign Companies passano dall’art. 167 all’art. 186. Le norme oggi contenute nell’art. 110 TUIR, comprese quelle relative ai componenti negativi derivanti da operazioni con imprese localizzate in Paesi o territori non cooperativi, confluiscono invece nell’art. 119.
La distinzione temporale diventa quindi essenziale: per le fattispecie riferite fino al 31 dicembre 2026 occorre utilizzare i riferimenti del D.P.R. n. 917/1986; dal 1° gennaio 2027 devono essere utilizzati quelli del nuovo Testo unico.
Perché la stessa domanda può avere risposte diverse
La qualificazione di uno Stato come Paese Black List dipende dalla disciplina fiscale che si sta applicando. Due elenchi possono includere giurisdizioni differenti e, anche quando lo stesso Paese compare in entrambi, gli effetti non coincidono automaticamente.
Emirati Arabi Uniti, Panama e Svizzera mostrano bene le tre situazioni che possono verificarsi: un Paese può essere presente nella lista italiana ma non in quella UE, può comparire in entrambe oppure può essere uscito da un elenco a partire da una determinata annualità.
Emirati Arabi Uniti: nella lista italiana, ma non nella Black List UE
Gli Emirati Arabi Uniti sono compresi nell’elenco del D.M. 4 maggio 1999 rilevante ai fini della presunzione prevista dall’art. 2, comma 2-bis, TUIR per i cittadini italiani che trasferiscono la residenza in uno degli Stati o territori indicati dal decreto.
Gli Emirati non figurano invece nella lista UE delle giurisdizioni non cooperative aggiornata dal Consiglio dell’Unione europea il 17 febbraio 2026.
Di conseguenza, affermare genericamente che “gli Emirati non sono Black List” perché non compaiono nell’elenco europeo sarebbe errato. Per un cittadino italiano che trasferisce la propria residenza negli Emirati occorre verificare la specifica Black List prevista per la residenza fiscale, indipendentemente dalla classificazione adottata dall’Unione europea per finalità differenti.
Panama: presente sia nella lista italiana sia nella Black List UE
Panama rappresenta una situazione diversa perché compare sia nell’elenco del D.M. 4 maggio 1999 sia nella lista UE delle giurisdizioni non cooperative del 2026.
La doppia presenza non significa, però, che esista un unico status fiscale di “Paese Black List” dal quale derivano sempre le stesse conseguenze. Se il problema riguarda il trasferimento all’estero di un cittadino italiano, assume rilievo la disciplina sulla residenza fiscale e la relativa presunzione. Se invece una disposizione tributaria attribuisce effetti alla presenza della controparte nella lista UE, occorre applicare quella diversa disciplina.
Panama mostra quindi perché la coincidenza tra due elenchi non comporta la coincidenza delle relative regole fiscali: la fonte normativa e la fattispecie esaminata devono essere individuate separatamente.
Svizzera: la classificazione dipende anche dall’anno considerato
La Svizzera evidenzia un terzo elemento essenziale: la dimensione temporale delle Black List.
La Confederazione Svizzera era compresa nell’elenco del D.M. 4 maggio 1999, ma è stata eliminata dal D.M. 20 luglio 2023 con efficacia dal periodo d’imposta 2024. Per le annualità dal 2024 in avanti, pertanto, la Svizzera non rientra più nella Black List utilizzata per la presunzione relativa alla residenza fiscale prevista per i cittadini italiani trasferiti all’estero.
La risposta cambia se l’analisi riguarda un periodo precedente. Una posizione fiscale riferita, ad esempio, al 2023 deve essere valutata sulla base della classificazione applicabile a quell’anno e non utilizzando retroattivamente l’elenco vigente nel 2026.
Il caso svizzero dimostra quindi che, oltre a individuare quale Black List utilizzare, è necessario verificare anche quale versione dell’elenco fosse applicabile nel periodo d’imposta interessato.
Come verificare se un Paese è Black List
Per verificare correttamente se uno Stato debba essere considerato Black List, non è sufficiente consultare un elenco generico trovato online. La verifica deve partire dalla fattispecie fiscale concreta e arrivare alla fonte normativa o istituzionale che disciplina quella specifica classificazione.
Il percorso può essere ricondotto a quattro passaggi:
- Individuare la questione fiscale: residenza della persona fisica, operazione con una controparte estera, partecipazione societaria, monitoraggio fiscale o altra fattispecie.
- Identificare la disciplina applicabile: è la norma di riferimento a determinare quale elenco o criterio deve essere utilizzato.
- Verificare la classificazione del Paese: occorre consultare la lista o i requisiti previsti dalla disciplina individuata, evitando di sostituirli con elenchi aventi finalità differenti.
- Controllare il periodo interessato: modifiche, ingressi o esclusioni da una lista possono rendere diversa la risposta a seconda dell’anno cui si riferisce l’operazione o la posizione fiscale.
Questo metodo è particolarmente importante quando si analizzano annualità pregresse. Un Paese presente oggi in una determinata lista potrebbe non esserlo stato nel periodo oggetto di verifica, oppure potrebbe essere stato escluso successivamente. Per questa ragione la classificazione deve essere sempre collegata alla norma, alla versione dell’elenco e al periodo d’imposta rilevante.
Consulenza fiscale online
Devi verificare quale Black List si applica al tuo caso?
La classificazione di un Paese dipende dalla disciplina fiscale, dal tipo di operazione e dal periodo d’imposta interessato. Un’analisi preventiva consente di individuare la normativa applicabile e valutare correttamente gli effetti fiscali della posizione internazionale.
Richiedi una consulenza →Domande frequenti
Per verificare un’annualità passata devo utilizzare la Black List attuale?
No. La verifica deve essere effettuata utilizzando la disciplina e la classificazione applicabili nel periodo d’imposta interessato. L’ingresso o l’uscita successiva di uno Stato da una Black List non consente di ricostruire automaticamente la situazione relativa agli anni precedenti.
La presenza nella Black List UE produce automaticamente conseguenze fiscali in Italia?
No. La presenza nella lista UE delle giurisdizioni non cooperative assume rilievo soltanto quando una disposizione fiscale collega specifici effetti a quella classificazione. Occorre quindi individuare prima la norma applicabile alla singola operazione o posizione.
Per il quadro RW basta controllare il D.M. 4 maggio 1999?
No. Il D.M. 4 maggio 1999 riguarda la presunzione di residenza fiscale prevista per determinati trasferimenti all’estero. Gli obblighi relativi al quadro RW devono essere verificati sulla base della disciplina del monitoraggio fiscale e dei criteri applicabili all’investimento interessato.
Un Paese non presente nella Black List UE può essere rilevante per un’altra disciplina fiscale?
Sì. La lista UE è soltanto una delle classificazioni utilizzate in ambito fiscale. Residenza delle persone fisiche, CFC, monitoraggio fiscale e altre disposizioni possono fare riferimento a elenchi o criteri differenti, che devono essere verificati separatamente.
Essere fuori da una Black List significa essere automaticamente in White List?
No. Black List e White List rispondono a criteri e finalità differenti. L’assenza di uno Stato da una determinata Black List non consente, da sola, di concludere che quel Paese rientri nella White List prevista dalla normativa italiana.
