
Monitoraggio fiscale delle attività estere: soggetti obbligati, investimenti da dichiarare, quadro RW, esoneri, controlli e sanzioni.
Il monitoraggio fiscale collega residenza italiana, detenzione di attività estere e obblighi dichiarativi. I passaggi decisivi sono individuare chi deve dichiarare, quali beni rilevano e come si coordinano Quadro RW, esoneri e controlli.
Il monitoraggio fiscale è la disciplina prevista dal D.L. n. 167/1990 che impone a determinati soggetti fiscalmente residenti in Italia di dichiarare gli investimenti e le attività estere rilevanti. L’obbligo non riguarda soltanto il possessore formale: possono assumere rilievo anche diritti reali, disponibilità dell’attività e titolarità effettiva. L’adempimento dichiarativo passa principalmente attraverso il quadro RW, mentre specifiche ipotesi possono determinare un esonero dal monitoraggio. La verifica deve essere distinta dalla liquidazione di IVIE e IVAFE e dall’eventuale tassazione dei redditi prodotti dalle attività estere.
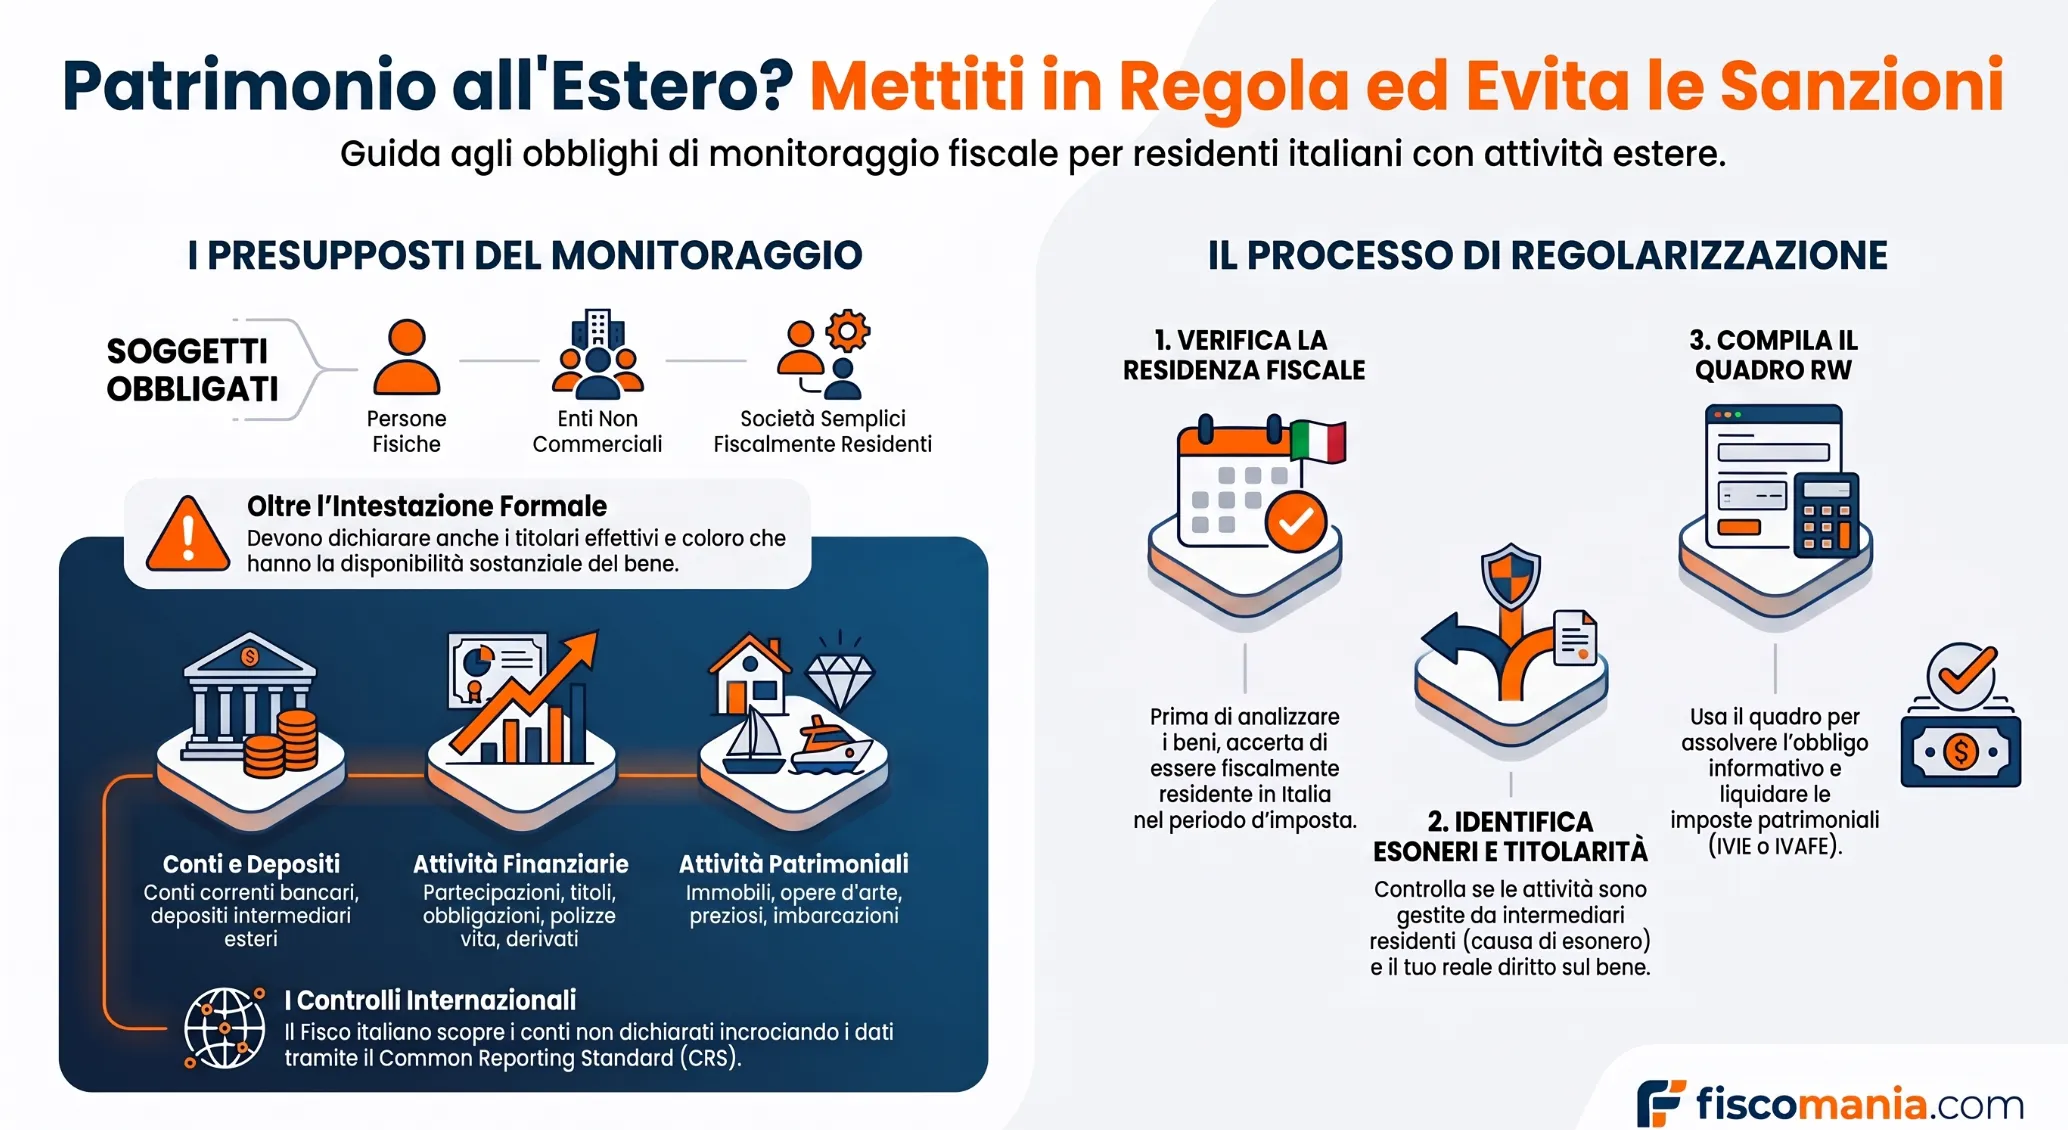
Finalità e struttura del monitoraggio fiscale
Il monitoraggio fiscale è disciplinato dal D.L. 28 giugno 1990, n. 167, convertito dalla L. 4 agosto 1990, n. 227, e ha la funzione di consentire all’Amministrazione finanziaria di conoscere gli investimenti e le attività detenute all’estero dai soggetti fiscalmente residenti in Italia. La finalità è collegata al controllo del corretto adempimento degli obblighi tributari derivanti dal possesso di attività estere e, più in generale, dall’applicazione del principio di tassazione dei residenti sui redditi ovunque prodotti.
La disciplina opera su due piani distinti. Da un lato prevede obblighi informativi a carico di determinati intermediari che intervengono nei trasferimenti da e verso l’estero; dall’altro impone ai soggetti residenti interessati di dichiarare gli investimenti e le attività estere rilevanti. Il monitoraggio fiscale, quindi, non coincide con la sola compilazione del quadro RW, che rappresenta uno degli strumenti attraverso cui il contribuente assolve i propri obblighi dichiarativi.
Obblighi del contribuente e comunicazioni degli intermediari
L’art. 1 del D.L. n. 167/1990 disciplina gli obblighi posti a carico degli intermediari bancari e finanziari e degli altri soggetti finanziari individuati dal D.Lgs. n. 231/2007. Quando tali soggetti intervengono nei trasferimenti da o verso l’estero di mezzi di pagamento, devono trasmettere all’Agenzia delle Entrate i dati relativi alle operazioni rilevanti secondo le condizioni previste dalla norma.
Per le comunicazioni relative alle operazioni effettuate dal 2021, l’art. 16, co. 1, del D.L. n. 73/2022 ha ridotto da 15.000 a 5.000 euro la soglia prevista per tali comunicazioni. L’obbligo interessa le operazioni eseguite per conto o a favore di persone fisiche, enti non commerciali, società semplici e soggetti equiparati.
Su un piano diverso opera l’art. 4 del D.L. n. 167/1990, che disciplina invece gli obblighi di monitoraggio riferiti ai soggetti residenti che detengono investimenti all’estero o attività estere di natura finanziaria. È in questo ambito che assume rilievo il quadro RW della dichiarazione dei redditi.
La distinzione è importante: le comunicazioni degli intermediari e la dichiarazione del contribuente sono obblighi autonomi, pur inseriti nello stesso sistema di monitoraggio. Il fatto che un intermediario trasmetta determinate informazioni all’Amministrazione finanziaria non sostituisce l’eventuale obbligo dichiarativo del contribuente, così come la compilazione del quadro RW non esaurisce l’intero sistema informativo previsto dalla disciplina.
Il quadro RW deve quindi essere letto come parte di una disciplina più ampia, che mette in relazione la residenza fiscale italiana, la detenzione di attività all’estero e la possibilità per l’Amministrazione finanziaria di acquisire informazioni utili al controllo della posizione del contribuente.
Chi è soggetto al monitoraggio fiscale
Gli obblighi di monitoraggio fiscale previsti dall’art. 4 del D.L. n. 167/1990 riguardano specifiche categorie di soggetti fiscalmente residenti in Italia. Secondo la circ. Agenzia delle Entrate n. 38/E/2013, rientrano nell’ambito soggettivo:
- le persone fisiche, compresi imprenditori individuali e lavoratori autonomi;
- gli enti non commerciali, compresi i trust quando ricorrono i relativi presupposti;
- le società semplici e i soggetti equiparati ai sensi dell’art. 5 TUIR.
Per le persone fisiche, l’obbligo può quindi sussistere anche quando l’attività estera è collegata all’esercizio di un’attività imprenditoriale o professionale. La tenuta delle scritture contabili non sostituisce gli eventuali adempimenti previsti dalla disciplina sul monitoraggio fiscale.
L’obbligo, inoltre, non riguarda necessariamente soltanto chi risulta formalmente intestatario dell’attività. Possono assumere rilievo la proprietà, la titolarità di altri diritti reali e, nelle fattispecie previste, la disponibilità o la titolarità effettiva dell’investimento. Ad esempio, in presenza di un bene estero sul quale coesistono nuda proprietà e usufrutto, sia il nudo proprietario sia l’usufruttuario sono interessati dagli obblighi di monitoraggio, secondo quanto chiarito dalla circ. Agenzia delle Entrate n. 45/E/2010 e dalla risposta a interpello n. 384/2019.
La residenza fiscale come punto di partenza
La residenza fiscale in Italia è il presupposto iniziale per stabilire se un soggetto rientra nell’ambito del monitoraggio fiscale. Prima di analizzare conti, investimenti o altri beni detenuti all’estero occorre quindi individuare correttamente la posizione fiscale del contribuente nel periodo d’imposta interessato.
Questo passaggio assume particolare importanza per chi si trasferisce o rientra in Italia mantenendo attività già possedute all’estero. Il conto corrente, il portafoglio finanziario o l’immobile possono essere stati acquisiti molti anni prima: ai fini del monitoraggio, il punto decisivo è stabilire se, nel periodo considerato, il titolare rientri tra i soggetti residenti tenuti agli obblighi previsti dal D.L. n. 167/1990. La determinazione della residenza fiscale delle persone fisiche costituisce quindi una verifica distinta e preliminare rispetto all’analisi delle singole attività estere.
Una volta accertato il requisito soggettivo, occorre verificare quale relazione esista tra il contribuente e l’attività estera. L’intestazione formale non esaurisce infatti tutte le fattispecie rilevanti: disponibilità, detenzione indiretta e titolarità effettiva possono determinare obblighi anche in strutture patrimoniali più articolate. Questi profili richiedono però un’analisi separata rispetto alla semplice individuazione dei soggetti residenti obbligati.
Quali attività estere rientrano nel monitoraggio fiscale
Il monitoraggio fiscale riguarda gli investimenti all’estero e le attività estere di natura finanziaria detenuti dai soggetti residenti obbligati, anche quando la detenzione avviene indirettamente. Il perimetro non è quindi limitato ai conti correnti o agli investimenti finanziari tradizionali, ma può comprendere attività patrimoniali di diversa natura situate fuori dal territorio italiano.
Tra le attività finanziarie rientrano, in particolare, partecipazioni in soggetti non residenti, obbligazioni e altri titoli esteri, quote di OICR, valute, depositi e conti correnti, contratti finanziari con controparti non residenti, polizze vita e di capitalizzazione estere, strumenti derivati, metalli preziosi e forme di previdenza complementare gestite da soggetti esteri. Per i conti correnti detenuti all’estero esistono regole specifiche che devono essere analizzate separatamente rispetto alla disciplina generale del monitoraggio.
Il perimetro comprende anche attività patrimoniali situate all’estero, come immobili, opere d’arte, preziosi, imbarcazioni, altri beni mobili registrati o registrabili e determinati beni immateriali. La corretta qualificazione dell’attività viene prima della compilazione della dichiarazione: beni diversi possono infatti essere soggetti a criteri di valorizzazione, esoneri e imposte patrimoniali differenti.
| Categoria | Esempi | Profilo da verificare | Approfondimento |
|---|---|---|---|
| Conti e depositi esteri | Conti correnti, depositi bancari, conti presso intermediari esteri | Detenzione, disponibilità, eventuali soglie ed esoneri | Conto estero e quadro RW |
| Attività finanziarie | Partecipazioni, titoli, OICR, obbligazioni, polizze, derivati, previdenza estera | Natura dell’attività, titolarità diretta o indiretta, valorizzazione | Attività finanziarie estere |
| Attività patrimoniali | Immobili, opere d’arte, preziosi, imbarcazioni e altri beni esteri | Localizzazione del bene, diritto detenuto e criteri di dichiarazione | Approfondimento in base alla tipologia del bene |
| Detenzione indiretta | Partecipazioni, entità estere, trust e strutture interposte | Titolarità effettiva, disponibilità e possibile applicazione del look-through | Analisi della titolarità effettiva |
La distinzione tra queste categorie serve soprattutto a individuare il corretto percorso di analisi. Non tutte le attività seguono le stesse regole e la semplice intestazione formale non è sempre sufficiente per stabilire chi sia tenuto al monitoraggio. Nei casi di detenzione indiretta diventa quindi necessario esaminare anche la titolarità effettiva e la concreta disponibilità dell’investimento.
Intestazione, disponibilità e titolarità effettiva
Nel monitoraggio fiscale, l’intestazione formale dell’attività estera non è sempre sufficiente per individuare il soggetto obbligato. L’art. 4 del D.L. n. 167/1990 e la prassi dell’Agenzia delle Entrate richiedono di considerare anche la relazione sostanziale con l’investimento, che può derivare dalla proprietà, da un altro diritto reale, dalla disponibilità dell’attività o, nelle fattispecie previste, dalla qualifica di titolare effettivo.
La distinzione assume rilievo soprattutto quando conti, partecipazioni, investimenti o altri beni esteri sono detenuti attraverso strutture societarie, trust o altri soggetti formalmente intestatari. In questi casi occorre stabilire se il contribuente residente sia soltanto estraneo all’attività oppure mantenga una relazione giuridica o di fatto tale da far sorgere l’obbligo di monitoraggio.
Titolare effettivo delle attività estere
L’obbligo di dichiarazione può riguardare anche chi, pur non essendo il possessore diretto dell’attività, risulta titolare effettivo dell’investimento secondo i criteri richiamati dalla disciplina antiriciclaggio. La circ. Agenzia delle Entrate n. 34/E/2022 ha chiarito che tale nozione assume rilievo, ai fini del monitoraggio fiscale, non solo per le persone fisiche ma anche per gli altri soggetti residenti tenuti agli obblighi dichiarativi, come enti non commerciali e società semplici.
L’analisi diventa quindi particolarmente importante in presenza di partecipazioni estere o di patrimoni detenuti tramite entità giuridiche. I criteri applicabili, le percentuali rilevanti e le modalità con cui deve essere individuata la titolarità effettiva ai fini del quadro RW richiedono un approfondimento specifico e non coincidono automaticamente con la mera intestazione formale dell’attività.
Interposizione e disponibilità effettiva
La titolarità effettiva deve essere distinta dall’ipotesi di interposizione fittizia. Quando un’attività finanziaria o patrimoniale risulta formalmente intestata a un soggetto meramente interposto, ma un altro soggetto ne conserva l’effettiva disponibilità, il monitoraggio deve essere ricondotto al soggetto che dispone sostanzialmente dell’attività.
La circ. Agenzia delle Entrate n. 38/E/2013 distingue quindi l’applicazione dei criteri di titolarità effettiva alle entità realmente esistenti dai casi in cui l’intestazione formale non riflette la concreta disponibilità del patrimonio. Il punto centrale resta la relazione giuridica o di fatto tra il soggetto residente e l’attività estera.
Il look-through nei casi più complessi
Quando la titolarità effettiva riguarda partecipazioni o strutture localizzate in determinati Stati o territori, la disciplina può richiedere di superare la partecipazione formalmente detenuta e considerare gli investimenti e le attività sottostanti. È il principio del cosiddetto approccio look-through.
Il materiale normativo distingue, in particolare, il trattamento delle partecipazioni detenute attraverso società localizzate in Stati collaborativi da quello applicabile nelle fattispecie che coinvolgono Stati non collaborativi. La verifica concreta può diventare articolata quando esistono più livelli societari o altre entità interposte; per questo il tema è sviluppato separatamente nella guida dedicata all’approccio look-through nel quadro RW.
Quando opera l’esonero dal monitoraggio fiscale
L’obbligo di monitoraggio fiscale non opera in tutte le situazioni in cui un soggetto residente possiede attività finanziarie o patrimoniali collegate all’estero. L’art. 4, co. 3, del D.L. n. 167/1990 prevede specifiche ipotesi di esonero quando le attività sono affidate in gestione o amministrazione a intermediari residenti, oppure quando i relativi rapporti e flussi finanziari sono gestiti attraverso il loro intervento, a condizione che i redditi siano stati assoggettati al trattamento fiscale previsto.
L’esonero può riguardare, in particolare, attività affidate in gestione o amministrazione a intermediari finanziari residenti, contratti produttivi di redditi finanziari conclusi attraverso il loro intervento e attività i cui redditi siano riscossi tramite tali intermediari. La circ. Agenzia delle Entrate n. 38/E/2013 collega l’esonero alla circostanza che i redditi interessati siano stati assoggettati a imposta sostitutiva o alle ritenute previste dall’ordinamento. Le singole fattispecie e le ulteriori condizioni sono approfondite nella guida dedicata ai casi di esonero dal quadro RW.
L’esonero dal monitoraggio non coincide necessariamente con l’esonero da IVIE o IVAFE. Il materiale di prassi distingue infatti l’obbligo informativo dalla liquidazione delle imposte patrimoniali: una persona fisica può trovarsi in una situazione in cui non è tenuta al monitoraggio dell’attività ma deve comunque compilare il quadro dichiarativo per liquidare l’imposta eventualmente dovuta. Per questo la presenza di un’esenzione dal monitoraggio non consente, da sola, di concludere che non esistano ulteriori obblighi fiscali connessi all’attività estera.
Monitoraggio fiscale, Quadro RW, IVIE e IVAFE: obblighi diversi
Il monitoraggio fiscale, la compilazione del quadro RW e il pagamento di IVIE e IVAFE sono profili collegati, ma non coincidono. Il monitoraggio individua l’obbligo informativo relativo agli investimenti e alle attività estere; il quadro RW rappresenta la sede dichiarativa attraverso cui tale obbligo viene normalmente assolto e, per le persone fisiche, viene utilizzato anche per liquidare le imposte patrimoniali eventualmente dovute.
Per questo la presenza di un’attività estera richiede verifiche distinte. Una prima analisi riguarda l’obbligo di monitoraggio previsto dall’art. 4 del D.L. n. 167/1990. Separatamente occorre stabilire se siano dovute l’IVIE sugli immobili detenuti all’estero o l’IVAFE sulle attività finanziarie estere. La coincidenza della sede dichiarativa non trasforma questi adempimenti in un unico obbligo.
| Profilo | Funzione | Domanda da porsi |
|---|---|---|
| Monitoraggio fiscale | Rende dichiarabili le attività estere rilevanti detenute dai soggetti obbligati | L’attività deve essere oggetto di monitoraggio? |
| Quadro RW | Consente di assolvere l’obbligo dichiarativo e, per le persone fisiche, di liquidare le imposte patrimoniali collegate | Come deve essere indicata l’attività nella dichiarazione? |
| IVIE | Imposta patrimoniale relativa agli immobili situati all’estero | L’immobile estero determina un’imposta patrimoniale? |
| IVAFE | Imposta patrimoniale relativa alle attività finanziarie estere rientranti nel relativo presupposto | L’attività finanziaria estera è soggetta a IVAFE? |
A questi profili deve essere aggiunta un’ulteriore verifica: l’eventuale produzione di redditi imponibili in Italia. Il quadro RW ha natura non reddituale e la corretta indicazione dell’attività estera non sostituisce la dichiarazione degli eventuali interessi, dividendi, plusvalenze o altri redditi prodotti dall’investimento. La posizione deve quindi essere analizzata separando monitoraggio, imposizione patrimoniale e tassazione dei redditi.
La guida dedicata al quadro RW approfondisce modalità di compilazione, valorizzazione delle attività e adempimenti operativi. In questa sede è invece sufficiente mantenere distinta la funzione dei diversi obblighi, perché la presenza o l’assenza di uno di essi non consente automaticamente di escludere gli altri.
Perché le attività estere possono emergere nei controlli fiscali
La detenzione di un’attività presso una banca o un intermediario estero non implica che il rapporto sia estraneo alle informazioni acquisibili dall’Amministrazione finanziaria italiana. Il sistema del monitoraggio fiscale si inserisce infatti in un contesto più ampio di cooperazione internazionale, attraverso il quale possono essere ottenuti dati relativi a patrimoni e rapporti detenuti fuori dall’Italia.
Questo aspetto assume particolare rilievo quando le informazioni disponibili all’Amministrazione non risultano coerenti con quanto emerge dalle dichiarazioni fiscali presentate dal contribuente. Il materiale giurisprudenziale relativo al monitoraggio conferma, più in generale, che informazioni riguardanti attività estere possono essere acquisite dall’autorità tributaria italiana tramite i canali di cooperazione internazionale.
Il raccordo con il Common Reporting Standard
Per numerosi rapporti finanziari internazionali assume rilievo anche il Common Reporting Standard (CRS), sistema di scambio automatico di informazioni tra amministrazioni fiscali. Nella pratica, questo meccanismo contribuisce a superare l’idea secondo cui un conto o un investimento detenuto all’estero sia, per il solo fatto di trovarsi fuori dall’Italia, non conoscibile dall’Amministrazione finanziaria.
La presenza di informazioni provenienti dall’estero non determina però automaticamente l’esistenza di una violazione. Occorre comunque ricostruire la residenza fiscale del soggetto nel periodo interessato, la natura del rapporto, la titolarità o disponibilità dell’attività e l’effettiva esistenza dell’obbligo dichiarativo. Un disallineamento può quindi condurre a richieste di chiarimento, comunicazioni di compliance o attività di controllo, ma deve essere valutato rispetto alla concreta posizione del contribuente.
Il funzionamento dello scambio automatico, i rapporti finanziari interessati e i dati oggetto di comunicazione sono approfonditi nella guida dedicata al Common Reporting Standard (CRS). In questa sede il CRS rileva soprattutto per comprendere perché il monitoraggio fiscale non possa essere considerato un obbligo isolato dal sistema internazionale di circolazione delle informazioni fiscali.
Hai un’attività all’estero: quali verifiche fare
Per stabilire se un’attività detenuta fuori dall’Italia genera obblighi di monitoraggio fiscale non è sufficiente guardare al luogo in cui si trova il bene o il rapporto finanziario. Occorre seguire una sequenza di verifiche che parte dalla residenza fiscale del soggetto e arriva, solo alla fine, all’individuazione dell’adempimento dichiarativo e delle eventuali imposte collegate.
| Passaggio | Se la risposta è sì | Se la risposta è no |
|---|---|---|
| 1. Sei fiscalmente residente in Italia nel periodo interessato? | Passa alla verifica dell’attività estera detenuta. | Occorre prima analizzare la residenza fiscale e l’eventuale applicazione di regole convenzionali. Il monitoraggio fiscale italiano presuppone il requisito della residenza. |
| 2. Detieni un investimento o un’attività estera rilevante? | Individua la natura dell’attività: finanziaria, patrimoniale o detenuta tramite un’altra entità. | Non emerge, per questa attività, un obbligo di monitoraggio da analizzare. |
| 3. Sei proprietario, titolare di un diritto, disponi dell’attività o ne sei titolare effettivo? | Può esistere un obbligo anche se l’attività non è formalmente intestata direttamente al contribuente. | La sola esistenza di un collegamento indiretto non è sufficiente: occorre verificare la relazione giuridica o di fatto con l’attività. |
| 4. Esiste una specifica causa di esonero? | Va verificato se l’esonero riguarda soltanto il monitoraggio oppure se restano obblighi relativi a IVIE o IVAFE. | Occorre proseguire con l’analisi dell’obbligo dichiarativo. |
| 5. L’attività deve essere indicata nella dichiarazione? | Occorre individuare il quadro dichiarativo applicabile e verificare separatamente eventuali imposte patrimoniali e redditi prodotti. | La conclusione deve derivare da una specifica esclusione o dall’assenza dei presupposti, non dalla sola localizzazione estera del bene. |
L’albero evidenzia perché il quadro RW rappresenta soltanto una fase del percorso. Prima della compilazione occorre stabilire chi è il soggetto obbligato, quale attività detiene e con quale titolo; solo successivamente possono essere analizzate modalità dichiarative, eventuali cause di esonero e imposte patrimoniali collegate.
Le situazioni in cui il problema emerge più spesso
Nella pratica, le criticità sul monitoraggio fiscale non nascono soltanto da patrimoni deliberatamente mantenuti fuori dal circuito dichiarativo italiano. Più spesso il problema emerge quando cambia la posizione personale del contribuente, quando viene acquisita un’attività già esistente oppure quando un rapporto finanziario estero viene considerato, erroneamente, irrilevante per il solo fatto di essere detenuto fuori dall’Italia.
Trasferimento o rientro in Italia con attività già possedute all’estero
Un caso frequente riguarda chi acquisisce la residenza fiscale italiana mantenendo conti correnti, dossier titoli, immobili, partecipazioni o altri investimenti nel Paese di precedente residenza. L’attività può essere stata aperta o acquistata molti anni prima e non avere mai avuto alcun collegamento con l’Italia.
Il punto da analizzare non è quindi quando è nato il rapporto, ma da quale periodo il contribuente rientra tra i soggetti residenti tenuti agli obblighi previsti dal D.L. n. 167/1990. Per questo, nei trasferimenti internazionali, la verifica della residenza fiscale deve precedere quella relativa al monitoraggio: lo stesso patrimonio può assumere una diversa rilevanza dichiarativa quando cambia la residenza del suo titolare.
Conti e investimenti ricevuti per successione
L’obbligo di monitoraggio non dipende dal fatto che l’attività estera sia stata acquistata direttamente dal contribuente. Il quadro RW riguarda infatti investimenti e attività estere detenuti indipendentemente dalle modalità della loro acquisizione.
Questo rende particolarmente delicati i casi in cui, a seguito di una successione, un residente italiano diventa titolare di un conto bancario, di un portafoglio finanziario o di altri beni situati all’estero. La circostanza che il patrimonio sia stato ereditato non elimina, di per sé, gli obblighi successivi. Occorre invece individuare il momento dal quale il soggetto detiene l’attività e verificare quali adempimenti derivino dalla nuova situazione patrimoniale.
Attività estere possedute da anni e mai dichiarate
Un’altra situazione ricorrente emerge quando il contribuente scopre che un conto, un investimento o un altro bene estero avrebbe dovuto essere indicato nelle dichiarazioni degli anni precedenti. In questi casi non è sufficiente concentrarsi sull’ultima dichiarazione disponibile.
Occorre ricostruire separatamente le annualità interessate, la residenza fiscale, il periodo di detenzione, la natura dell’attività, gli eventuali redditi prodotti e le imposte patrimoniali dovute, verificando anche se siano già intervenute comunicazioni o attività dell’Amministrazione finanziaria. Quando l’omissione riguarda specificamente un rapporto bancario, il tema è approfondito nella guida sul conto estero non dichiarato e relative conseguenze.
Banche digitali, broker e rapporti finanziari esteri
L’apertura online di un conto o di un rapporto con un broker estero può rendere poco percepibile la dimensione internazionale dell’investimento. Dal punto di vista fiscale, tuttavia, la semplicità operativa con cui viene aperto il rapporto non determina automaticamente l’assenza di obblighi in Italia.
Prima di compilare la dichiarazione occorre quindi capire dove è localizzato l’intermediario, quale attività viene effettivamente detenuta e quale rapporto giuridico esiste con il contribuente. Per i conti correnti esteri, le regole specifiche e i relativi adempimenti sono trattati separatamente nella guida sul conto corrente estero nel quadro RW.
Omesso monitoraggio fiscale: conseguenze e regolarizzazione
L’omessa o infedele indicazione delle attività estere soggette a monitoraggio può determinare l’applicazione delle sanzioni previste dall’art. 5, co. 2, del D.L. n. 167/1990. In via ordinaria, la sanzione è compresa tra il 3% e il 15% dell’importo non dichiarato; la disciplina prevede una misura più elevata, dal 6% al 30%, nelle specifiche fattispecie relative ad attività detenute negli Stati o territori individuati dalla norma.
La violazione del monitoraggio deve però essere tenuta distinta dagli altri possibili effetti fiscali. La mancata compilazione del quadro RW può infatti accompagnarsi, a seconda del caso, all’omessa liquidazione di IVIE o IVAFE oppure alla mancata dichiarazione dei redditi prodotti dall’attività estera. Si tratta di profili diversi, che devono essere ricostruiti separatamente per ciascun periodo d’imposta interessato.
Quando emerge un’omissione pregressa, il primo passaggio non dovrebbe quindi essere il semplice calcolo della sanzione. Occorre prima verificare se il soggetto fosse fiscalmente residente in Italia, se l’attività rientrasse effettivamente nel monitoraggio, per quanto tempo sia stata detenuta e se esistessero cause di esonero o ulteriori obblighi collegati. Per i rapporti bancari esteri è disponibile l’approfondimento sul conto estero non dichiarato, mentre modalità e condizioni della regolarizzazione sono trattate nella guida dedicata al ravvedimento del quadro RW.
Monitoraggio fiscale: come inquadrare correttamente la posizione
L’analisi di una posizione con attività detenute all’estero dovrebbe seguire un ordine preciso. Partire direttamente dal quadro RW rischia infatti di spostare l’attenzione sulla compilazione prima ancora di avere stabilito se, per quale periodo e con riferimento a quali attività esista effettivamente un obbligo di monitoraggio.
Il percorso può essere ricostruito attraverso questi passaggi:
- determinare la residenza fiscale del soggetto per ciascun periodo d’imposta interessato;
- individuare le attività estere detenute, distinguendo tra attività finanziarie, immobili e altri beni patrimoniali;
- ricostruire il periodo di detenzione, soprattutto quando l’attività è stata acquisita, ceduta o ereditata nel corso dell’anno;
- individuare il rapporto con l’attività, verificando proprietà, altri diritti reali, disponibilità, detenzione indiretta o eventuale titolarità effettiva;
- verificare la presenza di cause di esonero dagli obblighi di monitoraggio;
- stabilire se sussiste l’obbligo di indicazione nel quadro RW;
- verificare separatamente l’eventuale applicazione di IVIE o IVAFE;
- individuare gli eventuali redditi prodotti dalle attività estere e i relativi obblighi dichiarativi;
- se la posizione riguarda periodi precedenti, ricostruire le annualità interessate, le dichiarazioni già presentate e le eventuali comunicazioni ricevute dall’Amministrazione finanziaria.
Questa sequenza è particolarmente importante nei casi di rientro in Italia, successione di patrimoni esteri o rapporti detenuti da anni senza una precedente analisi fiscale. In queste situazioni il problema raramente riguarda un solo adempimento: residenza, monitoraggio, imposte patrimoniali e redditi esteri devono essere coordinati prima di valutare l’eventuale necessità di regolarizzare le annualità pregresse.
L’obiettivo non è quindi stabilire semplicemente se “deve essere compilato il quadro RW”, ma ricostruire correttamente la posizione fiscale dell’attività estera. Solo dopo questa analisi è possibile individuare gli obblighi applicabili e distinguere eventuali omissioni dichiarative da situazioni nelle quali il monitoraggio non era dovuto.
Consulenza fiscale online
Attività estere e obblighi fiscali: inquadra correttamente la tua posizione
Conti, investimenti o immobili detenuti all’estero possono coinvolgere monitoraggio fiscale, Quadro RW, IVIE, IVAFE e redditi esteri. La verifica diventa particolarmente importante in caso di rientro in Italia, patrimoni ereditati o annualità pregresse non dichiarate. Una consulenza permette di analizzare la posizione e individuare gli obblighi effettivamente applicabili.
Richiedi una consulenza →Domande frequenti
Chi è residente in Italia deve dichiarare sempre tutte le attività detenute all’estero?
Non necessariamente. La residenza fiscale italiana è il primo presupposto del monitoraggio, ma occorre anche verificare la natura dell’attività, il rapporto del contribuente con il bene e l’eventuale presenza di cause di esonero. IVIE e IVAFE devono inoltre essere valutate separatamente.
Un conto estero aperto prima del trasferimento in Italia deve essere dichiarato?
Il fatto che il conto sia stato aperto prima del trasferimento non esclude l’obbligo. Dal periodo in cui il titolare assume la residenza fiscale italiana occorre verificare se il rapporto rientra nel monitoraggio fiscale e se deve essere indicato nel Quadro RW secondo le regole applicabili ai conti esteri.
Un conto o un investimento estero ricevuto in eredità deve essere indicato nel Quadro RW?
L’acquisizione per successione non esclude il monitoraggio fiscale. Gli investimenti e le attività estere possono rilevare indipendentemente dalle modalità con cui sono stati acquisiti. Occorre quindi individuare il momento dal quale l’erede residente detiene l’attività e gli obblighi che ne derivano.
Se la banca estera comunica il conto tramite CRS devo comunque compilare il Quadro RW?
Sì, quando ricorrono i presupposti dell’obbligo dichiarativo. Lo scambio di informazioni tramite Common Reporting Standard e gli obblighi del contribuente operano su piani differenti: il fatto che l’Amministrazione finanziaria possa ricevere informazioni sul rapporto non sostituisce la dichiarazione dovuta dal contribuente.
Un’attività estera che non produce redditi deve comunque essere monitorata?
L’assenza di redditi non esclude automaticamente il monitoraggio fiscale. Obbligo informativo e tassazione dei proventi sono profili distinti: occorre verificare la tipologia dell’attività, le condizioni previste dal D.L. n. 167/1990 e l’eventuale presenza di specifiche cause di esonero.
L’esonero dal Quadro RW esclude anche IVIE e IVAFE?
Non sempre. L’esonero dagli obblighi di monitoraggio deve essere distinto dall’eventuale applicazione di IVIE e IVAFE. In alcune situazioni può non essere dovuto il monitoraggio dell’attività ma permanere la necessità di utilizzare il quadro dichiarativo per liquidare l’imposta patrimoniale applicabile.
Fonti e riferimenti
- D.L. 28 giugno 1990, n. 167, convertito dalla L. 4 agosto 1990, n. 227 disciplina del monitoraggio fiscale e degli obblighi relativi alle attività detenute all’estero.
- Art. 1 del D.L. n. 167/1990 obblighi di comunicazione degli intermediari relativi ai trasferimenti da e verso l’estero.
- Art. 4 del D.L. n. 167/1990 obblighi di monitoraggio fiscale degli investimenti e delle attività estere detenute dai soggetti residenti ed esoneri.
- Art. 5 del D.L. n. 167/1990 sanzioni per le violazioni degli obblighi di monitoraggio fiscale.
- Art. 16, co. 1, del D.L. 21 giugno 2022, n. 73 modifica della soglia relativa alle comunicazioni degli intermediari.
- D.Lgs. 21 novembre 2007, n. 231, art. 20 criteri per l’individuazione del titolare effettivo richiamati ai fini del monitoraggio fiscale.
- Agenzia delle Entrate, Circolare 23 dicembre 2013, n. 38/E disciplina del monitoraggio fiscale, soggetti obbligati, attività estere, titolarità effettiva ed esoneri.
- Agenzia delle Entrate, Circolare 20 ottobre 2022, n. 34/E titolarità effettiva e obblighi di monitoraggio fiscale, con particolare riferimento a trust, enti non commerciali e società semplici.
- Agenzia delle Entrate, Circolare 13 settembre 2010, n. 45/E obblighi di monitoraggio in presenza di diritti reali sulle attività estere.
- Agenzia delle Entrate, Risposta a interpello 17 settembre 2019, n. 384 monitoraggio fiscale in presenza di nuda proprietà e usufrutto.
- Agenzia delle Entrate, Risoluzione 29 maggio 2019, n. 53/E applicazione della nozione di titolare effettivo ai fini del monitoraggio fiscale.
- Agenzia delle Entrate, Provvedimento 18 dicembre 2013, n. 151663 modalità applicative degli obblighi di monitoraggio fiscale e criteri di valorizzazione delle attività estere.
