
Chi deve compilare il Quadro RW, quali attività indicare e come determinarne il valore. Rapporti con IVIE, IVAFE, errori e sanzioni.
Per compilare il Quadro RW occorre individuare le attività da dichiarare e ricostruirne correttamente i valori. La guida chiarisce i dati necessari, il raccordo con le imposte patrimoniali e le conseguenze degli errori dichiarativi.
Il Quadro RW del modello Redditi consente di dichiarare gli investimenti all’estero, le attività estere di natura finanziaria e le cripto-attività soggette a monitoraggio. L’obbligo riguarda persone fisiche, enti non commerciali, società semplici e soggetti equiparati residenti in Italia, secondo l’art. 4 del D.L. n. 167/1990. La compilazione richiede di individuare il titolo di detenzione, la natura dell’attività, il periodo e i valori da indicare. Occorre inoltre distinguere il monitoraggio dalla liquidazione delle imposte patrimoniali eventualmente dovute: indicare un’attività non significa necessariamente pagare un’imposta. Gli eventuali redditi prodotti devono essere dichiarati separatamente nei quadri pertinenti.
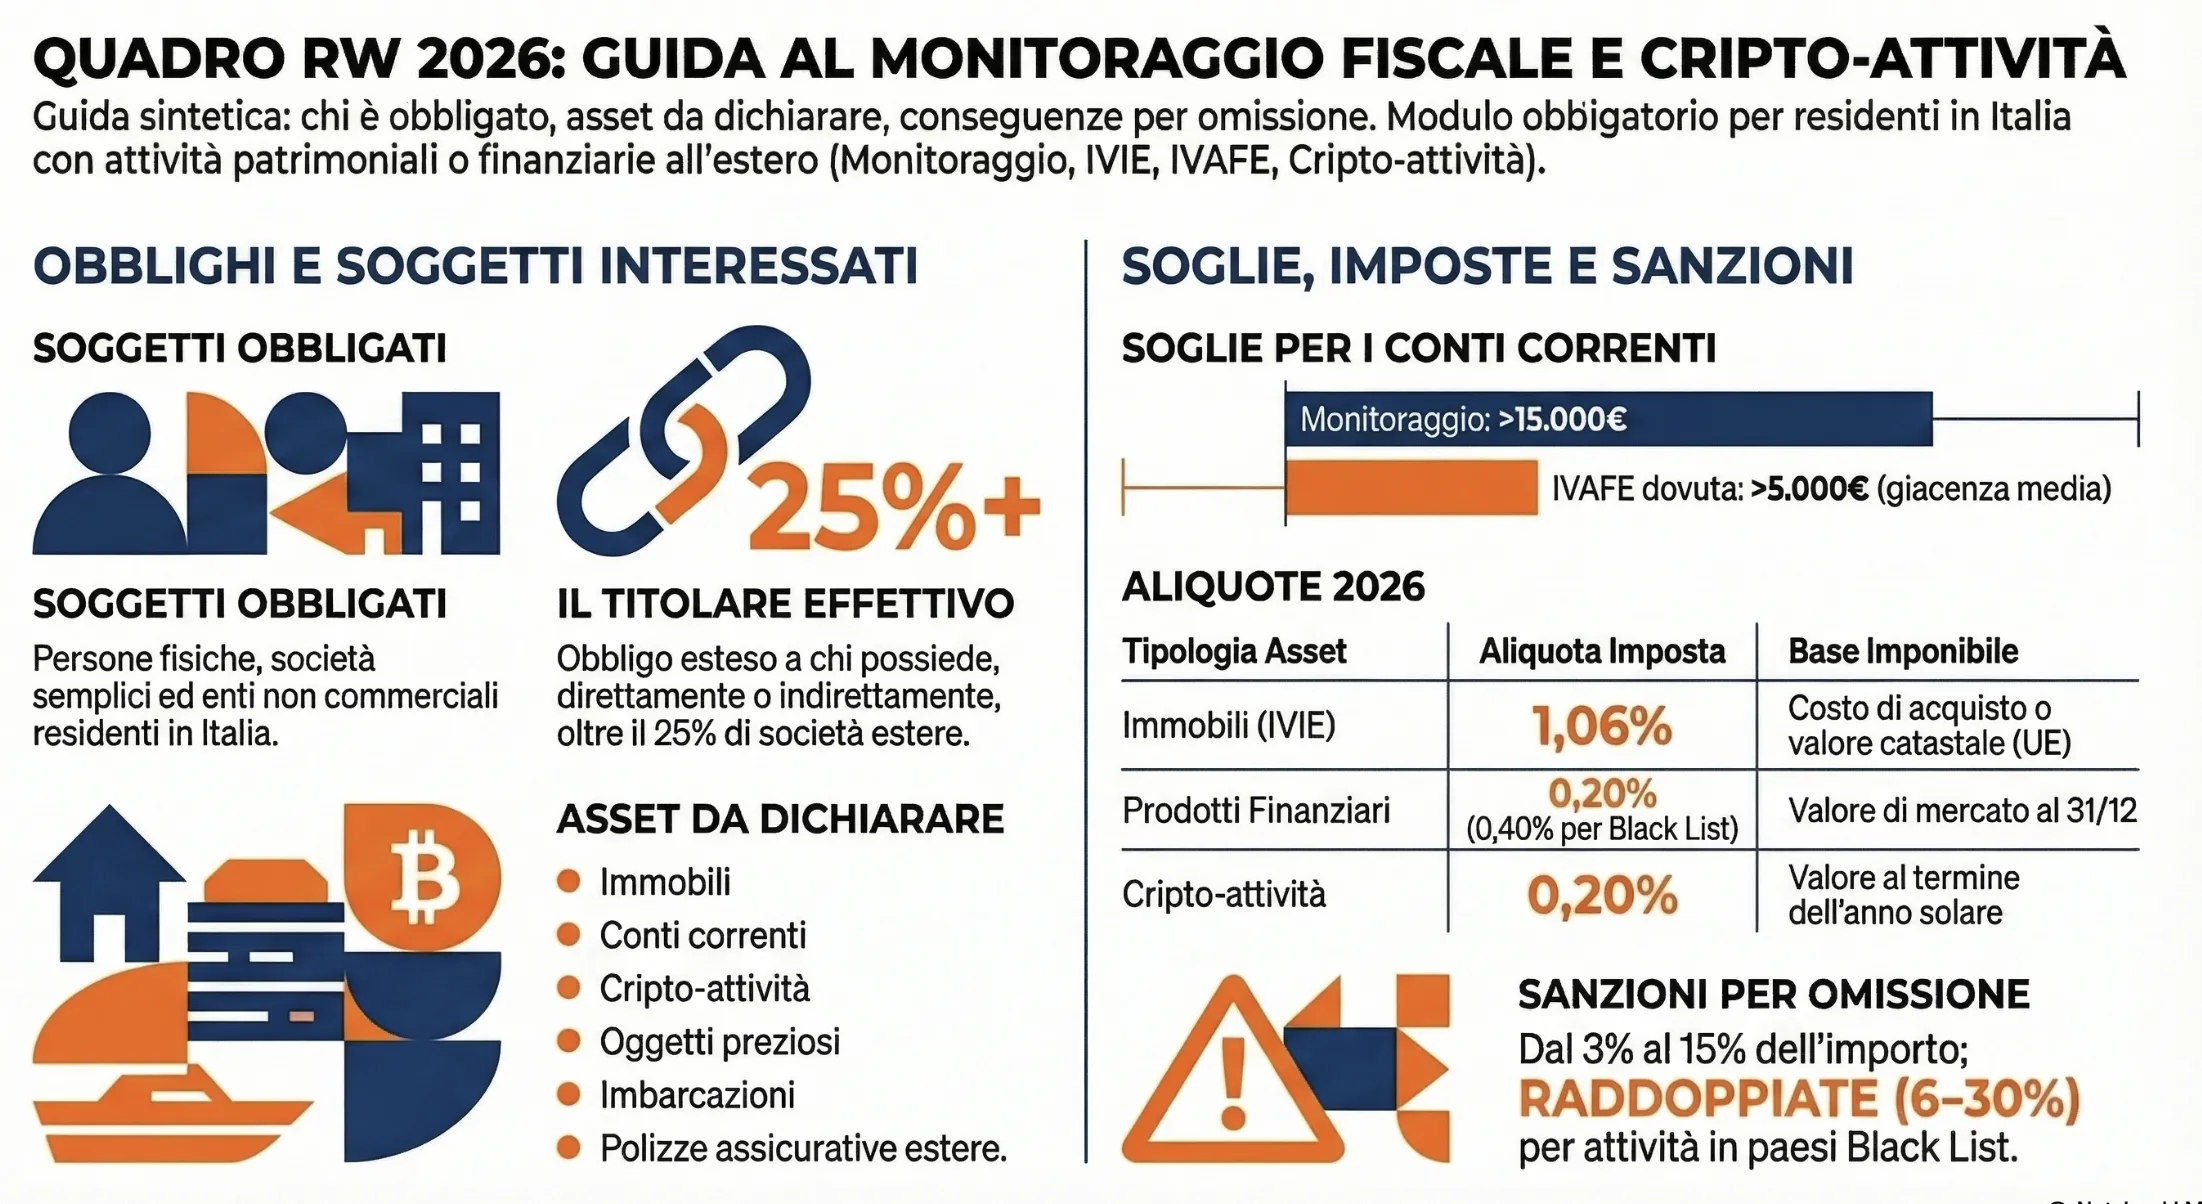
Chi deve compilare il Quadro RW
La compilazione del Quadro RW riguarda determinate categorie di soggetti fiscalmente residenti in Italia che detengono attività rilevanti ai sensi dell’art. 4 del D.L. n. 167/1990. Per individuare chi deve dichiarare occorre considerare sia la categoria del contribuente sia il rapporto con l’investimento: proprietà, altro diritto reale, disponibilità o titolarità effettiva. La residenza va riferita al periodo d’imposta interessato; i presupposti generali dell’obbligo sono approfonditi nella guida sul monitoraggio fiscale delle attività estere.
Persone fisiche, società semplici ed enti non commerciali
L’art. 4 del D.L. n. 167/1990 individua come soggetti obbligati le persone fisiche, gli enti non commerciali, le società semplici e i soggetti equiparati ai sensi dell’art. 5 TUIR. La circolare dell’Agenzia delle Entrate n. 38/E/2013 chiarisce che, per le persone fisiche, l’obbligo comprende anche le attività estere detenute nell’esercizio di un’impresa o di una professione: la loro presenza nelle scritture contabili non sostituisce il monitoraggio.
Il quadro deve quindi essere riferito al soggetto tenuto all’adempimento, utilizzando il modello dichiarativo pertinente: Redditi PF per le persone fisiche, Redditi SP per società semplici ed equiparate, Redditi ENC per gli enti non commerciali.
Proprietà, altri diritti e disponibilità dell’attività
L’obbligo può riguardare più soggetti in relazione alla stessa attività. In presenza di nuda proprietà e usufrutto su un immobile estero, entrambi i titolari sono interessati dal monitoraggio, secondo la circolare n. 45/E/2010 e la risposta a interpello n. 384/2019. Anche la disponibilità di un conto può assumere rilievo: occorre distinguere una delega che consente di disporre delle somme dalla mera operatività per conto dell’intestatario.
Per le attività detenute attraverso società o altre entità, va inoltre considerata la titolarità effettiva ai fini del Quadro RW. I criteri richiamati dall’art. 4 del D.L. n. 167/1990 richiedono un’analisi specifica: l’intestazione formale a un altro soggetto non esclude, da sola, l’obbligo dichiarativo.
Quali attività indicare e quando occorre un approfondimento specifico
Nel Quadro RW rientrano gli investimenti all’estero e le attività estere di natura finanziaria individuati dall’art. 4 del D.L. n. 167/1990, oltre alle cripto-attività espressamente contemplate dalla norma. La classificazione dell’attività determina quali dati raccogliere e quali criteri applicare. Prima di utilizzare una soglia di esonero o un valore riportato nei documenti, occorre quindi stabilire se si tratta di un conto, di un prodotto finanziario, di un immobile o di un’altra attività.
Attività finanziarie, immobili e altri beni patrimoniali
La circolare dell’Agenzia delle Entrate n. 38/E/2013 comprende tra le attività finanziarie conti e depositi, partecipazioni estere, obbligazioni, quote di fondi, contratti finanziari, polizze e forme di previdenza complementare estera soggette a monitoraggio. Gli investimenti patrimoniali comprendono invece immobili, preziosi, opere d’arte, imbarcazioni e altri beni detenuti all’estero.
L’assenza di proventi nell’anno non basta a escludere l’obbligo: può essere sufficiente la capacità dell’attività di produrre redditi imponibili in Italia. Restano da considerare gli esoneri previsti per ciascuna fattispecie.
| Categoria | Esempi | Dati da ricostruire | Approfondimento pertinente |
|---|---|---|---|
| Conti e depositi bancari esteri | Conti correnti e rapporti di deposito | Intestazione, disponibilità, periodo e consistenze del rapporto | Conto corrente estero nel Quadro RW |
| Titoli e prodotti finanziari | Azioni, obbligazioni e quote di fondi | Natura dello strumento, rendicontazioni, valori e periodo di detenzione | Deposito titoli estero, quando gli strumenti sono detenuti in un dossier |
| Partecipazioni ed entità estere | Quote societarie e interessenze in altre entità | Titolarità diretta o indiretta e individuazione dell’attività da dichiarare | Approccio look-through, quando applicabile |
| Immobili esteri | Fabbricati, terreni e diritti reali immobiliari | Diritto detenuto, quota, periodo e documenti per la valorizzazione | Criteri di valorizzazione e raccordo con l’IVIE |
| Altre attività patrimoniali estere | Opere d’arte, preziosi e imbarcazioni | Localizzazione, titolo di detenzione e documentazione del valore | Criteri previsti per le attività patrimoniali diverse dagli immobili |
Cripto-attività e rapporti con regole particolari
Dal 1° gennaio 2023, l’art. 4 del D.L. n. 167/1990, modificato dall’art. 1, comma 129, della L. n. 197/2022, prevede espressamente il monitoraggio delle cripto-attività. La circolare n. 30/E/2023, paragrafo 3.4, chiarisce che rilevano indipendentemente dalle modalità di conservazione e dalla detenzione in Italia o all’estero. Non è quindi corretto assimilarle automaticamente a un conto bancario estero.
Un’analisi distinta serve anche per le attività detenute tramite altre entità. Per i trust esteri e gli obblighi dei beneficiari, occorre individuare la posizione del soggetto residente e l’oggetto del monitoraggio secondo i chiarimenti della circolare n. 34/E/2022. Prima di attribuire un valore, bisogna stabilire se debba essere dichiarata una partecipazione, un diritto o un’attività sottostante.
Quali documenti e dati servono per compilare il quadro
Per compilare il Quadro RW occorre ricostruire titolarità, periodo di detenzione e valore delle attività attraverso documenti coerenti con la natura dell’investimento. Sono utili, secondo il caso, rendicontazioni dell’intermediario, contratti, atti di acquisto o successione e attestazioni relative ai diritti detenuti. Non si tratta di un elenco uniforme di allegati da trasmettere con la dichiarazione: ciascun documento serve a sostenere uno specifico dato. Il provvedimento dell’Agenzia delle Entrate del 18 dicembre 2013, n. 151663, e la circolare n. 38/E/2013 costituiscono i riferimenti per individuare i criteri di valorizzazione applicabili.
| Dato da ricostruire | Documento utile | Criterio da applicare | Errore da evitare |
|---|---|---|---|
| Titolo di detenzione | Contratto, atto di acquisto, documentazione successoria o delega | Individuare proprietà, altro diritto o disponibilità dell’attività | Considerare soltanto il nome dell’intestatario formale |
| Periodo di detenzione | Documenti di acquisto, cessione, apertura o chiusura del rapporto | Ricostruire le date rilevanti nel periodo d’imposta | Basarsi esclusivamente sulla situazione al 31 dicembre |
| Valori dell’attività | Rendicontazioni, quotazioni, atti di acquisto e documentazione richiesta dal criterio applicabile | Associare ciascun importo alla corretta data e al criterio di valorizzazione pertinente | Utilizzare automaticamente qualunque valore riportato nel report |
| Controvalore in euro | Documento con l’importo nella valuta originaria e cambio medio mensile pertinente | Collegare il cambio al criterio di valutazione e al momento rilevante | Applicare indistintamente il cambio di fine anno a tutte le attività |
| Proventi o assenza di redditi | Prospetti di interessi, dividendi, operazioni e attestazioni dell’intermediario | Distinguere il valore patrimoniale dagli eventuali redditi da dichiarare | Trattare il saldo del rapporto come reddito o presumere che RW esaurisca gli adempimenti |
| Dettaglio delle attività aggregate | Prospetto analitico delle singole attività e delle movimentazioni pertinenti | Conservare il dettaglio richiesto dalla modalità di compilazione utilizzata | Riportare un valore complessivo senza poter ricostruire le componenti |
La disponibilità di un rendiconto non elimina la necessità di comprenderne il contenuto: saldo, costo di acquisto, valore di mercato e reddito sono dati diversi. Quando si utilizzano le semplificazioni previste per i dossier titoli, la circolare n. 12/E/2016, paragrafo 14, richiede di predisporre e conservare il prospetto analitico necessario a ricostruire le attività. Per gli investimenti che non hanno prodotto redditi, la circolare n. 38/E/2013, paragrafo 1.3, indica inoltre l’opportunità di acquisire documenti o attestazioni che consentano di giustificare l’assenza di proventi dichiarati.
Tre situazioni che richiedono attenzione prima della compilazione
Alcune caratteristiche dell’investimento possono suggerire conclusioni dichiarative errate. I casi seguenti mostrano quali elementi distinguere prima di compilare il quadro.
L’investimento non ha prodotto proventi
Un contribuente detiene azioni estere che nell’anno non hanno distribuito dividendi e non sono state vendute. L’assenza di redditi realizzati non esclude il monitoraggio: secondo la circolare n. 38/E/2013, rileva anche la capacità potenziale dell’attività di produrre redditi imponibili in Italia.
La verifica riguarda quindi due aspetti separati: l’indicazione dell’investimento e l’eventuale presenza di redditi da dichiarare. La mancata percezione di dividendi, inoltre, non dimostra che l’attività sia strutturalmente infruttifera: la situazione deve essere qualificata in base alle caratteristiche dello strumento e alla documentazione disponibile.
Il report riporta un valore diverso da quello fiscalmente rilevante
Il gestore di un fondo estero non quotato comunica periodicamente il NAV, ossia il valore netto delle attività riferibile alle quote. Il contribuente potrebbe essere portato a trasferire quell’importo direttamente nella dichiarazione.
La consulenza giuridica dell’Agenzia delle Entrate n. 11 del 28 luglio 2025 chiarisce invece che, per gli OICR esaminati, non negoziati in mercati regolamentati e privi di valore nominale o di rimborso, rileva il costo di acquisto, non il NAV comunicato dal gestore. Il caso mostra perché un dato economicamente significativo non coincida necessariamente con il valore richiesto per RW. La conclusione va mantenuta entro le caratteristiche della fattispecie esaminata.
Esiste un esonero dal monitoraggio, ma resta un’imposta da liquidare
Un contribuente possiede un immobile estero già dichiarato, per il quale non sono intervenute variazioni nel periodo d’imposta. L’art. 4, comma 3, del D.L. n. 167/1990 prevede una specifica esclusione dall’obbligo di monitoraggio, ma mantiene fermo il versamento dell’IVIE.
Se l’imposta è dovuta, l’esonero informativo non elimina la compilazione necessaria alla sua liquidazione. Anche l’analisi di un’eventuale omissione deve rispettare questa distinzione: prima di individuare le conseguenze, occorre stabilire se sia stato violato un obbligo di monitoraggio, un adempimento relativo all’imposta o entrambi.
Come compilare il Quadro RW: i passaggi essenziali
La compilazione del Quadro RW segue una sequenza: identificare il rapporto con l’attività, descrivere l’investimento, determinarne periodo e valori, quindi completare gli eventuali dati fiscali collegati. Il riferimento operativo è costituito dalle istruzioni del modello relativo all’annualità da dichiarare. I criteri generali derivano dal provvedimento dell’Agenzia delle Entrate del 18 dicembre 2013, n. 151663, e dalla circolare n. 38/E/2013; le modalità applicative possono differire secondo la natura dell’attività.
Titolo di detenzione, attività, Stato e quota
La prima parte della compilazione serve a identificare correttamente ciò che viene dichiarato. Occorre:
- individuare il titolo di detenzione, distinguendo proprietà, usufrutto, nuda proprietà e altre posizioni rilevanti;
- considerare l’eventuale qualità di delegato o titolare effettivo;
- classificare il bene o il rapporto finanziario utilizzando il codice pertinente delle istruzioni;
- individuare lo Stato estero rilevante, quando richiesto;
- determinare la quota di possesso o la percentuale pertinente alla fattispecie.
Quota e valore dell’attività sono informazioni distinte: non bisogna presumere che l’importo da riportare coincida sempre con il valore già ridotto alla propria percentuale. Per le cripto-attività, inoltre, la circolare n. 30/E/2023, paragrafo 3.4, precisa che il codice dello Stato estero non è obbligatorio.
Periodo di detenzione e organizzazione dei righi
Il periodo da rappresentare dipende dalle date effettive di detenzione: l’attività può essere già posseduta all’inizio dell’anno oppure essere stata acquisita o dismessa durante il periodo d’imposta. Queste date servono a individuare i valori pertinenti e, quando necessario, a determinare la durata rilevante per le imposte patrimoniali.
Il numero dei righi non coincide automaticamente con quello delle operazioni effettuate. Per i dossier titoli, la circolare n. 12/E/2016, paragrafo 14, ammette una rappresentazione semplificata, ma distingue i nuovi apporti di capitale dalle variazioni interne del portafoglio. L’aggregazione richiede quindi i presupposti previsti per il rapporto, oltre alla conservazione del dettaglio necessario.
Il raccordo con il Quadro W del modello 730
Per le persone fisiche che utilizzano il modello 730, il Quadro W è la sede prevista per il monitoraggio degli investimenti e delle attività interessate e per le imposte patrimoniali collegate. Il Quadro RW appartiene invece al modello Redditi: la denominazione del quadro da utilizzare dipende quindi dal modello dichiarativo presentato.
Le istruzioni del Quadro W richiamano quelle del Quadro RW per i dati da inserire. Il raccordo non elimina la necessità di individuare gli eventuali redditi prodotti dall’investimento e la loro corretta collocazione nella dichiarazione. Le modalità specifiche sono approfondite nella guida al Quadro W del modello 730.
Come determinare i valori da indicare
Il valore da riportare nel Quadro RW dipende dalla natura dell’attività e dal criterio di valutazione applicabile. Il provvedimento dell’Agenzia delle Entrate del 18 dicembre 2013, n. 151663, e la circolare n. 38/E/2013 collegano la valorizzazione degli immobili ai criteri IVIE e quella delle attività finanziarie ai criteri IVAFE. Il collegamento riguarda la determinazione del valore: non dimostra, da solo, che l’imposta patrimoniale sia dovuta.
Valore iniziale, valore finale e fine della detenzione
Occorre individuare il valore all’inizio del periodo d’imposta, oppure al primo giorno di detenzione se l’attività è stata acquisita durante l’anno. Il valore finale si riferisce invece alla fine dell’anno o, se precedente, alla conclusione del periodo di detenzione, secondo i criteri della circolare n. 38/E/2013.
“Iniziale” e “finale” identificano il momento della valutazione, non impongono sempre di utilizzare il prezzo di mercato. Quando si applica il costo di acquisto, i valori possono coincidere; quando rileva una quotazione, possono variare. Per i conti correnti e gli altri rapporti con regole specifiche, occorre inoltre distinguere questi dati dalle consistenze richieste per le soglie e per l’imposta.
Criteri per immobili, attività finanziarie e altri beni
La scelta del criterio precede l’inserimento dell’importo. Un rendiconto può contenere costo, quotazione e altre valutazioni: va selezionato il dato coerente con le caratteristiche del bene e con le indicazioni applicabili. La circolare n. 38/E/2013 e le istruzioni del modello distinguono le principali categorie.
| Attività | Criterio generale | Momento rilevante | Eccezione o approfondimento |
|---|---|---|---|
| Immobili esteri | Criteri di valorizzazione previsti per l’IVIE, anche quando l’imposta non è dovuta | Inizio e fine del periodo rilevante, applicando il criterio pertinente | Il criterio dipende anche dal Paese e dalla modalità di acquisizione dell’immobile |
| Prodotti finanziari quotati | Valore di mercato; dato del rendiconto quando coerente con tale valore | Date di riferimento della detenzione da rappresentare | Il costo fiscale utilizzato per le plusvalenze non coincide necessariamente con il valore per RW |
| Prodotti finanziari non quotati | Valore nominale o, in mancanza, valore di rimborso, secondo le caratteristiche dello strumento | Periodo di detenzione rilevante | Per gli strumenti privi di questi valori occorre individuare il criterio residuale applicabile |
| Altri beni patrimoniali esteri | Costo di acquisto documentato oppure valore di mercato, secondo il criterio applicabile | Inizio e fine dell’anno o del periodo di detenzione | Non applicare automaticamente le regole previste per gli immobili |
Per gli immobili, la guida all’IVIE sugli immobili esteri approfondisce la scelta del valore in funzione del Paese e del titolo di acquisizione. Per i fondi privi di quotazione, valore nominale e valore di rimborso, il chiarimento della consulenza giuridica n. 11/2025 è trattato nell’approfondimento sulla valorizzazione degli OICR esteri non quotati.
Conversione in euro degli importi in valuta
Il cambio da utilizzare dipende dal criterio di valorizzazione. La risoluzione dell’Agenzia delle Entrate n. 77/E del 16 settembre 2016 distingue:
- Costo di acquisto: cambio medio del mese dell’acquisto, senza aggiornare annualmente il controvalore per la sola oscillazione valutaria.
- Valore di mercato: cambio medio del mese in cui viene determinato il valore, alla fine dell’anno o del periodo di detenzione.
Per il valore iniziale delle attività già possedute al 1° gennaio e valutate a valori correnti, la circolare n. 10/E/2014, paragrafo 13.4, richiama il cambio del dicembre precedente. Questa indicazione va coordinata con il criterio adottato: non sostituisce il cambio storico quando rileva il costo di acquisto.
Errori nel Quadro RW: quali conseguenze possono derivare
Un’attività estera omessa o indicata in modo inesatto può comportare conseguenze diverse. Occorre distinguere la violazione dell’obbligo di monitoraggio dagli eventuali errori nel versamento delle imposte o nella dichiarazione dei redditi.
Omissioni ed errori nel monitoraggio
L’omessa o infedele compilazione del Quadro RW è soggetta, ai sensi dell’art. 5, comma 2, del D.L. 167/1990, a una sanzione dal 3% al 15% dell’importo non dichiarato. Nei casi previsti dalla stessa norma per attività detenute in Stati o territori a fiscalità privilegiata, la sanzione va dal 6% al 30%. Se il quadro viene presentato entro 90 giorni dalla scadenza, è prevista la sanzione fissa di 258 euro.
Prima di valutare le conseguenze bisogna individuare l’attività interessata, l’anno della violazione e il dato errato o mancante. Per esempio, l’omissione di un rapporto bancario richiede anche di verificare le circostanze descritte nella guida al conto estero non dichiarato.
Imposte patrimoniali e redditi non dichiarati
L’errore nel Quadro RW non prova, da solo, che siano stati omessi redditi o imposte. La posizione va esaminata separatamente sotto tre profili: monitoraggio fiscale, eventuale IVIE o IVAFE dovuta e redditi prodotti dall’attività estera. Se risultano violazioni anche negli altri ambiti, possono aggiungersi le relative imposte, gli interessi e le sanzioni applicabili.
Per gli investimenti e le attività finanziarie detenuti in determinati Stati o territori a fiscalità privilegiata e non indicati nel Quadro RW, l’art. 12 del D.L. 78/2009 prevede inoltre una presunzione di redditi sottratti a tassazione, salva la prova contraria. Si tratta di una verifica specifica, che non va estesa automaticamente a ogni attività estera omessa.
Quando occorre ricostruire le annualità precedenti
Se un errore riguarda più periodi d’imposta, occorre ricostruire ciascun anno con i documenti disponibili: data di apertura o acquisizione, titolarità, consistenze e movimenti, redditi prodotti e imposte eventualmente dovute. L’emersione di un’attività tramite lo scambio automatico di informazioni CRS non dimostra, da sola, che la stessa attività fosse posseduta anche in tutti gli anni precedenti.
Una volta individuate le violazioni per ogni annualità, si può valutare come correggerle. Termini, adempimenti e calcolo delle somme da versare sono trattati nella guida al ravvedimento del Quadro RW.
Cosa controllare prima di presentare la dichiarazione
Prima dell’invio, un controllo incrociato tra documenti, Quadro RW e altri dati dichiarativi aiuta a individuare omissioni e incoerenze. Per ciascuna attività estera, verifica in particolare:
- Il soggetto e il periodo: chi deve indicare l’attività, a quale titolo e per quanto tempo è stata detenuta nell’anno.
- I valori: che importi iniziali e finali, criterio di valorizzazione e conversione in euro siano coerenti con i documenti utilizzati.
- Le variazioni: che aperture, acquisti, cessioni, chiusure e cambiamenti nella titolarità siano stati considerati nell’anno corretto.
- Gli altri obblighi: che l’eventuale IVIE o IVAFE e i redditi prodotti dall’attività siano stati esaminati separatamente dal monitoraggio fiscale.
- Le prove disponibili: che estratti conto, rendiconti, atti e prospetti consentano di ricostruire i dati riportati in dichiarazione.
Se manca un dato decisivo o i documenti forniscono valori discordanti, la posizione va ricostruita prima di completare il quadro: una stima non documentata può trasferire l’incertezza nella dichiarazione.
Per approfondire:
- Non c’è sottrazione fraudolenta senza evasione IRPEF.
- Sanzioni quadro RW: focus su giorni e quota di possesso.
- Termini di accertamento per imposte sui redditi e iva.
- Trasferimento di denaro all’estero: guida.
- Anno di espatrio: quando cessano RW, IVIE e IVAFE.
Consulenza fiscale online
Attività estere e Quadro RW: chiarisci la tua posizione
Se titolarità, valori o annualità da dichiarare sono incerti, un errore può incidere sul monitoraggio fiscale e sulle imposte dovute. Una consulenza può aiutarti a inquadrare gli obblighi e individuare i dati da ricostruire.
Richiedi una consulenza →Domande frequenti
Un’attività estera venduta prima del 31 dicembre va indicata nel Quadro RW?
La vendita prima del 31 dicembre non esclude, da sola, l’indicazione nel Quadro RW. Se l’attività era soggetta a monitoraggio durante l’anno, occorre considerare il periodo in cui è stata detenuta e il valore alla fine della detenzione, secondo i criteri applicabili a quella categoria di beni.
Un’attività estera che non ha prodotto redditi va dichiarata?
L’assenza di redditi non elimina automaticamente l’obbligo di monitoraggio nel Quadro RW. L’indicazione dell’attività e la dichiarazione dei suoi eventuali proventi rispondono a verifiche distinte. Per le attività finanziarie infruttifere è utile conservare documenti che attestino la mancata produzione di redditi.
Posso compilare il Quadro RW se il rendiconto estero è incompleto?
Un rendiconto incompleto può non fornire i dati necessari per determinare valori, periodo di detenzione e redditi. Prima di compilare il Quadro RW occorre ricostruire le informazioni mancanti con estratti, attestazioni e documenti delle operazioni, distinguendo i dati accertati da quelli ancora incerti.
Chi presenta il modello 730 deve compilare anche il Quadro RW?
Nel modello 730 gli investimenti e le attività estere soggetti a monitoraggio, nonché i dati necessari per le relative imposte patrimoniali, trovano spazio nel Quadro W. Il Quadro RW appartiene invece al modello Redditi. La scelta del modello dichiarativo va coordinata con gli altri redditi e obblighi del contribuente.
Fonti e riferimenti
- D.L. 28 giugno 1990, n. 167, artt. 4, 5 e 6: obbligo di monitoraggio fiscale, sanzioni e presunzione di fruttuosità.
- D.L. 6 dicembre 2011, n. 201, art. 19: disciplina dell’IVIE e dell’IVAFE.
- D.L. 1° luglio 2009, n. 78, art. 12: presunzione relativa agli investimenti e alle attività finanziarie non dichiarati detenuti in determinati Stati o territori a fiscalità privilegiata.
- Provvedimento dell’Agenzia delle Entrate 18 dicembre 2013, n. 151663: modalità attuative del monitoraggio fiscale e criteri di valorizzazione delle attività estere.
- Circolare dell’Agenzia delle Entrate 23 dicembre 2013, n. 38/E: chiarimenti sugli adempimenti dei contribuenti in materia di monitoraggio fiscale.
- Circolare dell’Agenzia delle Entrate 13 settembre 2010, n. 45/E: chiarimenti sui soggetti tenuti al monitoraggio e sui diritti relativi alle attività estere.
- Circolare dell’Agenzia delle Entrate 20 ottobre 2022, n. 34/E, paragrafo 5: chiarimenti sul titolare effettivo ai fini del monitoraggio fiscale.
- Risoluzione dell’Agenzia delle Entrate 16 settembre 2016, n. 77/E: indicazione nel Quadro RW del costo di acquisto di un immobile estero espresso in valuta.
- Risposta dell’Agenzia delle Entrate a consulenza giuridica 28 luglio 2025, n. 11: valorizzazione delle quote di OICR esteri non negoziate in mercati regolamentati.
- Agenzia delle Entrate, istruzioni Redditi Persone fisiche 2026, Quadro RW: dati e criteri di compilazione del quadro nel modello Redditi.
- Agenzia delle Entrate, istruzioni 730/2026, Quadro W: indicazione delle attività estere nel modello 730.
