
Come si tassa in Italia la pensione tedesca di sicurezza sociale: quota esente, certificato di Neubrandenburg e dichiarazione. Aggiornato.
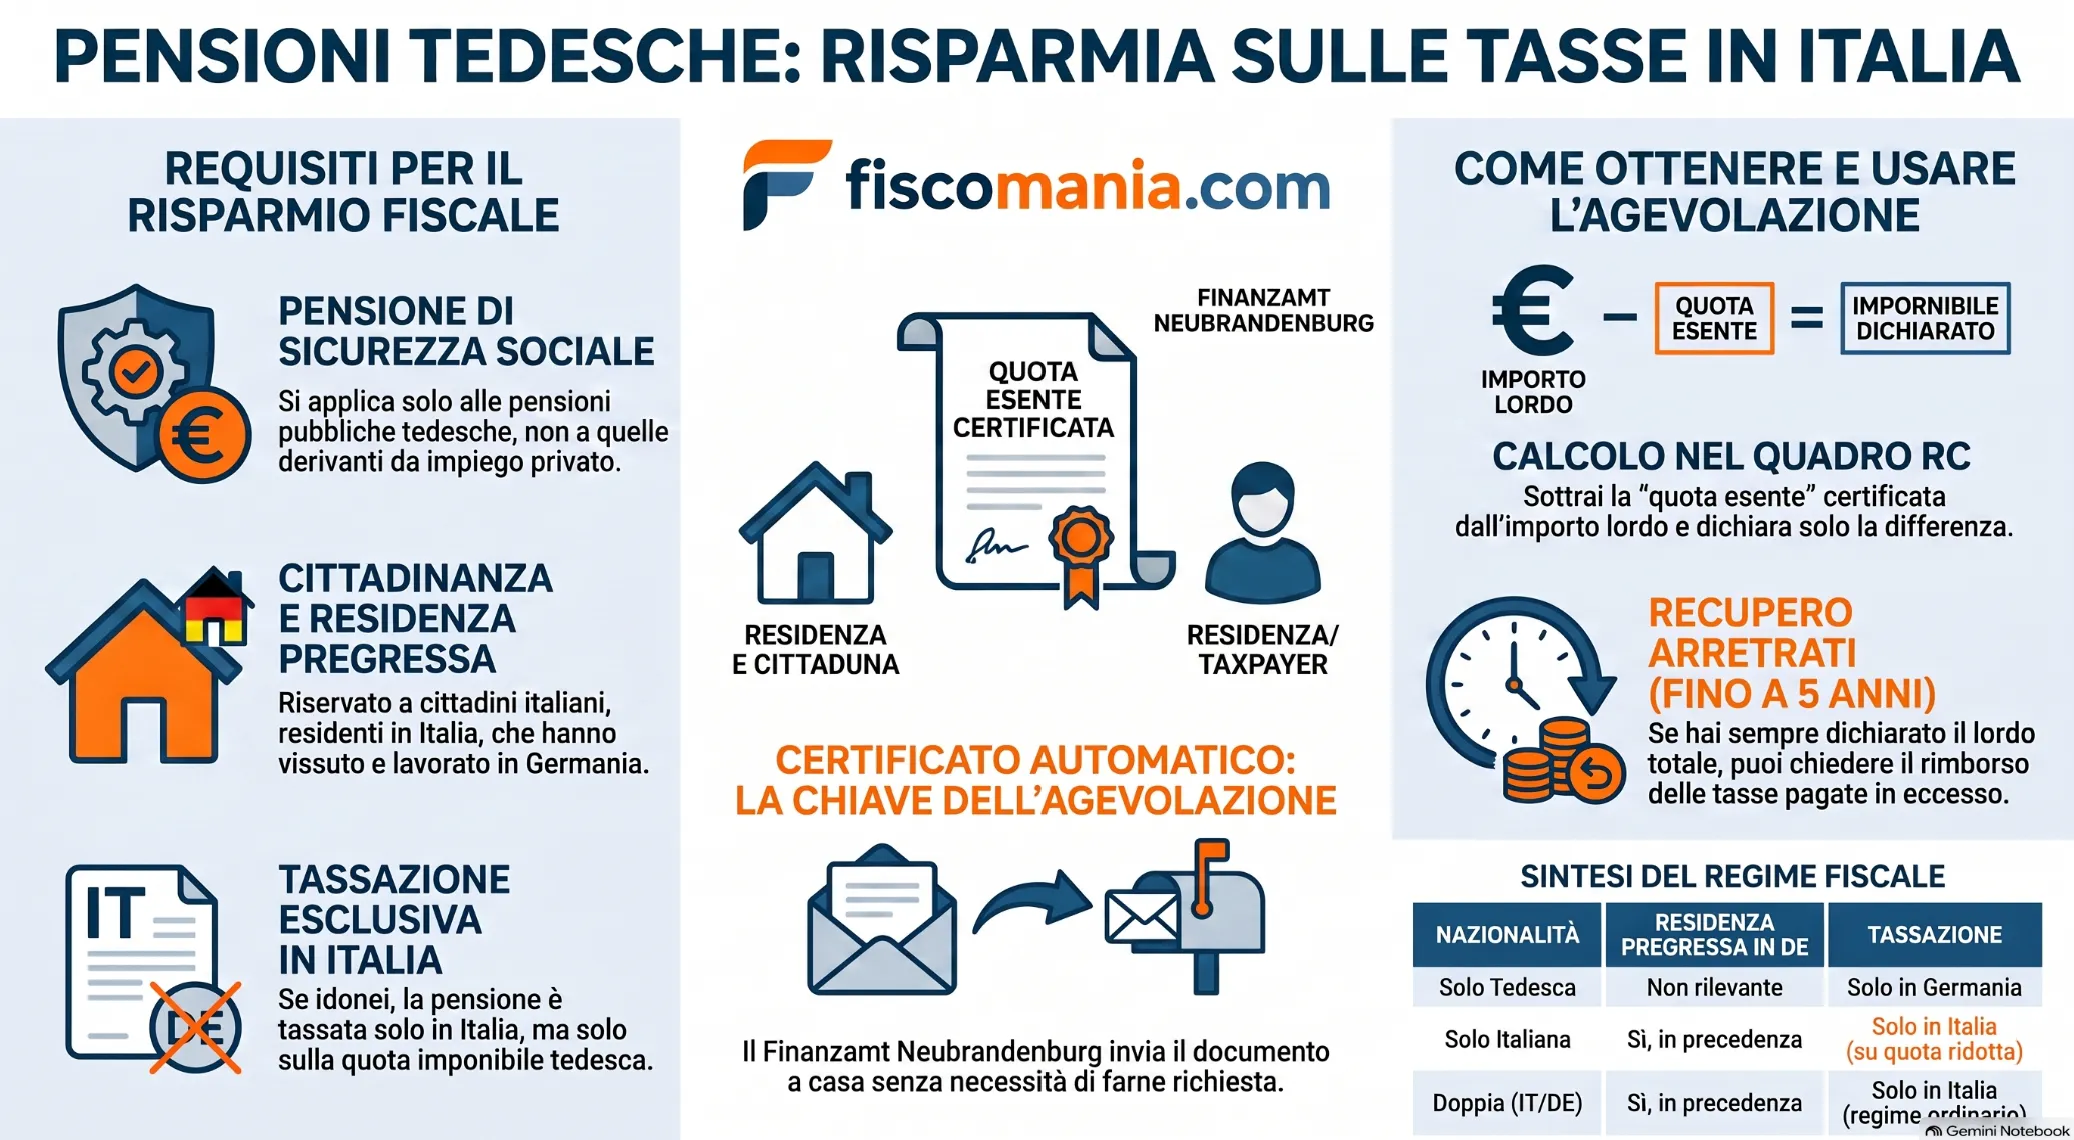
Il pensionato con cittadinanza italiana, residente in Italia e già residente in Germania, è tassato in Italia solo sulla quota della pensione tedesca di sicurezza sociale che sarebbe imponibile in Germania. La quota esente si dimostra con il certificato dell’ufficio di Neubrandenburg.
Il paragrafo 14, lettera e), del Protocollo alla Convenzione Italia-Germania (L. 459/1992) limita l’imposta italiana all’ammontare che sarebbe imponibile secondo la legislazione tedesca. Il beneficio presuppone tre condizioni: cittadinanza italiana, residenza in Italia e precedente residenza fiscale in Germania. L’accordo amichevole del 15 e 17 novembre 2025, efficace dal 1° gennaio 2025, prevede che l’ufficio di Neubrandenburg rilasci un certificato con la quota esente. La Risposta a interpello n. 164 del 24 agosto 2026 e la risposta del Governo all’interrogazione n. 5-05941 del 4 novembre 2026 ne traggono la stessa conseguenza: la quota certificata come esente non è soggetta alla potestà impositiva italiana. Gli uffici di controllo possono però verificare la residenza in Germania prima del rimpatrio.
Negli ultimi anni abbiamo assistito diversi pensionati rientrati dalla Germania che hanno incontrato difficoltà nel dichiarare correttamente la pensione tedesca in Italia. In alcuni casi la pensione è stata tassata integralmente perché non era stata applicata la quota esente prevista dalla normativa tedesca; in altri sono stati richiesti chiarimenti sulla natura della pensione o sulla precedente residenza fiscale in Germania. Proprio la presenza di interpretazioni non sempre uniformi tra contribuenti, intermediari e uffici fiscali ha portato ai recenti chiarimenti dell’Agenzia delle Entrate e del Governo richiamati in questo articolo.
Pensioni private e pensioni di sicurezza sociale: la distinzione che determina la tassazione
La regola generale dell’articolo 18 della Convenzione Italia-Germania assegna l’imposizione delle pensioni allo Stato di residenza. Per le pensioni di sicurezza sociale, però, l’articolo 19, paragrafo 4, introduce un’eccezione e fa dipendere l’esito dalla cittadinanza del beneficiario.
Un residente in Italia è assoggettato a imposizione sul complesso dei redditi posseduti, ovunque prodotti, come ricorda la Risposta a interpello n. 164/2026. È la Convenzione (L. 459/1992) a stabilire se e in che misura l’Italia può tassare la pensione tedesca. L’articolo 18 prevede, come regola generale, la tassazione esclusiva nello Stato di residenza per le pensioni corrisposte a fronte di un’attività di lavoro dipendente nel settore privato. L’articolo 19, ai paragrafi 2 e 4, contiene le eccezioni a questa regola.
Il paragrafo 4 riguarda le pensioni di sicurezza sociale, cioè quelle pagate in base alla legislazione previdenziale di uno Stato contraente da parte dello Stato stesso, di un Land, di una sua suddivisione o di un ente di diritto pubblico. Per queste prestazioni il criterio non è la residenza ma la cittadinanza. Se il beneficiario ha la sola nazionalità tedesca, la pensione è imponibile esclusivamente in Germania, anche se risiede in Italia: lo richiama la risposta all’interrogazione n. 5-03917 del 28 maggio 2025. Se è residente in Italia con cittadinanza italiana, si applica invece l’imposizione esclusiva nello Stato di residenza, come ha ribadito il Governo con la risposta all’interrogazione n. 5-05941 del 4 novembre 2026.
Il primo controllo riguarda quindi la natura della pensione: se è erogata in base alla legislazione tedesca sulla sicurezza sociale, prevale il paragrafo 4 e l’articolo 18 non decide l’esito. Per il cittadino italiano già residente in Germania interviene inoltre il Protocollo, che riduce la base imponibile italiana.
Cittadinanza e residenza: dove si tassa la pensione di sicurezza sociale
Per il beneficiario residente in Italia l’esito dipende da due elementi: la cittadinanza e l’eventuale residenza fiscale in Germania prima del trasferimento. La riduzione della base imponibile spetta soltanto a chi ha la cittadinanza italiana ed è stato in precedenza residente in Germania.
La condizione della precedente residenza deriva dal Protocollo, che limita l’imposta italiana se il beneficiario «era residente» nella Repubblica federale di Germania. Chi non è mai stato residente in Germania resta quindi fuori dalla disposizione ed è tassato in Italia sull’intero importo.
Il caso della doppia cittadinanza richiede più attenzione. L’eccezione a favore della Germania riguarda chi ha la sola nazionalità tedesca; chi possiede anche quella italiana non rientra in questo presupposto. Il paragrafo 14, lettera e), del Protocollo si riferisce a chi è residente nell’altro Stato e ne possiede la nazionalità, senza richiedere che sia l’unica, e l’accordo amichevole richiama la cittadinanza italiana negli stessi termini.
Secondo la lettera dei testi, il doppio cittadino già residente in Germania non sembra quindi escluso dalla riduzione. La risposta n. 5-05941 non tratta espressamente questo caso: prima di dichiarare conviene verificare la posizione con l’ufficio competente.
La tabella riepiloga l’esito per il beneficiario residente in Italia, secondo le combinazioni di cittadinanza e residenza pregressa.
| Cittadinanza | Residenza pregressa in Germania | Esito | Riferimento |
|---|---|---|---|
| Solo tedesca | Non rilevante | Imposizione esclusiva in Germania | Convenzione, art. 19, par. 4 |
| Solo italiana | Sì | Imposizione in Italia, solo sulla quota che sarebbe imponibile secondo la legge tedesca | Protocollo, par. 14, lett. e) |
| Solo italiana | No | Imposizione in Italia sull’intero importo, senza la riduzione del Protocollo | Convenzione, art. 19, par. 4 |
| Italiana e tedesca | Sì | Imposizione in Italia; la riduzione non è esclusa dalla lettera dei testi, da verificare con l’ufficio | Convenzione, art. 19, par. 4; Protocollo, par. 14, lett. e) |
| Italiana e tedesca | No | Imposizione in Italia sull’intero importo, senza la riduzione del Protocollo | Convenzione, art. 19, par. 4 |
Il meccanismo del Protocollo: base imponibile fittizia e quota esente
Il Protocollo non esonera la pensione dall’imposta italiana e non attribuisce un credito per imposte estere: riduce la base imponibile italiana all’ammontare che sarebbe imponibile in Germania. La parte eccedente resta fuori dall’imposizione italiana.
Il paragrafo 14, lettera e), prevede che l’imposta italiana «è prelevata soltanto» sull’ammontare imponibile secondo la legislazione tedesca. L’accordo amichevole del 15 e 17 novembre 2025 precisa che l’ammontare rilevante è quello imponibile ai sensi del § 22 della legge tedesca sull’imposta sul reddito (EStG). Il calcolo richiede due passaggi: si individua la parte della pensione che sarebbe tassata in Germania, la cosiddetta base imponibile fittizia, e l’imposta italiana si applica soltanto su quella.
La parte che la Germania considererebbe esente non entra nel reddito da pensione rilevante in Italia. Lo conferma la Risposta a interpello n. 164/2026, relativa a un cittadino italiano residente in Italia, titolare di una pensione tedesca maturata con contributi versati in un precedente lavoro dipendente in Germania, per il quale l’ufficio di Neubrandenburg aveva certificato la quota esente. L’Agenzia ha concluso che quella quota non concorre al reddito da pensione imponibile in Italia, a condizione che il contribuente sia stato fiscalmente residente in Germania prima del trasferimento.
Esempio con importi puramente indicativi. Una pensione lorda annua di 14.400 euro percepita nel 2025, con quota esente certificata di 3.600 euro, comporta un importo rilevante in Italia di 10.800 euro: l’imposta italiana si calcola su questo importo e non sui 14.400 euro.
Il certificato del Finanzamt Neubrandenburg: cos’è e come funziona
Il certificato è il documento previsto dall’accordo amichevole per attestare la quota di pensione esente secondo la legge tedesca. Lo rilascia l’ufficio di Neubrandenburg e il contribuente lo presenta alle autorità fiscali italiane.
Secondo l’accordo, la certificazione è «a valenza unica» («one time certificate») ed è destinata ai pensionati residenti in Italia con cittadinanza italiana. Indica la quota della pensione di sicurezza sociale esente in base alla legislazione tedesca. Il modello è allegato all’accordo e riporta che la certificazione «può essere presentata alle autorità fiscali italiane».
Per il Governo (risposta n. 5-05941 del 4 novembre 2026) il certificato, debitamente esibito dal contribuente, aiuta le autorità italiane a determinare correttamente l’imposta effettivamente prelevabile. Può essere presentato agli uffici dell’Amministrazione finanziaria competenti in materia di controllo.
Il certificato attesta soltanto la quota esente secondo la legge tedesca e non dimostra gli altri requisiti. Gli uffici di controllo possono verificare la residenza fiscale in Germania prima del rimpatrio, e la Risposta n. 164/2026 lascia fermo il loro potere di verifica sui presupposti soggettivi.
La risposta n. 5-05941 non indica se un unico certificato copra più annualità: il punto va verificato sul documento rilasciato.
Come si usa il certificato in dichiarazione
Il certificato serve a determinare l’importo da indicare in dichiarazione. La pensione tedesca va riportata nel quadro RC del Modello Redditi Persone Fisiche, tra i redditi assimilati a quelli di lavoro dipendente (art. 49 del TUIR, nella numerazione applicabile ai periodi d’imposta fino al 2026; dal 1° gennaio 2027 entra in vigore il nuovo testo unico di cui al D.Lgs. 117/2026). L’importo da indicare è la pensione lorda dell’anno ridotta della quota esente certificata per quell’anno d’imposta, come nell’esempio indicato sopra.
Il percorso decisionale: quale regime si applica al mio caso
Il regime applicabile dipende dalla natura della pensione e, per quelle di sicurezza sociale, da cittadinanza e residenza pregressa in Germania; il certificato determina poi l’importo da dichiarare. Quattro domande, da porre in quest’ordine, guidano la verifica.
1. La pensione è erogata in base alla legislazione tedesca sulla sicurezza sociale?
→ Sì: prevale l’articolo 19, paragrafo 4. Prosegui al punto 2.
→ No, e deriva da un’attività di lavoro dipendente nel settore privato: si applica l’articolo 18, con imposizione esclusiva nello Stato di residenza, quindi in Italia. Il percorso si ferma qui.
→ No, e deriva da un impiego pubblico: si applica l’articolo 19, paragrafo 2, con criteri di collegamento propri che questa pagina non approfondisce.
2. Quale cittadinanza possiedi?
→ Solo tedesca: imposizione esclusiva in Germania. Il percorso si ferma qui.
→ Italiana: prosegui al punto 3. Se possiedi anche la cittadinanza tedesca, valgono le cautele indicate per la doppia cittadinanza.
3. Eri fiscalmente residente in Germania prima del trasferimento in Italia?
→ Sì: si applica il paragrafo 14, lettera e), del Protocollo. Prosegui al punto 4.
→ No: il Protocollo non si applica e la pensione è tassata in Italia sull’intero importo.
4. Hai il certificato di Neubrandenburg?
→ Sì: dichiara la pensione lorda dell’anno ridotta della quota esente certificata per quell’anno d’imposta.
→ No: considera le indicazioni sul certificato mancante e sui controlli degli uffici.
Le criticità operative più frequenti nella tassazione delle pensioni tedesche
Tre punti richiedono attenzione particolare: la qualificazione della pensione, la prova della residenza pregressa in Germania e l’ambito del certificato, che riguarda soltanto la pensione di sicurezza sociale.
Qualificazione errata della pensione
L’errore più frequente è considerare privata una pensione che è di sicurezza sociale. La pensione legale tedesca, anche se maturata con un lavoro dipendente nel settore privato, rientra tra le pensioni di sicurezza sociale e segue l’art. 19, paragrafo 4, della Convenzione, che prevale sull’art. 18. Una pensione aziendale o integrativa segue invece l’art. 18 ed è tassata in Italia, Stato di residenza.
Il certificato di Neubrandenburg e la riduzione della base imponibile riguardano solo la prima categoria. Prima di compilare la dichiarazione conviene quindi verificare la natura di ogni trattamento percepito.
Residenza pregressa in Germania non provata
La riduzione presuppone che il beneficiario sia stato residente in Germania, e gli uffici di controllo possono verificarlo. Il certificato non basta da solo a chiudere la questione.
Conservate quindi, insieme al certificato, la documentazione che dimostra la residenza tedesca precedente al trasferimento in Italia. Se il periodo di residenza è lontano nel tempo, conviene raccogliere questi documenti prima della dichiarazione e non in risposta a una richiesta dell’ufficio.
Più pensioni tedesche
Chi percepisce più trattamenti tedeschi deve distinguerli uno per uno. Il certificato riguarda la pensione di sicurezza sociale. Le eventuali pensioni private seguono l’art. 18 e non beneficiano della riduzione.
La risposta n. 5-05941 non chiarisce come si raccordino più certificati riferiti a più pensioni di sicurezza sociale. In questo caso è prudente confrontarsi con l’ufficio competente prima di presentare la dichiarazione.
Certificato mancante o ufficio che tassa l’intero importo
Due situazioni ricorrono nella pratica: il contribuente non ha ancora il certificato, oppure l’ufficio ha tassato l’intero importo della pensione senza applicare la riduzione.
Il certificato non è ancora disponibile
L’accordo amichevole prevede che il certificato sia rilasciato dal Finanzamt Neubrandenburg e che il contribuente lo presenti alle autorità fiscali italiane. Senza certificato manca la prova prevista dall’accordo per la riduzione della base imponibile.
Secondo l’interrogazione 5-05941, alcuni uffici avrebbero incontrato difficoltà nell’applicare il meccanismo e avrebbero tassato la pensione per intero. Nella risposta del 4 novembre 2026 il Governo ha chiarito tre punti:
- il certificato può essere presentato anche agli uffici di controllo;
- gli uffici possono verificare la residenza pregressa in Germania;
- l’Agenzia delle Entrate vigila sugli uffici territoriali perché applichino l’accordo in modo uniforme.
Se l’ufficio ha tassato l’intero importo pur in presenza del certificato, la questione deve essere quindi sollevata con riferimento a queste indicazioni.
La revisione della Convenzione
La stessa risposta segnala una trattativa avanzata con la Germania per rivedere la Convenzione. Finché non c’è un testo in vigore, resta applicabile il meccanismo del Protocollo con l’accordo amichevole descritto in questo articolo.
Perché questa disciplina genera così tanta confusione?
La tassazione delle pensioni tedesche presenta una particolarità rara nelle convenzioni contro le doppie imposizioni: il reddito non viene tassato integralmente nello Stato di residenza né integralmente nello Stato della fonte, ma soltanto nella misura in cui sarebbe imponibile secondo la normativa fiscale tedesca.
Per molti anni questa regola è rimasta poco conosciuta sia tra i contribuenti sia tra gli operatori che si occupano della predisposizione delle dichiarazioni fiscali. Da qui sono nati errori dichiarativi, richieste di chiarimenti e situazioni nelle quali la pensione è stata assoggettata a tassazione in Italia senza considerare il meccanismo previsto dal Protocollo alla Convenzione.
L’accordo amichevole sottoscritto nel novembre 2025, la risposta dell’Agenzia delle Entrate n. 164/2026 e la successiva risposta all’interrogazione parlamentare n. 5-05941 hanno contribuito a chiarire il funzionamento della disciplina, ma restano numerosi aspetti operativi che richiedono particolare attenzione nella gestione del singolo caso.
Pensione tedesca dichiarata per intero o certificato non ancora disponibile?
Il trattamento dipende dalla natura della pensione, dalla cittadinanza e dalla residenza pregressa in Germania. Una valutazione individuale permette di impostare correttamente la dichiarazione e di rispondere a un eventuale rilievo dell’ufficio.
Richiedi una valutazione del tuo caso →Domande frequenti
Perché la pensione tedesca è tassata in Italia?
Perché il pensionato è residente in Italia. Per le pensioni private l’art. 18 della Convenzione attribuisce l’imposizione allo Stato di residenza; per quelle di sicurezza sociale (art. 19, par. 4) l’imposizione spetta all’Italia se il pensionato è cittadino italiano residente in Italia, con riduzione della base imponibile.
Qual è la differenza tra pensione privata e pensione di sicurezza sociale?
La pensione legale tedesca, anche se maturata con lavoro dipendente privato, è di sicurezza sociale e segue l’art. 19, par. 4. Le pensioni aziendali o integrative seguono invece l’art. 18 e sono tassate in Italia. Certificato e riduzione riguardano solo la prima categoria.
A cosa serve il certificato del Finanzamt Neubrandenburg e dove si trova il modello?
Serve a ottenere la riduzione della base imponibile ed è rilasciato dal Finanzamt Neubrandenburg. Il modello è allegato all’accordo amichevole del novembre 2025 e riporta che il certificato può essere presentato alle autorità fiscali italiane. Senza di esso la riduzione non è documentata.
Dove si dichiara la pensione tedesca?
Nel quadro RC del Modello Redditi Persone fisiche, indicando la pensione lorda dell’anno ridotta della quota esente certificata per quell’anno d’imposta. La riduzione presuppone cittadinanza italiana, residenza in Italia e precedente residenza in Germania.
Chi ha la doppia cittadinanza, italiana e tedesca, può avere la riduzione?
Secondo la lettera dei testi, chi ha anche la cittadinanza italiana e risiedeva in Germania non sembra escluso dalla riduzione: Protocollo e accordo non richiedono che la cittadinanza italiana sia esclusiva. La risposta 5-05941 non affronta il punto, quindi conviene verificarlo con l’ufficio.
Cosa fare se manca il certificato o l’ufficio tassa l’intero importo?
Senza certificato manca la prova prevista dall’accordo: va chiarito il percorso prima della dichiarazione. Se l’ufficio tassa l’intero importo, secondo la risposta 5-05941 il certificato può essere presentato anche agli uffici di controllo, che possono verificare la residenza pregressa in Germania.
Fonti e riferimenti
- Convenzione tra Italia e Germania per evitare le doppie imposizioni in materia di imposte sul reddito e sul patrimonio, resa esecutiva con L. 459/1992: art. 18, art. 19 (paragrafi 2 e 4) e Protocollo, punto 14, lett. e).
- Accordo amichevole tra le autorità competenti di Italia e Germania, sottoscritto il 15 e 17 novembre 2025, con efficacia dal 1° gennaio 2025: paragrafo 1 (§ 22 EStG), paragrafo 2 (certificato del Finanzamt Neubrandenburg e modello allegato) e paragrafo 5 (efficacia).
- Agenzia delle Entrate, risposta a interpello n. 164 del 24 agosto 2026.
- Interrogazione parlamentare n. 5-05941, risposta del Governo del 4 novembre 2026.
- Interrogazione parlamentare n. 5-03917, risposta del 28 maggio 2025.
- D.P.R. 917/1986 (TUIR): art. 49. Dal 1° gennaio 2027: D.Lgs. 117/2026 (nuovo testo unico delle imposte sui redditi).
