
Falsa partita IVA: quando monocommittenza, organizzazione del lavoro e rapporto con l’ex datore possono indicare lavoro subordinato.
Avere un solo cliente o lavorare per il precedente datore non rende automaticamente “falsa” una partita IVA. La qualificazione dipende dalle modalità concrete del rapporto, dall’autonomia effettiva e dal livello di organizzazione o direzione esercitato dal committente.
Una partita IVA non è “falsa” perché ha un solo committente, ma quando il rapporto formalmente autonomo presenta, nei fatti, caratteristiche incompatibili con una reale autonomia. Il confronto deve essere svolto distinguendo il lavoro autonomo dell’art. 2222 c.c., le collaborazioni etero-organizzate disciplinate dall’art. 2 del D.Lgs. 81/2015 e il lavoro subordinato dell’art. 2094 c.c. Monocommittenza, continuità della prestazione, inserimento nell’organizzazione, direttive e modalità di esecuzione sono elementi da valutare nel loro insieme. La stessa analisi diventa particolarmente delicata quando un lavoratore rientra in Italia e continua a operare con partita IVA per il precedente datore o gruppo estero.
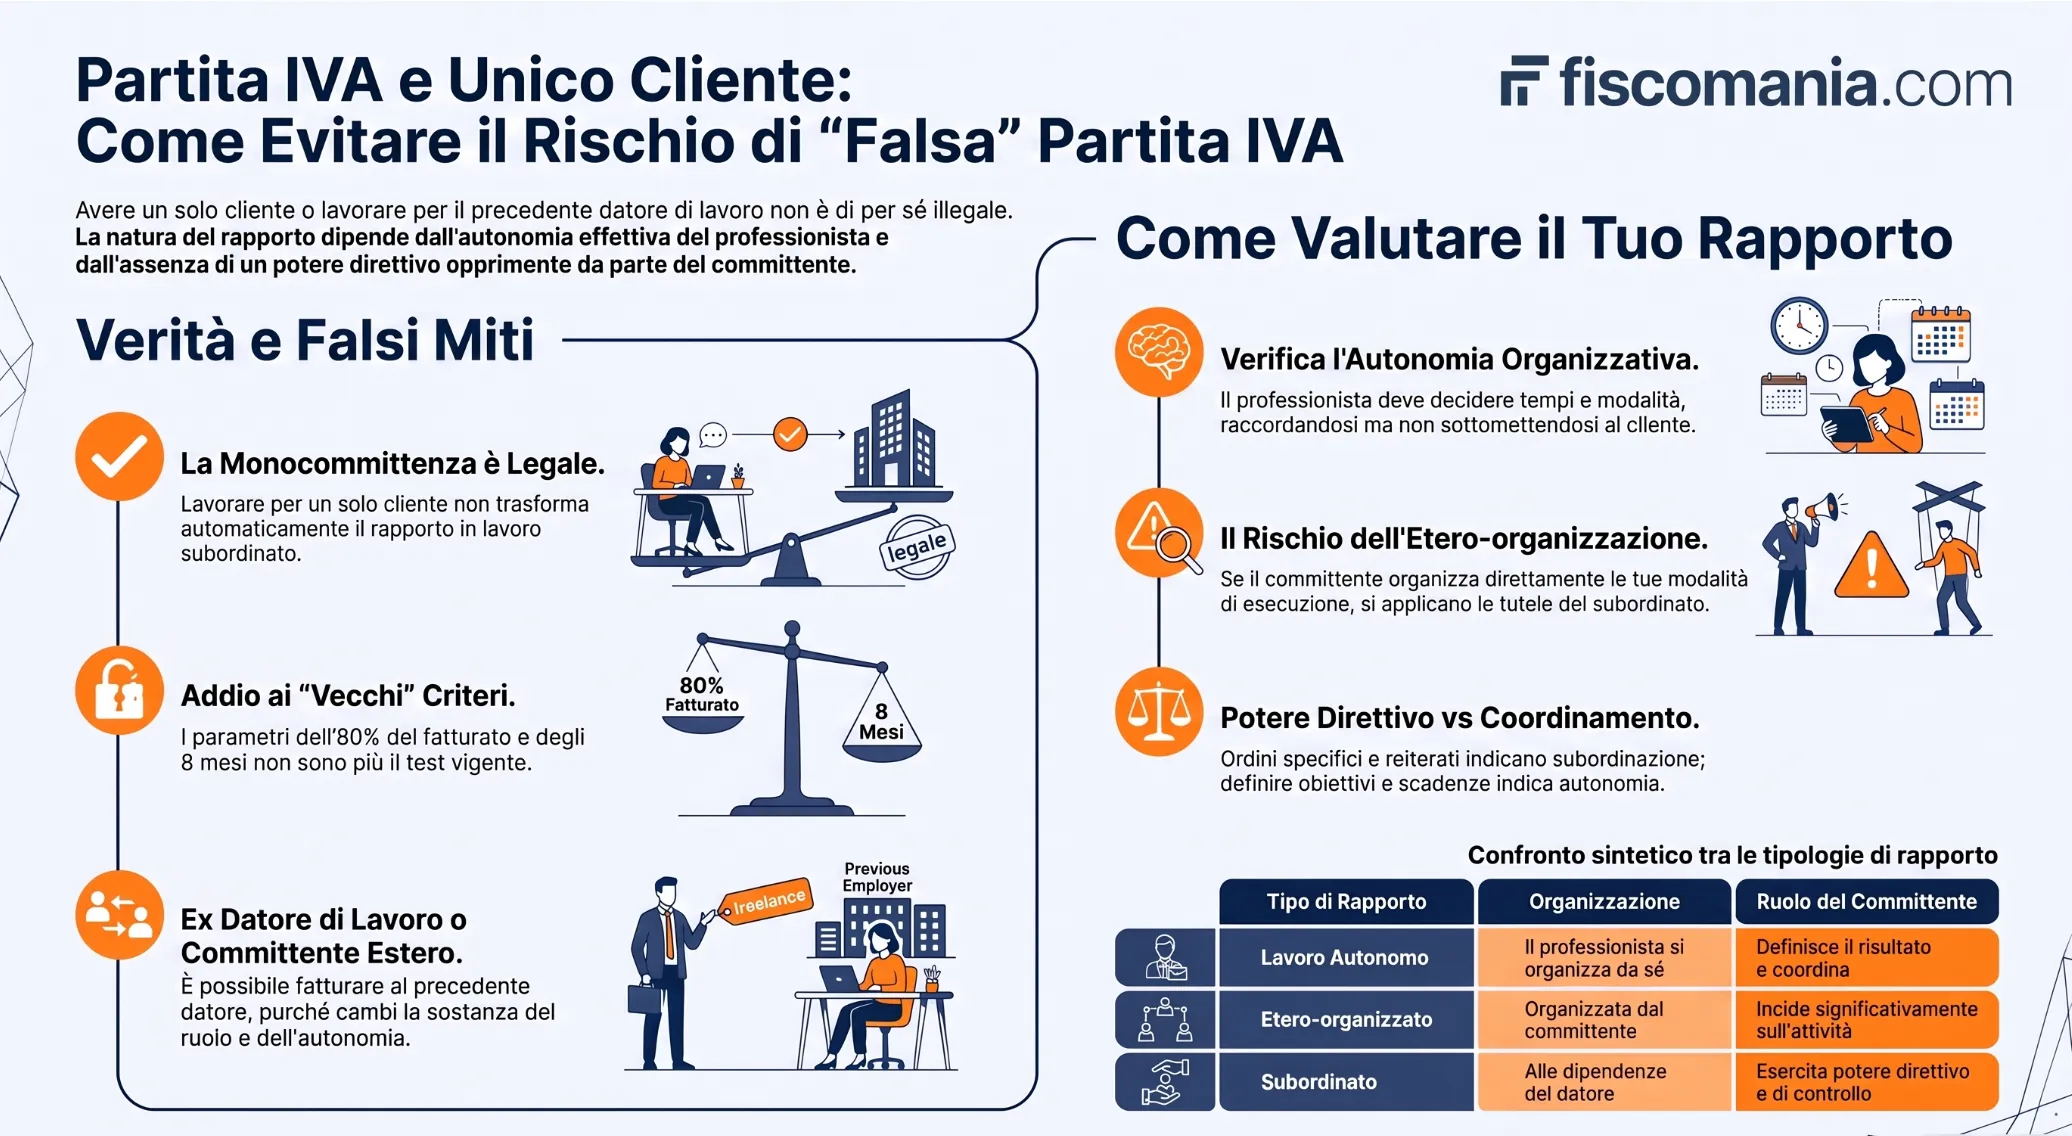
Quando una partita IVA può nascondere un rapporto di lavoro subordinato
Una partita IVA può essere utilizzata nell’ambito di un rapporto genuinamente autonomo, ma la forma scelta dalle parti non determina da sola la natura del rapporto di lavoro. Per comprendere se la prestazione è realmente autonoma occorre osservare come l’attività viene svolta in concreto e quale grado di autonomia conserva il professionista rispetto al committente.
Il punto non è quindi stabilire se il lavoratore emetta fattura, abbia aperto una posizione fiscale autonoma o sia definito “consulente” nel contratto. L’analisi deve distinguere almeno tre situazioni: lavoro autonomo, collaborazione etero-organizzata e lavoro subordinato. Tra autonomia e subordinazione può inoltre collocarsi una collaborazione coordinata, nella quale il professionista mantiene comunque la propria autonomia organizzativa.
Lavoro autonomo e contratto d’opera
L’art. 2222 c.c. disciplina il contratto d’opera, che ricorre quando una persona si obbliga a compiere, verso un corrispettivo, un’opera o un servizio con lavoro prevalentemente proprio e senza vincolo di subordinazione nei confronti del committente.
L’elemento centrale è quindi l’autonomia con cui viene organizzata ed eseguita la prestazione. Il professionista può naturalmente coordinarsi con il cliente, rispettare scadenze, partecipare a riunioni o adeguarsi alle esigenze del progetto. Questi elementi non trasformano automaticamente il rapporto in lavoro subordinato.
La questione cambia quando il committente non si limita a definire il risultato atteso o a coordinare l’attività, ma interviene in modo sempre più penetrante sulle modalità concrete con cui la prestazione deve essere resa. Per questo l’apertura della partita IVA non rappresenta una prova dell’autonomia del rapporto: è necessario esaminare ciò che accade effettivamente nello svolgimento dell’attività.
Collaborazione coordinata ed etero-organizzazione
Non ogni rapporto continuativo tra un professionista e un committente è necessariamente subordinato. L’art. 409, n. 3, c.p.c. ricomprende tra le collaborazioni coordinate quelle nelle quali, nel rispetto delle modalità di coordinamento stabilite di comune accordo dalle parti, il collaboratore organizza autonomamente l’attività lavorativa.
Diversa è l’ipotesi disciplinata dall’art. 2 del D.Lgs. 81/2015. La norma prevede l’applicazione della disciplina del lavoro subordinato alle collaborazioni che si concretano in prestazioni prevalentemente personali, continuative e le cui modalità di esecuzione sono organizzate dal committente.
La distinzione è rilevante. Nel semplice coordinamento il committente e il collaboratore definiscono come raccordare le rispettive attività, ma il professionista conserva l’organizzazione del proprio lavoro. Nell’etero-organizzazione, invece, l’ingerenza del committente sulle modalità di svolgimento della prestazione assume un’intensità maggiore, pur senza coincidere necessariamente con il potere direttivo tipico del lavoro subordinato.
Per questo collaborazione etero-organizzata e rapporto di lavoro subordinato non devono essere trattati come sinonimi. L’art. 2 del D.Lgs. 81/2015 estende la disciplina del lavoro subordinato a determinate collaborazioni, mentre la qualificazione del rapporto come subordinato richiede un distinto accertamento alla luce dell’art. 2094 c.c.
Quando il rapporto è subordinato
Ai sensi dell’art. 2094 c.c., è prestatore di lavoro subordinato chi si obbliga a collaborare nell’impresa prestando il proprio lavoro alle dipendenze e sotto la direzione dell’imprenditore.
Il tratto caratterizzante diventa quindi la soggezione del lavoratore al potere direttivo del datore. Nelle attività professionali e intellettuali questo elemento può essere meno evidente rispetto a mansioni rigidamente esecutive: proprio per questo non è sufficiente isolare un singolo indicatore, come la continuità del rapporto, l’esistenza di riunioni periodiche o l’utilizzo di strumenti messi a disposizione dal committente.
Occorre ricostruire il rapporto nel suo complesso e comprendere se il professionista conservi un’autonomia effettiva oppure operi, nonostante il contratto autonomo, all’interno di un’organizzazione nella quale un altro soggetto determina in modo sostanziale come deve essere resa la prestazione.
Il contratto e la denominazione utilizzata dalle parti rimangono elementi da considerare, ma non possono sostituire l’analisi delle modalità concrete di svolgimento del lavoro.
| Rapporto | Organizzazione dell’attività | Ruolo del committente | Riferimento |
|---|---|---|---|
| Lavoro autonomo | Il professionista organizza la propria attività | Definisce il risultato e coordina il rapporto senza esercitare subordinazione | Art. 2222 c.c. |
| Collaborazione coordinata | Il collaboratore mantiene autonomia organizzativa | Le modalità di coordinamento sono stabilite di comune accordo | Art. 409, n. 3, c.p.c. |
| Collaborazione etero-organizzata | Le modalità di esecuzione sono organizzate dal committente | L’organizzazione della prestazione incide in modo significativo sull’attività del collaboratore | Art. 2 D.Lgs. 81/2015 |
| Lavoro subordinato | Il lavoratore opera alle dipendenze del datore | È presente il potere direttivo tipico del rapporto subordinato | Art. 2094 c.c. |
I criteri dell’80%, degli 8 mesi e della postazione fissa non sono più il test vigente
Per molti anni il tema delle false partite IVA è stato associato a tre parametri molto specifici: durata della collaborazione, prevalenza economica del rapporto e disponibilità di una postazione fissa presso il committente. Questi criteri derivavano dall’art. 69-bis del D.Lgs. 276/2003, introdotto dalla Legge n. 92/2012.
La norma prevedeva una presunzione relativa quando ricorrevano almeno due delle seguenti condizioni: collaborazione con lo stesso committente per più di otto mesi annui per due anni consecutivi; corrispettivi riconducibili allo stesso centro di interessi superiori all’80% dei compensi complessivamente percepiti nell’arco di due anni solari consecutivi; disponibilità di una postazione fissa di lavoro presso una sede del committente.
Questi parametri hanno avuto grande diffusione e continuano a comparire in molte ricostruzioni del fenomeno. Non rappresentano però il criterio oggi vigente per stabilire se una partita IVA nasconda un rapporto di lavoro subordinato.
La disciplina dell’art. 69-bis è stata abrogata
L’art. 52 del D.Lgs. 81/2015 ha abrogato gli artt. da 61 a 69-bis del D.Lgs. 276/2003. Dal 25 giugno 2015, la vecchia presunzione collegata ai parametri degli otto mesi, dell’80% dei compensi e della postazione fissa non costituisce quindi più il test normativo da applicare ai nuovi rapporti.
La disciplina previgente è rimasta rilevante esclusivamente per la regolazione dei contratti già in essere alla data di entrata in vigore del D.Lgs. 81/2015.
Oggi l’analisi deve essere ricondotta al quadro successivo: lavoro autonomo ex art. 2222 c.c., collaborazioni etero-organizzate ex art. 2 del D.Lgs. 81/2015 e lavoro subordinato ex art. 2094 c.c. Questo significa che non è corretto utilizzare l’80%, la durata della collaborazione o la presenza presso la sede del committente come soglie automatiche per concludere che un rapporto sia regolare o irregolare.
Quegli elementi possono ancora avere un valore fattuale all’interno di una valutazione complessiva, ma non operano più come la presunzione prevista dalla disciplina del 2012.
Partita IVA con un solo committente: la monocommittenza non basta
Lavorare con un solo committente non significa automaticamente essere una falsa partita IVA. Dopo l’abrogazione della presunzione prevista dall’art. 69-bis del D.Lgs. 276/2003, non esiste una soglia di fatturato verso un unico cliente che, da sola, consenta di qualificare il rapporto come subordinato.
La monocommittenza può essere un elemento rilevante nella ricostruzione complessiva del rapporto, soprattutto quando si accompagna a continuità della prestazione e a un forte inserimento nell’organizzazione del cliente. Non sostituisce però l’analisi richiesta dagli artt. 2 del D.Lgs. 81/2015 e 2094 c.c.: occorre comprendere chi organizza concretamente l’attività e quale autonomia conserva il professionista.
Un solo cliente non equivale a un solo datore di lavoro
Un professionista può svolgere la propria attività prevalentemente o anche esclusivamente per un unico cliente e mantenere comunque un’organizzazione autonoma del lavoro. Al contrario, la presenza di più clienti non garantisce che ciascun rapporto sia necessariamente autonomo.
La circolare dell’Ispettorato Nazionale del Lavoro n. 7/2020 chiarisce infatti che la pluricommittenza non è di per sé sufficiente ad escludere l’etero-organizzazione. L’attenzione deve restare sulle modalità con cui la singola prestazione viene svolta e sul grado di ingerenza del committente nella sua organizzazione.
Ne deriva che il numero dei clienti è un dato da contestualizzare, non un test decisivo. La domanda utile non è soltanto “quanti committenti ha il professionista?”, ma soprattutto come viene organizzato il rapporto con ciascuno di essi.
Il problema è l’autonomia effettiva nel rapporto
La presenza di un unico committente assume maggiore significato quando si combina con altri elementi: prestazione continuativa, stabile inserimento nell’organizzazione del cliente, modalità di lavoro definite unilateralmente dal committente o direttive che superano il normale coordinamento necessario per eseguire l’incarico.
Anche in queste situazioni non è corretto costruire una formula automatica. Gli elementi devono essere letti insieme, distinguendo il semplice coordinamento, l’etero-organizzazione prevista dall’art. 2 del D.Lgs. 81/2015 e l’eventuale subordinazione ai sensi dell’art. 2094 c.c.
Per questo la monocommittenza è un segnale da approfondire, non una qualificazione giuridica del rapporto. Il punto decisivo resta verificare se il professionista disponga di una reale autonomia nell’organizzazione e nell’esecuzione della propria attività.
Gli elementi che distinguono autonomia, etero-organizzazione e subordinazione
La distinzione tra lavoro autonomo e subordinato non dipende da un singolo indicatore, ma dalla ricostruzione complessiva delle modalità con cui la prestazione viene resa. Continuità, orari, inserimento nel team, strumenti utilizzati o presenza presso la sede del committente possono assumere rilievo, ma devono essere letti insieme al grado di autonomia effettivamente esercitato dal professionista.
Nelle attività professionali e intellettuali il confine può essere particolarmente sottile. Anche un lavoratore autonomo può partecipare a riunioni, rispettare procedure interne, utilizzare strumenti del cliente o coordinarsi con altre persone. Il punto è comprendere quando queste esigenze di coordinamento lasciano spazio a una reale autonomia e quando, invece, il committente assume un ruolo sempre più penetrante nell’organizzazione o nella direzione della prestazione.
Direttive e potere decisionale
La presenza di indicazioni da parte del committente non determina automaticamente la subordinazione. In un normale rapporto professionale il cliente può definire obiettivi, scadenze, standard qualitativi o modalità di raccordo con la propria organizzazione.
La Cassazione, con sentenza n. 29646/2018, ha evidenziato che nelle prestazioni professionali le direttive generali possono essere compatibili con un rapporto autonomo. Assume invece maggiore rilievo la presenza di ordini specifici, reiterati e direttamente riferiti alle modalità di esecuzione della prestazione, soprattutto quando il professionista risulta stabilmente inserito nell’organizzazione del committente.
La differenza riguarda quindi l’intensità dell’ingerenza. Definire il risultato atteso non equivale a dirigere il lavoro; stabilire in modo continuativo come, quando e secondo quali modalità operative debba essere svolta l’attività può invece assumere un significato diverso.
Chi organizza concretamente la prestazione
L’art. 2 del D.Lgs. 81/2015 attribuisce rilievo alle collaborazioni prevalentemente personali e continuative le cui modalità di esecuzione sono organizzate dal committente.
La circolare INL n. 7/2020 distingue questa situazione dal semplice coordinamento previsto dall’art. 409, n. 3, c.p.c. Nel coordinamento il collaboratore mantiene l’organizzazione autonoma della propria attività, pur raccordandosi con le esigenze del committente. Nell’etero-organizzazione, invece, l’intervento del committente incide direttamente sulle modalità con cui la prestazione viene resa.
Per questo l’analisi non può limitarsi al contenuto formale del contratto. Occorre osservare, ad esempio, chi decide concretamente l’organizzazione quotidiana del lavoro, quanto margine esiste nel definire tempi e modalità operative e se il professionista possa modificare autonomamente il modo in cui raggiunge il risultato concordato.
Continuità e inserimento nell’organizzazione
La continuità della prestazione è uno degli elementi che possono assumere rilievo, ma non coincide con la subordinazione. Un incarico professionale può durare molti mesi o anni senza perdere necessariamente la propria natura autonoma.
La continuità acquista maggiore significato quando si accompagna a un inserimento stabile del professionista nella struttura del committente. Occorre allora comprendere se il collaboratore operi come soggetto esterno che fornisce un servizio alla struttura oppure come componente integrato dell’organizzazione, inserito nei suoi processi ordinari e sottoposto alle relative modalità operative.
Anche il confronto tra lavoratore dipendente e collaboratore a partita IVA richiede quindi di andare oltre la forma contrattuale e osservare l’effettivo assetto del rapporto. Per gli aspetti generali relativi alle due forme di collaborazione si rinvia all’approfondimento su lavoratore dipendente o collaboratore a partita IVA.
Orario, strumenti e luogo di lavoro
Orario, strumenti e luogo della prestazione possono fornire indicazioni utili, ma non costituiscono requisiti automatici della subordinazione. Dopo le modifiche apportate nel 2019 all’art. 2 del D.Lgs. 81/2015, la disciplina dell’etero-organizzazione non è più costruita sul necessario riferimento ai tempi e al luogo di lavoro.
Questo aspetto assume particolare importanza nelle attività svolte da remoto. Lavorare dalla propria abitazione, utilizzare un computer personale o non avere una postazione presso il committente non dimostra, da solo, che il rapporto sia autonomo. Allo stesso modo, utilizzare strumenti aziendali o partecipare secondo determinati orari a riunioni e attività comuni non prova automaticamente la subordinazione.
Ciò che conta è il significato di questi elementi all’interno del rapporto concreto: se derivano da normali esigenze di coordinamento oppure se sono espressione di un’organizzazione o di una direzione esercitata stabilmente dal committente.
Gli indici devono essere valutati insieme
Il rischio di errore nasce soprattutto quando un singolo elemento viene trasformato in una regola assoluta: un cliente solo, un compenso mensile, orari concordati, accesso ai sistemi aziendali o partecipazione alle riunioni interne.
Nessuno di questi fattori, isolatamente considerato, consente di qualificare in modo automatico il rapporto. La valutazione deve ricostruire il grado di autonomia effettiva, l’intensità dell’organizzazione esercitata dal committente e l’eventuale presenza di un potere direttivo.
È proprio la combinazione degli elementi concreti a consentire di distinguere un rapporto professionale genuinamente autonomo da una collaborazione etero-organizzata o da un rapporto che, pur formalmente presentato come autonomo, presenta le caratteristiche proprie del lavoro subordinato.
Professionisti iscritti all’albo: cosa cambia
Per i professionisti iscritti a un albo occorre fare una distinzione ulteriore. L’art. 2, comma 2, del D.Lgs. 81/2015 prevede infatti specifiche ipotesi nelle quali non opera l’estensione della disciplina del lavoro subordinato prevista per le collaborazioni etero-organizzate. Tra queste rientrano le collaborazioni rese nell’esercizio di professioni intellettuali per le quali è necessaria l’iscrizione in appositi albi professionali.
L’esclusione riguarda però il meccanismo dell’art. 2 e non significa che avvocati, commercialisti, architetti, ingegneri o altri professionisti ordinistici non possano mai svolgere, nella sostanza, un rapporto di lavoro subordinato. Sono due verifiche diverse.
L’iscrizione all’albo esclude l’applicazione dell’art. 2, non ogni possibile subordinazione
Per un professionista ordinistico una collaborazione personale, continuativa e organizzata dal committente non determina automaticamente l’applicazione dell’art. 2 del D.Lgs. 81/2015 quando ricorre l’esclusione prevista dalla norma.
Rimane tuttavia distinto l’accertamento previsto dall’art. 2094 c.c. Se le modalità concrete del rapporto evidenziano dipendenza e soggezione al potere direttivo, l’iscrizione all’albo non impedisce di qualificare il rapporto come subordinato.
La distinzione è essenziale perché evita due conclusioni opposte ma entrambe errate: da un lato, considerare automaticamente subordinato il professionista stabilmente inserito nell’organizzazione di uno studio; dall’altro, ritenere che l’appartenenza a un ordine professionale renda irrilevanti le concrete modalità con cui viene svolta l’attività.
Coordinamento professionale e subordinazione nello studio
La questione è stata affrontata dalla Corte di Cassazione nella sentenza n. 28274 del 4 novembre 2024, relativa a un avvocato che svolgeva la propria attività all’interno di uno studio legale organizzato come associazione professionale senza esserne socio.
La Corte ha evidenziato che, nelle attività professionali, occorre valutare l’intensità dell’organizzazione della prestazione. Regole comuni, procedure interne e forme di coordinamento possono essere necessarie per consentire a più professionisti di operare all’interno della stessa struttura senza che ciò elimini la loro autonomia.
Il confine viene superato quando l’organizzazione non serve più soltanto a coordinare l’attività professionale, ma determina una dipendenza diretta e continuativa rispetto allo studio. Nel caso esaminato dalla Cassazione, la subordinazione è stata esclusa valorizzando la libertà mantenuta dall’avvocato sotto il profilo tecnico, temporale e gestionale.
L’albo professionale non è quindi un criterio risolutivo
La corretta domanda non è se il professionista sia iscritto a un albo, ma quale rapporto intercorra concretamente tra il professionista e la struttura per cui opera.
L’iscrizione assume rilievo perché incide sull’applicazione dell’art. 2 del D.Lgs. 81/2015. Non sostituisce però l’analisi dell’art. 2094 c.c. quando emergono elementi riconducibili a un vero potere direttivo.
Questo principio è particolarmente importante nei rapporti continuativi con studi professionali o organizzazioni complesse, nei quali coordinamento, utilizzo di strutture comuni e integrazione nel team possono essere fisiologici. È l’intensità con cui tali elementi incidono sull’autonomia del professionista a diventare determinante.
Come leggere concretamente il rischio: gli elementi da mettere insieme
Gli elementi che ricorrono nei rapporti continuativi con partita IVA devono essere letti nel loro insieme e nel contesto concreto. Un compenso stabile, un solo committente o la partecipazione alle attività interne del cliente possono essere perfettamente compatibili con un rapporto autonomo; acquistano un significato diverso quando si combinano con una riduzione sostanziale dell’autonomia organizzativa o con l’esercizio di un vero potere direttivo.
La tabella seguente non attribuisce quindi un punteggio al rapporto. Serve a distinguere ciò che un determinato elemento può suggerire da ciò che non è in grado di dimostrare autonomamente.
| Situazione | Cosa può indicare | Cosa non dimostra da sola | Cosa approfondire |
|---|---|---|---|
| Unico committente | Dipendenza economica e forte concentrazione del rapporto | L’esistenza di lavoro subordinato | Autonomia organizzativa e modalità concrete della prestazione |
| Compenso fisso o ricorrente | Continuità economica della collaborazione | La presenza di uno stipendio o di subordinazione | Come viene determinato il compenso e quale autonomia resta nell’esecuzione |
| Orari o riunioni concordate | Esigenze di coordinamento con il committente | Un vincolo di orario tipico del lavoro dipendente | Se il coordinamento lascia libertà organizzativa o diventa imposizione stabile |
| Direttive specifiche e reiterate | Possibile esercizio di un potere direttivo | Da sole, la qualificazione definitiva dell’intero rapporto | Intensità delle direttive, continuità e soggezione del professionista |
| Inserimento stabile nel team | Integrazione nell’organizzazione del committente | Automatica perdita dell’autonomia | Ruolo concretamente svolto e capacità di organizzare autonomamente l’attività |
| Utilizzo di strumenti e sistemi aziendali | Raccordo operativo con la struttura del cliente | Subordinazione automatica | Se gli strumenti sono funzionali al progetto o accompagnano un controllo organizzativo più ampio |
| Professionista iscritto a un albo | Applicazione della specifica esclusione prevista dall’art. 2 D.Lgs. 81/2015 | L’impossibilità assoluta di un rapporto subordinato | Eventuale soggezione al potere direttivo ai sensi dell’art. 2094 c.c. |
Rientro in Italia e committente estero: quando il rapporto cambia forma ma non necessariamente sostanza
Il tema delle false partite IVA assume caratteristiche particolari quando il lavoratore rientra in Italia e continua a operare per il precedente datore di lavoro o per lo stesso gruppo estero. In questi casi il cambiamento formale può essere evidente: termina il contratto di lavoro estero, viene aperta una partita IVA italiana e da quel momento il soggetto emette fatture.
Questo passaggio, però, non consente da solo di stabilire che il nuovo rapporto sia effettivamente autonomo. Occorre capire che cosa sia cambiato anche nella sostanza: organizzazione dell’attività, responsabilità, potere decisionale, direttive ricevute e inserimento nella struttura del committente.
Il professionista rientra dall’estero e continua a collaborare con lo stesso studio
Una prima situazione riguarda il professionista che, dopo aver lavorato all’estero, rientra in Italia e continua a collaborare stabilmente con lo studio professionale estero attraverso una partita IVA italiana.
È il caso, ad esempio, di un avvocato che mantiene il rapporto con lo studio londinese per il quale operava prima del trasferimento. La presenza di una professione ordinistica è rilevante perché le collaborazioni rese nell’esercizio di professioni per le quali è richiesta l’iscrizione ad albo rientrano tra le esclusioni previste dall’art. 2, comma 2, del D.Lgs. 81/2015.
Questo non chiude però automaticamente l’analisi. Resta necessario comprendere se il professionista mantenga una propria autonomia tecnica, temporale e gestionale oppure se le modalità concrete evidenzino una soggezione al potere direttivo riconducibile all’art. 2094 c.c. È la stessa distinzione valorizzata dalla Cassazione n. 28274/2024 nel rapporto tra avvocato e studio professionale.
Il dipendente della multinazionale rientra in Italia e diventa consulente dello stesso gruppo
Più delicata è la situazione del lavoratore dipendente di un gruppo multinazionale che rientra in Italia e, non essendoci una società del gruppo nel territorio nazionale pronta ad assumerlo, prosegue la propria attività aprendo una partita IVA e fatturando allo stesso gruppo.
In questo scenario la domanda centrale non riguarda soltanto la monocommittenza. Occorre chiedersi che cosa sia realmente cambiato rispetto al precedente rapporto.
Se il lavoratore continua ad avere lo stesso ruolo, risponde allo stesso responsabile, partecipa agli stessi processi aziendali e svolge sostanzialmente le medesime funzioni, il semplice passaggio dalla busta paga alla fattura non dimostra che sia sorta un’attività professionale autonoma.
Al contrario, il quadro può essere differente quando il soggetto acquisisce una propria organizzazione, determina autonomamente come eseguire gli incarichi, assume responsabilità professionali distinte e il gruppo si limita a richiedere un risultato o un servizio senza dirigere stabilmente le modalità della prestazione.
È quindi la discontinuità sostanziale rispetto al precedente rapporto di lavoro, e non soltanto quella contrattuale, a diventare uno degli elementi più importanti da ricostruire.
L’azienda estera non ha una struttura italiana e propone l’apertura della partita IVA
Un altro caso ricorrente si verifica quando un’impresa estera vuole continuare ad avvalersi di una persona che opera dall’Italia ma non dispone di una propria struttura nel Paese. La soluzione prospettata può essere quella di lasciare che il lavoratore apra una partita IVA italiana e fatturi periodicamente alla società estera.
L’assenza di una società, di un ufficio o di una struttura italiana non attribuisce però, di per sé, natura autonoma alla prestazione. La scelta organizzativa dell’impresa estera e la qualificazione del rapporto con il lavoratore sono due problemi distinti.
Se il rapporto presenta le caratteristiche proprie del lavoro subordinato, la presenza di un committente estero non consente di ignorare la disciplina applicabile al rapporto effettivamente svolto. Nei rapporti internazionali assume rilievo anche l’art. 8 del Regolamento CE n. 593/2008, secondo il quale la scelta della legge applicabile non può privare il lavoratore delle tutele inderogabili che gli spetterebbero in base alle regole previste per i contratti individuali di lavoro.
L’inquadramento deve quindi partire ancora una volta dalle modalità concrete della prestazione. Le diverse soluzioni attraverso cui una azienda estera può avere lavoratori in Italia costituiscono un tema distinto, che deve essere valutato separatamente rispetto alla genuinità del rapporto autonomo.
Falsa partita IVA e regime forfettario: due verifiche diverse
Quando il professionista fattura al precedente datore di lavoro, il tema della qualificazione del rapporto può intrecciarsi con quello dell’accesso al regime forfettario. I due controlli non devono però essere confusi.
La prima domanda riguarda la natura autonoma o subordinata del rapporto. La seconda riguarda invece l’eventuale presenza delle specifiche cause di esclusione dal regime forfettario, tra cui assume rilievo, nei casi previsti dalla normativa fiscale, il rapporto con il datore o ex datore di lavoro.
Un rapporto può quindi richiedere attenzione sotto entrambi i profili, ma le relative regole, finalità e conseguenze sono differenti.
Cosa cambia se la collaborazione è etero-organizzata o il rapporto viene qualificato come subordinato
Quando una collaborazione formalmente autonoma presenta caratteristiche incompatibili con una reale autonomia, le conseguenze dipendono dalla qualificazione giuridica del rapporto. Collaborazione etero-organizzata e lavoro subordinato non producono lo stesso risultato e non devono essere confusi.
Nel primo caso opera l’art. 2 del D.Lgs. 81/2015, che estende al collaboratore la disciplina del lavoro subordinato quando ricorrono i relativi presupposti. Nel secondo caso viene invece accertato che il rapporto, nonostante la forma utilizzata dalle parti, era in realtà subordinato ai sensi dell’art. 2094 c.c.
Collaborazione etero-organizzata: si applica la disciplina del lavoro subordinato
La Corte di Cassazione, con sentenza n. 1663/2020, ha chiarito che l’art. 2 del D.Lgs. 81/2015 opera come norma di disciplina: in presenza di prestazioni prevalentemente personali, continuative e organizzate dal committente nelle modalità di esecuzione, si applica la disciplina del lavoro subordinato.
Questo non significa necessariamente che la collaborazione venga trasformata, sotto ogni profilo, in un contratto di lavoro subordinato ex art. 2094 c.c. La norma interviene invece sugli effetti del rapporto, estendendo le tutele previste per il lavoro subordinato quando ricorrono le condizioni stabilite dall’art. 2.
La distinzione è importante anche sul piano pratico: l’etero-organizzazione rappresenta una fattispecie diversa dall’accertamento di un vero potere direttivo e di una subordinazione in senso stretto.
Quando viene accertato un vero rapporto di lavoro subordinato
Se dalle modalità concrete emerge che il lavoratore opera alle dipendenze e sotto la direzione del committente, il rapporto può essere qualificato come subordinato ai sensi dell’art. 2094 c.c.
In questo caso non si tratta soltanto di estendere alcune tutele a una collaborazione formalmente autonoma. Viene messa in discussione la stessa qualificazione attribuita dalle parti al rapporto, perché la forma contrattuale adottata non corrisponde alle modalità effettive con cui il lavoro è stato svolto.
L’accertamento richiede quindi un livello di analisi ulteriore rispetto alla sola etero-organizzazione: occorre individuare la presenza del potere direttivo e gli altri elementi che, valutati nel loro complesso, dimostrano una sostanziale subordinazione.
Effetti retributivi, contributivi e ispettivi
La circolare INL n. 7/2020 evidenzia che l’applicazione della disciplina del lavoro subordinato alle collaborazioni etero-organizzate produce effetti anche sul piano retributivo, previdenziale e delle tutele collegate al rapporto di lavoro.
Quando viene invece accertato un vero rapporto subordinato, possono emergere differenze retributive, obblighi contributivi e ulteriori conseguenze connesse alla diversa qualificazione del rapporto. L’Ispettorato contempla inoltre, nei casi previsti, strumenti di tutela dei crediti patrimoniali maturati dal lavoratore.
Non esiste quindi un’unica “sanzione per falsa partita IVA”. Le conseguenze dipendono da come viene qualificato il rapporto, dal periodo interessato e dagli effetti economici e contributivi che derivano dall’accertamento.
Per questo il tema non può essere ridotto a una formula automatica: la prima verifica riguarda sempre la natura effettiva del rapporto, mentre le conseguenze vengono determinate soltanto dopo aver chiarito quale disciplina trovi applicazione.
Cosa valutare prima di lavorare con partita IVA per un solo committente
Prima di impostare una collaborazione continuativa con un unico committente, l’attenzione non dovrebbe concentrarsi soltanto sul contratto o sul numero di fatture emesse. Il punto decisivo è comprendere quale autonomia esisterà concretamente nello svolgimento dell’attività e se l’organizzazione prevista sia coerente con un rapporto professionale autonomo.
Questa analisi assume maggiore importanza quando la collaborazione sostituisce un precedente rapporto di lavoro dipendente o quando il professionista viene inserito stabilmente nell’organizzazione del cliente.
Guardare il rapporto che esiste realmente
Un contratto può definire il soggetto come consulente, prevedere l’emissione periodica di fatture e attribuirgli formalmente autonomia. Queste clausole sono rilevanti, ma non possono sostituire l’esame delle modalità con cui l’attività viene effettivamente svolta.
Occorre quindi comprendere chi organizza il lavoro, quale margine decisionale conserva il professionista, come vengono impartite le indicazioni, quale sia il suo inserimento nella struttura del cliente e se il coordinamento richiesto sia compatibile con un’attività autonoma.
L’obiettivo non è eliminare ogni collegamento con il committente. Una collaborazione professionale può richiedere continuità, coordinamento e integrazione operativa. Il problema nasce quando l’autonomia prevista dal contratto non trova una corrispondenza concreta nel rapporto.
Particolare attenzione quando il committente era prima il datore di lavoro
Il passaggio da lavoratore dipendente a professionista con partita IVA richiede un’analisi particolarmente attenta perché il semplice cambiamento del contratto non dimostra che sia cambiata anche la natura dell’attività.
Se rimangono sostanzialmente invariati ruolo, responsabile, processi aziendali, modalità operative e organizzazione della prestazione, occorre comprendere se il nuovo rapporto presenti una reale discontinuità oppure se sia cambiata principalmente la modalità con cui viene remunerato il lavoro.
Al contrario, il passaggio può essere coerente con un rapporto autonomo quando cambia effettivamente il modo di operare: il professionista assume una propria organizzazione, gestisce autonomamente gli incarichi e il cliente acquista un servizio senza dirigere stabilmente la prestazione.
La stessa distinzione vale sia nei rapporti domestici sia quando il precedente datore è una società estera.
Quando è opportuno analizzare il rapporto prima di impostarlo
Un approfondimento preventivo assume particolare rilievo quando più elementi si concentrano nello stesso rapporto: unico committente, precedente rapporto di lavoro, collaborazione continuativa, inserimento stabile nell’organizzazione o forte condizionamento delle modalità operative.
L’analisi deve essere effettuata prima di tutto sul rapporto concreto che le parti intendono costruire, evitando di affidarsi a formule contrattuali predisposte con l’unico obiettivo di qualificare formalmente l’attività come autonoma.
Diversa è la situazione in cui il lavoratore mantiene un rapporto dipendente con un soggetto e svolge parallelamente un’attività professionale distinta. In questi casi entrano in gioco ulteriori profili di compatibilità, trattati nell’approfondimento dedicato a lavoro dipendente e partita IVA.
Quando invece il dubbio riguarda la natura stessa della collaborazione con il committente, il punto resta uno: la partita IVA deve corrispondere a un’attività realmente autonoma e non limitarsi a dare una diversa veste formale a un rapporto organizzato o diretto come lavoro dipendente.
Consulenza fiscale online
Lavori con un solo committente o con il tuo precedente datore?
Quando la collaborazione è continuativa, deriva da un precedente rapporto di lavoro o coinvolge un committente estero, la sola apertura della partita IVA non chiarisce la corretta qualificazione del rapporto. Un’analisi preventiva permette di ricostruire autonomia effettiva, modalità organizzative e principali profili di rischio prima che il rapporto si consolidi.
Richiedi una consulenza →Domande frequenti
Si può avere una partita IVA con un solo cliente?
Sì. La presenza di un unico committente non determina automaticamente una falsa partita IVA. La monocommittenza è un elemento da valutare insieme alle modalità concrete della prestazione, all’autonomia organizzativa e all’eventuale esercizio di un potere direttivo da parte del committente.
La regola dell’80% del fatturato vale ancora per le false partite IVA?
No. La presunzione prevista dall’art. 69-bis del D.Lgs. 276/2003, che considerava anche durata del rapporto, percentuale dei compensi e postazione fissa, è stata abrogata dal D.Lgs. 81/2015. Quei parametri non costituiscono più il test normativo applicabile ai nuovi rapporti.
Posso aprire partita IVA e fatturare al mio precedente datore di lavoro?
È possibile, ma il passaggio da dipendente ad autonomo richiede di valutare se siano cambiate realmente anche le modalità del rapporto. Se ruolo, organizzazione, direttive e inserimento aziendale restano sostanzialmente invariati, la sola sostituzione della busta paga con una fattura non dimostra l’autonomia.
Se il committente è una società estera il rischio di falsa partita IVA viene meno?
No. La sede estera del committente non determina la natura autonoma del rapporto. Se il professionista lavora dall’Italia occorre comunque esaminare come viene organizzata e diretta la prestazione. Nei rapporti che presentano caratteristiche di lavoro subordinato possono inoltre assumere rilievo le regole europee sui contratti individuali di lavoro.
Un avvocato o un altro professionista iscritto all’albo può essere considerato lavoratore subordinato?
Sì, in presenza dei relativi presupposti. Le professioni intellettuali soggette ad albo rientrano tra le esclusioni previste dall’art. 2 del D.Lgs. 81/2015, ma questa esclusione non impedisce l’accertamento di un vero rapporto subordinato ai sensi dell’art. 2094 c.c.
Cosa succede se una partita IVA viene considerata lavoro subordinato?
Le conseguenze dipendono dalla qualificazione accertata. Una collaborazione etero-organizzata può essere assoggettata alla disciplina del lavoro subordinato ai sensi dell’art. 2 del D.Lgs. 81/2015; l’accertamento di un vero rapporto subordinato può invece produrre effetti retributivi, contributivi e ispettivi più ampi.
Fonti e riferimenti
- Codice civile, art. 2094, lavoro subordinato.
- Codice civile, art. 2222, contratto d’opera e lavoro autonomo.
- Codice di procedura civile, art. 409, n. 3, collaborazioni coordinate.
- D.Lgs. 15 giugno 2015, n. 81, artt. 2 e 52, collaborazioni etero-organizzate e abrogazione della precedente disciplina delle false partite IVA.
- D.L. 3 settembre 2019, n. 101, convertito dalla Legge 2 novembre 2019, n. 128, modifiche alla disciplina delle collaborazioni etero-organizzate.
- Legge 28 giugno 2012, n. 92 e previgente art. 69-bis D.Lgs. 276/2003, criteri storici relativi a durata, prevalenza dei compensi e postazione fissa.
- Ispettorato Nazionale del Lavoro, circolare n. 7 del 30 ottobre 2020, requisiti dell’etero-organizzazione, pluricommittenza e conseguenze applicative.
- Corte di Cassazione, Sezione Lavoro, sentenza n. 29646 del 16 novembre 2018, direttive, coordinamento e subordinazione nelle prestazioni professionali.
- Corte di Cassazione, Sezione Lavoro, sentenza n. 1663 del 24 gennaio 2020, natura dell’art. 2 D.Lgs. 81/2015 e applicazione della disciplina del lavoro subordinato.
- Corte di Cassazione, Sezione Lavoro, sentenza n. 28274 del 4 novembre 2024, rapporto tra avvocato e studio professionale, coordinamento e subordinazione.
- Regolamento (CE) n. 593/2008, art. 8, Regolamento Roma I, legge applicabile ai contratti individuali di lavoro.
