
Trasferimento di residenza all'estero per il nomade digitale. Criteri di tassazione dei redditi. Accertamenti e sanzioni esterovestizione.
Chi lavora spostandosi tra più Paesi crede spesso di sfuggire a ogni sistema fiscale. In realtà resta soggetto ai criteri di residenza di ciascuno Stato coinvolto, con il rischio concreto di risultare residente ovunque o in nessun luogo.
Nell’ordinamento italiano il nomade digitale non costituisce una categoria fiscale autonoma. La tassazione non dipende dal fatto di qualificarsi come nomade digitale, ma dalla residenza fiscale, determinata in Italia dall’articolo 2 del TUIR sulla base di residenza civilistica, domicilio, presenza fisica o iscrizione anagrafica. Chi risulta fiscalmente residente in Italia è tassato, in linea generale, sui redditi ovunque prodotti ai sensi dell’articolo 3 TUIR. Alcuni Stati possono prevedere regimi o agevolazioni specifiche per i digital nomad, ma questo non crea uno status fiscale internazionale e il possesso di un visto estero non determina automaticamente la perdita della residenza fiscale italiana.
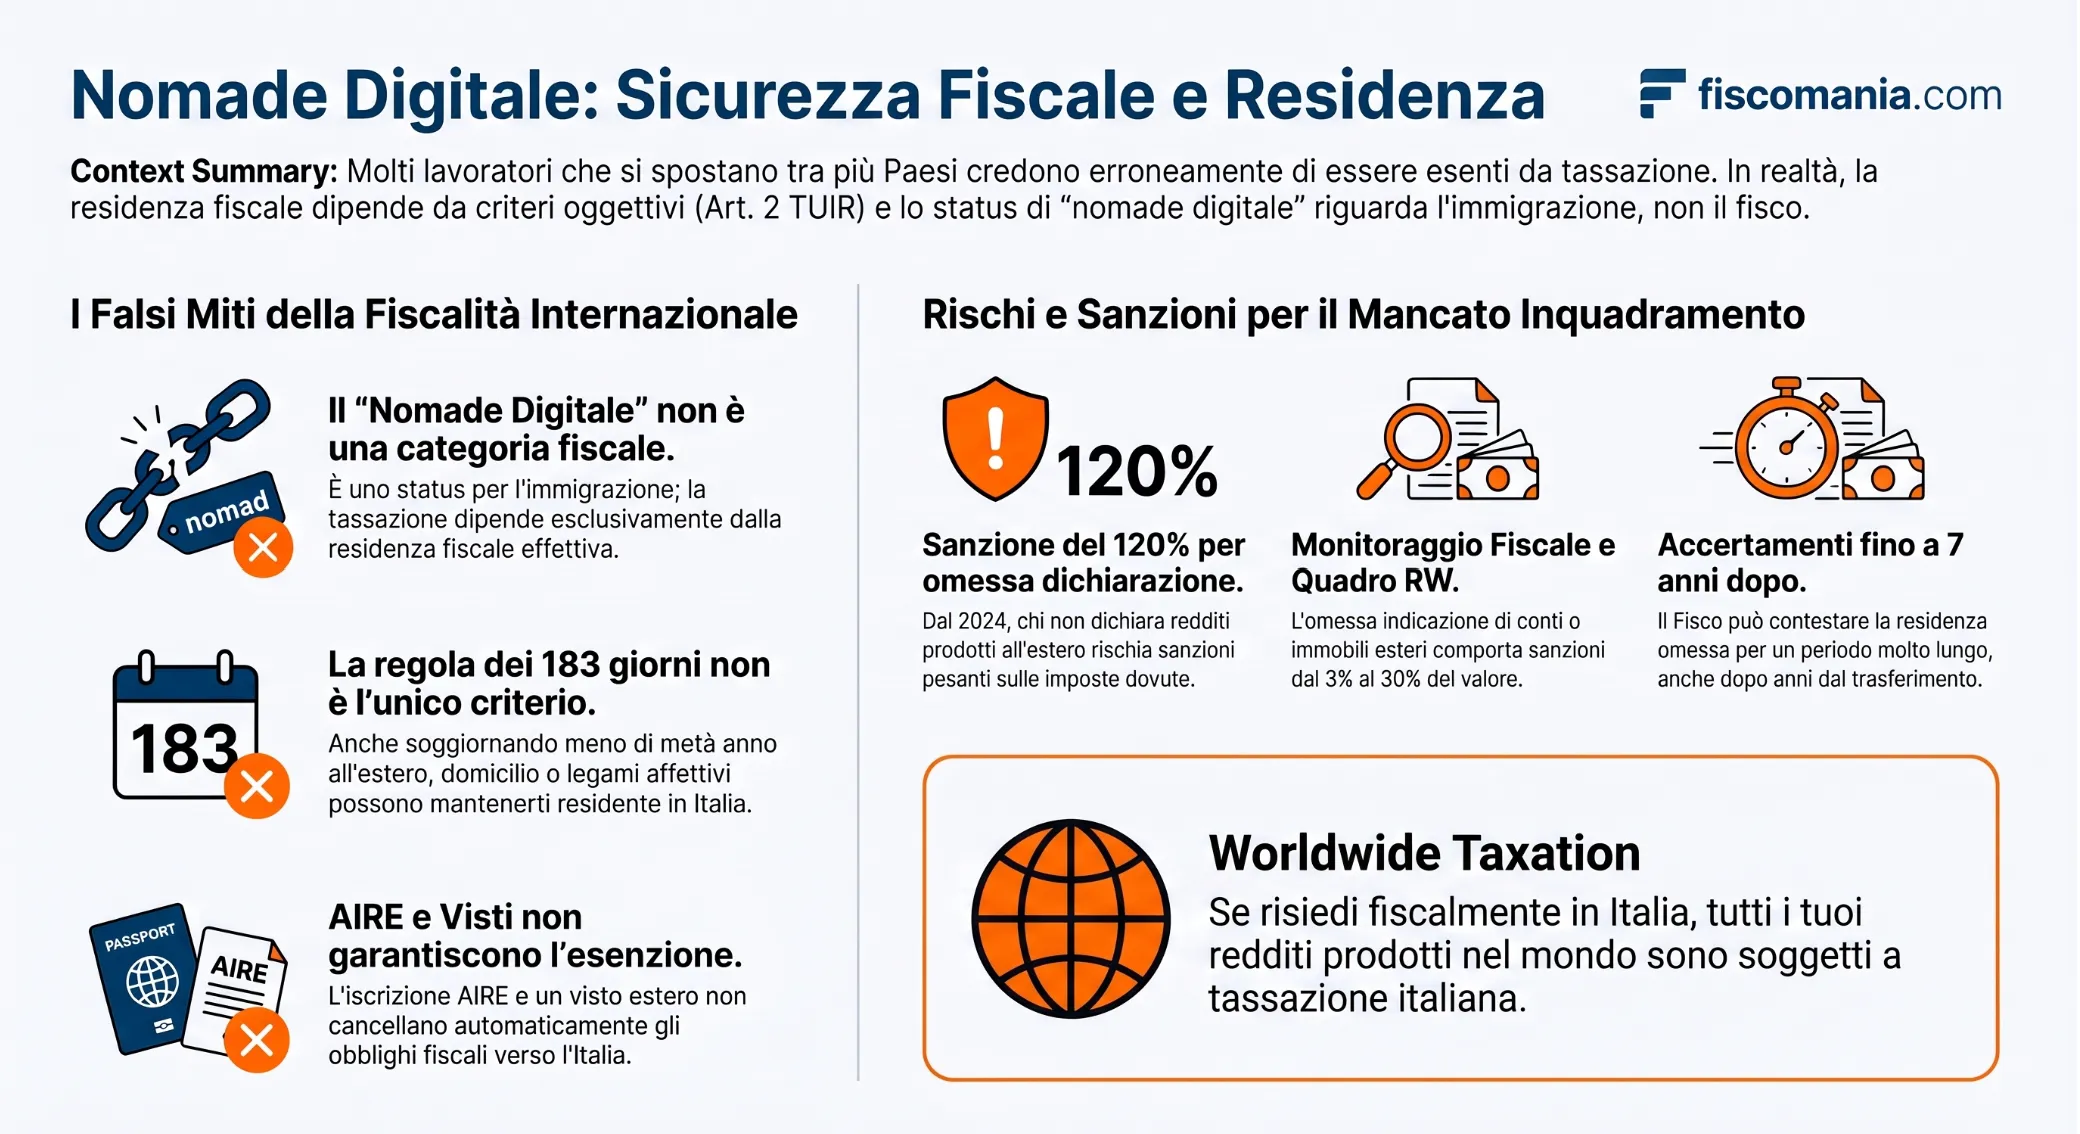
Nomade digitale: categoria di immigrazione, non di fiscalità
Il primo errore da evitare è attribuire all’espressione “nomade digitale” un significato fiscale che non possiede.
Essere freelance, imprenditore online o lavoratore da remoto e spostarsi periodicamente tra Stati diversi non crea uno status fiscale autonomo. Il fatto di non avere un ufficio fisso, di lavorare con clienti esteri o di trascorrere alcuni mesi all’anno in Paesi differenti non determina, da solo, né la perdita della residenza fiscale italiana né l’esenzione dalle imposte.
Il termine “nomade digitale” viene utilizzato soprattutto per descrivere una modalità di svolgimento dell’attività lavorativa e, in alcuni ordinamenti, una specifica categoria prevista dalle norme sull’immigrazione.
Anche l’Italia ha introdotto una disciplina dedicata. Il D.M. 29 febbraio 2024 regola infatti l’ingresso e il soggiorno dei cittadini di Paesi extra-UE che svolgono un’attività altamente qualificata utilizzando strumenti tecnologici che consentono di lavorare da remoto. La normativa distingue, in particolare, il nomade digitale, che svolge attività di lavoro autonomo, dal lavoratore da remoto, che opera nell’ambito di un rapporto di lavoro subordinato o di collaborazione.
Questa disciplina riguarda però il diritto di ingresso e soggiorno in Italia. Non introduce un regime fiscale speciale per i nomadi digitali.
Anzi, lo stesso decreto prevede espressamente il rispetto degli obblighi fiscali italiani e stabilisce, per il nomade digitale che esercita attività autonoma in Italia, anche l’attribuzione della partita IVA.
Questo passaggio è particolarmente importante perché consente di distinguere due piani che spesso vengono confusi:
- il titolo di soggiorno stabilisce a quali condizioni una persona può vivere e lavorare legalmente in un determinato Paese;
- la residenza fiscale stabilisce quale Stato può considerarla fiscalmente residente e, conseguentemente, assoggettare a imposizione i suoi redditi secondo la propria normativa.
Le due qualificazioni possono interagire, ma non coincidono automaticamente.
Lo stesso principio deve essere tenuto presente da un cittadino italiano che si trasferisce all’estero. Ottenere un digital nomad visa in un altro Stato non significa, di per sé, aver cessato di essere fiscalmente residente in Italia. Il visto può rappresentare uno degli elementi della nuova situazione personale, ma la posizione fiscale deve essere valutata sulla base delle regole italiane, delle norme dello Stato estero e, quando entrambi gli ordinamenti considerano la persona residente, dell’eventuale Convenzione contro le doppie imposizioni.
Per questo il problema fiscale del nomade digitale non è trovare un ipotetico “regime fiscale dei nomadi digitali”, ma individuare correttamente dove si trova la sua residenza fiscale e quali obblighi ne derivano.
È da questa confusione che nascono molti degli errori più frequenti: pensare che basti non trascorrere 183 giorni in un Paese, ottenere un visto estero oppure utilizzare una società costituita fuori dall’Italia per non risultare fiscalmente residenti da nessuna parte.
Per gli aspetti legati all’attività autonoma è possibile approfondire separatamente anche il tema dell’apertura e gestione della partita IVA per i nomadi digitali.
I miti più diffusi sulla fiscalità del nomade digitale
L’assenza di un vero “regime fiscale del nomade digitale” ha favorito la diffusione di alcune semplificazioni che possono portare a conseguenze molto diverse da quelle immaginate.
Il problema nasce soprattutto quando una regola valida per un determinato Paese, un adempimento amministrativo o una struttura societaria vengono trasformati in una presunta soluzione universale per evitare la residenza fiscale.
“Se non trascorro 183 giorni in Italia non sono residente fiscalmente”
È probabilmente l’equivoco più diffuso.
La soglia dei 183 giorni non costituisce una regola autonoma secondo cui è sufficiente trascorrere meno di metà anno in Italia per essere automaticamente non residenti.
La normativa italiana considera infatti diversi criteri di collegamento con il territorio dello Stato. La presenza fisica è soltanto uno di questi.
Di conseguenza, una persona potrebbe trascorrere meno di 183 giorni materialmente in Italia e continuare comunque a presentare elementi rilevanti ai fini della residenza fiscale italiana.
Il ragionamento opposto è altrettanto pericoloso: distribuire l’anno tra numerosi Stati facendo attenzione a non superare una determinata soglia temporale in nessuno di essi non crea automaticamente uno status di soggetto fiscalmente residente “da nessuna parte”.
Per comprendere quando una persona viene considerata fiscalmente residente in Italia occorre fare riferimento ai criteri di residenza fiscale previsti dall’art. 2 del TUIR.
“Sono iscritto all’AIRE, quindi per l’Italia sono sicuramente non residente”
Anche l’iscrizione all’AIRE non deve essere considerata isolatamente.
L’iscrizione anagrafica all’estero rappresenta un passaggio fondamentale per il cittadino italiano che trasferisce stabilmente la propria residenza fuori dall’Italia, ma non sostituisce l’analisi della posizione fiscale effettiva.
Dal 2024 l’art. 2 del TUIR attribuisce all’iscrizione nelle anagrafi della popolazione residente valore di presunzione relativa, mentre continuano ad assumere rilevanza anche gli altri criteri previsti dalla norma.
Per il nomade digitale il punto è particolarmente delicato: cancellarsi dall’anagrafe italiana senza costruire una situazione estera coerente con il trasferimento può lasciare aperti importanti profili di rischio.
L’AIRE deve quindi inserirsi in un trasferimento effettivo della persona all’estero, non essere considerata un adempimento capace, da solo, di determinare il risultato fiscale.
“Ho ottenuto un digital nomad visa, quindi sono fiscalmente residente nel nuovo Paese”
Un altro errore frequente consiste nel confondere diritto di soggiorno e residenza fiscale.
Un digital nomad visa consente, alle condizioni previste dallo Stato che lo rilascia, di soggiornare e normalmente di svolgere determinate attività lavorative nel territorio.
Non significa necessariamente che quello Stato consideri il titolare fiscalmente residente fin dal rilascio del visto e, soprattutto, non determina automaticamente la perdita della residenza fiscale italiana.
I due ordinamenti devono essere esaminati separatamente.
Può quindi accadere che una persona disponga regolarmente di un visto per nomadi digitali all’estero ma continui, sulla base dei criteri previsti dall’ordinamento italiano, a essere considerata residente fiscale in Italia.
Il visto costituisce dunque un elemento della situazione complessiva, non una certificazione internazionale della residenza fiscale.
“Se fatturo attraverso una società estera non devo più pagare imposte in Italia”
La costituzione di una società all’estero non modifica automaticamente la residenza fiscale della persona che la controlla o la gestisce.
Sono due piani differenti.
Se il socio o l’amministratore rimane fiscalmente residente in Italia, la sua posizione personale continua a essere soggetta alle regole italiane, compresa l’imposizione dei redditi che gli sono fiscalmente imputabili secondo la relativa qualificazione.
Ma esiste anche un secondo problema.
Una società formalmente costituita all’estero può presentare collegamenti rilevanti con l’Italia quando la direzione effettiva o la gestione ordinaria in via principale vengono esercitate dal territorio italiano.
Per questo strutture spesso presentate online come soluzioni semplici — società statunitensi, società costituite in giurisdizioni a fiscalità ridotta o veicoli gestibili interamente da remoto — non possono essere valutate soltanto sulla base del Paese nel quale risultano registrate.
La domanda corretta non è quindi:
“Dove posso aprire una società per non pagare imposte?”
ma:
“Dove sono fiscalmente residente, dove viene effettivamente gestita la mia attività e quale Stato ha potestà impositiva sui redditi prodotti?”
Sono queste domande, molto più del luogo di costituzione della società o del numero di Paesi visitati durante l’anno, a determinare il corretto inquadramento fiscale di chi sceglie di lavorare viaggiando.
Perché muoversi tra più Paesi non basta a cambiare residenza fiscale
Il caso più caratteristico del nomade digitale non è quello di chi lascia l’Italia e si trasferisce stabilmente in un altro Stato.
È quello di chi continua a spostarsi.
Tre mesi in Portogallo, due in Thailandia, qualche settimana in Italia, altri mesi in America Latina e periodi intermedi trascorsi viaggiando possono dare l’impressione che, non permanendo abbastanza a lungo in nessun Paese, non possa formarsi una residenza fiscale.
Fiscalmente il ragionamento non funziona in questo modo.
Ogni Stato applica prima di tutto le proprie regole
Non esiste un’autorità sovranazionale che assegna automaticamente a ogni persona un unico Paese di residenza fiscale.
Ciascuno Stato applica la propria normativa interna e stabilisce se, sulla base dei collegamenti previsti dal proprio ordinamento, una persona debba essere considerata fiscalmente residente.
Per un contribuente proveniente dall’Italia, quindi, il primo passaggio è capire se l’Italia continua a considerarlo residente ai sensi dell’art. 2 del TUIR.
Il fatto che nello stesso anno siano stati visitati cinque o dieci Paesi non modifica questo principio.
Se uno dei criteri previsti dalla normativa italiana permane per la maggior parte del periodo d’imposta, la continua mobilità internazionale non è sufficiente a escludere la residenza fiscale italiana.
Essere presenti meno di 183 giorni in ogni Stato non risolve il problema
È qui che il modello del nomade digitale può diventare particolarmente rischioso.
Immaginiamo una persona che, durante l’anno:
- trascorra 80 giorni nello Stato A;
- 70 giorni nello Stato B;
- 60 giorni nello Stato C;
- rientri periodicamente in Italia;
- trascorra il resto dell’anno tra viaggi e soggiorni di breve durata.
Da questa distribuzione non deriva automaticamente l’assenza di residenza fiscale.
Occorre prima stabilire cosa prevedano le norme di ciascuno Stato coinvolto e, soprattutto per chi proviene dall’Italia, se siano realmente venuti meno i presupposti che consentono all’Italia di considerarlo fiscalmente residente.
Il problema, quindi, non è semplicemente:
“In quale Paese ho superato 183 giorni?”
ma:
“Quali Stati, applicando le proprie norme interne, possono considerarmi fiscalmente residente?”
La differenza è sostanziale.
Si può essere considerati residenti da due Stati contemporaneamente
La mobilità internazionale può produrre anche il problema opposto rispetto a quello immaginato dal nomade digitale: non l’assenza di una residenza fiscale, ma la contemporanea residenza secondo le normative interne di due Stati.
In questo caso occorre distinguere la residenza determinata dalle singole legislazioni nazionali dalla residenza rilevante ai fini dell’eventuale Convenzione contro le doppie imposizioni.
Quando tra i due Paesi esiste una Convenzione applicabile, le cosiddette tie-breaker rules possono consentire di individuare lo Stato di residenza ai fini convenzionali sulla base dei criteri previsti dallo specifico trattato.
Non significa, però, che sia il contribuente a poter scegliere liberamente il Paese più conveniente.
Le regole convenzionali operano quando esiste effettivamente un conflitto di residenza tra gli Stati interessati e devono essere applicate alla situazione concreta.
Il funzionamento di questi criteri è approfondito nella guida dedicata alla doppia residenza fiscale e alle tie-breaker rules.
E se nessuno Stato mi considera residente?
È possibile che, applicando le rispettive normative interne, una persona non integri i requisiti di residenza di alcuni degli Stati nei quali soggiorna.
Questo, tuttavia, non consente di concludere automaticamente che sia fiscalmente residente “da nessuna parte”.
Per chi ha lasciato l’Italia occorre comunque stabilire se la residenza fiscale italiana sia stata effettivamente interrotta.
Inoltre, la non residenza non significa assenza di imposizione: un soggetto non residente può continuare a essere tassato nei singoli Paesi sui redditi che, secondo le rispettive normative, sono considerati prodotti nel loro territorio.
Essere fiscalmente non residenti in un Paese ed essere completamente estranei al suo sistema tributario sono quindi due concetti differenti.
Il trasferimento verso determinati Stati richiede ulteriore attenzione
Esiste poi una disciplina specifica per i cittadini italiani che cancellano la propria residenza anagrafica e si trasferiscono in determinati Stati o territori.
L’art. 2, comma 2-bis, del TUIR prevede in questi casi una presunzione relativa di residenza fiscale italiana, con conseguenze anche sul piano probatorio.
Per il nomade digitale questo elemento può assumere particolare importanza quando la destinazione formalmente indicata non coincide con un radicamento effettivo oppure quando il contribuente continua successivamente a spostarsi tra più Stati.
Il tema richiede quindi un’analisi distinta rispetto al semplice conteggio dei giorni. Per approfondire è disponibile la guida sui Paesi a fiscalità privilegiata e sulla presunzione di residenza fiscale.
L’albero logico per chi lavora spostandosi tra più Paesi
Il punto centrale può quindi essere sintetizzato in una regola:
muoversi continuamente tra più Stati non costituisce una strategia fiscale e non determina, di per sé, la perdita della residenza fiscale italiana.
Al contrario, più aumenta il numero dei Paesi coinvolti, più diventa necessario ricostruire in modo coordinato la posizione personale, i periodi di presenza, i collegamenti mantenuti con l’Italia, l’eventuale residenza acquisita all’estero e le Convenzioni internazionali applicabili.
| Passaggio | Domanda da porsi | Conseguenza |
|---|---|---|
| 1 → Residenza in Italia | L’Italia può ancora considerarti fiscalmente residente? | Se ricorre uno dei criteri dell’art. 2 TUIR per la maggior parte del periodo d’imposta, la mobilità internazionale non esclude da sola la residenza fiscale italiana. |
| 2 → Residenza estera | Un altro Stato ti considera residente secondo la propria normativa? | Può formarsi una situazione di doppia residenza secondo le rispettive legislazioni interne. |
| 3 → Convenzione | Esiste una Convenzione contro le doppie imposizioni applicabile? | Se esiste un conflitto di residenza, devono essere applicati i criteri convenzionali previsti dallo specifico trattato. |
| 4 → Nessuna residenza nei Paesi visitati | Nessuno degli Stati nei quali soggiorni ti considera fiscalmente residente? | Questo non dimostra automaticamente che sia cessata la residenza fiscale italiana e non esclude l’eventuale imposizione sui redditi prodotti nei singoli Stati. |
| 5 → Trasferimento solo formale | Hai trasferito formalmente la residenza ma continui a muoverti senza un effettivo radicamento all’estero? | Iscrizione AIRE, visto estero e permanenze inferiori a 183 giorni non devono essere considerati isolatamente. |
Il punto centrale può quindi essere sintetizzato in una regola:
muoversi continuamente tra più Stati non costituisce una strategia fiscale e non determina, di per sé, la perdita della residenza fiscale italiana.
Al contrario, più aumenta il numero dei Paesi coinvolti, più diventa necessario ricostruire in modo coordinato la posizione personale, i periodi di presenza, i collegamenti mantenuti con l’Italia, l’eventuale residenza acquisita all’estero e le Convenzioni internazionali applicabili.
Quattro profili, un solo errore
Il problema della residenza fiscale del nomade digitale raramente si presenta in modo teorico.
Nella pratica, le situazioni possono essere molto diverse tra loro, ma spesso partono dallo stesso presupposto: ritenere che lavorare online e spostarsi frequentemente sia sufficiente per non avere più una residenza fiscale in Italia.
Il professionista che lascia l’Italia ma continua a spostarsi
Marco lavora come consulente informatico per clienti italiani ed esteri.
Si iscrive all’AIRE, lascia il proprio appartamento in Italia e trascorre l’anno alternando soggiorni di alcuni mesi tra Thailandia, Indonesia, Spagna e Portogallo. Non supera i 183 giorni in nessuno di questi Paesi.
È convinto che questo sia sufficiente per non essere fiscalmente residente da nessuna parte.
Il problema è che la distribuzione dei giorni tra diversi Stati non fornisce, da sola, una risposta sulla residenza fiscale.
Occorre ricostruire la posizione rispetto all’Italia, verificare quali criteri eventualmente continuino a collegarlo al territorio nazionale e comprendere se uno degli Stati nei quali soggiorna possa considerarlo residente secondo la propria normativa.
Il numero di timbri sul passaporto non sostituisce questa analisi.
L’imprenditore e-commerce con società estera
Un imprenditore gestisce un e-commerce interamente online.
Costituisce una società all’estero, utilizza conti bancari esteri e vende prevalentemente a clienti internazionali. Nel frattempo viaggia continuamente e rientra periodicamente in Italia.
Ritiene che la sede legale estera della società sia sufficiente per escludere qualsiasi collegamento fiscale con l’Italia.
In realtà devono essere tenuti distinti almeno due livelli:
la posizione fiscale personale dell’imprenditore e la residenza fiscale della società.
La costituzione del veicolo all’estero non determina automaticamente il trasferimento della persona e, allo stesso tempo, una società estera deve essere valutata anche considerando dove vengono effettivamente assunte le decisioni e svolta la gestione dell’attività.
Una struttura formalmente internazionale può quindi presentare conseguenze fiscali molto diverse da quelle immaginate al momento della costituzione.
Il freelance che lavora attraverso piattaforme internazionali
Un professionista svolge attività di marketing, sviluppo software o consulenza attraverso piattaforme online e riceve compensi da clienti localizzati in diversi continenti.
Non ha una sede fisica e utilizza soltanto laptop, strumenti cloud e servizi digitali.
Proprio per questo ritiene che il reddito non sia realmente collegato ad alcun Paese.
Ma la natura digitale dell’attività non elimina il problema della residenza fiscale del professionista.
Se la persona è fiscalmente residente in Italia, il fatto che clienti, piattaforme di pagamento e conti correnti siano esteri non rende i relativi redditi estranei al sistema fiscale italiano.
L’assenza di un ufficio tradizionale non equivale all’assenza di una posizione fiscale.
Chi ottiene un visto per nomadi digitali e considera chiuso il rapporto con l’Italia
Un lavoratore remoto ottiene un digital nomad visa in uno Stato estero e vi soggiorna per alcuni mesi.
Mantiene però rapporti personali ed economici con l’Italia, rientra frequentemente e continua successivamente a trascorrere periodi rilevanti anche in altri Paesi.
Considera il visto come la prova definitiva del trasferimento della propria residenza fiscale.
È proprio in situazioni come questa che occorre distinguere immigrazione, soggiorno e fiscalità.
Il visto dimostra che esiste un titolo che consente di vivere o lavorare in quello Stato secondo le regole locali. Non stabilisce, da solo, che l’Italia abbia cessato di considerare la persona fiscalmente residente.
Il trasferimento deve essere analizzato nel suo complesso.
Situazioni diverse, stessa domanda fiscale
Questi quattro esempi mostrano perché non esiste una soluzione standard per il nomade digitale.
Cambiano il tipo di attività, i Paesi visitati, la presenza di una società, il visto e le modalità con cui vengono percepiti i redditi.
La domanda decisiva, però, rimane la stessa:
dove sei fiscalmente residente e quali Stati possono esercitare potestà impositiva sui tuoi redditi?
Solo dopo avere risposto correttamente a questa domanda ha senso affrontare gli aspetti successivi: tassazione dei redditi, partita IVA, società estera, previdenza, monitoraggio fiscale o applicazione delle Convenzioni contro le doppie imposizioni.
Stai lavorando dall’estero o programmando di lasciare l’Italia?
Quando il trasferimento coinvolge più Paesi, soggiorni temporanei, lavoro da remoto o attività gestite online, è importante ricostruire la posizione fiscale prima di impostare il trasferimento sulla base di regole generiche o soluzioni trovate online.
Con la consulenza dedicata all’espatrio analizziamo la situazione di partenza, i collegamenti con l’Italia, la struttura del trasferimento e i principali profili fiscali da considerare, così da individuare le criticità prima che diventino un problema.
Scopri la consulenza Espatrio e Difesa FiscaleCosa rischia chi non regolarizza la propria posizione fiscale
L’errore più pericoloso per chi lavora spostandosi tra più Paesi è considerare la propria posizione fiscale risolta semplicemente perché non è stata presentata una dichiarazione in Italia.
Se l’Amministrazione finanziaria ritiene invece che il contribuente sia rimasto fiscalmente residente in Italia, le conseguenze possono riguardare non soltanto le imposte non versate, ma anche sanzioni, interessi, monitoraggio delle attività detenute all’estero e periodi d’imposta ormai molto lontani nel tempo.
Il rischio dipende naturalmente dalla situazione concreta. Per comprenderne la portata è utile distinguere tre profili.
Redditi esteri non dichiarati in Italia
Il residente fiscale italiano è soggetto al principio della worldwide taxation: in linea generale deve dichiarare in Italia i redditi ovunque prodotti, ferma restando l’applicazione delle Convenzioni contro le doppie imposizioni e degli eventuali meccanismi di credito per le imposte pagate all’estero.
Il nomade digitale che si considera erroneamente non residente potrebbe quindi omettere di dichiarare, ad esempio:
- compensi professionali ricevuti da clienti esteri;
- redditi derivanti da attività online;
- dividendi e altri redditi finanziari;
- redditi prodotti tramite strutture o rapporti esteri.
Se successivamente viene contestata la residenza fiscale italiana, questi redditi possono diventare oggetto di accertamento.
Per le violazioni commesse dal 1° settembre 2024, in caso di omessa presentazione della dichiarazione dei redditi, la sanzione amministrativa ordinaria è pari al 120% delle imposte dovute, con un minimo di 250 euro. Se non risultano imposte dovute, la sanzione è compresa tra 250 e 1.000 euro.
Per le violazioni precedenti continua invece a trovare applicazione il regime sanzionatorio previsto per le rispettive annualità.
Il tema è approfondito nella guida dedicata alle sanzioni per omessa dichiarazione dei redditi.
Conti correnti, investimenti e altre attività detenute all’estero
Per chi vive e lavora tra più Paesi è molto frequente utilizzare:
- conti correnti esteri;
- broker internazionali;
- partecipazioni societarie;
- immobili situati all’estero;
- altre attività patrimoniali o finanziarie detenute fuori dall’Italia.
Se il contribuente è fiscalmente residente in Italia, queste attività possono comportare anche obblighi di monitoraggio fiscale attraverso il quadro RW, oltre all’eventuale applicazione di IVIE o IVAFE quando ne ricorrono i presupposti.
L’omessa o irregolare indicazione degli investimenti e delle attività estere nel quadro RW può essere sanzionata, in via ordinaria, dal 3% al 15% degli importi non dichiarati.
Per determinate attività detenute in Stati o territori a regime fiscale privilegiato la sanzione può salire dal 6% al 30%.
Si tratta di percentuali applicate al valore delle attività non correttamente indicate, non semplicemente alle eventuali imposte non versate.
Per questo una posizione caratterizzata da redditi relativamente contenuti ma da patrimoni finanziari esteri rilevanti può generare un rischio sanzionatorio significativo.
Gli obblighi, le esclusioni e le modalità di regolarizzazione sono analizzati separatamente nella guida al quadro RW e alle relative sanzioni.
Un errore sulla residenza fiscale può emergere anche molti anni dopo
Il fattore temporale viene spesso sottovalutato.
In via ordinaria, gli avvisi di accertamento relativi alle imposte sui redditi devono essere notificati entro il 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione.
Se la dichiarazione è stata omessa, il termine arriva invece al 31 dicembre del settimo anno successivo a quello in cui avrebbe dovuto essere presentata.
Un errore sulla residenza fiscale può quindi produrre conseguenze per un periodo molto lungo.
Ad esempio, una dichiarazione relativa al periodo d’imposta 2025 presentata nel 2026 può ordinariamente essere accertata entro il 31 dicembre 2031. Se quella dichiarazione avrebbe dovuto essere presentata ma viene completamente omessa, il termine ordinario può arrivare fino al 31 dicembre 2033.
In presenza di specifiche fattispecie relative ad attività e redditi detenuti in Stati o territori a regime fiscale privilegiato possono inoltre operare disposizioni particolari sul raddoppio dei termini di accertamento o di contestazione delle violazioni relative al monitoraggio fiscale.
Non è quindi corretto utilizzare un generico termine di “otto anni” o presumere che, trascorso qualche anno dal trasferimento, la posizione non possa più essere esaminata.
Per approfondire il meccanismo è disponibile la guida sui termini di accertamento delle imposte sui redditi.
| Situazione | Possibile conseguenza fiscale |
|---|---|
| Residenza fiscale italiana non correttamente individuata | Possibile assoggettamento in Italia dei redditi prodotti anche all’estero secondo il principio della worldwide taxation. |
| Dichiarazione dei redditi omessa | Recupero delle imposte dovute, applicazione degli interessi e delle relative sanzioni. |
| Attività finanziarie o patrimoniali estere non indicate | Possibili sanzioni per il monitoraggio fiscale e, quando dovute, recupero di IVIE o IVAFE. |
| Attività detenute in determinati Stati a fiscalità privilegiata | Possibile applicazione di un regime sanzionatorio più gravoso e di specifiche disposizioni sui termini di accertamento. |
| Più annualità coinvolte | La contestazione della residenza fiscale può produrre effetti su diversi periodi d’imposta e sui relativi obblighi dichiarativi. |
Il punto centrale è che l’errore sulla residenza fiscale si trasferisce a cascata su tutti gli obblighi successivi.
Se una persona ritiene di essere non residente quando, secondo la normativa italiana, continua invece a essere residente fiscale, può sbagliare non soltanto la dichiarazione dei redditi, ma anche il monitoraggio degli investimenti esteri, la tassazione dei redditi finanziari, il trattamento della propria attività professionale o imprenditoriale e gli eventuali obblighi collegati a società estere.
Per questo la residenza fiscale dovrebbe essere affrontata prima del trasferimento o comunque prima di impostare per più anni la propria attività sulla base di un presupposto non correttamente valutato.
Leggi anche:
- Come vivere su uno yacht e ridurre le tasse.
- Vivere in camper all’estero: tassazione per nomadi digitali.
- 5 Paesi a tassazione zero sul reddito.
- Partita IVA italiana e trasferimento all’estero: rischi fiscali.
- Liste selettive di controllo sugli espatriati.
Consulenza trasferimento di residenza all’estero
Lavori dall’estero o stai programmando di lasciare l’Italia?
Quando il trasferimento coinvolge più Paesi, lavoro da remoto o attività gestite online, è utile analizzare preventivamente la residenza fiscale e i collegamenti mantenuti con l’Italia, prima di impostare il trasferimento su presupposti non corretti.
Richiedi una consulenza →Domande frequenti
Un nomade digitale deve pagare imposte in Italia?
Dipende dalla sua residenza fiscale. Se è fiscalmente residente in Italia, in linea generale è soggetto a imposizione sui redditi ovunque prodotti. Se è non residente, l’Italia può comunque tassare i redditi considerati prodotti nel territorio dello Stato.
Basta trascorrere meno di 183 giorni in Italia per non essere residente fiscale?
No. I 183 giorni non costituiscono una regola autonoma di non residenza. L’art. 2 del TUIR considera residenza civilistica, domicilio, presenza fisica e, come presunzione relativa, iscrizione anagrafica. La posizione deve quindi essere valutata nel suo complesso.
L’iscrizione all’AIRE è sufficiente per non essere fiscalmente residenti in Italia?
No. L’iscrizione all’AIRE è importante nel trasferimento all’estero, ma non determina da sola la perdita della residenza fiscale italiana. Devono essere considerati anche gli altri criteri dell’art. 2 del TUIR e la situazione effettiva della persona.
Un digital nomad visa rende fiscalmente residenti nel Paese che lo rilascia?
Non automaticamente. Il digital nomad visa riguarda principalmente il diritto di ingresso, soggiorno e lavoro da remoto. La residenza fiscale dipende invece dalla normativa tributaria dello Stato interessato e il visto estero non determina, da solo, la perdita della residenza fiscale italiana.
Un nomade digitale può essere fiscalmente residente in nessun Paese?
Può accadere che gli Stati nei quali soggiorna non lo considerino residente secondo le rispettive norme, ma questo non dimostra automaticamente l’assenza di una residenza fiscale. Per chi lascia l’Italia occorre prima stabilire se siano cessati i criteri di residenza previsti dal TUIR.
Aprire una società estera o una LLC evita l’imposizione in Italia?
No. Una società costituita all’estero non modifica automaticamente la residenza fiscale del socio o dell’amministratore. Deve inoltre essere analizzata autonomamente la posizione della società, considerando anche dove si trovano la direzione effettiva e la gestione ordinaria dell’attività.
Cosa valutare prima di lasciare l’Italia e lavorare come nomade digitale?
È opportuno analizzare prima del trasferimento la residenza fiscale, i collegamenti che resteranno con l’Italia, i Paesi di soggiorno, l’attività professionale o societaria e gli eventuali obblighi patrimoniali e previdenziali. La pianificazione dovrebbe precedere l’espatrio.
