
Prestazione occasionale con cliente estero: tassazione, ritenuta, ricevuta, imposte estere e contributi INPS per il residente italiano.
La prestazione occasionale può essere svolta anche per un committente estero. Occorre però distinguere dove viene materialmente eseguita l’attività, perché da questo elemento possono dipendere tassazione, eventuali imposte estere e adempimenti previdenziali.
Una prestazione occasionale può essere resa anche a un committente estero, purché l’attività mantenga i caratteri di episodicità e non abitualità propri del lavoro autonomo occasionale. Se il prestatore è fiscalmente residente in Italia, il compenso concorre al reddito complessivo e, quando deriva da attività di lavoro autonomo non esercitata abitualmente, rientra tra i redditi diversi ai sensi dell’art. 67, comma 1, lett. l), del TUIR. La residenza del cliente, però, non determina da sola il luogo di produzione del reddito: occorre distinguere una prestazione svolta dall’Italia per un cliente estero da un’attività materialmente eseguita all’estero, situazione nella quale possono assumere rilievo la Convenzione applicabile e l’art. 165 TUIR.
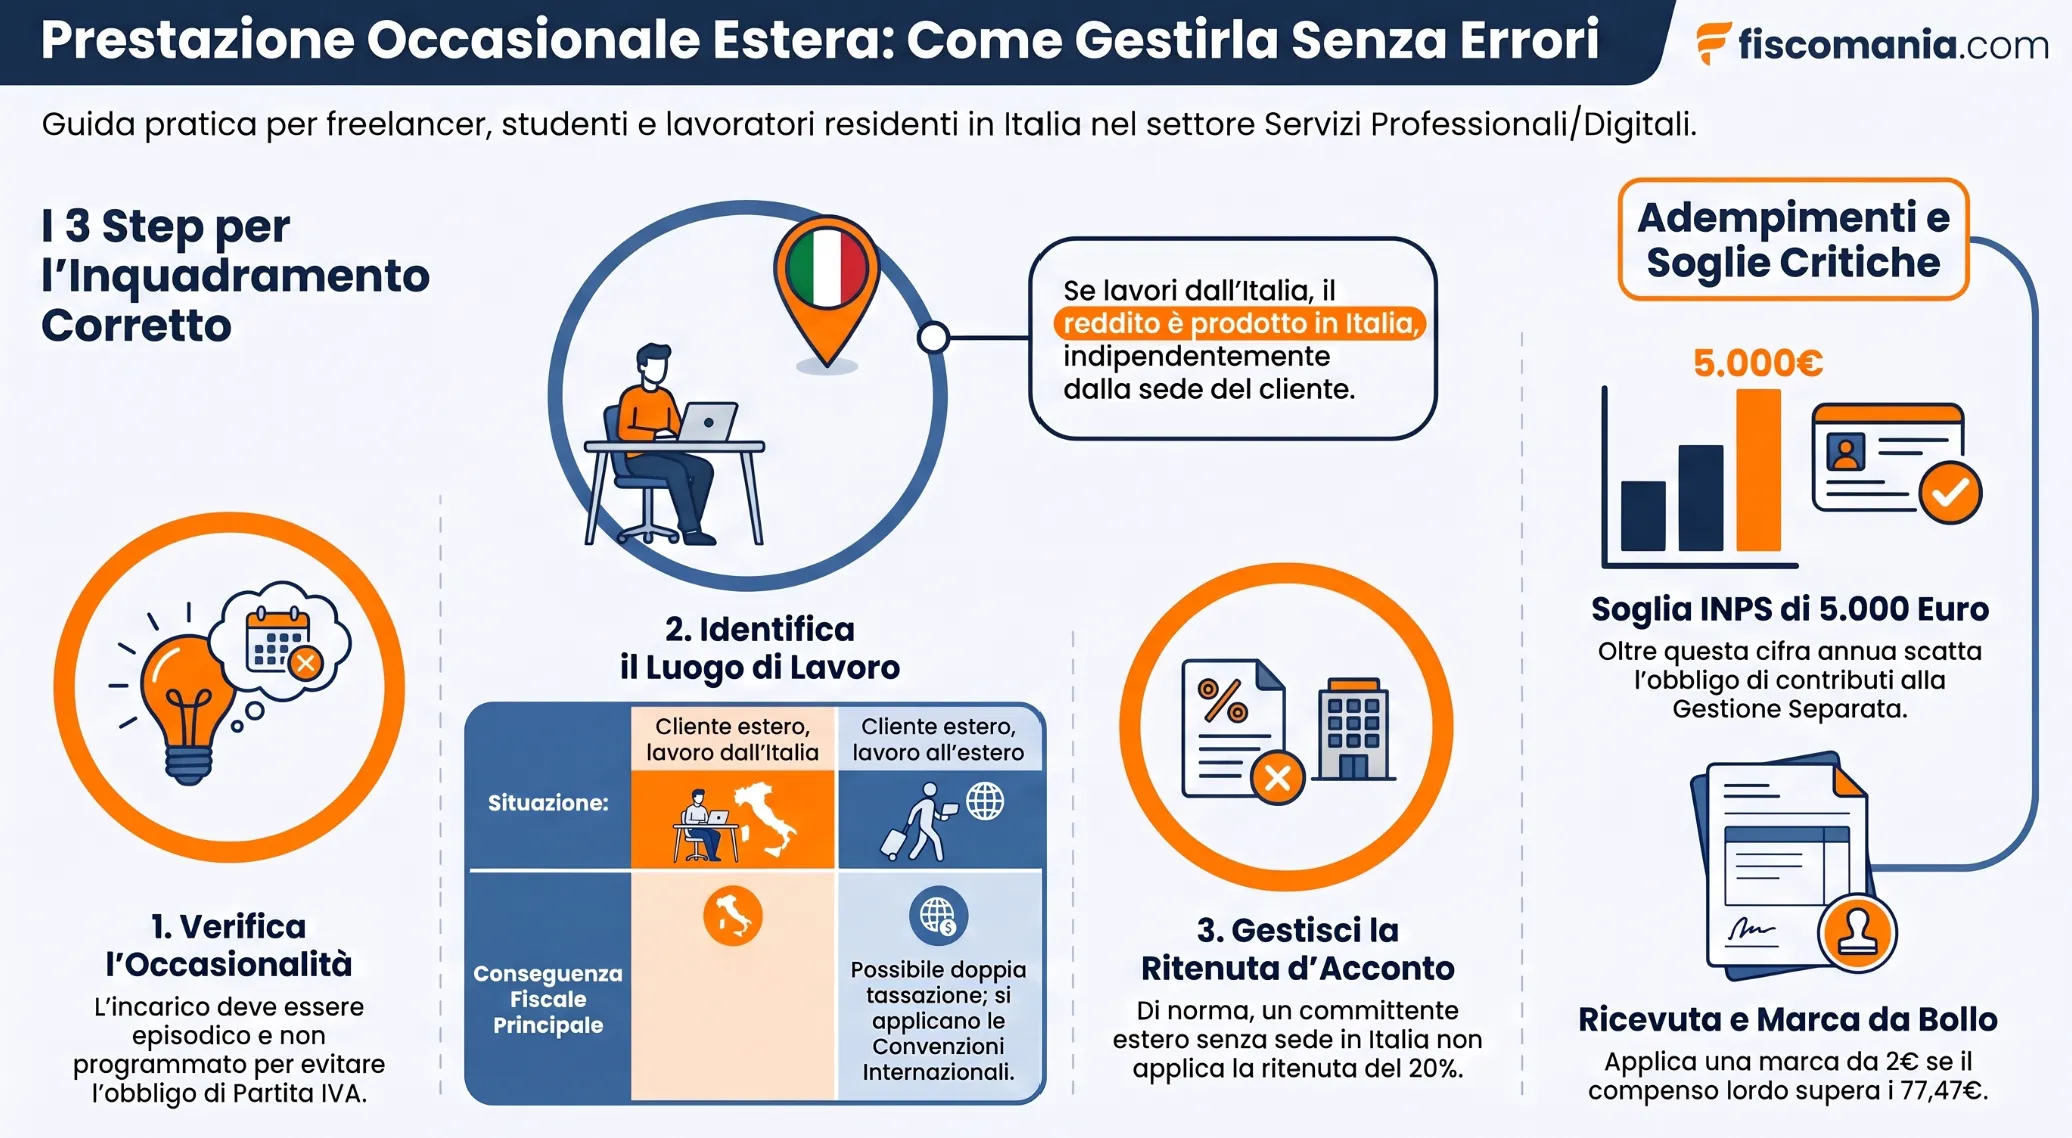
Committente estero e prestazione svolta all’estero: due situazioni diverse
La presenza di un committente estero non significa, di per sé, che la prestazione sia svolta all’estero. Sono due elementi distinti: da una parte occorre individuare chi paga il compenso, dall’altra dove viene materialmente esercitata l’attività che genera il reddito.
La distinzione assume particolare importanza per un soggetto fiscalmente residente in Italia. Il residente è soggetto a imposizione italiana sui redditi posseduti secondo il principio generale dell’art. 3 del TUIR, ma il luogo in cui viene svolta l’attività diventa rilevante per stabilire se il reddito possa essere considerato prodotto all’estero e, quindi, per affrontare eventuali fenomeni di doppia imposizione.
Prestazione svolta dall’Italia per un cliente estero
Se il prestatore residente in Italia esegue l’incarico materialmente dall’Italia, il semplice fatto che il cliente sia una società francese, statunitense o di un altro Paese non trasforma il compenso in un reddito prodotto all’estero.
Per i redditi diversi derivanti da attività svolte, l’art. 23, comma 1, lett. f), del TUIR utilizza infatti come criterio territoriale il luogo nel quale l’attività viene esercitata. Lo stesso criterio opera, in senso speculare, ai fini dell’individuazione dei redditi prodotti all’estero prevista dall’art. 165, comma 2, del TUIR.
Si pensi a un residente italiano che, dalla propria abitazione in Italia, svolge un singolo incarico occasionale per una società statunitense. Il soggetto che corrisponde il compenso è estero, ma l’attività che genera il reddito viene esercitata in Italia. La residenza del cliente e la fonte territoriale del reddito non devono quindi essere sovrapposte.
Prestazione materialmente eseguita all’estero
La situazione cambia quando il prestatore si reca all’estero e svolge materialmente in un altro Stato l’attività occasionale. In questo caso il luogo di esercizio dell’attività può determinare, secondo il criterio speculare previsto dall’art. 165, comma 2, del TUIR, la qualificazione del reddito come prodotto all’estero ai fini italiani.
Questo non significa che il compenso smetta di essere rilevante in Italia. Se il prestatore mantiene la residenza fiscale italiana, il reddito concorre comunque alla determinazione del reddito complessivo secondo l’art. 3 del TUIR. Diventa però necessario stabilire se anche lo Stato nel quale è stata svolta l’attività possa assoggettare il compenso a imposizione.
In presenza di una Convenzione contro le doppie imposizioni, occorre quindi considerare anche le disposizioni dell’accordo applicabile al singolo rapporto. La Convenzione può incidere sulla potestà impositiva dello Stato estero e, di conseguenza, sulla successiva possibilità di utilizzare in Italia il credito per le imposte pagate all’estero.
Le due situazioni possono essere sintetizzate in questo modo:
| Situazione | Luogo dell’attività | Principale conseguenza fiscale |
|---|---|---|
| Cliente estero, prestazione svolta dall’Italia | Italia | La residenza estera del cliente non rende, da sola, il reddito prodotto all’estero |
| Cliente estero, prestazione svolta materialmente all’estero | Stato estero | Può assumere rilievo il reddito prodotto all’estero e occorre considerare anche l’eventuale Convenzione applicabile |
Il primo passaggio, quindi, non è chiedersi dove ha sede il cliente, ma ricostruire dove è stata effettivamente svolta la prestazione. Solo dopo questa distinzione è possibile affrontare correttamente ritenute, eventuale tassazione nello Stato estero e credito d’imposta.
Per un inquadramento più ampio dei criteri applicabili alle attività professionali nei rapporti internazionali è disponibile anche la guida sulla tassazione del lavoro autonomo svolto all’estero.
Quando l’attività può essere considerata occasionale
Il fatto che il committente abbia sede all’estero non modifica i criteri utilizzati per stabilire se un’attività sia realmente occasionale. Prima di affrontare ritenute, tassazione internazionale o documentazione del compenso occorre quindi qualificare correttamente l’attività svolta.
Il lavoro autonomo occasionale riguarda attività episodiche, saltuarie e non programmate, in contrapposizione all’esercizio abituale di un’attività caratterizzata da regolarità, stabilità e sistematicità. La nota del Ministero delle Finanze 17 luglio 1997, n. 984, e la risposta a interpello dell’Agenzia delle Entrate n. 218 del 26 aprile 2022 confermano che la valutazione deve essere effettuata considerando le modalità concrete con cui l’attività viene esercitata, non la nazionalità o la sede del soggetto che conferisce l’incarico.
Di conseguenza, un incarico isolato ricevuto da una società statunitense può presentare i caratteri del lavoro autonomo occasionale esattamente come un incarico ricevuto da un’impresa italiana. Al contrario, un’attività organizzata e proposta stabilmente a una pluralità di clienti può assumere carattere abituale anche quando i committenti sono tutti esteri.
I 5.000 euro non sono il limite per lavorare con clienti esteri
Non esiste una soglia generale di 5.000 euro entro la quale sia automaticamente possibile svolgere prestazioni occasionali senza partita IVA. La cifra assume rilievo sul piano previdenziale, ma non rappresenta il criterio fiscale utilizzato per distinguere attività occasionale e attività esercitata abitualmente.
Lo stesso vale per il numero degli incarichi, per la durata della singola prestazione o per il numero di clienti esteri: non esiste un parametro numerico che, considerato isolatamente, consenta di qualificare l’attività.
La sequenza corretta rimane quindi:
modalità concrete di esercizio → occasionalità o abitualità → corretto inquadramento fiscale → eventuali conseguenze internazionali.
Per approfondire i criteri di episodicità, abitualità, professionalità, numero degli incarichi e rapporto con la partita IVA è disponibile la guida dedicata a quando una prestazione può essere considerata realmente occasionale.
Come viene tassato in Italia il compenso del committente estero
Se il prestatore è fiscalmente residente in Italia, il compenso ricevuto da un committente estero rientra nel principio generale di tassazione dei redditi ovunque prodotti previsto dall’art. 3 del TUIR. La sede del cliente non determina quindi un’esenzione dall’imposizione italiana.
Quando l’attività è effettivamente qualificabile come lavoro autonomo non esercitato abitualmente, il relativo reddito rientra tra i redditi diversi ai sensi dell’art. 67, comma 1, lett. l), del TUIR. È questo l’inquadramento fiscale da utilizzare anche quando il soggetto che corrisponde il compenso è residente all’estero.
La presenza di un committente straniero può aggiungere problemi di territorialità, ritenute o doppia imposizione, ma non modifica di per sé la categoria reddituale nella quale deve essere ricondotta la prestazione occasionale.
Reddito diverso e criterio di cassa
Ai sensi dell’art. 71, comma 2, del TUIR, il reddito derivante dalle attività di lavoro autonomo non esercitate abitualmente è costituito dalla differenza tra l’ammontare percepito nel periodo d’imposta e le spese specificamente inerenti alla produzione del reddito.
Assume quindi rilievo il momento in cui il compenso viene effettivamente percepito. Se, ad esempio, una prestazione viene conclusa a dicembre ma il cliente estero effettua il pagamento nel gennaio dell’anno successivo, il compenso rileva nel periodo d’imposta in cui viene incassato.
La stessa disposizione consente di considerare le spese specificamente collegate alla produzione di quel reddito. Non è però sufficiente che un costo sia genericamente collegato all’attività del soggetto: deve esistere un rapporto specifico con la prestazione occasionale dalla quale deriva il compenso.
Il pagamento dall’estero non modifica da solo la tassazione italiana
Un bonifico proveniente da un conto estero non costituisce, di per sé, una categoria fiscale autonoma. Occorre distinguere il luogo dal quale proviene il pagamento dal luogo in cui è stata svolta l’attività.
Se il prestatore residente in Italia ha eseguito la prestazione dall’Italia, il compenso resta imponibile secondo le regole appena descritte anche se viene pagato da una società estera. Se, invece, l’attività è stata materialmente esercitata in un altro Stato, può rendersi necessario coordinare l’imposizione italiana con quella estera e con l’eventuale Convenzione contro le doppie imposizioni.
Questo secondo problema riguarda la possibile doppia imposizione e sarà distinto dalla tassazione ordinaria italiana del reddito occasionale.
Ritenuta d’acconto con committente estero
La ritenuta d’acconto del 20% non si applica automaticamente a ogni prestazione occasionale resa da un residente italiano. L’art. 25 del DPR n. 600/1973 prevede la ritenuta sui compensi corrisposti per prestazioni di lavoro autonomo, anche non esercitate abitualmente, quando il pagamento è effettuato da uno dei soggetti tenuti ad operare come sostituti d’imposta.
Di conseguenza, quando il cliente è estero occorre prima qualificare il soggetto che effettua il pagamento. Non è sufficiente applicare meccanicamente alla ricevuta internazionale la stessa struttura utilizzata nei rapporti con un’impresa italiana.
Committente estero senza stabile organizzazione in Italia
La risoluzione del Ministero delle Finanze n. 649 dell’8 luglio 1980 ha affrontato espressamente il caso di soggetti esteri che si avvalgono di lavoratori dipendenti o autonomi residenti in Italia. Secondo il documento di prassi, quando la società estera è priva di stabile organizzazione in Italia e non è soggetta agli obblighi dichiarativi italiani considerati dalla risoluzione, mancano i presupposti per attribuirle la funzione di sostituto d’imposta.
In questa situazione il committente straniero non opera la ritenuta italiana del 20% sul compenso. Il prestatore residente riceve quindi il compenso senza quella trattenuta, fermo restando l’obbligo di assoggettare il reddito a imposizione in Italia secondo le regole proprie del lavoro autonomo occasionale.
Questo punto deve essere tenuto distinto dall’eventuale withholding tax prevista dalla legislazione dello Stato estero. Un prelievo applicato all’estero non è la ritenuta d’acconto italiana dell’art. 25 DPR n. 600/1973 e richiede un’analisi separata.
Stabile organizzazione e società italiana dello stesso gruppo non sono la stessa cosa
Se il soggetto non residente opera in Italia attraverso una stabile organizzazione, occorre invece considerare gli obblighi di sostituzione d’imposta riferibili alla struttura italiana e al rapporto concretamente posto in essere. In presenza dei relativi presupposti, sui compensi di lavoro autonomo occasionale trova applicazione la ritenuta del 20% prevista dall’art. 25 del DPR n. 600/1973.
Non deve però essere confusa la stabile organizzazione con una società italiana appartenente allo stesso gruppo del committente estero. Una controllata, collegata o altra società italiana dotata di propria soggettività giuridica non rende automaticamente sostituto d’imposta la società estera. Occorre individuare quale soggetto abbia realmente conferito l’incarico e corrisponda il compenso.
Leggi anche: Ritenute estere dei professionisti: come si recuperano?
| Situazione del committente | Ritenuta italiana | Conseguenza operativa |
|---|---|---|
| Società estera priva di stabile organizzazione in Italia e non soggetta agli obblighi italiani rilevanti | In linea generale, non opera la ritenuta del 20% | Il compenso viene percepito senza ritenuta italiana e dichiarato dal prestatore residente |
| Soggetto estero con stabile organizzazione in Italia coinvolta nel rapporto | Può trovare applicazione la ritenuta del 20% se ricorrono i presupposti dell’art. 25 DPR n. 600/1973 | Occorre individuare il soggetto che effettua il pagamento e il ruolo della struttura italiana |
| Società estera appartenente a un gruppo che comprende anche una società italiana | La sola presenza della società italiana non determina la ritenuta | La società italiana è un soggetto distinto e non sostituisce automaticamente il committente estero |
La verifica deve quindi partire dal soggetto che conferisce l’incarico e paga il compenso, non dalla semplice presenza in Italia di altre società appartenenti allo stesso gruppo.
Imposta trattenuta all’estero: credito o rimborso?
Quando il committente estero applica una withholding tax sul compenso, non è corretto concludere automaticamente che l’importo possa essere recuperato come credito d’imposta in Italia. Occorre prima stabilire perché lo Stato estero ha effettuato il prelievo e se tale tassazione è coerente con le regole interne e con l’eventuale Convenzione contro le doppie imposizioni.
L’art. 165 del TUIR riconosce, al ricorrere dei relativi presupposti, un credito per le imposte pagate all’estero sui redditi che concorrono alla formazione del reddito complessivo in Italia. La circolare dell’Agenzia delle Entrate n. 9/E del 5 marzo 2015 chiarisce però che il meccanismo presuppone anche la corretta individuazione del reddito prodotto all’estero e la definitività dell’imposta pagata.
Quando può operare il credito per le imposte estere
In assenza di una Convenzione contro le doppie imposizioni, l’art. 165, comma 2, del TUIR individua il reddito prodotto all’estero applicando in modo speculare i criteri territoriali dell’art. 23 del TUIR. Per il lavoro autonomo occasionale assume quindi rilievo, in particolare, il luogo nel quale l’attività è stata materialmente svolta.
Se, invece, tra l’Italia e lo Stato estero è in vigore una Convenzione, la circolare n. 9/E/2015 precisa che il diritto al credito deve essere coordinato con le disposizioni convenzionali. Il credito può riguardare l’imposta applicata dallo Stato della fonte quando la tassazione è avvenuta conformemente alla Convenzione applicabile.
L’imposta estera deve inoltre essere pagata a titolo definitivo. La definitività coincide, secondo la stessa circolare, con l’irripetibilità del tributo: non sono quindi considerate definitive le somme versate in via provvisoria o quelle per le quali esiste ancora un diritto al rimborso totale o parziale.
Quando il prelievo estero deve essere chiesto a rimborso
Il rimborso nello Stato estero diventa invece rilevante quando l’imposta è stata applicata oltre quanto consentito dalla Convenzione.
La circolare n. 9/E/2015 chiarisce che, se la Convenzione prevede un limite alla ritenuta applicabile nello Stato della fonte, il credito italiano può essere riconosciuto entro tale limite. L’eventuale parte trattenuta in eccesso non diventa automaticamente credito d’imposta in Italia e deve essere recuperata nello Stato estero secondo le procedure previste da quell’ordinamento.
La stessa logica vale, a maggior ragione, quando la Convenzione attribuisce la potestà impositiva esclusivamente all’Italia: se lo Stato estero applica comunque un’imposta, il problema non è trasformare quel prelievo in credito italiano, ma ottenere il rimborso dell’imposta non dovuta nello Stato estero.
La withholding tax non determina da sola il diritto al credito
La sequenza corretta non è quindi:
imposta trattenuta all’estero → credito automatico in Italia.
Occorre invece ricostruire:
luogo della prestazione → Stato che può tassare il reddito → Convenzione applicabile → misura del prelievo consentita → definitività dell’imposta → eventuale credito o rimborso.
Questa distinzione è particolarmente importante quando il committente applica automaticamente una ritenuta secondo la propria normativa interna. Il fatto che l’importo sia stato effettivamente trattenuto non dimostra, da solo, che quella tassazione sia definitivamente dovuta né che l’intero importo possa essere scomputato dalle imposte italiane.
Per il funzionamento del meccanismo, i limiti di detrazione e gli adempimenti dichiarativi è disponibile la guida dedicata al credito per le imposte pagate all’estero.
Ricevuta per prestazione occasionale verso l’estero
Anche quando il committente è estero, il compenso derivante da lavoro autonomo occasionale deve essere correttamente documentato. La ricevuta deve consentire di identificare le parti, la prestazione eseguita e l’importo corrisposto, adattando il documento alle caratteristiche del rapporto internazionale.
La residenza estera del cliente non trasforma la ricevuta in una fattura e non modifica, da sola, la natura occasionale dell’attività. Restano quindi distinti due piani: la qualificazione fiscale dell’attività e le modalità con cui viene documentato il pagamento ricevuto dal committente straniero.
Dati del committente estero
Nella ricevuta devono essere riportati i dati che consentono di identificare il prestatore e il soggetto estero che corrisponde il compenso. Per il committente possono quindi essere indicati, in base alle informazioni disponibili, denominazione o nominativo, indirizzo, Stato di residenza e identificativo fiscale estero.
La descrizione dovrebbe individuare in modo sufficientemente preciso la prestazione eseguita, evitando formule eccessivamente generiche. Non è invece necessario attribuire al cliente straniero dati fiscali italiani che non possiede.
Se il compenso è espresso in una valuta diversa dall’euro, il documento può riportare l’importo nella valuta utilizzata nel rapporto. Gli eventuali effetti fiscali derivanti dalla conversione devono essere tenuti distinti dalla funzione documentale della ricevuta.
Compenso, ritenuta e marca da bollo
La ricevuta deve indicare il compenso relativo alla prestazione e riflettere correttamente l’eventuale presenza o assenza della ritenuta d’acconto italiana.
Quando il pagamento è effettuato da una società estera priva di stabile organizzazione in Italia e che non assume la qualifica di sostituto d’imposta italiano secondo i criteri esaminati in precedenza, non viene applicata la ritenuta del 20% prevista dall’art. 25 del DPR n. 600/1973. In tale situazione il compenso non deve essere artificiosamente ridotto di una ritenuta italiana che il committente non è tenuto ad effettuare.
Resta distinta l’eventuale withholding tax applicata nello Stato estero, che non coincide con la ritenuta italiana e deve essere analizzata secondo la normativa locale e l’eventuale Convenzione contro le doppie imposizioni.
Per la marca da bollo, l’art. 13 della Tariffa, Parte I, allegata al DPR n. 642/1972 assoggetta a bollo le ricevute e quietanze di importo superiore a 77,47 euro. L’imposta è pari a 2 euro. La circostanza che la ricevuta sia destinata a un soggetto estero non costituisce, di per sé, una causa generale di esclusione dall’imposta di bollo.
Fac simile della ricevuta per un cliente estero
Si consideri un prestatore fiscalmente residente in Italia che svolge dall’Italia un singolo incarico occasionale per una società statunitense e percepisce un compenso di 1.000 euro.
Nella fattispecie considerata, la ricevuta può riportare:
- dati del prestatore residente in Italia;
- denominazione, indirizzo e identificativo fiscale della società statunitense;
- descrizione dell’attività occasionale svolta;
- compenso lordo di 1.000 euro;
- nessuna ritenuta d’acconto italiana, se il committente non riveste la qualifica di sostituto d’imposta in Italia;
- marca da bollo da 2 euro, ricorrendone i presupposti previsti dal DPR n. 642/1972.
Non è necessario creare un modello completamente diverso da quello utilizzato per una prestazione occasionale verso un cliente italiano. Occorre invece adattare correttamente i dati del committente e il trattamento della ritenuta.
Per la struttura completa del documento, le modalità di compilazione e gli altri casi è disponibile la guida alla ricevuta per prestazione occasionale.
È inoltre disponibile il fac simile di ricevuta per prestazione occasionale, da adattare ai dati del committente estero e alla situazione concreta.
Prestazione occasionale estera e contributi INPS oltre 5.000 euro
La presenza di un committente estero non esclude automaticamente l’obbligo contributivo in Italia. Per il lavoro autonomo occasionale, i primi 5.000 euro annui costituiscono una franchigia ai fini della Gestione Separata INPS; superata tale soglia, l’obbligo contributivo riguarda la parte eccedente, quando la legislazione previdenziale italiana risulta applicabile.
La soglia deve essere tenuta distinta dalla qualificazione fiscale dell’attività. I 5.000 euro non stabiliscono quando una prestazione diventa abituale o quando deve essere aperta la partita IVA: assumono rilievo esclusivamente sul piano previdenziale.
La franchigia previdenziale di 5.000 euro
L’art. 44, comma 2, del D.L. n. 269/2003 ha esteso l’obbligo di iscrizione alla Gestione Separata ai lavoratori autonomi occasionali che superano il limite previsto dalla norma. L’INPS chiarisce che i primi 5.000 euro annui costituiscono franchigia e che l’imponibile contributivo riguarda l’eccedenza.
Ai lavoratori autonomi occasionali si applicano inoltre le regole previste per i collaboratori in materia di iscrizione, ripartizione del contributo, versamento e denuncia. Il lavoratore deve comunicare ai committenti il superamento della franchigia e iscriversi alla Gestione Separata, se non vi è già iscritto.
Con un committente estero, tuttavia, prima di applicare queste regole occorre stabilire quale legislazione previdenziale governi il rapporto.
Committente di un Paese UE
Nei rapporti che rientrano nel coordinamento europeo di sicurezza sociale, i Regolamenti (CE) n. 883/2004 e n. 987/2009 perseguono il principio dell’assoggettamento a una sola legislazione previdenziale. Il fatto che il prestatore risieda in Italia o che il committente abbia sede in un altro Stato membro non consente quindi di concludere automaticamente che siano dovuti contributi in Italia.
Quando, in applicazione delle regole europee, risulta applicabile la legislazione italiana, l’attività che comporta l’iscrizione alla Gestione Separata deve essere assoggettata alla contribuzione italiana. La circolare INPS n. 102 del 16 ottobre 2018 chiarisce inoltre che, nelle fattispecie in cui l’obbligo contributivo è riferibile a un committente estero, quest’ultimo può essere tenuto agli adempimenti previdenziali italiani, compresi identificazione ai fini previdenziali, versamento e denuncia.
Questo determina una distinzione importante rispetto alla ritenuta fiscale: un committente estero può non essere sostituto d’imposta in Italia, ma ciò non esclude di per sé eventuali obblighi previdenziali italiani se la legislazione applicabile è quella italiana.
Se, al contrario, le regole europee individuano come applicabile la legislazione di un altro Stato membro, l’INPS chiarisce che non sussiste l’obbligo di versamento alla Gestione Separata italiana per l’attività interessata.
Committente extra-UE
Fuori dall’ambito di applicazione dei Regolamenti europei non esiste una regola unica valida per tutti i Paesi. L’Italia ha stipulato Convenzioni e accordi bilaterali di sicurezza sociale con diversi Stati extra-UE, ma il campo di applicazione e le regole sulla legislazione applicabile devono essere esaminati con riferimento al singolo accordo.
Occorre quindi distinguere tra:
- Stato extra-UE legato all’Italia da un accordo applicabile alla fattispecie;
- Stato con accordo che non copre quella specifica attività o gestione;
- Stato privo di Convenzione di sicurezza sociale rilevante.
Non è quindi corretto utilizzare la sola sede extra-UE del cliente per affermare né l’automatica applicazione della Gestione Separata italiana né la sua automatica esclusione.
| Situazione | Regola previdenziale | Conseguenza |
|---|---|---|
| Compensi occasionali annui non superiori a 5.000 euro | Opera la franchigia prevista per il lavoro autonomo occasionale | Nessun contributo alla Gestione Separata per tale titolo |
| Superamento di 5.000 euro con legislazione italiana applicabile | Contribuzione sulla parte eccedente la franchigia | Occorre gestire iscrizione e adempimenti secondo le regole della Gestione Separata |
| Rapporto transfrontaliero UE con legislazione di altro Stato applicabile | Opera la legislazione previdenziale individuata dalle regole europee | Non sono dovuti contributi italiani sulla stessa attività |
| Committente extra-UE | Occorre considerare l’eventuale accordo bilaterale e il relativo campo di applicazione | Non è possibile applicare una regola uniforme basata solo sul Paese del cliente |
Per il funzionamento generale della franchigia, la base imponibile e gli adempimenti ordinari è disponibile la guida specifica sui contributi INPS nelle prestazioni occasionali.
Tabella: cosa controllare con un committente estero
L’inquadramento di una prestazione occasionale verso un cliente estero richiede di seguire una sequenza precisa. Partire dalla sede del committente o dall’importo del compenso può portare a conclusioni errate: occorre prima qualificare l’attività, poi individuare dove viene svolta e soltanto dopo affrontare tassazione estera, ritenute e previdenza.
| Passaggio | Domanda da porsi | Conseguenza |
|---|---|---|
| 1 ↓ Qualificazione dell’attività | L’incarico è realmente episodico e non abituale? |
→ Sì: può rientrare nel lavoro autonomo occasionale. → No: occorre valutare l’esercizio abituale dell’attività e l’eventuale partita IVA. |
| 2 ↓ Luogo della prestazione | Dove viene materialmente svolta l’attività? |
→ In Italia: la sola sede estera del cliente non rende il reddito prodotto all’estero. → All’estero: può assumere rilievo anche la potestà impositiva dello Stato estero. |
| 3 ↓ Soggetto che paga | Il committente è tenuto ad applicare una ritenuta italiana? |
→ Committente estero privo dei presupposti per operare come sostituto d’imposta italiano: in linea generale, nessuna ritenuta del 20%. → Presenza italiana rilevante: occorre analizzare il soggetto che effettua il pagamento. |
| 4 ↓ Prelievo nello Stato estero | Il cliente ha applicato una withholding tax? |
→ No: nessun problema di recupero dell’imposta estera. → Sì: occorre verificare Convenzione, definitività del tributo ed eventuale diritto al credito o al rimborso. |
| 5 ↓ Previdenza | I compensi occasionali annui superano 5.000 euro? |
→ No: opera la franchigia contributiva. → Sì: occorre individuare la legislazione previdenziale applicabile prima di determinare gli obblighi verso la Gestione Separata. |
La logica della tabella è quindi:
occasionalità → luogo dell’attività → soggetto pagatore → eventuale imposta estera → previdenza.
I diversi passaggi non sono intercambiabili. In particolare, i 5.000 euro arrivano alla fine del percorso, perché rilevano ai fini contributivi e non servono a stabilire se l’attività possa essere considerata occasionale.
Consulenza fiscale online
Prestazione occasionale con committente estero: valuta il corretto inquadramento
Il trattamento fiscale può cambiare in base al luogo in cui svolgi l’attività, alle eventuali ritenute applicate all’estero e alla disciplina previdenziale applicabile. Se la situazione presenta elementi internazionali, puoi richiedere un’analisi del caso concreto prima di impostare ricevuta e adempimenti.
Richiedi una consulenza →Domande frequenti
Posso fare una prestazione occasionale per un cliente estero senza partita IVA?
Sì, anche un incarico ricevuto da un committente estero può rientrare nel lavoro autonomo occasionale. La possibilità di operare senza partita IVA dipende però dalle caratteristiche concrete dell’attività, che deve essere episodica e non esercitata con abitualità e professionalità.
Il limite di 5.000 euro vale anche per le prestazioni occasionali verso l’estero?
I 5.000 euro non costituiscono il limite entro il quale è possibile lavorare senza partita IVA. La soglia rappresenta una franchigia ai fini della Gestione Separata INPS e assume rilievo previdenziale quando la legislazione italiana risulta applicabile.
Un cliente estero deve applicare la ritenuta d’acconto del 20%?
Non necessariamente. La ritenuta italiana prevista dall’art. 25 del DPR n. 600/1973 presuppone che il soggetto che paga il compenso sia tenuto ad operare come sostituto d’imposta in Italia. La posizione del committente estero deve quindi essere valutata prima di predisporre la ricevuta.
Se lavoro dall’Italia per una società estera il reddito è prodotto all’estero?
Non per il solo fatto che il cliente abbia sede fuori dall’Italia. Per il lavoro autonomo occasionale assume rilievo anche il luogo nel quale viene materialmente esercitata l’attività. Una prestazione svolta dall’Italia deve quindi essere distinta da una prestazione eseguita fisicamente all’estero.
Se il cliente estero applica una withholding tax posso detrarla dalle imposte italiane?
Non automaticamente. Ai fini dell’art. 165 TUIR occorre considerare dove è prodotto il reddito, la Convenzione contro le doppie imposizioni eventualmente applicabile e la definitività dell’imposta estera. Un prelievo non dovuto o eccedente può invece richiedere il rimborso nello Stato estero.
La ricevuta per un cliente estero deve avere la marca da bollo?
La residenza estera del committente non determina, da sola, un’esenzione dall’imposta di bollo. Per le ricevute soggette all’art. 13 della Tariffa, Parte I, allegata al DPR n. 642/1972, l’imposta è pari a 2 euro quando l’importo supera 77,47 euro.
Fonti e riferimenti
- DPR 22 dicembre 1986, n. 917, artt. 3, 23, 67, comma 1, lett. l), 71, comma 2, e 165: residenza fiscale e tassazione mondiale del residente; territorialità dei redditi diversi; qualificazione e determinazione del reddito da lavoro autonomo occasionale; credito per le imposte pagate all’estero.
- DPR 29 settembre 1973, n. 600, art. 25: applicazione della ritenuta del 20% sui compensi di lavoro autonomo, anche non esercitato abitualmente, quando il pagamento è effettuato da un soggetto tenuto ad operare come sostituto d’imposta.
- Ministero delle Finanze, Nota 17 luglio 1997, n. 984: individuazione dei caratteri di episodicità, saltuarietà e non programmazione del lavoro autonomo occasionale.
- Agenzia delle Entrate, risposta a interpello 26 aprile 2022, n. 218: distinzione tra attività occasionale e attività esercitata con abitualità e professionalità.
- Ministero delle Finanze, Risoluzione 8 luglio 1980, n. 649: obblighi di sostituzione d’imposta dei soggetti non residenti e rilevanza della presenza fiscale in Italia ai fini dell’applicazione delle ritenute.
- Agenzia delle Entrate, Circolare 5 marzo 2015, n. 9/E: applicazione dell’art. 165 TUIR, individuazione dei redditi prodotti all’estero, definitività delle imposte estere e coordinamento con le Convenzioni contro le doppie imposizioni.
- DPR 26 ottobre 1972, n. 642, Tariffa, Parte I, art. 13: applicazione dell’imposta di bollo alle ricevute e quietanze e soglia di 77,47 euro.
- D.L. 30 settembre 2003, n. 269, art. 44, comma 2: assoggettamento alla Gestione Separata dei lavoratori autonomi occasionali al superamento della franchigia contributiva prevista dalla norma.
- INPS, Circolare 6 luglio 2004, n. 103: disciplina previdenziale del lavoro autonomo occasionale, franchigia di 5.000 euro e applicazione della contribuzione sull’eccedenza.
- INPS, “I contributi dei lavoratori autonomi occasionali”, scheda aggiornata 7 ottobre 2025: riepilogo operativo della franchigia contributiva, iscrizione alla Gestione Separata e obblighi del lavoratore e del committente.
- Regolamento (CE) n. 883/2004 e Regolamento (CE) n. 987/2009: coordinamento dei sistemi di sicurezza sociale nell’Unione europea e principio dell’applicazione di una sola legislazione previdenziale.
- INPS, Circolare 16 ottobre 2018, n. 102: individuazione della legislazione previdenziale applicabile nei rapporti transfrontalieri e adempimenti nei casi in cui il committente sia stabilito in un altro Stato.
