
Dal 2025 i rimborsi analitici dei forfettari non fanno reddito né rilevano per le soglie di fatturato. Regole, fattura ed esempi pratici.
Dal 2025 i professionisti forfettari possono escludere dai compensi i rimborsi delle spese addebitate analiticamente al committente, purché adeguatamente documentate. Per determinate spese sostenute in Italia è richiesta la tracciabilità dei pagamenti, mentre i rimborsi forfettari restano imponibili.
Con la risposta a interpello n. 213 del 12 novembre 2026, l’Agenzia delle Entrate ha chiarito che la nuova disciplina fiscale dei rimborsi spese dei professionisti si applica anche ai contribuenti in regime forfettario.
Per le spese sostenute dal 1° gennaio 2025, i rimborsi analitici che rispettano i requisiti previsti dall’art. 54 del TUIR non concorrono alla formazione del reddito imponibile e non rilevano ai fini dei limiti di fatturato previsti dal regime.
L’esclusione non riguarda indistintamente ogni somma qualificata come rimborso: occorre distinguere le spese effettivamente sostenute per l’incarico, gli importi riconosciuti forfettariamente e le anticipazioni effettuate in nome e per conto del cliente.
Perché questo interpello è importante
Nelle settimane successive all’entrata in vigore delle nuove regole sui rimborsi professionali mi sono confrontato con diversi contribuenti forfettari che chiedevano se l’esclusione dal reddito dei rimborsi analitici fosse applicabile anche al loro regime. In assenza di un chiarimento ufficiale esistevano interpretazioni differenti. La risposta n. 213/2026 dell’Agenzia delle Entrate fornisce finalmente un orientamento espresso, con effetti pratici che possono incidere sul reddito imponibile, sulle soglie del regime forfettario e persino sulle dichiarazioni già presentate.
Rimborso analitico, forfettario e anticipazioni: le differenze
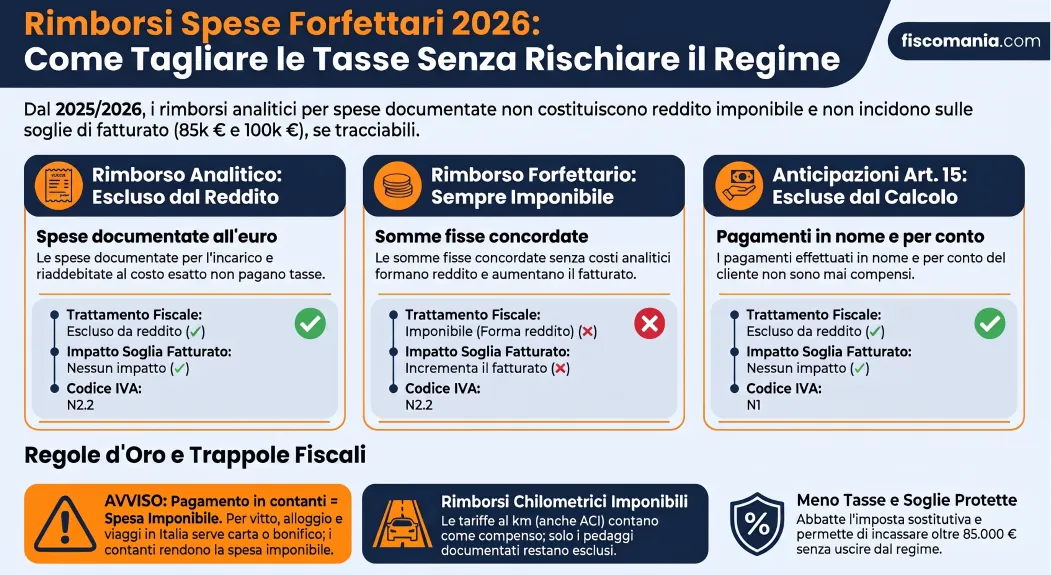
Nel regime forfettario, la qualificazione delle somme ricevute dal committente a titolo di rimborso spese determina il loro trattamento fiscale. Dal 2025 occorre distinguere tre fattispecie: rimborsi analitici, rimborsi forfettari e anticipazioni effettuate in nome e per conto del cliente.
Il rimborso analitico riguarda una spesa effettivamente sostenuta dal professionista per eseguire l’incarico e successivamente riaddebitata al committente sulla base del costo documentato. È il caso, ad esempio, delle spese alberghiere intestate al professionista e rimborsate dal cliente per il medesimo importo. La risposta a interpello n. 213/2026 ha confermato che queste somme, alle condizioni previste dall’art. 54, comma 2, lett. b), del TUIR, non costituiscono compensi imponibili anche nel regime forfettario.
Il rimborso forfettario, invece, consiste in una somma predeterminata riconosciuta al professionista per sostenere determinate spese, senza un riaddebito analitico dei costi effettivi. Ad esempio, un importo giornaliero fisso di 100 euro per le trasferte costituisce un compenso fiscalmente rilevante, anche quando il professionista abbia effettivamente sostenuto delle spese.
Le anticipazioni in nome e per conto del cliente rappresentano una fattispecie distinta. Il professionista effettua un pagamento per un’obbligazione riferibile direttamente al committente, con documentazione idonea a dimostrare tale rapporto. È il caso, ad esempio, del pagamento di un diritto amministrativo dovuto dal cliente, con relativo documento intestato a quest’ultimo. Queste somme, se regolarmente documentate, erano già escluse dai compensi prima della riforma del 2025.
La tabella riepiloga il trattamento delle diverse tipologie di rimborso.
| Tipologia | Condizione decisiva | Trattamento fiscale dal 2025 | Rilevanza per le soglie |
|---|---|---|---|
| Rimborso analitico | Spesa per l’incarico, riaddebitata analiticamente e documentata, con tracciabilità ove richiesta | Escluso dai compensi (art. 54, comma 2, lett. b), TUIR) | No, se ricorrono i requisiti di esclusione |
| Rimborso forfettario | Importo riconosciuto senza riaddebito analitico dei costi effettivi | Imponibile come compenso | Sì |
| Anticipazione in nome e per conto del cliente | Pagamento effettuato in nome e per conto del committente, regolarmente documentato (art. 15, n. 3, DPR 633/1972) | Esclusa dai compensi | No |
| Rimborso analitico soggetto a tracciabilità, con spesa pagata in contanti | Spese sostenute in Italia per vitto, alloggio, viaggio o taxi/NCC senza pagamento tracciabile | Imponibile come compenso (art. 54, comma 2-bis, TUIR) | Sì |
Perché la risposta n. 213/2026 è importante
Prima del chiarimento dell’Agenzia delle Entrate, l’applicabilità ai contribuenti forfettari della nuova disciplina introdotta dal D.Lgs. n. 192/2024 era oggetto di interpretazioni differenti.
Nella mia attività professionale, quando mi veniva sottoposta questa questione, consigliavo prudenza. In assenza di una posizione ufficiale dell’Amministrazione finanziaria, ritenevo importante rappresentare al contribuente l’incertezza interpretativa e le possibili conseguenze fiscali, lasciando a lui la decisione finale sul comportamento da adottare.
La risposta n. 213/2026 ha superato questa incertezza, confermando l’applicabilità ai forfettari del principio di esclusione dei rimborsi analitici.
Il chiarimento, tuttavia, non significa che qualsiasi somma indicata in fattura come rimborso spese possa essere automaticamente esclusa dai compensi. La qualificazione dipende sempre dalla natura effettiva dell’operazione e dal rispetto dei requisiti previsti dalla normativa.
Quando il rimborso analitico non costituisce compenso
Per i professionisti in regime forfettario, il rimborso analitico delle spese sostenute per l’esecuzione di un incarico non concorre alla formazione del reddito imponibile, purché le spese e i relativi rimborsi siano adeguatamente documentati. Il principio, previsto dall’art. 54, comma 2, lett. b), del TUIR, è stato esteso espressamente ai forfettari dalla risposta a interpello n. 213/2026, con riferimento alle spese sostenute dal 1° gennaio 2025.
Per beneficiare dell’esclusione devono essere rispettate alcune condizioni:
- Collegamento con l’incarico: la spesa deve essere sostenuta per eseguire una specifica prestazione professionale per il committente.
- Riaddebito analitico: il rimborso deve corrispondere ai costi effettivamente sostenuti, senza maggiorazioni forfettarie.
- Documentazione: devono essere disponibili i giustificativi della spesa e una rendicontazione che permetta di collegarla all’incarico e all’importo rimborsato.
- Tracciabilità: per determinate categorie di spese sostenute in Italia, il pagamento deve avvenire mediante gli strumenti ammessi dalla normativa.
La documentazione può comprendere fatture, ricevute, titoli di viaggio, attestazioni di pagamento e una nota spese analitica. L’indicazione separata degli importi nella fattura emessa al committente contribuisce a rendere riconoscibile il riaddebito, ma non sostituisce la documentazione della spesa originaria.
Come verificare se un rimborso può essere escluso dal reddito
Nella mia esperienza professionale, una delle criticità che incontro più frequentemente riguarda proprio la documentazione dei rimborsi e la difficoltà di collegare le spese a uno specifico incarico.
Il consiglio che fornisco è di conservare sempre un documento fiscalmente idoneo, preferibilmente una fattura quando prevista, e di poter ricondurre ogni costo all’attività effettivamente svolta per il committente.
Non è sufficiente dimostrare che il professionista abbia sostenuto una determinata spesa. Occorre anche spiegare perché quella spesa sia riferibile all’esecuzione dell’incarico e perché il relativo importo sia stato successivamente addebitato al cliente.
Per verificare correttamente la posizione fiscale, considero quindi necessario ricostruire il collegamento tra quattro elementi: incarico professionale, spesa sostenuta, relativo pagamento e rimborso ricevuto.
Questa verifica è particolarmente importante quando il contribuente incassa somme significative qualificate come rimborsi, ma dispone soltanto di documentazione generica o non riconducibile alle prestazioni effettuate.
Esempio pratico: rimborso delle spese di trasferta
Un consulente in regime forfettario si reca presso la sede del committente per eseguire un incarico e sostiene 74 euro per il viaggio in treno e 146 euro per il pernottamento, pagando entrambe le spese con carta.
Il professionista conserva i giustificativi, predispone una nota spese collegata all’incarico e riaddebita al cliente esattamente 220 euro.
In presenza dei requisiti richiesti, i 220 euro rimborsati non costituiscono compensi imponibili e non vengono assoggettati al coefficiente di redditività del regime forfettario.
Il professionista non può, tuttavia, dedurre separatamente dal reddito i 220 euro sostenuti: nel regime agevolato, infatti, i costi ordinari dell’attività sono già considerati attraverso l’applicazione del coefficiente di redditività.
Attenzione alla documentazione dei rimborsi
La sola indicazione del rimborso nella fattura elettronica non è sufficiente a dimostrare il diritto all’esclusione dal reddito. È necessario poter ricostruire il collegamento tra l’incarico professionale, il costo sostenuto e la somma restituita dal committente. In assenza di giustificativi idonei, la qualificazione fiscale del rimborso può essere contestata, con conseguenze anche sulla permanenza nel regime forfettario.
Le regole di esclusione si inseriscono nella più ampia disciplina dei rimborsi spese dei professionisti, che presenta differenze applicative tra contribuenti ordinari e soggetti in regime forfettario.
Quando è obbligatorio il pagamento tracciabile
Dal 1° gennaio 2025, per escludere dal reddito professionale i rimborsi analitici di determinate spese sostenute in Italia, anche i contribuenti in regime forfettario devono rispettare i requisiti di tracciabilità dei pagamenti. La condizione è prevista dall’art. 54, comma 2-bis, del TUIR, introdotto dal D.L. n. 84/2025, e trova conferma nella risposta a interpello n. 213/2026.
La disposizione riguarda le spese sostenute nel territorio italiano per vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, come taxi e noleggio con conducente (NCC).
I pagamenti devono essere effettuati mediante versamento bancario o postale oppure altri strumenti ammessi dall’art. 23 del D.Lgs. n. 241/1997, tra cui carte di credito, di debito e prepagate.
Il requisito riguarda il pagamento originario effettuato dal professionista, non soltanto le modalità con cui il committente provvede successivamente al rimborso.
Cosa succede se il professionista paga in contanti?
Un consulente forfettario sostiene una spesa alberghiera di 240 euro durante una trasferta in Italia, pagando in contanti. Successivamente presenta al committente la fattura dell’albergo e riceve un rimborso di 240 euro mediante bonifico bancario.
Nonostante la spesa sia effettiva, documentata e rimborsata analiticamente, i 240 euro concorrono alla formazione dei compensi imponibili, perché il pagamento originario non rispetta il requisito della tracciabilità.
La conseguenza non è una sanzione per avere utilizzato il contante, ma la perdita dell’esclusione fiscale prevista per il rimborso.
Spese sostenute all’estero: la tracciabilità è necessaria?
Il vincolo introdotto dall’art. 54, comma 2-bis, del TUIR riguarda espressamente le spese sostenute nel territorio dello Stato.
Pertanto, per una spesa alberghiera sostenuta durante una trasferta all’estero, il pagamento in contanti non determina, di per sé, l’imponibilità del rimborso in base a questa disposizione.
Restano comunque necessari il collegamento con l’incarico professionale, il riaddebito analitico e un’adeguata documentazione della spesa e del relativo rimborso.
Attenzione: il bonifico del cliente non è sufficiente
Se un professionista forfettario paga in contanti una spesa alberghiera sostenuta in Italia, il successivo rimborso tramite bonifico non consente di escludere la somma dai compensi imponibili. La verifica deve riguardare la modalità con cui il professionista ha sostenuto la spesa originaria. Occorre quindi conservare anche la prova del pagamento tracciabile, quando richiesta dalla normativa.
Per approfondire gli strumenti di pagamento ammessi e le altre conseguenze fiscali, si rinvia alla guida sulla tracciabilità delle spese dei professionisti.
Come inserire i rimborsi spese nella fattura elettronica
Il professionista in regime forfettario deve distinguere nella fattura elettronica i compensi professionali, i rimborsi analitici e le eventuali anticipazioni effettuate in nome e per conto del cliente. Questa separazione consente di identificare le somme fiscalmente rilevanti e di documentare quelle escluse dal reddito ai sensi dell’art. 54, comma 2, lett. b), del TUIR.
La risposta a interpello n. 213/2026 ha chiarito il trattamento ai fini delle imposte sui redditi, ma l’esclusione dal reddito non comporta automaticamente l’applicazione dell’art. 15 del DPR n. 633/1972 ai fini IVA.
Per le operazioni interne di un contribuente forfettario, il compenso e il riaddebito delle spese sostenute in proprio nome sono ordinariamente indicati con il codice natura IVA N2.2, mentre le anticipazioni effettivamente sostenute in nome e per conto del committente, regolarmente documentate, sono identificate dal codice N1.
Facsimile di fattura con compensi e rimborsi spese
Si consideri un professionista forfettario che emette una fattura nel 2026 a un committente italiano per una prestazione di consulenza. Oltre al compenso, ha sostenuto una spesa alberghiera per l’incarico, pagata con carta e documentata, e anticipato un diritto amministrativo direttamente riferibile al cliente.
La fattura può essere così strutturata, ipotizzando l’assenza di contributi previdenziali e l’addebito al cliente dell’imposta di bollo.
| Descrizione in fattura | Codice natura IVA | Importo |
|---|---|---|
| Compenso per prestazione professionale | N2.2 | 1.500,00 € |
| Rimborso analitico spesa alberghiera per incarico, documento n. 45 del 10/09/2026, ai sensi dell’art. 54, comma 2, lett. b), TUIR | N2.2 | 180,00 € |
| Anticipazione per diritto amministrativo pagato in nome e per conto del cliente, documentata ai sensi dell’art. 15, n. 3, DPR 633/1972 | N1 | 120,00 € |
| Riaddebito imposta di bollo | N2.2 | 2,00 € |
| Totale fattura | 1.802,00 € | |
Nell’esempio, ipotizzando che tutte le somme siano incassate nello stesso periodo d’imposta, il professionista riceve complessivamente 1.802 euro, ma soltanto 1.502 euro costituiscono compensi rilevanti ai fini del regime forfettario.
Il rimborso alberghiero di 180 euro è escluso in presenza dei requisiti previsti dalla normativa, mentre i 120 euro rappresentano una vera anticipazione per conto del cliente.
Anticipazioni ex art. 15 e rimborsi analitici: la distinzione da verificare
Una delle criticità che incontro nell’attività di consulenza riguarda la distinzione tra le anticipazioni effettuate in nome e per conto del cliente e le spese sostenute direttamente dal professionista per l’esecuzione dell’incarico.
Il fatto che una spesa venga sostenuta nell’interesse del committente non significa automaticamente che possa essere considerata un’anticipazione ai sensi dell’art. 15 del DPR n. 633/1972.
La verifica fondamentale riguarda il soggetto al quale è giuridicamente riferibile l’operazione.
Se un professionista sostiene una spesa alberghiera durante una trasferta, il rapporto con la struttura ricettiva è normalmente riferibile al professionista stesso, anche quando il cliente si è impegnato a rimborsarne il costo. In questo caso siamo di fronte a una spesa sostenuta in proprio nome e successivamente riaddebitata.
Diversa è la situazione in cui il professionista paga, in nome e per conto del committente, un diritto amministrativo dovuto direttamente da quest’ultimo. Se l’operazione è regolarmente documentata e ricorrono gli altri presupposti, la somma può essere qualificata come anticipazione ai sensi dell’art. 15.
L’intestazione del documento di spesa costituisce un importante elemento di verifica, ma deve essere valutata insieme alla natura dell’operazione e al rapporto giuridico sottostante.
Dal 2025, entrambe le fattispecie possono determinare l’esclusione delle somme dai compensi fiscalmente rilevanti del professionista forfettario, ma sulla base di presupposti differenti.
Il consiglio è quindi di non utilizzare automaticamente la qualificazione di anticipazione ex art. 15 per qualsiasi somma rimborsata dal cliente, ma di verificare preventivamente se il costo è stato sostenuto in nome e per conto del committente oppure direttamente dal professionista per l’esecuzione dell’incarico.
Come trattare l’imposta di bollo
Per le fatture non assoggettate a IVA di importo superiore a 77,47 euro, quando ricorrono i presupposti previsti dalla disciplina dell’imposta di bollo, è dovuto il tributo di 2 euro, da assolvere con le modalità previste per la fatturazione elettronica.
Se il contribuente forfettario addebita questo importo al cliente, il riaddebito costituisce un compenso imponibile, secondo quanto chiarito dall’Agenzia delle Entrate con la risposta a interpello n. 428/2022. Non deve pertanto essere trattato come un’anticipazione ex art. 15.
Nella fattura elettronica occorre inoltre valorizzare il campo relativo all’assolvimento dell’imposta di bollo, indipendentemente dalla scelta di riaddebitarne il costo al committente.
Rimborsi spese e limiti di fatturato
I rimborsi analitici che rispettano i requisiti dell’art. 54, comma 2, lett. b), del TUIR non concorrono al raggiungimento delle soglie previste per l’accesso e la permanenza nel regime forfettario. Lo ha confermato espressamente l’Agenzia delle Entrate con la risposta a interpello n. 213/2026, precisando che l’esclusione riguarda sia il limite di 85.000 euro sia quello di 100.000 euro.
La distinzione è particolarmente importante perché il totale delle somme incassate dal professionista può superare tali importi senza determinare necessariamente la fuoriuscita dal regime, quando una parte degli incassi è costituita da rimborsi analitici fiscalmente esclusi.
Per il 2026, l’art. 1, commi 54 e 71, della Legge n. 190/2014 prevede le seguenti conseguenze, considerando i compensi fiscalmente rilevanti:
| Compensi rilevanti nel 2026 | Conseguenze per il regime forfettario |
|---|---|
| Fino a 85.000 € | Il limite ordinario non è superato. La permanenza nel 2027 richiede anche il rispetto degli altri requisiti. |
| Oltre 85.000 € e fino a 100.000 € | Nel 2026 non si verifica la fuoriuscita immediata. La permanenza nel 2027 deve essere verificata secondo la normativa definitivamente applicabile a tale annualità. |
| Oltre 100.000 € | Fuoriuscita dal regime nello stesso anno del superamento, secondo la disciplina vigente nel 2026. |
Esempio 1: incassi superiori a 85.000 euro
Un consulente in regime forfettario percepisce nel 2026 compensi professionali per 81.500 euro. Nello stesso anno incassa 7.200 euro per il rimborso analitico di spese di viaggio e alloggio sostenute per i propri clienti, adeguatamente documentate e pagate con strumenti tracciabili.
Il totale incassato è di 88.700 euro, ma i compensi rilevanti per la verifica della soglia sono soltanto 81.500 euro.
Il professionista non supera il limite di 85.000 euro, fermo restando il rispetto degli altri requisiti previsti per applicare il regime nell’annualità successiva.
Esempio 2: incassi superiori a 100.000 euro
Un professionista percepisce nel 2026 compensi per 98.000 euro e rimborsi analitici fiscalmente esclusi per 5.000 euro.
Sebbene abbia incassato complessivamente 103.000 euro, i compensi fiscalmente rilevanti restano pari a 98.000 euro. Pertanto, nel 2026 non si verifica la fuoriuscita immediata per superamento della soglia di 100.000 euro.
Ai fini della permanenza nel regime dal 2027, occorre tuttavia considerare la disciplina che risulterà definitivamente applicabile.
L’art. 9 del disegno di legge di Bilancio 2027, A.C. 3174-bis, prevede infatti una modifica delle soglie, con limiti differenziati ai fini delle imposte sui redditi e dell’IVA. Fino all’approvazione definitiva, non è possibile considerare certo il trattamento del contribuente per il 2027. senato.it
Se, invece, ai 98.000 euro di compensi si aggiungessero 3.000 euro di rimborsi forfettari imponibili, i compensi rilevanti salirebbero a 101.000 euro, determinando la fuoriuscita nello stesso periodo d’imposta secondo la disciplina del 2026.
Un caso concreto: quando i rimborsi determinano l’uscita dal regime forfettario
Nell’ambito della mia attività professionale mi è capitato di esaminare la posizione di un contribuente in regime forfettario che riceveva dal committente una parte del corrispettivo come compenso professionale e un’altra parte come rimborso spese.
Il contribuente si era rivolto a me per verificare la correttezza di questa impostazione, considerando che gli importi qualificati come rimborsi non venivano conteggiati tra i compensi fiscalmente rilevanti.
Dall’analisi è emersa una criticità: le somme indicate come rimborsi non erano supportate da documentazione idonea a dimostrare l’effettivo sostenimento delle spese e il loro collegamento con gli incarichi professionali.
Il consiglio è stato quello di ricostruire l’intera annualità, distinguendo i rimborsi effettivamente documentati e fiscalmente escludibili dalle somme che, in assenza dei requisiti necessari, dovevano essere considerate compensi.
Questa ricostruzione comportava il superamento del limite di permanenza nel regime e la conseguente fuoriuscita dall’anno successivo. La gestione dei successivi adempimenti è stata affidata al consulente abituale del contribuente.
Il caso dimostra perché la corretta classificazione dei rimborsi non sia una semplice questione di compilazione della fattura. Quando gli importi sono significativi, un errore può incidere sulla possibilità stessa di continuare ad applicare il regime forfettario.
Come cambia il calcolo dell’imposta sostitutiva
Dal 2025, l’esclusione dei rimborsi analitici dai compensi del professionista forfettario comporta una riduzione della base sulla quale applicare il coefficiente di redditività e, conseguentemente, dell’imposta sostitutiva dovuta. Il principio è stato confermato dall’Agenzia delle Entrate con la risposta a interpello n. 213/2026.
Ai sensi dell’art. 1, comma 64, della Legge n. 190/2014, il reddito imponibile si determina applicando ai compensi percepiti il coefficiente di redditività previsto per l’attività esercitata e deducendo i contributi previdenziali obbligatori versati, secondo le condizioni stabilite dalla normativa.
Esempio pratico: confronto tra la disciplina precedente e quella dal 2025
Si consideri un professionista che applica il coefficiente di redditività del 78% e l’imposta sostitutiva del 15%, con i seguenti dati annuali:
- Compensi professionali incassati: 50.000 euro.
- Rimborsi analitici di spese di trasferta: 3.000 euro.
- Contributi previdenziali obbligatori versati e deducibili: 6.000 euro.
Si ipotizza che i rimborsi siano integralmente documentati e rispettino i requisiti di tracciabilità. Il confronto, a parità di importi, evidenzia la differenza tra il trattamento previgente e quello applicabile alle spese sostenute dal 1° gennaio 2025.
| Elemento | Disciplina precedente al 2025 | Disciplina dal 2025 |
|---|---|---|
| Compensi professionali | 50.000 € | 50.000 € |
| Rimborsi analitici | 3.000 € imponibili | 3.000 € esclusi |
| Compensi soggetti al coefficiente | 53.000 € | 50.000 € |
| Reddito forfettario (78%) | 41.340 € | 39.000 € |
| Contributi previdenziali deducibili | 6.000 € | 6.000 € |
| Reddito imponibile | 35.340 € | 33.000 € |
| Imposta sostitutiva (15%) | 5.301 € | 4.950 € |
Nell’esempio, l’esclusione dei rimborsi analitici determina una minore imposta sostitutiva di 351 euro. Con l’aliquota agevolata del 5%, ove spettante, il beneficio fiscale sarebbe proporzionalmente inferiore.
Il risultato non deriva dalla deduzione analitica delle spese sostenute, che rimane esclusa dal meccanismo di determinazione forfettaria del reddito, ma dalla mancata inclusione dei relativi rimborsi tra i compensi imponibili.
I rimborsi analitici rilevano ai fini previdenziali?
L’esclusione dei rimborsi analitici dai compensi fiscalmente imponibili non risolve automaticamente ogni questione relativa ai contributi previdenziali.
La risposta a interpello n. 213/2026 riguarda la determinazione del reddito e le soglie del regime forfettario, senza disciplinare specificamente la base di calcolo dei contributi integrativi delle Casse professionali.
Per i professionisti iscritti a una Cassa occorre quindi verificare le disposizioni del relativo regolamento previdenziale, distinguendo il contributo soggettivo da quello integrativo. Non è corretto presumere che ogni rimborso escluso dal reddito fiscale debba essere necessariamente escluso anche dalla base contributiva.
Rimborsi chilometrici: quando l’importo resta imponibile
Il rimborso chilometrico riconosciuto al professionista forfettario per l’utilizzo della propria automobile non beneficia automaticamente dell’esclusione dal reddito prevista dall’art. 54, comma 2, lett. b), del TUIR. La semplice applicazione di una tariffa ai chilometri percorsi non è sufficiente a dimostrare il riaddebito analitico di una spesa effettivamente sostenuta.
Con la risposta a interpello n. 270 del 23 ottobre 2025, l’Agenzia delle Entrate ha esaminato il caso di un professionista che addebitava al committente un rimborso calcolato moltiplicando i chilometri effettivamente percorsi per una tariffa concordata.
Nonostante la disponibilità di prospetti delle trasferte, percorsi verificabili e criteri oggettivi di calcolo, l’Amministrazione finanziaria ha escluso che tale modalità soddisfacesse il requisito dell’addebito analitico. La somma è stata quindi considerata fiscalmente imponibile. lavorosi.it
Esempio pratico: rimborso chilometrico e pedaggio autostradale
Un consulente forfettario utilizza la propria automobile per raggiungere la sede di un cliente, percorrendo 180 chilometri complessivi.
Il contratto prevede il riconoscimento di 0,50 euro per chilometro, oltre al rimborso dei pedaggi autostradali documentati.
Il professionista addebita:
- 90 euro per il rimborso chilometrico (180 km × 0,50 euro), che concorrono ai compensi imponibili secondo l’orientamento della risposta n. 270/2025.
- 12 euro per un pedaggio autostradale effettivamente sostenuto, che può beneficiare dell’esclusione se risulta adeguatamente documentato, riferibile all’incarico e riaddebitato analiticamente, nel rispetto degli ulteriori requisiti applicabili, compresa la tracciabilità del pagamento ove richiesta.
La distinzione è rilevante anche quando il rimborso chilometrico viene calcolato facendo riferimento alle tabelle ACI: un criterio oggettivo di quantificazione non equivale necessariamente alla documentazione analitica del costo sostenuto.
Occorre inoltre precisare che la risposta n. 270/2025 riguardava un professionista in regime ordinario, per il quale l’Agenzia ha confermato anche l’applicazione della ritenuta d’acconto.
Per il contribuente forfettario, invece, il rimborso chilometrico imponibile concorre alla determinazione del reddito mediante il coefficiente di redditività, ma non è ordinariamente soggetto a ritenuta d’acconto per effetto dell’art. 1, comma 67, della Legge n. 190/2014.
Rimborsi del 2025 già dichiarati: quali verifiche effettuare
La risposta a interpello n. 213 del 12 novembre 2026 può avere conseguenze anche sulle dichiarazioni dei redditi già presentate. I professionisti forfettari che, nel modello REDDITI PF 2026 relativo al periodo d’imposta 2025, hanno incluso tra i compensi imponibili i rimborsi analitici delle spese sostenute per gli incarichi professionali dovrebbero verificare la correttezza degli importi dichiarati.
Il chiarimento dell’Agenzia delle Entrate riguarda, infatti, le spese sostenute dal 1° gennaio 2025 e non soltanto i rimborsi percepiti successivamente alla pubblicazione dell’interpello.
Quando può essere necessaria una dichiarazione integrativa?
La verifica deve partire dalle somme indicate nel quadro LM del modello REDDITI PF 2026, distinguendo i compensi professionali dai rimborsi che soddisfano i requisiti previsti dall’art. 54, comma 2, lett. b), del TUIR.
Se questi ultimi sono stati erroneamente inclusi nella determinazione del reddito, può essere valutata la presentazione di una dichiarazione integrativa a favore, ai sensi dell’art. 2, commi 8 e 8-bis, del DPR n. 322/1998.
La rettifica può determinare una minore imposta sostitutiva e, nei casi previsti, un credito utilizzabile in compensazione o recuperabile secondo le disposizioni applicabili.
Occorre tuttavia considerare anche gli eventuali effetti previdenziali e verificare se l’inclusione dei rimborsi abbia inciso sulla valutazione dei requisiti di permanenza nel regime.
Un ulteriore controllo riguarda le dichiarazioni precompilate: l’Agenzia delle Entrate utilizza anche i dati delle fatture elettroniche per proporre gli importi del quadro LM. È quindi necessario riconciliare gli importi proposti con i compensi effettivamente imponibili, evitando di considerare automaticamente rilevante l’intero valore delle fatture.
Attenzione ai rimborsi incassati in anni diversi
Occorre distinguere l’anno in cui il professionista ha sostenuto la spesa da quello in cui ha incassato il relativo rimborso. Ad esempio, una spesa sostenuta nel dicembre 2025 e rimborsata dal committente nel febbraio 2026 non richiede, per questo solo motivo, una rettifica della dichiarazione relativa al 2025. Il trattamento del rimborso deve essere verificato nell’anno di percezione, tenendo conto della decorrenza della nuova disciplina e dei requisiti documentali.
Cosa cambia dal 2027 con il nuovo Testo unico?
Dal 1° gennaio 2027 trovano applicazione le disposizioni del nuovo Testo unico delle imposte sui redditi, approvato con il D.Lgs. n. 117/2026.
La disciplina generale dei rimborsi analitici dei professionisti, contenuta nell’art. 54 del DPR n. 917/1986, viene ricollocata nell’art. 56 del nuovo Testo unico, mentre le disposizioni sul regime forfettario confluiscono negli artt. 232 e seguenti.
Il riordino dei riferimenti normativi non modifica, di per sé, il principio chiarito dalla risposta n. 213/2026: i rimborsi analitici che rispettano le condizioni di esclusione non costituiscono compensi fiscalmente rilevanti per il professionista forfettario.
Per quanto riguarda, invece, le soglie di accesso e permanenza, il disegno di legge di Bilancio 2027 contiene modifiche ancora soggette all’approvazione parlamentare. La loro disciplina dovrà pertanto essere verificata sulla base del testo definitivamente approvato.
Domande frequenti
La fattura della spesa deve essere intestata al committente?
No. Nella risposta a interpello n. 213/2026, l’Agenzia delle Entrate ha esaminato spese documentate con fatture e ricevute intestate alla professionista. Il rimborso analitico può essere escluso dal reddito se il costo è riferibile all’incarico, viene riaddebitato analiticamente ed è adeguatamente documentato, nel rispetto degli eventuali obblighi di tracciabilità.
Il professionista può pagare le spese con la propria carta personale?
Sì. Il pagamento con una carta di credito o di debito personale è compatibile con l’esclusione fiscale dei rimborsi analitici. Occorre conservare i documenti della spesa e la prova del pagamento, quando richiesta, dimostrando il collegamento con l’incarico e la corrispondenza con l’importo rimborsato dal committente, secondo quanto chiarito dalla risposta n. 213/2026.
Fonti e riferimenti
- Agenzia delle Entrate, risposta a interpello n. 213 del 12 novembre 2026. Applicabilità ai professionisti in regime forfettario dell’esclusione dal reddito dei rimborsi analitici, requisiti documentali, tracciabilità e irrilevanza ai fini delle soglie di 85.000 e 100.000 euro.
- Art. 54, commi 2, lett. b), e 2-bis, del DPR n. 917/1986 (TUIR). Disciplina dei rimborsi delle spese sostenute dal professionista per l’esecuzione dell’incarico e condizioni di tracciabilità.
- Legge n. 190 del 23 dicembre 2014, art. 1, commi 54, 64, 67 e 71. Requisiti del regime forfettario, determinazione del reddito imponibile, esclusione dalla ritenuta d’acconto e limiti di permanenza.
- D.Lgs. n. 192 del 13 dicembre 2024, art. 5. Revisione della disciplina del reddito di lavoro autonomo e principio di neutralità fiscale dei rimborsi analitici.
- D.L. n. 84 del 17 giugno 2025, art. 1, commi 1 e 5, convertito dalla Legge n. 108/2025. Requisiti di tracciabilità delle spese sostenute nel territorio dello Stato e relativa decorrenza.
- Agenzia delle Entrate, risposta a interpello n. 270 del 23 ottobre 2025. Trattamento fiscale dei rimborsi chilometrici calcolati applicando una tariffa ai chilometri percorsi e requisiti del riaddebito analitico.
- Agenzia delle Entrate, risposta a interpello n. 428 del 12 agosto 2022. Rilevanza fiscale dell’imposta di bollo riaddebitata al cliente da un contribuente in regime forfettario.
- DPR n. 633 del 26 ottobre 1972, artt. 13, 15, n. 3, e 21. Disciplina IVA dei riaddebiti e delle anticipazioni effettuate in nome e per conto del committente.
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell’esterometro, versione 1.9 del 5 marzo 2024. Indicazioni sull’utilizzo dei codici natura IVA N1 e N2.2.
- Agenzia delle Entrate, L’imposta di bollo sulle fatture elettroniche. Modalità di assolvimento dell’imposta di bollo e individuazione delle fatture soggette al tributo.
- Agenzia delle Entrate, circolare n. 32/E del 5 dicembre 2023. Chiarimenti sulle soglie di ricavi e compensi e sulle conseguenze del superamento del limite di 100.000 euro.
- Agenzia delle Entrate, istruzioni al quadro LM del modello REDDITI PF 2026. Determinazione e dichiarazione del reddito dei contribuenti in regime forfettario.
- DPR n. 322 del 22 luglio 1998, art. 2, commi 8 e 8-bis. Presentazione delle dichiarazioni integrative e utilizzo degli eventuali crediti emergenti.
- D.Lgs. n. 117 del 19 giugno 2026, artt. 56, 232 e 238. Nuovo Testo unico delle imposte sui redditi, con disposizioni applicabili dal 1° gennaio 2027.
- Disegno di legge di Bilancio 2027, A.C. 3174-bis, art. 9. Modifiche proposte alle soglie del regime forfettario, non ancora definitivamente approvate al 13 novembre 2026.
