
Quando il quadro RW non si compila: intermediari residenti, conti fino a 15.000 euro, immobili invariati, frontalieri. IVIE e IVAFE.
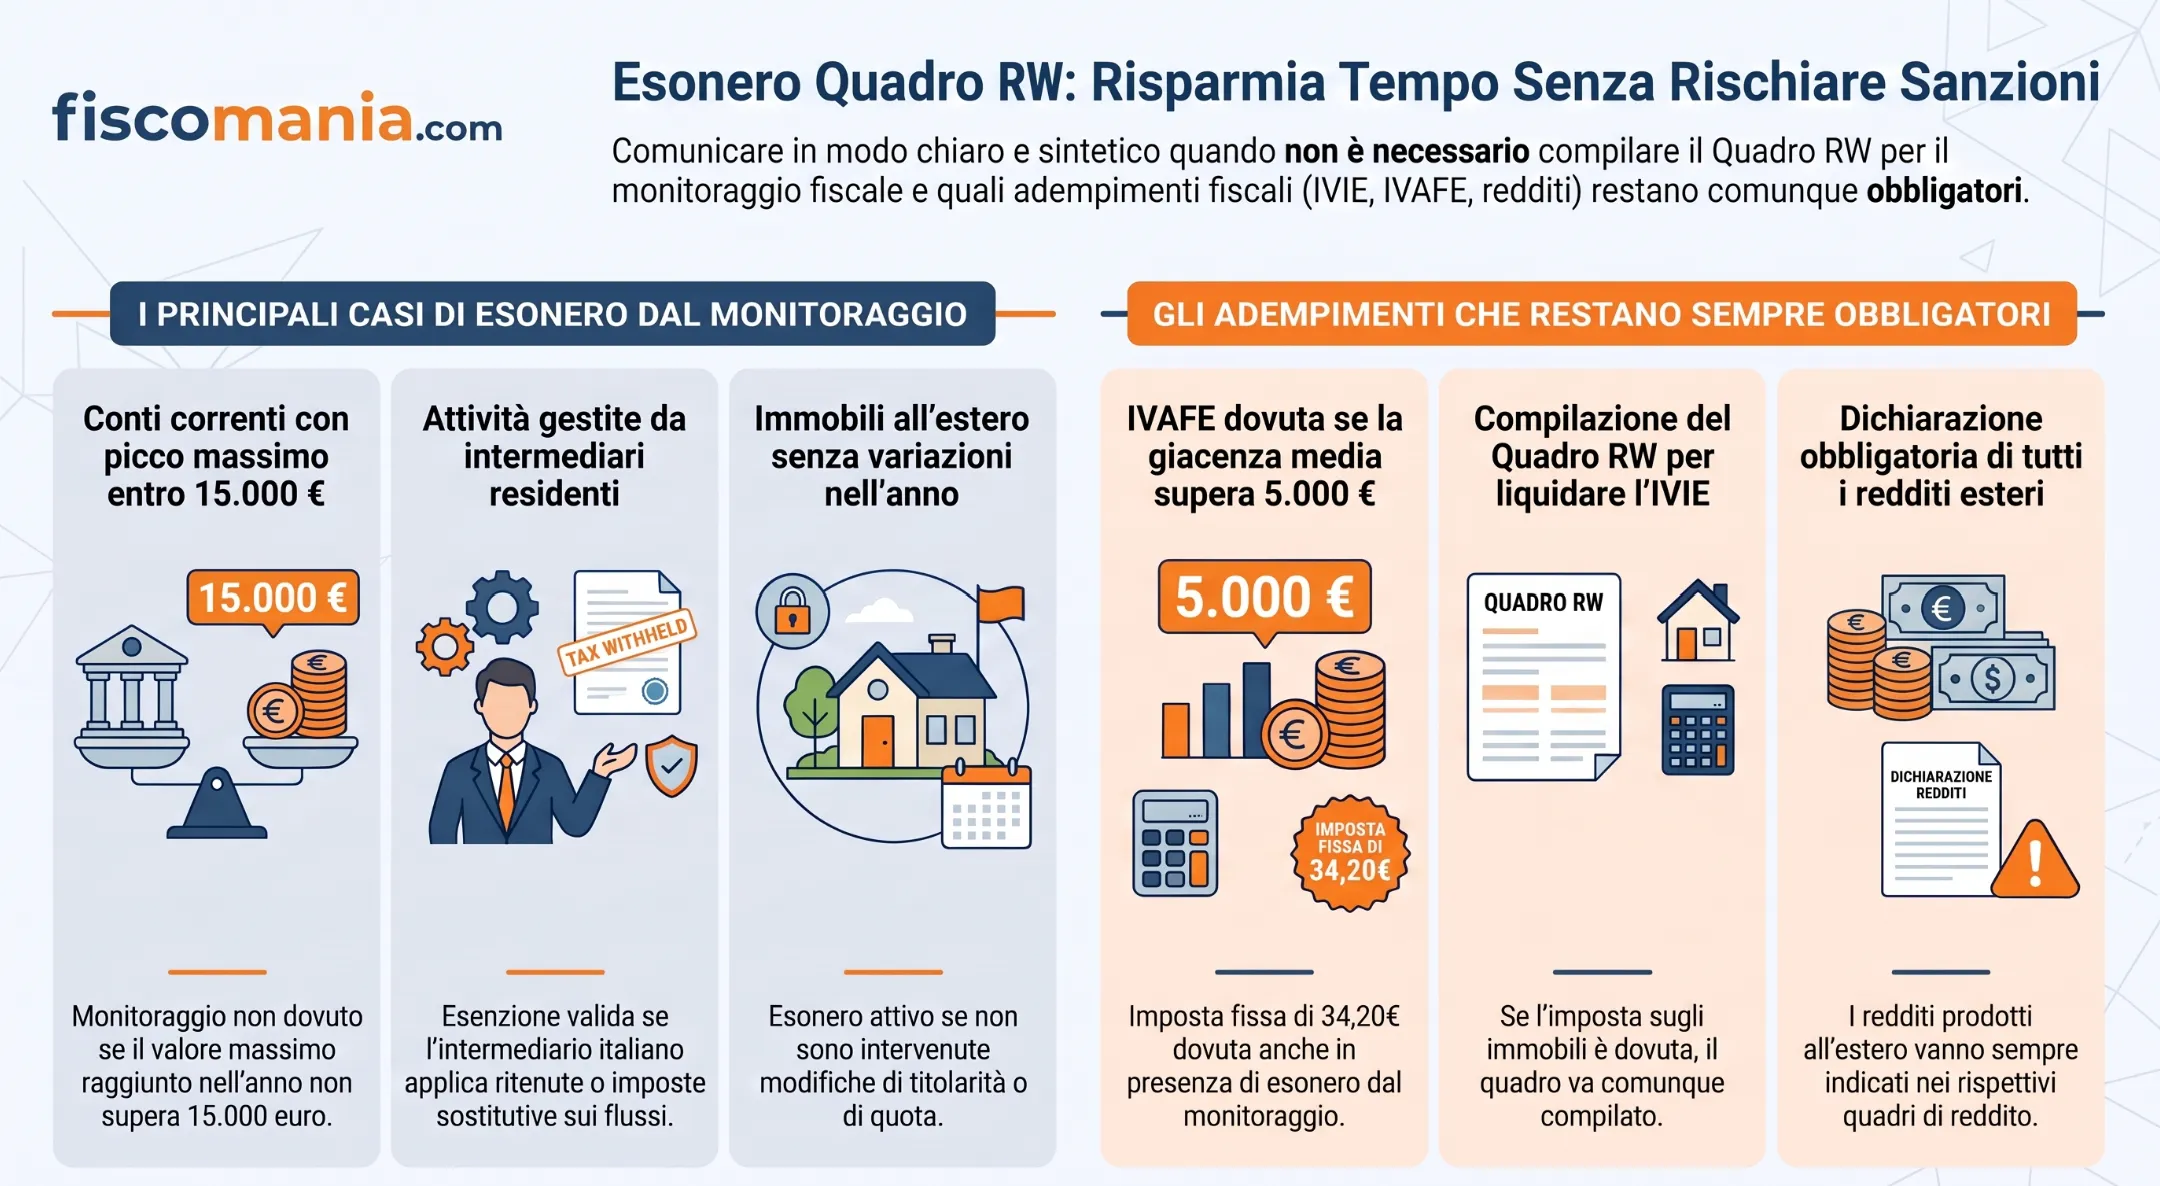
Il quadro RW non si compila per attività amministrate da intermediari residenti, conti con valore massimo fino a 15.000 euro, immobili invariati e alcuni lavoratori. L’esonero riguarda solo il monitoraggio: se sono dovute IVIE o IVAFE, il quadro deve essere compilato per liquidarle.
Il quadro RW è lo strumento con cui i residenti assolvono il monitoraggio fiscale delle attività estere previsto dall’art. 4 del D.L. 167/1990. La norma e la prassi individuano però ipotesi in cui l’obbligo non sorge: dipendono dalla modalità di detenzione dell’attività (art. 4, co. 3) o dalla posizione del contribuente (art. 38, co. 13, D.L. 78/2010; Circ. 43/E/2009). Ogni esonero ha condizioni proprie e alcuni cessano con il tempo. L’esonero riguarda inoltre solo il monitoraggio: IVIE e IVAFE si liquidano nel quadro RW e i redditi esteri restano da dichiarare nei quadri di reddito. L’assenza dell’obbligo di monitoraggio non equivale quindi all’assenza di ogni adempimento.
Attività affidate a intermediari residenti
Il monitoraggio non è dovuto per le attività estere gestite o amministrate da intermediari residenti, se questi assoggettano flussi e redditi a ritenuta o imposta sostitutiva (art. 4, co. 3, D.L. 167/1990). Conta il ruolo effettivo dell’intermediario nel circuito dei pagamenti, non la sola presenza di un rapporto in Italia.
Le tre ipotesi di esonero
Secondo la Circolare 38/E/2013 l’esonero riguarda:
- le attività finanziarie e patrimoniali affidate in gestione o in amministrazione a intermediari finanziari residenti;
- i contratti produttivi di redditi di natura finanziaria conclusi con l’intervento di intermediari residenti, come controparti o come mandatari di una delle parti;
- le attività i cui redditi sono riscossi tramite l’intervento degli intermediari. Può essere il caso, ad esempio, delle pensioni svizzere accreditate tramite intermediario residente.
In ogni caso i redditi devono risultare tassati con imposta sostitutiva nel risparmio amministrato o gestito, con altre imposte sostitutive o con ritenute a titolo d’imposta o d’acconto previste dall’ordinamento. Senza questo trattamento fiscale l’intervento dell’intermediario non copre l’obbligo di monitoraggio.
Amministrazione fiduciaria
Il mandato di amministrazione fiduciaria, con o senza intestazione, conferito a una società fiduciaria residente è idoneo a fondare l’esonero. Rientrano le attività immesse in rapporti di custodia, deposito, amministrazione e gestione e quelle in cui l’intermediario interviene alla creazione e all’estinzione del rapporto e all’erogazione dei proventi.
Quando l’esonero cessa
Ciò che rileva è che l’intermediario regoli i flussi di investimento e disinvestimento e svolga un’effettiva attività di amministrazione. L’esonero permane finché il bene resta in questo circuito. Viene meno se torna nella disponibilità diretta del contribuente, con possesso diretto all’estero, o se è intestato a intermediari esteri fuori da rapporti di custodia o amministrazione riferibili a intermediari italiani.
Un caso pratico
Marco, residente in Italia, possiede azioni di una società estera.
- Deposito presso una banca italiana. Le azioni sono in custodia presso la banca, che incassa i dividendi esteri e applica la ritenuta o l’imposta sostitutiva prevista. Per queste azioni il quadro RW non deve essere compilato.
- Trasferimento a un broker estero. Marco sposta le azioni su un conto presso un intermediario non residente. Non interviene più alcun intermediario italiano: l’esonero cessa, le azioni devono essere indicate nel quadro RW e i dividendi devono essere dichiarati da Marco.
- Custodia in Italia senza tassazione dei flussi. Se la banca italiana custodisce le azioni ma i dividendi sono incassati altrove, senza il suo intervento e senza ritenuta o imposta sostitutiva, manca la condizione fiscale e il monitoraggio resta dovuto.
Conti e depositi con valore massimo fino a 15.000 euro
Il monitoraggio non è dovuto per i depositi e conti correnti bancari esteri il cui valore massimo complessivo raggiunto nel periodo d’imposta non supera 15.000 euro (art. 4, co. 3, D.L. 167/1990, come modificato dalla L. 186/2014). L’esonero riguarda solo questi rapporti e non copre l’IVAFE.
Il test guarda al picco raggiunto in qualsiasi momento dell’anno, non al saldo al 31 dicembre. Vale per depositi e conti correnti bancari: titoli, fondi e altre attività finanziarie estere restano fuori dalla soglia e seguono le regole generali.
L’IVAFE segue un test diverso, sulla giacenza media annua. Per i conti l’imposta è fissa, pari a 34,20 euro per rapporto per le persone fisiche, e non è dovuta se la giacenza media presso lo stesso intermediario non supera 5.000 euro. Un conto può quindi essere esonerato dal monitoraggio e richiedere comunque la compilazione del quadro per l’IVAFE. Le combinazioni tra le due soglie e i casi di più conti sono trattati nell’approfondimento sulla doppia soglia di 15.000 e 5.000 euro. Per la compilazione, vedi la guida al conto corrente estero nel quadro RW.
Un caso pratico
Laura, residente in Italia, ha un solo conto corrente presso una banca estera.
- Primo scenario. Nell’anno il saldo massimo è di 12.000 euro e la giacenza media di 6.000 euro. Il picco non supera 15.000 euro, quindi il monitoraggio non è dovuto. La giacenza media supera 5.000 euro, quindi l’IVAFE di 34,20 euro è dovuta. Laura compila comunque il quadro RW, ma per liquidare l’imposta.
- Secondo scenario. Il saldo sale a 16.000 euro per un solo giorno, con una giacenza media di 3.000 euro. Il picco supera 15.000 euro, quindi il conto va indicato ai fini del monitoraggio. L’IVAFE non è dovuta, perché la media non supera 5.000 euro.
In entrambi i casi il quadro RW è compilato, ma per ragioni diverse: a decidere sono due test distinti.
Immobili esteri senza variazioni nell’anno
Il quadro RW non deve essere compilato per gli immobili situati all’estero per i quali non sono intervenute variazioni nel periodo d’imposta, ferme restando le somme dovute a titolo di IVIE (art. 4, co. 3, ultimo periodo, D.L. 167/1990, introdotto dall’art. 7-quater, co. 23, D.L. 193/2016). L’esonero vale dal periodo d’imposta 2016 e riguarda il solo monitoraggio.
Se l’IVIE è dovuta, il quadro deve essere compilato per liquidarla. Basta inoltre una variazione su un solo immobile perché il quadro debba indicare tutti gli immobili esteri, compresi quelli rimasti invariati. Criteri di valore e casi particolari, come l’abitazione principale, sono nell’approfondimento sull’esonero per gli immobili esteri.
Un caso pratico
Elena, residente in Italia, possiede due immobili all’estero.
- Anno senza variazioni. Nessuno dei due immobili cambia, né per titolarità né per quota. Il monitoraggio non è dovuto. Se per uno dei due risulta dovuta l’IVIE, Elena la liquida e compila il quadro RW per questo scopo.
- Anno con una variazione. Elena acquista una quota ulteriore del secondo immobile. Il primo resta invariato, ma poiché il secondo è variato il quadro va compilato indicando entrambi.
Altri esoneri riconosciuti dalla prassi
Oltre ai casi previsti dalla legge sulle modalità di detenzione, la Circolare 38/E/2013 riconosce altri esoneri: riguardano alcuni soggetti e la previdenza complementare estera obbligatoria. Ciascuno ha condizioni proprie, e nessuno estende l’esonero a IVIE o IVAFE quando queste sono dovute.
Soggetti non tenuti al monitoraggio
Non sono soggetti al monitoraggio gli enti pubblici e le società e gli enti che svolgono attività d’impresa commerciale, perché bilancio e dichiarazione dei redditi ricostruiscono già il loro patrimonio, compresa la parte detenuta all’estero. La circolare esonera inoltre gli OICR istituiti in Italia, quando l’organismo o il gestore sono sottoposti a vigilanza prudenziale (art. 73, co. 5-quinquies, TUIR), i fondi immobiliari soggetti al regime di non imponibilità (art. 6 D.L. 351/2001) e le forme pensionistiche complementari soggette al regime sostitutivo (art. 17 D.Lgs. 252/2005). Per un privato l’esonero rilevante è di norma quello della previdenza estera.
Previdenza complementare estera obbligatoria
Non sono oggetto di monitoraggio le somme versate per obbligo di legge a forme di previdenza complementare organizzate o gestite da enti esteri, come il secondo pilastro svizzero. Lo stesso vale per le forme rese obbligatorie da contratti collettivi nazionali, ma non per quelle che derivano da accordi individuali (Circ. 38/E/2013; Risposta 471/2020). Le adesioni volontarie vanno quindi indicate nel quadro RW. Criteri di valorizzazione e tassazione sono nell’approfondimento sul fondo pensione estero.
Esempio pratico
Anna, residente in Italia, ha lavorato all’estero e mantiene due posizioni previdenziali.
- Fondo obbligatorio per legge. La posizione maturata presso il fondo del Paese in cui ha lavorato è versata per obbligo di legge, come il secondo pilastro svizzero. Il monitoraggio non è dovuto.
- Forma individuale volontaria. La polizza previdenziale sottoscritta per scelta personale, come il terzo pilastro svizzero, non rientra nell’esonero: la posizione va indicata nel quadro RW.
Esoneri legati al lavoro all’estero e alla residenza
Tre categorie sono esonerate dal monitoraggio per la posizione lavorativa o territoriale: dipendenti pubblici e personale di organizzazioni internazionali, frontalieri e residenti a Campione d’Italia. Perimetro e durata cambiano, e IVIE, IVAFE e redditi esteri restano da valutare.
Per gli esoneri lavorativi la Circolare 38/E/2013 richiede più di 183 giorni di lavoro all’estero nell’anno, anche non consecutivi. In caso di rientro, l’esonero regge solo se entro sei mesi dalla cessazione le attività estere non sono più detenute; altrimenti vanno indicate tutte, per l’intero periodo d’imposta.
Dipendenti pubblici e organizzazioni internazionali
L’art. 38, co. 13, lett. a), D.L. 78/2010 esonera chi lavora all’estero per lo Stato italiano o per un ente territoriale e chi lavora presso organizzazioni internazionali cui aderisce l’Italia (ad esempio ONU, NATO, Unione europea, OCSE), se la residenza fiscale in Italia è determinata, in deroga ai criteri ordinari, da accordi internazionali ratificati. La Circolare 38/E include i dipendenti pubblici di ruolo all’estero che, con notifica alle autorità locali ai sensi delle convenzioni di Vienna, mantengono la residenza in Italia per legge (art. 1, co. 9, lett. b), L. 470/1988).
A differenza dei frontalieri, l’esonero copre tutte le attività finanziarie e patrimoniali detenute all’estero, in qualsiasi Paese, ma dura solo finché il lavoro è svolto all’estero. Per il Protocollo sui privilegi e sulle immunità delle Comunità europee (art. 14) si estende al coniuge, se non svolge una propria attività lavorativa, e ai figli e minori a carico. Il regime dei redditi è nelle guide sui dipendenti di ambasciate e consolati e sui funzionari UE residenti in Italia.
Frontalieri
L’art. 38, co. 13, lett. b) esonera i residenti che lavorano in via continuativa in zone di frontiera e Paesi limitrofi, come la Svizzera, per gli investimenti e le attività estere di natura finanziaria detenuti nel Paese di lavoro; la Circolare 38/E parla di attività finanziarie e patrimoniali. Il Paese di lavoro è l’unico perimetro: le attività detenute in altri Stati restano da monitorare.
Per il conto estero su cui è accreditato lo stipendio l’esonero vale anche per coniuge e familiari di primo grado, se cointestatari o delegati, limitatamente alle somme derivanti dal lavoro (co. 13.1). IVIE e IVAFE restano dovute e si liquidano nel quadro RW. Per il regime dei redditi vedi la tassazione dei lavoratori frontalieri.
Paolo lavora in Svizzera dal 1° gennaio al 30 settembre 2026 (273 giorni) e ha lì un conto con giacenza media superiore a 5.000 euro.
- Se entro sei mesi dalla cessazione (marzo 2027) chiude il conto o porta le attività in Italia, per il 2026 non le monitora. Liquida comunque l’IVAFE nel quadro RW.
- Se a quella data il conto è ancora aperto, l’esonero non regge: per il 2026 deve indicare le attività detenute all’estero per l’intero anno, anche per i mesi in cui lavorava in Svizzera.
Residenti a Campione d’Italia
I residenti nel comune sono esclusi dal monitoraggio per le disponibilità presso istituti svizzeri derivanti da redditi di lavoro, pensioni e altre attività lavorative svolte direttamente in Svizzera (Circ. 43/E/2009, richiamata dall’art. 5-quater, co. 6, D.L. 167/1990). Restano fuori dall’esonero le disponibilità di diversa origine. Per il regime fiscale del comune vedi le agevolazioni fiscali a Campione d’Italia.
Cosa resta dovuto anche con l’esonero
L’esonero elimina l’obbligo di indicare l’attività, non gli altri adempimenti. Secondo le istruzioni del modello Redditi PF, chi è esonerato dal monitoraggio deve comunque dichiarare i redditi esteri nei quadri di reddito e compilare il quadro RW per calcolare IVIE e IVAFE, quando sono dovute.
La tabella riepiloga gli esoneri visti e ciò che resta da verificare per ciascuno.
| Esonero e norma | Monitoraggio nel quadro RW | IVIE / IVAFE | Redditi esteri |
|---|---|---|---|
| Intermediari residenti (art. 4, co. 3, D.L. 167/1990) | Non dovuto finché l’attività resta nel circuito dell’intermediario | Da verificare | Già tassati dall’intermediario: è condizione dell’esonero |
| Conti e depositi fino a 15.000 euro (art. 4, co. 3, D.L. 167/1990) | Non dovuto se il valore massimo complessivo non supera 15.000 euro | IVAFE di 34,20 euro se la giacenza media supera 5.000 euro | Da dichiarare, se imponibili |
| Immobili senza variazioni (art. 4, co. 3, D.L. 167/1990; art. 7-quater D.L. 193/2016) | Non dovuto se non ci sono variazioni nell’anno | IVIE dovuta se ne ricorrono i presupposti | Da dichiarare, se imponibili |
| Previdenza estera obbligatoria (Circ. 38/E/2013) | Non dovuto per le forme obbligatorie per legge o per contratto collettivo nazionale | Da verificare | Secondo il regime del reddito |
| Dipendenti pubblici e organizzazioni internazionali (art. 38, co. 13, lett. a, D.L. 78/2010) | Non dovuto, per tutte le attività estere, finché il lavoro è svolto all’estero; al rientro, sei mesi per riportare le attività in Italia | Da verificare | Secondo il regime di tassazione del reddito di lavoro |
| Frontalieri (art. 38, co. 13, lett. b, e co. 13.1, D.L. 78/2010) | Non dovuto per investimenti e attività finanziarie nel Paese di lavoro; al rientro, sei mesi per riportare le attività in Italia | Dovute anche su quelle attività | Da dichiarare |
| Campione d’Italia (Circ. 43/E/2009) | Non dovuto per le disponibilità svizzere da lavoro o pensione | Da verificare | Secondo il regime del reddito |
Imposte patrimoniali e credito per imposte estere
Per le persone fisiche le imposte patrimoniali si liquidano nel quadro RW. Le imposte patrimoniali pagate all’estero danno diritto a un credito che si deduce dall’imposta italiana fino a concorrenza del suo ammontare: nello Stato in cui è detenuta l’attività finanziaria per l’IVAFE (art. 19, co. 21, D.L. 201/2011), nello Stato in cui è situato l’immobile per l’IVIE (art. 19, co. 16, D.L. 201/2011). Il credito opera nella liquidazione dell’imposta, che avviene nel quadro RW. Il funzionamento è nell’approfondimento sul credito di imposta IVIE e IVAFE; per le modalità di compilazione, vedi la guida al quadro RW. Chi presenta il modello 730 utilizza il quadro W.
Sanzioni
Le sanzioni per omesso monitoraggio (art. 5 D.L. 167/1990) presuppongono un obbligo di indicazione ai sensi dell’art. 4. Se l’esonero ricorre, l’omissione riguarda la liquidazione delle imposte patrimoniali; non risultano chiarimenti di prassi specifici sul punto. Se l’esonero è invocato senza averne i presupposti, si applicano le regole ordinarie: per regolarizzare, vedi il ravvedimento del quadro RW.
Situazioni che non costituiscono esonero
Alcune circostanze fanno pensare a un esonero ma lasciano invariato l’obbligo di monitoraggio. L’assenza di redditi nell’anno non basta: rilevano anche le attività solo potenzialmente idonee a produrre redditi imponibili in Italia. Cointestazione e delega non escludono l’obbligo, che può riguardare anche chi dispone delle somme: se ne parla nella guida sulla gestione di conti altrui e nell’approfondimento sui conti esteri dei figli. Le attività detenute tramite strutture interposte, come un trust estero, o tramite società ed enti vanno ricondotte a chi ne ha la disponibilità o la titolarità effettiva. I diritti su azioni assegnati ai dipendenti seguono regole proprie, esposte nella pagina sulle stock option nel quadro RW.
Non sai se le tue attività estere sono esonerate?
L’esonero dipende da condizioni che cambiano con le modalità di detenzione, il periodo di lavoro all’estero e il rientro in Italia. Una valutazione del caso concreto permette di stabilire cosa monitorare, quali imposte patrimoniali liquidare e come sistemare eventuali omissioni.
Richiedi una consulenza sulle attività estere →Domande frequenti
Un conto estero con valore massimo di 12.000 euro va indicato nel quadro RW?
No ai fini del monitoraggio, perché il valore massimo complessivo dei depositi e conti correnti bancari esteri non supera 15.000 euro. Il quadro va però compilato se la giacenza media annua supera 5.000 euro, perché è dovuta l’IVAFE fissa di 34,20 euro per conto (art. 4, co. 3, D.L. 167/1990; art. 19 D.L. 201/2011).
Se le attività sono affidate a una fiduciaria italiana devo compilare il quadro RW?
Di regola non ai fini del monitoraggio, se il mandato di amministrazione fiduciaria è conferito a una società fiduciaria residente e flussi e redditi sono assoggettati a ritenuta o imposta sostitutiva. L’esonero cessa se l’attività torna nella disponibilità diretta del contribuente o esce dal circuito dell’intermediario (art. 4, co. 3, D.L. 167/1990; Circ. 38/E/2013).
Il frontaliere deve indicare il conto svizzero nel quadro RW?
Non ai fini del monitoraggio, se il conto è nel Paese di lavoro e l’attività all’estero supera 183 giorni nell’anno (art. 38, co. 13, lett. b, D.L. 78/2010; Circ. 38/E/2013). IVIE e IVAFE restano dovute: se la giacenza media supera 5.000 euro il quadro va compilato per liquidare l’IVAFE.
La soglia di 15.000 euro vale anche per titoli e fondi esteri?
No, la soglia riguarda solo i depositi e conti correnti bancari esteri. Per titoli, fondi, partecipazioni e altre attività finanziarie non esistono soglie minime di valore: vanno indicati a prescindere dall’importo, salvo che ricorra un altro esonero (art. 4, co. 3, D.L. 167/1990; Circ. 38/E/2013).
Fonti e riferimenti
- D.L. 28 giugno 1990, n. 167, convertito dalla L. 4 agosto 1990, n. 227: art. 4, co. 1 e 3 (obbligo di monitoraggio; esoneri per intermediari residenti, conti e depositi fino a 15.000 euro, immobili senza variazioni); art. 5, co. 2 (sanzioni); art. 5-quater, co. 6 (residenti a Campione d’Italia).
- L. 15 dicembre 2014, n. 186, art. 2: soglia di 15.000 euro per depositi e conti correnti esteri.
- D.L. 22 ottobre 2016, n. 193, convertito dalla L. 1° dicembre 2016, n. 225, art. 7-quater, co. 23: immobili esteri senza variazioni.
- D.L. 31 maggio 2010, n. 78, art. 38, co. 13: dipendenti pubblici, organizzazioni internazionali e frontalieri.
- D.L. 31 maggio 2010, n. 78, art. 38, co. 13.1, inserito in sede di conversione del D.L. 24 aprile 2017, n. 50 (Gazzetta Ufficiale): esonero per coniuge e familiari dei frontalieri.
- D.L. 6 dicembre 2011, n. 201, art. 19, co. 18-22: IVAFE e credito per imposte patrimoniali estere.
- D.Lgs. 5 dicembre 2005, n. 252, art. 17; D.L. 25 settembre 2001, n. 351, art. 6; art. 73, co. 5-quinquies, TUIR; L. 27 ottobre 1988, n. 470, art. 1, co. 9, lett. b); Protocollo sui privilegi e sulle immunità delle Comunità europee, art. 14: norme richiamate dalla Circolare 38/E/2013.
- Agenzia delle Entrate, Circolare 23 dicembre 2013, n. 38/E, § 1.2 (esoneri soggettivi) e § 3 (esoneri oggettivi).
- Agenzia delle Entrate, Circolare 10 ottobre 2009, n. 43/E: residenti a Campione d’Italia.
- Agenzia delle Entrate, Risposta a interpello 14 ottobre 2020, n. 471: previdenza complementare estera obbligatoria.
- Agenzia delle Entrate, istruzioni al modello Redditi Persone fisiche, quadro RW: compilazione per IVIE e IVAFE in caso di esonero dal monitoraggio.
- Agenzia delle Entrate, scheda IVAFE: base imponibile e aliquote: misura fissa per conti e libretti, giacenza media di 5.000 euro.
