
Calcola il ravvedimento operoso 2026 online: sanzioni ridotte, interessi legali, scadenze ed esempi di compilazione del modello F24.
Il ravvedimento operoso permette di regolarizzare omessi, insufficienti o tardivi versamenti beneficiando di sanzioni ridotte. L’importo dovuto dipende dalla data della violazione e dal momento della regolarizzazione, oltre che dagli interessi legali maturati.
Il ravvedimento operoso, disciplinato dall’art. 13 del D.Lgs. n. 472/1997, consente al contribuente di correggere spontaneamente determinate violazioni tributarie, versando quanto dovuto con una riduzione delle sanzioni amministrative. Nel caso di omessi o insufficienti versamenti, la regolarizzazione richiede normalmente il pagamento dell’imposta, della sanzione ridotta e degli interessi legali. La misura della riduzione dipende dal tempo trascorso e dalla disciplina applicabile alla violazione. Il calcolatore disponibile in questa pagina permette di determinare gli importi per i tributi supportati, mentre le istruzioni successive chiariscono le condizioni di utilizzo e la compilazione del modello F24.
| ATTENZIONE! |
|---|
| Tieni presente che, nonostante l’attenzione impiegata nella realizzazione dell’applicazione, non possiamo escludere la presenza di errori nei calcoli. Pertanto, l’applicazione è rilasciata solo per un uso non professionale e le informazioni fornite si intendono a carattere puramente indicativo. Verifica i calcoli con l’Agenzia delle Entrate o con il tuo Commercialista di fiducia. |
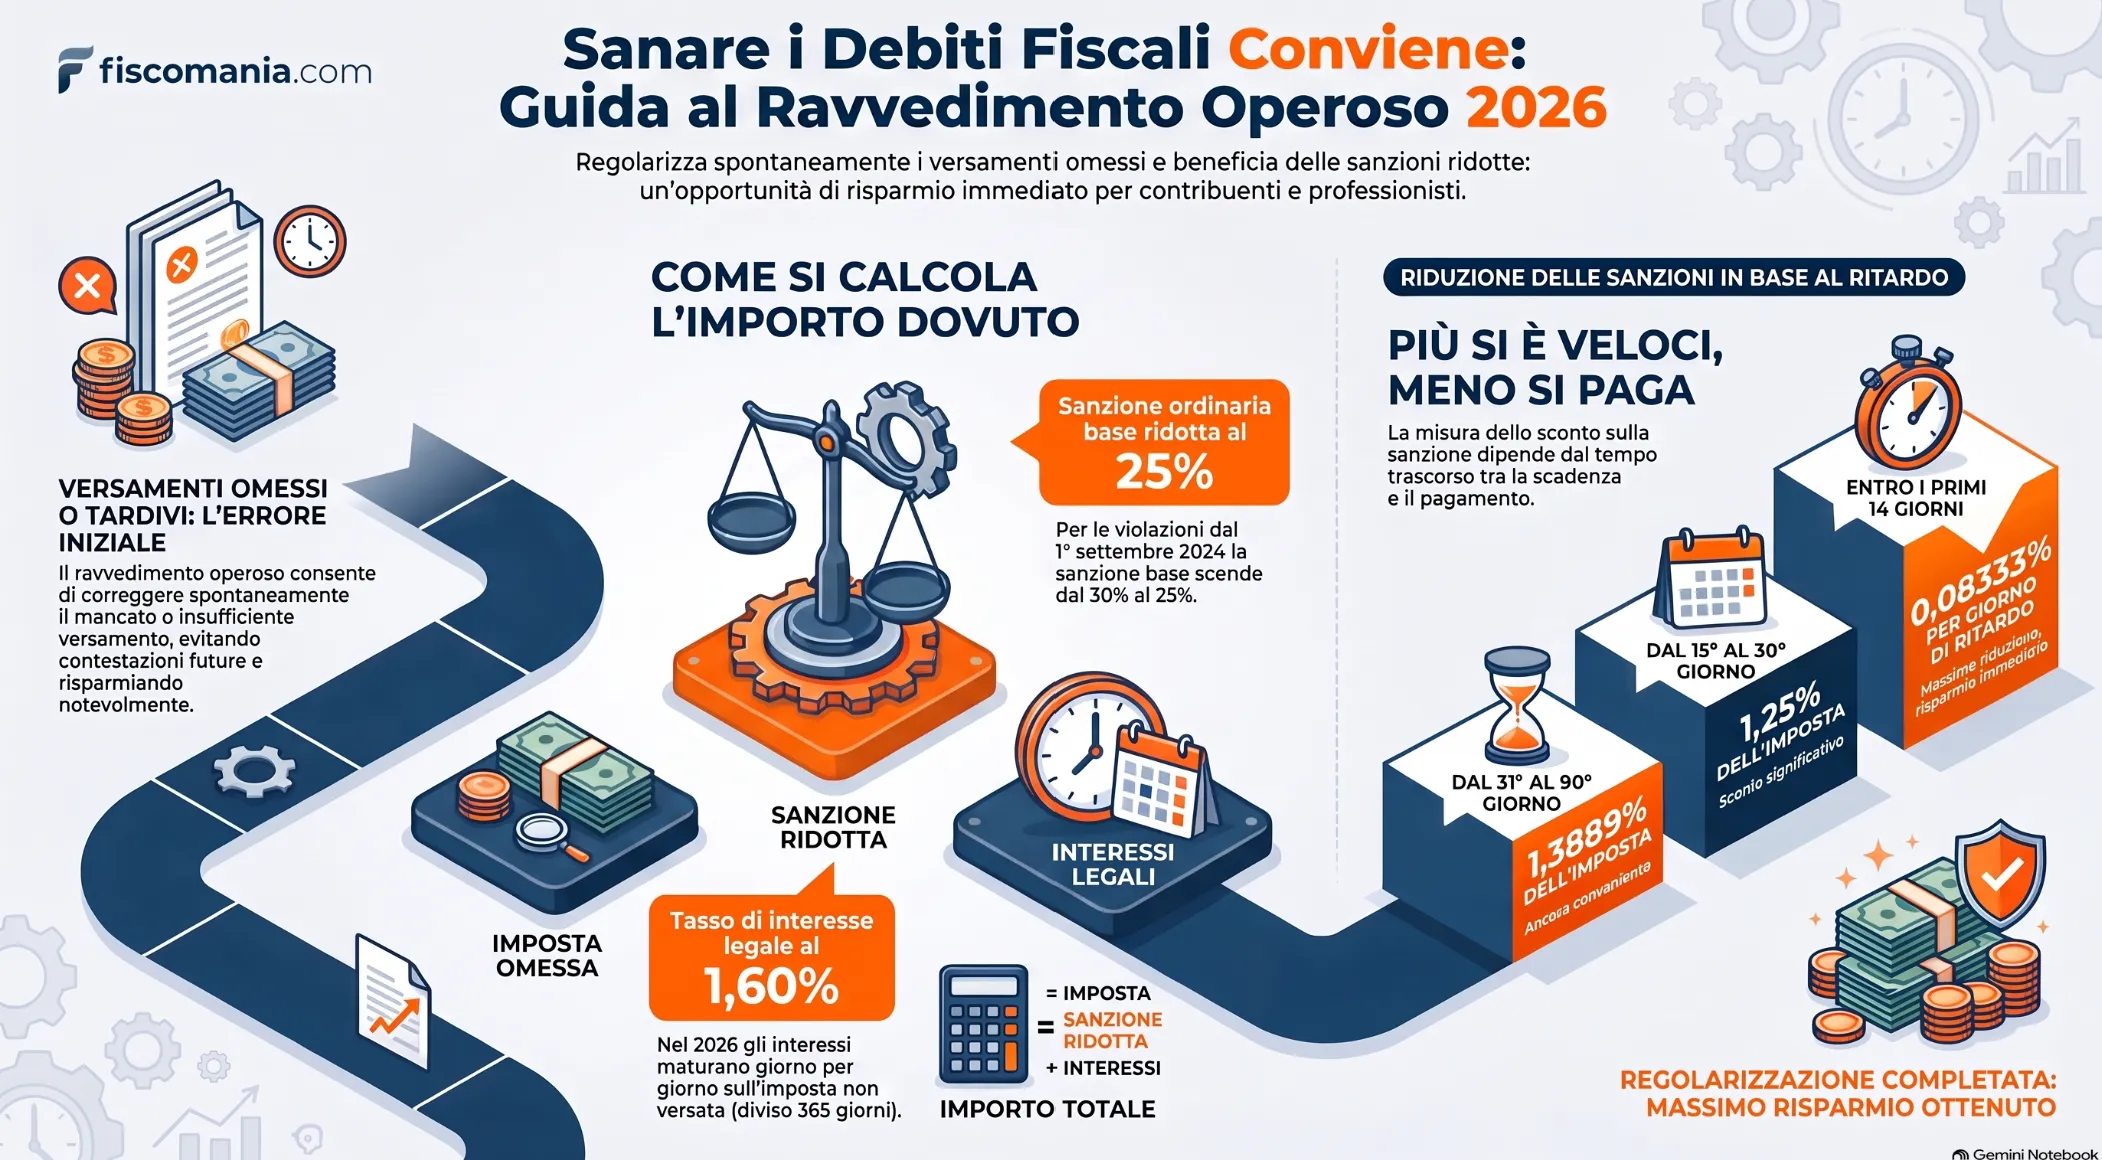
Come funziona il calcolo del ravvedimento operoso
Il calcolo del ravvedimento operoso per un omesso, insufficiente o tardivo versamento richiede di determinare tre componenti: imposta non versata, sanzione ridotta e interessi legali. La misura della sanzione dipende dalla disciplina applicabile alla violazione e dal momento in cui viene perfezionata la regolarizzazione, secondo l’art. 13 del D.Lgs. n. 472/1997.
Per utilizzare il calcolatore online occorre inserire:
- Codice tributo: identifica l’imposta per la quale si intende regolarizzare il pagamento.
- Data di scadenza: è il termine entro il quale il versamento avrebbe dovuto essere effettuato, considerando gli eventuali differimenti applicabili.
- Data di versamento: indica quando si intende effettuare il pagamento tardivo.
- Importo non versato: corrisponde alla somma da regolarizzare, al netto degli eventuali pagamenti già effettuati.
Sulla base di queste informazioni è possibile determinare la sanzione applicabile e gli interessi maturati. Questi ultimi sono calcolati giorno per giorno, utilizzando i tassi legali vigenti nei periodi interessati dal ritardo.
Il risultato deve essere verificato prima del pagamento, soprattutto quando la violazione riguarda annualità precedenti, versamenti parziali o situazioni nelle quali sono già intervenuti atti dell’Amministrazione finanziaria.
Il calcolo ordinario non è inoltre sufficiente quando l’irregolarità riguarda anche obblighi dichiarativi o fattispecie particolari, come l’indebita compensazione di crediti fiscali. Per approfondire le conseguenze del mancato pagamento è possibile consultare la guida sulle sanzioni per omesso versamento delle imposte.
Sanzioni del ravvedimento operoso: percentuali e termini nel 2026
Le sanzioni del ravvedimento operoso variano in funzione della data della violazione e del momento in cui viene regolarizzata. Per gli omessi o insufficienti versamenti occorre distinguere la sanzione ordinaria, disciplinata dall’art. 13 del D.Lgs. n. 471/1997, dalle riduzioni previste dall’art. 13 del D.Lgs. n. 472/1997.
Il D.Lgs. n. 87/2024 ha modificato entrambe le disposizioni, con effetti sulle violazioni commesse dal 1° settembre 2024. Anche quando la regolarizzazione avviene nel 2026, quindi, è necessario individuare la disciplina applicabile alla violazione originaria.
Sanzioni per omessi e tardivi versamenti
Per le violazioni commesse dal 1° settembre 2024, la sanzione ordinaria per omesso o insufficiente versamento è pari al 25% dell’importo non versato, rispetto al 30% previsto dalla disciplina precedente.
Per i versamenti effettuati entro 90 giorni dalla scadenza, la sanzione ordinaria è ridotta alla metà. Nei primi 14 giorni di ritardo si applica inoltre una riduzione proporzionale ai giorni trascorsi.
Su queste misure operano le ulteriori riduzioni previste dal ravvedimento operoso, quando ne ricorrono le condizioni.
La tabella confronta le percentuali effettive per le violazioni di versamento regolarizzate spontaneamente, al di fuori delle fattispecie procedimentali soggette a riduzioni specifiche.
| Termine di regolarizzazione | Violazioni fino al 31 agosto 2024 | Violazioni dal 1° settembre 2024 | Riferimento normativo |
|---|---|---|---|
| Entro i primi 14 giorni | 0,1% per ciascun giorno di ritardo | 0,08333% per ciascun giorno di ritardo | Art. 13, comma 1, lett. a), D.Lgs. 472/1997; art. 13, D.Lgs. 471/1997 |
| Dal 15° al 30° giorno | 1,5% | 1,25% | Art. 13, comma 1, lett. a), D.Lgs. 472/1997 |
| Dal 31° al 90° giorno | 1,6667% | 1,3889% | Art. 13, comma 1, lett. a-bis), D.Lgs. 472/1997 |
| Dal 91° giorno ed entro il termine della dichiarazione relativa all’anno della violazione, oppure entro un anno se non è prevista dichiarazione periodica | 3,75% | 3,125% | Art. 13, comma 1, lett. b), D.Lgs. 472/1997 |
| Oltre il termine precedente ed entro la dichiarazione relativa all’anno successivo, oppure entro due anni in assenza di dichiarazione periodica | 4,2857% | 3,5714% | Art. 13, comma 1, lett. b-bis), D.Lgs. 472/1997, nelle rispettive formulazioni |
| Oltre il termine della dichiarazione relativa all’anno successivo, oppure oltre due anni in assenza di dichiarazione periodica | 5% | 3,5714% | Art. 13, comma 1, lett. b-bis) e b-ter), D.Lgs. 472/1997, secondo la disciplina applicabile |
Le percentuali riguardano esclusivamente le sanzioni ridotte. A queste devono essere aggiunti gli interessi legali, mentre l’imposta originariamente dovuta deve essere versata se non è stata già pagata.
Violazioni commesse prima e dopo il 1° settembre 2024
La riforma del 2024 non ha modificato soltanto la misura della sanzione ordinaria, ma anche i termini di applicazione delle riduzioni.
Per le violazioni anteriori al 1° settembre 2024, il ravvedimento oltre il termine della dichiarazione relativa all’anno successivo a quello della violazione, oppure oltre due anni quando non era prevista una dichiarazione periodica, comportava ordinariamente l’applicazione della riduzione a un sesto della sanzione minima.
Per le violazioni commesse dal 1° settembre 2024, invece, la riduzione a un settimo della sanzione minima si applica anche oltre il termine ordinario previsto dalla lettera b), senza il precedente limite temporale. Rimangono ferme le condizioni di accesso all’istituto e le disposizioni particolari collegate agli atti dell’Amministrazione finanziaria.
La conseguenza pratica è che un versamento regolarizzato nel 2026 può essere soggetto a percentuali differenti a seconda della data della violazione originaria. Il contribuente deve inoltre considerare i termini collegati alla dichiarazione annuale, che non sempre coincidono con un numero fisso di giorni dalla scadenza del versamento.
Per le regolarizzazioni effettuate nel 2026 il riferimento normativo resta l’art. 13 del D.Lgs. n. 472/1997. La disciplina confluirà nell’art. 14 del D.Lgs. n. 173/2024, Testo unico delle sanzioni tributarie amministrative e penali, con decorrenza dal 1° gennaio 2027.
Come si calcolano gli interessi legali nel ravvedimento operoso
Gli interessi dovuti per il ravvedimento operoso si calcolano sull’imposta versata in ritardo, applicando il tasso di interesse legale vigente per ciascun periodo. La maturazione avviene giorno per giorno, dalla scadenza originaria del tributo fino alla data del pagamento, secondo il criterio dell’interesse semplice previsto dall’art. 13 del D.Lgs. n. 472/1997.
La formula di calcolo è la seguente:
Interessi = (imposta * tasso annuo * giorni di ritardo) / 365
Il tasso deve essere espresso in forma decimale. Ad esempio, per un’imposta di 2.000 euro pagata con 30 giorni di ritardo nel 2026, applicando il tasso legale dell’1,60%, gli interessi ammontano a 2,63 euro.
Il denominatore è sempre pari a 365 giorni, anche negli anni bisestili, come chiarito dall’Agenzia delle Entrate con la Risoluzione n. 296/E del 14 luglio 2008.
Tassi di interesse legale applicabili
Il tasso legale, disciplinato dall’art. 1284 del Codice civile, può essere modificato annualmente con decreto del Ministero dell’Economia e delle Finanze.
La tabella riporta i tassi applicabili alle annualità più recenti.
| Anno | Tasso legale annuo | Riferimento normativo |
|---|---|---|
| 2026 | 1,60% | D.M. 10 dicembre 2025 |
| 2025 | 2,00% | D.M. 10 dicembre 2024 |
| 2024 | 2,50% | D.M. 29 novembre 2023 |
| 2023 | 5,00% | D.M. 13 dicembre 2022 |
| 2022 | 1,25% | D.M. 13 dicembre 2021 |
Quando il ritardo interessa più anni solari, gli interessi devono essere calcolati separatamente per ciascun periodo, applicando il relativo tasso legale, e successivamente sommati.
Ad esempio, per un tributo scaduto nel dicembre 2025 e regolarizzato nel febbraio 2026, occorre applicare il tasso del 2% ai giorni di ritardo maturati nel 2025 e quello dell’1,60% ai giorni maturati nel 2026. Non è corretto utilizzare il solo tasso vigente alla data del pagamento per l’intero periodo.
Esempi pratici di calcolo del ravvedimento operoso
Per determinare l’importo da versare con il ravvedimento operoso occorre sommare l’imposta non pagata, la sanzione ridotta e gli interessi legali maturati. I seguenti esempi riguardano violazioni commesse dopo il 1° settembre 2024, alle quali si applica la disciplina introdotta dal D.Lgs. n. 87/2024.
I calcoli ipotizzano che il contribuente possa ancora beneficiare del ravvedimento e che imposta, sanzione e interessi siano versati nella stessa data.
Omesso versamento IVA regolarizzato entro 30 giorni
Un contribuente non versa l’IVA relativa al mese di aprile 2026, pari a 2.400 euro, entro la scadenza del 18 maggio 2026. Decide di regolarizzare il pagamento l’8 giugno 2026, con un ritardo di 21 giorni.
La sanzione ordinaria del 25%, ridotta alla metà per i versamenti effettuati entro 90 giorni, beneficia dell’ulteriore riduzione a un decimo prevista dall’art. 13, comma 1, lettera a), del D.Lgs. n. 472/1997.
Il calcolo è il seguente:
- Imposta: 2.400 euro.
- Sanzione ridotta: 2.400 × 1,25% = 30 euro.
- Interessi legali: 2.400 × 1,60% × 21 / 365 = 2,21 euro.
L’importo complessivo da versare è pari a 2.432,21 euro.
Versamento regolarizzato oltre 90 giorni
Un contribuente omette un versamento IVA di 3.200 euro, con scadenza il 16 marzo 2026. Il pagamento viene regolarizzato il 20 luglio 2026, dopo 126 giorni.
In questo caso non trova applicazione il dimezzamento della sanzione previsto per i versamenti entro 90 giorni. La sanzione ordinaria del 25% viene ridotta a un ottavo, ai sensi dell’art. 13, comma 1, lettera b), del D.Lgs. n. 472/1997.
Il calcolo è il seguente:
- Imposta: 3.200 euro.
- Sanzione ridotta: 3.200 × 3,125% = 100 euro.
- Interessi legali: 3.200 × 1,60% × 126 / 365 = 17,68 euro.
L’importo complessivo da versare è pari a 3.317,68 euro.
Ravvedimento con interessi riferiti a due anni
Un contribuente omette un versamento IVA di 1.800 euro, con scadenza il 16 dicembre 2025, e provvede alla regolarizzazione il 20 febbraio 2026.
Il ritardo complessivo è di 66 giorni, suddivisi in due periodi:
- Dal 17 al 31 dicembre 2025: 15 giorni, con tasso legale del 2%.
- Dal 1° gennaio al 20 febbraio 2026: 51 giorni, con tasso legale dell’1,60%.
Gli interessi devono essere calcolati separatamente:
1800 * 2% * (15/365) = 1,48 euro
1800 * 1,6% * (51/365) = 4,02 euro
Gli interessi complessivi ammontano a 5,50 euro. La sanzione ridotta per il ravvedimento entro 90 giorni è pari all’1,3889% dell’imposta, corrispondente a 25 euro.
L’importo totale da versare è quindi 1.830,50 euro, comprensivo di imposta, sanzione e interessi.
Questi esempi mostrano perché, anche a parità di imposta, il risultato del ravvedimento può cambiare in funzione del ritardo e dei tassi legali applicabili. Il calcolatore online consente di effettuare il conteggio partendo dalle date effettive e dall’importo da regolarizzare.
Come compilare il modello F24 per il ravvedimento operoso
Il ravvedimento operoso degli omessi o tardivi versamenti si effettua mediante il modello F24, indicando separatamente, quando previsto, l’imposta dovuta, la sanzione ridotta e gli interessi legali. Per ciascuna componente occorre utilizzare il codice tributo appropriato, individuare il periodo di riferimento e compilare la sezione corretta del modello.
Un errore nel codice tributo o nell’anno di riferimento può determinare una non corretta imputazione delle somme versate, anche quando l’importo complessivo è stato calcolato correttamente.
Codici tributo e anno di riferimento
Per i principali tributi erariali, il pagamento avviene nella sezione Erario del modello F24. L’imposta mantiene il codice originariamente previsto per il versamento, mentre sanzioni e interessi sono generalmente identificati da codici specifici.
La Risoluzione dell’Agenzia delle Entrate n. 109/E del 22 maggio 2007 ha istituito i codici per il versamento separato degli interessi da ravvedimento, tra cui 1989 per l’IRPEF, 1990 per l’IRES e 1991 per l’IVA.
Occorre prestare attenzione alle ritenute operate dai sostituti d’imposta, per le quali gli interessi da ravvedimento sono ordinariamente sommati all’importo del tributo, anziché esposti con un codice autonomo.
L’anno di riferimento deve essere individuato in relazione alla specifica obbligazione tributaria e alle istruzioni del codice utilizzato, non semplicemente facendo riferimento all’anno nel quale viene materialmente eseguito il pagamento.
Esempio di compilazione F24 per un versamento IVA tardivo
Riprendiamo l’esempio dell’IVA relativa ad aprile 2026, con scadenza il 18 maggio 2026 e pagamento effettuato l’8 giugno 2026.
Il contribuente deve regolarizzare un’imposta di 2.400 euro, con una sanzione ridotta di 30 euro e interessi legali di 2,21 euro.
Il modello F24, nella sezione Erario, deve riportare le seguenti informazioni:
| Componente | Codice tributo | Anno di riferimento | Importo a debito |
|---|---|---|---|
| IVA mensile aprile | 6004 | 2026 | 2.400,00 € |
| Sanzione ridotta IVA | 8904 | 2026 | 30,00 € |
| Interessi sul ravvedimento IVA | 1991 | 2026 | 2,21 € |
| Totale da versare | — | — | 2.432,21 € |
La tabella rappresenta le righe da compilare, non l’intero modello F24. Gli altri campi devono essere valorizzati secondo le istruzioni del codice tributo interessato.
I titolari di partita IVA devono utilizzare modalità telematiche per il versamento del modello F24, direttamente oppure tramite un intermediario abilitato.
Ravvedimento parziale e frazionato: come funzionano
L’art. 13-bis del D.Lgs. n. 472/1997 consente, per i tributi amministrati dall’Agenzia delle Entrate, di effettuare il ravvedimento operoso anche attraverso versamenti parziali o non contestuali. È necessario distinguere la regolarizzazione di una parte del debito dal pagamento dell’imposta seguito, in un momento successivo, dal versamento delle sanzioni e degli interessi.
Nel ravvedimento parziale, il contribuente regolarizza una quota dell’imposta non versata, corrispondendo le relative sanzioni ridotte e gli interessi. Le somme residue potranno essere regolarizzate successivamente, se ne ricorrono ancora le condizioni, applicando le riduzioni pertinenti.
Diversamente, quando l’imposta viene pagata integralmente in ritardo, ma sanzioni e interessi sono versati in un secondo momento, la sanzione ordinaria si determina in funzione del ritardo nel pagamento dell’imposta. La riduzione da ravvedimento dipende invece dal momento in cui viene perfezionata la regolarizzazione.
Il pagamento parziale non costituisce una rateazione e non garantisce che le successive quote possano beneficiare della medesima riduzione.
Per le condizioni applicative e le diverse modalità di perfezionamento è possibile approfondire la disciplina del ravvedimento operoso frazionato.
Quando non è possibile utilizzare il ravvedimento operoso
Per i tributi amministrati dall’Agenzia delle Entrate, il ravvedimento operoso può essere utilizzato anche dopo l’avvio di controlli fiscali. La possibilità di regolarizzare la violazione viene generalmente meno con la notifica degli atti di liquidazione o di accertamento, comprese le comunicazioni di irregolarità previste dalla legge, secondo quanto stabilito dall’art. 13, comma 1-ter, del D.Lgs. n. 472/1997.
Occorre quindi distinguere tra la semplice conoscenza di un’attività di controllo e la ricezione di un atto che impedisce il ravvedimento per la violazione interessata.
Accessi, verifiche fiscali e processi verbali di constatazione
L’avvio di un accesso, di un’ispezione o di una verifica fiscale non impedisce, di per sé, il ravvedimento per i tributi amministrati dall’Agenzia delle Entrate.
Anche dopo la constatazione della violazione mediante processo verbale di constatazione (PVC), il contribuente può beneficiare di una riduzione delle sanzioni, purché siano rispettate le condizioni previste dall’art. 13, comma 1, del D.Lgs. n. 472/1997.
Per le violazioni soggette alla disciplina introdotta dal D.Lgs. n. 87/2024, le riduzioni previste nelle diverse fasi del procedimento comprendono:
- Un quinto del minimo: dopo la constatazione della violazione mediante PVC, prima della comunicazione dello schema d’atto e in assenza dell’adesione al verbale, nei casi ammessi dalla lettera b-quater).
- Un sesto del minimo: dopo la comunicazione dello schema d’atto non preceduto da PVC, alle condizioni della lettera b-ter).
- Un quarto del minimo: dopo la comunicazione dello schema d’atto relativo a una violazione già constatata mediante PVC, alle condizioni della lettera b-quinquies).
Queste riduzioni non devono essere confuse con quelle del ravvedimento ordinario, determinate in funzione del tempo trascorso dalla violazione.
Comunicazioni di irregolarità e atti di accertamento
Una situazione diversa si verifica quando l’Agenzia delle Entrate ha già notificato un atto di liquidazione o accertamento, oppure una comunicazione recante le somme dovute a seguito dei controlli automatizzati o formali.
Le comunicazioni previste dagli artt. 36-bis e 36-ter del DPR n. 600/1973 e dall’art. 54-bis del DPR n. 633/1972 costituiscono cause ostative al ravvedimento per le irregolarità e gli importi oggetto della comunicazione.
In queste ipotesi occorre valutare gli strumenti di regolarizzazione o definizione previsti per l’atto ricevuto, anziché applicare automaticamente le percentuali del ravvedimento spontaneo.
La tabella riepiloga gli effetti delle principali attività di controllo.
| Situazione | Ravvedimento possibile? | Condizione o conseguenza | Riferimento normativo |
|---|---|---|---|
| Avvio di accessi, ispezioni o verifiche | Sì | L’avvio del controllo non impedisce il ravvedimento per i tributi amministrati dall’Agenzia delle Entrate. | Art. 13, comma 1-ter, D.Lgs. 472/1997 |
| Violazione constatata mediante PVC | Sì, alle condizioni previste | Può applicarsi la riduzione a un quinto del minimo, prima dello schema d’atto e in assenza di adesione al verbale. | Art. 13, comma 1, lett. b-quater) |
| Schema d’atto non preceduto da PVC | Sì, alle condizioni previste | Può applicarsi la riduzione a un sesto del minimo, in assenza dell’istanza di adesione prevista dalla norma. | Art. 13, comma 1, lett. b-ter) |
| Schema d’atto preceduto da PVC | Sì, alle condizioni previste | Può applicarsi la riduzione a un quarto del minimo, in assenza dell’istanza di adesione prevista dalla norma. | Art. 13, comma 1, lett. b-quinquies) |
| Comunicazione di irregolarità da controllo automatizzato o formale | No, per le irregolarità comunicate | Occorre valutare le modalità di regolarizzazione previste per la comunicazione ricevuta. | Art. 13, comma 1-ter, D.Lgs. 472/1997 |
| Notifica di un atto di liquidazione o accertamento | No, per le violazioni oggetto dell’atto | La notifica impedisce il ravvedimento ordinario delle violazioni accertate, ferme le specifiche disposizioni applicabili. | Art. 13, comma 1-ter, D.Lgs. 472/1997 |
La possibilità di ravvedersi deve essere valutata con riferimento alla specifica violazione. Un atto che riguarda un determinato periodo d’imposta o tributo non impedisce necessariamente di regolarizzare irregolarità diverse, non comprese nel suo oggetto.
Prima di utilizzare il calcolatore in presenza di un controllo fiscale, è quindi necessario individuare la natura dell’atto ricevuto, la violazione interessata e la fase del procedimento. Il semplice calcolo delle sanzioni ridotte non è sufficiente a stabilire se la regolarizzazione sia ancora ammessa.
Gli errori da evitare nella regolarizzazione
Il ravvedimento operoso richiede non soltanto il corretto calcolo delle sanzioni e degli interessi, ma anche l’individuazione della violazione da regolarizzare. Il pagamento delle somme dovute non è sempre sufficiente a sanare l’irregolarità, soprattutto quando sono stati violati anche obblighi dichiarativi.
Gli errori più rilevanti riguardano:
- Applicazione della sanzione sbagliata: utilizzare le percentuali introdotte dal D.Lgs. n. 87/2024 per violazioni anteriori al 1° settembre 2024, senza considerare la disciplina applicabile.
- Calcolo errato degli interessi: applicare un unico tasso legale a un ritardo che interessa più anni, anziché distinguere i periodi.
- Versamento incompleto: pagare soltanto l’imposta, oppure corrispondere sanzioni e interessi in misura insufficiente, senza considerare le condizioni necessarie per perfezionare il ravvedimento.
- Compilazione errata del modello F24: utilizzare codici tributo o anni di riferimento non coerenti con l’obbligazione da regolarizzare.
- Mancata regolarizzazione della dichiarazione: versare l’imposta senza correggere gli errori dichiarativi che hanno determinato il debito tributario.
Quest’ultima situazione richiede particolare attenzione. Quando l’irregolarità deriva da redditi non dichiarati, può essere necessario presentare una dichiarazione integrativa e regolarizzare autonomamente le relative violazioni, secondo le disposizioni applicabili.
Un esempio riguarda i contribuenti che hanno omesso di dichiarare investimenti o attività finanziarie detenute all’estero. In queste situazioni possono coesistere violazioni relative al monitoraggio fiscale, all’omessa dichiarazione di redditi imponibili e al mancato versamento delle imposte.
Per questi casi occorre distinguere la procedura di ravvedimento operoso del quadro RW dalla regolarizzazione dei redditi esteri non dichiarati.
Il calcolatore presente in questa pagina costituisce quindi uno strumento per determinare gli importi relativi ai versamenti tardivi, ma non sostituisce l’analisi degli ulteriori adempimenti richiesti quando la violazione interessa anche la dichiarazione dei redditi.
Hai ricevuto una contestazione fiscale?
Quando è già stato avviato un controllo fiscale, la possibilità di regolarizzare la propria posizione dipende dalla natura della violazione e dagli atti ricevuti. Un’analisi del caso concreto consente di valutare le alternative disponibili e le possibili conseguenze prima di procedere.
Valuta l’assistenza per accertamenti fiscali →Domande frequenti
Posso fare il ravvedimento operoso dopo aver ricevuto un avviso bonario?
La comunicazione di irregolarità derivante dai controlli automatizzati o formali impedisce il ravvedimento per le violazioni e gli importi oggetto della comunicazione. Occorre quindi valutare le modalità di regolarizzazione previste per l’atto ricevuto, che possono consentire il pagamento con sanzioni ridotte.
Ho già pagato l’imposta in ritardo: posso versare successivamente sanzioni e interessi?
Sì, nei casi disciplinati dall’art. 13-bis del D.Lgs. n. 472/1997. Gli interessi si calcolano fino al pagamento dell’imposta e la sanzione ordinaria dipende dal ritardo di tale pagamento. La riduzione da ravvedimento, invece, deve essere individuata considerando la data di perfezionamento della regolarizzazione.
Posso utilizzare un credito fiscale in compensazione per il ravvedimento operoso?
La compensazione tramite modello F24 è possibile quando il credito è effettivamente disponibile e utilizzabile, nel rispetto dei limiti, dei requisiti e delle eventuali restrizioni applicabili. Occorre distinguere questa ipotesi dall’indebita compensazione di crediti inesistenti o non spettanti, che costituisce una diversa violazione tributaria.
Cosa succede se verso sanzioni o interessi in misura insufficiente?
Un pagamento insufficiente può impedire il completo perfezionamento del ravvedimento. Le conseguenze dipendono dagli importi versati, dalla violazione e dalle disposizioni sul ravvedimento parziale o frazionato. È necessario ricostruire i pagamenti e determinare le eventuali somme ancora dovute, verificando se la regolarizzazione sia ancora possibile.
È possibile effettuare il ravvedimento operoso per imposte relative ad anni precedenti?
Sì, il ravvedimento può riguardare anche versamenti di annualità precedenti, purché non siano intervenute cause ostative. Per determinare le sanzioni occorre considerare la data della violazione e la disciplina applicabile; gli interessi legali devono essere calcolati utilizzando i tassi vigenti nei diversi periodi di ritardo.
Fonti e riferimenti normativi
- D.Lgs. 18 dicembre 1997, n. 472, art. 13 Disciplina del ravvedimento operoso, riduzioni delle sanzioni, condizioni applicative e cause ostative.
- D.Lgs. 18 dicembre 1997, n. 471, art. 13 Sanzioni per ritardati od omessi versamenti e violazioni in materia di compensazione.
- D.Lgs. 14 giugno 2024, n. 87, artt. 2, 3 e 5 Revisione del sistema sanzionatorio tributario e disciplina delle violazioni commesse dal 1° settembre 2024.
- D.Lgs. 18 dicembre 1997, n. 472, art. 13-bis Ravvedimento parziale e frazionato.
- D.Lgs. 12 giugno 2025, n. 81, art. 19 Modifiche alla disciplina del ravvedimento parziale.
- D.Lgs. 5 novembre 2024, n. 173, artt. 14, 15 e 101 Testo unico delle sanzioni tributarie amministrative e penali e disposizioni sulla relativa decorrenza.
- Art. 1284 del Codice civile Disciplina del saggio degli interessi legali.
- Agenzia delle Entrate, Risoluzione n. 296/E del 14 luglio 2008 Modalità di calcolo degli interessi da ravvedimento operoso, anche negli anni bisestili.
- Agenzia delle Entrate, Risoluzione n. 109/E del 22 maggio 2007 Istituzione dei codici tributo per il versamento degli interessi da ravvedimento mediante modello F24.
- Agenzia delle Entrate, Risoluzione n. 67/E del 23 giugno 2011 Chiarimenti sul ravvedimento operoso eseguito in forma frazionata.
- DPR 29 settembre 1973, n. 600, artt. 36-bis e 36-ter; DPR 26 ottobre 1972, n. 633, art. 54-bis – Controlli automatizzati e formali delle dichiarazioni e relative comunicazioni di irregolarità.
