
Bonus condizionatori 2026: quando spetta la detrazione, differenze tra Bonus Casa ed Ecobonus, nuova installazione, aliquote, ENEA e IVA.
Nel 2026 l’acquisto e l’installazione di un condizionatore possono rientrare nel Bonus Casa o nell’Ecobonus, con regole diverse per nuova installazione e sostituzione. Le aliquote sono 50% per l’abitazione principale nei casi previsti e 36% negli altri casi.
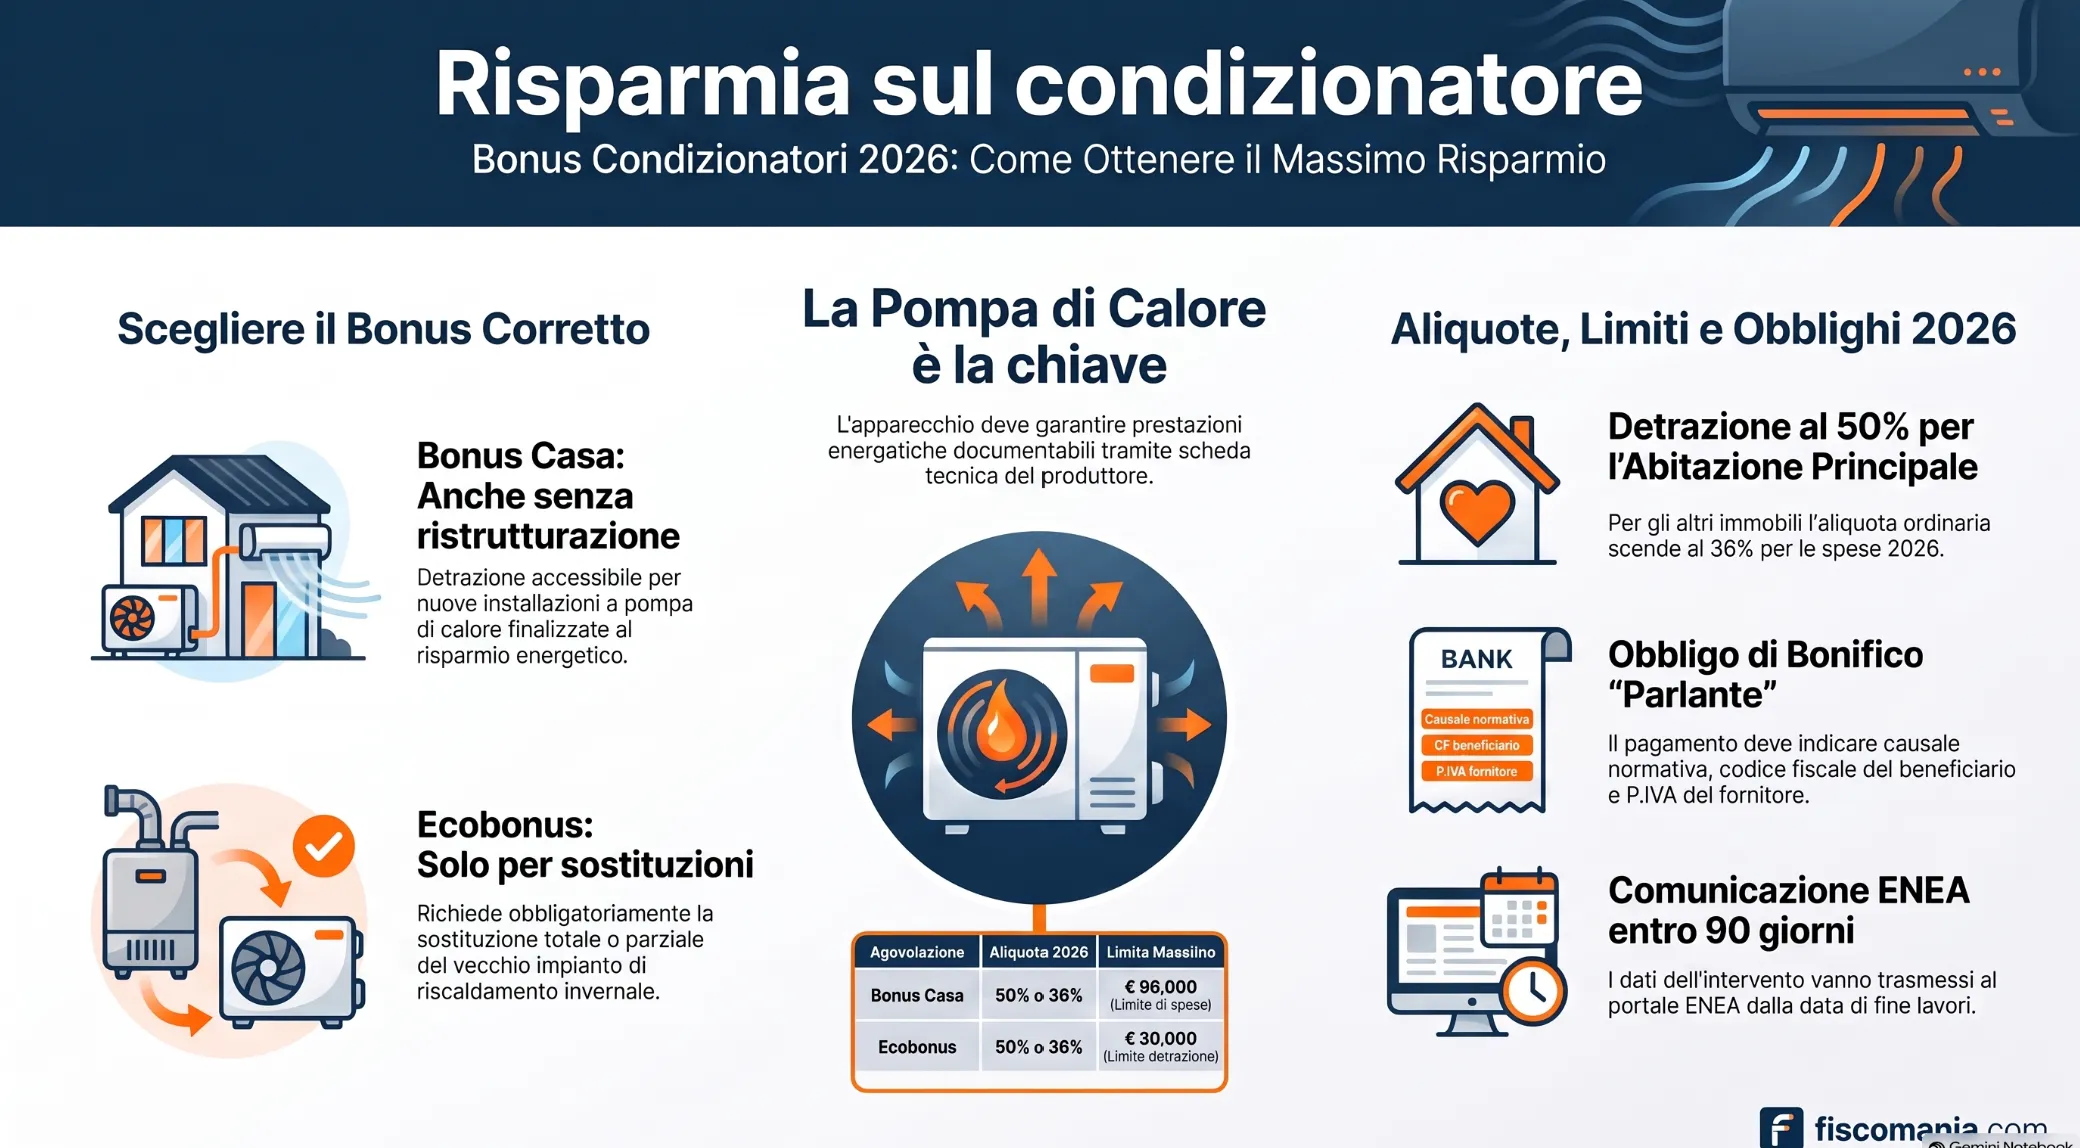
Nel 2026 non esiste un’agevolazione autonoma denominata “bonus condizionatori”. L’acquisto e l’installazione di un climatizzatore possono rientrare nel Bonus ristrutturazione oppure nell’Ecobonus, a seconda del tipo di intervento. Il Bonus ristrutturazione può agevolare anche una nuova installazione finalizzata al risparmio energetico, mentre l’Ecobonus richiede la sostituzione, integrale o parziale, di un impianto di climatizzazione invernale esistente con una pompa di calore ad alta efficienza.
Per le spese sostenute nel 2026 la detrazione è ordinariamente del 36%; sale al 50% quando ricorrono le condizioni previste per l’unità immobiliare adibita ad abitazione principale. La scelta del regime dipende quindi da tre elementi: intervento eseguito, immobile interessato e soggetto che sostiene la spesa.
Bonus condizionatori senza ristrutturazione: quando è possibile
La detrazione per l’installazione di un condizionatore può spettare anche senza una ristrutturazione edilizia. L’art. 16-bis, comma 1, lett. h), del TUIR agevola infatti gli interventi finalizzati al conseguimento di risparmi energetici, con particolare riguardo agli impianti basati sull’impiego di fonti rinnovabili. La stessa norma precisa che tali interventi possono essere realizzati anche in assenza di opere edilizie propriamente dette.
Non è quindi necessario che l’acquisto del climatizzatore sia inserito in una più ampia ristrutturazione dell’immobile. Occorre, però, che l’intervento presenti le caratteristiche richieste dalla disciplina del Bonus Casa: il semplice acquisto di un apparecchio destinato esclusivamente al raffrescamento non consente, di per sé, di applicare automaticamente la detrazione.
Condizionatore con pompa di calore e risparmio energetico
Tra gli interventi riconducibili all’art. 16-bis, comma 1, lett. h), del TUIR rientra l’installazione di pompe di calore destinate alla climatizzazione degli ambienti, compreso l’eventuale adeguamento dell’impianto. L’impianto deve essere installato per soddisfare i bisogni energetici dell’abitazione ed essere direttamente posto al suo servizio.
In questo ambito assume quindi rilievo il condizionatore dotato di pompa di calore, in grado di contribuire anche alla climatizzazione mediante produzione di calore. L’agevolazione può riguardare anche una nuova installazione, senza che sia necessariamente presente un precedente climatizzatore da sostituire.
Quale documentazione serve se non ci sono lavori edilizi?
Quando la detrazione viene richiesta per un intervento di risparmio energetico realizzato senza vere e proprie opere edilizie, l’art. 16-bis, comma 1, lett. h), del TUIR richiede una documentazione idonea ad attestare il conseguimento del risparmio energetico previsto dalla normativa applicabile.
A questo scopo può assumere rilievo, ad esempio, la scheda tecnica rilasciata dal produttore, dalla quale risultino le caratteristiche dell’apparecchio e gli elementi necessari a documentarne le prestazioni energetiche.
La possibilità di accedere al Bonus Casa senza una ristrutturazione non significa quindi che qualsiasi acquisto di un climatizzatore sia automaticamente detraibile. Devono essere verificati la tipologia dell’impianto, la funzione svolta nell’abitazione e la documentazione tecnica disponibile.
Nuova installazione o sostituzione: quale bonus può spettare?
La distinzione tra nuova installazione, sostituzione e integrazione di un impianto esistente è decisiva per individuare l’agevolazione applicabile. Non basta quindi verificare che il nuovo apparecchio sia dotato di pompa di calore: occorre considerare quale impianto era presente prima e quale funzione svolge il nuovo sistema.
Nuova installazione del condizionatore
La prima installazione di un condizionatore con pompa di calore può rientrare nel Bonus Casa ai sensi dell’art. 16-bis, comma 1, lett. h), del TUIR, anche quando non viene sostituito un apparecchio preesistente.
Restano necessarie le condizioni previste per gli interventi finalizzati al risparmio energetico: l’impianto deve essere posto al servizio dell’abitazione e devono essere disponibili gli elementi tecnici idonei a documentarne le caratteristiche energetiche.
La nuova installazione, invece, non consente da sola di utilizzare l’Ecobonus previsto per le pompe di calore, perché tale agevolazione presuppone una sostituzione dell’impianto di climatizzazione invernale esistente.
Sostituzione di un condizionatore esistente
La sostituzione di un vecchio climatizzatore può rientrare nel Bonus Casa quando l’intervento possiede i requisiti previsti dall’art. 16-bis del TUIR. La presenza di un apparecchio precedente non comporta però automaticamente l’accesso all’Ecobonus.
Per quest’ultimo occorre verificare se l’intervento costituisce effettivamente la sostituzione, integrale o parziale, di un impianto di climatizzazione invernale con una pompa di calore ad alta efficienza conforme ai requisiti tecnici previsti.
Di conseguenza, sostituire un apparecchio utilizzato soltanto per il raffrescamento non equivale necessariamente a sostituire l’impianto di riscaldamento dell’edificio. La funzione dell’impianto preesistente diventa quindi un elemento centrale nell’inquadramento dell’intervento.
Pompa di calore aggiunta a un impianto già esistente
Anche l’aggiunta di una pompa di calore a un impianto di riscaldamento già presente deve essere distinta dalla sua sostituzione. Secondo la FAQ ENEA 5.D, l’installazione di una pompa di calore in aggiunta all’impianto di climatizzazione invernale esistente non realizza, per il solo fatto dell’integrazione, la sostituzione richiesta per l’Ecobonus.
In questa situazione deve quindi essere valutata separatamente l’eventuale applicazione del Bonus Casa, sulla base delle caratteristiche dell’intervento e dei requisiti previsti dall’art. 16-bis del TUIR.
Per un approfondimento sugli incentivi applicabili alle diverse tecnologie è possibile consultare la guida dedicata al bonus per le pompe di calore.
Bonus ristrutturazione o Ecobonus per il condizionatore: le differenze
Bonus Casa ed Ecobonus possono entrambi riguardare l’installazione di un condizionatore, ma la scelta dipende dalla configurazione dell’intervento e non dal nome commerciale dell’apparecchio.
Quando il condizionatore rientra nel Bonus Casa
Il Bonus Casa, disciplinato dall’art. 16-bis del TUIR, riguarda i soggetti IRPEF e gli interventi realizzati sugli immobili residenziali nelle fattispecie previste dalla norma.
Per i condizionatori assume particolare rilievo l’art. 16-bis, comma 1, lett. h), che comprende le opere finalizzate al conseguimento di risparmi energetici. In questo ambito l’installazione di una pompa di calore per la climatizzazione degli ambienti può essere agevolata anche quando viene eseguita senza una ristrutturazione edilizia e senza sostituire un precedente apparecchio, purché siano rispettati i requisiti previsti e sia disponibile idonea documentazione tecnica.
L’installazione di un condizionatore a pompa di calore nel 2026 non offre solo un vantaggio diretto sull’impianto, ma permette anche di accedere al Bonus mobili ed elettrodomestici. La disciplina generale dell’agevolazione è approfondita nella guida al Bonus Casa e ristrutturazioni edilizie.
Quando il condizionatore rientra nell’Ecobonus
L’Ecobonus, disciplinato dall’art. 14 del D.L. n. 63/2013, riguarda gli interventi di riqualificazione energetica degli edifici esistenti e può interessare sia soggetti IRPEF sia soggetti IRES.
Per le pompe di calore, l’art. 2, comma 1, lett. e), punto v), del D.M. 6 agosto 2020 richiede la sostituzione integrale o parziale dell’impianto di climatizzazione invernale con un impianto dotato di pompa di calore ad alta efficienza, utilizzabile anche per la climatizzazione estiva quando reversibile.
La presenza di una nuova pompa di calore non è pertanto sufficiente. Deve esistere un impianto di climatizzazione invernale che viene sostituito, integralmente o parzialmente. Per la disciplina complessiva dell’agevolazione si rinvia alla guida sull’Ecobonus.
Bonus Casa ed Ecobonus a confronto
La distinzione può essere sintetizzata partendo dall’intervento concretamente realizzato:
| Intervento | Bonus Casa | Ecobonus | Punto decisivo |
|---|---|---|---|
| Nuova installazione di condizionatore con pompa di calore | Possibile, se ricorrono i requisiti di risparmio energetico | No, se manca la sostituzione di un impianto invernale esistente | Il Bonus Casa ammette anche l’installazione ex novo |
| Sostituzione di un vecchio condizionatore | Possibile, alle condizioni previste | Possibile solo se l’intervento costituisce sostituzione dell’impianto di climatizzazione invernale | Conta la funzione svolta dall’impianto preesistente |
| Sostituzione dell’impianto di climatizzazione invernale con pompa di calore | Possibile, se ricorrono i relativi requisiti | Possibile, se sono rispettati i requisiti tecnici dell’Ecobonus | L’intervento può rientrare nel perimetro di entrambe le discipline |
| Pompa di calore aggiunta all’impianto esistente | Da valutare in base ai requisiti del Bonus Casa | Non per la sola integrazione dell’impianto esistente | Integrare un impianto non equivale a sostituirlo |
Il punto da evitare è quindi associare automaticamente il tipo di apparecchio a una specifica detrazione. La stessa pompa di calore può avere un trattamento differente a seconda di come viene inserita nell’impianto dell’edificio: nuova installazione, sostituzione o semplice integrazione producono presupposti fiscali diversi.
Quattro installazioni di condizionatori che fiscalmente non sono la stessa cosa
Due interventi che, dal punto di vista pratico, vengono entrambi descritti come “installazione di un condizionatore” possono avere un trattamento fiscale diverso. La differenza dipende soprattutto dalla presenza di un impianto precedente, dalla funzione svolta dal nuovo apparecchio e dal fatto che l’intervento costituisca una nuova installazione, una sostituzione oppure una semplice integrazione.
Casa senza climatizzatore: prima installazione
Un’abitazione è priva di climatizzatore e viene installato per la prima volta un apparecchio con pompa di calore. In questo caso l’assenza di un precedente impianto da sostituire non esclude, di per sé, il Bonus Casa.
L’art. 16-bis, comma 1, lett. h), del TUIR consente infatti di agevolare interventi finalizzati al risparmio energetico anche in assenza di opere edilizie propriamente dette. Devono però essere rispettate le condizioni previste dalla norma e deve essere disponibile idonea documentazione tecnica.
La stessa fattispecie non presenta invece il presupposto della sostituzione richiesto per l’Ecobonus relativo alle pompe di calore.
Sostituzione di un vecchio split
Un vecchio climatizzatore viene rimosso e sostituito con un nuovo apparecchio a pompa di calore. La semplice presenza di un apparecchio precedente non determina automaticamente quale detrazione utilizzare.
Ai fini del Bonus Casa occorre verificare i requisiti dell’intervento di risparmio energetico. Per l’Ecobonus, invece, è necessario stabilire se l’apparecchio sostituito facesse parte dell’impianto di climatizzazione invernale dell’edificio.
La parola “sostituzione”, quindi, non è sufficiente da sola. Assume rilievo la funzione effettivamente svolta dall’impianto preesistente.
Impianto di riscaldamento sostituito con una pompa di calore
Un impianto di climatizzazione invernale esistente viene sostituito, integralmente o parzialmente, con un sistema a pompa di calore ad alta efficienza che può svolgere anche la funzione di climatizzazione estiva.
Questa fattispecie rientra nel perimetro previsto dall’art. 2, comma 1, lett. e), punto v), del D.M. 6 agosto 2020 per l’Ecobonus, purché siano rispettati gli specifici requisiti tecnici richiesti.
Rispetto alla semplice installazione di uno split, cambia quindi il presupposto dell’intervento: non viene soltanto aggiunto un apparecchio, ma viene sostituito l’impianto destinato alla climatizzazione invernale.
Pompa di calore aggiunta alla caldaia esistente
Un altro caso è quello in cui la caldaia rimane in funzione e viene aggiunta una pompa di calore destinata ad affiancarla. In questa situazione non si realizza, per il solo fatto dell’installazione del nuovo apparecchio, la sostituzione richiesta per l’Ecobonus.
La FAQ ENEA 5.D distingue infatti la sostituzione dell’impianto dalla semplice integrazione con una pompa di calore aggiuntiva.
L’intervento deve quindi essere valutato, separatamente, rispetto ai requisiti del Bonus Casa. È un esempio che mostra perché la tecnologia installata non basta, da sola, a individuare il trattamento fiscale: conta anche come il nuovo impianto modifica quello già presente nell’edificio.
Quanto si detrae per il condizionatore nel 2026?
Per le spese sostenute nel 2026, sia il Bonus Casa sia l’Ecobonus prevedono in via ordinaria una detrazione del 36%. L’aliquota sale al 50% quando la spesa è sostenuta dal titolare del diritto di proprietà o di un diritto reale di godimento per interventi eseguiti sull’unità immobiliare adibita ad abitazione principale.
Non è quindi corretto associare automaticamente il 50% alla generica nozione di “prima casa”. Occorre verificare sia il rapporto del contribuente con l’immobile sia la sua destinazione ad abitazione principale.
Aliquote e limiti nel 2026
| Agevolazione | Aliquota 2026 | Limite | Elemento da verificare |
|---|---|---|---|
| Bonus Casa | 36%, elevato al 50% nei casi previsti per l’abitazione principale | 96.000 euro di spesa per unità immobiliare | Plafond riferito agli interventi agevolati sull’unità |
| Ecobonus per pompe di calore | 36%, elevato al 50% nei casi previsti per l’abitazione principale | 30.000 euro di detrazione massima | Sostituzione dell’impianto e requisiti tecnici |
I due limiti non sono direttamente confrontabili. Nel Bonus Casa i 96.000 euro rappresentano il limite massimo di spesa agevolabile per unità immobiliare. Nell’Ecobonus relativo alla sostituzione degli impianti di climatizzazione invernale con pompe di calore, invece, i 30.000 euro rappresentano il limite massimo della detrazione.
Il limite di 96.000 euro del Bonus Casa
Per gli interventi che rientrano nel Bonus Casa, la detrazione si calcola nel 2026 entro un limite massimo di 96.000 euro per unità immobiliare.
Questo importo non costituisce un plafond autonomo riservato al condizionatore. Se sulla stessa unità immobiliare vengono realizzati altri interventi che utilizzano il medesimo limite previsto dalla disciplina del Bonus Casa, occorre considerare complessivamente le spese che concorrono al plafond.
Il limite dell’Ecobonus per le pompe di calore
Per la sostituzione, integrale o parziale, degli impianti di climatizzazione invernale con pompe di calore ad alta efficienza, l’Ecobonus prevede una detrazione massima di 30.000 euro.
Anche in questo caso occorre prima verificare che l’intervento rientri effettivamente nella fattispecie agevolata. Il limite di 30.000 euro non trasforma infatti qualsiasi acquisto di un climatizzatore in un intervento Ecobonus: resta necessario il presupposto della sostituzione dell’impianto di climatizzazione invernale esistente e il rispetto dei requisiti tecnici previsti.
Esempio: condizionatore con detrazione al 50%
Una spesa complessiva di 3.000 euro che beneficia dell’aliquota del 50% genera una detrazione di:
3.000 × 50% = 1.500 euro
La detrazione viene ripartita in 10 quote annuali di pari importo, quindi:
1.500 ÷ 10 = 150 euro all’anno
Il recupero fiscale complessivo è quindi di 1.500 euro, distribuito su dieci periodi d’imposta.
Esempio: condizionatore con detrazione al 36%
Se la stessa spesa di 3.000 euro rientra invece nell’aliquota ordinaria del 36%, la detrazione è pari a:
3.000 × 36% = 1.080 euro
Ripartita in dieci quote annuali:
1.080 ÷ 10 = 108 euro all’anno
La differenza tra i due casi non dipende dal costo o dalla tecnologia del condizionatore, ma dalla sussistenza o meno delle condizioni soggettive e oggettive previste per l’aliquota maggiorata.
Cosa cambia dal 2027
Per le spese sostenute nel 2027, le aliquote previste scendono al 30% in via ordinaria e al 36% nei casi in cui ricorrono le condizioni previste per l’abitazione principale.
La data di sostenimento della spesa assume quindi rilievo per determinare la percentuale di detrazione applicabile.
Documenti ed ENEA per il bonus condizionatori
Per conservare il diritto alla detrazione non è sufficiente verificare che il condizionatore possieda le caratteristiche richieste. Occorre anche conservare la documentazione dell’intervento e rispettare gli adempimenti previsti dal regime utilizzato, compresa la trasmissione dei dati all’ENEA nei casi interessati.
Gli obblighi possono quindi variare a seconda che la spesa venga agevolata attraverso il Bonus Casa oppure l’Ecobonus.
Documentazione del risparmio energetico
Per gli interventi agevolati ai sensi dell’art. 16-bis, comma 1, lett. h), del TUIR, realizzati anche in assenza di opere edilizie propriamente dette, deve essere acquisita idonea documentazione attestante il conseguimento del risparmio energetico.
Nel caso di un condizionatore con pompa di calore assume rilievo, ad esempio, la scheda tecnica del produttore, dalla quale risultino le caratteristiche e le prestazioni energetiche dell’apparecchio.
La documentazione tecnica deve quindi essere verificata già in relazione all’intervento realizzato: acquistare un climatizzatore genericamente definito “a risparmio energetico” non sostituisce la necessità di poter documentare le caratteristiche richieste per l’agevolazione utilizzata.
Comunicazione ENEA e termine di 90 giorni
Per gli interventi interessati dall’obbligo di comunicazione, i dati devono essere trasmessi attraverso il Portale bonus fiscali ENEA. Il portale relativo agli interventi 2026 è operativo dal 22 gennaio 2026 e riguarda sia gli interventi Ecobonus sia quelli Bonus Casa per i quali è prevista la trasmissione.
Il termine ordinario è di 90 giorni dalla data di fine lavori. Occorre quindi considerare la data di conclusione dell’intervento e non semplicemente quella della fattura o del pagamento.
Per alcune spese sostenute nel 2026 deve però essere considerato anche l’aggiornamento del portale comunicato da ENEA il 25 giugno 2026. Per gli interventi interessati dalle nuove disposizioni, iniziati dal 4 febbraio 2026 e conclusi prima del 25 giugno 2026, il termine di 90 giorni decorre dal 25 giugno 2026. Negli altri casi indicati da ENEA resta applicabile la decorrenza dalla fine dei lavori.
Come deve essere pagato il condizionatore?
Per i contribuenti non titolari di reddito d’impresa, le spese agevolate devono essere pagate mediante bonifico bancario o postale. Nel bonifico devono risultare la causale del versamento con il riferimento alla norma agevolativa, il codice fiscale del beneficiario della detrazione e il codice fiscale o la partita IVA del soggetto che riceve il pagamento.
È quindi opportuno utilizzare il bonifico predisposto dagli istituti bancari e postali per le detrazioni fiscali, selezionando la tipologia coerente con l’agevolazione applicata.
I contribuenti titolari di reddito d’impresa che accedono all’Ecobonus sono invece esonerati dall’obbligo di utilizzare il bonifico bancario o postale. In questo caso il sostenimento della spesa deve risultare da idonea documentazione.
Per i contribuenti tenuti al pagamento mediante bonifico, un errore nella compilazione non comporta necessariamente la perdita definitiva della detrazione. La prassi dell’Agenzia delle Entrate ammette, in determinate condizioni e quando non sia possibile ripetere il pagamento, la possibilità di acquisire una dichiarazione sostitutiva del soggetto che ha ricevuto le somme, attestante la corretta contabilizzazione del corrispettivo.
La modalità di pagamento deve quindi essere individuata tenendo conto sia dell’agevolazione utilizzata sia della natura del soggetto che sostiene la spesa.
IVA sul condizionatore: quando si applica il 10% e quando il 22%
L’IVA applicabile all’acquisto e all’installazione di un condizionatore dipende da come viene eseguito l’intervento. Negli interventi di manutenzione ordinaria o straordinaria su fabbricati a prevalente destinazione abitativa privata può trovare applicazione l’aliquota ridotta del 10%, ai sensi dell’art. 7, comma 1, lett. b), della L. n. 488/1999.
Quando l’impresa fornisce anche il condizionatore, occorre però considerare che le apparecchiature di condizionamento e riciclo dell’aria rientrano tra i cosiddetti beni significativi, per i quali l’IVA al 10% può essere applicata solo entro determinati limiti.
Condizionatore fornito e installato dalla stessa impresa
Se l’impresa che esegue l’intervento fornisce anche il condizionatore, la fattura comprende sia la prestazione sia il bene ceduto con posa in opera.
Per gli interventi di manutenzione su immobili abitativi, l’IVA al 10% si applica integralmente alla prestazione e ai beni non significativi. Per il condizionatore, in quanto bene significativo individuato dal D.M. 29 dicembre 1999, l’aliquota ridotta si applica invece solo fino a concorrenza del valore della prestazione considerato al netto del bene stesso. L’eventuale parte eccedente del valore del condizionatore resta assoggettata all’IVA ordinaria del 22%.
La fattura deve evidenziare separatamente il valore del bene significativo fornito nell’ambito dell’intervento, secondo quanto previsto dall’art. 1, comma 19, della L. n. 205/2017.
Esempio di IVA su un condizionatore come bene significativo
Supponiamo che l’intervento complessivo costi 1.500 euro, di cui:
- 1.000 euro per il condizionatore;
- 500 euro per manodopera e altre componenti dell’intervento.
La parte del condizionatore che può beneficiare dell’IVA al 10% è limitata a 500 euro, pari al valore della prestazione al netto del bene significativo.
L’IVA sarà quindi applicata:
- al 10% su 1.000 euro: 500 euro di prestazione + 500 euro del condizionatore;
- al 22% sui restanti 500 euro del condizionatore.
Il valore elevato dell’apparecchio non determina quindi automaticamente l’applicazione dell’IVA al 10% sull’intero corrispettivo.
Condizionatore acquistato direttamente dal cliente
Se il contribuente acquista direttamente il condizionatore da un rivenditore e affida l’installazione a un soggetto diverso, la vendita dell’apparecchio non costituisce una cessione con posa in opera effettuata nell’ambito dell’intervento manutentivo.
Sul condizionatore acquistato separatamente si applica quindi l’IVA ordinaria del 22%. La prestazione dell’installatore può invece essere valutata autonomamente rispetto all’aliquota agevolata prevista per gli interventi manutentivi sugli immobili abitativi.
Una disciplina diversa può operare quando il bene finito è destinato a interventi qualificabili come restauro, risanamento conservativo o ristrutturazione edilizia ai sensi dell’art. 3, comma 1, lett. c) e d), del D.P.R. n. 380/2001. Si tratta però di fattispecie più ampie rispetto alla semplice installazione del climatizzatore.
Per le regole generali, i beni significativi e le diverse fattispecie edilizie si rinvia alla guida sull’IVA agevolata al 10% negli interventi edilizi.
Domande frequenti
Il bonus condizionatori al 50% spetta anche per la seconda casa?
Nel 2026 l’aliquota ordinaria è del 36%. La percentuale del 50% si applica quando ricorrono le condizioni previste per gli interventi sull’unità immobiliare adibita ad abitazione principale e la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento.
Se sostituisco un vecchio split posso utilizzare automaticamente l’Ecobonus?
No. Per l’Ecobonus non è sufficiente sostituire un qualsiasi climatizzatore. L’intervento deve configurarsi come sostituzione, integrale o parziale, di un impianto di climatizzazione invernale esistente con una pompa di calore che rispetti i requisiti tecnici previsti.
Da quando decorrono i 90 giorni per inviare la comunicazione ENEA?
In via ordinaria, il termine di 90 giorni decorre dalla data di fine lavori. Per alcuni interventi 2026 interessati dall’aggiornamento del portale ENEA del 25 giugno 2026 opera però una specifica disciplina transitoria sulla decorrenza del termine.
Un errore nel bonifico fa perdere la detrazione del condizionatore?
Per i contribuenti soggetti all’obbligo di pagamento mediante bonifico, non necessariamente. Quando non sia possibile ripetere il pagamento, la prassi dell’Agenzia delle Entrate ammette, in determinate condizioni, la possibilità di acquisire una dichiarazione del soggetto che ha ricevuto le somme attestante la loro corretta contabilizzazione.
Se acquisto il condizionatore separatamente dall’installazione posso avere l’IVA al 10% sull’apparecchio?
Nel caso ordinario di manutenzione su un immobile abitativo, no. Se il condizionatore viene acquistato direttamente dal cliente presso un soggetto diverso dall’installatore, sulla vendita dell’apparecchio si applica l’IVA ordinaria del 22%. Regole differenti possono operare per interventi edilizi di diversa qualificazione.
