
Il consolidato fiscale nazionale consente di determinare l'IRES del gruppo. Requisiti, opzione, gestione delle perdite e vantaggi x società.
Il consolidato fiscale nazionale permette alle società aderenti di determinare un’unica base imponibile IRES, compensando i redditi e le perdite fiscali di periodo. La convenienza dipende dalla situazione del gruppo, dai requisiti di controllo e dagli effetti dell’opzione.
La tassazione di gruppo, disciplinata dagli artt. 117-128 del TUIR e dal DM 1° marzo 2018, consente alle società partecipanti di determinare individualmente il proprio reddito fiscale e di trasferirne il risultato alla consolidante, che liquida l’IRES complessiva. Il consolidamento riguarda l’intero reddito delle società aderenti, indipendentemente dalla percentuale di partecipazione, e non richiede necessariamente la redazione di un bilancio consolidato. Le perdite anteriori all’opzione restano utilizzabili soltanto dalle società che le hanno prodotte, mentre quelle maturate durante il regime concorrono alla formazione del risultato fiscale comune. Prima dell’adesione è quindi necessario valutare il perimetro societario, i benefici concretamente conseguibili e gli obblighi derivanti dalla scelta.
Quali società possono aderire al consolidato fiscale nazionale?
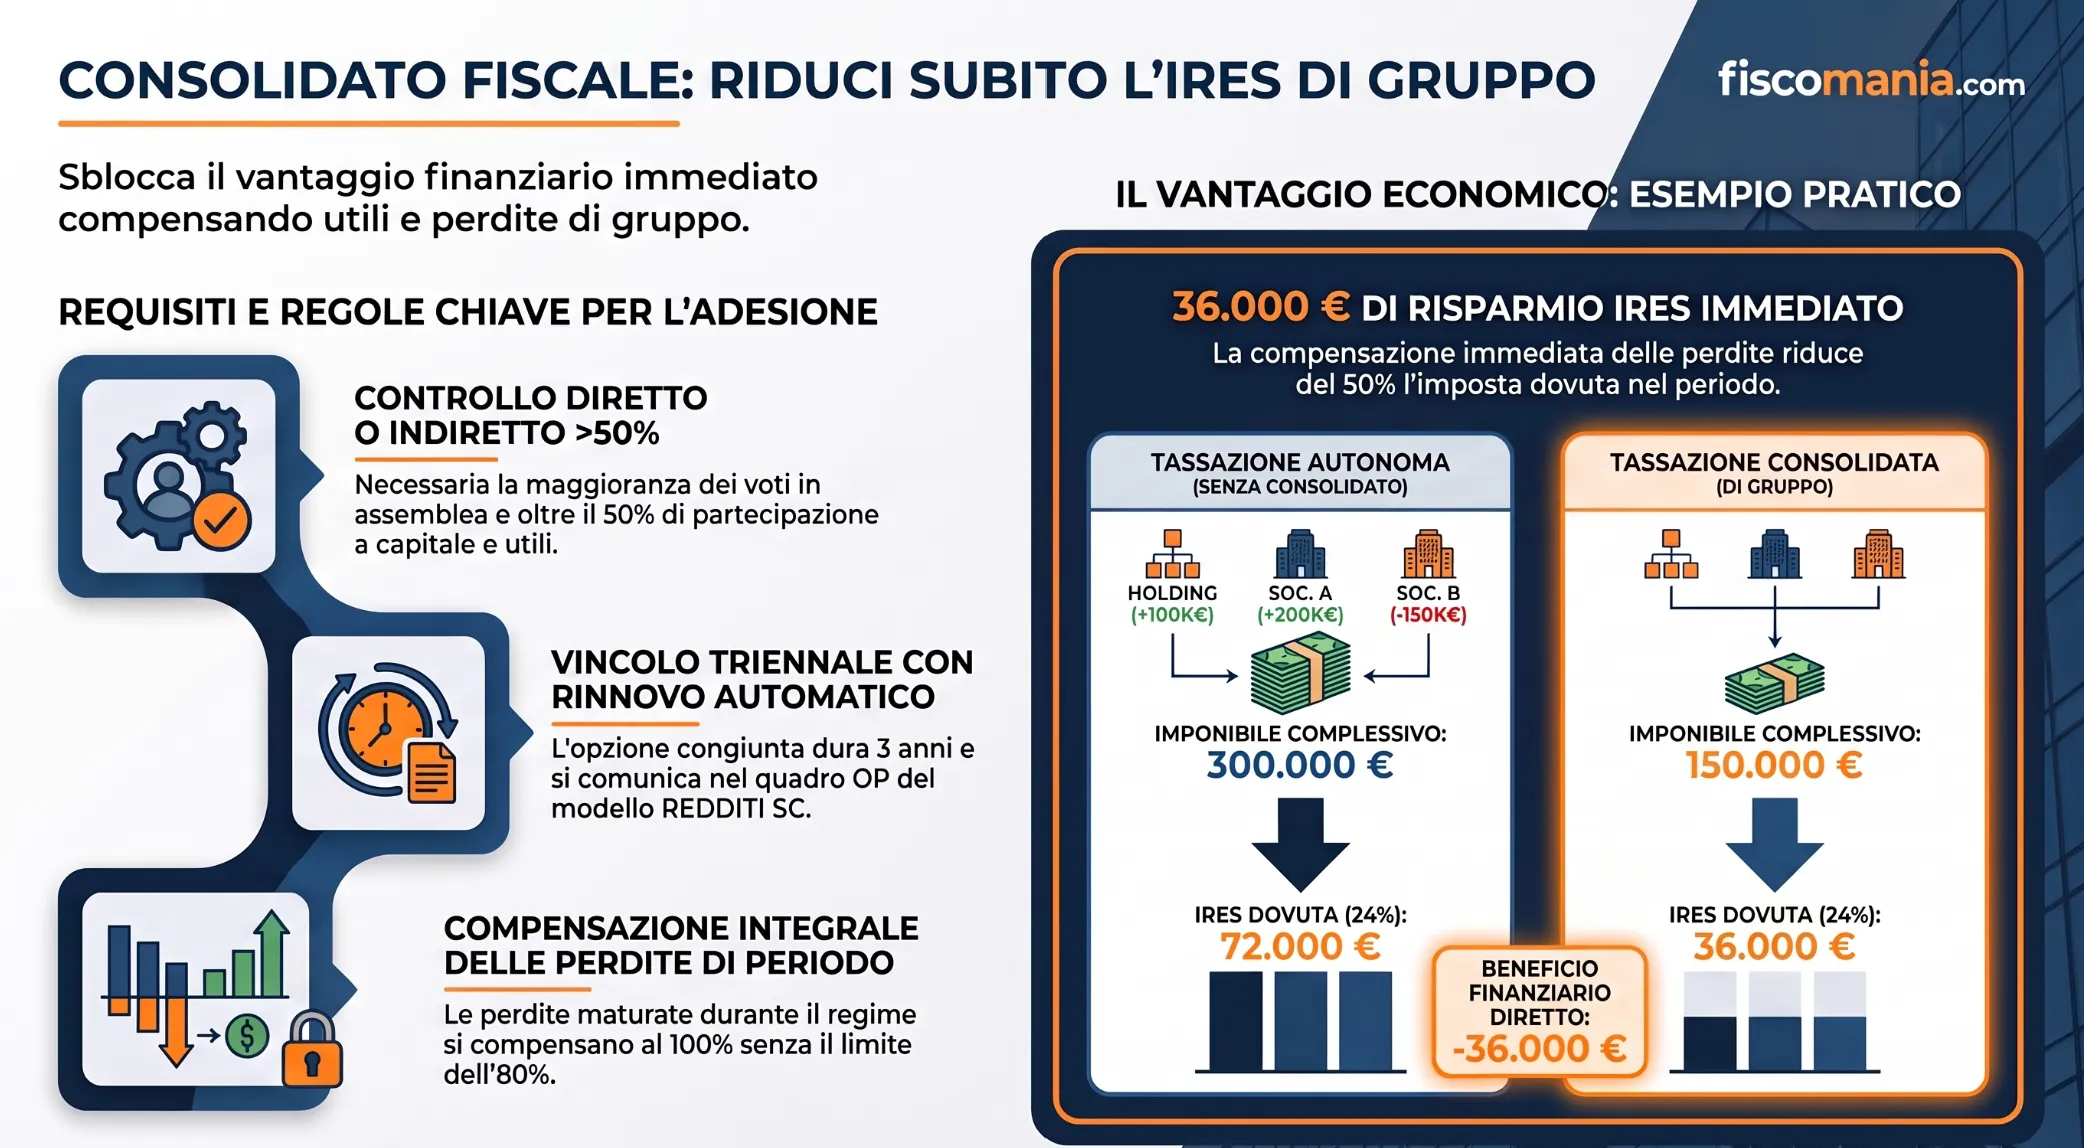
L’accesso al consolidato fiscale nazionale è riservato alle società e agli enti individuati dagli artt. 117 e 120 del TUIR. Non è sufficiente appartenere allo stesso gruppo societario: devono sussistere specifici requisiti soggettivi e di controllo, verificati per ciascuna società partecipante.
Soggetti ammessi e requisito del controllo
Possono assumere il ruolo di consolidante le società di capitali, le cooperative, le società di mutua assicurazione e gli enti commerciali residenti. Possono partecipare come consolidate le S.p.A., S.a.p.a. e S.r.l. residenti, oltre alle stabili organizzazioni italiane di società UE/SEE nei casi previsti dall’art. 117, comma 2-ter, del TUIR.
Il rapporto tra consolidante e consolidata deve soddisfare congiuntamente tre condizioni:
- Controllo di diritto: possesso della maggioranza dei voti esercitabili nell’assemblea ordinaria, ai sensi dell’art. 2359, comma 1, n. 1, c.c.
- Partecipazione al capitale: percentuale superiore al 50%.
- Partecipazione agli utili: diritto a una quota superiore al 50%.
Per gli ultimi due requisiti, l’art. 120 del TUIR prevede specifiche regole di calcolo, anche con riferimento alle azioni prive del diritto di voto. Nelle partecipazioni indirette occorre considerare l’effetto demoltiplicativo della catena societaria.
Ad esempio, se Alfa possiede il 75% di Beta, che detiene il 60% di Gamma, la partecipazione indiretta di Alfa al capitale e agli utili di Gamma è pari al 45%. Pur sussistendo il controllo di diritto, Alfa non può consolidare direttamente Gamma.
I requisiti devono sussistere dall’inizio del periodo d’imposta interessato, salve le particolarità previste per le società neocostituite. Inoltre, l’opzione non è compatibile con il regime di trasparenza fiscale già adottato dalla società in qualità di partecipata.
Consolidato verticale e società sorelle con controllante estera
Nel consolidato verticale, la società controllante esercita l’opzione con ciascuna controllata ammessa. Non è obbligatorio includere tutte le società del gruppo: l’adesione avviene per singole coppie consolidante-consolidata.
L’art. 117, comma 2-bis, del TUIR consente anche il consolidato orizzontale tra società sorelle controllate da una medesima società residente nell’UE o nello SEE, alle condizioni previste dalla norma.
La capogruppo estera, anche senza stabile organizzazione italiana, può designare una propria controllata affinché assuma il ruolo di consolidante delle altre società ammesse al regime. La controllante estera rimane fuori dalla base imponibile consolidata italiana.
La designazione segue la procedura prevista dal provvedimento dell’Agenzia delle Entrate del 6 novembre 2015.
Come si esercita l’opzione e quanto dura?
L’adesione al consolidato fiscale nazionale richiede un’opzione congiunta tra consolidante e ciascuna consolidata, comunicata all’Agenzia delle Entrate. La scelta è vincolante per tre esercizi sociali e, in presenza dei requisiti, si rinnova automaticamente per un ulteriore triennio (artt. 117 e 119 TUIR).
Comunicazione dell’opzione
L’opzione deve essere comunicata dalla consolidante attraverso la sezione II del quadro OP del modello REDDITI SC, presentato nel periodo d’imposta dal quale si intende applicare il regime (art. 119, comma 1, lett. d), TUIR).
Per le società con esercizio coincidente con l’anno solare, la comunicazione nel modello REDDITI SC 2026 consente l’adesione per il triennio 2026-2028, anche se la dichiarazione riguarda i redditi del 2025.
L’adesione richiede inoltre la coincidenza degli esercizi sociali e l’elezione di domicilio delle consolidate presso la consolidante per la notifica degli atti relativi alla tassazione di gruppo.
La comunicazione rientra nella disciplina delle opzioni fiscali esercitate attraverso la dichiarazione dei redditi.
Rinnovo automatico e revoca
Al termine di ciascun triennio, l’opzione si rinnova tacitamente per altri tre esercizi, salvo revoca comunicata dalla consolidante nel quadro OP.
Non è quindi necessaria una nuova comunicazione per proseguire il regime. In occasione del rinnovo è tuttavia possibile modificare il criterio di attribuzione delle perdite fiscali residue in caso di successiva interruzione, secondo l’art. 124, comma 4, del TUIR e la risposta n. 282/2025 dell’Agenzia delle Entrate.
Omessa opzione e remissione in bonis
L’omessa comunicazione può essere regolarizzata, a determinate condizioni, attraverso la remissione in bonis prevista dall’art. 2, comma 1, del DL 16/2012.
L’istituto richiede la sussistenza dei requisiti sostanziali, l’assenza di violazioni già constatate o attività di controllo formalmente conosciute e l’effettuazione dell’adempimento entro il termine della prima dichiarazione utile, con versamento della sanzione di 250 euro senza compensazione.
Assume particolare rilievo il comportamento delle società. Nelle risposte n. 293 e 294 del 24 novembre 2025, l’Agenzia delle Entrate ha distinto due situazioni:
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
