
Aprire una società all'estero vivendo in Italia: quali rischi fiscali valutare, quando costituirla e come scegliere una struttura sostenibile.
Aprire una società all’estero è possibile anche senza trasferire la propria residenza fiscale. Tuttavia, il Paese di costituzione non determina da solo dove l’impresa sia fiscalmente residente: prima di procedere occorre valutare gestione effettiva, attività svolte e obblighi tributari.
Nel mio lavoro incontro spesso imprenditori che desiderano aprire una LLC, una Ltd o una holding estera, talvolta dopo aver ricevuto una proposta di costituzione già confezionata. Il punto, però, non è soltanto capire quanto costa aprire la società, ma se quella struttura sia coerente con il progetto imprenditoriale. Prima di scegliere una giurisdizione occorre verificare dove vengono prese le decisioni, chi svolge le attività operative, quali rapporti rimangono in Italia e quale sarà il ruolo del fondatore. Sono elementi che possono modificare profondamente le conseguenze fiscali dell’operazione. L’obiettivo non dovrebbe essere trovare a ogni costo una società estera, ma comprendere se costituirla, quando farlo e quali alternative valutare.
È possibile aprire una società all’estero vivendo in Italia?
Sì, un imprenditore fiscalmente residente in Italia può costituire, possedere e controllare una società estera senza dover necessariamente trasferire la propria residenza personale. Non esiste, infatti, un obbligo generale di stabilire la società nello stesso Paese in cui risiede il socio.
Occorre però distinguere tre situazioni: la semplice detenzione di una partecipazione, l’esercizio di funzioni amministrative e lo svolgimento diretto dell’attività imprenditoriale. Sono posizioni che possono comportare conseguenze fiscali differenti.
La residenza del socio non determina automaticamente quella della società
Ai sensi dell’art. 73, comma 3, del TUIR, nella disciplina applicabile al 2026, una società è fiscalmente residente in Italia quando, per la maggior parte del periodo d’imposta, presenta nel territorio nazionale almeno uno dei seguenti collegamenti: sede legale, sede di direzione effettiva oppure gestione ordinaria in via principale. Dal 2027, la disposizione è ricollocata nell’art. 82, comma 3, del D.Lgs. n. 117/2026.
La circolare dell’Agenzia delle Entrate n. 20/E del 4 novembre 2024 ha inoltre chiarito che le decisioni assunte dai soci, quando non hanno contenuto gestorio, non rilevano di per sé per individuare la sede di direzione effettiva.
Pertanto, la presenza in Italia del socio non comporta automaticamente l’esterovestizione della società. Diversa è la situazione in cui il fondatore, pur avendo costituito l’impresa all’estero, continui ad assumerne stabilmente le decisioni strategiche e a gestirne l’operatività dall’Italia.
Anche quando la società è effettivamente residente all’estero, il socio fiscalmente residente in Italia deve verificare gli obblighi che lo riguardano personalmente. La detenzione di partecipazioni estere può comportare obblighi di monitoraggio fiscale nella dichiarazione dei redditi, secondo la disciplina applicabile e salve le esclusioni previste. Restano inoltre da valutare la tassazione degli eventuali utili percepiti e, quando ne ricorrono i presupposti, la disciplina CFC.
Per approfondire i criteri normativi e le relative conseguenze è disponibile la guida sulla residenza fiscale delle società.
Cosa verificare prima di aprire una società all’estero?
Prima di costituire una società estera occorre verificare se la struttura proposta sia coerente con l’attività che l’imprenditore intende svolgere e con la sua effettiva organizzazione. La scelta della giurisdizione dovrebbe essere il risultato di questa analisi, non il suo punto di partenza.
Nella mia esperienza professionale, una delle criticità più frequenti riguarda proprio la distanza tra la struttura societaria proposta e le modalità con cui l’imprenditore prevede concretamente di gestire l’attività.
Dove si svolgono le funzioni e chi prende le decisioni?
Il primo passaggio consiste nel ricostruire l’organizzazione effettiva dell’impresa, anche quando l’attività non è ancora iniziata. Occorre comprendere chi assumerà le decisioni strategiche, dove verranno svolte le attività operative, quali persone e risorse saranno impiegate e quali funzioni resteranno riconducibili all’Italia.
La presenza di una sede legale estera, di un amministratore locale o di fornitori internazionali non è sufficiente, da sola, a dimostrare che la gestione dell’impresa avvenga effettivamente all’estero. La valutazione deve riguardare l’insieme delle circostanze, considerando anche i criteri di direzione effettiva e gestione ordinaria previsti dall’art. 73, comma 3, del TUIR per il 2026.
Consideriamo un esempio. Un imprenditore residente in Italia intende costituire una società estone per commercializzare software in abbonamento a clienti europei. Il prodotto viene sviluppato da collaboratori indipendenti in diversi Paesi, mentre il fondatore continua a gestire dall’Italia contratti, strategia commerciale e attività quotidiane.
In questa situazione, la costituzione in Estonia e la presenza di fornitori internazionali non permettono di concludere che la società sia fiscalmente residente all’estero. Occorre verificare concretamente come vengono esercitate le funzioni direttive e gestionali, oltre agli eventuali altri collegamenti fiscali con l’Italia.
Quali obiettivi deve soddisfare la società estera?
Una società straniera può rispondere a esigenze commerciali, produttive, organizzative o patrimoniali pienamente legittime: sviluppare un mercato, assumere personale, attrarre investitori oppure organizzare attività imprenditoriali distribuite in più Paesi.
Il risparmio fiscale può essere uno degli elementi della valutazione, ma non dovrebbe sostituire l’analisi economica e operativa.
Quando esamino un progetto di internazionalizzazione, ritengo quindi fondamentale confrontare la soluzione proposta con le alternative realisticamente disponibili. In alcuni casi la costituzione estera può risultare coerente con gli obiettivi dell’impresa; in altri può essere opportuno mantenere una struttura italiana, modificare l’organizzazione prevista oppure rinviare l’operazione.
Una consulenza preventiva deve poter arrivare anche alla conclusione che la società estera non sia, in quel momento, la soluzione più appropriata. È questo il valore di una valutazione indipendente: aiutare l’imprenditore a prendere una decisione sostenibile, prima di assumere costi e obblighi che potrebbero rivelarsi difficili da modificare.
Uno schema che incontro frequentemente
Nella pratica professionale mi capita spesso di analizzare progetti nei quali la società viene costituita all’estero mentre l’imprenditore continua a gestire personalmente dall’Italia le attività commerciali, i rapporti con i clienti e le decisioni strategiche. In queste situazioni il problema non è il Paese scelto per l’incorporazione, ma la coerenza tra la struttura giuridica e l’organizzazione effettiva dell’attività. È proprio questa verifica preliminare che consente di individuare tempestivamente eventuali rischi fiscali e valutare se il progetto richieda ulteriori accorgimenti organizzativi.
Quali rischi fiscali possono rendere inadeguata la struttura?
Costituire una società estera non significa automaticamente ottenere il trattamento fiscale previsto nello Stato di incorporazione. Prima di procedere occorre verificare le regole italiane applicabili alla società, alle attività svolte e alla posizione personale del socio. Si tratta di controlli distinti, che possono incidere sulla convenienza e sulla sostenibilità dell’operazione.
Residenza fiscale e stabile organizzazione: due verifiche differenti
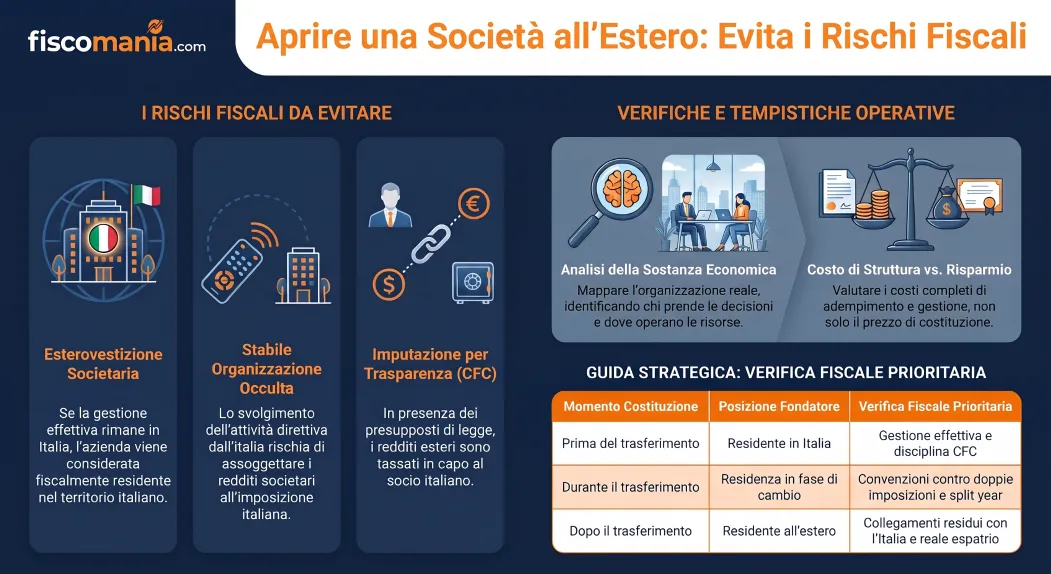
Il primo rischio riguarda la possibilità che una società formalmente costituita all’estero sia considerata fiscalmente residente in Italia, secondo l’art. 73 del TUIR, applicabile al 2026, e l’art. 82 del D.Lgs. n. 117/2026, applicabile dal 2027. La verifica riguarda la localizzazione effettiva delle funzioni direttive e gestionali, non semplicemente l’indirizzo della sede legale.
Se invece la società mantiene la propria residenza fiscale estera, occorre valutare se le attività esercitate in Italia possano configurare una stabile organizzazione, ai sensi dell’art. 162 del TUIR per il 2026 e dell’art. 183 del D.Lgs. n. 117/2026 dal 2027. In questo caso, il problema riguarda l’eventuale assoggettamento a imposizione in Italia dei redditi attribuibili a tale presenza.
La distinzione è fondamentale: nel primo caso viene in discussione la residenza fiscale dell’intera società; nel secondo, l’imposizione di una parte della sua attività.
Per approfondire queste differenze è disponibile la guida dedicata ai rischi di esterovestizione, CFC e stabile organizzazione delle società estere.
La disciplina CFC e la posizione fiscale del socio italiano
Un’altra verifica riguarda la disciplina delle Controlled Foreign Companies (CFC), prevista dall’art. 167 del TUIR per il 2026 e dall’art. 186 del D.Lgs. n. 117/2026 dal 2027.
Quando un soggetto fiscalmente residente in Italia controlla una società estera, occorre verificare se ricorrano le condizioni previste dalla normativa, comprese quelle relative al livello di imposizione e alla composizione dei proventi. Al verificarsi dei presupposti, i redditi della controllata possono essere imputati per trasparenza al controllante italiano, anche senza distribuzione di dividendi, salvo l’applicazione delle esclusioni previste.
La disciplina CFC non si applica automaticamente a ogni partecipazione in una società straniera. La sua rilevanza dipende dalle caratteristiche della partecipazione, della società e dei redditi prodotti.
Il risparmio fiscale non costituisce automaticamente abuso del diritto
Infine, la scelta di una struttura internazionale può richiedere una valutazione alla luce dell’art. 10-bis della Legge n. 212/2000.
Non è però corretto ritenere che costituire una società in uno Stato con fiscalità più favorevole rappresenti, di per sé, un comportamento abusivo. La disposizione riguarda operazioni prive di sostanza economica che, pur formalmente conformi alle norme, realizzano essenzialmente vantaggi fiscali indebiti. Restano tutelate le operazioni sorrette da valide ragioni extrafiscali non marginali e la libertà di scegliere alternative legittime con un diverso carico tributario.
Nella valutazione preventiva di un progetto imprenditoriale, il punto non è quindi presumere che la struttura estera sia irregolare, ma individuare quali disposizioni risultino concretamente applicabili e se l’organizzazione proposta sia coerente con esse.
È questo il passaggio che dovrebbe precedere qualunque incarico di costituzione societaria. Quando il fondatore continua a operare dall’Italia, può essere utile approfondire anche quale rischio fiscale verificare per primo in una società estera con amministratore italiano
Aprire la società prima o dopo il trasferimento all’estero?
Non esiste una regola generale secondo cui sia fiscalmente preferibile costituire una società estera prima oppure dopo il trasferimento della residenza personale. La sequenza delle operazioni deve essere valutata considerando quando l’impresa inizia effettivamente a operare, dove vengono esercitate le funzioni gestionali e quale sia la posizione fiscale del fondatore nei diversi periodi d’imposta.
Costituire la società quando si è ancora residenti in Italia
Un imprenditore può aprire una società straniera mentre è fiscalmente residente in Italia, anche se prevede di trasferirsi successivamente. Occorre però verificare fin dall’inizio dove viene esercitata l’attività e quali obblighi derivino dal possesso della partecipazione estera.
Il successivo trasferimento personale non elimina retroattivamente gli eventuali obblighi o le conseguenze fiscali maturati prima dell’espatrio. Inoltre, se l’impresa continua a essere amministrata dall’Italia, il cambio di residenza del socio potrebbe non modificare la posizione fiscale della società.
Costituire durante o dopo il trasferimento
Attendere il trasferimento può consentire di organizzare la nuova attività in modo coerente con la futura residenza del fondatore. Tuttavia, la semplice iscrizione all’AIRE non dimostra, da sola, la perdita della residenza fiscale italiana.
L’art. 2, comma 2, del TUIR, nella disciplina applicabile al 2026, considera la maggior parte del periodo d’imposta e i criteri della residenza civilistica, del domicilio e della presenza fisica in Italia, oltre alla presunzione relativa collegata all’iscrizione anagrafica.
Il diritto interno non prevede un frazionamento generalizzato dell’anno fiscale. Alcune Convenzioni contro le doppie imposizioni, tra cui quelle con Svizzera, Germania e Panama, contemplano invece una clausola di split year per risolvere determinate situazioni di doppia residenza. La sua applicabilità richiede una verifica specifica.
Per approfondire questi aspetti è utile consultare la guida al trasferimento della residenza fiscale all’estero.
Le tre sequenze a confronto
La tabella riassume le verifiche che dovrebbero precedere la scelta del momento in cui costituire la società.
| Momento della costituzione | Posizione del fondatore | Verifica fiscale prioritaria | Decisione da valutare |
|---|---|---|---|
| Prima del trasferimento | Fiscalmente residente in Italia | Gestione effettiva, obblighi del socio ed eventuale CFC (artt. 73 e 167 TUIR nel 2026; artt. 82 e 186 del D.Lgs. 117/2026 dal 2027). | Costituire subito oppure attendere una diversa organizzazione operativa. |
| Durante l’anno del trasferimento | Residenza personale in fase di cambiamento | Residenza personale, Convenzione applicabile e funzioni societarie (artt. 2 e 73 TUIR nel 2026; artt. 2 e 82 del D.Lgs. 117/2026 dal 2027). | Coordinare costituzione, trasferimento effettivo e avvio dell’attività. |
| Dopo il trasferimento | Residenza fiscale estera da verificare | Collegamenti residui con l’Italia e possibile stabile organizzazione (artt. 73 e 162 TUIR nel 2026; artt. 82 e 183 del D.Lgs. 117/2026 dal 2027). | Verificare se la struttura rispecchia l’organizzazione effettiva. |
Un esempio: società costituita nel 2026 e trasferimento nel 2027
Immaginiamo un imprenditore residente in Italia che costituisca una società estera nel novembre 2026, prevedendo di trasferirsi personalmente nel nuovo Stato nella primavera del 2027.
Nel frattempo, il fondatore svolge dall’Italia le funzioni direttive e avvia i rapporti commerciali per conto della società.
La valutazione fiscale deve distinguere almeno due momenti: l’organizzazione effettiva dell’impresa durante il 2026 e le modifiche che interverranno nel 2027. Non è sufficiente affermare che la società diventerà pienamente operativa all’estero dopo il trasferimento personale.
Occorre verificare gli effetti delle attività già svolte, la residenza del fondatore nel 2027 e l’effettivo spostamento delle funzioni societarie. Dal 1° gennaio 2027 si applicheranno inoltre le disposizioni del nuovo Testo unico delle imposte sui redditi, approvato con D.Lgs. n. 117/2026.
Il punto decisivo è che la pianificazione fiscale deve precedere l’operazione, non limitarsi a giustificare successivamente una struttura già costituita.
Dove conviene aprire una società estera?
Il Paese fiscalmente più conveniente non è necessariamente quello con l’aliquota d’imposta più bassa. La scelta della giurisdizione deve tenere conto del modello di business, delle attività effettivamente svolte, dell’organizzazione necessaria e del costo complessivo della struttura internazionale.
Una società estera può rappresentare una soluzione appropriata quando risponde a esigenze concrete, come sviluppare un mercato straniero, assumere personale sul territorio, attrarre investitori o coordinare attività distribuite tra più Paesi. Diversamente, scegliere una giurisdizione esclusivamente per i vantaggi fiscali dichiarati può portare a sottovalutare gli obblighi che continueranno a gravare sull’impresa e sull’imprenditore.
Il costo di costituzione non coincide con il costo della struttura
Uno degli aspetti che ritengo più importanti nella valutazione preventiva riguarda la distinzione tra il prezzo richiesto per costituire la società e il costo necessario per mantenerla operativa nel tempo.
Oltre alle spese iniziali, occorre considerare gli adempimenti contabili e societari, gli eventuali amministratori e collaboratori locali, i servizi professionali, gli obblighi fiscali nelle giurisdizioni coinvolte e la gestione dei rapporti economici con l’Italia.
Soprattutto, è necessario verificare il trattamento dei redditi della società e di quelli percepiti personalmente dall’imprenditore. Una tassazione societaria nominalmente contenuta non garantisce un risparmio fiscale complessivo, considerando anche gli eventuali obblighi italiani e le modalità con cui gli utili vengono distribuiti o utilizzati.
Quando una società italiana può essere una soluzione migliore
Nella mia attività professionale non considero la costituzione estera un risultato da raggiungere necessariamente. Se l’organizzazione, la direzione e le principali funzioni rimangono in Italia, è opportuno confrontare il progetto anche con una struttura societaria italiana.
La soluzione nazionale potrebbe risultare più semplice da amministrare e più coerente con il funzionamento effettivo dell’impresa, senza escludere la possibilità di operare commercialmente sui mercati internazionali.
In altri casi può essere appropriata una presenza estera effettiva, eventualmente sviluppata attraverso una società controllata o una diversa forma di insediamento.
La decisione dovrebbe derivare dal confronto tra alternative realistiche, non dalla ricerca della giurisdizione che promette il maggiore risparmio fiscale. È proprio questa valutazione preliminare che permette all’imprenditore di capire quali investimenti siano necessari e se il progetto internazionale sia sostenibile nel tempo.
Esempio pratico
Recentemente ho analizzato il progetto di un imprenditore che intendeva aprire una LLC negli Stati Uniti per svolgere consulenza online. La società era stata proposta come soluzione fiscalmente efficiente, ma l’attività sarebbe stata gestita integralmente dall’Italia. Prima ancora di valutare la tassazione americana, è stato necessario verificare i collegamenti con l’Italia e comprendere se la struttura fosse coerente con l’organizzazione effettiva prevista.
Cosa chiedere prima di affidare la costituzione di una società estera?
Prima di affidare a un intermediario l’apertura di una società estera, l’imprenditore dovrebbe verificare quali attività siano effettivamente comprese nell’incarico e, soprattutto, se sia stata valutata la compatibilità della struttura con la propria situazione fiscale. La costituzione di una società e la pianificazione delle sue conseguenze tributarie sono infatti attività differenti.
Il servizio di incorporazione non sostituisce la consulenza fiscale
Nel mio lavoro incontro imprenditori ai quali sono state proposte società estere sulla base di aliquote favorevoli, procedure di costituzione semplificate e costi di gestione apparentemente contenuti. Non sempre, però, queste proposte sono accompagnate da un’analisi delle conseguenze fiscali per il fondatore residente in Italia.
Questo non significa che i servizi di incorporazione siano inadeguati. Molti operatori svolgono correttamente la propria attività, ma costituire una società secondo la legislazione di uno Stato non equivale a verificarne la sostenibilità fiscale internazionale.
Prima di sottoscrivere un incarico, suggerisco quindi di ottenere risposte precise ad alcune domande:
- È stata analizzata la posizione fiscale personale del socio e il suo ruolo nella gestione della società?
- Sono stati valutati i possibili collegamenti fiscali con l’Italia e le conseguenze dell’organizzazione prevista?
- Il preventivo comprende una valutazione della normativa tributaria italiana oppure riguarda soltanto la costituzione e gli adempimenti locali?
- Chi seguirà gli obblighi fiscali e societari dopo l’incorporazione e quali professionisti saranno responsabili delle diverse giurisdizioni?
Il valore di una valutazione fiscale indipendente
Ritengo che il compito del consulente fiscale, in questa fase, non sia confermare necessariamente la soluzione che l’imprenditore ha già individuato, ma aiutarlo a comprenderne le conseguenze e confrontarla con alternative concretamente percorribili.
Questo può significare suggerire una diversa organizzazione, rinviare la costituzione oppure riconoscere che, per quel determinato progetto, la società estera non rappresenta la scelta più appropriata.
Una decisione consapevole nasce dalla conoscenza delle condizioni e dei rischi dell’operazione, non dalla sola possibilità di costituire legalmente una società in un altro Paese. La fase di valutazione preventiva dovrebbe quindi precedere l’incarico di incorporazione, lasciando successivamente ai professionisti competenti nelle singole giurisdizioni la gestione degli adempimenti locali.
Hai ricevuto una proposta per aprire una società all’estero?
Prima di investire tempo e denaro nella costituzione della società, verifica che la struttura sia compatibile con la tua situazione personale e fiscale. Durante la consulenza analizziamo il progetto, evidenziamo gli eventuali rischi verso il Fisco italiano e individuiamo gli aspetti che richiedono ulteriori approfondimenti prima di procedere.
Valuta il progetto con un consulente fiscale →Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 2, 73, comma 3, 162 e 167: disciplina della residenza fiscale personale e societaria, della stabile organizzazione e delle società estere controllate, applicabile al periodo d’imposta 2026.
- D.Lgs. 27 dicembre 2023, n. 209, artt. 1 e 2: riforma della residenza fiscale delle persone fisiche, delle società e degli enti, applicabile dal periodo d’imposta 2024.
- Agenzia delle Entrate, circolare n. 20/E del 4 novembre 2024, chiarimenti sui criteri di residenza fiscale delle persone fisiche, delle società e degli enti.
- Legge 27 luglio 2000, n. 212, art. 10-bis: disciplina dell’abuso del diritto e dell’elusione fiscale.
- D.L. 28 giugno 1990, n. 167, convertito dalla Legge n. 227/1990, art. 4: obblighi di monitoraggio fiscale relativi agli investimenti e alle attività estere, secondo la disciplina applicabile al 2026.
- Convenzioni contro le doppie imposizioni, disposizioni sul cambio di residenza nel corso dell’anno: Italia-Svizzera, art. 4, par. 4; Italia-Germania, punto 3 del Protocollo relativo all’art. 4; Italia-Panama, punto 1 del Protocollo aggiuntivo relativo all’art. 4.
- D.Lgs. 19 giugno 2026, n. 117, Testo unico delle disposizioni legislative in materia di imposte sui redditi, con particolare riferimento agli artt. 2, 82, 183 e 186 e alle disposizioni applicabili dal periodo d’imposta 2027.
