
Trust e Quadro RW: obblighi per beneficiari, disponente, trustee e protector. Quando scatta il monitoraggio fiscale e quali attività indicare.
La presenza di un trust non determina automaticamente l’obbligo di Quadro RW per tutti i soggetti coinvolti. Occorre distinguere la posizione del trust, dei beneficiari, del disponente, del trustee e del protector e individuare quali attività estere siano effettivamente oggetto di monitoraggio.
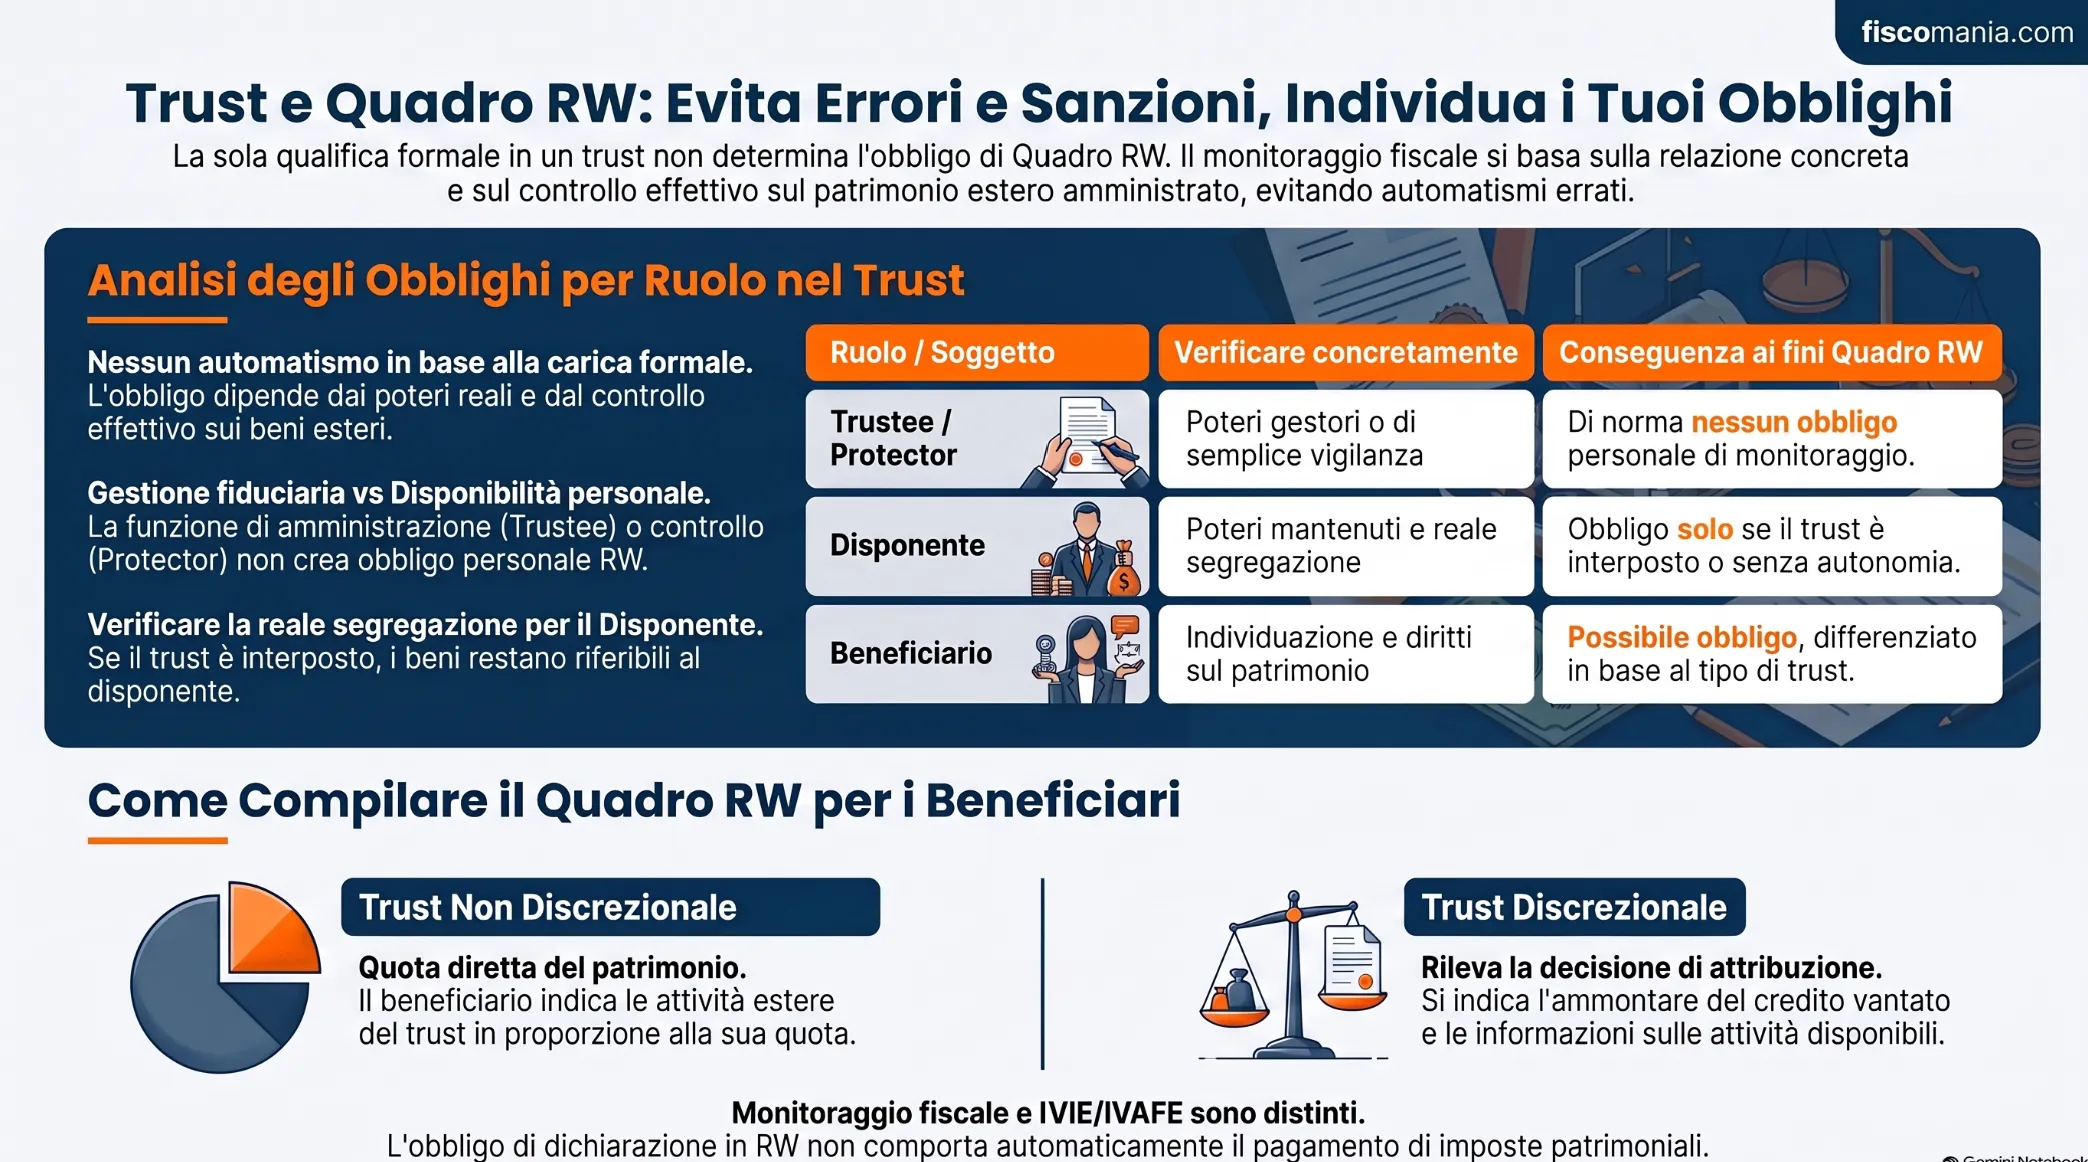
Gli obblighi di monitoraggio fiscale collegati a un trust dipendono dalla posizione concretamente assunta dai diversi soggetti e dal rapporto con gli investimenti o le attività estere detenute attraverso la struttura. La sola qualifica formale di disponente, trustee, protector o beneficiario non consente quindi di stabilire automaticamente chi debba compilare il Quadro RW. Occorre analizzare, in particolare, la posizione dei beneficiari individuati o facilmente individuabili, le caratteristiche del trust e l’eventuale relazione con il patrimonio amministrato. Una volta individuato il soggetto obbligato, resta poi da stabilire che cosa debba essere monitorato, distinguendo la posizione nel trust dalle attività estere sottostanti quando la disciplina richiede di considerarle direttamente.
Chi deve compilare il Quadro RW in presenza di un trust?
La presenza di un trust non comporta automaticamente l’obbligo di compilare il Quadro RW per tutti i soggetti che ne fanno parte. Il monitoraggio fiscale riguarda il trust quando ricorrono i presupposti soggettivi previsti dall’art. 4 del D.L. n. 167/1990 e può interessare anche persone fisiche residenti che, pur non essendo intestatarie formali degli investimenti esteri, assumono una posizione rilevante rispetto al patrimonio detenuto attraverso il trust.
L’art. 4 del D.L. n. 167/1990 comprende infatti tra i soggetti tenuti al monitoraggio le persone fisiche, gli enti non commerciali e le società semplici ed equiparate residenti in Italia che detengono investimenti o attività estere di natura finanziaria. La stessa disciplina considera anche le situazioni nelle quali il contribuente può essere individuato come titolare effettivo dell’investimento.
Nel caso del trust, tuttavia, non è sufficiente applicare automaticamente le qualifiche previste dalla normativa antiriciclaggio. La Risoluzione dell’Agenzia delle Entrate n. 53/E del 29 maggio 2019 ha chiarito che la nozione di titolare effettivo deve essere adattata alle specifiche finalità del monitoraggio fiscale. L’obiettivo è individuare una relazione con gli investimenti esteri che giustifichi l’obbligo dichiarativo, senza estenderlo indistintamente a chiunque ricopra una funzione nella struttura.
Di conseguenza, occorre prima stabilire quale posizione assume concretamente ciascun soggetto rispetto al trust e al suo patrimonio. Solo dopo questa verifica è possibile determinare chi sia tenuto al Quadro RW e quali attività debbano essere indicate.
La distinzione è importante anche rispetto alla disciplina generale del titolare effettivo ai fini del Quadro RW: nel trust assumono particolare rilievo la posizione dei beneficiari, i poteri eventualmente mantenuti dal disponente e il ruolo effettivamente esercitato dagli altri soggetti coinvolti. Per le regole generali sui soggetti e sulle attività interessate dall’adempimento si rinvia invece alla disciplina del monitoraggio fiscale delle attività estere.
La tabella sintetizza il criterio di analisi; le singole situazioni vengono approfondite nelle sezioni successive.
| Soggetto o situazione | Elemento da verificare | Possibile conseguenza ai fini RW | Approfondimento necessario |
|---|---|---|---|
| Trust residente | Detenzione di investimenti o attività estere | Il trust può essere direttamente soggetto al monitoraggio fiscale | Verificare anche la posizione dei soggetti residenti collegati al trust |
| Beneficiario residente | Posizione rispetto al trust, individuazione e diritti sul patrimonio | Può sorgere un autonomo obbligo di monitoraggio | Distinguere, in particolare, tra trust discrezionali e non discrezionali |
| Disponente | Poteri conservati e rapporto effettivo con i beni conferiti | La sola qualifica di disponente non consente di stabilire automaticamente l’obbligo | Verificare se la segregazione patrimoniale è effettiva |
| Trustee | Natura dei poteri esercitati sul patrimonio nell’interesse del trust | La funzione gestoria non determina, da sola, un obbligo personale di monitoraggio | Distinguere la gestione fiduciaria dalla disponibilità nel proprio interesse |
| Protector o guardiano | Poteri attribuiti dall’atto istitutivo e funzione concretamente esercitata | La qualifica formale non determina automaticamente l’obbligo RW | Valutare la relazione effettiva con il patrimonio |
| Trust interposto | Effettiva autonomia del trustee e disponibilità sostanziale del patrimonio | Il monitoraggio può ricadere direttamente sul soggetto cui i beni sono sostanzialmente riferibili | Occorre prima qualificare correttamente la struttura |
Trust residente e trust estero: come cambia il monitoraggio fiscale?
La residenza fiscale del trust è rilevante ai fini del monitoraggio, ma non basta da sola a stabilire chi deve compilare il Quadro RW. Occorre distinguere tra obbligo proprio del trust e obblighi che possono riguardare soggetti residenti in Italia collegati alla struttura.
Trust residente con attività estere
Un trust fiscalmente residente in Italia, se rientra tra gli enti non commerciali soggetti alla disciplina dell’art. 4 del D.L. n. 167/1990 e detiene investimenti o attività estere di natura finanziaria, può essere direttamente tenuto al monitoraggio fiscale.
In questa situazione il primo livello di analisi riguarda quindi il trust stesso: devono essere individuate le attività estere detenute e verificata la loro rilevanza ai fini del Quadro RW.
La presenza dell’obbligo in capo al trust, tuttavia, non esclude automaticamente che debba essere valutata anche la posizione di soggetti residenti collegati alla struttura. La disciplina del monitoraggio può infatti attribuire rilievo anche ai titolari effettivi, secondo criteri che nel caso del trust devono essere applicati tenendo conto della funzione propria del Quadro RW.
Ne deriva che il trust residente e il beneficiario residente non rappresentano necessariamente due alternative:
- il trust può avere un proprio obbligo dichiarativo per le attività estere detenute;
- parallelamente, deve essere verificato se un beneficiario o altro soggetto residente assuma una posizione rilevante ai fini del monitoraggio.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
