
Quando si applica l’approccio look-through nel Quadro RW? Regole per partecipazioni estere, Paesi non collaborativi, catene societarie.
L’approccio look-through modifica ciò che deve essere monitorato nel Quadro RW: quando il contribuente è titolare effettivo di una struttura che coinvolge società localizzate in Stati non collaborativi, occorre verificare se il monitoraggio debba superare la partecipazione e riguardare gli investimenti e le attività estere sottostanti.
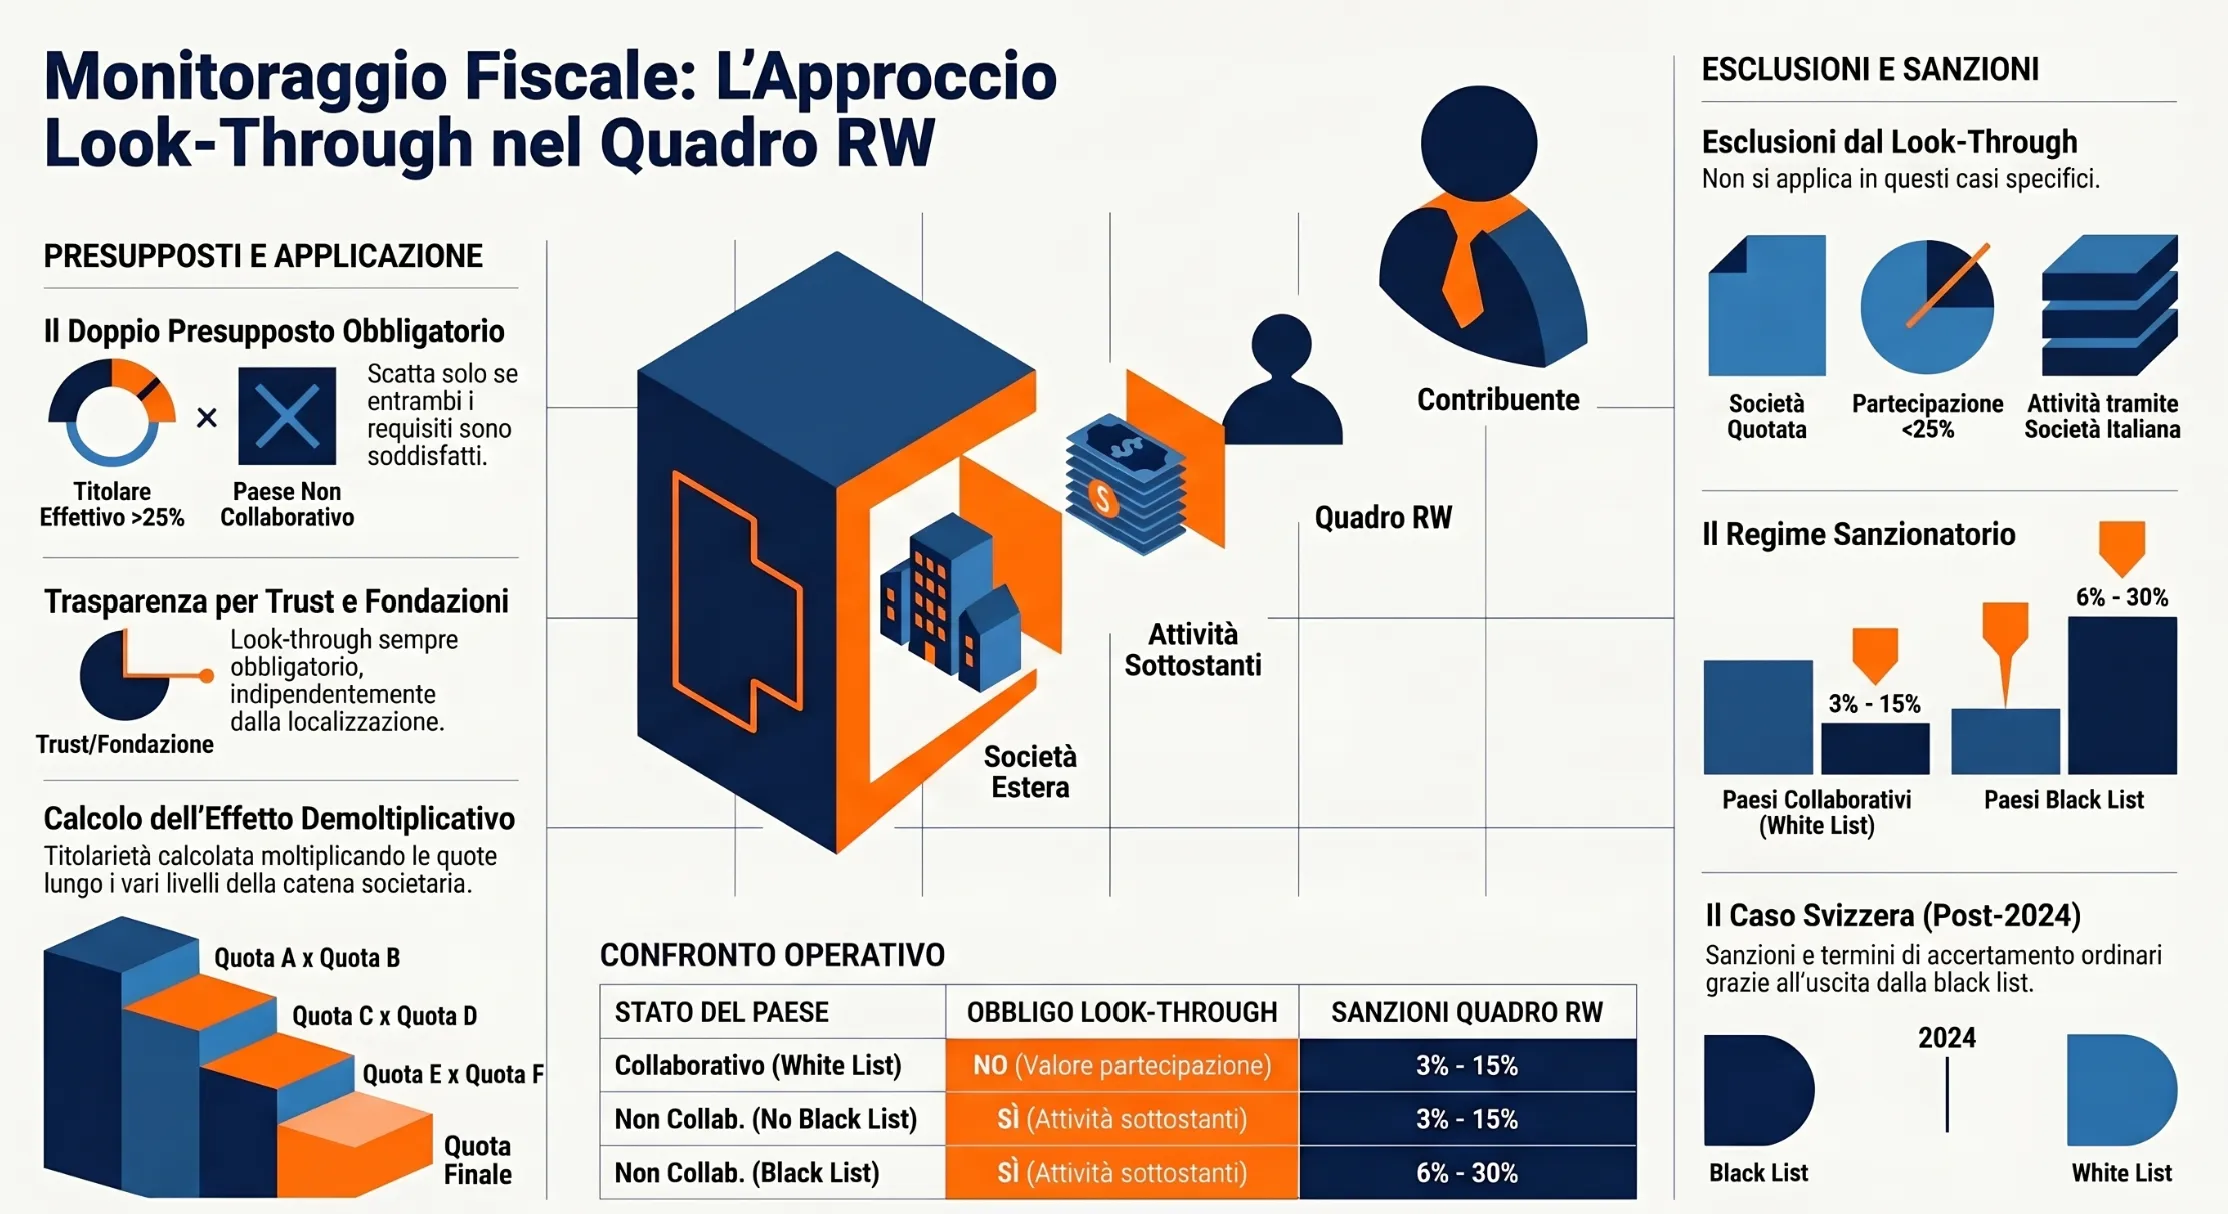
L’approccio look-through non si applica indistintamente a tutte le partecipazioni estere. Secondo l’art. 4 del D.L. n. 167/1990 e i chiarimenti forniti dall’Agenzia delle Entrate con la Circolare n. 38/E del 23 dicembre 2013, assume rilievo quando il contribuente residente in Italia risulta titolare effettivo di investimenti detenuti attraverso società localizzate in Stati o territori non collaborativi. Nelle strutture semplici, se la società partecipata è localizzata in uno Stato collaborativo, il monitoraggio riguarda la partecipazione; nelle catene societarie occorre però verificare anche la presenza di soggetti controllati non collaborativi ai livelli successivi.
Quando si applica l’approccio look-through nel Quadro RW
L’approccio look-through opera quando il contribuente è titolare effettivo di investimenti detenuti attraverso una società localizzata in uno Stato o territorio non collaborativo. In questa situazione, il monitoraggio fiscale non si arresta alla partecipazione societaria, ma considera gli investimenti e le attività estere intestate alla società.
La disciplina deriva dall’art. 4 del D.L. n. 167/1990, che estende gli obblighi di monitoraggio anche ai soggetti che risultano titolari effettivi degli investimenti esteri secondo i criteri richiamati dalla normativa antiriciclaggio. La verifica di chi assume la qualifica di titolare effettivo ai fini del Quadro RW deve essere effettuata separatamente, perché comprende regole specifiche sulla proprietà diretta e indiretta e sulle strutture partecipative.
Ai fini del look-through, una volta accertata tale qualifica, diventa decisiva la localizzazione delle società attraverso le quali gli investimenti sono detenuti. La Circolare n. 38/E/2013 distingue infatti tra entità localizzate in Stati collaborativi ed entità localizzate in Stati non collaborativi e richiede, nelle strutture partecipative, di considerare anche i soggetti controllati situati in Paesi non collaborativi.
Nella struttura semplice, se la società rilevante è localizzata in uno Stato collaborativo viene monitorata la partecipazione. Se, invece, il contribuente è titolare effettivo di una società localizzata in uno Stato non collaborativo, occorre guardare attraverso la società e assumere come riferimento gli investimenti e le attività estere di natura finanziaria ad essa intestati.
| Situazione | Localizzazione della società | Cosa rileva ai fini del monitoraggio |
|---|---|---|
| Il contribuente non assume la qualifica di titolare effettivo della società estera | Stato collaborativo o non collaborativo | Non opera il look-through fondato sulla titolarità effettiva; resta da verificare l’eventuale ordinario obbligo di monitoraggio della partecipazione detenuta |
| Il contribuente è titolare effettivo e non emergono soggetti controllati non collaborativi rilevanti nella struttura | Stato collaborativo | Rileva la partecipazione detenuta nella società estera |
| Il contribuente è titolare effettivo di investimenti detenuti attraverso una società non collaborativa | Stato non collaborativo | Rilevano gli investimenti e le attività estere sottostanti intestati alla società |
Il look-through, quindi, non rappresenta una modalità generale di compilazione del Quadro RW, ma una regola specifica che modifica l’oggetto del monitoraggio: dalla partecipazione societaria si passa, quando ricorrono le condizioni previste, alle attività sottostanti detenute attraverso l’entità estera.
Stato collaborativo o non collaborativo: cosa cambia
La distinzione tra Stati collaborativi e non collaborativi è determinante per stabilire se il monitoraggio debba fermarsi alla partecipazione oppure estendersi agli investimenti e alle attività sottostanti. Nelle strutture articolate su più livelli, tuttavia, la verifica non può limitarsi necessariamente allo Stato della società direttamente partecipata.
La Circolare dell’Agenzia delle Entrate n. 38/E del 23 dicembre 2013 considera collaborativi gli Stati e territori che consentono all’Amministrazione finanziaria italiana di acquisire le informazioni necessarie attraverso adeguati strumenti di scambio di informazioni.
La verifica non può essere effettuata considerando esclusivamente gli Stati compresi nella white list prevista dal D.M. 4 settembre 1996. Possono infatti assumere natura collaborativa anche Paesi che assicurano un adeguato scambio di informazioni in forza di una Convenzione contro le doppie imposizioni, di uno specifico accordo internazionale, come un Tax Information Exchange Agreement (TIEA), oppure delle disposizioni applicabili in materia di assistenza amministrativa.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
