
Come si dichiarano i redditi del trading online. l'indicazione nel quadro RT modello Redditi di guadagni da forex e trading online quadro RW.
Chi utilizza broker esteri deve distinguere il risultato finanziario dai dati fiscalmente rilevanti per l’Italia. Report, plusvalenze, dividendi e consistenze patrimoniali possono richiedere elaborazioni diverse prima di confluire nella dichiarazione dei redditi.
Il trading online tramite un broker estero può generare sia obblighi di tassazione dei redditi finanziari sia obblighi di monitoraggio fiscale. In assenza di un intermediario che applichi in Italia il regime amministrato, il contribuente deve ricostruire i dati necessari alla propria dichiarazione distinguendo le diverse componenti reddituali e patrimoniali.
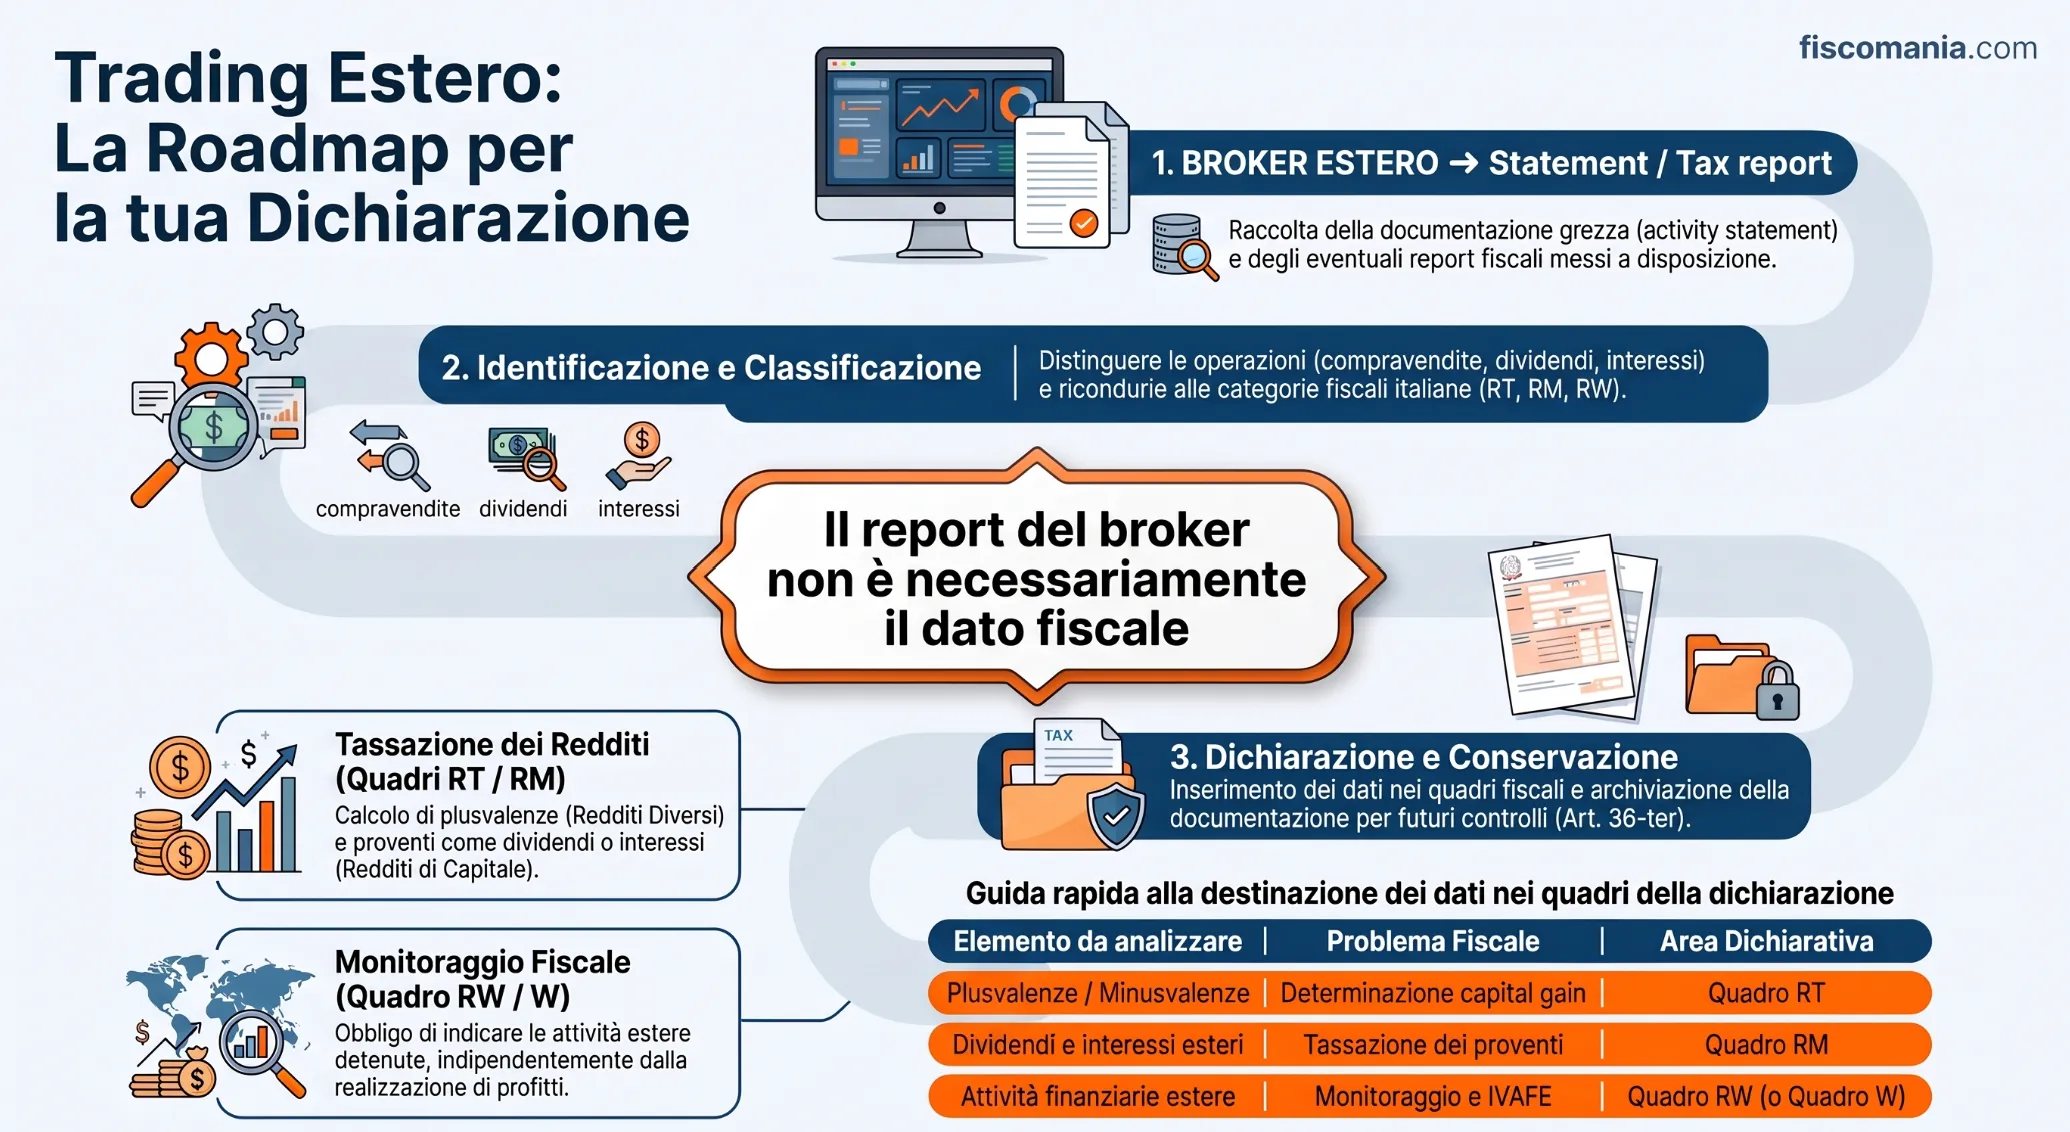
Il report o l’account statement fornito dalla piattaforma non coincide necessariamente con i valori da riportare nei quadri fiscali italiani: i dati devono essere letti e, quando necessario, riclassificati secondo le regole applicabili. Questo rende il regime dichiarativo più oneroso anche sotto il profilo documentale, soprattutto quando intervengono più strumenti, valute, operazioni o intermediari.
Quando il trading online deve entrare nella dichiarazione dei redditi
Il trading online non comporta automaticamente gli stessi adempimenti per tutti gli investitori. Il primo elemento da individuare è come viene gestita fiscalmente l’operatività dall’intermediario. Quando un intermediario applica il regime del risparmio amministrato, l’imposta sostitutiva sui redditi diversi interessati viene applicata dall’intermediario secondo il meccanismo previsto dall’art. 6 del D.Lgs. n. 461/1997. Nel regime dichiarativo, invece, la determinazione e la dichiarazione dei redditi finanziari rilevanti restano a carico del contribuente, secondo la disciplina dell’art. 5 dello stesso decreto.
Per questo motivo, prima ancora di analizzare plusvalenze, dividendi o altri proventi, occorre capire quale regime fiscale viene effettivamente applicato al rapporto. È questo passaggio che determina se e in quale misura l’attività svolta tramite il conto trading deve essere gestita nella dichiarazione dei redditi.
Broker italiano e broker estero: cosa cambia
La distinzione utile non è semplicemente tra piattaforma italiana e piattaforma straniera. Ciò che rileva è verificare se l’intermediario opera applicando il regime fiscale italiano alle operazioni interessate oppure se il contribuente deve occuparsi direttamente degli obblighi dichiarativi.
Nel regime del risparmio amministrato, per le fattispecie che vi rientrano, l’intermediario applica l’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi finanziari realizzati. Il contribuente non deve quindi ricostruire autonomamente quelle stesse operazioni ai fini dell’imposta sostitutiva.
Con molti broker esteri, invece, il rapporto viene gestito senza che l’intermediario assolva in Italia gli stessi adempimenti fiscali. In questi casi il contribuente residente deve affrontare il regime dichiarativo, partendo dai dati forniti dalla piattaforma e determinando quelli fiscalmente rilevanti secondo le regole italiane.
Non è quindi corretto concludere che un broker sia fiscalmente semplice o complesso soltanto in base alla sede o al marchio commerciale. Occorre individuare il soggetto con cui è intrattenuto il rapporto, il regime concretamente applicato e la documentazione resa disponibile.
Per un approfondimento sulle differenze tra i due sistemi è possibile consultare la guida dedicata al regime dichiarativo e regime amministrato.
Regime dichiarativo non significa soltanto tassare le plusvalenze
Uno degli errori più frequenti è ridurre la dichiarazione del trading al calcolo della plusvalenza realizzata con la vendita di un titolo. Un conto trading può generare informazioni fiscalmente rilevanti di natura diversa, che devono essere prima identificate e poi ricondotte alla relativa disciplina.
Le istruzioni al modello Redditi PF 2026, ad esempio, destinano il quadro RT alle plusvalenze e agli altri redditi diversi di natura finanziaria previsti dall’art. 67 del TUIR. Questo rappresenta però soltanto una parte del problema dichiarativo: attraverso lo stesso intermediario possono essere percepiti anche redditi di altra natura e possono esistere obblighi collegati alla detenzione delle attività finanziarie.
La conseguenza pratica è che il saldo complessivo mostrato dal broker o il risultato economico annuale del portafoglio non costituiscono, da soli, il dato da riportare nella dichiarazione italiana. Prima della compilazione è necessario comprendere quali operazioni e quali componenti del conto assumono rilevanza fiscale e secondo quale disciplina devono essere trattate.
Quali obblighi fiscali possono derivare da un conto trading estero
Un conto aperto presso un broker estero può generare obblighi dichiarativi diversi tra loro, che non dipendono soltanto dall’esistenza di un guadagno complessivo nell’anno. Occorre distinguere almeno due piani: la tassazione dei redditi prodotti dagli strumenti finanziari e il monitoraggio delle attività detenute all’estero.
Questa separazione è essenziale perché una posizione può essere fiscalmente rilevante anche quando non sono state realizzate plusvalenze. Allo stesso modo, all’interno dello stesso conto possono coesistere componenti reddituali soggette a discipline differenti.
Redditi finanziari: redditi di capitale e redditi diversi
Ai fini della dichiarazione italiana non esiste un unico “reddito da trading”. Le operazioni e i proventi devono essere qualificati secondo la relativa categoria fiscale.
Le plusvalenze e gli altri redditi diversi di natura finanziaria previsti dall’art. 67 del TUIR trovano collocazione, quando ricorrono i relativi presupposti, nel quadro RT del modello Redditi PF. Diversa è la disciplina dei redditi di capitale di fonte estera, per i quali può assumere rilievo il quadro RM secondo le istruzioni dichiarative applicabili.
La conseguenza pratica è importante: il risultato economico complessivo mostrato dalla piattaforma non può essere utilizzato automaticamente come se rappresentasse un’unica base imponibile. Dividendi, interessi, plusvalenze, minusvalenze e altre componenti devono essere prima identificati e trattati secondo la loro natura fiscale.
Per questo motivo, il primo passaggio non è chiedersi “quanto ho guadagnato con il broker?”, ma quali componenti fiscalmente rilevanti sono presenti all’interno del rapporto.
Monitoraggio fiscale: quadro RW o quadro W
La tassazione dei redditi è distinta dal monitoraggio delle attività finanziarie detenute all’estero.
L’art. 4 del D.L. n. 167/1990 prevede, per le persone fisiche fiscalmente residenti in Italia e per gli altri soggetti interessati dalla norma, l’indicazione in dichiarazione degli investimenti e delle attività finanziarie estere suscettibili di produrre redditi imponibili in Italia.
Nel modello Redditi PF l’adempimento trova collocazione nel quadro RW. Nel modello 730/2026 il monitoraggio delle attività finanziarie estere e la relativa IVAFE possono invece essere gestiti attraverso il quadro W, secondo le istruzioni dell’Agenzia delle Entrate.
Questo significa che l’assenza di una vendita o di una plusvalenza realizzata non consente, da sola, di escludere qualsiasi obbligo dichiarativo. Redditi prodotti dal conto e detenzione dell’attività finanziaria rispondono a logiche diverse e devono essere analizzati separatamente.
| Elemento da analizzare | Problema fiscale | Area dichiarativa |
|---|---|---|
| Plusvalenze e altri redditi diversi finanziari | Determinazione del risultato fiscalmente imponibile | Quadro RT, quando applicabile |
| Dividendi, interessi e altri redditi di capitale esteri | Qualificazione e tassazione del provento | Quadro RM o altra sezione applicabile in base alla fattispecie |
| Attività finanziarie detenute all’estero | Monitoraggio fiscale e, quando dovuta, IVAFE | Quadro RW oppure quadro W nel modello 730/2026 |
| Conto con più strumenti e tipologie di provento | Necessità di separare redditi e consistenze patrimoniali | Possibile utilizzo di più quadri della dichiarazione |
La distinzione tra monitoraggio e tassazione è particolarmente importante quando il contribuente utilizza un intermediario estero. Il conto può infatti richiedere una ricostruzione che tenga separati valori patrimoniali, redditi realizzati e proventi percepiti, senza assumere che il saldo finale o il profit/loss complessivo elaborato dalla piattaforma coincidano con quanto deve essere dichiarato in Italia.
Per approfondire la disciplina del monitoraggio è possibile consultare la guida sugli investimenti finanziari esteri e quadro RW e quella dedicata al deposito titoli estero.
Il report del broker non coincide con la dichiarazione fiscale italiana
Il fatto che un broker metta a disposizione un report annuale, un tax report o un activity statement non significa che i valori contenuti nel documento possano essere trasferiti automaticamente nella dichiarazione italiana. La documentazione dell’intermediario descrive l’attività finanziaria secondo la struttura e i criteri utilizzati dalla piattaforma, mentre la dichiarazione richiede di individuare separatamente le informazioni fiscalmente rilevanti secondo le regole italiane.
Il problema non riguarda quindi soltanto la disponibilità dei dati. Prima della compilazione occorre comprendere che cosa rappresentano, quali operazioni hanno generato i valori riportati e a quale categoria fiscale devono essere ricondotti. È in questa fase che una dichiarazione apparentemente semplice può richiedere un lavoro di ricostruzione più ampio del previsto.
Dal dato finanziario al dato fiscale
Il percorso che porta dalla documentazione del broker alla dichiarazione può essere rappresentato in modo sintetico:
statement o tax report → identificazione delle operazioni → classificazione fiscale → determinazione dei valori rilevanti → dichiarazione
Ogni passaggio risponde a una funzione diversa. Il broker può fornire informazioni su acquisti, vendite, dividendi, interessi, disponibilità liquide, cambi valutari e consistenze degli strumenti. La dichiarazione italiana richiede invece di stabilire quali di queste informazioni rilevano come redditi, quali come attività finanziarie da monitorare e quali devono essere considerate soltanto come elementi necessari alla ricostruzione.
Per questo motivo il profit/loss complessivo indicato dalla piattaforma non può essere assunto automaticamente come reddito imponibile. Allo stesso modo, il valore finale del portafoglio non esaurisce necessariamente le informazioni richieste per il monitoraggio fiscale.
La complessità aumenta quando nello stesso rapporto sono presenti strumenti diversi, valute differenti, molteplici categorie di provento o operazioni intervenute durante l’anno. Non è quindi soltanto il numero delle compravendite a determinare il lavoro necessario: conta soprattutto la natura dei dati che devono essere ricostruiti e coordinati.
La procedura analitica per passare da statement, rendiconti e documentazione degli intermediari ai dati utili per RW, RM e RT è approfondita separatamente nella guida dedicata ai documenti degli intermediari esteri e dichiarazione dei redditi.
Perché anche un tax report deve essere valutato
Un tax report predisposto dal broker può semplificare notevolmente la raccolta delle informazioni, ma la presenza di un documento denominato “fiscale” non elimina la necessità di comprenderne criteri e perimetro.
Prima di utilizzarlo occorre almeno verificare quali informazioni comprende, a quale periodo si riferisce, quali operazioni sono state considerate e se la classificazione proposta è coerente con quella richiesta dalla dichiarazione italiana. Lo stesso vale quando la piattaforma mette a disposizione prospetti specifici per determinati Paesi: il documento rappresenta una base informativa, non sostituisce automaticamente l’inquadramento fiscale delle singole componenti.
Questo aspetto assume particolare importanza quando il contribuente utilizza più broker. In tal caso non basta leggere separatamente i documenti di ciascuna piattaforma: occorre arrivare a una ricostruzione complessiva e coerente della posizione dichiarativa, mantenendo distinguibili le informazioni provenienti dai diversi rapporti.
Il punto centrale è quindi diverso da quello che spesso viene immaginato: non basta possedere un report. Occorre poter comprendere come dai dati originari dell’intermediario si arriva ai valori indicati nella dichiarazione. Questa ricostruibilità sarà rilevante anche successivamente, quando sarà necessario conservare o eventualmente produrre la documentazione che supporta quanto dichiarato.
Quando una dichiarazione di trading diventa più complessa del previsto
La difficoltà di una dichiarazione relativa al trading non dipende necessariamente dall’ammontare investito o dal numero di operazioni effettuate. Alcune situazioni apparentemente semplici diventano più articolate quando si passa dalla lettura della piattaforma alla qualificazione fiscale dei dati e alla loro successiva documentazione.
Ho ricevuto il tax report: penso che basti copiarlo
La presenza di un tax report è certamente utile, ma non consente di presumere che ogni valore possa essere riportato direttamente nella dichiarazione italiana. Occorre capire quali criteri sono stati utilizzati dal broker, quali operazioni sono comprese e come sono state classificate le diverse componenti.
Il problema emerge soprattutto quando il documento utilizza categorie proprie della piattaforma oppure presenta un risultato complessivo che accorpa elementi fiscalmente differenti.
In questi casi il lavoro non consiste nel trasferire una serie di numeri da un documento alla dichiarazione, ma nel riconciliare il report con le categorie previste dal sistema fiscale italiano. Il tax report può quindi ridurre il lavoro di ricostruzione, ma non rende automaticamente superflua l’analisi dei dati sottostanti.
Ho effettuato poche operazioni: penso che la dichiarazione sia semplice
Il numero dei trade è soltanto uno degli elementi che incidono sulla complessità. Anche un conto con poche operazioni può richiedere più passaggi quando sono presenti strumenti differenti, valute estere, dividendi, interessi, minusvalenze o movimentazioni che devono essere ricostruite separatamente.
Al contrario, un elevato numero di operazioni omogenee può risultare più facilmente elaborabile quando la documentazione è strutturata in modo coerente e contiene tutti i dati necessari.
La domanda corretta non è quindi soltanto “quante operazioni ho effettuato?”, ma quali eventi fiscalmente rilevanti si sono verificati e quali informazioni sono disponibili per ricostruirli. È la combinazione tra tipologia delle operazioni e qualità della documentazione a determinare gran parte della complessità dichiarativa.
Ho presentato la dichiarazione: penso che il problema sia definitivamente chiuso
L’invio della dichiarazione conclude l’adempimento annuale, ma non elimina l’esigenza di poter ricostruire successivamente i valori indicati. La documentazione del broker, i prospetti utilizzati e gli eventuali calcoli effettuati devono consentire di collegare il dato dichiarato alle informazioni originarie.
Nella pratica professionale questo aspetto assume particolare rilievo quando viene richiesta documentazione a supporto della dichiarazione. A distanza di tempo può diventare difficile spiegare un valore se sono stati conservati soltanto il modello dichiarativo o un riepilogo finale, senza mantenere la traccia della ricostruzione effettuata.
Per questo la gestione fiscale del trading non termina necessariamente con il calcolo dell’imposta: la ricostruibilità del dato è parte della qualità dell’adempimento.
Ricevo compensi come Popular Investor eToro: non tutto ciò che arriva dalla piattaforma è trading
Un ulteriore problema nasce quando la piattaforma non viene utilizzata soltanto per investire il proprio capitale. È il caso, ad esempio, di chi aderisce a programmi attraverso i quali può ricevere compensi collegati alla propria attività sulla piattaforma, come può accadere nel programma Popular Investor di eToro.
In questa situazione occorre tenere distinti due fenomeni economicamente diversi: da una parte i risultati prodotti dagli investimenti personali, dall’altra le eventuali somme riconosciute dalla piattaforma per l’attività svolta all’interno del programma.
La presenza di entrambi i flussi sullo stesso ecosistema digitale non consente di considerarli automaticamente della stessa natura fiscale. I compensi ulteriori devono essere identificati e qualificati autonomamente sulla base delle caratteristiche concrete del rapporto, senza confonderli con plusvalenze, dividendi o altri risultati del portafoglio personale.
eToro, Interactive Brokers e Trading 212: cosa verificare ai fini fiscali
Utilizzare eToro, Interactive Brokers, Trading 212 o un altro broker non consente, da solo, di stabilire quali obblighi fiscali sorgano in Italia. La posizione dichiarativa dipende dalle caratteristiche concrete del rapporto, dal regime applicato dall’intermediario, dagli strumenti detenuti, dai redditi percepiti e dalla documentazione disponibile.
Per questo non esiste una regola fiscale diversa per ciascun marchio. Prima di compilare la dichiarazione occorre ricostruire come è strutturato il rapporto e quali operazioni sono state effettivamente realizzate nel periodo d’imposta.
Gli elementi da analizzare per ogni broker
Il primo passaggio consiste nell’individuare il soggetto con cui è intrattenuto il rapporto e comprendere se l’intermediario gestisce gli obblighi fiscali italiani oppure se questi rimangono a carico del contribuente.
Successivamente devono essere analizzati gli strumenti e i flussi presenti sul conto. Un portafoglio composto esclusivamente da azioni, ad esempio, presenta caratteristiche diverse rispetto a un rapporto nel quale convivono dividendi, interessi, strumenti derivati, operazioni in valuta o altre componenti finanziarie.
Infine, assume rilievo la documentazione disponibile. Activity statement, rendiconti annuali e tax report costituiscono la base per ricostruire l’operatività, ma devono essere letti alla luce delle informazioni richieste dalla dichiarazione italiana.
| Elemento da verificare | Perché è rilevante | Problema possibile |
|---|---|---|
| Soggetto con cui è aperto il rapporto | Consente di individuare struttura e caratteristiche del conto | Confondere il marchio commerciale con il soggetto che gestisce il rapporto |
| Regime fiscale applicato | Permette di capire quali adempimenti rimangono a carico del contribuente | Presumere che il broker assolva automaticamente gli obblighi fiscali italiani |
| Strumenti e proventi presenti | Servono a individuare le diverse componenti fiscalmente rilevanti | Considerare tutto come un unico risultato da trading |
| Report e statement | Costituiscono la base documentale della ricostruzione | Utilizzare i dati senza verificarne classificazione e significato fiscale |
La stessa piattaforma può quindi generare situazioni dichiarative molto diverse. Un contribuente può limitarsi alla detenzione di alcuni strumenti, un altro può aver realizzato numerose operazioni, percepito proventi di diversa natura o utilizzato più valute nel corso dell’anno.
Documenti, controlli e ricostruzione dei valori dichiarati
La corretta gestione fiscale di un conto trading non termina con l’invio della dichiarazione. I valori indicati devono poter essere ricostruiti partendo dalla documentazione dell’intermediario, soprattutto quando i dati originari sono stati elaborati, convertiti o riclassificati prima di confluire nei quadri dichiarativi.
Questo aspetto è particolarmente rilevante con i broker esteri, perché tra lo statement originario e il dato dichiarato possono intervenire diversi passaggi di elaborazione. Conservare soltanto la dichiarazione presentata o un riepilogo finale può quindi rendere difficile spiegare, a distanza di tempo, come siano stati determinati gli importi.
La dichiarazione deve essere ricostruibile
L’art. 36-ter del D.P.R. n. 600/1973 disciplina il controllo formale delle dichiarazioni e consente all’Amministrazione finanziaria di richiedere al contribuente documenti e chiarimenti a supporto dei dati dichiarati.
In presenza di attività finanziarie gestite tramite intermediari esteri, diventa quindi importante mantenere una documentazione che consenta di collegare:
- i dati originari messi a disposizione dal broker;
- le elaborazioni effettuate;
- la classificazione fiscale adottata;
- i valori confluiti nella dichiarazione.
Nella pratica professionale, uno degli aspetti più onerosi emerge proprio quando una richiesta documentale arriva dopo la presentazione della dichiarazione e occorre ricostruire ex post il percorso seguito per determinare i valori dichiarati.
Il problema non riguarda necessariamente l’esistenza di un errore. Anche un dato correttamente determinato può diventare difficile da dimostrare se non è stata conservata la documentazione utilizzata per ottenerlo.
Per questo motivo, nella gestione di conti trading esteri è opportuno ragionare non soltanto in termini di “dato da dichiarare”, ma anche di tracciabilità del calcolo.
Il costo nascosto del regime dichiarativo
Quando si confrontano broker e piattaforme di investimento, l’attenzione viene normalmente concentrata su commissioni, spread, costi di negoziazione e caratteristiche degli strumenti disponibili. Per chi deve gestire autonomamente gli obblighi dichiarativi esiste però anche un costo fiscale e amministrativo che dovrebbe essere considerato.
Questo costo non coincide con l’imposta dovuta. Comprende il tempo e le attività necessarie per raccogliere i documenti, interpretare i dati, riclassificare le operazioni, predisporre la dichiarazione e conservare una ricostruzione utilizzabile anche successivamente.
| Voce | Cosa comprende |
|---|---|
| Costi del broker | Commissioni, spread e altri costi applicati dalla piattaforma |
| Fiscalità | Imposte dovute sui redditi e sulle attività finanziarie interessate |
| Elaborazione dei dati | Raccolta, lettura, riclassificazione e riconciliazione delle informazioni del broker |
| Compliance dichiarativa | Predisposizione della dichiarazione, conservazione documentale ed eventuale assistenza successiva |
Quali documenti preparare per la dichiarazione del trading
La qualità della dichiarazione dipende anche dalla qualità della documentazione disponibile. Raccogliere soltanto il saldo finale del conto o il riepilogo dei guadagni non è normalmente sufficiente quando occorre ricostruire redditi, consistenze patrimoniali e movimentazioni rilevanti ai fini fiscali.
Prima dell’elaborazione è quindi opportuno conservare i documenti che permettono di ricostruire l’intero periodo d’imposta e non soltanto la situazione esistente al 31 dicembre.
Cosa raccogliere prima dell’elaborazione
In termini operativi, la documentazione dovrebbe consentire di ricostruire almeno:
- statement o rendiconto annuale completo del rapporto;
- dettaglio delle operazioni di acquisto e vendita;
- prospetti relativi a dividendi, interessi e altri proventi;
- consistenze e valori degli strumenti detenuti nel corso dell’anno;
- disponibilità liquide collegate al conto;
- movimenti di versamento e prelievo;
- eventuali tax report messi a disposizione dall’intermediario;
- documentazione relativa a operazioni straordinarie sugli strumenti finanziari, quando presenti.
La disponibilità di un tax report non rende inutili gli altri documenti. Il prospetto fiscale può rappresentare un importante punto di partenza, ma gli statement di dettaglio consentono di comprendere e, quando necessario, riconciliare i valori riepilogativi.
Più broker richiedono una ricostruzione coordinata
Quando vengono utilizzati più intermediari, la documentazione dovrebbe essere raccolta separatamente per ciascun rapporto e per l’intero periodo d’imposta.
Questo permette di evitare che dati provenienti da piattaforme differenti vengano mescolati prima di averne compreso la natura. La stessa attenzione è necessaria quando il conto presenta operazioni in più valute o strumenti con caratteristiche differenti.
L’obiettivo non è creare un unico prospetto partendo immediatamente dai saldi finali, ma mantenere una catena documentale riconoscibile tra il singolo intermediario, le elaborazioni effettuate e i valori confluiti nella dichiarazione.
La procedura analitica per interpretare statement, tax report e rendiconti degli intermediari esteri è trattata nella guida dedicata ai documenti degli intermediari esteri per quadro RW e dichiarazione dei redditi.
Leggi anche: Come posso evitare la tassazione sul trading online?
Consulenza fiscale online
Hai un broker estero e devi gestire la posizione fiscale?
Statement e tax report non sempre contengono dati immediatamente utilizzabili nella dichiarazione italiana. Quando sono presenti più strumenti, valute o intermediari, può essere necessario ricostruire e qualificare le diverse componenti prima della compilazione.
Richiedi una consulenza →Domande frequenti
Devo dichiarare un conto trading estero anche se non ho realizzato plusvalenze?
L’assenza di plusvalenze non esclude automaticamente gli obblighi dichiarativi. La tassazione dei redditi e il monitoraggio delle attività finanziarie estere sono piani distinti: la detenzione del rapporto può quindi assumere rilevanza anche quando nell’anno non sono stati realizzati guadagni imponibili.
Il tax report del broker è sufficiente per compilare la dichiarazione?
Non necessariamente. Il tax report può rappresentare una base utile, ma occorre comprendere quali dati contiene, come sono stati determinati e se la classificazione adottata è coerente con le regole fiscali italiane. Il documento non deve essere considerato automaticamente equivalente alla dichiarazione.
Il profit/loss indicato dal broker corrisponde al reddito da dichiarare?
Non automaticamente. Il profit/loss è un dato finanziario elaborato dalla piattaforma e può comprendere componenti che devono essere distinte ai fini fiscali. Plusvalenze, minusvalenze, dividendi, interessi e altre operazioni devono essere individuati e qualificati secondo la relativa disciplina.
Posso utilizzare il modello 730 se possiedo attività finanziarie all’estero?
Il modello 730/2026 contiene il quadro W per il monitoraggio delle attività finanziarie estere e per l’IVAFE. La possibilità di utilizzare il 730 per la posizione complessiva dipende però anche dalle altre componenti reddituali e dichiarative presenti nel caso concreto.
Se utilizzo più broker devo analizzare ogni conto separatamente?
Sì, la documentazione di ciascun intermediario deve rimanere distinguibile, ma la posizione fiscale del contribuente deve poi essere ricostruita in modo coordinato. Questo consente di evitare omissioni o duplicazioni e di mantenere il collegamento tra i dati originari e quelli dichiarati.
Quali documenti devo conservare dopo aver presentato la dichiarazione?
È opportuno conservare statement, rendiconti annuali, tax report, prospetti dei proventi e delle operazioni, oltre alle elaborazioni utilizzate per determinare i valori dichiarati. La documentazione deve consentire di ricostruire il percorso seguito anche successivamente alla presentazione della dichiarazione.
Fonti e riferimenti
- D.Lgs. 21 novembre 1997, n. 461, artt. 5 e 6 – disciplina del regime dichiarativo e del risparmio amministrato.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67 – redditi diversi di natura finanziaria.
- D.L. 28 giugno 1990, n. 167, art. 4 – monitoraggio fiscale degli investimenti e delle attività finanziarie detenute all’estero.
- Agenzia delle Entrate, Modello Redditi Persone Fisiche 2026 – Istruzioni al quadro RW.
- Agenzia delle Entrate, Modello Redditi Persone Fisiche 2026 – Istruzioni al quadro RT.
- Agenzia delle Entrate, Modello Redditi Persone Fisiche 2026 – Istruzioni al quadro RM.
- Agenzia delle Entrate, Modello 730/2026 – Istruzioni al quadro W.
- D.P.R. 29 settembre 1973, n. 600, art. 36-ter – controllo formale delle dichiarazioni e documentazione a supporto dei dati dichiarati.
- eToro – documentazione sul programma Popular Investor e sui compensi riconosciuti ai partecipanti.
