
Come si tassano gli ETF in Italia: armonizzati e non armonizzati, dividendi, plusvalenze, minusvalenze e righi della dichiarazione.
Un ETF armonizzato sconta il 26% sui proventi, 12,5% sulla quota riferibile ai titoli pubblici; un ETF non armonizzato entra nell’IRPEF. Cambia anche chi applica il prelievo: con un intermediario non residente la collocazione in dichiarazione dipende dalla documentazione.
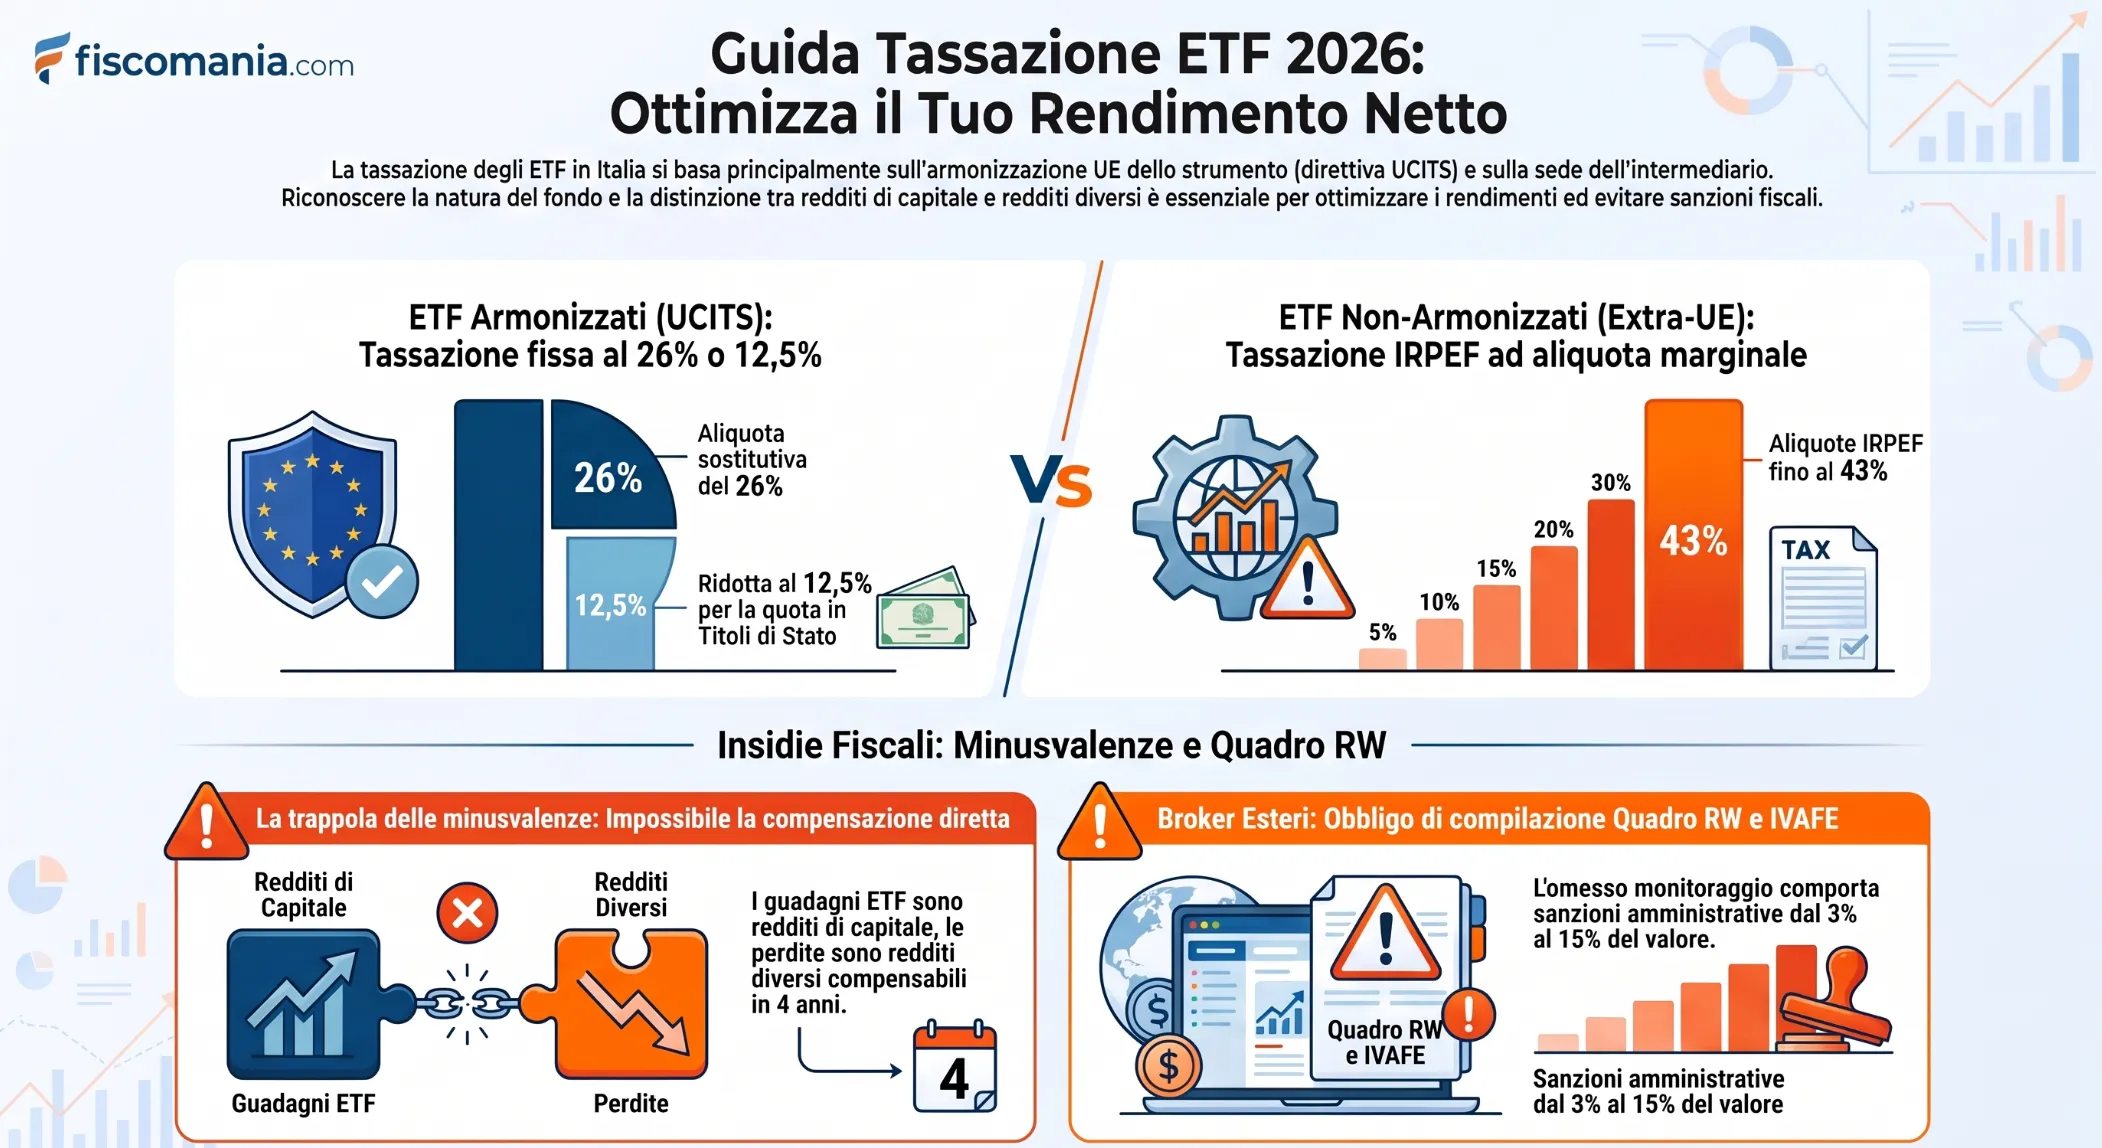
Distribuzioni e guadagni da cessione di un ETF sono redditi di capitale (art. 44, comma 1, lettera g, TUIR), mentre le perdite sono redditi diversi (art. 67, comma 1, lettera c-ter). Per gli OICR esteri conformi alla direttiva UCITS, o gestiti da un soggetto vigilato in uno Stato UE o SEE, l’art. 10-ter della L. 77/1983 prevede il prelievo del 26%; per gli altri i proventi concorrono al reddito complessivo. Il prelievo lo applica l’intermediario residente incaricato; in sua assenza il contribuente dichiara i proventi e, se l’ETF è detenuto all’estero, compila anche il quadro RW. Per questo la qualificazione dello strumento e i documenti dell’intermediario vengono prima di ogni calcolo.
ETF armonizzati e non armonizzati: come si qualifica il fondo
Il regime del 26% spetta all’ETF armonizzato, cioè conforme alla direttiva 2009/65/CE (UCITS) e istituito in uno Stato UE o SEE, e al fondo non UCITS il cui gestore è vigilato e che è istituito in uno Stato UE o SEE incluso nella white list del DM 4.9.1996. Ogni altro ETF è non armonizzato e non vigilato in UE/SEE e i suoi proventi concorrono al reddito complessivo (art. 10-ter, commi 1, 2 e 6, L. 77/1983).
La qualifica dipende dalla natura giuridica e dalla sede del fondo, non dalla Borsa di quotazione né dall’intermediario che custodisce le quote. Il prefisso del codice ISIN indica il Paese di domicilio ed è un indizio, ma la verifica si fa sul prospetto informativo e sul regolamento del fondo.
La distinzione incide sul prelievo e sul credito per le imposte estere, come mostra la tabella.
| Aspetto | Armonizzato o vigilato UE/SEE | Non armonizzato |
|---|---|---|
| Prelievo | Ritenuta o imposta sostitutiva del 26% (art. 10-ter, commi 1 e 2, L. 77/1983; art. 18 TUIR) | Il provento concorre al reddito complessivo e sconta l’IRPEF per scaglioni (art. 10-ter, comma 6, L. 77/1983) |
| Ritenuta dell’intermediario residente | A titolo d’imposta per le persone fisiche che non detengono le quote in regime d’impresa | 26% a titolo d’acconto, scomputata in dichiarazione (art. 10-ter, comma 7, L. 77/1983) |
| Credito per imposte estere | Non spetta se il provento sconta ritenuta o imposta sostitutiva; spetta se si opta per la tassazione ordinaria (art. 18 TUIR) | Spetta (art. 165 TUIR) |
In entrambi i casi il reddito resta di capitale (art. 44, comma 1, lettera g, TUIR): cambia il modo in cui viene tassato. L’opzione per l’imposizione ordinaria prevista dall’art. 18 TUIR riguarda gli armonizzati percepiti senza ritenuta italiana e dà accesso al credito. Per i non armonizzati la tassazione ordinaria non è una scelta ma la regola.
Dividendi e accumulazione: quando nasce il reddito
L’ETF a distribuzione genera un reddito di capitale a ogni distribuzione, tassato sull’importo lordo incassato. L’ETF ad accumulazione non distribuisce proventi: il reddito emerge alla cessione, nella differenza rispetto al costo medio ponderato.
Le somme distribuite in costanza di partecipazione sono redditi di capitale ai sensi dell’art. 44, comma 1, lettera g, TUIR e si determinano senza dedurre spese e oneri. I dividendi incassati dal fondo non diventano dividendi per il risparmiatore: all’investitore arriva un provento di OICR, a cui si applicano le regole della sezione precedente. La disciplina dei dividendi di azioni estere riguarda chi detiene direttamente le azioni.
Un esempio pratico: un ETF azionario armonizzato a distribuzione, detenuto presso un intermediario residente che applica la ritenuta, distribuisce al contribuente 1.000 euro lordi nell’anno. Non c’è quota di titoli pubblici. La ritenuta del 26% è di 260 euro e si incassano 740 euro, senza scomputo delle commissioni. Se lo stesso fondo fosse ad accumulazione, nessuna ritenuta scatterebbe nell’anno: l’importo reinvestito si riflette nel valore della quota e concorre al reddito di capitale alla cessione.
Un esempio pratico in caso di accumulazione: un ETF armonizzato ad accumulazione, detenuto presso un intermediario residente, viene acquistato per 10.000 euro e venduto dopo alcuni anni a 12.000 euro, trascurando le commissioni. Fino alla vendita nessuna imposta; alla vendita il reddito di capitale è di 2.000 euro, che include l’effetto dei proventi reinvestiti. La ritenuta del 26% è di 520 euro e si incassano 11.480 euro. Con un ETF a distribuzione lo stesso risultato sarebbe stato tassato anno per anno sulle distribuzioni.
La quota riferibile ai titoli pubblici
Per gli ETF obbligazionari o misti, la parte dei proventi riferibile a titoli pubblici italiani ed esteri sconta un prelievo equivalente al 12,5%. La legge lo ottiene riducendo la base su cui si applica il 26% (art. 2 DL 138/2011; art. 3 DL 66/2014), sia per le distribuzioni sia per i proventi da cessione.
La proporzione è la percentuale media dell’attivo investito in tali titoli, rilevata sugli ultimi due prospetti, semestrali o annuali, redatti entro il semestre solare precedente la distribuzione o la cessione (DM 13.12.2011). Per i titoli di Stato detenuti direttamente vale invece l’aliquota del 12,5% sul rendimento.
Con la stessa distribuzione di 1.000 euro e una percentuale media del 50%, la parte azionaria (500 euro) sconta il 26%, cioè 130 euro. La parte riferibile ai titoli pubblici (500 euro) sconta un prelievo equivalente al 12,5%, cioè 62,50 euro. La ritenuta complessiva è di 192,50 euro e si incassano 807,50 euro.
Vendita dell’ETF: base imponibile, costo medio e commissioni
Il reddito di capitale da cessione è la differenza tra il valore di cessione e il costo medio ponderato delle quote, senza alcuna deduzione di spese e oneri. Le commissioni non riducono quindi la base tassata: generano una minusvalenza, che è reddito diverso.
La regola vale per gli OICR esteri e cambia solo il prelievo sul risultato: 26% per gli ETF armonizzati e vigilati, IRPEF per gli altri (art. 10-ter, commi 1, 2 e 6, L. 77/1983). Per gli OICR quotati, come gli ETF, si usano i valori di mercato di acquisto e di cessione e non il NAV (Circ. Agenzia delle Entrate 21/E del 10.7.2014, § 5). Il costo di acquisto va documentato dal partecipante e, se manca la documentazione, con dichiarazione sostitutiva.
Se le quote sono state acquistate in più riprese, il costo è la media ponderata. Ad esempio, 100 quote a 10 euro e altre 100 a 14 euro danno un costo medio di 12 euro per quota.
Un esempio pratico: un ETF armonizzato viene acquistato in un’unica operazione, 100 quote a 12 euro (1.200 euro, commissione di 5 euro), e venduto a 15 euro per quota (1.500 euro, commissione di 5 euro).
- Reddito di capitale: 1.500 − 1.200 = 300 euro, con imposta del 26% pari a 78 euro.
- Reddito diverso: (1.500 − 1.200 − 10) − 300 = −10 euro.
Le commissioni complessive di 10 euro non riducono i 300 euro tassati: restano come minusvalenza di 10 euro.
Minusvalenze sugli ETF: perché non compensano i guadagni
La perdita realizzata vendendo un ETF è un reddito diverso (art. 67, comma 1, lettera c-ter, TUIR) e si compensa solo con plusvalenze e altri redditi diversi, nell’anno e nei quattro successivi (art. 68, comma 5, TUIR). Non si compensa con i guadagni e le distribuzioni di altri ETF, che sono redditi di capitale.
Chi chiude un ETF in guadagno di 800 euro e un altro in perdita di 800 euro paga il 26% su 800 euro, cioè 208 euro: la perdita non riduce quell’imposta. Nel regime dichiarativo, per utilizzarla bisogna indicarla nel quadro RT della dichiarazione dei redditi relativa all’anno in cui è stata realizzata, altrimenti non si riporta. Le regole per recuperare le minusvalenze con altri strumenti sono trattate a parte.
Inserire le plusvalenze degli ETF nel quadro RT per usare le perdite è un errore. Il guadagno resta un reddito di capitale e deve essere dichiarato come tale, nel rigo corrispondente alla qualifica del fondo. Gli ETC, invece, generano redditi diversi e le loro plusvalenze possono assorbire le minusvalenze degli ETF (Risoluzione 72/E del 12.7.2010).
Chi applica l’imposta: intermediario residente o broker estero
Applica il prelievo l’intermediario residente che interviene nel pagamento dei proventi o nella negoziazione delle quote. Se non c’è nessun intermediario residente, l’imposta si assolve in dichiarazione (art. 10-ter L. 77/1983).
Per gli ETF, che sono quote dematerializzate, il soggetto tenuto è l’intermediario depositario. Per gli altri OICR esteri è la banca corrispondente incaricata dei pagamenti. Se l’intermediario estero ha nominato un rappresentante fiscale in Italia, la ritenuta può essere applicata da quest’ultimo (risposta a interpello Agenzia delle Entrate 6.11.2023 n. 453). Quando i proventi sono incassati all’estero, la ritenuta può applicarla un intermediario residente intervenuto nella riscossione, ma solo se riceve uno specifico incarico dal contribuente.
Se manca l’intermediario residente, gli effetti dipendono dal fondo:
- ETF armonizzato: il contribuente assolve in dichiarazione l’imposta sostitutiva del 26% (art. 18 TUIR), con la possibilità di optare per la tassazione ordinaria.
- ETF non armonizzato: i proventi concorrono al reddito complessivo. Se interviene un intermediario residente, applica una ritenuta del 26% a titolo d’acconto.
La scelta tra regime dichiarativo, amministrato e gestito riguarda la gestione delle minusvalenze (artt. 5, 6 e 7 D.Lgs. 461/1997). Non cambia il prelievo sui proventi dell’OICR, con una sola eccezione: nel risparmio gestito il risultato della gestione è tassato annualmente e la ritenuta non si applica.
Dichiarazione dei proventi e documenti dell’intermediario
I proventi di un ETF armonizzato percepiti senza ritenuta italiana devono essere indicati nel rigo RM31 del quadro RM, quelli di un ETF non armonizzato nel rigo RL2 del quadro RL, con il codice 4. Il rigo si sceglie in base alla qualifica del fondo e al tipo di intermediario, dati che risultano dai documenti dell’intermediario.
Capita spesso di assistere contribuenti con ETF non armonizzati presso intermediari non residenti che distribuiscono proventi ogni anno. Senza la documentazione dell’intermediario la collocazione corretta in dichiarazione non si ricostruisce.
| Situazione | Quadro e rigo | Imposta | Riferimento |
|---|---|---|---|
| ETF armonizzato UCITS, proventi senza ritenuta italiana | RM31, codice B | Imposta sostitutiva del 26% | Art. 18 TUIR; art. 10-ter L. 77/1983 |
| ETF armonizzato UCITS, opzione per la tassazione ordinaria | RM31 e RM22 | IRPEF ordinaria, con credito per imposte estere | Art. 18 e art. 165 TUIR |
| ETF non armonizzato, intermediario non residente | RL2, codice 4 | Reddito complessivo, IRPEF per scaglioni | Art. 10-ter, comma 6, L. 77/1983 |
| ETF non armonizzato, intermediario residente | RL2, codice 4, con le ritenute subite | Ritenuta del 26% scomputata come acconto | Art. 10-ter, comma 7, L. 77/1983 |
| Imposte pagate all’estero sui proventi | Quadro CE | Credito, solo se il provento è nel reddito complessivo | Art. 165 TUIR |
| Minusvalenza da cessione | Quadro RT | Compensabile con redditi diversi per quattro anni | Artt. 67 e 68 TUIR |
ETF armonizzati UCITS
Se l’intermediario non ha applicato la ritenuta, distribuzioni e differenza da cessione devono essere riportate nel rigo RM31 con il codice B, con imposta sostitutiva del 26% (art. 18 TUIR). La compilazione del rigo RM31 è trattata a parte.
In alternativa si può optare per la tassazione ordinaria: il reddito si riporta nel rigo RM22 e dà diritto al credito per le imposte estere. L’opzione comporta IRPEF e addizionali, quindi si valuta con l’aliquota marginale del contribuente.
ETF non armonizzati: dichiarazione e credito per imposte estere
Distribuzioni e differenza da cessione devono essere indicati nel rigo RL2 con il codice 4, al lordo, indicando le ritenute d’acconto subite nella colonna dedicata. Il reddito si somma agli altri e sconta le aliquote IRPEF: 23%, 35% e 43% per i redditi 2025, e dal 2026 il 33% al posto del 35% (L. 199/2025).
Le imposte pagate all’estero a titolo definitivo sui proventi danno diritto al credito per imposte estere (art. 165 TUIR), da indicare nel quadro CE.
Documenti da chiedere all’intermediario
I resoconti fiscali che fornisce annualmente il broker (tax report) sono indispensabili sia per individuare lo status del fondo (tramite l’ISIN o la dicitura UCITS) sia per estrapolare il corretto “lordo frontiera” necessario per la compilazione.
- Stato di istituzione e qualifica del fondo: UCITS, non UCITS vigilato in UE/SEE o altro. Determinano il rigo e il prelievo, e lo Stato di istituzione serve anche nel quadro RW (art. 4 DL 167/1990).
- Distribuzioni lorde e ritenute subite: servono per l’importo in RL2 e per il credito.
- Costo di acquisto documentato: necessario per la differenza da cessione; in mancanza si ricorre alla dichiarazione sostitutiva (art. 10-ter L. 77/1983).
I riferimenti al TUIR sono al testo del DPR 917/1986 vigente fino al 31 dicembre 2026: dal 1° gennaio 2027 il D.Lgs. 117/2026 rinumera gli articoli, come mostra la tavola di corrispondenza.
Esempio pratico
Immaginiamo il caso di un contribuente con reddito complessivo di 40.000 euro, nello scaglione al 35%, riceve da un ETF non armonizzato distribuzioni per 1.000 euro lordi.
- Intermediario non residente: i 1.000 euro vanno in RL2 con il codice 4 e l’IRPEF è di 350 euro. Se il fondo ha subito all’estero una ritenuta definitiva di 150 euro, il credito nel quadro CE la scomputa, nei limiti dell’imposta italiana su quel reddito: restano 200 euro da pagare in Italia, per un carico complessivo di 350 euro.
- Intermediario residente: applica la ritenuta del 26% a titolo d’acconto, cioè 260 euro. L’IRPEF è di 350 euro, quindi restano 90 euro da versare in dichiarazione.
Per i redditi 2026, con l’aliquota al 33%, l’IRPEF sarebbe di 330 euro. Lo stesso importo distribuito da un ETF armonizzato sconterebbe 260 euro.
ETF detenuti all’estero: quadro RW e IVAFE
Se l’ETF è detenuto all’estero senza l’intervento di un intermediario residente, deve essere indicato ogni anno nel quadro RW, anche se non distribuisce proventi e non è stato venduto (art. 4 DL 167/1990). Per gli OICR esteri non immobiliari, la colonna 4 del quadro riporta il codice dello Stato in cui il fondo è istituito, non quello dell’intermediario.
La detenzione all’estero comporta anche l’IVAFE, pari al 2 per mille annuo del valore delle attività finanziarie. Dal 2024 l’aliquota sale al 4 per mille per le attività detenute in Stati o territori a regime fiscale privilegiato; la Svizzera è fuori dall’elenco dal 2024 (art. 19, commi 18 e 20-bis, DL 201/2011; art. 1, comma 91, L. 213/2023; DM 20.7.2023).
L’omessa indicazione nel quadro RW è punita con una sanzione dal 3% al 15% degli importi non dichiarati, dal 6% al 30% se l’attività è detenuta in uno Stato a regime fiscale privilegiato (art. 5 DL 167/1990). La compilazione del quadro RW e le sanzioni e il calcolo dell’IVAFE sono trattati a parte.
In Italia, il periodo d’imposta per le persone fisiche coincide rigidamente con l’anno solare (1° gennaio – 31 dicembre). Tuttavia, molti Paesi in cui risiedono popolari intermediari finanziari seguono calendari fiscali completamente diversi. L’esempio più classico è il Regno Unito, dove l’anno fiscale va dal 6 aprile al 5 aprile dell’anno successivo, oppure l’Australia (1° luglio – 30 giugno). In questi scenari, la documentazione dell’intermediario cambia ruolo: il resoconto fiscale pre-compilato dal broker diventa quasi inutilizzabile “così com’è“. Diventa invece fondamentale estrarre gli estratti conto analitici (account statements) filtrando le date esatte dal 1° gennaio al 31 dicembre.
Un caso completo: quattro ETF con un broker estero
Con un broker estero senza rappresentante fiscale ogni ETF si colloca in un quadro diverso, a seconda della qualifica e dell’evento. Un caso con ipotesi dichiarate lo mostra: contribuente residente con reddito complessivo di 40.000 euro (scaglione al 35%), quattro ETF presso un broker estero.
| ETF | Evento | Quadro | Imposta |
|---|---|---|---|
| A, UCITS irlandese ad accumulazione | Vendita con guadagno di 300 euro | RM31, codice B | 78 euro (26%) |
| B, UCITS lussemburghese a distribuzione | Distribuzioni lorde di 1.000 euro | RM31, codice B | 260 euro (26%) |
| C, non armonizzato statunitense | Distribuzioni lorde di 1.000 euro, ritenuta estera di 150 euro | RL2, codice 4, e quadro CE | 350 euro di IRPEF, meno 150 di credito: 200 euro |
| D, UCITS irlandese | Vendita in perdita di 200 euro | Quadro RT | Nessuna: minusvalenza riportabile |
Nel rigo RM31 confluiscono 1.300 euro (A e B) con imposta sostitutiva di 338 euro. La minusvalenza di D non riduce quell’imposta: resta riportabile per quattro anni contro redditi diversi. In RL2 i 1.000 euro di C si sommano agli altri redditi. Le imposte italiane dell’anno sui proventi sono 538 euro (338 più 200), oltre ai 150 euro pagati all’estero.
Tutti e quattro gli ETF, detenuti all’estero senza intermediario residente, vanno anche nel quadro RW con lo Stato di istituzione (Irlanda, Lussemburgo, Stati Uniti, Irlanda), e scontano l’IVAFE del 2 per mille sul valore.
Hai ETF presso un intermediario non residente?
La qualifica del fondo, il rigo di dichiarazione e gli obblighi di monitoraggio dipendono dai documenti dell’intermediario e dalla tua situazione. Possiamo verificarli insieme prima della dichiarazione.
Richiedi una valutazione del tuo caso →Domande frequenti
Gli ETF ad accumulazione vanno dichiarati ogni anno?
Non ai fini delle imposte sui redditi: senza distribuzioni non nasce reddito fino alla cessione. Se l’ETF è detenuto all’estero senza intermediario residente, va però indicato ogni anno nel quadro RW, con l’IVAFE. Alla vendita la differenza rispetto al costo medio ponderato è reddito di capitale.
Posso usare una minusvalenza per ridurre l’imposta sui dividendi di un ETF?
No. I dividendi distribuiti dall’ETF sono redditi di capitale, mentre la minusvalenza è un reddito diverso: le due categorie non si compensano. La perdita, indicata nel quadro RT, resta utilizzabile per quattro anni solo contro plusvalenze e altri redditi diversi.
Come capisco dalla documentazione se il mio ETF è non armonizzato?
Dal prospetto informativo e dal regolamento del fondo, non dal solo codice ISIN. È armonizzato il fondo UCITS; segue lo stesso regime il fondo non UCITS con gestore vigilato istituito in uno Stato UE o SEE incluso nella white list. Ogni altro fondo è non armonizzato e non vigilato in UE/SEE. Stato di istituzione e qualifica risultano anche dai documenti dell’intermediario.
Le plusvalenze da vendita di un ETF armonizzato con broker estero vanno in RM31?
Sì, se l’ETF è UCITS e nessun intermediario residente ha applicato la ritenuta: distribuzioni e differenza da cessione vanno nel rigo RM31 con il codice B, con imposta sostitutiva del 26%. Resta la possibilità di optare per la tassazione ordinaria. La perdita da cessione va invece nel quadro RT.
Chi può applicare la ritenuta italiana se l’intermediario è estero?
Il rappresentante fiscale che l’intermediario estero ha nominato in Italia (risposta a interpello dell’Agenzia delle Entrate 453/2023). Senza rappresentante fiscale e senza un intermediario residente che intervenga nel pagamento, l’imposta si assolve in dichiarazione: per gli armonizzati con l’imposta sostitutiva del 26% (art. 18 TUIR), per i non armonizzati con l’IRPEF.
Fonti e riferimenti
- Testo unico delle imposte sui redditi (DPR 22.12.1986 n. 917), nel testo vigente fino al 31.12.2026: artt. 11, 18, 44 co. 1 lett. g), 67 co. 1 lett. c-ter), 68 co. 5 e 165
- D.Lgs. 19.6.2026 n. 117, artt. 376 e 377
- Legge 23.3.1983 n. 77, art. 10-ter, commi 1, 2, 5, 6 e 7
- D.Lgs. 21.11.1997 n. 461, artt. 5, 6 e 7
- DL 13.8.2011 n. 138, art. 2; DL 24.4.2014 n. 66, art. 3; DM 13.12.2011 (quota dei proventi riferibile ai titoli pubblici)
- DM 4.9.1996 (Stati inclusi nella white list)
- DL 28.6.1990 n. 167, artt. 4 e 5
- DL 6.12.2011 n. 201, art. 19, commi 18 e 20-bis; L. 30.12.2023 n. 213, art. 1, comma 91; DM 20.7.2023 (modifica del DM 4.5.1999)
- L. 30.12.2025 n. 199, art. 1, comma 3
- Agenzia delle Entrate, circolare 10.7.2014 n. 21/E, § 5
- Agenzia delle Entrate, risoluzione 12.7.2010 n. 72/E
- Agenzia delle Entrate, risposta a interpello 6.11.2023 n. 453
- Agenzia delle Entrate, Istruzioni per la compilazione del modello Redditi persone fisiche 2026, Fascicolo 2, quadri RM e RL
