
Come si tassa il compenso del professionista residente in Italia che lavora all'estero: base fissa, credito per le imposte estere e IVA.
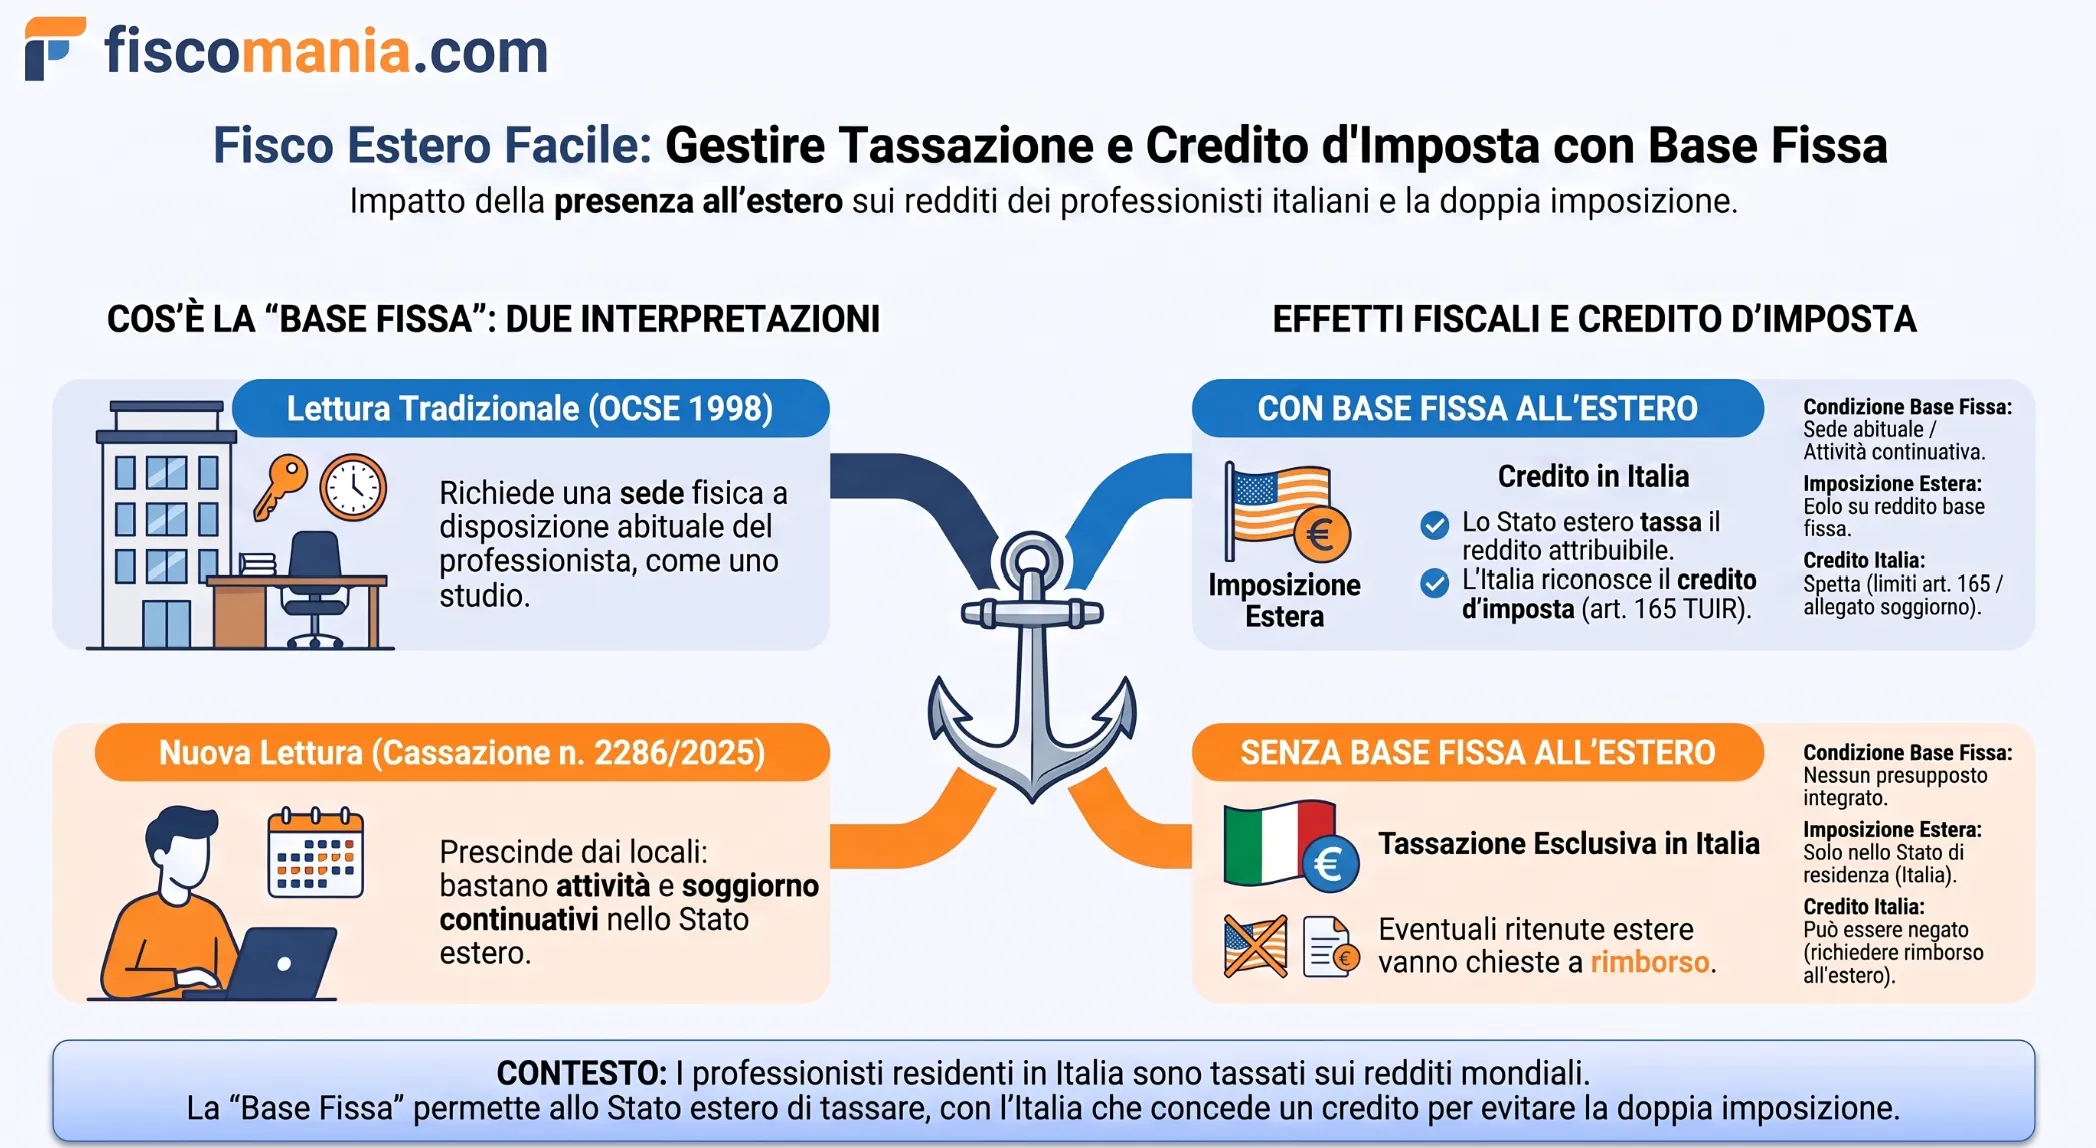
Secondo l’art. 14 delle Convenzioni, il compenso del professionista residente in Italia è tassato solo in Italia se manca una base fissa all’estero. Con la base fissa, lo Stato estero può tassare e l’Italia concede il credito, ma la nozione è letta in due modi.
Il professionista residente in Italia è tassato sul reddito ovunque prodotto (art. 3 TUIR), ma le Convenzioni contro le doppie imposizioni che contengono un articolo sui servizi indipendenti riservano allo Stato estero il potere di tassare solo se il professionista vi dispone di una base fissa, e solo per i redditi a questa attribuibili. In tal caso l’Italia evita la doppia imposizione con il credito per le imposte estere pagate a titolo definitivo, nei limiti dell’art. 165 TUIR.
La nozione di base fissa non è però univoca: la Cassazione, con la sentenza n. 2286/2025, ha affermato una lettura più ampia di quella tradizionale. Dalla qualificazione dipende il credito; l’IVA segue invece criteri propri.
La regola generale: imposizione in Italia e ruolo delle Convenzioni
Nelle Convenzioni contro le doppie imposizioni che prevedono una disciplina specifica, come quelle con Stati Uniti e Germania, l’art. 14 tratta i professionisti a parte rispetto alle imprese: l’Italia ha mantenuto questa disciplina quando il Modello OCSE ha soppresso il proprio art. 14, nel 2000. Il criterio di collegamento del reddito che ne deriva è la base fissa.
Senza base fissa: imposizione solo in Italia
Il professionista residente in Italia è assoggettato a imposizione sul reddito ovunque prodotto (art. 3 TUIR). Se non dispone all’estero di una base fissa, l’art. 14 della Convenzione Italia-USA lascia il reddito derivante da servizi personali a carattere indipendente all’imposizione dello Stato di residenza. Lo stesso vale quando l’attività è svolta interamente dall’Italia per clienti esteri: manca una presenza all’estero da qualificare.
Con base fissa: imposizione anche nello Stato estero
Se il professionista dispone di una base fissa nell’altro Stato, quest’ultimo può tassare il reddito solo nella misura in cui è attribuibile alla base fissa (Cass. 31.1.2025 n. 2286, punto 20.16). Il reddito resta imponibile anche in Italia e la doppia imposizione si risolve con il credito per le imposte estere. Il confine tra i due casi dipende da che cosa si intenda per base fissa, ed è il punto su cui la giurisprudenza non è uniforme.
Che cos’è la base fissa: due letture a confronto
La base fissa non è definita né nella Convenzione Italia-USA né nel Commentario OCSE, e la giurisprudenza ne offre due letture: una sede a disposizione del professionista, oppure un’attività continuativa con soggiorno continuativo nello Stato estero.
La lettura tradizionale: una sede a disposizione
Il Commentario OCSE all’art. 14, nella versione del 1998, lascia la base fissa indefinita e la esemplifica con lo studio di un medico o l’ufficio di un architetto o di un avvocato, parlando di un centro di attività con caratteri di fissità o permanenza. In questa lettura conta la sede di cui il professionista dispone abitualmente. Il Commentario non è vincolante: la Cassazione lo considera soft law, utile come strumento di indirizzo per interpretare le Convenzioni. Nel giudizio deciso la CTR aveva richiesto anche locali accessibili in autonomia, senza l’ausilio di terzi: la Cassazione ha escluso questo requisito.
La lettura della Cassazione n. 2286/2025
Nella sentenza 31.1.2025 n. 2286, sulla Convenzione Italia-USA, la Cassazione afferma che base fissa e stabile organizzazione non coincidono: se i due concetti fossero sovrapponibili, l’art. 14 sarebbe superfluo. La base fissa può quindi prescindere da locali: basta un’attività svolta nello Stato estero in modo continuativo e non occasionale, accompagnata dal soggiorno continuativo del professionista in quello Stato. La Corte porta gli esempi dell’ingegnere minerario e del chirurgo che opera in strutture diverse. Il ricorso fu comunque respinto, perché il contribuente non aveva allegato elementi sul soggiorno continuativo.
Quando l’equiparazione con la stabile organizzazione regge
Le sentenze n. 2116/2024 e n. 3303/2024, sulla Convenzione Italia-Germania, avevano ritenuto la base fissa assimilabile alla stabile organizzazione. La n. 2286/2025 osserva che l’equiparazione “può forse giustificarsi” quando l’art. 14 si riferisce al “residente”, nozione che comprende anche gli enti, e non alla persona fisica.
Per la persona fisica il legame con un luogo fisico può essere meno stringente. Per sapere quale lettura sia applicabile occorre quindi partire dal testo dell’art. 14 della Convenzione in esame.
La tabella riassume come cambiano l’imposizione estera e il credito nelle due letture e in assenza di base fissa.
| Situazione | Condizione per la base fissa | Imposizione nello Stato estero | Credito in Italia |
|---|---|---|---|
| Lettura tradizionale (Commentario OCSE art. 14, versione 1998) | Sede a disposizione abituale del professionista, con caratteri di fissità o permanenza | Solo per il reddito attribuibile alla base fissa | Credito per le imposte estere pagate a titolo definitivo, nei limiti dell’art. 165 TUIR |
| Lettura della Cassazione n. 2286/2025 (Convenzione Italia-USA) | Attività continuativa e non occasionale, con soggiorno continuativo nello Stato estero, anche senza locali | Solo per il reddito attribuibile alla base fissa | Come nella lettura tradizionale, se il soggiorno continuativo risulta allegato |
| Nessuna base fissa | Non ricorrono i presupposti di nessuna delle due letture | Il reddito resta all’imposizione dello Stato di residenza | Il credito può essere negato (esito del caso deciso dalla n. 2286/2025) |
Il ragionamento della Corte è approfondito nella guida alla base fissa del lavoratore autonomo all’estero.
Credito per le imposte estere: quando manca il presupposto
Il credito per le imposte estere non è un rimedio automatico: presuppone che lo Stato estero abbia titolo a tassare il reddito secondo la Convenzione. Se manca la base fissa, il credito può essere negato, perciò la qualificazione va decisa prima del calcolo.
Con base fissa, l’Italia riconosce il credito per le imposte estere pagate a titolo definitivo (art. 165 TUIR), entro la quota di imposta italiana attribuibile al reddito estero e nei limiti dell’articolo sull’eliminazione della doppia imposizione della Convenzione applicabile. Il calcolo, la definitività dell’imposta e il riporto delle eccedenze sono trattati nella guida al credito per imposte estere.
Il caso deciso dalla n. 2286/2025 mostra il rischio. Un professionista residente in Italia, che collaborava con un’università e aveva pagato imposte negli Stati Uniti, aveva indicato in dichiarazione il credito per il 2014. La CTR lo aveva negato perché non risultava una base fissa, intesa come possesso di locali. La Cassazione ha ritenuto errato questo criterio, ma ha confermato l’esito perché il soggiorno continuativo non era stato allegato.
Se lo Stato estero ha trattenuto una ritenuta sul compenso in assenza di base fissa, il rimedio non è il credito in Italia ma la richiesta di rimborso allo Stato estero, come spiegato nell’approfondimento sulla ritenuta estera da chiedere a rimborso.
IVA sulle prestazioni estere: committente, prestatore e stabile organizzazione
L’IVA segue criteri propri, distinti da quelli delle imposte sui redditi, e la stabile organizzazione ai fini IVA richiede requisiti diversi da quelli della base fissa.
Nella pratica il primo dato da accertare è il committente: se è un soggetto passivo o un privato cambia il luogo rilevante, e quindi lo Stato in cui l’IVA è dovuta. Sono regole generali, che la disciplina IVA modifica per specifiche prestazioni.
Per la Circolare n. 37/E del 29.7.2011, le prestazioni rese da stabili organizzazioni estere di soggetti italiani si considerano rese da soggetti stabiliti all’estero. La stabile organizzazione ai fini IVA richiede mezzi umani e tecnici (art. 11 del Regolamento UE n. 282/2011, richiamato dalla Circolare): un requisito che non coincide con quelli esaminati per la base fissa e va verificato a parte.
La tabella indica il criterio da applicare in ciascun caso.
| Committente o fattispecie | Riferimento | Criterio di territorialità |
|---|---|---|
| Committente soggetto passivo (impresa o professionista) | Art. 7-ter, comma 1, lett. a), DPR 633/72 | Conta il luogo in cui è stabilito il committente |
| Committente privato | Art. 7-ter, comma 1, lett. b), DPR 633/72 | Conta il luogo in cui è stabilito il prestatore |
| Prestazione resa da una stabile organizzazione estera di un soggetto italiano | Circolare n. 37/E del 29.7.2011 | Prestazione considerata resa da un soggetto stabilito all’estero |
Altri profili da approfondire
Alcuni profili cambiano a seconda del Paese in cui si lavora, del tipo di attività, della posizione del committente o degli obblighi previdenziali, e hanno una trattazione specifica e più approfondita nelle pagine indicate di seguito.
- Chi era frontaliere e prosegue in Svizzera come autonomo trova regime applicabile, profili IVA e previdenza nell’articolo sul frontaliere che diventa professionista in Svizzera.
- Per il professionista non residente che presta in Italia, con le ritenute sui compensi e la procedura di esonero dalla ritenuta nello Stato estero, si veda la guida al lavoro autonomo estero e ai criteri di tassazione.
- Per la prestazione occasionale verso un committente estero, con ricevuta, ritenuta e contributi INPS oltre i 5.000 euro, si veda l’approfondimento sulla prestazione occasionale con committente estero.
- Per i rapporti fiscali tra l’Italia e i singoli Paesi c’è la sezione fiscalità internazionale Paese per Paese.
- Gli obblighi previdenziali seguono regole proprie, diverse da quelle sulle imposte sui redditi: per il Regolamento UE 883/2004 e il certificato A1 si veda la guida agli accordi bilaterali di sicurezza sociale.
Lavori o hai clienti all’estero e non sai se hai una base fissa?
La qualificazione dipende dai fatti del singolo caso: continuità dell’attività, soggiorni nello Stato estero, sedi di cui disponi e Convenzione applicabile. Una valutazione individuale chiarisce dove si tassa il compenso e se spetta il credito per le imposte estere.
Richiedi un preventivo →Domande frequenti
Se lavoro all’estero per un cliente estero, pago le imposte solo in Italia?
Dipende dalla base fissa. Se non ne hai una nello Stato estero, di norma la Convenzione lascia il reddito all’imposizione italiana. Con una base fissa, quello Stato può tassare la parte di reddito attribuibile e l’Italia concede il credito per le imposte estere pagate a titolo definitivo (art. 165 TUIR).
Serve uno studio all’estero per avere una base fissa?
Non necessariamente. Secondo la Cassazione n. 2286/2025 (Convenzione Italia-USA) può bastare un’attività continuativa e non occasionale, con soggiorno continuativo nello Stato estero, anche senza locali. Per la Convenzione Italia-Germania la Cassazione aveva invece equiparato la base fissa alla stabile organizzazione (n. 2116/2024 e n. 3303/2024).
L’imposta trattenuta all’estero senza base fissa si recupera con il credito?
Di regola no. Senza base fissa lo Stato estero non ha titolo a tassare secondo la Convenzione e il credito può essere negato, come nel caso deciso dalla Cassazione n. 2286/2025. La ritenuta applicata dallo Stato estero va chiesta a rimborso a quello Stato.
Su una fattura a un cliente estero si applica l’IVA italiana?
Dipende dal cliente. Per i servizi a imprese e professionisti conta il luogo in cui è stabilito il committente (art. 7-ter, comma 1, lett. a, DPR 633/72); per i servizi a privati conta il luogo del prestatore (lett. b). Sono regole generali, con eccezioni per specifiche prestazioni.
Fonti e riferimenti
- Testo unico delle imposte sui redditi (DPR n. 917/1986), artt. 3 e 165.
- DPR n. 633/1972, art. 7-ter, comma 1, lett. a) e b).
- Regolamento di esecuzione (UE) n. 282/2011 del Consiglio, del 15 marzo 2011, art. 11.
- Legge 3 marzo 2009, n. 20, di ratifica della Convenzione tra Italia e Stati Uniti per evitare le doppie imposizioni, art. 14 della Convenzione.
- Legge n. 459/1992, di ratifica della Convenzione Italia-Germania, art. 14 della Convenzione.
- Modello OCSE di Convenzione, art. 14 (soppresso nel 2000), e relativo Commentario nella versione del 1998.
- Corte di cassazione, 31 gennaio 2025, n. 2286.
- Corte di cassazione, 22 gennaio 2024, n. 2116, e 5 febbraio 2024, n. 3303, richiamate dalla sentenza n. 2286/2025.
- Agenzia delle Entrate, circolare n. 37/E del 29 luglio 2011.
