
15 migliori Paesi al mondo per investire in valute virtuali. Zero tassazione sulle criptovalute e corso legale. El salvador, Malta, Cipro.
La fiscalità delle cripto-attività cambia in modo rilevante tra i diversi ordinamenti europei. Il confronto richiede di valutare non solo le aliquote, ma anche durata del possesso, natura dell’attività, qualificazione dell’asset e residenza fiscale dell’investitore.
La tassazione delle criptovalute in Europa non segue un modello uniforme. In Italia il realizzo delle plusvalenze è soggetto a una disciplina specifica; in Portogallo e Germania assume rilievo anche il periodo di possesso; in Svizzera conta la distinzione tra patrimonio privato e attività professionale; a Malta incidono la qualificazione dell’asset e la natura dell’operazione; a Cipro dal 2026 opera un regime specifico sulle disposizioni di crypto-assets. Per confrontare correttamente i diversi sistemi occorre quindi partire dal profilo dell’investitore e dalla sua residenza fiscale, evitando di equiparare regimi costruiti su presupposti differenti.
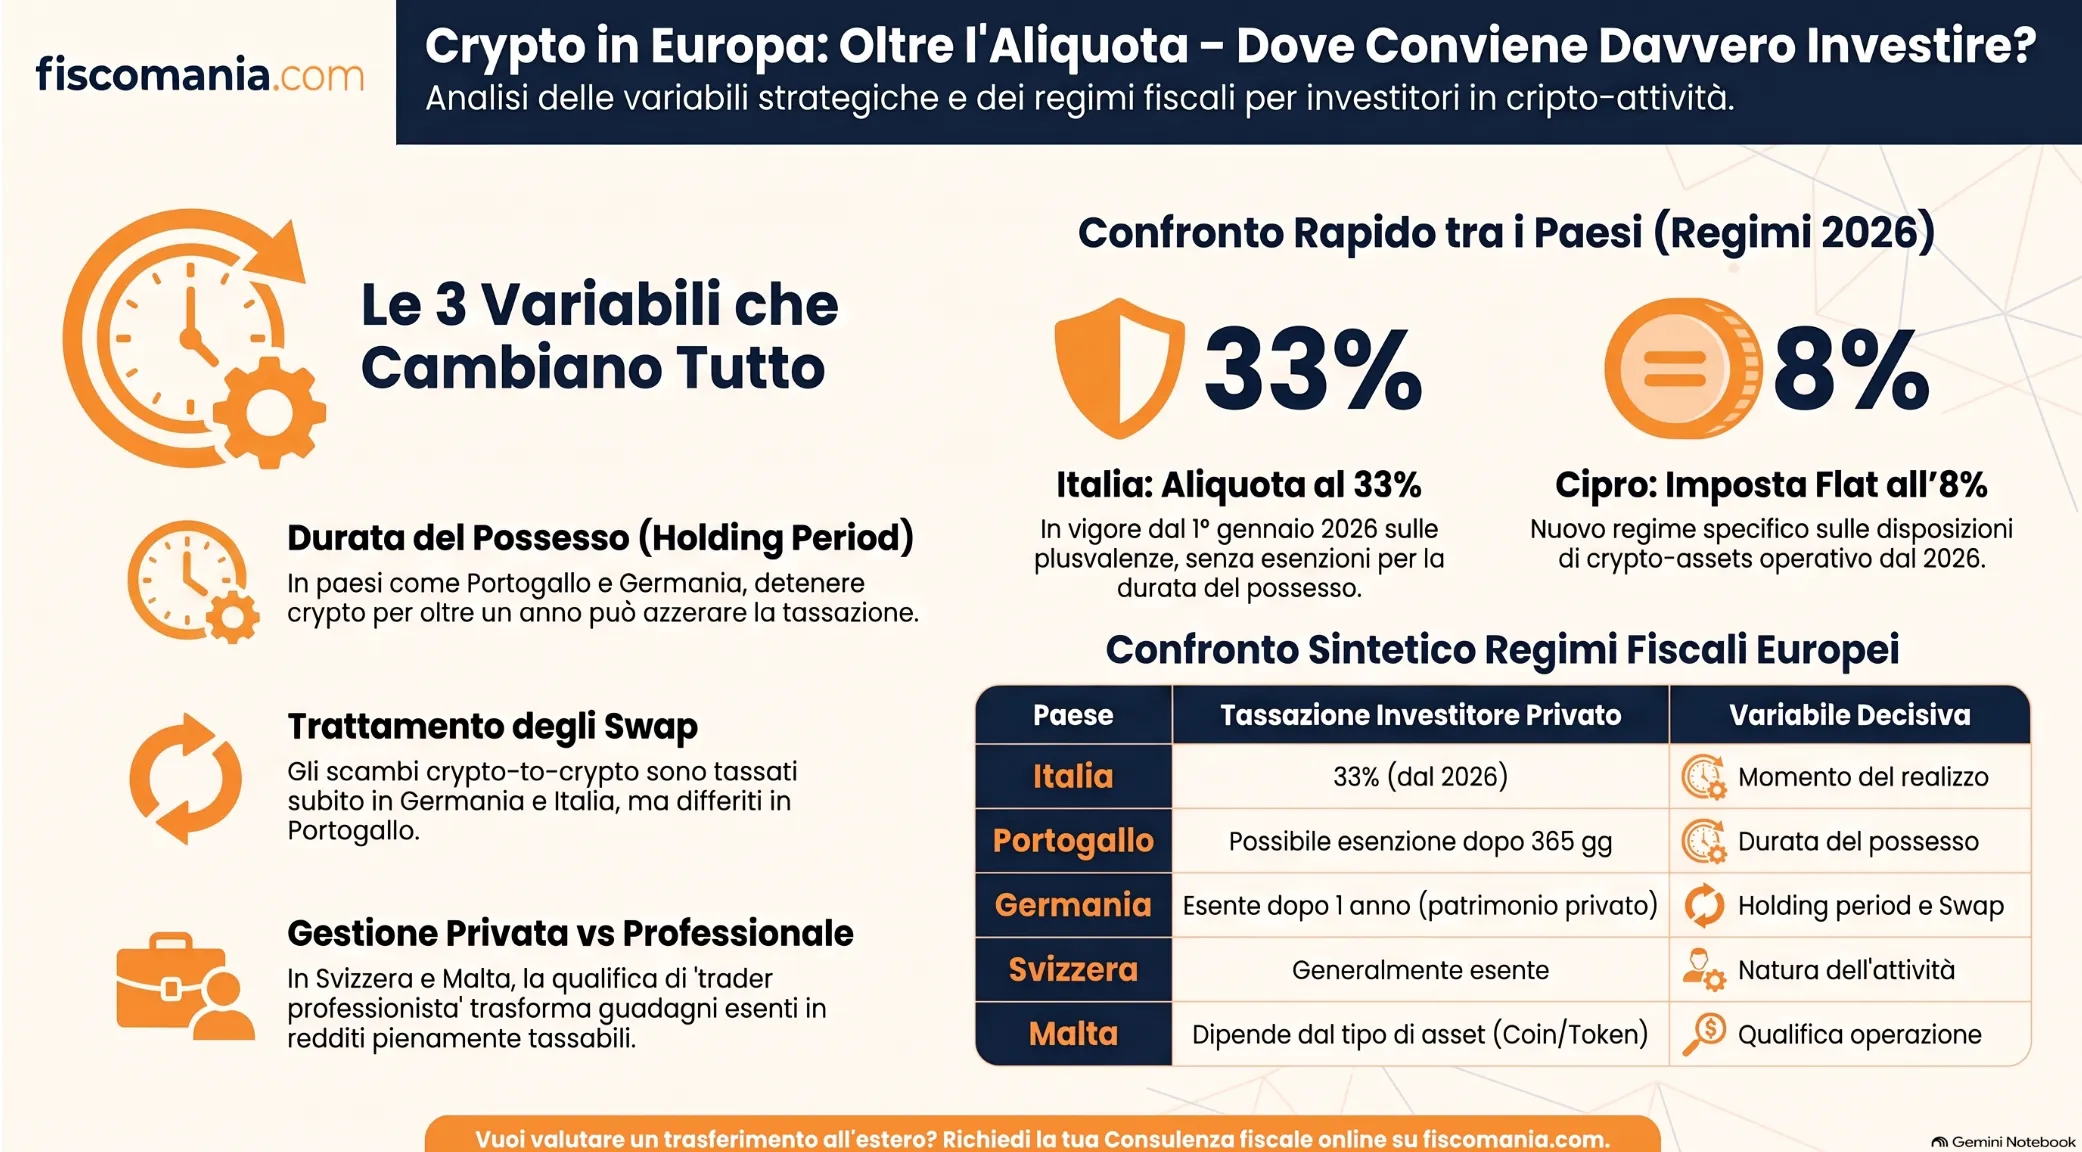
Le variabili che cambiano il confronto fiscale tra i Paesi
Confrontare la tassazione delle criptovalute tra diversi Paesi richiede di andare oltre la sola aliquota applicata alle plusvalenze. Lo stesso investimento può produrre conseguenze fiscali differenti in funzione della durata del possesso, della frequenza delle operazioni, della qualificazione dell’attività e della residenza fiscale dell’investitore. Anche lo scambio tra due cripto-attività può essere trattato in modo diverso da un ordinamento all’altro. Per questo motivo, prima di confrontare Italia, Portogallo, Germania, Svizzera, Malta e Cipro, è necessario individuare le variabili che determinano il risultato fiscale.
Durata del possesso e momento del realizzo
Il periodo di detenzione delle cripto-attività non assume lo stesso rilievo in tutti gli ordinamenti. In Portogallo e Germania il tempo trascorso tra acquisto e cessione può incidere direttamente sull’imponibilità del guadagno, mentre la disciplina italiana non prevede un’esenzione generalizzata collegata alla durata dell’investimento. In Portogallo l’art. 10 del Código do IRS disciplina l’esclusione dei guadagni relativi a determinate cripto-attività detenute per almeno 365 giorni. In Germania il § 23 EStG e il BMF-Schreiben del 6 marzo 2025 collegano invece la disciplina dei private Veräußerungsgeschäfte al periodo annuale di possesso.
Il momento del realizzo è altrettanto importante. Non sempre, infatti, è necessario convertire una criptovaluta in euro perché si produca un evento fiscalmente rilevante. Il trattamento delle permute tra cripto-attività varia tra i diversi sistemi: l’art. 10 CIRS portoghese prevede, alle condizioni stabilite dalla norma, un differimento in caso di corrispettivo costituito da altre cripto-attività; in Germania, invece, il BMF-Schreiben del 6 marzo 2025 considera lo scambio tra crypto una cessione e fa decorrere un nuovo periodo di possesso per l’asset ricevuto.
Investimento privato, trading e attività professionale
La qualificazione soggettiva dell’attività può modificare radicalmente il trattamento fiscale. Un regime applicabile alla gestione del patrimonio privato non può essere automaticamente esteso a chi svolge un’attività con caratteristiche professionali o commerciali. In Svizzera, ad esempio, l’Amministrazione federale delle contribuzioni distingue il capital gain realizzato nell’ambito del patrimonio privato dall’attività indipendente, richiamando gli artt. 16, co. 3 e 18 della DBG. Natura, dimensione e finanziamento delle operazioni concorrono alla qualificazione.
Una distinzione analoga emerge nelle linee guida della Malta Tax and Customs Administration del 1° novembre 2018. Per i coins, il trattamento segue quello delle valute fiat: i risultati di un’attività di exchange o di trading rientrano nell’ordinary income, mentre i capital gain sui coins restano fuori dal campo della capital gains taxation. Anche in questo caso non è quindi sufficiente conoscere l’asset detenuto: occorre stabilire in quale contesto economico viene acquistato, detenuto e ceduto.
Qualificazione dell’asset e residenza fiscale
Non tutte le cripto-attività ricevono necessariamente lo stesso trattamento. A Malta le linee guida MTCA distinguono tra coins, financial token e utility token e richiedono, per financial e utility token, di valutare anche la natura trading o capital dell’operazione. In Italia, l’art. 67, co. 1, lett. c-sexies), TUIR attribuisce rilievo alla nozione di cripto-attività e limita la neutralità delle permute ai casi in cui gli asset scambiati abbiano eguali caratteristiche e funzioni. La classificazione dell’asset può quindi essere parte integrante dell’analisi fiscale.
Il confronto internazionale presuppone inoltre che sia stata individuata correttamente la residenza fiscale della persona. La disciplina di Portogallo, Germania, Svizzera, Malta o Cipro non diventa applicabile per il solo fatto che le crypto siano custodite presso un exchange estero. La residenza fiscale determina quale ordinamento possa esercitare la propria potestà impositiva sul contribuente, fermo restando l’eventuale coordinamento previsto dalle Convenzioni contro le doppie imposizioni.
| Paese | Investitore privato | Variabile decisiva | Criticità del confronto |
|---|---|---|---|
| Italia | Regime specifico sulle plusvalenze da cripto-attività; aliquota del 33% sui realizzi dal 1° gennaio 2026, salvo discipline particolari | Momento del realizzo | Neutralità delle permute limitata ai casi previsti dall’art. 67, co. 1, lett. c-sexies), TUIR |
| Portogallo | Possibile esclusione dei guadagni per determinate cripto-attività detenute almeno 365 giorni | Durata del possesso | Condizioni dell’art. 10 CIRS, trattamento degli swap e perdita della residenza fiscale |
| Germania | Per il patrimonio privato assume rilievo il periodo annuale previsto dal § 23 EStG | Durata del possesso | Lo swap costituisce realizzo e avvia un nuovo periodo di detenzione secondo il BMF-Schreiben 6 marzo 2025 |
| Svizzera | Capital gain del patrimonio privato generalmente esente | Qualificazione dell’attività | Possibile attività indipendente e imposizione patrimoniale cantonale |
| Cipro | Regime dell’8% sulle disposizioni di crypto-assets dal 1° gennaio 2026 | Disposizione dell’asset | Vendita, utilizzo come mezzo di pagamento e crypto-to-crypto rientrano nell’art. 20E dell’Income Tax Law |
| Malta | Il risultato dipende dalla tipologia di asset e dalla natura capital o revenue dell’operazione | Qualificazione di asset e operazione | Coins, financial token, utility token e status fiscale personale richiedono analisi distinte |
Perché lo stesso portafoglio crypto può avere risultati fiscali diversi
Il confronto tra Paesi diventa più chiaro osservando come lo stesso patrimonio in cripto-attività possa ricevere un trattamento differente al variare del comportamento dell’investitore. La durata della detenzione, gli scambi effettuati durante il periodo di possesso, l’intensità dell’attività e un eventuale trasferimento di residenza possono modificare il quadro fiscale. Gli scenari seguenti non individuano il Paese fiscalmente preferibile, ma mostrano perché un confronto costruito soltanto sulle aliquote rischia di essere incompleto.
Investitore che detiene crypto nel lungo periodo
Un investitore che acquista cripto-attività e le mantiene senza effettuare operazioni intermedie evidenzia immediatamente la diversa rilevanza dell’holding period. In Portogallo l’art. 10 CIRS attribuisce rilievo alla detenzione per almeno 365 giorni per le cripto-attività che rientrano nelle condizioni previste dalla norma. In Germania, per le operazioni comprese nel § 23 EStG, è invece determinante il periodo annuale previsto per i private Veräußerungsgeschäfte.
In Italia la durata del possesso non determina una corrispondente esenzione generalizzata. In Svizzera, invece, il punto centrale è diverso: per il patrimonio privato il capital gain è generalmente esente, mentre assume rilievo la qualificazione complessiva dell’attività. Una strategia buy-and-hold non produce quindi lo stesso effetto fiscale nei diversi ordinamenti.
Investitore che effettua frequenti swap crypto-to-crypto
La frequenza degli scambi può rendere insufficiente il semplice calcolo del tempo trascorso dal primo acquisto. Un investitore può detenere cripto-attività per diversi anni, ma nel frattempo convertire Bitcoin in Ether, stablecoin o altri asset. Questi passaggi non ricevono necessariamente lo stesso trattamento fiscale.
In Germania il BMF-Schreiben del 6 marzo 2025 considera lo scambio tra cripto-attività una cessione e fa iniziare un nuovo periodo di possesso per l’asset ricevuto. Il Código do IRS portoghese prevede invece, alle condizioni stabilite dall’art. 10, un meccanismo di differimento quando il corrispettivo della cessione è costituito da altre cripto-attività. La sequenza concreta delle operazioni diventa quindi parte integrante del confronto fiscale.
Attività che supera la semplice gestione del patrimonio privato
Un secondo elemento riguarda l’intensità e le caratteristiche dell’attività. La circostanza che il contribuente operi personalmente sulle proprie cripto-attività non consente, da sola, di concludere che il risultato appartenga sempre alla gestione patrimoniale privata.
In Svizzera l’Amministrazione federale delle contribuzioni distingue il patrimonio privato dall’attività indipendente, considerando anche natura, dimensione e finanziamento delle operazioni. A Malta la distinzione tra capital transaction e trading transaction incide direttamente sulla qualificazione del risultato fiscale, e le linee guida MTCA richiamano anche i badges of trade. All’aumentare dell’organizzazione e dell’operatività, il confronto non può quindi fermarsi alla disciplina prevista per l’investitore passivo.
Investitore che trasferisce la residenza prima del realizzo
Un investitore può valutare il trasferimento in un altro Paese prima della vendita di un patrimonio crypto accumulato negli anni. In questo scenario la domanda non è soltanto quale Stato preveda la tassazione più contenuta, ma quale ordinamento abbia effettivamente potestà impositiva al momento del realizzo.
Il regime estero non diventa applicabile perché viene aperto un conto, utilizzato un exchange locale o effettuato un trasferimento formale poco prima della cessione. Occorre prima individuare correttamente la residenza fiscale e coordinare il momento del trasferimento con quello dell’operazione fiscalmente rilevante. Per gli aspetti specifici relativi al cambio di residenza e ai rischi connessi alle cripto-attività si rinvia all’approfondimento sul trasferimento della residenza all’estero per chi possiede cripto-attività.
Tassazione delle criptovalute in Italia
Per una persona fisica residente in Italia, le plusvalenze e gli altri proventi derivanti dalle cripto-attività rientrano, al ricorrere dei presupposti previsti dall’art. 67, comma 1, lett. c-sexies), del TUIR, nella categoria dei redditi diversi. Per i realizzi effettuati dal 1° gennaio 2026 l’aliquota ordinaria dell’imposta sostitutiva è pari al 33%, secondo quanto previsto dall’art. 1, commi 24 e 25, della Legge n. 207/2024, nel testo vigente, ferme restando le discipline specifiche previste per determinate fattispecie. A differenza di quanto accade in alcuni ordinamenti esteri, la normativa italiana non riconosce un’esenzione generalizzata collegata alla durata del possesso. Per l’analisi completa si rinvia alla guida sulla tassazione delle plusvalenze da criptovalute in Italia.
Anche gli scambi tra cripto-attività richiedono attenzione. L’art. 67, comma 1, lett. c-sexies), TUIR prevede che la permuta non assuma rilevanza fiscale soltanto quando riguarda cripto-attività aventi eguali caratteristiche e funzioni. Non è quindi corretto considerare automaticamente neutrale qualsiasi operazione crypto-to-crypto. Questo principio è sufficiente, nel confronto internazionale, per evidenziare la differenza rispetto agli ordinamenti che attribuiscono agli swap effetti differenti. Gli obblighi di monitoraggio e dichiarazione non vengono sviluppati in questa sede perché rispondono a un intento distinto, approfondito nella guida sulla dichiarazione delle cripto-attività e compilazione dei quadri fiscali.
Tassazione crypto in Portogallo
Il Portogallo adotta per le cripto-attività un sistema nel quale la durata del possesso e la modalità di realizzo possono modificare il trattamento fiscale. Per le persone fisiche, l’art. 10 del Código do IRS distingue infatti i guadagni relativi alle cripto-attività detenute per almeno 365 giorni da quelli realizzati prima di tale termine. La disciplina prevede inoltre regole specifiche per gli scambi tra cripto-attività e attribuisce rilevanza fiscale anche alla perdita della qualità di residente portoghese. Il confronto con altri ordinamenti richiede quindi di considerare congiuntamente questi elementi.
Cripto-attività detenute per almeno 365 giorni
L’art. 10, nn. 22-25, del Código do IRS prevede, alle condizioni stabilite dalla norma, l’esclusione dalla tassazione dei guadagni e delle perdite relativi a determinate cripto-attività detenute per almeno 365 giorni. Per le operazioni che non beneficiano dell’esclusione, la documentazione dell’Autoridade Tributária e Aduaneira richiama l’aliquota autonoma del 28% prevista dall’art. 72 CIRS, ferma restando l’applicazione delle ulteriori condizioni previste dalla disciplina.
Il periodo di possesso diventa quindi una variabile fiscale sostanziale, ma non consente di descrivere il sistema portoghese come una generica esenzione delle criptovalute dopo un anno. Occorre verificare che l’asset e l’operazione rientrino nel perimetro normativo per il quale l’esclusione è prevista.
Scambio tra cripto-attività
Il trattamento degli swap rappresenta una delle principali differenze rispetto ad altri ordinamenti. Quando il corrispettivo della cessione è costituito da un’altra cripto-attività e ricorrono le condizioni dell’art. 10 CIRS, lo scambio non determina l’immediata tassazione del guadagno. Il valore fiscalmente rilevante dell’asset ceduto viene trasferito alla cripto-attività ricevuta e il risultato resta differito fino a un successivo evento fiscalmente rilevante.
Questo meccanismo rende necessario ricostruire la successione delle operazioni, soprattutto quando il portafoglio viene modificato attraverso più conversioni prima della vendita finale. Il trattamento portoghese non coincide quindi né con una neutralità generalizzata di qualsiasi operazione né con il sistema tedesco, nel quale lo swap costituisce una cessione e fa decorrere un nuovo periodo di possesso.
Perdita della residenza fiscale portoghese
Il Código do IRS attribuisce rilievo anche al momento in cui il contribuente cessa di essere fiscalmente residente in Portogallo. L’art. 10 equipara, nelle fattispecie previste dalla disciplina, la perdita della qualità di residente a una cessione a titolo oneroso, mentre l’art. 43 CIRS interviene nella determinazione del relativo risultato fiscale.
Questo elemento è particolarmente importante nel confronto internazionale perché mostra che l’holding period favorevole non esaurisce l’analisi del regime portoghese. Un investitore che entra o esce dal Portogallo possedendo già un patrimonio in cripto-attività deve considerare anche gli effetti fiscali collegati al cambio di residenza, senza limitarsi all’aliquota applicabile alla vendita.
Tassazione crypto in Germania
In Germania il trattamento fiscale delle cripto-attività detenute nel patrimonio privato è strettamente collegato al periodo di possesso e al momento in cui avviene la cessione. Il riferimento è il § 23 EStG, applicato alle cripto-attività anche dal BMF-Schreiben del 6 marzo 2025. Per questo motivo, nel confronto con altri ordinamenti, non è sufficiente conoscere l’aliquota applicabile: occorre ricostruire quando l’asset è stato acquistato, quando viene ceduto e se nel frattempo sono avvenuti scambi con altre cripto-attività.
La regola del periodo di possesso di un anno
Per le cripto-attività detenute nel patrimonio privato, una cessione effettuata entro un anno dall’acquisto può rientrare nei private Veräußerungsgeschäfte disciplinati dal § 23 EStG. Decorso il periodo annuale, la cessione non rientra invece, in linea generale, in questa categoria di reddito imponibile.
La norma prevede inoltre una Freigrenze di 1.000 euro, applicabile dal periodo d’imposta 2024 ai guadagni complessivi derivanti dai private Veräußerungsgeschäfte. Non si tratta quindi di una franchigia specifica per le criptovalute né di una deduzione: il superamento della soglia incide sul trattamento dell’intero guadagno ricompreso nella fattispecie.
Lo swap crypto-to-crypto come realizzo
Il BMF-Schreiben del 6 marzo 2025 chiarisce che lo scambio di una cripto-attività con un’altra costituisce una cessione fiscalmente rilevante ai fini del § 23 EStG. La permuta può quindi interrompere il periodo di possesso maturato sull’asset ceduto, anche quando il contribuente non ha convertito il controvalore in euro o altra valuta fiat.
Per la cripto-attività ricevuta in cambio decorre un nuovo periodo annuale. Se, ad esempio, Bitcoin viene scambiato con Ether prima che sia trascorso un anno dall’acquisto, il primo asset viene considerato realizzato e per l’Ether ricevuto inizia un nuovo periodo di detenzione. Questo meccanismo distingue nettamente il sistema tedesco da quello portoghese, nel quale il corpus approvato prevede, alle condizioni dell’art. 10 CIRS, un differimento per determinate operazioni crypto-to-crypto.
Quando l’attività esce dalla gestione patrimoniale privata
La disciplina del § 23 EStG riguarda le operazioni riconducibili al patrimonio privato. Se l’attività assume invece natura commerciale o imprenditoriale, il quadro fiscale cambia e non può essere ricondotto automaticamente alle regole previste per i private Veräußerungsgeschäfte.
Ai fini del confronto tra Paesi, il punto rilevante è quindi distinguere la semplice gestione del proprio patrimonio da un’attività organizzata con caratteristiche economiche differenti. Questa sezione non sviluppa la fiscalità d’impresa tedesca, perché risponde a un intento diverso rispetto al confronto tra investitori persone fisiche.
Tassazione delle criptovalute in Svizzera
In Svizzera il trattamento fiscale delle cripto-attività detenute da una persona fisica dipende soprattutto dalla distinzione tra patrimonio privato e attività indipendente. Non esiste quindi un holding period analogo a quello previsto in Germania o Portogallo. Secondo l’Amministrazione federale delle contribuzioni, i guadagni realizzati nell’ambito della gestione del patrimonio privato sono in linea generale trattati come capital gain esenti dall’imposta sul reddito, mentre una diversa qualificazione dell’attività può rendere imponibili i risultati conseguiti.
Capital gain nel patrimonio privato
Per i payment token appartenenti al patrimonio privato, l’Amministrazione federale delle contribuzioni riconduce i guadagni derivanti dalla compravendita all’art. 16, comma 3, della Legge federale sull’imposta federale diretta (DBG). Le plusvalenze private sono pertanto generalmente esenti dall’imposta sul reddito, mentre le corrispondenti perdite patrimoniali non sono deducibili.
Il punto distintivo rispetto ai sistemi fondati sulla durata del possesso è che l’esenzione non deriva dal superamento di un determinato numero di mesi o anni. La verifica riguarda invece la natura della gestione del patrimonio. Per questo motivo, la formula secondo cui “in Svizzera le crypto non sono tassate” risulta incompleta: descrive soltanto una delle possibili qualificazioni del risultato.
Quando l’attività può essere qualificata come professionale
Il trattamento cambia quando l’operatività non è più riconducibile alla semplice amministrazione del patrimonio privato. L’Amministrazione federale delle contribuzioni richiama, tra gli elementi da considerare, natura, dimensione e finanziamento delle operazioni. Quando l’attività integra un’attività lucrativa indipendente, trova rilievo l’art. 18 DBG e i guadagni conseguiti assumono natura reddituale.
La qualificazione non può quindi essere ricavata soltanto dal numero di operazioni o dall’entità del patrimonio crypto. È necessaria una valutazione complessiva delle modalità con cui viene svolta l’attività. Nel confronto internazionale questa distinzione è essenziale, perché un investitore privato e un soggetto che opera professionalmente possono ottenere risultati fiscali molto diversi pur essendo residenti nello stesso ordinamento.
Imposta patrimoniale sulle cripto-attività
L’esenzione dei capital gain privati non significa assenza di imposizione sulle cripto-attività. L’Amministrazione federale delle contribuzioni qualifica i payment token detenuti dalle persone fisiche come patrimonio mobiliare rilevante ai fini dell’imposta patrimoniale cantonale. Le cripto-attività devono quindi essere considerate al valore fiscalmente rilevante alla fine del periodo d’imposta.
La componente patrimoniale impedisce di confrontare correttamente la Svizzera con altri Paesi guardando soltanto alla tassazione della plusvalenza. L’impatto effettivo dipende anche dalla disciplina cantonale applicabile, che non viene approfondita in questa sede perché richiederebbe un confronto territoriale distinto.
Leggi anche: Investitore professionale in Svizzera: tassazione.
Tassazione crypto a Cipro dal 2026
Dal 1° gennaio 2026 Cipro applica una disciplina specifica ai guadagni derivanti dalla disposizione di cripto-attività. L’art. 20E dell’Income Tax Law n. 118(I)/2002, introdotto dalla Legge n. 244(I)/2025, prevede un’imposizione dell’8% sui guadagni rientranti nel relativo perimetro. La peculiarità del sistema cipriota, rispetto agli ordinamenti fondati sull’holding period o sulla distinzione tra patrimonio privato e attività professionale, è quindi l’introduzione di un regime autonomo collegato alla disposizione dell’asset.
Il regime dell’8% sulle disposizioni di crypto-assets
L’art. 20E assoggetta all’aliquota dell’8% i guadagni derivanti dalla disposizione di crypto-assets, secondo le condizioni previste dalla norma. Il regime speciale non è costruito sulla durata del possesso della cripto-attività e non richiede, per la sua applicazione, che il risultato sia necessariamente estraneo a un’attività economica.
La disciplina distingue però il mining. Le cripto-attività acquisite attraverso attività di mining restano fuori dal regime speciale dell’art. 20E e sono assoggettate alle ordinarie regole dell’imposta sul reddito. Anche questo elemento impedisce di utilizzare l’8% come aliquota indistintamente applicabile a qualsiasi reddito collegato alle criptovalute.
Vendita, pagamento e crypto-to-crypto
La nozione di disposal adottata dalla disciplina cipriota è ampia. Le indicazioni ufficiali comprendono tra gli eventi rilevanti la vendita, lo scambio di una cripto-attività con un’altra e l’utilizzo dell’asset come mezzo di pagamento. Anche la donazione rientra tra le fattispecie considerate dalla disciplina.
Di conseguenza, il realizzo non coincide necessariamente con la conversione delle crypto in valuta fiat. Per un investitore che effettua frequenti conversioni all’interno del portafoglio, il sistema cipriota deve quindi essere letto in modo diverso rispetto agli ordinamenti che prevedono forme di differimento o neutralità per determinate permute tra cripto-attività.
Crypto possedute prima del trasferimento a Cipro
Le FAQ pubblicate dal Cyprus Tax Department affrontano anche il caso di chi acquisisce la residenza fiscale cipriota possedendo già cripto-attività acquistate mentre era residente in un altro Stato. La documentazione ufficiale considera, nelle condizioni previste, anche l’eventuale imposta estera sostenuta in applicazione di una disciplina di exit taxation, ai fini del relativo coordinamento fiscale.
Questo aspetto è rilevante nel confronto internazionale perché il trasferimento a Cipro non cancella la storia fiscale dell’investimento. Occorre distinguere il momento di acquisizione dell’asset, l’eventuale imposizione intervenuta nello Stato di provenienza e il successivo realizzo dopo il cambio di residenza. L’analisi resta però distinta dalla disciplina generale cipriota della residenza e dell’eventuale status non-dom, che non viene sviluppata in questa sede.
Per approfondire: “Residenza a cipro per investimento: come ottenerla?” e “Regimi fiscali per impatriati: i paesi più attraenti“.
Tassazione crypto a Malta
A Malta non esiste un’unica aliquota applicabile indistintamente alle cripto-attività. Il trattamento fiscale richiede prima di qualificare l’asset e stabilire se il risultato derivi da una transazione di natura reddituale oppure patrimoniale. Le Guidelines on the Income Tax Treatment of Transactions or Arrangements involving DLT Assets della Malta Tax and Customs Administration, pubblicate il 1° novembre 2018 e tuttora incluse tra le linee guida ufficiali dell’amministrazione, distinguono infatti tra coins, financial token e utility token. Per una persona fisica che si trasferisce a Malta si aggiunge poi il tema della residence, del domicile e dell’eventuale remittance basis.
Coins, financial token e utility token
Le linee guida MTCA non trattano tutte le DLT assets allo stesso modo. I coins sono definiti in base alla loro funzione assimilabile a quella di un mezzo di pagamento e, ai fini dell’imposta sul reddito, ricevono un trattamento analogo alle valute fiat. I financial token attribuiscono invece diritti che possono richiamare strumenti finanziari, mentre gli utility token attribuiscono accesso a beni o servizi nell’ambito della piattaforma o dell’ecosistema di riferimento.
Questa classificazione incide sul trattamento fiscale della successiva cessione. Per i coins, la guida MTCA esclude i capital gain dal campo della capital gains taxation; per gli altri token occorre invece verificare anche se l’asset possa rientrare nella nozione di security rilevante ai sensi dell’art. 5 dell’Income Tax Act.
Trading transaction o capital transaction
La classificazione dell’asset non esaurisce l’analisi. Le linee guida richiedono anche di stabilire se l’operazione abbia natura di trading oppure di investimento patrimoniale. Quando il risultato deriva da un’attività di exchange, trading o da asset detenuti come trading stock, il profitto assume natura reddituale e viene trattato secondo le ordinarie regole dell’income tax.
Per distinguere una trading transaction da una capital transaction possono assumere rilievo i cosiddetti badges of trade. Per i financial token e gli utility token qualificati come capital asset, l’eventuale applicazione della capital gains taxation dipende invece dalla natura dell’asset: i financial token che costituiscono securities possono rientrare nell’art. 5 dell’Income Tax Act, mentre gli asset che non soddisfano tale qualificazione possono restarne fuori. Il risultato fiscale dipende quindi dalla combinazione tra tipo di token e natura dell’operazione.
Residence, domicile e remittance basis
Per una persona fisica residente a Malta assume rilievo anche il rapporto tra residence e domicile. Secondo le linee guida della Malta Tax and Customs Administration, chi è ordinarily resident and domiciled a Malta è assoggettato a imposizione su base mondiale. Un soggetto residente ma non domiciled, oppure non ordinarily resident, può invece ricadere nella remittance basis: il reddito estero è imponibile quando viene rimesso a Malta, mentre i capital gain di fonte estera non sono imponibili anche se rimessi.
Questa regola non consente però di concludere automaticamente che il capital gain derivante dalla vendita di una cripto-attività sia di fonte estera. Prima di applicare la remittance basis occorre determinare la natura del risultato e la relativa fonte territoriale. Non bisogna dimenticare che Malta per incentivare il trasferimento di residenza di soggetti esteri prevede un importante programma di agevolazione fiscale (“Regime fiscale di tassazione a Malta per le persone fisiche“). Inoltre, Malta incentiva molto anche la costituzione di società (“Società a Malta: la struttura a due livelli“).
Quale Paese tassa meno le criptovalute?
Non esiste un Paese che possa essere considerato fiscalmente più favorevole in assoluto per ogni investitore in cripto-attività. Il risultato dipende dal profilo del contribuente e dalle caratteristiche concrete delle operazioni, perché i sistemi esaminati utilizzano criteri diversi per determinare l’imponibilità. In Portogallo e Germania assume rilievo la durata del possesso, ma gli swap crypto-to-crypto non producono gli stessi effetti; in Svizzera è centrale la distinzione tra patrimonio privato e attività indipendente; a Malta occorre qualificare asset e operazione; a Cipro dal 1° gennaio 2026 opera un regime specifico sulle disposizioni di crypto-assets; in Italia non è prevista un’esenzione generalizzata collegata all’holding period.
Per confrontare correttamente due ordinamenti occorre quindi partire almeno da durata dell’investimento, numero e tipologia degli scambi, eventuale carattere professionale dell’attività, consistenza del patrimonio e residenza fiscale al momento del realizzo. Un regime che può risultare rilevante per un investitore buy-and-hold può produrre conseguenze differenti per chi effettua numerose conversioni o svolge un’attività organizzata. Allo stesso modo, un’aliquota nominalmente contenuta non è sufficiente per valutare l’impatto complessivo quando esistono imposte patrimoniali, regole sull’uscita dalla residenza o condizioni specifiche sulla qualificazione dell’asset. Il confronto deve quindi essere effettuato sulla fattispecie concreta, non sulla sola percentuale d’imposta.
Consulenza fiscale online
Detieni cripto-attività e stai valutando un trasferimento all’estero?
Il trattamento fiscale può cambiare in funzione della residenza, del momento del realizzo, delle operazioni effettuate e della disciplina del Paese di destinazione. Un’analisi preventiva consente di verificare questi elementi prima di effettuare il trasferimento o disporre delle cripto-attività.
Richiedi una consulenza →Domande frequenti
È sufficiente utilizzare un exchange estero per applicare la tassazione crypto di un altro Paese?
No. La localizzazione dell’exchange non determina, da sola, quale disciplina fiscale si applica alla persona fisica. Nel confronto internazionale occorre prima individuare correttamente la residenza fiscale del contribuente e verificare quale Stato possa esercitare la propria potestà impositiva.
In Portogallo le criptovalute detenute per più di un anno sono sempre esenti?
No. L’art. 10 del Código do IRS prevede l’esclusione dei guadagni e delle perdite relativi a determinate cripto-attività detenute per almeno 365 giorni, ma l’applicazione dipende dalle condizioni stabilite dalla disciplina portoghese. Non si tratta quindi di un’esenzione generalizzata per qualsiasi crypto.
In Svizzera le plusvalenze sulle criptovalute sono sempre esenti?
No. Le plusvalenze realizzate nell’ambito del patrimonio privato sono generalmente esenti dall’imposta sul reddito, ma il trattamento cambia se l’attività viene qualificata come lucrativa indipendente. Le cripto-attività rilevano inoltre ai fini dell’imposta patrimoniale cantonale.
A Malta le plusvalenze sulle crypto sono tassate al 35%?
Non necessariamente. Malta non prevede un’aliquota unica sulle cripto-attività. Occorre distinguere tra coins, financial token e utility token e verificare se il risultato deriva da una trading transaction oppure da una capital transaction. Il 35% rappresenta l’aliquota marginale massima dell’imposta personale, non una crypto tax specifica.
L’aliquota dell’8% prevista a Cipro dal 2026 si applica anche al mining?
No. L’art. 20E dell’Income Tax Law cipriota prevede dall’1 gennaio 2026 il regime dell’8% per i guadagni derivanti dalle disposizioni di crypto-assets rientranti nel suo perimetro, mentre le cripto-attività acquisite tramite mining restano soggette alle ordinarie regole dell’imposta sul reddito.
Fonti e riferimenti
- Legge 30 dicembre 2024, n. 207, art. 1, commi 24-25 disciplina fiscale delle cripto-attività applicabile dal 2026.
- D.P.R. 22 dicembre 1986, n. 917, art. 67 redditi diversi derivanti dalle cripto-attività.
- Autoridade Tributária e Aduaneira – Código do IRS, art. 10 plusvalenze, periodo di detenzione, scambi tra cripto-attività e perdita della residenza fiscale in Portogallo.
- Autoridade Tributária e Aduaneira – Criptoativos: conceito fiscal e tributação regime fiscale delle cripto-attività in Portogallo.
- Bundesministerium der Finanzen, Schreiben 6 marzo 2025 trattamento fiscale dei cripto-asset in Germania.
- Einkommensteuergesetz, § 23 private Veräußerungsgeschäfte e periodo di detenzione.
- Eidgenössische Steuerverwaltung – Kryptowährungen: Besteuerung trattamento fiscale delle criptovalute in Svizzera.
- Cyprus Income Tax Law n. 118(I)/2002, art. 20E regime fiscale delle cripto-attività applicabile dal 1° gennaio 2026.
- Cyprus Tax Department – FAQ sulla tassazione delle cripto-attività dal 2026 disposizioni, mining e trasferimenti di residenza.
- Malta Tax and Customs Administration – Guidelines on the Income Tax Treatment of Transactions or Arrangements involving DLT Assets classificazione e trattamento fiscale di coins, financial token e utility token.
- Malta Tax and Customs Administration Tax Residence residence e domicile delle persone fisiche.
- Malta Tax and Customs Administration The Remittance Basis of Taxation for Individuals – remittance basis, redditi e capital gain di fonte estera.
