
Regime neo-residenti 2026: requisiti, flat tax da 300.000 euro, redditi esteri, familiari, RW, IVIE, IVAFE e rapporti con gli impatriati.
Il regime dei neo-residenti consente alle persone fisiche che trasferiscono la residenza fiscale in Italia, dopo un adeguato periodo di non residenza, di applicare un’imposta sostitutiva sui redditi prodotti all’estero. Requisiti, territorialità del reddito ed eccezioni devono essere verificati separatamente.
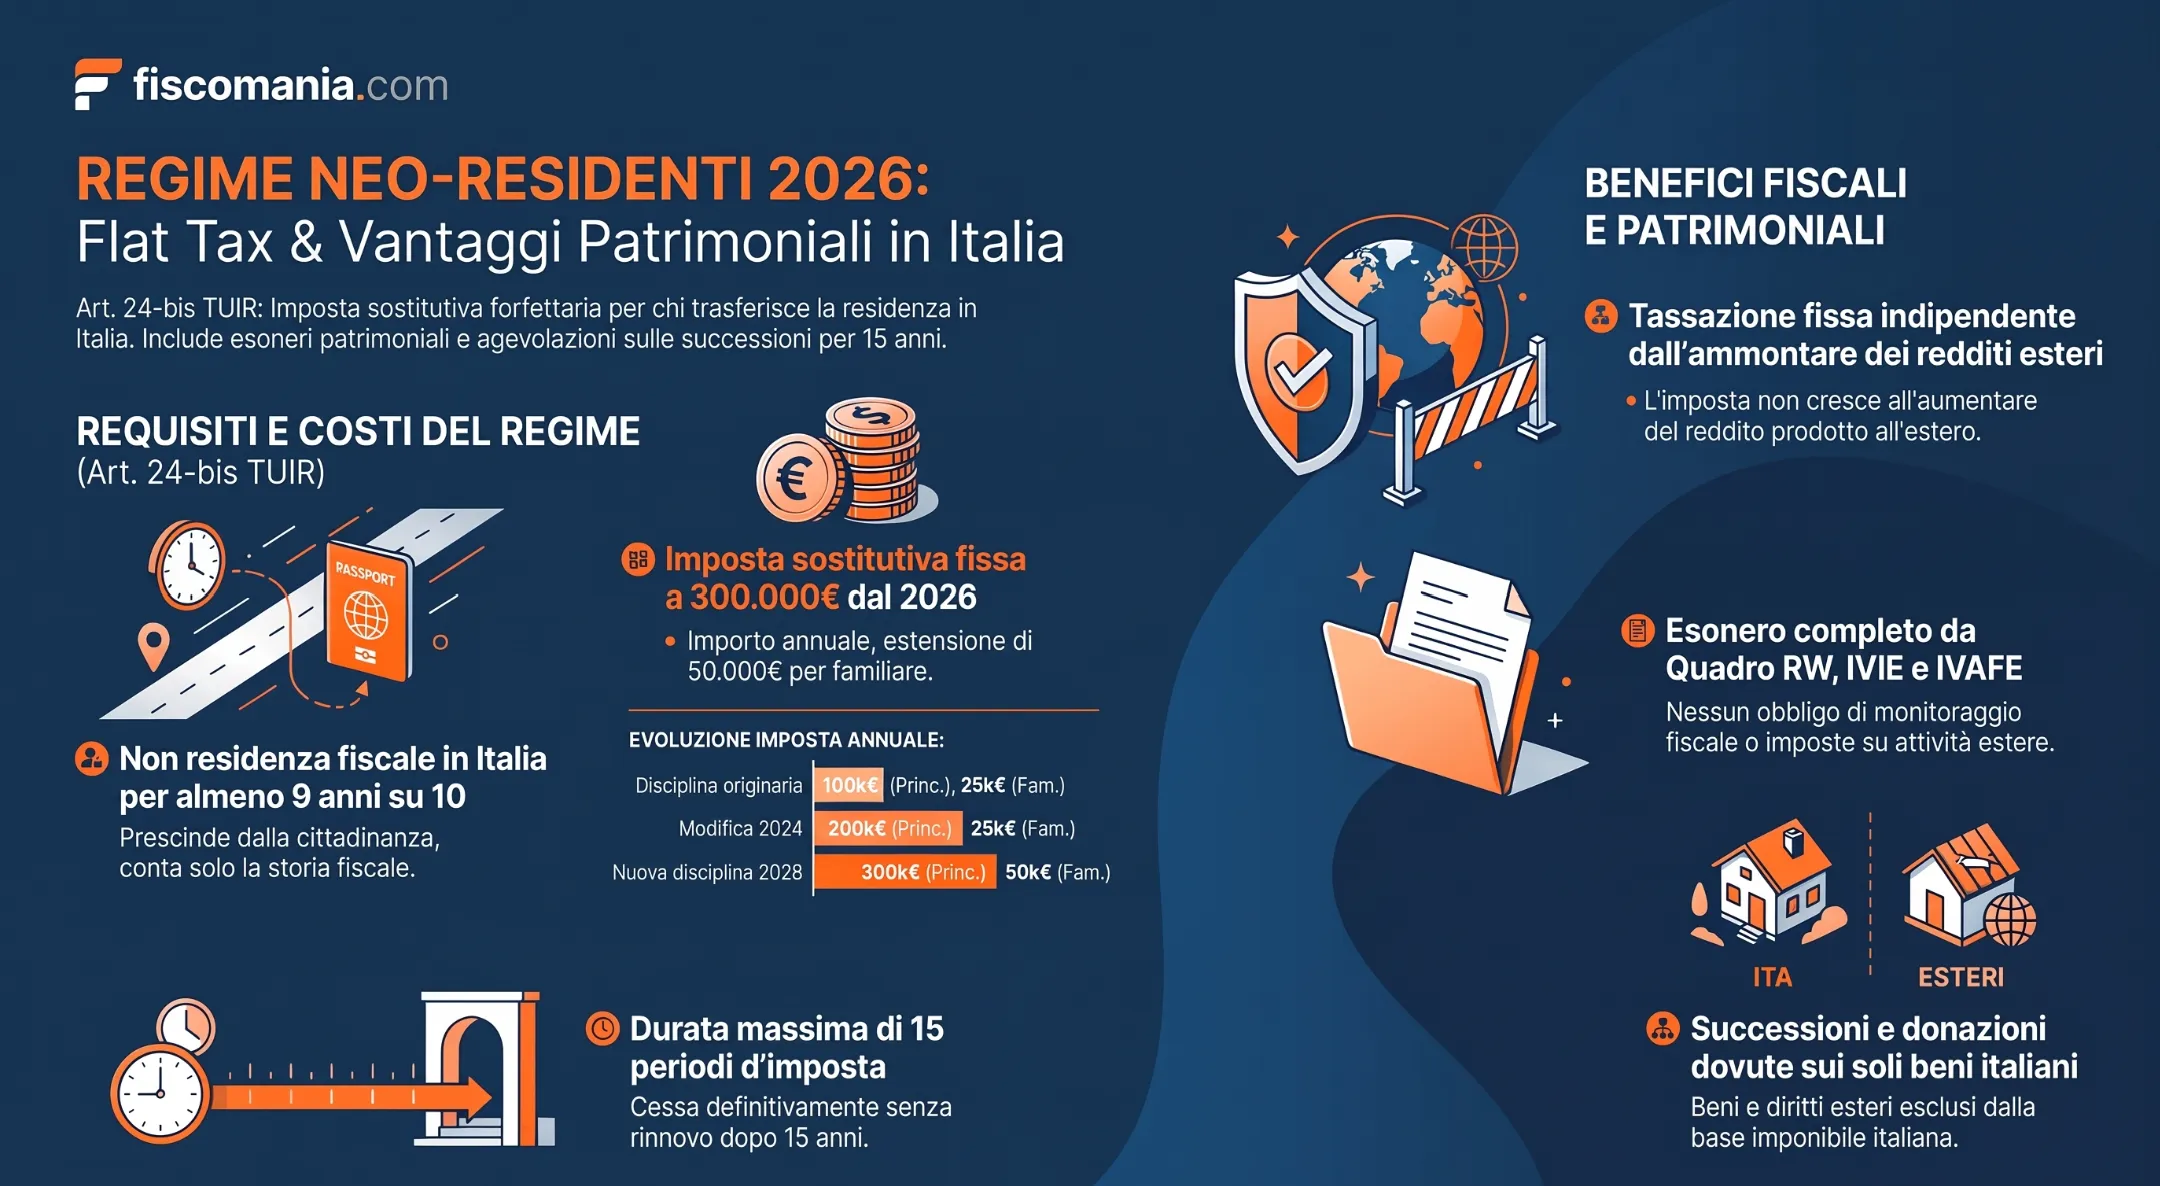
Il regime previsto dall’art. 24-bis TUIR permette alle persone fisiche che trasferiscono la residenza fiscale in Italia e che non sono state fiscalmente residenti nel Paese per almeno nove dei dieci periodi d’imposta precedenti di assoggettare i redditi prodotti all’estero a un’imposta sostitutiva annuale. Per i trasferimenti interessati dalla disciplina vigente dal 2026, l’importo è pari a 300.000 euro, con possibilità di estendere l’opzione ai familiari alle condizioni previste dalla norma. Il regime può durare fino a quindici periodi d’imposta. Restano però decisivi la corretta individuazione della fonte del reddito, le eccezioni previste per alcune plusvalenze e l’eventuale esclusione di singoli Stati dall’opzione.
Come funziona il regime dei neo-residenti
Chi trasferisce la residenza fiscale in Italia diventa, in via ordinaria, soggetto a imposizione sui redditi posseduti anche se prodotti all’estero. L’art. 24-bis TUIR introduce una deroga a questo principio: al ricorrere dei requisiti previsti, determinati redditi prodotti all’estero possono essere assoggettati a un’imposta sostitutiva forfettaria, mentre i redditi prodotti in Italia continuano a seguire le regole ordinarie dell’IRPEF.
Redditi esteri soggetti all’imposta sostitutiva
Il regime non si applica genericamente a tutto ciò che il contribuente possiede fuori dall’Italia. La norma riguarda i redditi prodotti all’estero, che devono essere individuati secondo i criteri richiamati dall’art. 24-bis e dall’art. 165, comma 2, TUIR. In sostanza, la fonte estera del reddito si determina applicando in modo speculare i criteri territoriali utilizzati dall’art. 23 TUIR per individuare i redditi prodotti in Italia.
Questo significa che la localizzazione del patrimonio, del conto bancario o del soggetto che effettua il pagamento non è sempre sufficiente, da sola, a stabilire il trattamento fiscale. Occorre verificare la natura del reddito e il relativo criterio di collegamento territoriale. La stessa Agenzia delle Entrate, ad esempio, ha ricondotto tra i redditi esteri potenzialmente interessati dal regime gli interessi corrisposti da soggetti esteri su conti correnti esteri e determinate plusvalenze relative a partecipazioni in società estere.
Il punto è particolarmente rilevante per chi trasferisce in Italia una situazione patrimoniale articolata, composta da investimenti finanziari, partecipazioni societarie, immobili, attività professionali o imprenditoriali svolte in più Stati. L’accesso al regime non elimina quindi la necessità di mappare preventivamente le singole fonti di reddito e stabilire quali possano effettivamente rientrare nell’imposta sostitutiva.
Redditi prodotti in Italia tassati secondo le regole ordinarie
I redditi prodotti in Italia restano fuori dall’imposta sostitutiva prevista per i neo-residenti e concorrono, in linea generale, alla formazione del reddito imponibile secondo le regole ordinarie. La Circolare n. 17/E/2017 chiarisce espressamente che tali redditi continuano a essere tassati in Italia secondo la disciplina applicabile ai soggetti residenti.
La distinzione è essenziale soprattutto quando il contribuente, dopo il trasferimento, continua a svolgere attività economiche. Un cliente, una società o un committente estero non rendono automaticamente estero il reddito percepito. Per i redditi di lavoro autonomo, dipendente, d’impresa o per altre categorie reddituali occorre applicare il relativo criterio territoriale. L’art. 23 TUIR, ad esempio, collega il lavoro dipendente al luogo di svolgimento della prestazione e il lavoro autonomo al luogo in cui viene esercitata l’attività.
Il regime deve quindi essere letto come un sistema di imposizione sostitutiva riferito a un perimetro determinato di redditi esteri, non come una sostituzione generale della tassazione italiana del contribuente.
Requisiti per accedere al regime dei neo-residenti
L’accesso al regime dell’art. 24-bis TUIR richiede due condizioni fondamentali: il trasferimento della residenza fiscale in Italia e l’assenza della residenza fiscale italiana per almeno nove dei dieci periodi d’imposta precedenti l’inizio di validità dell’opzione. La norma collega quindi il beneficio non alla cittadinanza o alla nazionalità del contribuente, ma alla sua storia fiscale e all’effettivo trasferimento della residenza in Italia.
Trasferimento della residenza fiscale in Italia
Il primo requisito consiste nel diventare fiscalmente residenti in Italia ai sensi dell’art. 2, comma 2, TUIR. Dal periodo d’imposta 2024, la residenza fiscale delle persone fisiche è individuata considerando, per la maggior parte del periodo d’imposta e anche per frazioni di giorno, la residenza civilistica, il domicilio, la presenza fisica nel territorio dello Stato e, come presunzione relativa, l’iscrizione nelle anagrafi della popolazione residente.
Per chi valuta il regime neo-residenti, questo passaggio non è meramente formale. Occorre stabilire con precisione da quale periodo d’imposta il soggetto diventa residente fiscale in Italia, anche perché da tale momento iniziano a prodursi gli effetti dell’opzione e diventa necessario coordinare la normativa interna con eventuali Convenzioni contro le doppie imposizioni quando un altro Stato continui a considerare il contribuente residente secondo la propria legislazione.
Il requisito dei nove periodi d’imposta su dieci
L’art. 24-bis richiede che il contribuente non sia stato fiscalmente residente in Italia per almeno nove dei dieci periodi d’imposta precedenti quello in cui prende avvio il regime.
La regola non richiede quindi che il soggetto non abbia mai vissuto o avuto residenza fiscale in Italia. È possibile accedere al regime anche dopo una precedente esperienza di residenza italiana, purché, guardando ai dieci periodi d’imposta che precedono l’inizio dell’opzione, almeno nove risultino di non residenza fiscale.
Questo punto deve essere verificato anno per anno. Un solo periodo d’imposta di residenza italiana all’interno del decennio di osservazione non esclude necessariamente l’accesso; la presenza di due periodi d’imposta di residenza italiana, invece, impedirebbe di soddisfare il requisito del nove su dieci.
La precedente residenza fiscale deve poter essere ricostruita
Nei casi lineari, il requisito temporale può risultare relativamente semplice da verificare. La valutazione diventa più delicata quando, negli anni precedenti al trasferimento, il contribuente ha mantenuto collegamenti con l’Italia, ha cambiato più Stati di residenza oppure presenta annualità nelle quali la qualificazione fiscale non è immediatamente evidente.
La verifica non dovrebbe quindi limitarsi all’iscrizione anagrafica o all’AIRE. Per ciascun periodo d’imposta rilevante occorre ricostruire la posizione alla luce della normativa italiana applicabile in quell’anno e, quando necessario, delle Convenzioni contro le doppie imposizioni.
Per le situazioni non lineari è utile approfondire come deve essere ricostruita e documentata la precedente residenza fiscale ai fini del regime dei neo-residenti, soprattutto quando il contribuente proviene da Stati senza Convenzione o presenta annualità controverse.
Quanto si paga: importi dell’imposta sostitutiva
L’imposta sostitutiva prevista per i neo-residenti è determinata in misura fissa per ciascun periodo d’imposta, indipendentemente dall’ammontare dei redditi esteri che rientrano nel regime. Proprio per questo, nella valutazione preventiva non conta soltanto conoscere l’importo nominale della flat tax: occorre confrontarlo con natura, consistenza e localizzazione dei redditi esteri effettivamente interessati.
La misura dell’imposta è stata modificata due volte negli ultimi anni. Nel 2024 l’importo ordinario è passato da 100.000 a 200.000 euro; la Legge di Bilancio 2026 lo ha poi elevato a 300.000 euro e ha aumentato da 25.000 a 50.000 euro l’importo dovuto per ciascun familiare cui viene estesa l’opzione.
| Periodo di riferimento | Contribuente principale | Familiare |
|---|---|---|
| Disciplina originaria | 100.000 euro annui | 25.000 euro annui |
| Dopo la modifica del 2024 | 200.000 euro annui | 25.000 euro annui |
| Nuova disciplina dal 2026 | 300.000 euro annui | 50.000 euro annui |
La modifica del 2024 ha interessato i soggetti che hanno trasferito in Italia la residenza, ai fini dell’art. 43 c.c., successivamente all’entrata in vigore della relativa disposizione. La modifica del 2026 utilizza nuovamente un criterio temporale legato al trasferimento della residenza ai fini dell’art. 43 c.c. a decorrere dall’entrata in vigore della Legge di Bilancio 2026.
Per questo motivo, in presenza di trasferimenti collocati a cavallo delle modifiche legislative, non è corretto individuare l’importo applicabile guardando semplicemente all’anno in cui viene presentata la dichiarazione. Occorre verificare quando si è realizzato il trasferimento rilevante ai fini della disposizione transitoria.
L’imposta non cresce con il reddito estero
L’art. 24-bis prevede un’imposta calcolata forfettariamente, a prescindere dall’importo dei redditi esteri percepiti. Dopo aver individuato i redditi che effettivamente rientrano nel regime, quindi, l’imposta sostitutiva resta pari all’importo previsto per il contribuente nel relativo periodo d’imposta. La formulazione normativa confermava espressamente questo principio già nella disciplina da 200.000 euro.
Ne deriva che la convenienza economica del regime non può essere valutata soltanto osservando il patrimonio posseduto all’estero. Occorre stimare i redditi esteri effettivamente coperti dall’imposta sostitutiva, tenendo separati quelli prodotti in Italia, quelli eventualmente esclusi tramite cherry picking e le fattispecie soggette a discipline specifiche.
Questo passaggio sarà particolarmente importante nella checklist preventiva: due contribuenti con patrimoni di valore analogo possono avere una convenienza fiscale molto diversa se differiscono per composizione e fonte dei redditi.
Attenzione alla decorrenza della misura da 300.000 euro
La Legge di Bilancio 2026 non ha semplicemente stabilito che “dal 2026 tutti i neo-residenti pagano 300.000 euro”. Il comma 26 collega i nuovi importi ai soggetti che trasferiscono nel territorio dello Stato la residenza ai fini dell’art. 43 c.c. a decorrere dalla data di entrata in vigore della legge.
La distinzione è importante perché evita di attribuire automaticamente il nuovo importo a contribuenti che avevano già validamente trasferito la propria residenza sotto la disciplina precedente. Nell’articolo utilizzeremo quindi sempre le diverse misure insieme alla relativa decorrenza soggettiva, evitando di trattare 300.000 euro come un importo indistintamente applicabile a tutte le opzioni in corso nel 2026.
Quali redditi rientrano nella flat tax dei neo-residenti
L’imposta sostitutiva dell’art. 24-bis TUIR riguarda i redditi prodotti all’estero. Non è quindi sufficiente che il contribuente possieda attività patrimoniali fuori dall’Italia o che il pagamento provenga da un soggetto estero. Per stabilire se un reddito rientra nel regime occorre individuarne la fonte secondo i criteri territoriali previsti dal TUIR. L’art. 165, comma 2, richiama infatti, per individuare i redditi prodotti all’estero, criteri speculari rispetto a quelli utilizzati dall’art. 23 per determinare i redditi prodotti nel territorio dello Stato.
Questa verifica è centrale perché il contribuente neo-residente può contemporaneamente percepire redditi coperti dall’imposta sostitutiva e redditi che restano assoggettati alla tassazione ordinaria italiana.
Come si individua un reddito prodotto all’estero
La territorialità deve essere verificata categoria per categoria. L’art. 23 TUIR utilizza criteri diversi a seconda della natura del reddito: per il lavoro dipendente rileva, in linea generale, il luogo nel quale viene svolta la prestazione; per il lavoro autonomo, il luogo di esercizio dell’attività; per i redditi fondiari, la localizzazione dell’immobile; per determinati redditi di capitale assume invece rilievo il soggetto che li corrisponde.
Ne consegue che non esiste un unico criterio valido per tutto il patrimonio internazionale del contribuente. Prima di applicare la flat tax è necessario procedere a una mappatura delle singole fonti reddituali, qualificando ciascun flusso secondo la relativa categoria fiscale e verificandone il collegamento territoriale.
La distinzione può diventare particolarmente complessa quando il reddito formalmente proviene dall’estero ma è collegato a un’attività esercitata in Italia, come può accadere nel caso dei diritti d’immagine degli sportivi nel regime neo-residenti
| Tipologia di reddito | Elemento da verificare | Perché è rilevante |
|---|---|---|
| Redditi immobiliari | Localizzazione dell’immobile | La fonte del reddito è collegata al luogo in cui si trova il bene |
| Lavoro dipendente | Luogo di svolgimento della prestazione | Il datore di lavoro estero non rende automaticamente estero il reddito |
| Lavoro autonomo | Luogo di esercizio dell’attività | La sede del cliente o il conto di accredito non sono determinanti da soli |
| Redditi di capitale | Soggetto erogante e regola territoriale applicabile | Occorre verificare il criterio specifico previsto per la categoria |
| Plusvalenze | Natura del bene o della partecipazione e criterio territoriale | Possono inoltre operare eccezioni specifiche previste dall’art. 24-bis |
La tabella deve quindi essere utilizzata come schema di verifica, non come regola automatica di tassazione. Per alcune categorie reddituali possono infatti intervenire norme speciali, Convenzioni contro le doppie imposizioni o eccezioni proprie del regime.
Redditi esteri normalmente ricompresi nel regime
Quando, applicando i criteri territoriali, il reddito risulta prodotto all’estero, esso può rientrare nel perimetro dell’imposta sostitutiva, salvo specifiche esclusioni. La Circolare n. 17/E/2017 dell’Agenzia delle Entrate riconduce, tra gli esempi di redditi esteri interessati dal regime, interessi derivanti da conti correnti detenuti all’estero e plusvalenze relative a partecipazioni in società non residenti, fermo restando il trattamento particolare previsto dall’art. 24-bis per determinate partecipazioni qualificate.
Possono inoltre assumere rilievo redditi derivanti da immobili situati all’estero: il TUIR considera espressamente tra i redditi diversi quelli di natura fondiaria derivanti da immobili esteri.
Non costruirei però una lista chiusa dei “redditi agevolati”. Il regime richiede una verifica della fonte in relazione alla specifica categoria reddituale e alla situazione concreta del contribuente.
Redditi prodotti in Italia esclusi dalla flat tax
Se il reddito risulta prodotto in Italia, l’art. 24-bis non ne modifica la tassazione ordinaria. Questo può assumere particolare importanza dopo il trasferimento, quando il neo-residente continua a svolgere attività lavorative, professionali o imprenditoriali.
Un professionista residente in Italia che presta materialmente la propria attività dal territorio italiano non può qualificare automaticamente il relativo compenso come reddito estero soltanto perché il cliente è straniero o paga da un conto estero. Analogamente, per il lavoro dipendente l’art. 23 collega il reddito al luogo di svolgimento della prestazione.
È quindi necessario separare due domande:
- chi paga il reddito?
- dove si considera prodotto fiscalmente quel reddito?
Le due risposte possono non coincidere.
Patrimonio estero e reddito estero non sono la stessa cosa
Un ulteriore errore da evitare consiste nel confondere il possesso di un’attività estera con la produzione di un reddito estero. L’art. 24-bis interviene sulla tassazione del reddito, mentre gli effetti relativi al patrimonio estero, al monitoraggio fiscale, all’IVIE e all’IVAFE seguono regole specifiche che saranno esaminate separatamente.
Questo distinctione è particolarmente importante per chi possiede strutture patrimoniali complesse. Una partecipazione, una società, un conto, una polizza o una cripto-attività detenuti all’estero possono generare redditi di natura diversa, ai quali possono corrispondere criteri territoriali differenti.
Per questo motivo la futura checklist dell’articolo dovrà partire non soltanto dall’elenco degli asset posseduti, ma dalla domanda:
Quali redditi produce ciascuna attività e dove si considerano fiscalmente prodotti?
Partecipazioni qualificate e plusvalenze nei primi cinque anni
Le plusvalenze derivanti dalla cessione di partecipazioni qualificate rappresentano una delle principali eccezioni al funzionamento ordinario del regime dei neo-residenti. Nei primi cinque periodi d’imposta rilevanti, tali plusvalenze non beneficiano dell’imposta sostitutiva dell’art. 24-bis e restano soggette alla tassazione ordinaria italiana. La Circolare n. 17/E/2017 qualifica espressamente queste plusvalenze come componente distinta rispetto ai redditi esteri normalmente coperti dal regime.
Come funziona il quinquennio
Il quinquennio richiede particolare attenzione perché non sempre coincide semplicemente con i primi cinque anni di pagamento dell’imposta sostitutiva.
L’Agenzia delle Entrate ha chiarito che, se il contribuente trasferisce la residenza fiscale in Italia in un periodo d’imposta ma esercita validamente l’opzione dall’anno successivo, ai fini del quinquennio viene computato anche il primo anno di residenza fiscale italiana.
Questo rende importante coordinare tre date:
- trasferimento della residenza fiscale in Italia;
- decorrenza dell’opzione;
- eventuale cessione della partecipazione.
Una cessione programmata a breve distanza dal trasferimento può quindi incidere in modo significativo sulla valutazione preventiva del regime.
Cosa accade se la partecipazione viene ceduta nel quinquennio
Quando una partecipazione qualificata di fonte estera viene ceduta nel periodo in cui opera l’esclusione, la relativa plusvalenza non è assorbita dalla flat tax annuale ma viene assoggettata alle regole ordinarie applicabili al contribuente residente in Italia.
La regola ha una funzione evidente: evitare che un soggetto trasferisca la residenza in Italia immediatamente prima della cessione di una partecipazione rilevante e assoggetti il capital gain alla sola imposta sostitutiva annuale.
Per questo motivo, chi possiede partecipazioni significative e prevede una futura vendita dovrebbe includere nella valutazione preventiva almeno:
- natura della partecipazione;
- qualificazione fiscale;
- Stato di residenza della società partecipata;
- data prevista della cessione;
- momento di trasferimento della residenza in Italia;
- eventuale periodo residuo del quinquennio.
Dopo il quinquennio
Terminato il periodo previsto dalla norma, le plusvalenze estere derivanti da partecipazioni qualificate possono rientrare nel perimetro dell’imposta sostitutiva, purché siano soddisfatte le altre condizioni del regime e lo Stato interessato non sia stato escluso attraverso il cherry picking. La stessa Circolare 17/E precisa che, decorso l’holding period, le plusvalenze estere qualificate entrano nel regime sostitutivo.
Questo rende il timing di una futura exit societaria uno degli elementi che possono modificare in modo sostanziale l’effetto economico del trasferimento in Italia.
Partecipazioni qualificate e monitoraggio fiscale
La presenza di partecipazioni qualificate produce anche una specifica criticità in materia di monitoraggio fiscale. L’Agenzia delle Entrate ritiene che, durante il quinquennio in cui le relative plusvalenze possono essere assoggettate a tassazione ordinaria, permanga l’obbligo di indicare nel quadro RW il valore della partecipazione estera.
Cherry picking: esclusione di singoli Stati dal regime
L’art. 24-bis TUIR consente al contribuente di scegliere che l’imposta sostitutiva non si applichi ai redditi prodotti in uno o più Stati o territori esteri. Questa facoltà, comunemente definita cherry picking, permette di delimitare territorialmente il perimetro della flat tax: i redditi prodotti nelle giurisdizioni escluse tornano a essere assoggettati alle regole ordinarie previste per una persona fisica fiscalmente residente in Italia.
Il cherry picking non consente però di selezionare liberamente singoli redditi prodotti nello stesso Paese. L’esclusione opera infatti per giurisdizione e deve riguardare tutti i redditi prodotti nello Stato o territorio interessato. Non sarebbe quindi possibile, ad esempio, mantenere nella flat tax i dividendi provenienti da uno Stato e assoggettare alla tassazione ordinaria soltanto altri redditi prodotti nella medesima giurisdizione.
Quando può essere utile escludere uno Stato
La scelta può assumere rilievo quando la tassazione ordinaria italiana dei redditi prodotti in una determinata giurisdizione, considerata insieme alle imposte già assolte all’estero e alla Convenzione contro le doppie imposizioni applicabile, produce un risultato diverso rispetto all’inclusione di quei redditi nell’imposta sostitutiva.
Per i redditi relativi agli Stati esclusi tornano infatti applicabili le regole ordinarie e, quando ne ricorrono le condizioni, può essere riconosciuto il credito per le imposte pagate all’estero. La Circolare n. 17/E/2017 precisa inoltre che tale credito non può essere utilizzato per compensare l’imposta sostitutiva dovuta sui redditi degli altri Stati rimasti all’interno del regime.
La decisione non dovrebbe quindi essere presa osservando soltanto l’aliquota nominale applicata nello Stato estero. Occorre valutare almeno la natura dei redditi, la tassazione subita all’estero, le regole italiane applicabili, l’eventuale credito d’imposta e il trattamento previsto dalla Convenzione contro le doppie imposizioni.
La scelta può essere ampliata, ma non revocata
Un elemento particolarmente importante riguarda la stabilità della scelta. Il contribuente può escludere ulteriori Stati anche dopo il primo esercizio dell’opzione, ma non può successivamente riportare all’interno della flat tax uno Stato già escluso.
In altri termini, il perimetro geografico dell’imposta sostitutiva può restringersi nel corso degli anni, ma non può essere ampliato reinserendo una giurisdizione precedentemente assoggettata alla tassazione ordinaria. La modifica non fa inoltre ripartire il periodo massimo di durata del regime.
Questo rende il cherry picking una decisione da valutare in prospettiva e non soltanto sulla base della situazione fiscale di un singolo anno.
Un esempio
Un contribuente neo-residente percepisce redditi prodotti nello Stato A e nello Stato B. Può scegliere di mantenere i redditi dello Stato A nel perimetro dell’imposta sostitutiva e di escludere lo Stato B. In questo caso tutti i redditi prodotti nello Stato B seguiranno la tassazione ordinaria italiana, con eventuale riconoscimento del credito per le imposte estere se spettante.
Se negli anni successivi il contribuente esclude anche lo Stato A, potrà ampliare l’elenco delle giurisdizioni escluse. Non potrà invece decidere successivamente di far rientrare lo Stato B nel regime sostitutivo.
La scelta dello Stato da escludere deve quindi essere coordinata con la mappatura preventiva dei redditi esteri e con gli effetti che l’esclusione può produrre anche su altri profili del regime, compresi quelli successori che saranno analizzati separatamente.
Estensione del regime ai familiari
Il contribuente che esercita l’opzione per il regime dei neo-residenti può estenderne gli effetti anche a uno o più familiari indicati dall’art. 433 c.c. L’estensione non è automatica: ciascun familiare deve trasferire la propria residenza fiscale in Italia e soddisfare autonomamente le condizioni previste dall’art. 24-bis TUIR, compreso il requisito della non residenza fiscale italiana per almeno nove dei dieci periodi d’imposta precedenti.
Quali familiari possono rientrare nel regime
Il rinvio all’art. 433 c.c. comprende un perimetro più ampio rispetto al solo nucleo familiare ristretto. Possono essere interessati, tra gli altri, il coniuge, la persona unita civilmente, i figli e, in loro mancanza, i discendenti prossimi, i genitori e gli ascendenti prossimi, gli adottanti, generi e nuore, suoceri, fratelli e sorelle.
| Profilo | Verifica richiesta | Effetto |
|---|---|---|
| Rapporto familiare | Rientrare tra i soggetti richiamati dall’art. 433 c.c. | Possibile estensione dell’opzione |
| Residenza fiscale | Trasferimento della residenza fiscale in Italia | Condizione necessaria |
| Residenza pregressa | Almeno 9 periodi d’imposta di non residenza su 10 | Requisito autonomo del familiare |
| Imposta sostitutiva | Importo applicabile in base alla disciplina temporale | 50.000 euro annui per i nuovi trasferimenti interessati dalla disciplina 2026 |
La verifica deve quindi essere effettuata familiare per familiare. Il fatto che il contribuente principale possieda i requisiti non consente di estendere automaticamente il regime a soggetti che non soddisfano le condizioni previste dalla norma.
Quanto paga ciascun familiare
Per i soggetti interessati dalla modifica introdotta dalla Legge di Bilancio 2026, l’imposta sostitutiva dovuta per ciascun familiare è pari a 50.000 euro per ogni periodo d’imposta. La stessa legge ha innalzato l’importo rispetto ai precedenti 25.000 euro e ne ha collegato l’applicazione ai trasferimenti della residenza rilevanti secondo la disposizione transitoria.
Anche in questo caso l’imposta è forfettaria e riguarda i redditi esteri compresi nell’opzione del singolo familiare. Ne consegue che l’estensione non dovrebbe essere valutata soltanto come un incremento automatico del costo complessivo del regime: occorre confrontare l’imposta sostitutiva con i redditi esteri, la loro fonte e la posizione patrimoniale del familiare interessato.
L’estensione può richiedere una verifica autonoma
La Circolare n. 17/E/2017 precisa che, quando l’interpello riguarda anche i familiari, devono essere forniti per ciascuno di essi gli elementi necessari a verificare le condizioni richieste per l’accesso al regime.
Questo aspetto è particolarmente importante quando i membri della famiglia hanno avuto storie di residenza differenti, possiedono patrimoni autonomi oppure producono redditi in Stati diversi. Una famiglia che si trasferisce insieme in Italia può quindi presentare posizioni fiscali differenti all’interno dello stesso regime.
Nella checklist preventiva dell’articolo, per ciascun familiare sarà quindi opportuno verificare separatamente:
- residenza fiscale nei dieci periodi d’imposta precedenti;
- momento del trasferimento in Italia;
- fonti e Stati di produzione dei redditi esteri;
- patrimonio e partecipazioni detenute;
- eventuale opportunità di estendere effettivamente l’opzione.
Quanto dura il regime dei neo-residenti
Il regime dell’art. 24-bis TUIR ha una durata massima di quindici periodi d’imposta, calcolati a partire dal primo periodo di validità dell’opzione. Decorso questo termine, il regime cessa senza possibilità di rinnovo. La Circolare n. 17/E/2017 chiarisce espressamente che il beneficio è temporaneo e che, al termine del quindicennio, i redditi esteri tornano a concorrere alla formazione del reddito complessivo del contribuente residente secondo le regole ordinarie.
La durata massima è di quindici periodi d’imposta
Il conteggio parte dal primo periodo d’imposta di validità dell’opzione e prosegue fino al quindicesimo. Non è quindi corretto ragionare in termini generici di “15 anni dalla data del trasferimento” senza verificare quando l’opzione ha effettivamente iniziato a produrre effetti.
La scadenza del periodo massimo non impone al contribuente di lasciare l’Italia. Se continua a essere fiscalmente residente, semplicemente cessa l’applicazione dell’imposta sostitutiva e torna a operare la tassazione ordinaria sui redditi ovunque prodotti, secondo le regole applicabili ai residenti.
Revoca dell’opzione
Il contribuente può revocare l’opzione prima della scadenza naturale. Le modalità applicative dell’esercizio, della modifica e della revoca sono disciplinate dal Provvedimento dell’Agenzia delle Entrate dell’8 marzo 2017.
La revoca interrompe quindi anticipatamente l’applicazione del regime per il contribuente interessato. Proprio perché il regime può incidere sulla tassazione di patrimoni e flussi reddituali distribuiti in più Stati, la scelta di uscire anticipatamente dovrebbe essere coordinata con gli effetti che ne derivano sui redditi esteri, sul monitoraggio fiscale e sulle eventuali posizioni dei familiari.
Cessazione e mancato pagamento dell’imposta sostitutiva
La disciplina prevede anche ipotesi di cessazione diverse dalla scadenza dei quindici periodi d’imposta. Tra queste assume rilievo il mancato o parziale versamento dell’imposta sostitutiva nei termini previsti.
La cessazione anticipata non deve essere confusa con la semplice modifica del perimetro territoriale tramite cherry picking: in quest’ultimo caso il regime continua a operare per gli Stati rimasti inclusi, mentre nella cessazione viene meno l’opzione nel suo complesso secondo le condizioni previste dalla disciplina.
| Evento | Effetto sul regime | Conseguenza principale |
|---|---|---|
| Decorso di 15 periodi d’imposta | Cessazione naturale | Ritorno alla tassazione ordinaria dei redditi esteri |
| Revoca dell’opzione | Cessazione anticipata | Fine dell’imposta sostitutiva per i periodi successivi |
| Mancato o insufficiente versamento | Possibile cessazione del regime secondo la disciplina applicabile | Perdita del regime sostitutivo |
| Cherry picking | Il regime prosegue | Solo gli Stati esclusi tornano alla tassazione ordinaria |
Cosa succede ai familiari
La cessazione del regime del contribuente principale può produrre effetti anche sui familiari ai quali l’opzione è stata estesa. La Circolare n. 17/E/2017 chiarisce, in particolare, che il raggiungimento del quindicesimo periodo d’imposta del contribuente principale fa venir meno l’efficacia dell’estensione ai familiari, indipendentemente dal numero di periodi d’imposta per i quali ciascuno di essi abbia effettivamente beneficiato del regime.
La durata del regime deve quindi essere valutata anche in una prospettiva familiare: l’ingresso successivo di un familiare non determina automaticamente un nuovo periodo autonomo di quindici anni collegato all’opzione originaria.
Dal 2027 cambia il riferimento normativo, non la necessità di monitorare la durata
Dal 2027 la disciplina dei soggetti che trasferiscono la residenza fiscale in Italia confluirà nel nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. 19 giugno 2026, n. 117, dove il regime è collocato nel Capo XXIV dedicato alle opzioni per le imposte sostitutive dei nuovi residenti.
La futura sezione dedicata al passaggio normativo analizzerà separatamente il nuovo riferimento. In questa sede è sufficiente evidenziare che, per chi utilizza il regime attraverso il passaggio tra vecchio e nuovo Testo unico, la ricostruzione dei periodi già fruiti rimane un elemento da tenere sotto controllo.
Come esercitare l’opzione e ridurre le incertezze prima del trasferimento
L’accesso al regime dei neo-residenti richiede una verifica preventiva dei requisiti e l’esercizio dell’opzione secondo le modalità stabilite dall’Agenzia delle Entrate. Una caratteristica particolare dell’art. 24-bis TUIR è la possibilità di utilizzare uno specifico interpello probatorio per sottoporre preventivamente all’Amministrazione finanziaria gli elementi rilevanti della propria situazione. La prassi dell’Agenzia ha tuttavia chiarito che la presentazione dell’interpello non costituisce una condizione necessaria per esercitare l’opzione.
Esercizio dell’opzione
L’opzione può essere esercitata nella dichiarazione dei redditi relativa al periodo d’imposta in cui il contribuente trasferisce la residenza fiscale in Italia oppure, secondo le modalità previste dal Provvedimento dell’8 marzo 2017, nella dichiarazione relativa al periodo d’imposta successivo.
L’efficacia del regime resta comunque collegata al periodo d’imposta per il quale l’opzione viene validamente esercitata e al possesso dei requisiti previsti dall’art. 24-bis. Il contribuente deve inoltre indicare le giurisdizioni nelle quali ha avuto la propria residenza fiscale prima dell’esercizio dell’opzione, informazioni che possono essere trasmesse dall’Agenzia delle Entrate alle autorità fiscali estere attraverso gli strumenti di cooperazione amministrativa.
Il ruolo del Quadro NR
Le informazioni necessarie all’esercizio dell’opzione vengono fornite attraverso il modello dichiarativo e il relativo Quadro NR, che consente di rappresentare gli elementi richiesti per l’applicazione del regime, comprese le informazioni relative alla precedente residenza fiscale e all’eventuale estensione ai familiari.
L’interpello probatorio è facoltativo, ma può avere un valore rilevante
Il comma 3 dell’art. 24-bis è formulato facendo riferimento a una risposta favorevole a una specifica istanza di interpello. Il successivo Provvedimento dell’Agenzia delle Entrate n. 47060 dell’8 marzo 2017 e la Circolare n. 17/E del 23 maggio 2017 hanno però chiarito che il contribuente in possesso dei requisiti può esercitare direttamente l’opzione in dichiarazione: la presentazione dell’interpello è una facoltà e non un obbligo.
Questa facoltà distingue il regime dei neo-residenti da altre agevolazioni collegate al trasferimento in Italia. L’interpello può essere utilizzato per chiedere preventivamente all’Agenzia delle Entrate di valutare la sussistenza delle condizioni di accesso e l’idoneità degli elementi probatori prodotti dal contribuente.
Fiscomania ha approfondito questa peculiarità anche nel confronto con il regime degli impatriati, per il quale non è previsto un analogo interpello probatorio sui requisiti di accesso.
Quando l’interpello può diventare particolarmente utile
L’utilità dell’interpello aumenta quando la posizione del contribuente non è lineare e la verifica dei requisiti non può essere risolta attraverso la sola documentazione ordinaria.
Può essere opportuno valutarlo, ad esempio, quando:
- la residenza fiscale dei dieci periodi d’imposta precedenti presenta annualità dubbie;
- il contribuente ha mantenuto significativi collegamenti personali o patrimoniali con l’Italia;
- la residenza pregressa si è distribuita tra più Stati;
- esistono strutture patrimoniali o reddituali complesse;
- alcuni elementi probatori richiedono una valutazione preventiva dell’Amministrazione.
Quadro RW, IVIE e IVAFE per i neo-residenti
Uno degli effetti più rilevanti del regime dei neo-residenti riguarda il trattamento degli investimenti e delle attività patrimoniali detenute all’estero. In via ordinaria, le persone fisiche residenti in Italia sono soggette agli obblighi di monitoraggio fiscale nel quadro RW e, ricorrendone i presupposti, all’IVIE sugli immobili esteri e all’IVAFE sulle attività finanziarie estere. Il regime dell’art. 24-bis introduce specifici esoneri per il periodo in cui l’opzione produce effetti. In assenza del regime, il quadro RW è normalmente lo strumento attraverso il quale vengono monitorati investimenti e attività estere e vengono liquidate IVIE e IVAFE.
Esonero dal monitoraggio fiscale
Durante il periodo di validità dell’opzione, il contribuente che applica il regime neo-residenti beneficia, nei limiti previsti dalla disciplina, dell’esonero dagli obblighi di monitoraggio fiscale relativi alle attività estere.
L’effetto non deve essere confuso con l’irrilevanza fiscale del patrimonio. Gli asset esteri continuano infatti a essere importanti per ricostruire la posizione complessiva del contribuente, individuare i redditi che producono, verificare la territorialità e valutare eventuali eccezioni al regime.
Per questa ragione, anche quando il quadro RW non deve essere compilato, la mappatura preventiva del patrimonio estero rimane essenziale.
Esonero da IVIE e IVAFE
Il regime produce effetti anche sulle imposte patrimoniali relative alle attività estere. In via ordinaria, l’IVIE riguarda gli immobili situati fuori dall’Italia detenuti dalle persone fisiche residenti, mentre l’IVAFE riguarda determinate attività finanziarie estere.
Per i soggetti che applicano validamente il regime dei neo-residenti opera lo specifico esonero previsto dalla disciplina. È però importante mantenere distinti tre piani:
| Profilo | Regola generale del regime | Verifica da effettuare |
|---|---|---|
| Quadro RW | Esonero dal monitoraggio delle attività estere interessate | Controllare eventuali eccezioni specifiche |
| IVIE | Esonero per gli immobili esteri nel perimetro del regime | Verificare localizzazione e periodo di applicazione |
| IVAFE | Esonero per le attività finanziarie estere interessate | Verificare natura dell’attività e periodo di applicazione |
L’esonero patrimoniale non significa quindi che sia inutile censire gli asset esteri prima del trasferimento. Al contrario, immobili, conti, portafogli finanziari, partecipazioni, polizze e altre attività devono essere analizzati perché possono generare redditi soggetti a regole differenti.
La criticità delle partecipazioni qualificate
Un punto particolare riguarda le partecipazioni qualificate estere durante il periodo in cui le relative plusvalenze restano escluse dall’imposta sostitutiva. Su questo aspetto l’Agenzia delle Entrate ha assunto una posizione specifica in materia di monitoraggio fiscale.
Per evitare di duplicare un sotto-intento già presidiato da Fiscomania, il dettaglio della questione resta nell’approfondimento dedicato al monitoraggio delle partecipazioni qualificate dei neo-residenti. Il tema è rilevante perché dimostra che l’esonero dal quadro RW non deve essere interpretato come una regola assoluta e priva di eccezioni.
Cripto-attività e altri asset con localizzazione complessa
Una verifica distinta può essere necessaria anche per asset la cui localizzazione fiscale non è immediata. Le cripto-attività rappresentano un esempio particolarmente evidente: prima di applicare automaticamente l’esonero occorre comprendere come viene individuata la relativa localizzazione e quale sia il rapporto con il regime dei neo-residenti.
Abbiamo dedicato a questo problema uno specifico approfondimento sulle cripto-attività e monitoraggio fiscale dei neo-residenti.
Perché la mappatura patrimoniale resta necessaria
La presenza dell’esonero potrebbe indurre a ritenere che la composizione del patrimonio estero sia secondaria. Nella pratica della valutazione preventiva accade l’opposto: la ricostruzione degli asset permette di individuare quali redditi possono essere prodotti, quali Stati sono coinvolti, se esistono partecipazioni soggette a regole particolari e se può essere opportuno ricorrere al cherry picking.
Per questo motivo la futura checklist distinguerà espressamente:
- patrimonio immobiliare estero;
- conti e portafogli finanziari;
- partecipazioni societarie;
- polizze e altri strumenti finanziari;
- trust o strutture interposte;
- cripto-attività;
- ulteriori asset capaci di produrre redditi esteri.
La finalità non sarà stabilire automaticamente il trattamento di ogni bene, ma individuare quali elementi devono essere analizzati prima dell’esercizio dell’opzione.
Successioni e donazioni nel regime dei neo-residenti
Il regime dei neo-residenti produce effetti rilevanti anche ai fini dell’imposta sulle successioni e donazioni. Durante i periodi d’imposta in cui l’opzione è efficace, l’imposta italiana è dovuta limitatamente ai beni e ai diritti esistenti in Italia al momento della successione o della donazione. La regola deriva dall’art. 1, comma 158, della Legge n. 232/2016 e costituisce una deroga al principio ordinario secondo cui, quando il dante causa è residente in Italia, l’imposta può riguardare anche beni e diritti situati all’estero.
Non è quindi corretto affermare che il neo-residente benefici di una generica “esenzione dall’imposta sulle successioni e donazioni”. Il beneficio è territoriale: durante l’efficacia dell’opzione, i beni e diritti esteri compresi nel perimetro agevolato restano fuori dalla base imponibile italiana, mentre quelli esistenti in Italia continuano a essere assoggettati alla disciplina ordinaria.
| Beni o diritti trasferiti | Regime durante l’opzione | Verifica necessaria |
|---|---|---|
| Esistenti in Italia | Rientrano nell’imposta italiana sulle successioni e donazioni | Valore, rapporto tra le parti, franchigie e aliquote applicabili |
| Esistenti all’estero e compresi nel regime | Esclusi dalla base imponibile italiana | Corretta localizzazione del bene o diritto |
| Esistenti in uno Stato escluso tramite cherry picking | Rientrano nuovamente nella disciplina ordinaria italiana | Coordinamento tra esclusione territoriale e pianificazione successoria |
Beni e diritti situati in Italia
Per i beni e diritti esistenti nel territorio dello Stato, l’agevolazione non elimina l’imposta. Continuano quindi a rilevare le regole ordinarie previste dal Testo unico sulle successioni e donazioni, comprese quelle relative alla determinazione della base imponibile, alle franchigie e alle aliquote applicabili.
La Circolare n. 17/E/2017 precisa inoltre che, ai fini della determinazione dell’imposta e delle relative franchigie, durante il regime rilevano esclusivamente i trasferimenti di beni e diritti esistenti in Italia.
Beni e diritti situati all’estero
Il beneficio assume particolare rilievo per chi trasferisce in Italia patrimoni internazionali rilevanti. Se una successione si apre o una donazione viene effettuata durante il periodo di validità dell’opzione, i beni e diritti esteri compresi nel regime non entrano, in linea generale, nella base imponibile italiana dell’imposta sulle successioni e donazioni.
La regola interessa non soltanto successioni e donazioni in senso stretto. La Circolare n. 17/E/2017 ha esteso il chiarimento anche ai trasferimenti a titolo gratuito e ai vincoli di destinazione, richiamando espressamente, tra gli esempi, il conferimento di beni in trust.
Questo rende la composizione e la localizzazione giuridico-fiscale del patrimonio un elemento da mappare prima del trasferimento in Italia, soprattutto quando sono presenti partecipazioni societarie, immobili, trust o altre strutture patrimoniali internazionali.
Il cherry picking produce effetti anche sulle successioni e donazioni
La scelta di escludere uno Stato dall’imposta sostitutiva non produce effetti soltanto sulla tassazione dei redditi. Secondo la Circolare n. 17/E/2017, il cherry picking incide anche sul beneficio successorio: i beni e diritti esistenti negli Stati esclusi dal regime tornano a concorrere alla base imponibile italiana secondo le regole ordinarie.
Questo collegamento è particolarmente importante perché una scelta che può apparire conveniente analizzando soltanto la tassazione annuale dei redditi potrebbe produrre effetti diversi sul piano successorio.
Di conseguenza, prima di escludere una giurisdizione dal regime è opportuno valutare congiuntamente almeno:
- redditi prodotti nello Stato interessato;
- tassazione estera e credito d’imposta;
- beni e diritti localizzati nella stessa giurisdizione;
- eventuali programmi di donazione o passaggio generazionale;
- durata residua dell’opzione.
Effetti anche per i familiari inclusi nel regime
La Circolare n. 17/E/2017 chiarisce che il beneficio successorio può operare anche rispetto ai familiari ai quali il contribuente principale abbia validamente esteso l’opzione. Se il familiare interessato dal regime effettua una donazione o la successione si apre durante il periodo di efficacia dell’opzione, la limitazione territoriale opera secondo gli stessi principi illustrati per il beneficiario principale.
Anche sotto questo profilo emerge quindi la necessità di valutare separatamente la posizione patrimoniale di ciascun componente della famiglia, evitando di considerare l’estensione dell’art. 24-bis come una semplice maggiorazione dell’imposta sostitutiva annuale.
Perché questo profilo deve entrare nella checklist preventiva
La variabile successoria non deve essere valutata soltanto quando esiste già un trasferimento patrimoniale programmato. Per un contribuente con attività distribuite in più Paesi, la scelta del regime, il cherry picking e la futura localizzazione degli asset possono modificare significativamente anche il trattamento di successioni e donazioni.
Per questo la checklist finale dovrà comprendere una domanda autonoma:
dove sono localizzati i beni e i diritti che potrebbero essere oggetto di successione, donazione o passaggio generazionale durante il periodo di validità dell’opzione?
Regime neo-residenti e regime impatriati
Il rapporto tra regime dei neo-residenti e nuovo regime impatriati deve essere valutato tenendo conto del periodo d’imposta in cui viene trasferita la residenza fiscale in Italia. Il D.L. n. 38/2026, convertito nella Legge n. 88/2026, ha infatti esteso espressamente al regime impatriati dell’art. 5 del D.Lgs. n. 209/2023 il divieto di cumulo con l’imposta sostitutiva prevista per i neo-residenti. La nuova incompatibilità riguarda i soggetti che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2027.
| Trasferimento della residenza fiscale | Rapporto tra i regimi | Verifica necessaria |
|---|---|---|
| Entro il periodo d’imposta 2026 | Non opera il nuovo divieto introdotto dal D.L. n. 38/2026 | Applicare la disciplina e la prassi riferibili al trasferimento effettuato |
| Dal periodo d’imposta 2027 | Divieto espresso di cumulo tra art. 24-bis e nuovo regime impatriati | Valutare quale disciplina può trovare applicazione in presenza dei rispettivi requisiti |
Perché la data del trasferimento diventa decisiva
Prima dell’intervento del 2026, l’art. 1, comma 154, della Legge n. 232/2016 conteneva un divieto di cumulo costruito facendo riferimento al precedente regime impatriati dell’art. 16 del D.Lgs. n. 147/2015, oltre che agli incentivi per docenti e ricercatori dell’art. 44 del D.L. n. 78/2010. Con l’introduzione del nuovo regime impatriati dell’art. 5 del D.Lgs. n. 209/2023 era quindi emerso un problema di coordinamento normativo. Il D.L. n. 38/2026 è intervenuto proprio per inserire anche il nuovo regime tra quelli incompatibili con la flat tax dei neo-residenti.
La disposizione transitoria è altrettanto importante: il nuovo divieto si applica ai soggetti che trasferiscono la residenza fiscale in Italia dal periodo d’imposta 2027. Per chi ha perfezionato il trasferimento entro il 2026, la nuova incompatibilità non può quindi essere applicata retroattivamente; la posizione deve essere esaminata alla luce della disciplina e della prassi riferibili al momento del trasferimento.
Dedichiamo a questa modifica uno specifico approfondimento sul divieto di cumulo tra regime impatriati e neo-residenti dal 2027, nel quale viene ricostruita l’evoluzione della disciplina.
I due regimi agiscono su redditi differenti
La ragione per cui il coordinamento tra le due discipline ha assunto rilevanza è che i rispettivi meccanismi agevolativi operano su basi differenti.
Il regime dei neo-residenti riguarda i redditi prodotti all’estero compresi nell’opzione e li assoggetta all’imposta sostitutiva prevista dall’art. 24-bis. Il regime impatriati dell’art. 5 del D.Lgs. n. 209/2023 interviene invece, al ricorrere delle relative condizioni, su determinate categorie di reddito di lavoro prodotto in Italia.
Per un contribuente che trasferisce la propria residenza e continua contemporaneamente a percepire redditi esteri e a esercitare un’attività lavorativa in Italia, è quindi necessario distinguere almeno:
- natura dei singoli redditi;
- Stato nel quale si considerano prodotti;
- periodo d’imposta del trasferimento;
- requisiti propri di ciascun regime;
- eventuali incompatibilità previste dalla disciplina applicabile.
Dal 2027 questa analisi non può comunque condurre all’utilizzo contemporaneo del nuovo regime impatriati e della flat tax dei neo-residenti, essendo intervenuto il divieto espresso di cumulo.
La scelta deve essere effettuata prima del trasferimento
La modifica rende ancora più importante confrontare le alternative prima di stabilire la residenza fiscale in Italia. Un soggetto con elevati redditi esteri e, contemporaneamente, un’attività lavorativa da svolgere in Italia potrebbe astrattamente soddisfare requisiti appartenenti a discipline diverse, ma il trattamento applicabile dipenderà anche dalla data del trasferimento e dalle incompatibilità vigenti in quel momento.
Per questo il rapporto con altri regimi agevolativi sarà una voce autonoma della checklist preventiva: non basta verificare se il contribuente possiede i requisiti dell’art. 24-bis, ma occorre individuare eventuali discipline alternative e stabilire preventivamente quali effetti fiscali derivano dalla scelta effettuata.
Neo-residenti, impatriati e pensionati esteri: regimi diversi
Il regime dei neo-residenti non deve essere confuso con le altre agevolazioni previste per chi trasferisce la residenza fiscale in Italia. Art. 24-bis TUIR, regime impatriati e art. 24-ter TUIR perseguono finalità differenti, agevolano redditi diversi e richiedono requisiti autonomi. Prima del trasferimento è quindi necessario individuare quale disciplina corrisponde effettivamente alla struttura reddituale del contribuente.
| Regime | Redditi principalmente interessati | Meccanismo agevolativo | Elemento distintivo |
|---|---|---|---|
| Neo-residenti, art. 24-bis TUIR | Redditi prodotti all’estero compresi nell’opzione | Imposta sostitutiva annuale in misura fissa | Patrimoni e fonti reddituali internazionali |
| Impatriati, art. 5 D.Lgs. 209/2023 | Determinati redditi di lavoro prodotti in Italia | Riduzione della quota di reddito che concorre all’imponibile | Attività lavorativa qualificata svolta prevalentemente in Italia |
| Pensionati esteri, art. 24-ter TUIR | Redditi prodotti all’estero dei soggetti in possesso dei requisiti | Imposta sostitutiva del 7% | Pensione estera e trasferimento nei territori ammessi |
Regime neo-residenti
L’art. 24-bis è costruito principalmente per soggetti che trasferiscono la residenza fiscale in Italia mantenendo fonti di reddito rilevanti all’estero. L’imposta sostitutiva non riduce l’imponibile di una specifica categoria di reddito, ma sostituisce la tassazione ordinaria dei redditi esteri compresi nell’opzione con l’importo fisso previsto dalla disciplina.
Per questo motivo la valutazione riguarda soprattutto territorialità dei redditi, patrimonio internazionale, partecipazioni, eventuali attività economiche estere e possibilità di ricorrere al cherry picking.
Regime impatriati
Il nuovo regime impatriati dell’art. 5 del D.Lgs. n. 209/2023 segue una logica diversa. Agevola determinati redditi di lavoro dipendente, assimilato e autonomo prodotti in Italia, entro il limite previsto dalla norma, purché siano rispettate condizioni specifiche tra cui precedente residenza estera, permanenza in Italia, prevalente svolgimento dell’attività lavorativa nel territorio dello Stato ed elevata qualificazione o specializzazione. (normattiva.it)
Per i requisiti e le modalità applicative è preferibile rinviare alla guida specifica di Fiscomania sul regime impatriati 2026, evitando di replicarne qui la disciplina completa.
Regime dei pensionati esteri
L’art. 24-ter TUIR riguarda invece persone fisiche titolari di redditi da pensione erogati da soggetti esteri che trasferiscono la residenza fiscale nei territori individuati dalla norma e soddisfano gli ulteriori requisiti richiesti. L’opzione assoggetta i redditi esteri interessati a un’imposta sostitutiva del 7%, secondo un meccanismo quindi profondamente diverso dalla somma fissa prevista per i neo-residenti.
Dal 7 aprile 2026 la disciplina territoriale dell’art. 24-ter è stata inoltre modificata ampliando a 30.000 abitanti la soglia prevista per i comuni delle regioni del Mezzogiorno interessate. Il funzionamento complessivo del regime è approfondito nella guida Fiscomania sulla flat tax del 7% per i pensionati esteri.
Non basta scegliere il regime con l’aliquota apparentemente più favorevole
Il confronto non dovrebbe essere effettuato soltanto mettendo accanto il costo nominale delle diverse agevolazioni. Prima occorre stabilire quali redditi il contribuente produrrà dopo il trasferimento, dove tali redditi si considerano prodotti e quali requisiti personali risultano effettivamente soddisfatti.
Un soggetto che mantiene rilevanti investimenti e redditi esteri presenta una situazione diversa da un lavoratore che torna in Italia per svolgere prevalentemente qui la propria attività o da un pensionato che trasferisce la residenza in un territorio ammesso dall’art. 24-ter.
Il confronto tra regimi sarà quindi inserito anche nella checklist preventiva, con una domanda specifica: esistono agevolazioni alternative applicabili alla stessa persona che devono essere valutate prima del trasferimento della residenza fiscale?
Dal 2027 cambia il riferimento normativo del regime
Il regime dei neo-residenti resta disciplinato dall’art. 24-bis del D.P.R. n. 917/1986 per i periodi d’imposta fino al 2026. Dal 1° gennaio 2027, però, entreranno in applicazione le disposizioni del nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. 19 giugno 2026, n. 117, che sostituirà progressivamente i riferimenti del TUIR del 1986. Il decreto è entrato formalmente in vigore il 4 luglio 2026, mentre l’art. 377 ne fissa l’applicazione dal 1° gennaio 2027.
| Periodo d’imposta | Riferimento normativo | Conseguenza pratica |
|---|---|---|
| Fino al 2026 | Art. 24-bis, D.P.R. 917/1986 | Resta il riferimento da utilizzare per la disciplina vigente nel periodo |
| Dal 2027 | Nuovo Testo unico, D.Lgs. 117/2026 | Occorre utilizzare la nuova numerazione e i nuovi rinvii normativi |
Checklist prima di optare per il regime neo-residenti
Prima di esercitare l’opzione è opportuno ricostruire in modo coordinato residenza fiscale, redditi, patrimonio, partecipazioni, attività economiche e possibili regimi alternativi.
Come utilizzare questa checklist: non è un test automatico di accesso all’art. 24-bis TUIR. Serve a individuare gli elementi che dovrebbero essere verificati prima del trasferimento e, nei casi più complessi, prima di valutare la presentazione dell’interpello probatorio.
1. Ricostruire la residenza fiscale dei dieci periodi d’imposta precedenti
Verifica: individuare, anno per anno, dove il contribuente è stato fiscalmente residente nei dieci periodi d’imposta precedenti quello di efficacia dell’opzione e verificare che almeno nove siano periodi di non residenza fiscale italiana.
Perché conta: il requisito 9 su 10 costituisce una condizione essenziale per l’accesso al regime. Non è sufficiente considerare la cittadinanza, l’iscrizione AIRE o il luogo nel quale il contribuente dichiara di avere vissuto.
Attenzione: annualità trascorse tra più Stati, permanenze significative in Italia, iscrizioni anagrafiche non coerenti con la situazione effettiva o conflitti di residenza possono richiedere una ricostruzione più approfondita.
Approfondimento: prova della precedente residenza fiscale nel regime dei neo-residenti.
2. Individuare il primo periodo di residenza fiscale in Italia
Verifica: stabilire da quale periodo d’imposta il contribuente soddisfa i criteri di residenza fiscale italiana e verificare l’eventuale contemporanea qualificazione come residente da parte di un altro Stato.
Perché conta: il momento del trasferimento incide sulla decorrenza dell’opzione, sull’importo dell’imposta sostitutiva applicabile e, dal 2027, anche sul rapporto con altri regimi agevolativi.
Attenzione: la data del trasferimento anagrafico non risolve necessariamente, da sola, il problema della residenza fiscale. In presenza di un conflitto tra Stati devono essere considerate anche le eventuali Convenzioni contro le doppie imposizioni.
3. Costruire una mappa dei redditi prodotti all’estero
Verifica: elencare separatamente dividendi, interessi, redditi immobiliari, plusvalenze, royalties, redditi di lavoro, redditi d’impresa e ogni altra fonte reddituale rilevante.
Perché conta: l’imposta sostitutiva riguarda i redditi prodotti all’estero. Per ciascuna fonte è quindi necessario individuare la relativa categoria fiscale e applicare il corretto criterio di territorialità.
Attenzione: il luogo dal quale arriva il pagamento, la sede della banca o la residenza del cliente non sono sempre sufficienti a stabilire che il reddito sia fiscalmente prodotto all’estero.
4. Separare i redditi esteri dai redditi prodotti in Italia
Verifica: individuare le attività che continueranno a essere svolte materialmente in Italia dopo il trasferimento e i redditi che ne deriveranno.
Perché conta: i redditi prodotti in Italia rimangono soggetti alla tassazione ordinaria e non vengono assorbiti dalla flat tax prevista per i redditi esteri.
Attenzione: un professionista che lavora dall’Italia per clienti stranieri oppure un dipendente che presta l’attività in Italia per un datore estero non può qualificare automaticamente il relativo compenso come reddito estero.
Approfondimento: diritti d’immagine degli sportivi e regime neo-residenti.
5. Mappare il patrimonio detenuto all’estero
Verifica: censire immobili, conti correnti, depositi, portafogli finanziari, partecipazioni, polizze, trust, cripto-attività e altri investimenti internazionali.
Perché conta: patrimonio estero e reddito estero non sono la stessa cosa. La mappatura degli asset serve a individuare quali redditi possono essere prodotti, in quali Stati e con quali conseguenze fiscali.
Attenzione: l’esonero dal monitoraggio fiscale previsto dal regime non rende irrilevante la struttura patrimoniale del contribuente.
Approfondimento: cripto-attività e monitoraggio fiscale dei neo-residenti.
6. Analizzare partecipazioni societarie ed eventuali future cessioni
Verifica: ricostruire le partecipazioni possedute, la loro qualificazione fiscale, la residenza delle società partecipate e l’eventuale programma di vendita o riorganizzazione.
Perché conta: determinate plusvalenze relative a partecipazioni qualificate seguono una disciplina specifica nei primi cinque periodi d’imposta rilevanti e possono rimanere fuori dall’imposta sostitutiva.
Attenzione: una futura exit societaria può modificare in modo significativo gli effetti economici del trasferimento in Italia. Anche il monitoraggio fiscale delle partecipazioni qualificate presenta specifiche criticità.
Approfondimento: partecipazioni qualificate dei neo-residenti e quadro RW.
7. Verificare le attività lavorative, professionali e imprenditoriali
Verifica: individuare dove saranno materialmente svolte le attività, da dove saranno amministrate eventuali società e quali funzioni continuerà a esercitare personalmente il contribuente.
Perché conta: chi accede al regime può continuare a lavorare, esercitare attività professionali o detenere imprese e partecipazioni. Questi redditi devono però essere qualificati autonomamente e localizzati secondo le relative regole fiscali.
Attenzione: mantenere una società all’estero non significa che ogni reddito collegato alla società sia automaticamente estero. La presenza del contribuente in Italia e le funzioni concretamente esercitate possono assumere rilievo anche su ulteriori profili fiscali.
8. Valutare se utilizzare il cherry picking
Verifica: individuare gli Stati nei quali sono prodotti i redditi esteri e confrontare l’applicazione della flat tax con la tassazione ordinaria italiana, le imposte assolte all’estero e le Convenzioni eventualmente applicabili.
Perché conta: uno o più Stati possono essere esclusi dal perimetro dell’imposta sostitutiva, assoggettando i relativi redditi alla tassazione ordinaria.
Attenzione: l’esclusione opera per giurisdizione e non per singolo reddito. Inoltre, una volta escluso uno Stato, la scelta non può essere successivamente revocata. Il cherry picking può incidere anche sulla disciplina delle successioni e donazioni.
9. Valutare separatamente la posizione dei familiari
Verifica: per ciascun familiare al quale si intende estendere il regime devono essere controllati residenza pregressa, trasferimento in Italia, redditi esteri e patrimonio personale.
Perché conta: il familiare deve soddisfare autonomamente i requisiti del regime e l’estensione comporta il pagamento della relativa imposta sostitutiva.
Attenzione: non è necessariamente conveniente estendere automaticamente l’opzione a tutti i familiari. La valutazione deve essere effettuata sulla singola posizione reddituale e patrimoniale.
10. Considerare successioni, donazioni e passaggio generazionale
Verifica: individuare dove sono localizzati i beni e i diritti che potrebbero essere oggetto di successione, donazione o altre forme di trasferimento gratuito durante la validità del regime.
Perché conta: durante l’efficacia dell’opzione la disciplina italiana delle successioni e donazioni segue una limitazione territoriale particolarmente rilevante per i patrimoni internazionali.
Attenzione: la localizzazione degli asset e l’eventuale esclusione di uno Stato tramite cherry picking possono modificare il trattamento fiscale del futuro trasferimento patrimoniale.
11. Confrontare il regime con eventuali agevolazioni alternative
Verifica: controllare se la situazione personale può rientrare anche nel regime impatriati, nel regime previsto per i pensionati esteri o in altre discipline collegate al trasferimento della residenza in Italia.
Perché conta: i diversi regimi hanno requisiti, basi imponibili, durata e meccanismi agevolativi differenti. Dal periodo d’imposta 2027 opera inoltre il nuovo divieto di cumulo tra regime neo-residenti e nuovo regime impatriati.
Attenzione: il confronto deve essere effettuato prima del trasferimento quando la data di acquisizione della residenza italiana incide sulla disciplina applicabile.
Approfondimenti: guida al regime impatriati e divieto di cumulo tra impatriati e neo-residenti dal 2027.
12. Valutare se presentare l’interpello probatorio
Verifica: individuare eventuali punti della posizione personale per i quali la documentazione e la ricostruzione dei fatti non consentono di raggiungere un sufficiente livello di certezza prima dell’esercizio dell’opzione.
Perché conta: il regime dei neo-residenti consente di utilizzare lo specifico interpello previsto dalla disciplina per sottoporre preventivamente all’Agenzia delle Entrate gli elementi rilevanti ai fini della verifica delle condizioni di accesso e della relativa prova.
Attenzione: l’interpello non sostituisce una ricostruzione completa della posizione. La risposta dell’Amministrazione si fonda sui fatti e sui documenti rappresentati dal contribuente e non costituisce una certificazione astratta di qualsiasi situazione futura.
Situazioni che richiedono particolare attenzione
Il regime dei neo-residenti diventa più delicato quando, oltre al patrimonio estero, il contribuente mantiene attività operative, partecipazioni o flussi reddituali che continuano a evolversi dopo il trasferimento in Italia. In questi casi non basta verificare astrattamente i requisiti dell’art. 24-bis: occorre comprendere come cambierà concretamente la posizione fiscale una volta acquisita la residenza italiana.
Società estera mantenuta dopo il trasferimento
Un contribuente può trasferirsi in Italia continuando a detenere una società estera. La presenza della società fuori dall’Italia, tuttavia, non consente di considerare automaticamente esteri tutti i redditi collegati alla struttura.
Occorre distinguere, tra l’altro, i redditi percepiti personalmente dal socio, la natura degli eventuali dividendi o capital gain e le funzioni che il contribuente continuerà a svolgere dopo il trasferimento. Se dalla nuova residenza italiana continua a gestire operativamente l’attività, assumere decisioni o svolgere prestazioni personali, possono emergere profili fiscali ulteriori rispetto alla sola applicazione della flat tax.
Punto da verificare: non soltanto dove è costituita la società, ma quali attività continueranno a essere svolte dall’Italia e quali redditi ne deriveranno.
Attività professionale svolta dall’Italia per clienti esteri
Un professionista può trasferire la residenza fiscale in Italia e continuare a lavorare esclusivamente con clienti situati all’estero. Il fatto che il committente sia straniero e che il compenso venga accreditato su un conto estero non significa però che il reddito rientri automaticamente nell’imposta sostitutiva.
Per il lavoro autonomo assume rilievo il luogo nel quale viene esercitata l’attività. Se la prestazione viene materialmente svolta dall’Italia, il relativo reddito può quindi rimanere soggetto alla tassazione ordinaria italiana.
Punto da verificare: separare la provenienza finanziaria del pagamento dal luogo nel quale il reddito si considera fiscalmente prodotto.
Partecipazione estera con futura vendita già programmata
Un soggetto che possiede una partecipazione rilevante in una società estera può presentare tutti i requisiti per il regime e, contemporaneamente, prevedere una cessione pochi anni dopo il trasferimento.
In questa situazione il semplice confronto tra imposta sostitutiva annuale e redditi esteri non è sufficiente. Occorre considerare la disciplina delle plusvalenze qualificate nei primi cinque periodi d’imposta rilevanti e coordinare la data del trasferimento con quella dell’eventuale exit.
Punto da verificare: il timing della cessione può incidere significativamente sull’effetto fiscale complessivo del trasferimento.
Per il profilo dichiarativo collegato alle partecipazioni è disponibile l’approfondimento sul monitoraggio delle partecipazioni qualificate dei neo-residenti.
Patrimonio distribuito tra più Stati
Un contribuente può possedere immobili, portafogli finanziari, partecipazioni e altri asset distribuiti in più giurisdizioni. In questo caso non è sufficiente calcolare il valore complessivo del patrimonio e confrontarlo con l’importo della flat tax.
Occorre ricostruire quali redditi produce ciascun asset, in quale Stato tali redditi si considerano prodotti, quale tassazione viene applicata localmente e se esistano giurisdizioni per le quali possa essere opportuno valutare il cherry picking. La stessa scelta può inoltre produrre effetti sul trattamento delle successioni e donazioni.
Punto da verificare: la convenienza del regime dipende dalla composizione e dalla territorialità dei redditi, non soltanto dal valore del patrimonio estero.
La variabile comune: cosa accadrà dopo il trasferimento
Questi scenari hanno un elemento comune. La verifica dell’art. 24-bis non dovrebbe fotografare soltanto la situazione esistente prima dell’ingresso in Italia, ma considerare anche come il contribuente intende organizzare redditi, attività e patrimonio negli anni successivi.
Una partecipazione che oggi viene semplicemente detenuta può essere venduta; una società estera può continuare a essere gestita; un’attività professionale può essere svolta dall’Italia; un patrimonio può essere oggetto di donazione o successione.
Per questo la checklist preventiva assume una funzione centrale: consente di collegare i requisiti formali del regime alle operazioni e ai flussi reddituali che potrebbero effettivamente verificarsi durante i periodi di validità dell’opzione.
Stai valutando il trasferimento in Italia con il regime neo-residenti?
Prima dell’opzione può essere necessario verificare residenza pregressa, territorialità dei redditi, partecipazioni, patrimonio estero, familiari e possibili regimi alternativi. Una valutazione preventiva consente di individuare gli aspetti che richiedono maggiore attenzione prima del trasferimento.
Vai alla consulenza dedicata →Domande frequenti sul regime dei neo-residenti
Quanto paga un neo-residente dal 2026?
Per i trasferimenti interessati dalla disciplina introdotta nel 2026, l’imposta sostitutiva è pari a 300.000 euro per periodo d’imposta. L’estensione dell’opzione a ciascun familiare interessato comporta un’imposta di 50.000 euro, purché anche il familiare possieda autonomamente i requisiti previsti.
Il regime dei neo-residenti copre tutti i redditi percepiti dall’estero?
No. L’art. 24-bis riguarda i redditi fiscalmente prodotti all’estero. La provenienza del pagamento o la residenza estera del cliente non sono sufficienti: occorre individuare la categoria del reddito e applicare il relativo criterio territoriale. I redditi prodotti in Italia restano soggetti alla tassazione ordinaria.
Chi applica la flat tax dei neo-residenti deve compilare il quadro RW?
Il regime prevede un esonero dal monitoraggio fiscale per le attività estere comprese nel relativo perimetro, ma esistono fattispecie che richiedono una verifica specifica. È il caso, in particolare, di alcune partecipazioni qualificate durante il quinquennio previsto dalla disciplina.
L’interpello è obbligatorio per accedere al regime neo-residenti?
No. La prassi dell’Agenzia delle Entrate ha chiarito che l’interpello è facoltativo e che l’opzione può essere esercitata direttamente in dichiarazione quando sussistono i requisiti. L’interpello può però essere particolarmente utile nelle situazioni in cui residenza pregressa o elementi probatori presentano profili di incertezza.
Il regime neo-residenti può essere utilizzato insieme al regime impatriati?
Occorre distinguere il periodo del trasferimento. Per chi trasferisce la residenza fiscale in Italia dal periodo d’imposta 2027 è previsto un espresso divieto di cumulo tra il regime dell’art. 24-bis e il nuovo regime impatriati dell’art. 5 del D.Lgs. n. 209/2023. Per i trasferimenti precedenti deve essere considerata la disciplina applicabile al relativo periodo.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917, art. 24-bis Regime opzionale di imposizione sostitutiva sui redditi prodotti all’estero dalle persone fisiche che trasferiscono la residenza fiscale in Italia. Fonte normativa principale della disciplina applicabile fino al periodo d’imposta 2026.
- D.P.R. 22 dicembre 1986, n. 917, artt. 2, 23 e 165 Disposizioni utilizzate per la residenza fiscale delle persone fisiche e per l’individuazione della territorialità dei redditi italiani ed esteri.
- Legge 11 dicembre 2016, n. 232, art. 1, commi 152-159 Introduzione del regime dei neo-residenti, disciplina dei rapporti con altri regimi agevolativi e limitazione territoriale dell’imposta sulle successioni e donazioni.
- Provvedimento Agenzia delle Entrate 8 marzo 2017, prot. n. 47060 Modalità applicative dell’opzione, revoca, modifica del perimetro territoriale e check-list per la verifica delle condizioni di accesso.
- Agenzia delle Entrate, Circolare 23 maggio 2017, n. 17/E Principale documento di prassi sul regime: requisiti, redditi esteri, cherry picking, familiari, interpello, monitoraggio fiscale, partecipazioni qualificate e successioni e donazioni.
- D.L. 9 agosto 2024, n. 113, convertito dalla Legge 7 ottobre 2024, n. 143 Modifica dell’imposta sostitutiva per i nuovi trasferimenti interessati dalla disciplina del 2024, con aumento dell’importo ordinario da 100.000 a 200.000 euro.
- Legge 30 dicembre 2025, n. 199, art. 1, commi 25-26 Aumento dell’imposta sostitutiva a 300.000 euro e dell’importo relativo ai familiari a 50.000 euro per i soggetti interessati dalla nuova disciplina 2026.
- D.Lgs. 27 dicembre 2023, n. 209, art. 5 Nuovo regime agevolativo per i lavoratori impatriati, rilevante nel confronto con l’art. 24-bis.
- D.L. 7 aprile 2026, n. 38, convertito dalla Legge 5 giugno 2026, n. 88 Estensione del divieto di cumulo tra regime dei neo-residenti e nuovo regime impatriati per i soggetti che trasferiscono la residenza fiscale in Italia dal periodo d’imposta 2027.
- D.Lgs. 19 giugno 2026, n. 117 Nuovo Testo unico delle disposizioni legislative in materia di imposte sui redditi, applicabile dal 1° gennaio 2027, nel quale viene ricollocata la disciplina oggi contenuta nell’art. 24-bis TUIR.
- Codice civile, art. 433 Individuazione dei familiari ai quali può essere estesa l’opzione nei limiti previsti dall’art. 24-bis.
