
Guida cedolare secca 2026: aliquote del 10%, 21% e 26%, requisiti, contratti ammessi, opzione, pagamento e confronto con la tassazione IRPEF.
La cedolare secca consente alle persone fisiche di assoggettare determinati redditi da locazione a un’imposta sostitutiva del 10%, 21% o 26%. L’aliquota e la possibilità di applicarla dipendono dal tipo di contratto, dall’immobile e, per le locazioni brevi, dal numero di appartamenti utilizzati.
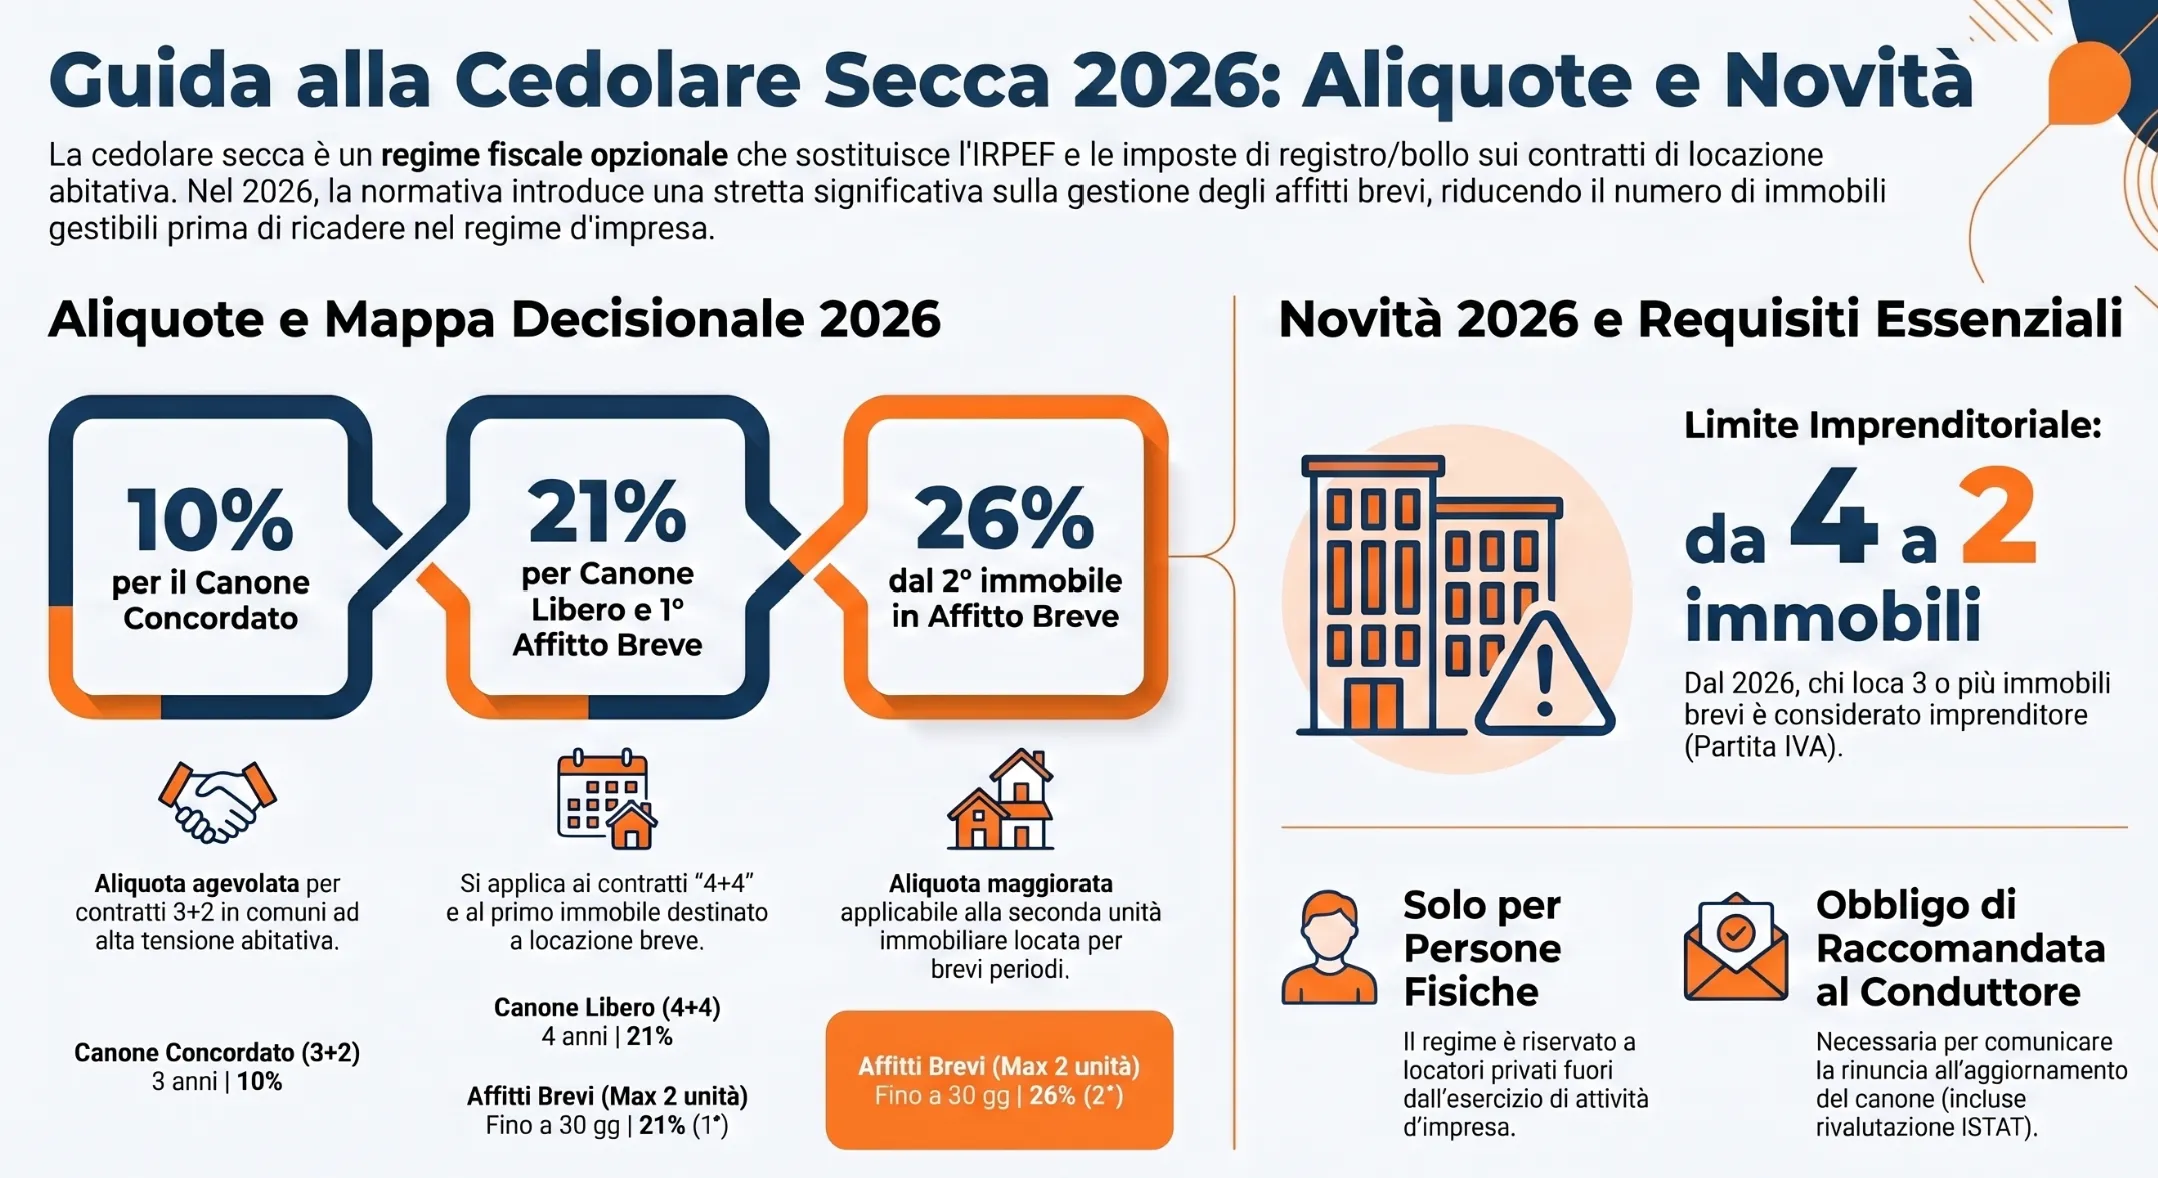
La cedolare secca, disciplinata dall’art. 3 del D.Lgs. n. 23/2011, è un regime opzionale che sostituisce l’IRPEF e le relative addizionali sul reddito della locazione e, per il contratto assoggettato al regime, anche le imposte di registro e di bollo. Può essere scelta, in presenza dei requisiti previsti, dal locatore persona fisica che concede in locazione immobili abitativi al di fuori dell’esercizio di impresa, arte o professione. L’aliquota ordinaria è del 21%, può scendere al 10% per determinate locazioni a canone concordato e arriva al 26% per alcune locazioni brevi. Dal periodo d’imposta 2026, la disciplina delle locazioni brevi non imprenditoriali è inoltre limitata a non più di due appartamenti.
Come funziona la cedolare secca e quali imposte sostituisce
La cedolare secca è un regime opzionale che consente di assoggettare il reddito derivante dalla locazione a un’imposta sostitutiva, evitando che il canone concorra alla tassazione ordinaria IRPEF del locatore. L’opzione produce effetti sia sulle imposte sul reddito sia su alcuni tributi collegati al contratto di locazione.
In base all’art. 3 del D.Lgs. n. 23/2011, la cedolare secca sostituisce:
- l’IRPEF dovuta sul reddito fondiario prodotto dall’immobile locato;
- le addizionali regionale e comunale all’IRPEF;
- l’imposta di registro dovuta sul contratto di locazione e sulle annualità successive;
- l’imposta di bollo dovuta sul contratto.
Il canone assoggettato alla cedolare viene tassato con l’aliquota prevista per la specifica tipologia di locazione, applicata alla base imponibile determinata secondo le regole del regime sostitutivo. Il reddito non viene quindi sommato agli altri redditi per applicare le aliquote progressive IRPEF.
Questo non significa, tuttavia, che il reddito soggetto a cedolare sia irrilevante in ogni altro ambito. La normativa prevede che debba essere considerato, ad esempio, per verificare la spettanza o la misura di alcune agevolazioni e detrazioni collegate al reddito complessivo.
L’esenzione dall’imposta di registro non riguarda inoltre qualsiasi adempimento collegato al contratto: alcune operazioni, come la cessione volontaria del contratto, possono continuare a essere soggette a imposta di registro anche quando la locazione è assoggettata alla cedolare secca.
Chi può scegliere la cedolare secca
La cedolare secca può essere scelta, in linea generale, dal locatore persona fisica che possiede l’immobile a titolo di proprietà o in forza di un altro diritto reale di godimento e che effettua la locazione al di fuori dell’esercizio di impresa, arte o professione. Il regime sostitutivo presuppone inoltre che il reddito prodotto sia qualificabile come reddito fondiario.
Proprietario, usufruttuario e nudo proprietario
Possono accedere alla cedolare secca il proprietario dell’immobile e il titolare di un diritto reale di godimento che produce il relativo reddito fondiario, come l’usufruttuario.
Diversa è la posizione del nudo proprietario. L’Agenzia delle Entrate, con la risposta n. 216/2023, ha escluso che possa applicare la cedolare secca, perché il nudo proprietario non è il soggetto al quale viene imputato il reddito fondiario derivante dalla locazione.
In presenza di più comproprietari, l’opzione può essere esercitata separatamente da ciascun soggetto che possiede i requisiti. È quindi possibile che, sullo stesso contratto, alcuni comproprietari scelgano la cedolare secca e altri rimangano nella tassazione ordinaria.
In presenza di più comproprietari, l’opzione può essere esercitata separatamente da ciascun soggetto che possiede i requisiti. È quindi possibile che, sullo stesso contratto, alcuni comproprietari scelgano la cedolare secca e altri rimangano nella tassazione ordinaria.
La scelta effettuata da un comproprietario non modifica la posizione fiscale degli altri. Ciascun titolare continua infatti a dichiarare il reddito fondiario imputabile alla propria quota e applica, sulla stessa quota, il regime fiscale prescelto. Anche il comproprietario non indicato formalmente nel contratto può, in presenza dei requisiti, esercitare l’opzione per la cedolare secca.
Il locatore deve agire fuori dall’attività d’impresa
L’art. 3 del D.Lgs. n. 23/2011 esclude dal regime le locazioni effettuate dal locatore nell’esercizio di un’attività d’impresa, arte o professione. Non può quindi applicare la cedolare secca, ad esempio, una società che concede in locazione un immobile abitativo nell’ambito della propria attività.
La natura privata del locatore rappresenta uno dei requisiti centrali del regime e deve essere verificata indipendentemente dalla tipologia del contratto di locazione.
Cedolare secca con conduttore società o impresa
Più complessa è la situazione in cui il locatore sia una persona fisica, ma il conduttore sia una società o un imprenditore che utilizza l’abitazione, ad esempio, come alloggio per dipendenti o collaboratori (c.d. contratti di locazione a uso foresteria)..
Su questo punto permane un contrasto interpretativo. La Corte di Cassazione, con la sentenza n. 12395 del 7 maggio 2024 e con successive pronunce del 2025, ha ritenuto che il divieto previsto dall’art. 3, comma 6, del D.Lgs. n. 23/2011 debba essere riferito al locatore, considerando irrilevante la qualifica imprenditoriale del conduttore.
L’Agenzia delle Entrate mantiene invece una posizione contraria e considera il regime non applicabile quando il conduttore agisce nell’esercizio di impresa, arte o professione.
Con l’ordinanza interlocutoria n. 30016 del 13 novembre 2025, la Sezione tributaria della Cassazione ha disposto la trasmissione del ricorso al Primo Presidente per l’eventuale assegnazione alle Sezioni Unite, ritenendo la questione di particolare importanza.
Il trattamento fiscale non può quindi essere considerato definitivamente pacifico. Per approfondire il contrasto si veda la guida sulla cedolare secca con conduttore impresa o società.
La cedolare secca può essere applicata anche dai non residenti?
La residenza fiscale in Italia non costituisce un requisito per accedere alla cedolare secca. Anche una persona fisica fiscalmente non residente può esercitare l’opzione quando è proprietaria, o titolare di un altro diritto reale di godimento, di un immobile situato in Italia e sono rispettate le altre condizioni previste dall’art. 3 del D.Lgs. n. 23/2011.
Ciò che rileva è quindi la natura del locatore e della locazione: il soggetto deve agire come persona fisica al di fuori dell’esercizio di impresa, arte o professione e il reddito derivante dall’immobile deve essere imponibile in Italia secondo le regole applicabili ai redditi immobiliari.
La condizione di non residente non determina, di per sé, l’esclusione dal regime sostitutivo.
Su quali immobili e contratti si può applicare la cedolare secca
La cedolare secca riguarda, in via ordinaria, la locazione di immobili destinati a uso abitativo e delle relative pertinenze. Per verificare l’accesso al regime rilevano quindi la categoria e la destinazione dell’immobile, oltre alla tipologia del contratto stipulato.
Immobili abitativi e pertinenze
Il regime sostitutivo può essere applicato agli immobili abitativi locati da persone fisiche che rispettano i requisiti soggettivi previsti dall’art. 3 del D.Lgs. n. 23/2011.
La cedolare può estendersi anche alle pertinenze dell’abitazione, come box auto, cantine o posti auto, quando sono locate congiuntamente all’immobile principale. Secondo la circolare dell’Agenzia delle Entrate n. 26/E/2011, il regime può applicarsi anche quando la pertinenza viene concessa in locazione con un contratto separato e successivo, purché il rapporto intercorra tra gli stessi soggetti e il contratto richiami quello dell’abitazione evidenziando il vincolo pertinenziale.
Non è quindi necessario che abitazione e pertinenza siano sempre comprese nello stesso contratto, ma deve risultare il collegamento con l’immobile abitativo locato.
Contratti di locazione ammessi
La cedolare secca non è limitata a una sola forma contrattuale. Può trovare applicazione, in presenza delle relative condizioni, ai principali contratti di locazione abitativa, tra cui:
- contratti a canone libero, normalmente strutturati secondo lo schema 4+4;
- contratti a canone concordato;
- contratti di natura transitoria;
- contratti destinati agli studenti universitari;
- locazioni turistiche;
- locazioni brevi disciplinate dall’art. 4 del D.L. n. 50/2017.
La tipologia contrattuale incide soprattutto sull’aliquota applicabile e sui requisiti necessari per accedere alle misure ridotte. In particolare, il 10% non deriva dalla semplice scelta di stipulare un contratto “3+2”, ma richiede che ricorrano le condizioni previste per il canone concordato agevolato.
Anche il rent to buy può accedere al regime sostitutivo, limitatamente alla quota di canone corrisposta per il godimento dell’immobile (risposta AdE n. 597/2021).
Cedolare secca sugli immobili commerciali
La cedolare secca non rappresenta oggi un regime generale per le nuove locazioni commerciali. L’estensione agli immobili classificati nella categoria catastale C/1, con superficie non superiore a 600 metri quadrati, è stata introdotta dall’art. 1, comma 59, della L. n. 145/2018 esclusivamente per determinate locazioni stipulate nel 2019.
La disciplina conserva ancora effetti per alcuni contratti che rientravano originariamente nell’agevolazione. La risposta dell’Agenzia delle Entrate n. 34/2026 ha, ad esempio, affrontato gli effetti delle successive proroghe di contratti commerciali interessati dalla misura.
Per le regole generali applicabili agli immobili non abitativi si rinvia all’approfondimento sulla locazione ad uso commerciale.
Cedolare secca al 10%, 21% e 26%: quale aliquota si applica
La cedolare secca non prevede un’unica aliquota. La misura ordinaria è il 21%, mentre l’aliquota ridotta del 10% riguarda determinate locazioni a canone concordato. Per le locazioni brevi, invece, dal 2024 l’aliquota è pari al 26%, con possibilità di applicare il 21% ai redditi riferiti a una sola unità immobiliare scelta dal contribuente in dichiarazione.
La tabella riepiloga le principali fattispecie.
| Tipologia di locazione | Condizione principale | Aliquota | Riferimento |
|---|---|---|---|
| Locazione abitativa a canone libero | Immobile abitativo locato fuori dall’attività d’impresa | 21% | Art. 3 D.Lgs. n. 23/2011 |
| Locazione a canone concordato agevolata | Rispetto delle condizioni territoriali e contrattuali previste dalla normativa | 10% | Art. 3, comma 2, D.Lgs. n. 23/2011 |
| Locazione transitoria o per studenti agevolabile | Contratto conforme alla disciplina del canone concordato e agli accordi applicabili | 10% | L. n. 431/1998; art. 3 D.Lgs. n. 23/2011 |
| Locazione turistica non breve | Contratto di durata superiore a 30 giorni con requisiti per la cedolare | 21% | Art. 3 D.Lgs. n. 23/2011 |
| Locazione breve | Una unità immobiliare individuata dal contribuente in dichiarazione | 21% | Art. 4 D.L. n. 50/2017 |
| Locazione breve | Seconda unità immobiliare destinata alla locazione breve | 26% | Art. 4 D.L. n. 50/2017 |
| Locazioni brevi dal 2026 | Dal terzo appartamento destinato alla locazione breve opera la presunzione di esercizio dell’attività in forma imprenditoriale | Regime non applicabile come locazione breve non imprenditoriale | Art. 1, comma 595, L. n. 178/2020, come modificato dalla L. n. 199/2025 |
Quando si applica la cedolare secca al 10%
L’aliquota del 10% non si applica automaticamente a qualsiasi contratto definito dalle parti come “canone concordato”. Occorre che il contratto rientri nelle fattispecie agevolate previste dalla normativa e sia stipulato nel rispetto degli accordi territoriali applicabili.
Per i contratti conclusi senza l’assistenza delle organizzazioni della proprietà edilizia e degli inquilini, quando richiesta dalla disciplina applicabile, assume particolare rilievo l’attestazione di rispondenza del contenuto economico e normativo del contratto all’accordo territoriale.
Il materiale fornito richiama inoltre la possibilità di utilizzare la stessa attestazione per contratti successivi relativi al medesimo immobile, quando non siano intervenute modifiche rilevanti delle caratteristiche dell’immobile o dell’accordo territoriale.
Locazioni brevi: aliquota del 21% o del 26%
Per i redditi derivanti dalle locazioni brevi, dal 1° gennaio 2024 l’aliquota della cedolare secca è pari al 26%. Il contribuente può tuttavia applicare il 21% ai redditi riferiti a una sola unità immobiliare, individuata nella dichiarazione dei redditi.
Dal periodo d’imposta 2026 cambia inoltre il limite numerico degli immobili che possono essere destinati alle locazioni brevi mantenendo il regime non imprenditoriale. La L. n. 199/2025 ha ridotto da quattro a due appartamenti il limite previsto dall’art. 1, comma 595, della L. n. 178/2020. Dal terzo appartamento opera quindi la presunzione di esercizio dell’attività in forma imprenditoriale.
Per il calcolo, le ritenute degli intermediari e la compilazione della dichiarazione si rinvia all’approfondimento sulla tassazione delle locazioni brevi.
Per approfondire: Tassazione delle locazioni abitative: le opzioni.
Come scegliere la cedolare secca e comunicare l’opzione
Per i contratti soggetti a registrazione, l’opzione per la cedolare secca viene normalmente esercitata tramite il modello RLI. La scelta può essere effettuata al momento della registrazione, in una delle annualità successive oppure in sede di proroga del contratto, nel rispetto dei termini previsti.
Opzione con modello RLI
Se la cedolare viene scelta fin dall’inizio, l’opzione è comunicata con il modello RLI entro il termine previsto per la registrazione del contratto, pari a 30 giorni dalla stipula o dalla decorrenza, se anteriore.
È possibile aderire al regime anche successivamente. In questo caso l’opzione deve essere esercitata entro 30 giorni dalla scadenza dell’annualità contrattuale per la quale si intende applicare la cedolare.
L’opzione:
- esercitata alla registrazione vale, salvo revoca, per l’intera durata del contratto;
- esercitata in una successiva annualità vale per il periodo residuo;
- esercitata in sede di proroga vale per la durata della proroga.
Per i contratti per i quali non sussiste l’obbligo di registrazione, come determinate locazioni di durata non superiore a 30 giorni complessivi nell’anno, l’opzione può invece essere manifestata direttamente nella dichiarazione dei redditi.
Per gli aspetti operativi sulla registrazione e sugli adempimenti successivi si rinvia alla guida sul modello RLI.
Rinuncia all’aggiornamento del canone
La scelta della cedolare secca comporta la rinuncia alla facoltà di chiedere l’aggiornamento del canone a qualsiasi titolo per il periodo in cui trova applicazione il regime, compreso l’eventuale adeguamento ISTAT.
L’art. 3, comma 11, del D.Lgs. n. 23/2011 prevede che il locatore comunichi preventivamente al conduttore questa rinuncia mediante lettera raccomandata. La comunicazione separata non è tuttavia necessaria quando il contratto contiene già un’espressa clausola con cui il locatore rinuncia agli aggiornamenti del canone oppure, secondo i chiarimenti dell’Agenzia delle Entrate, nei contratti per i quali non sussiste l’obbligo di registrazione.
La rinuncia all’aggiornamento rappresenta quindi un elemento da considerare anche nella valutazione economica della convenienza del regime: il risparmio fiscale deve essere confrontato con l’impossibilità di adeguare il canone durante il periodo di applicazione della cedolare.
Proroga e revoca della cedolare secca
In caso di proroga, anche tacita, del contratto, l’adempimento deve essere comunicato mediante modello RLI entro 30 giorni. Se sul contratto era già stata esercitata l’opzione per la cedolare, l’omessa comunicazione della proroga non determina automaticamente la perdita del regime quando il contribuente mantiene un comportamento coerente, versando la cedolare e indicando correttamente il reddito nella dichiarazione.
Il locatore può inoltre revocare l’opzione e tornare alla tassazione ordinaria a partire da una successiva annualità contrattuale, effettuando la relativa comunicazione nei termini previsti.
Per gli effetti della revoca e la possibilità di tornare all’aggiornamento del canone si rinvia alla guida sulla revoca della cedolare secca.
Se invece il problema riguarda un contratto registrato oltre il termine ordinario, è opportuno distinguere l’opzione per il regime sostitutivo dalle conseguenze della violazione dell’obbligo di registrazione, approfondite nella guida sulla tardiva registrazione con cedolare secca.
Cessione e subentro nel contratto
La cedolare secca non elimina tutti gli adempimenti che possono verificarsi durante la vita del contratto. In caso di cessione volontaria del contratto, ad esempio, l’imposta di registro continua a essere dovuta anche se la locazione è assoggettata alla cedolare secca.
Diversa è la situazione del subentro che si verifica per legge, come nel caso della morte del locatore o del trasferimento dell’immobile. In queste ipotesi il nuovo soggetto subentra nella posizione contrattuale e la variazione deve essere comunicata all’Agenzia delle Entrate tramite modello RLI.
Poiché l’opzione per la cedolare ha carattere personale, il nuovo locatore deve valutare autonomamente se esercitarla o meno. Il subentro non comporta quindi, automaticamente, il trasferimento della scelta fiscale effettuata dal precedente titolare.
Cedolare secca o IRPEF: quando conviene?
La cedolare secca non è automaticamente più conveniente della tassazione ordinaria. Il confronto dipende dall’aliquota applicabile, dal livello degli altri redditi del locatore, dalla base imponibile, dalle addizionali IRPEF, dalle imposte di registro e bollo e dalla rinuncia all’aggiornamento del canone.
| Elemento | Cedolare secca | Tassazione ordinaria | Effetto sulla scelta |
|---|---|---|---|
| Aliquota | Proporzionale: 10%, 21% o 26% secondo la fattispecie | Il reddito della locazione concorre alla formazione del reddito complessivo soggetto a IRPEF | Più elevata è l’aliquota marginale IRPEF del locatore, maggiore può essere il vantaggio della tassazione sostitutiva |
| Base imponibile | Il canone rileva senza riduzioni proprie del regime ordinario; per i redditi fondiari si confronta con la rendita catastale rivalutata | Si applicano le regole ordinarie di determinazione del reddito fondiario | Il confronto non può basarsi soltanto sulle aliquote nominali |
| Addizionali IRPEF | Non dovute sul reddito assoggettato a cedolare | Il reddito concorre anche alla determinazione delle addizionali regionale e comunale | Le addizionali aumentano il costo complessivo del regime ordinario |
| Imposta di registro e bollo | Non dovute sul contratto nei casi coperti dal regime | Restano applicabili secondo le regole ordinarie | La convenienza va valutata considerando anche i tributi collegati al contratto |
| Aggiornamento del canone | Il locatore deve rinunciare agli aggiornamenti per il periodo di applicazione della cedolare | Può restare applicabile secondo quanto previsto dal contratto e dalla disciplina della locazione | La rinuncia all’adeguamento può ridurre il vantaggio economico della cedolare |
Il confronto non si ferma all’aliquota
Per una locazione ordinaria, confrontare semplicemente il 21% della cedolare con una delle aliquote IRPEF può essere fuorviante. Nel regime sostitutivo, infatti, il canone viene assunto secondo le specifiche regole della cedolare e non beneficia delle riduzioni previste dal regime ordinario.
La decisione deve quindi essere presa confrontando il carico fiscale complessivo nei due regimi, tenendo conto anche della situazione personale del locatore e degli altri redditi posseduti.
Un esempio di confronto
Si ipotizzi, a fini esclusivamente illustrativi, un canone annuo di 12.000 euro relativo a una locazione abitativa a canone libero.
Con la cedolare secca al 21%, l’imposta sostitutiva calcolata sul canone sarebbe pari a:
12.000 × 21% = 2.520 euro.
Per stabilire se tale importo sia effettivamente inferiore alla tassazione ordinaria non basta applicare una percentuale alternativa agli stessi 12.000 euro. Occorre determinare il reddito imponibile secondo le regole IRPEF, verificare in quale fascia di reddito si colloca il contribuente, considerare le addizionali applicabili e aggiungere gli eventuali costi fiscali del contratto.
Il calcolo deve inoltre essere confrontato con il valore economico della rinuncia all’aggiornamento del canone per il periodo in cui opera la cedolare.
Il reddito assoggettato a cedolare non diventa irrilevante
Il reddito tassato con la cedolare secca non concorre ordinariamente alla formazione dell’IRPEF, ma continua a rilevare per alcune verifiche collegate alla situazione reddituale del contribuente.
In particolare, deve essere considerato per determinare la condizione di familiare fiscalmente a carico, per il calcolo di alcune detrazioni collegate al reddito e, più in generale, per verificare la spettanza o la misura di determinate agevolazioni parametrate alla capacità reddituale.
La scelta della cedolare deve quindi essere valutata sul risultato complessivo, non esclusivamente sull’aliquota applicabile al canone.
Come e quando si paga la cedolare secca
La cedolare secca non viene versata al momento della registrazione del contratto. L’imposta sostitutiva viene determinata nella dichiarazione dei redditi e versata secondo il meccanismo previsto per le imposte sui redditi, con saldo e acconto.
Dal 2021 l’acconto della cedolare secca è pari al 100% dell’imposta dovuta per l’anno precedente, quando ricorrono le condizioni che rendono dovuto il versamento.
Il pagamento avviene tramite modello F24 e segue, in linea generale, le scadenze previste per il versamento delle imposte risultanti dalla dichiarazione dei redditi.
Acconto e saldo
Il meccanismo di pagamento si articola quindi in due componenti:
- il saldo, relativo alla cedolare dovuta per il periodo d’imposta precedente;
- l’acconto, riferito all’imposta dovuta per il periodo d’imposta in corso.
L’acconto può essere versato in una o più rate secondo l’importo dovuto e le regole applicabili nell’anno.
Il fatto che l’opzione per la cedolare sia esercitata tramite modello RLI non comporta quindi il pagamento immediato dell’imposta sostitutiva sul reddito. RLI serve a comunicare l’opzione sul contratto, mentre la liquidazione della cedolare avviene successivamente attraverso la dichiarazione.
Cedolare secca nella dichiarazione dei redditi
Per i redditi fondiari derivanti da immobili locati, la cedolare trova indicazione nel quadro dedicato ai fabbricati del modello dichiarativo. Nel modello REDDITI PF l’imposta complessivamente dovuta confluisce poi nel quadro LC, mentre nel modello 730 il calcolo viene effettuato nell’ambito della liquidazione della dichiarazione.
Per le locazioni brevi possono inoltre assumere rilievo le ritenute operate dagli intermediari e certificate nella Certificazione Unica, che devono essere correttamente considerate nella determinazione dell’imposta dovuta.
La fase del pagamento deve quindi essere distinta da quella della scelta del regime: prima si verifica se la cedolare è applicabile e si esercita correttamente l’opzione, poi l’imposta viene liquidata e versata attraverso la dichiarazione dei redditi.
Cedolare secca e canoni non riscossi
Un tema particolare riguarda i canoni che il locatore non ha effettivamente percepito a causa della morosità dell’inquilino.
Per gli immobili ad uso abitativo, l’art. 26 del TUIR prevede che i canoni non percepiti non concorrano alla formazione del reddito quando la mancata riscossione è comprovata dall’intimazione di sfratto per morosità o dall’ingiunzione di pagamento.
Quando ricorrono queste condizioni, la dichiarazione deve essere compilata tenendo conto dei canoni effettivamente percepiti e delle specifiche regole previste per l’immobile interessato.
La semplice morosità del conduttore, quindi, non è di per sé sufficiente: occorre che la mancata percezione sia documentata attraverso uno degli atti richiesti dalla norma.
Hai un caso particolare sulla cedolare secca?
Se devi valutare l’applicazione del regime in una situazione specifica, ad esempio per più immobili, comproprietà, locazioni brevi, conduttori società o altri elementi che richiedono un inquadramento individuale, puoi inviarci le informazioni essenziali attraverso il modulo di contatto.
Invia la tua richiesta →Domande frequenti
Con la cedolare secca non si paga più l’IMU?
No. La cedolare secca sostituisce l’IRPEF e le relative addizionali sul reddito della locazione e, nei casi previsti, le imposte di registro e di bollo sul contratto. Non sostituisce invece l’IMU, che segue le proprie regole di applicazione.
Un contratto con cedolare secca deve comunque essere registrato?
Sì, quando la registrazione è obbligatoria. La cedolare secca elimina l’imposta di registro dovuta sul contratto nei casi coperti dal regime, ma non elimina l’obbligo di registrazione. Per alcuni contratti di durata non superiore a 30 giorni l’opzione può invece essere esercitata in dichiarazione.
Si può applicare la cedolare secca a un immobile e la tassazione ordinaria a un altro?
Sì. L’opzione viene esercitata con riferimento ai singoli rapporti di locazione e non obbliga il proprietario ad applicare lo stesso regime a tutti gli immobili locati. La convenienza può quindi essere valutata separatamente in relazione alle caratteristiche di ciascun contratto.
Fonti e riferimenti
- D.Lgs. 14 marzo 2011, n. 23, art. 3 disciplina generale della cedolare secca: ambito di applicazione, imposte sostituite, aliquote, proroga, rinuncia all’aggiornamento del canone, versamento e acconto.
- Provvedimento del Direttore dell’Agenzia delle Entrate 7 aprile 2011, n. 55394 modalità di esercizio dell’opzione per la cedolare secca, durata ed effetti della scelta.
- Agenzia delle Entrate, circolare 1° giugno 2011, n. 26/E chiarimenti sull’ambito soggettivo e oggettivo della cedolare, pertinenze, opzione, rinuncia agli aggiornamenti del canone e adempimenti.
- Agenzia delle Entrate, circolare 4 giugno 2012, n. 20/E ulteriori chiarimenti sull’opzione, sui contratti che non richiedono registrazione, sulla comunicazione al conduttore e sulla comproprietà.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 26 e 37 imputazione e determinazione dei redditi fondiari; disciplina dei canoni di locazione abitativa non percepiti.
- L. 9 dicembre 1998, n. 431, artt. 2 e 5, e D.M. 16 gennaio 2017 disciplina dei contratti a canone concordato, transitori e per studenti universitari.
- Agenzia delle Entrate, risoluzione 20 aprile 2018, n. 31/E attestazione di rispondenza dei contratti a canone concordato agli accordi territoriali ai fini delle agevolazioni fiscali.
- Agenzia delle Entrate, risposta a interpello 15 febbraio 2023, n. 216 esclusione del nudo proprietario dall’opzione per la cedolare secca.
- D.L. 24 aprile 2017, n. 50, art. 4, convertito dalla L. 21 giugno 2017, n. 96 regime fiscale delle locazioni brevi e applicazione della cedolare secca.
- Agenzia delle Entrate, circolare 10 maggio 2024, n. 10/E applicazione dell’aliquota del 26% alle locazioni brevi e possibilità di mantenere il 21% per una sola unità immobiliare scelta dal contribuente.
- L. 30 dicembre 2020, n. 178, art. 1, comma 595, come modificato dall’art. 1, comma 17, L. 30 dicembre 2025, n. 199 dal periodo d’imposta 2026 presunzione di esercizio dell’attività in forma imprenditoriale quando sono destinati alla locazione breve più di due appartamenti.
- Corte di Cassazione, sentenza 7 maggio 2024, n. 12395; sentenze 7 maggio 2025, nn. 12076 e 12079; ordinanza interlocutoria n. 30016/2025 applicabilità della cedolare secca quando il conduttore agisce nell’esercizio di impresa o professione e rimessione della questione alle Sezioni Unite.
- Agenzia delle Entrate, risposta a interpello n. 34/2026 effetti delle proroghe sulla disciplina residuale della cedolare secca relativa agli immobili commerciali C/1 interessati dall’agevolazione introdotta per i contratti stipulati nel 2019.
- Istruzioni ai modelli REDDITI PF 2026 e 730/2026 esposizione dei redditi assoggettati a cedolare secca, aliquote applicabili, rilevanza del reddito ai fini delle detrazioni e delle altre prestazioni collegate al reddito.
