
Reso merce intracomunitario: quando emettere nota di credito, quali termini rispettare, Intrastat, plafond e documenti di trasporto.
Il rientro di merce da un cliente UE non comporta sempre l’emissione di una nota di credito: occorre distinguere la restituzione definitiva dal semplice invio per riparazione. Da questa qualificazione dipendono le rettifiche IVA e Intrastat.
Una società italiana che ha effettuato una cessione intracomunitaria non imponibile ai sensi dell’art. 41 del D.L. 331/1993 può ricevere successivamente dal cliente estero una richiesta di restituzione, totale o parziale, dei beni venduti. La corretta gestione fiscale dipende dagli effetti della restituzione sul rapporto contrattuale originario. Se la vendita viene meno o il corrispettivo è ridotto, occorre valutare l’applicazione della disciplina delle variazioni IVA prevista dall’art. 26 del DPR 633/1972, richiamata per le operazioni intracomunitarie dall’art. 56 del D.L. 331/1993. Diversa è la situazione in cui i beni rientrano temporaneamente per una riparazione senza modificare la vendita. La distinzione incide anche sulla documentazione e sugli eventuali adempimenti dichiarativi.
Nella pratica professionale capita frequentemente di vedere imprese italiane che emettono automaticamente una nota di credito ogni volta che la merce rientra dall’estero. In realtà il solo rientro fisico dei beni non è sufficiente. La prima verifica riguarda sempre l’effetto sul contratto originario: se la vendita rimane valida e la merce viene restituita solo per una riparazione o una sostituzione in garanzia, la nota di credito può risultare non corretta.
Quando il reso intracomunitario comporta una rettifica della cessione?
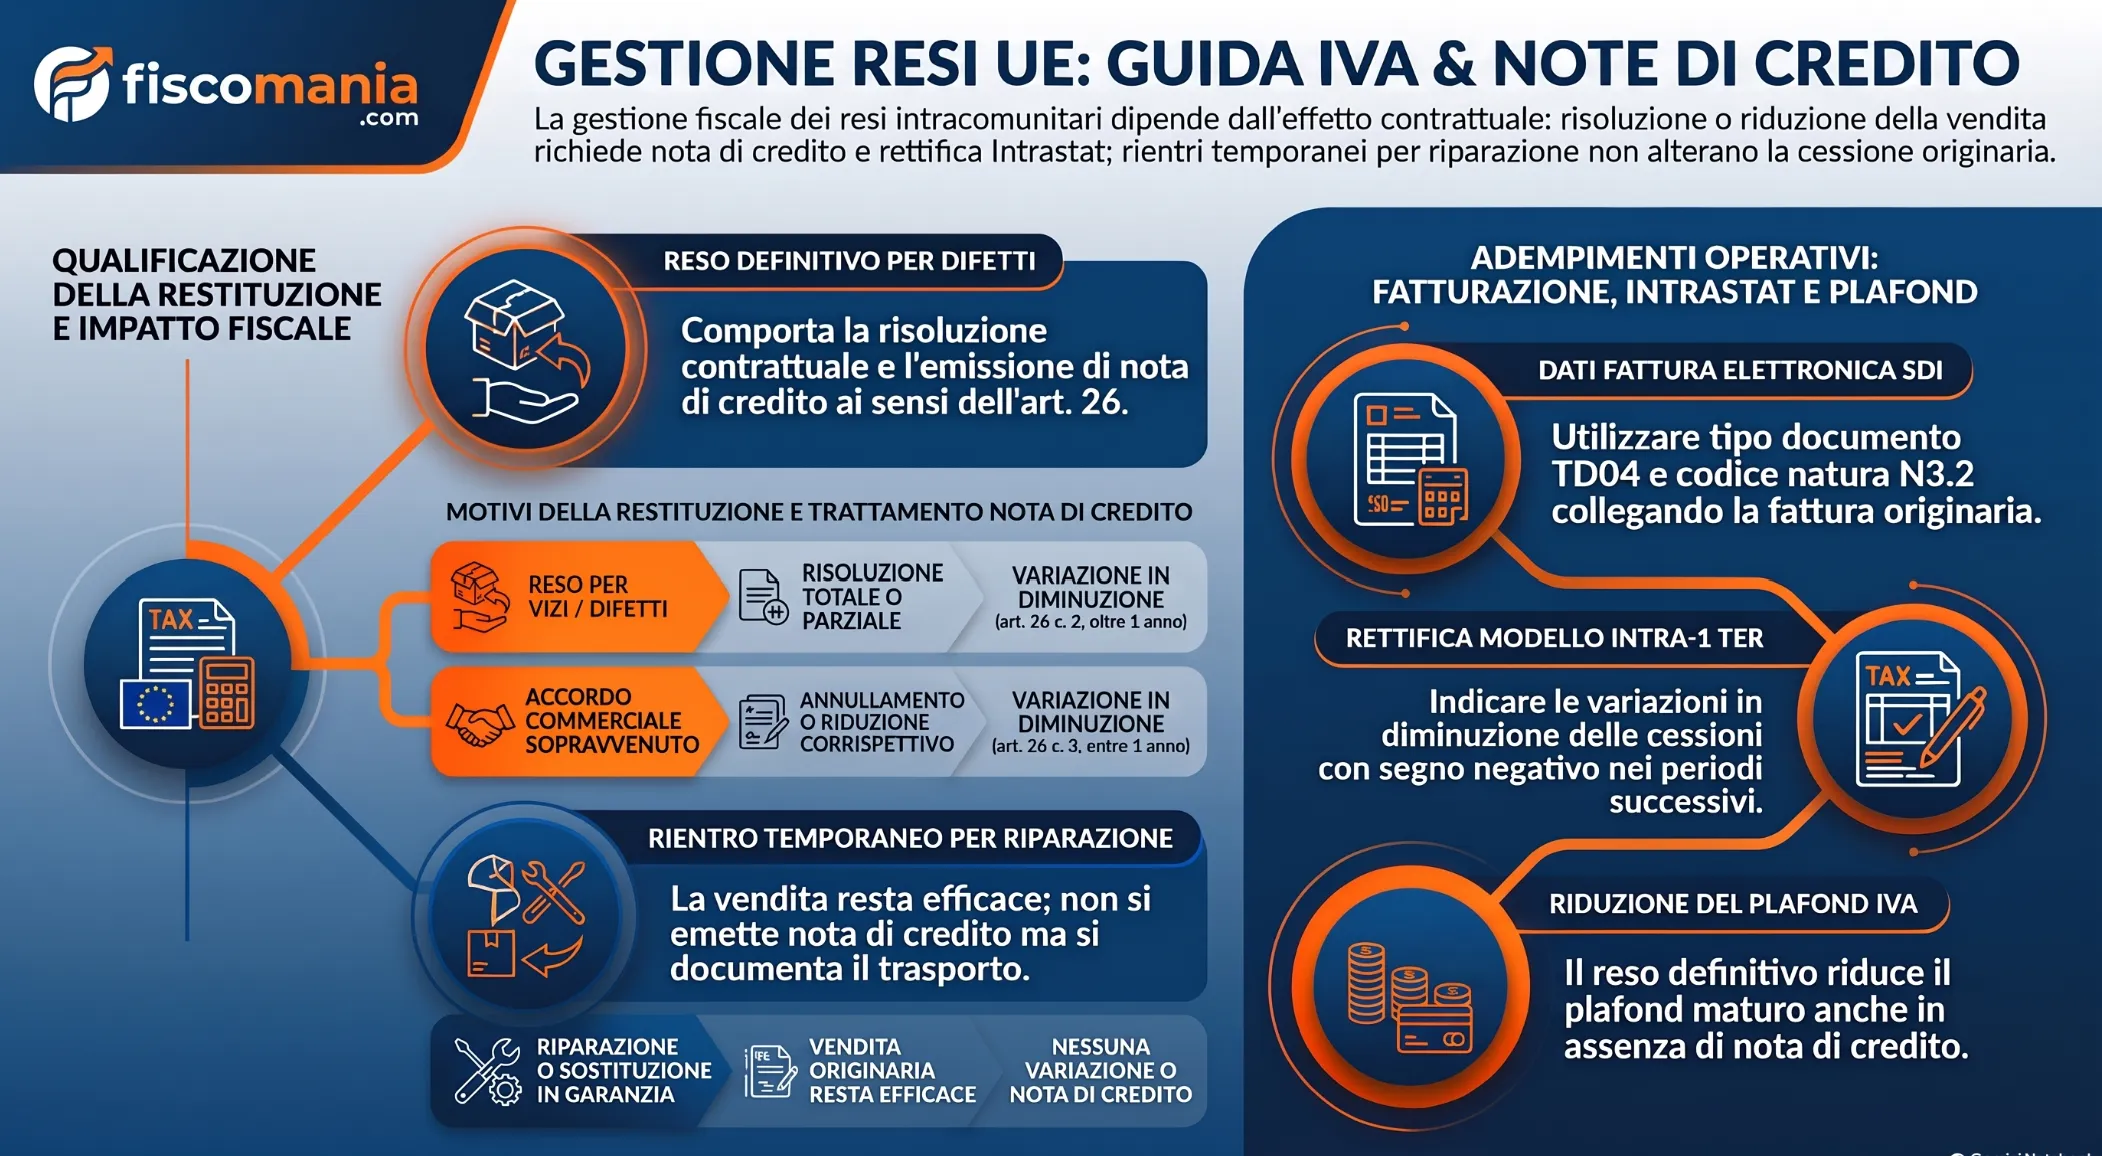
Il reso di merce precedentemente ceduta a un cliente UE comporta una rettifica fiscale quando determina l’annullamento totale o parziale della vendita oppure una riduzione del corrispettivo, in presenza dei presupposti previsti dalla normativa IVA. Il semplice rientro fisico dei beni in Italia non è sufficiente a giustificare l’emissione di una nota di credito.
Per le cessioni intracomunitarie non imponibili ai sensi dell’art. 41 del D.L. 331/1993, l’art. 56 dello stesso decreto richiama, per quanto non diversamente disciplinato, le disposizioni generali del DPR 633/1972. Trova quindi applicazione l’art. 26, comma 2, che regola le variazioni in diminuzione conseguenti, tra l’altro, a nullità, annullamento, risoluzione o rescissione del contratto e agli abbuoni o sconti contrattualmente previsti.
Occorre pertanto individuare la causa della restituzione e verificare gli effetti prodotti sul rapporto commerciale originario. In particolare, una merce restituita definitivamente per difetti può determinare la rettifica della cessione, mentre un bene inviato temporaneamente al fornitore per essere riparato non modifica, di per sé, l’operazione già fatturata.
La tabella distingue le principali situazioni operative.
| Motivo della restituzione | Effetto sulla vendita originaria | Trattamento della nota di credito | Verifiche successive |
|---|---|---|---|
| Reso definitivo per vizi o difetti, con risoluzione totale o parziale del contratto | La cessione viene meno totalmente o per il valore dei beni restituiti. | Variazione in diminuzione secondo l’art. 26, comma 2, DPR 633/1972, ricorrendone i presupposti. | Documentazione della risoluzione, eventuale rettifica Intrastat ed effetti sul plafond IVA. |
| Reso commerciale concordato successivamente alla vendita | La vendita viene annullata o il corrispettivo viene ridotto per accordo tra le parti. | Variazione soggetta alle condizioni e ai limiti dell’art. 26, comma 3, DPR 633/1972. | Data dell’operazione originaria, momento dell’accordo e presupposti della rettifica. |
| Rientro temporaneo per riparazione | La vendita rimane efficace e il bene è destinato a essere restituito al cliente. | Nessuna nota di credito per il solo rientro della merce. | Causale del trasporto, identificazione dei beni e documentazione del successivo invio. |
| Sostituzione del bene in esecuzione della garanzia, senza risoluzione della vendita | La vendita originaria rimane efficace. | Nessuna variazione della cessione originaria per il solo adempimento della garanzia. | Documentazione della garanzia, restituzione del bene difettoso e spedizione del sostitutivo. |
La distinzione presuppone che l’operazione iniziale sia stata correttamente qualificata come cessione intracomunitaria di beni. Le condizioni per applicare la non imponibilità alla vendita originaria restano autonome rispetto alla successiva restituzione.
Nota di credito per reso UE: quando si emette ed entro quali termini?
La nota di credito relativa a una cessione intracomunitaria può essere emessa quando la vendita originaria viene meno, totalmente o parzialmente, oppure il corrispettivo viene ridotto per una delle cause previste dall’art. 26 del DPR 633/1972. Il termine per effettuare la variazione dipende dal motivo della restituzione e non coincide necessariamente con un anno dalla fattura originaria.
La disposizione distingue, in particolare, le variazioni conseguenti a cause di risoluzione del contratto da quelle derivanti da un accordo sopravvenuto tra venditore e acquirente.
Reso per vizi, difetti e risoluzione contrattuale
Quando il cliente comunitario restituisce beni difettosi e la restituzione determina la risoluzione totale o parziale del contratto per inadempimento del venditore, la variazione può rientrare nell’art. 26, comma 2, del DPR 633/1972.
In questa situazione, non opera automaticamente il limite annuale previsto dal successivo comma 3, poiché lo scioglimento del rapporto deriva da una causa giuridica diversa dal semplice accordo sopravvenuto tra le parti.
La risoluzione del contratto deve tuttavia essere effettiva e documentabile. La sola contestazione della qualità della merce o la sua restituzione materiale non dimostrano necessariamente che la vendita sia stata annullata.
Il superamento di un anno dall’operazione originaria non impedisce, quindi, di per sé, la rettifica, ma resta necessario verificare il momento in cui si è realizzato il presupposto della variazione e il rispetto dei termini applicabili al relativo esercizio.
Restituzione per accordo sopravvenuto e limite di un anno
Una disciplina differente si applica quando le parti concordano successivamente alla vendita la restituzione di beni, senza che questa dipenda da una causa di risoluzione già prevista dal contratto o dalla legge.
L’art. 26, comma 3, del DPR 633/1972 stabilisce che, in caso di accordo sopravvenuto, la variazione in diminuzione non può essere effettuata dopo un anno dall’effettuazione dell’operazione originaria.
Il termine decorre quindi dalla data di effettuazione della cessione, non dal momento in cui il cliente decide di restituire la merce.
Se il termine è superato, non è possibile utilizzare la procedura di variazione prevista dalla disposizione per il solo accordo sopravvenuto. Questo non significa, tuttavia, che la restituzione debba essere automaticamente fatturata come una nuova vendita dal cliente UE: occorre verificare se esista effettivamente una distinta cessione di beni.
La corretta individuazione della causa del reso è pertanto decisiva, anche alla luce della disciplina generale delle note di variazione IVA.
Dal 1° gennaio 2027, la materia è disciplinata dall’art. 92, commi 2 e 3, del D.Lgs. 10/2026 (Testo Unico IVA), che mantiene la distinzione tra le cause di variazione e gli accordi sopravvenuti, con il relativo limite annuale.
Come documentare il reso intracomunitario e compilare la nota di credito?
La restituzione di merce da un cliente UE deve essere accompagnata da documentazione che consenta di ricostruire il movimento dei beni e il motivo della restituzione. Quando ricorrono i presupposti per rettificare la vendita, la nota di credito deve essere collegata alla fattura originaria e riportare il trattamento IVA dell’operazione rettificata.
Documentazione di trasporto e prova della restituzione
Il fornitore italiano deve poter dimostrare quali beni sono rientrati, da quale cliente provengono e per quale motivo vengono restituiti.
A tale scopo è opportuno conservare:
- La documentazione commerciale relativa alla vendita originaria, con fattura e riferimenti all’ordine.
- La comunicazione del cliente che indica il motivo della restituzione e, quando necessario, l’accordo o gli atti che documentano la risoluzione contrattuale.
- Il documento di trasporto, la lettera di vettura del corriere (CMR, ove applicabile) o altra documentazione idonea a ricostruire la movimentazione.
- La registrazione dell’ingresso dei beni nel magazzino italiano, con quantità, codici articolo e riferimento al reso.
La sola lettera di vettura può documentare il trasporto, ma non dimostra necessariamente la causa giuridica della restituzione. Se il cliente estero non emette un DDT, non ne deriva automaticamente un’irregolarità: occorre valutare l’insieme della documentazione disponibile, senza presumere che un operatore UE sia obbligato a utilizzare il documento di trasporto italiano.
Attenzione alla documentazione estera
Molte imprese italiane ritengono erroneamente che il cliente UE debba necessariamente emettere un documento equivalente al DDT italiano. Nella nostra esperienza professionale questo rappresenta una delle criticità più frequenti nei controlli interni aziendali. In realtà occorre valutare l’intero set documentale disponibile, considerando che gli operatori esteri seguono regole documentali differenti da quelle italiane.
Compilazione della nota di credito e riferimento alla fattura originaria
Quando la restituzione giustifica una variazione in diminuzione, il fornitore italiano emette la nota di credito ai sensi dell’art. 26 del DPR 633/1972, richiamando gli estremi della precedente cessione intracomunitaria.
Nel file XML trasmesso al Sistema di Interscambio, il codice TD04 identifica la nota di credito. Se la rettifica riguarda una cessione non imponibile ai sensi dell’art. 41 del D.L. 331/1993, viene utilizzato il codice natura N3.2, coerentemente con la fattura originaria.
Il documento deve permettere di identificare il cliente, la fattura rettificata, la causale della variazione e il relativo importo. Nel tracciato elettronico gli estremi della fattura possono essere riportati nel blocco DatiFattureCollegate.
La trasmissione dei dati tramite SdI non sostituisce la necessità di mettere la nota di credito a disposizione del cliente estero attraverso un canale concordato.
Caso pratico
Un caso ricorrente riguarda le aziende manifatturiere che vendono macchinari o componentistica in Germania. Dopo alcuni mesi il cliente segnala difetti su una parte della fornitura e restituisce parte dei beni. In queste situazioni la documentazione commerciale (email di contestazione, accordo tra le parti, documenti di trasporto e corrispondenza commerciale) diventa fondamentale per dimostrare se si è in presenza di una vera risoluzione parziale della vendita oppure di una semplice gestione della garanzia.
Reso merce UE e Intrastat: quali rettifiche effettuare?
La restituzione di beni precedentemente ceduti a un cliente comunitario può comportare la rettifica degli elenchi Intrastat. Gli adempimenti dipendono dall’avvenuta presentazione dell’elenco originario, dalla rilevanza fiscale della variazione e dall’obbligo di fornire i dati statistici.
La circolare del Ministero delle Finanze n. 13 del 23 febbraio 1994, paragrafo B.10.3, distingue le rettifiche conseguenti a variazioni dell’operazione originaria da quelle richieste per rappresentare il movimento fisico delle merci restituite.
Rettifica della cessione attraverso il modello INTRA-1 ter
Quando il fornitore italiano effettua una variazione in diminuzione di una cessione intracomunitaria già inclusa in un elenco presentato, la rettifica deve essere riportata nel modello INTRA-1 ter, relativo alle cessioni di beni di periodi precedenti.
Secondo le istruzioni di compilazione, occorre identificare il periodo dell’elenco originario, il cliente comunitario e l’importo della variazione, utilizzando il segno negativo per la diminuzione del valore dichiarato.
Se, invece, la rettifica interviene prima della presentazione dell’elenco relativo alla cessione originaria, l’operazione viene riepilogata direttamente per il valore rettificato nel modello INTRA-1 bis.
La variazione deve essere considerata anche ai fini statistici quando l’operatore è tenuto alla compilazione dei relativi dati.
Reso fisico della merce e rilevanza statistica
Un aspetto particolare riguarda i beni che rientrano materialmente in Italia senza che il fornitore effettui una corrispondente variazione agli effetti fiscali.
La circolare n. 13/1994 precisa che, quando i beni vengono restituiti al cedente italiano, gli operatori soggetti alla rilevazione statistica mensile devono compilare il modello INTRA-1 ter anche ai soli fini statistici, pur in assenza della rettifica fiscale.
Per identificare la restituzione, la tabella B relativa alla natura della transazione prevede il codice 2, con ulteriore dettaglio 1 per i soggetti obbligati alla compilazione della seconda cifra.
L’operatore con periodicità trimestrale, non soggetto alla rilevazione statistica, non deve invece effettuare una rettifica esclusivamente statistica.
La restituzione non costituisce automaticamente un nuovo acquisto intracomunitario del fornitore italiano: l’adempimento va ricondotto alla cessione originaria e alla natura effettiva dell’operazione.
Resi intracomunitari: quale trattamento IVA applicare?
Quando una restituzione coinvolge la risoluzione della vendita, note di credito e rettifiche di operazioni precedenti, può essere necessario un inquadramento fiscale specifico. Descrivi la situazione per verificare se rientra nell’ambito della nostra consulenza in fiscalità internazionale.
Verifica il servizio di consulenza →Quali effetti produce il reso intracomunitario sul plafond IVA?
La restituzione definitiva di beni precedentemente ceduti a un cliente UE può comportare una riduzione del plafond IVA dell’esportatore abituale. Le cessioni intracomunitarie non imponibili ai sensi dell’art. 41 del D.L. 331/1993 concorrono, infatti, alla formazione del plafond utilizzabile per effettuare acquisti e importazioni senza applicazione dell’imposta.
La circolare del Ministero delle Finanze n. 13 del 23 febbraio 1994, paragrafo B.10.3, precisa che le variazioni in diminuzione riducono il plafond anche quando il cedente non esercita la facoltà di effettuare la rettifica fiscale. Occorre quindi considerare gli effetti economici della restituzione indipendentemente dall’emissione della nota di credito.
Esempio di reso parziale e riduzione del plafond
Si ipotizzi che una società italiana abbia effettuato una cessione intracomunitaria non imponibile per 25.000 euro. Successivamente, il cliente restituisce definitivamente beni difettosi per 6.000 euro, con conseguente risoluzione parziale della vendita.
L’operazione originaria viene ridotta come segue:
- Cessione iniziale: 25.000 euro.
- Valore dei beni restituiti: 6.000 euro.
- Valore residuo della cessione: 19.000 euro.
Ai fini della formazione del plafond, il valore dell’operazione deve quindi essere considerato al netto della restituzione, per 19.000 euro.
Quando la restituzione interviene in un’annualità successiva rispetto alla cessione originaria, occorre ricostruire il periodo in cui l’operazione ha concorso alla formazione del plafond e verificare gli effetti della variazione sulla relativa disponibilità. La riduzione del valore della cessione non consente, da sola, di concludere che si sia verificato uno splafonamento: è necessario confrontare gli importi rettificati con il plafond effettivamente maturato e utilizzato nei periodi interessati, tenendo conto delle caratteristiche dell’operazione e della causa che ne ha determinato la modifica.
In sede di verifica del plafond IVA, abbiamo riscontrato situazioni in cui il reso interveniva due o tre anni dopo la cessione originaria. In questi casi non è sufficiente registrare la nota di credito: è necessario ricostruire l’effetto della rettifica sul plafond maturato negli anni precedenti per valutare l’eventuale impatto sulle operazioni effettuate senza applicazione dell’imposta.
Merce inviata per riparazione o sostituzione: serve una nota di credito?
Il rientro in Italia di beni precedentemente venduti a un cliente UE, destinati esclusivamente alla riparazione e successivamente restituiti allo stesso cliente, non richiede una nota di credito se la vendita originaria rimane efficace. La movimentazione temporanea non comporta, di per sé, l’annullamento della cessione intracomunitaria.
L’art. 38, comma 5, lettera a), del D.L. 331/1993 esclude dalla qualificazione come acquisto intracomunitario l’introduzione in Italia di beni destinati alle lavorazioni previste dalla disposizione, purché successivamente rispediti al committente soggetto passivo nello Stato membro di provenienza.
Occorre documentare la causale del rientro, identificare i beni e conservarne la tracciabilità fino alla restituzione. Per gli ulteriori adempimenti si rinvia alla disciplina delle lavorazioni di beni intracomunitarie.
Anche la sostituzione gratuita in esecuzione di una garanzia contrattuale, senza risoluzione della vendita originaria, non determina automaticamente una nuova cessione imponibile o una nota di credito. Il trattamento dipende dall’effettiva natura dell’obbligazione e dalla documentazione disponibile, secondo i principi richiamati dalla risoluzione ministeriale n. 502563 dell’11 novembre 1975.
Per questa fattispecie si rinvia all’approfondimento sulla sostituzione dei beni in garanzia.
Domande frequenti
Un reso intracomunitario senza DDT del cliente estero è irregolare?
Non necessariamente. La normativa italiana non impone in via generale al cliente UE di emettere un DDT italiano. Il fornitore deve tuttavia conservare documenti idonei a identificare i beni restituiti, ricostruire il trasporto e dimostrare la causa del reso. La sola lettera di vettura non prova necessariamente la risoluzione della vendita.
Il cliente UE deve emettere una fattura quando restituisce la merce?
Non automaticamente. Quando la restituzione determina la risoluzione totale o parziale della vendita originaria, occorre valutare la procedura di variazione prevista dall’art. 26 del DPR 633/1972. Una fattura del cliente per una nuova cessione presuppone invece un’operazione effettivamente autonoma, che non può essere desunta dal semplice rientro dei beni.
Se il cliente restituisce unilateralmente merce difettosa, bisogna emettere subito la nota di credito?
No, il solo rientro fisico non dimostra che la vendita sia venuta meno. Occorre verificare se la restituzione deriva dall’esercizio di un diritto contrattuale o legale, da una risoluzione effettiva oppure da un accordo tra le parti. La causa giuridica determina se ricorrono i presupposti per la variazione in diminuzione prevista dall’art. 26 del DPR 633/1972.
La nota di credito elettronica inviata allo SdI deve essere trasmessa anche al cliente UE?
Il fornitore italiano deve rendere disponibile il documento al cliente estero con modalità concordate, anche quando ne trasmette i dati attraverso il Sistema di Interscambio. L’invio allo SdI per gli adempimenti italiani non garantisce infatti che il destinatario non residente riceva direttamente la nota di credito. È opportuno conservare evidenza della trasmissione al cliente.
Fonti e riferimenti
- DPR 26 ottobre 1972, n. 633, art. 26, commi 2 e 3: variazioni in diminuzione dell’imponibile e dell’imposta, presupposti e limite annuale per gli accordi sopravvenuti.
- D.L. 30 agosto 1993, n. 331, convertito dalla Legge n. 427/1993, artt. 38, comma 5, lettera a), 41 e 56: movimentazioni temporanee di beni, cessioni intracomunitarie non imponibili e disposizioni applicabili.
- Ministero delle Finanze, circolare n. 13 del 23 febbraio 1994, paragrafo B.10.3: restituzioni di beni, rettifiche degli elenchi Intrastat ed effetti sul plafond IVA.
- Agenzia delle Dogane e dei Monopoli, determinazioni n. 493869 del 23 dicembre 2021 e n. 98794 del 2 marzo 2022: modelli Intrastat e istruzioni di compilazione.
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell’esterometro, versione 1.9 del 5 marzo 2024: tipo documento TD04, codice natura N3.2 e riferimenti alle fatture collegate.
- Ministero delle Finanze, risoluzione n. 502563 dell’11 novembre 1975: trattamento IVA della sostituzione gratuita di beni difettosi nell’ambito di una garanzia contrattuale.
- Agenzia delle Dogane, circolare n. 8/D del 27 febbraio 2003, protocollo procedurale sul plafond IVA, sezione dedicata alle note di credito: imputazione delle variazioni e verifica dei possibili effetti sulle annualità precedenti.
- Corte di Cassazione, sentenza n. 15059 del 2 luglio 2014: necessità dell’effettività delle operazioni che concorrono alla formazione del plafond.
- Corte di Cassazione, sentenza n. 30800 del 19 ottobre 2022: effetti sul plafond della successiva modifica del trattamento fiscale di un’operazione originariamente non imponibile.
- D.Lgs. 19 gennaio 2026, n. 10, artt. 92 e 171: disciplina delle variazioni dell’imponibile e dell’imposta nel Testo Unico IVA, applicabile dal 1° gennaio 2027.
