
Come ottenere l’inclusione nel VIES, verificare una partita IVA comunitaria e cosa succede in caso di cessazione o esclusione. Norme prassi.
Secondo l’Agenzia delle Entrate, l’inclusione nell’archivio VIES è necessaria per effettuare operazioni intracomunitarie e si ottiene con la dichiarazione di inizio attività o, in seguito, per via telematica. L’esclusione scatta per la partita IVA che per quattro trimestri consecutivi non presenta alcun elenco riepilogativo.
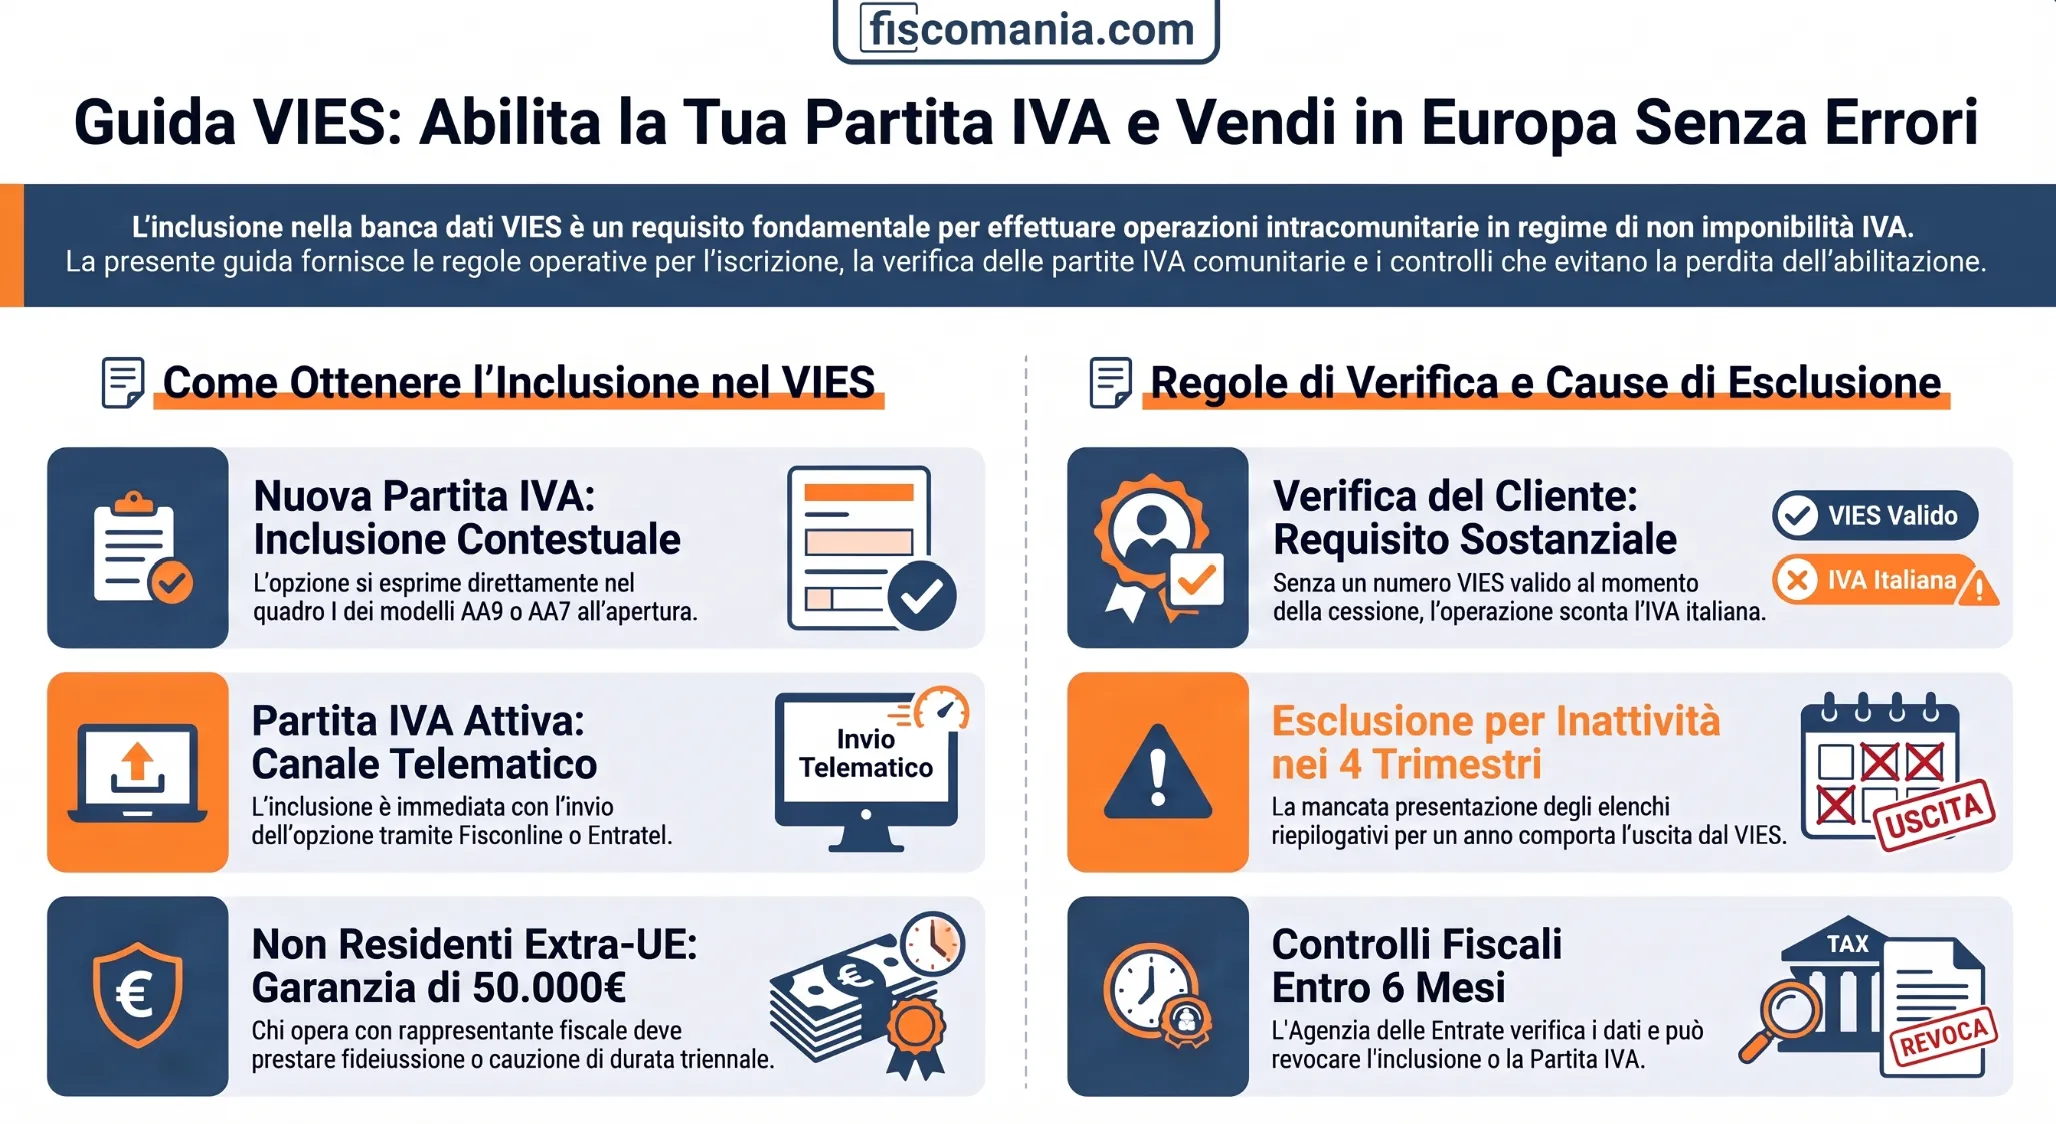
L’art. 35, comma 7-bis, DPR 633/72 collega l’inclusione nella banca dati dei soggetti passivi che effettuano operazioni intracomunitarie all’opzione espressa nella dichiarazione di inizio attività. Chi ha già la partita IVA esprime la stessa volontà con i servizi telematici dell’Agenzia delle Entrate, anche tramite un intermediario. L’inclusione è immediata, ma l’Agenzia continua a controllare la posizione: verifica i dati entro sei mesi e può cessare la partita IVA o escluderla dall’archivio. I non residenti in UE o nello Spazio economico europeo che operano con un rappresentante fiscale devono prima prestare una garanzia. Dal 1° gennaio 2027 la disciplina dell’art. 35 è nell’art. 68 del D.Lgs. 10/2026.
Chi deve essere incluso nell’archivio VIES e per quali operazioni
L’inclusione riguarda i soggetti che esercitano impresa, arte o professione nel territorio dello Stato, o vi hanno una stabile organizzazione, e intendono effettuare operazioni intracomunitarie. Possono chiederla anche i non residenti che si identificano direttamente ai fini IVA o tramite un rappresentante fiscale.
L’opzione riguarda le operazioni intracomunitarie del titolo II, capo II, del DL 331/93, richiamate dall’art. 35 DPR 633/72. L’inclusione si riferisce alla propria partita IVA: gli adempimenti dell’acquirente, cioè integrazione e registrazione della fattura, sono nella guida sugli acquisti intracomunitari di beni, mentre l’esposizione nei quadri VE, VF e VJ è nella guida sulle operazioni intracomunitarie ed estere in dichiarazione IVA.
Il numero VIES del cliente al momento della cessione
Per le cessioni di cui all’art. 41, comma 1, lettera a), e comma 2, lettera c), DL 331/93, il comma 2-ter subordina la non imponibilità a due condizioni. Il cessionario deve aver comunicato il numero di identificazione IVA attribuitogli da un altro Stato membro. Il cedente deve aver compilato l’elenco riepilogativo dell’art. 50, comma 6, oppure giustificare la compilazione incompleta o mancata.
Secondo l’Agenzia delle Entrate, la comunicazione di un numero valido è una condizione sostanziale e non un requisito di forma. Se al momento della cessione il cessionario non ha comunicato un numero valido e iscritto al VIES, l’operazione non è non imponibile e va assoggettata a IVA in Italia con l’aliquota interna del bene ceduto (risposta n. 230 del 1° marzo 2023).
Rileva soltanto il numero con il prefisso che identifica lo Stato membro di attribuzione: secondo le note esplicative della Commissione richiamate dalla risposta, è l’unico incluso nel VIES e quindi l’unico che il cedente può verificare.
Come si chiede l’inclusione nell’archivio VIES
L’opzione per le operazioni intracomunitarie si esprime nella dichiarazione di inizio attività o, per chi ha già la partita IVA, con i servizi telematici dell’Agenzia delle Entrate. Per i non residenti in UE o nello Spazio economico europeo (SEE) che operano con un rappresentante fiscale, l’inclusione richiede prima una garanzia.
Con l’apertura della partita IVA
La dichiarazione di inizio attività ai fini IVA si presenta all’Agenzia delle Entrate oppure al Registro delle imprese con la Comunicazione Unica, per chi è tenuto a utilizzarla (art. 35 DPR 633/72). L’opzione si esprime nel campo «Operazioni Intracomunitarie» del quadro I dei modelli AA9 e AA7, indicati in tabella. In questo caso l’inclusione avviene già al momento dell’attribuzione della partita IVA. Per la scelta del modello e per le altre fasi di apertura si rinvia alla guida su come aprire la partita IVA.
Con partita IVA già attiva
Chi ha già la partita IVA e non ha espresso l’opzione all’avvio può farlo con le funzioni dei servizi telematici dell’Agenzia delle Entrate. Può trasmettere direttamente il soggetto abilitato a Entratel o Fisconline, oppure un incaricato ai sensi dell’art. 3, commi 2-bis e 3, DPR 322/98, che deve consegnare al dichiarante la copia della ricevuta. La stessa via è aperta ai non residenti identificati direttamente ai fini IVA ex art. 35-ter; per questa identificazione si rinvia alla guida sull’identificazione diretta ai fini IVA. L’inclusione è immediata: avviene nel momento in cui l’opzione viene ricevuta e si riscontra con i sistemi di interrogazione delle partite IVA comunitarie.
Non residenti in UE o SEE con rappresentante fiscale: la garanzia
I soggetti non residenti in UE o in uno Stato aderente al SEE che adempiono gli obblighi IVA tramite un rappresentante fiscale nominato ai sensi dell’art. 17, comma 3, DPR 633/72 devono prestare una garanzia per ottenere o mantenere l’inclusione (art. 35, comma 7-quater, DPR 633/72; provvedimento del 14 aprile 2025, prot. 178713). Chi è già titolare di partita IVA la presta prima della richiesta di inclusione; chi non lo è, contestualmente alla dichiarazione di inizio attività.
La garanzia può essere una cauzione in titoli di Stato o garantiti dallo Stato, una polizza fideiussoria o una fideiussione bancaria, con massimale minimo di 50.000 euro e durata non inferiore a 36 mesi dalla consegna. Va resa a favore della Direzione provinciale competente per il domicilio fiscale del rappresentante. L’opzione si esprime solo dopo che la Direzione provinciale ha comunicato l’esito positivo della verifica. Le conseguenze della garanzia non prestata sono trattate nella sezione sull’esclusione.
La tabella ordina le situazioni, il canale da usare e il momento dell’inclusione.
| Situazione | Come si esprime l’opzione | Momento dell’inclusione | Riferimento |
|---|---|---|---|
| Nuova partita IVA di impresa individuale o lavoratore autonomo | Campo «Operazioni Intracomunitarie», quadro I, modello AA9 | Attribuzione della partita IVA | Art. 35, co. 2 lett. e-bis e co. 7-bis, DPR 633/72; provv. 15.12.2014 n. 159941, punti 1.2 e 2.1 |
| Nuova partita IVA di soggetto diverso da persona fisica | Campo «Operazioni Intracomunitarie», quadro I, modello AA7 | Attribuzione della partita IVA | Art. 35, co. 2 lett. e-bis e co. 7-bis, DPR 633/72; provv. 15.12.2014 n. 159941, punti 1.2 e 2.1 |
| Ente non commerciale non soggetto passivo d’imposta | Casella «C», quadro A, modello AA7 | Attribuzione della partita IVA | Provv. 15.12.2014 n. 159941, punto 1.3 |
| Partita IVA già attiva, anche del non residente identificato direttamente | Servizi telematici dell’Agenzia delle Entrate, direttamente o tramite incaricato | Ricezione dell’opzione | Provv. 15.12.2014 n. 159941, punti 1.4, 1.5 e 2.1 |
| Non residente in UE o SEE con rappresentante fiscale | Come nelle righe precedenti, dopo aver prestato la garanzia | Dopo l’esito positivo della verifica della garanzia | Art. 35, co. 7-quater, DPR 633/72; provv. 14.4.2025 n. 178713, punti 2.1, 2.2 e 2.9 |
Come verificare una partita IVA comunitaria con il VIES
La verifica si fa con il servizio online della Commissione europea, indicando il numero di partita IVA con il prefisso dello Stato membro. Per le cessioni conta l’esito riferito al momento dell’operazione.
Il servizio di verifica online della Commissione europea è lo stesso che l’Agenzia delle Entrate indica a chi vuole riscontrare la propria inclusione nell’archivio. Si inserisce il numero comprensivo del prefisso dello Stato membro che lo ha attribuito.
Secondo il portale Your Europe della Commissione, il VIES è un motore di ricerca e non una banca dati: recupera le informazioni dalle banche dati nazionali sull’IVA, dove le modifiche non compaiono sempre subito. Poiché la norma italiana guarda al momento della cessione, un controllo fatto all’avvio del rapporto non documenta la situazione di una cessione successiva.
Come leggere l’esito
La tabella associa ciascun esito al suo significato e alle conseguenze per chi cede beni.
| Esito | Significato | Cosa implica |
|---|---|---|
| Valida | Il numero è registrato nella banca dati nazionale. Il sistema indica anche se è associato a una ragione sociale e a un indirizzo, dati che le amministrazioni nazionali possono non fornire per la protezione dei dati personali (Your Europe, Commissione europea). | Il numero risulta registrato. Se il cessionario lo ha comunicato al cedente, è soddisfatta una delle due condizioni dell’art. 41, co. 2-ter, DL 331/93; l’altra è la compilazione dell’elenco riepilogativo da parte del cedente. |
| Non valida | Il numero non è registrato nella banca dati nazionale: non esiste oppure non è stato attivato per le operazioni intra-UE. Una modifica recente può non risultare ancora (Your Europe, Commissione europea). | Se al momento della cessione il cessionario non ha comunicato un numero valido iscritto al VIES, la cessione non è non imponibile e va assoggettata a IVA in Italia (risposta AE n. 230/2023). Il cliente che dichiara di avere il numero può chiedere la verifica alle autorità fiscali del proprio Paese. |
| Dati non disponibili | Il servizio può risultare inaccessibile quando le banche dati nazionali sono in fase di aggiornamento (Your Europe, Commissione europea). | Il controllo non è stato eseguito: l’esito va acquisito quando il servizio torna disponibile. |
Controlli, cessazione ed esclusione dall’archivio
L’inclusione si perde per quattro cause, con provvedimenti e decorrenze diversi: la mancata presentazione degli elenchi riepilogativi, la mancanza dei requisiti IVA, le operazioni compiute in un contesto di frode e, per alcuni non residenti, la garanzia non prestata. L’Agenzia controlla la posizione anche dopo l’inclusione.
L’inclusione immediata comporta controlli successivi. Entro sei mesi dall’attribuzione della partita IVA o dalla comunicazione dell’opzione l’Agenzia effettua riscontri formali e sostanziali sull’esattezza e completezza dei dati forniti per l’identificazione ai fini IVA (art. 35, comma 15-bis, DPR 633/72; provvedimento del 12 giugno 2017, prot. 110418, punto 3.3). I controlli possono essere ripetuti se mutano in modo significativo gli elementi di rischio o emergono incoerenze rilevanti con i dati dichiarati (punto 3.4).
Nei confronti dei soggetti inclusi sono inoltre effettuati controlli formali sulla presentazione degli elenchi riepilogativi. Chi deve presentarli, con quale periodicità e per quali operazioni è trattato nella guida al modello Intrastat.
La tabella distingue le quattro cause per soggetto competente, effetto e decorrenza.
| Causa | Chi decide e come | Effetto e decorrenza | Riferimento |
|---|---|---|---|
| Nessun elenco riepilogativo presentato per quattro trimestri consecutivi dopo l’inclusione | Direzione provinciale competente per il domicilio fiscale, previa apposita comunicazione | Esclusione dalla banca dati con effetto dal sessantesimo giorno successivo alla comunicazione | Art. 35, co. 7-bis, DPR 633/72; provv. 15.12.2014 n. 159941, punti 3.1 e 3.2 |
| Mancanza dei requisiti soggettivi o oggettivi IVA, accertata con i controlli | Ufficio competente per il domicilio fiscale, con provvedimento notificato | Cessazione della partita IVA e conseguente esclusione dalla banca dati, con effetto dalla registrazione della notifica in Anagrafe tributaria | Art. 35, co. 15-bis, DPR 633/72; provv. 12.6.2017 n. 110418, punti 4 e 7 |
| Operazioni intracomunitarie effettuate consapevolmente in un contesto di frode IVA, pur in presenza dei requisiti | Ufficio competente, valutata la gravità del comportamento, con provvedimento notificato | Esclusione dalla banca dati, con effetto dalla registrazione della notifica in Anagrafe tributaria | Art. 35, co. 15-bis, DPR 633/72; provv. 12.6.2017 n. 110418, punti 5 e 7 |
| Garanzia non prestata da un non residente in UE o SEE con rappresentante fiscale, già incluso al 14 aprile 2025 | Agenzia delle Entrate, con comunicazione al rappresentante fiscale via PEC o raccomandata A/R | Sessanta giorni dalla data del provvedimento per prestare la garanzia; poi, ricevuta la comunicazione, ulteriori sessanta giorni; infine esclusione d’ufficio | Art. 35, co. 7-quater, DPR 633/72; provv. 14.4.2025 n. 178713, punti 3.1-3.4 |
Revoca dell’opzione
Il titolare di partita IVA può comunicare in qualsiasi momento di non voler più effettuare operazioni intracomunitarie. Secondo l’Agenzia delle Entrate la revoca si presenta esclusivamente con i servizi telematici, con le stesse modalità dell’opzione, direttamente o tramite un incaricato; la via è aperta anche ai non residenti identificati direttamente. L’Agenzia esclude la partita IVA dalla banca dati al momento della ricezione della comunicazione di recesso (provv. 15 dicembre 2014, prot. 159941, punto 2.4).
Nuova inclusione dopo l’esclusione
Il contribuente escluso a seguito dei controlli del comma 15-bis può presentare, direttamente o via PEC, un’istanza di nuova inclusione all’ufficio che ha emesso il provvedimento. L’ufficio, valutate le motivazioni, può disporla dopo aver verificato che siano state rimosse le irregolarità che avevano causato l’esclusione. Per questi soggetti è preclusa l’opzione con le modalità dell’art. 1 del provvedimento 159941, cioè con la dichiarazione di inizio attività e con i servizi telematici. Restano salvi i casi in cui la nuova inclusione derivi da un provvedimento dell’autorità giudiziaria o dall’annullamento in autotutela (provv. 12 giugno 2017, prot. 110418, punti 6.1-6.3).
Chi è stato escluso solo per la mancata presentazione degli elenchi resta titolare di partita IVA. Il punto 1.4 del provvedimento 159941 consente ai titolari di partita IVA di esprimere l’opzione con i servizi telematici; la preclusione appena descritta riguarda gli esclusi ai sensi del comma 15-bis.
Riferimenti dal 1° gennaio 2027
Dal 1° gennaio 2027 le disposizioni dell’art. 35 DPR 633/72 sull’inclusione nell’archivio sono nell’art. 68 del D.Lgs. 19 gennaio 2026, n. 10 (Testo unico IVA), e quelle dell’art. 35-ter sull’identificazione del non residente nell’art. 70. Fino a quella data continuano ad applicarsi gli articoli del DPR 633/72 citati in questa guida. La corrispondenza è indicata per articolo: i commi vanno riscontrati nel testo del nuovo articolo. Le altre corrispondenze più usate sono nella tabella di raccordo tra DPR 633/72 e Testo unico IVA.
Devi operare con soggetti UE o hai perso l’inclusione nel VIES?
Il momento dell’opzione, la garanzia per i non residenti e l’esclusione dall’archivio dipendono dalla posizione di ciascuno. Una valutazione individuale permette di impostare l’adempimento corretto e di gestire un’eventuale esclusione.
Richiedi una valutazione del tuo caso →Domande frequenti
L’inclusione nel VIES si può chiedere tramite il commercialista?
Sì. Chi ha già la partita IVA può esprimere l’opzione con i servizi telematici dell’Agenzia delle Entrate, direttamente se è abilitato a Entratel o Fisconline oppure tramite un soggetto incaricato ai sensi dell’art. 3, commi 2-bis e 3, DPR 322/98. L’incaricato deve consegnare al dichiarante la copia della ricevuta rilasciata dall’Agenzia.
Cosa fare se il cliente UE dichiara una partita IVA che il VIES non trova?
Senza un numero valido iscritto al VIES al momento della cessione, questa non è non imponibile e va assoggettata a IVA in Italia (risposta AE n. 230/2023). Il cliente può chiedere che il numero sia verificato presso l’amministrazione fiscale del suo Paese.
Cosa succede se per un anno non presento elenchi riepilogativi?
Dopo quattro trimestri consecutivi senza alcun elenco riepilogativo successivi all’inclusione, l’Agenzia esclude la partita IVA dall’archivio. L’esclusione è preceduta da una comunicazione e ha effetto dal sessantesimo giorno successivo (art. 35, comma 7-bis, DPR 633/72; provv. 159941/2014, punti 3.1 e 3.2).
La revoca dell’opzione si può presentare in forma cartacea?
No. Secondo l’Agenzia delle Entrate la revoca si comunica esclusivamente con i servizi telematici, direttamente o tramite un incaricato. L’Agenzia esclude la partita IVA dalla banca dati al momento della ricezione della comunicazione di recesso (provv. 159941/2014, punto 2.4).
Come si corregge un dato errato mostrato dal VIES?
Va corretto presso l’amministrazione fiscale del Paese che ha attribuito il numero. Il VIES è un motore di ricerca che recupera i dati dalle banche dati nazionali, dove le modifiche non compaiono sempre subito, e la Commissione europea non risponde dell’esattezza delle informazioni (Your Europe).
Fonti e riferimenti
- Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633: art. 17, comma 3; art. 35, commi 2 (lettera e-bis), 7-bis, 7-quater e 15-bis; art. 35-ter, nel testo vigente fino al 31 dicembre 2026.
- Decreto-legge 30 agosto 1993, n. 331: art. 41, commi 1 (lettera a), 2 (lettera c) e 2-ter; art. 50, comma 6.
- Decreto del Presidente della Repubblica 22 luglio 1998, n. 322: art. 3, commi 2-bis e 3.
- Decreto legislativo 19 gennaio 2026, n. 10 (Testo unico IVA), Gazzetta Ufficiale n. 24 del 30 gennaio 2026, Supplemento ordinario n. 4: artt. 68 e 70, applicabili dal 1° gennaio 2027.
- Agenzia delle Entrate, provvedimento 15 dicembre 2014, prot. 159941: punti 1, 2 e 3 (modalità di inclusione, revoca dell’opzione, esclusione per mancata presentazione degli elenchi riepilogativi).
- Agenzia delle Entrate, provvedimento 12 giugno 2017, prot. 110418: punti 3, 4, 5, 6 e 7 (controlli, cessazione della partita IVA, esclusione per frode, nuova inclusione).
- Agenzia delle Entrate, provvedimento 14 aprile 2025, prot. 178713: punti 1, 2 e 3 (garanzia per i non residenti in UE o SEE con rappresentante fiscale).
- Agenzia delle Entrate, risposta a interpello 1° marzo 2023, n. 230 (cessioni intracomunitarie e numero VIES del cessionario).
- Agenzia delle Entrate, scheda «Inclusione archivio Vies» (soggetti obbligati, modalità di richiesta, revoca dell’opzione).
- Commissione europea, servizio di verifica delle partite IVA (VIES) e Your Europe, «Controllo delle partite IVA (VIES)».
