
Note di credito e debito IVA: presupposti, termini di emissione, rettifiche oltre un anno, fatturazione elettronica e recupero dell'imposta.
Le note di variazione IVA permettono di rettificare una fattura già emessa. I presupposti e i termini cambiano a seconda che la rettifica comporti un aumento o una diminuzione dell’imponibile o dell’imposta, con conseguenze diverse sulla possibilità di recuperare l’IVA.
L’art. 26 del DPR 633/1972 disciplina le variazioni dell’imponibile e dell’imposta relative a operazioni già fatturate. La distinzione fondamentale riguarda la causa della rettifica: errori originari, modifiche del corrispettivo, vicende contrattuali o situazioni di insolvenza possono determinare conseguenze differenti.
Per individuare la procedura corretta occorre verificare il presupposto della variazione, l’eventuale applicazione del limite annuale e il termine per esercitare la detrazione. Dal 1° gennaio 2027 la disciplina è ricollocata nell’art. 92 del D.Lgs. 10/2026, nell’ambito del nuovo Testo Unico IVA.
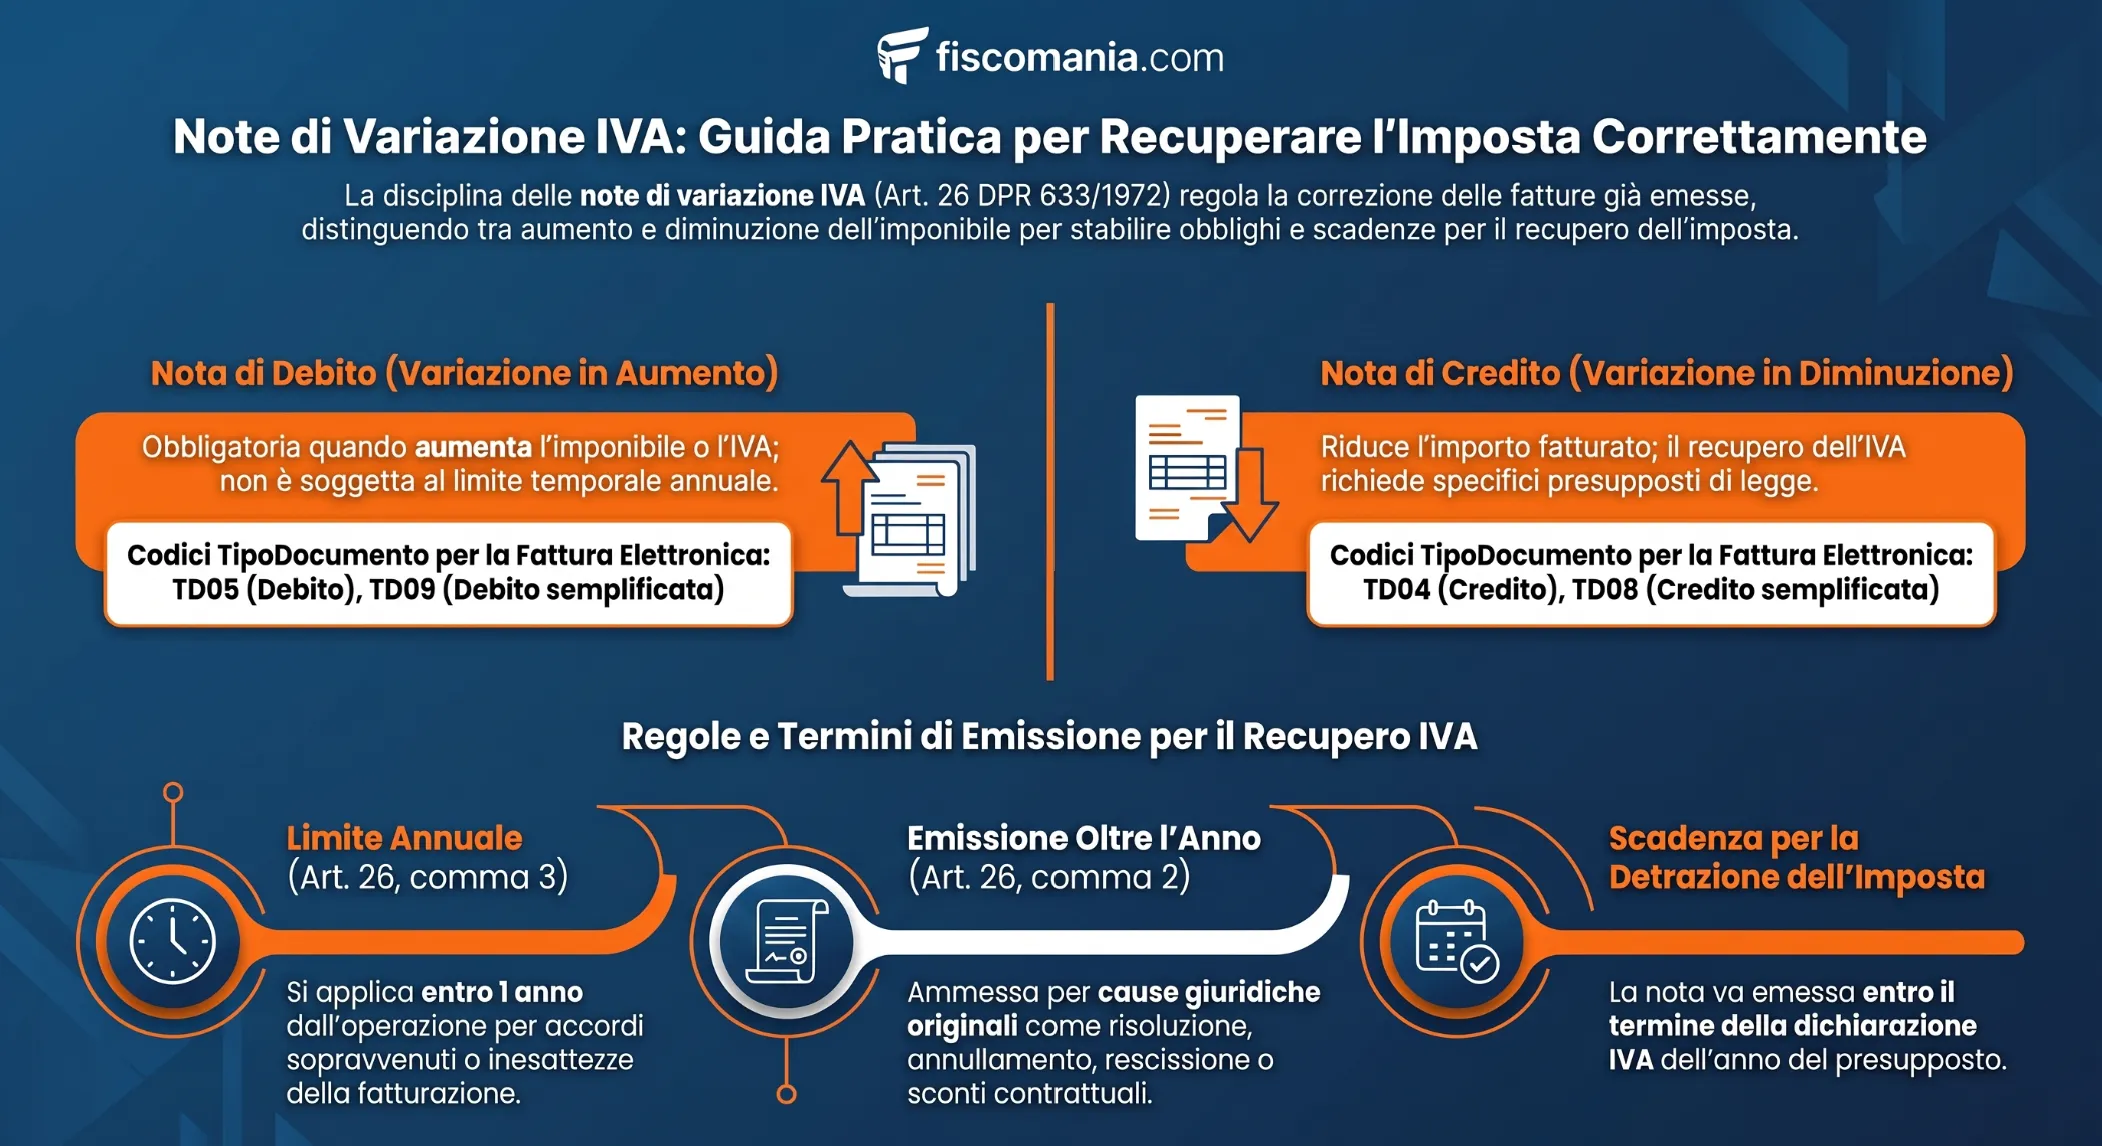
Quando è possibile emettere una nota di variazione IVA?
Le note di variazione consentono di rettificare l’imponibile o l’imposta indicati in una fattura quando intervengono circostanze che modificano l’operazione originaria oppure rendono necessaria la correzione degli importi fatturati.
L’art. 26 del DPR 633/1972 distingue le variazioni in aumento, disciplinate dal comma 1, dalle variazioni in diminuzione, regolate dai commi successivi. La differenza incide sugli obblighi dell’emittente e sulle condizioni che consentono di modificare l’IVA originariamente applicata.
Differenza tra nota di credito e nota di debito
La nota di debito è il documento utilizzato per aumentare l’imponibile o l’IVA di un’operazione già fatturata. Quando si verifica una variazione in aumento, il cedente o prestatore è tenuto a emettere il documento integrativo secondo le disposizioni sulla fatturazione.
La nota di credito, invece, permette di ridurre o annullare, totalmente o parzialmente, gli importi di una precedente fattura. La rettifica può dipendere, ad esempio, dalla risoluzione di un contratto, dalla restituzione della merce o dalla riduzione del corrispettivo.
A differenza delle variazioni in aumento, quelle in diminuzione sono generalmente facoltative per il cedente o prestatore. Il recupero dell’IVA non è però automatico: richiede un presupposto previsto dalla normativa e il rispetto dei termini applicabili.
Occorre inoltre distinguere la rettifica fiscale dell’operazione dalla semplice correzione contabile di un credito commerciale. Non ogni modifica dell’importo dovuto tra le parti attribuisce il diritto a recuperare l’imposta.
Principali fattispecie di variazione IVA
La tabella riepiloga le situazioni più ricorrenti e il relativo fondamento normativo.
| Fattispecie | Variazione | Riferimento | Effetto |
|---|---|---|---|
| Aumento dell’imponibile o dell’IVA | In aumento | Art. 26, comma 1 | Obbligo di emettere la nota di debito. |
| Nullità, annullamento, revoca, risoluzione o rescissione | In diminuzione | Art. 26, comma 2 | Rettifica ammessa al verificarsi del presupposto. |
| Sconti e abbuoni previsti contrattualmente | In diminuzione | Art. 26, comma 2 | Rettifica secondo le condizioni contrattuali e i termini applicabili. |
| Riduzione del prezzo per accordo sopravvenuto | In diminuzione | Art. 26, comma 3 | Applicazione del limite annuale. |
| Inesattezze della fatturazione rilevanti ai sensi dell’art. 21, comma 7 | In diminuzione | Art. 26, comma 3 | Rettifica soggetta al limite annuale. |
| Insolvenza nelle fattispecie previste dalla legge | In diminuzione | Art. 26, commi 2 e 3-bis e seguenti | Recupero subordinato alle condizioni specifiche. |
Il semplice mancato pagamento di una fattura, al di fuori dei presupposti previsti dalla disciplina IVA, non consente di recuperare l’imposta mediante l’emissione di una nota di credito.
Note di variazione in aumento: obblighi e termini
La nota di debito deve essere emessa quando, successivamente all’emissione o alla registrazione della fattura, aumenta l’imponibile dell’operazione o la relativa imposta.
L’art. 26, comma 1, del DPR 633/1972 non prevede per le variazioni in aumento il limite annuale stabilito per determinate note di credito. L’obbligo di rettifica permane, quindi, indipendentemente dal tempo trascorso dall’operazione originaria.
Occorre tuttavia distinguere gli aumenti derivanti da eventi successivi dagli errori presenti nella fattura iniziale, perché possono essere differenti i termini e le conseguenze sanzionatorie.
Aumento del corrispettivo per eventi successivi
La variazione può derivare da una condizione contrattuale che si verifica dopo la fatturazione.
Si pensi a uno sconto riconosciuto al cliente a condizione che il pagamento avvenga entro una determinata scadenza. Se il termine non viene rispettato e lo sconto viene meno, il fornitore deve integrare il corrispettivo e l’eventuale IVA mediante una nota di debito.
Quando l’aumento deriva da una condizione sopravvenuta, il termine di emissione deve essere individuato coordinando l’art. 26, comma 1, con le disposizioni sulla fatturazione dell’art. 21 del DPR 633/1972.
Per le fattispecie soggette al termine ordinario di fatturazione, il riferimento è quello dei 12 giorni dal verificarsi dell’evento che determina la variazione. Occorre tuttavia verificare se, in relazione all’operazione e alla documentazione disponibile, trovino applicazione differenti modalità o termini di fatturazione.
Il coordinamento tra gli artt. 21 e 26 è stato esaminato anche dalla Corte di Cassazione nella sentenza n. 33093 del 9 novembre 2022.
Correzione di errori nella fattura originaria
Diversa è l’ipotesi nella quale la fattura iniziale riporti un imponibile inferiore a quello effettivo oppure un’aliquota IVA più bassa rispetto a quella dovuta.
La nota di debito permette di documentare la maggiore base imponibile o imposta, ma la sua emissione tardiva non elimina automaticamente l’irregolarità originaria.
È quindi necessario verificare se l’errore abbia determinato un versamento insufficiente dell’IVA e quali conseguenze derivino dalla violazione degli obblighi di fatturazione.
Per le modalità di correzione dei documenti e la distinzione tra errori formali e sostanziali si rinvia alla guida sulla procedura per correggere una fattura errata.
Nota di debito e ravvedimento operoso
Quando la rettifica in aumento è necessaria per correggere una fattura irregolare, può trovare applicazione il ravvedimento operoso, disciplinato dall’art. 13 del D.Lgs. 472/1997.
La regolarizzazione può richiedere l’emissione del documento integrativo, il versamento dell’eventuale maggiore imposta dovuta e la regolarizzazione delle violazioni commesse, con le riduzioni sanzionatorie previste dalla disciplina applicabile.
La risposta a interpello dell’Agenzia delle Entrate n. 267/2020 ha esaminato una fattispecie di rettifica in aumento connessa all’applicazione di un’aliquota IVA inferiore a quella corretta, richiamando l’emissione della nota di variazione ai fini della rivalsa.
Per le condizioni e le modalità di regolarizzazione è possibile consultare l’approfondimento sul ravvedimento operoso.
Note di credito IVA: quando si applica il limite di un anno?
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
