
Quando un dipendente può avere partita IVA: compatibilità, pubblico impiego, regime forfettario, tassazione e contributi INPS nel 2026.
Lavoro dipendente e partita IVA possono coesistere, ma la risposta cambia tra settore privato e pubblico e in base al regime fiscale e previdenziale applicabile. La guida distingue i passaggi da valutare prima e dopo l’apertura dell’attività.
Sì, un lavoratore dipendente può avere contemporaneamente una partita IVA, ma la compatibilità non è automatica in ogni situazione. Nel settore privato occorre considerare i limiti previsti per l’attività ulteriore, compresi conflitto di interessi e obbligo di fedeltà; nel pubblico impiego operano invece specifiche regole di incompatibilità e autorizzazione. Sul piano fiscale bisogna distinguere tra regime ordinario e forfettario, mentre sul piano previdenziale l’inquadramento dipende dalla natura dell’attività svolta e dalla gestione competente. La presenza di un rapporto con l’attuale o un precedente datore può inoltre incidere sull’accesso al regime forfettario e richiede una valutazione separata.
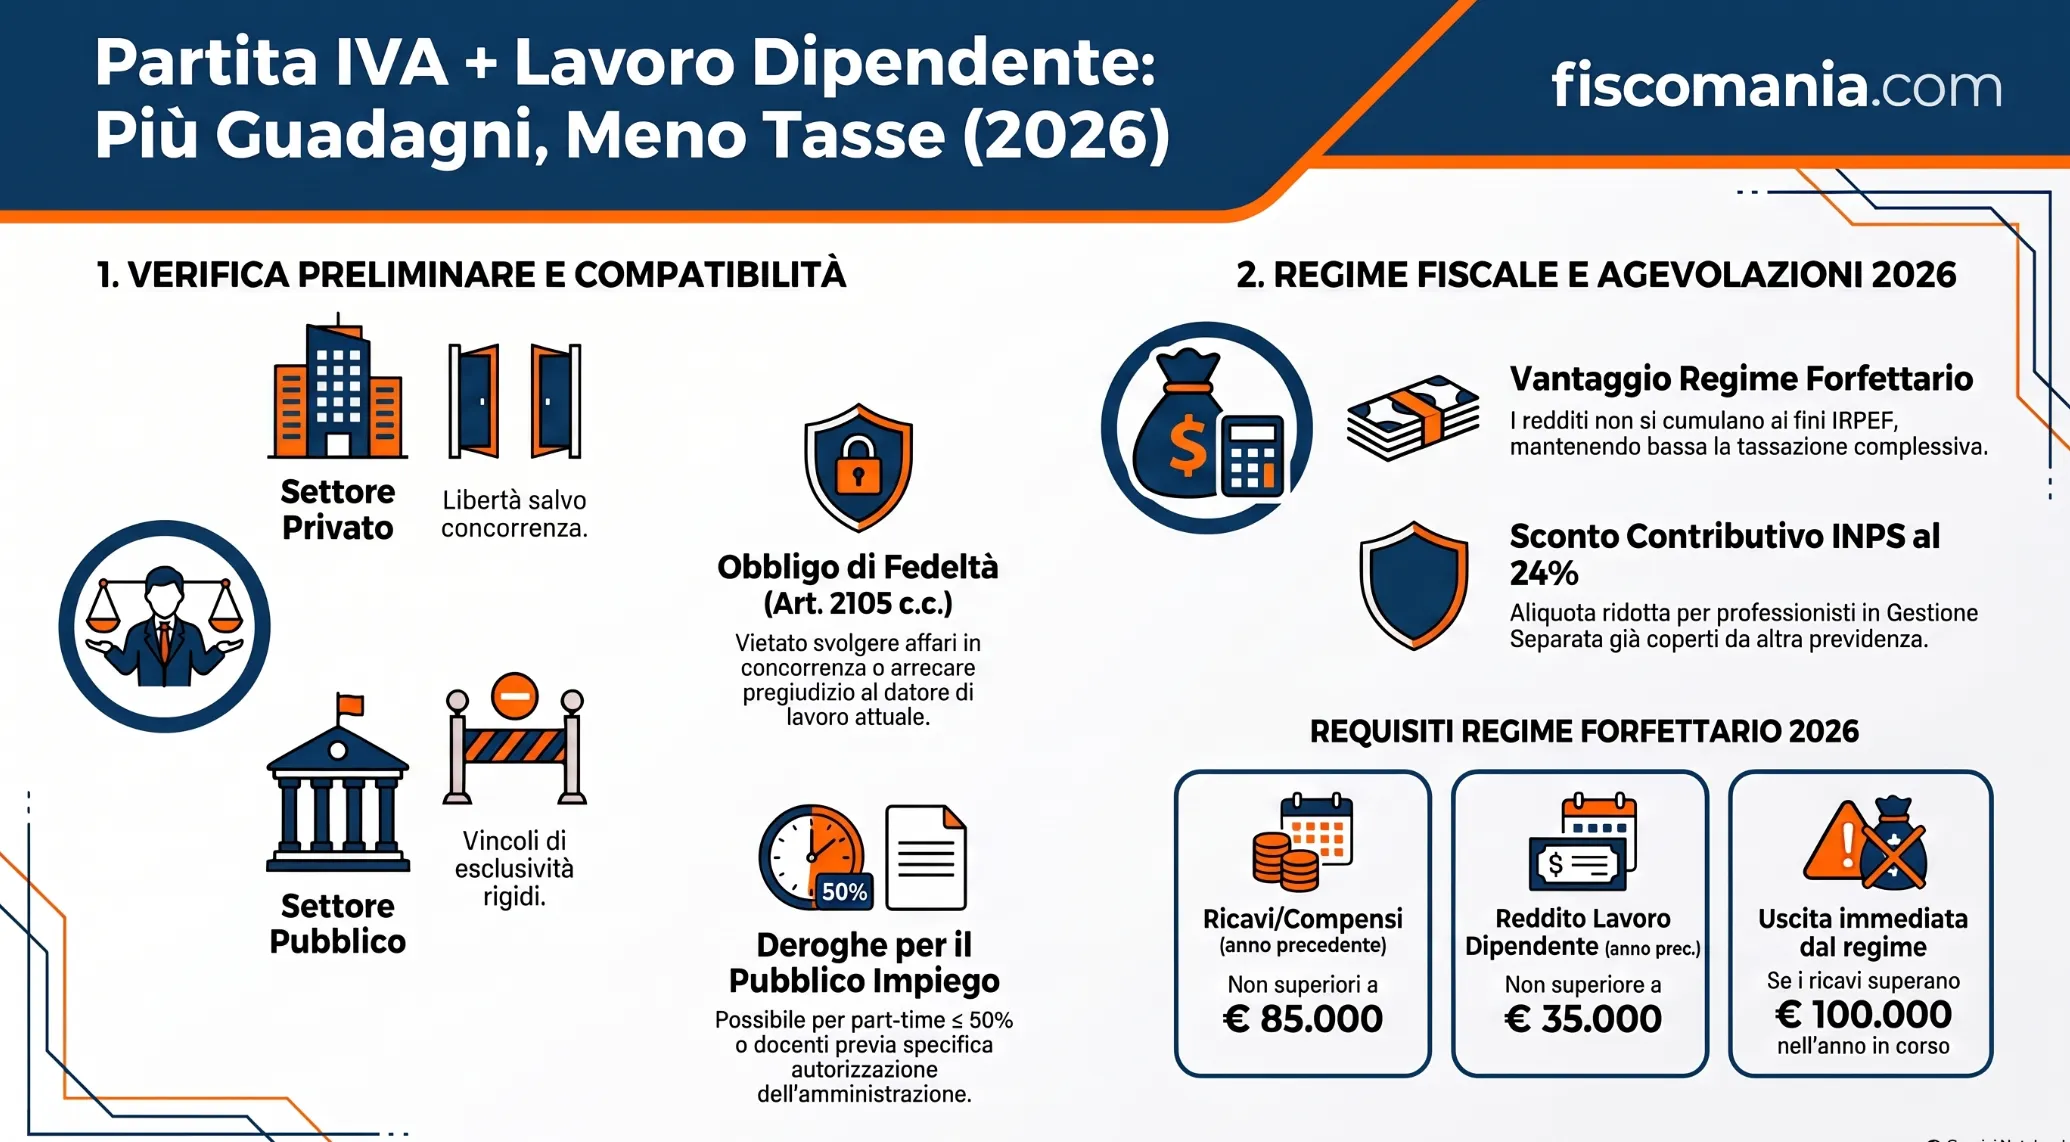
Quando un dipendente può aprire partita IVA
La possibilità di affiancare una partita IVA a un rapporto di lavoro dipendente dipende anzitutto dalla natura del rapporto di lavoro e dall’attività che si intende svolgere. La distinzione principale è tra settore privato e pubblico impiego: nel primo caso la legge ammette, entro determinati limiti, lo svolgimento di un’ulteriore attività lavorativa; nel secondo opera invece una disciplina specifica delle incompatibilità.
Prima ancora di valutare regime fiscale e contributi previdenziali, occorre quindi stabilire se l’attività autonoma sia compatibile con il rapporto di lavoro già esistente.
Dipendente privato: seconda attività e obbligo di fedeltà
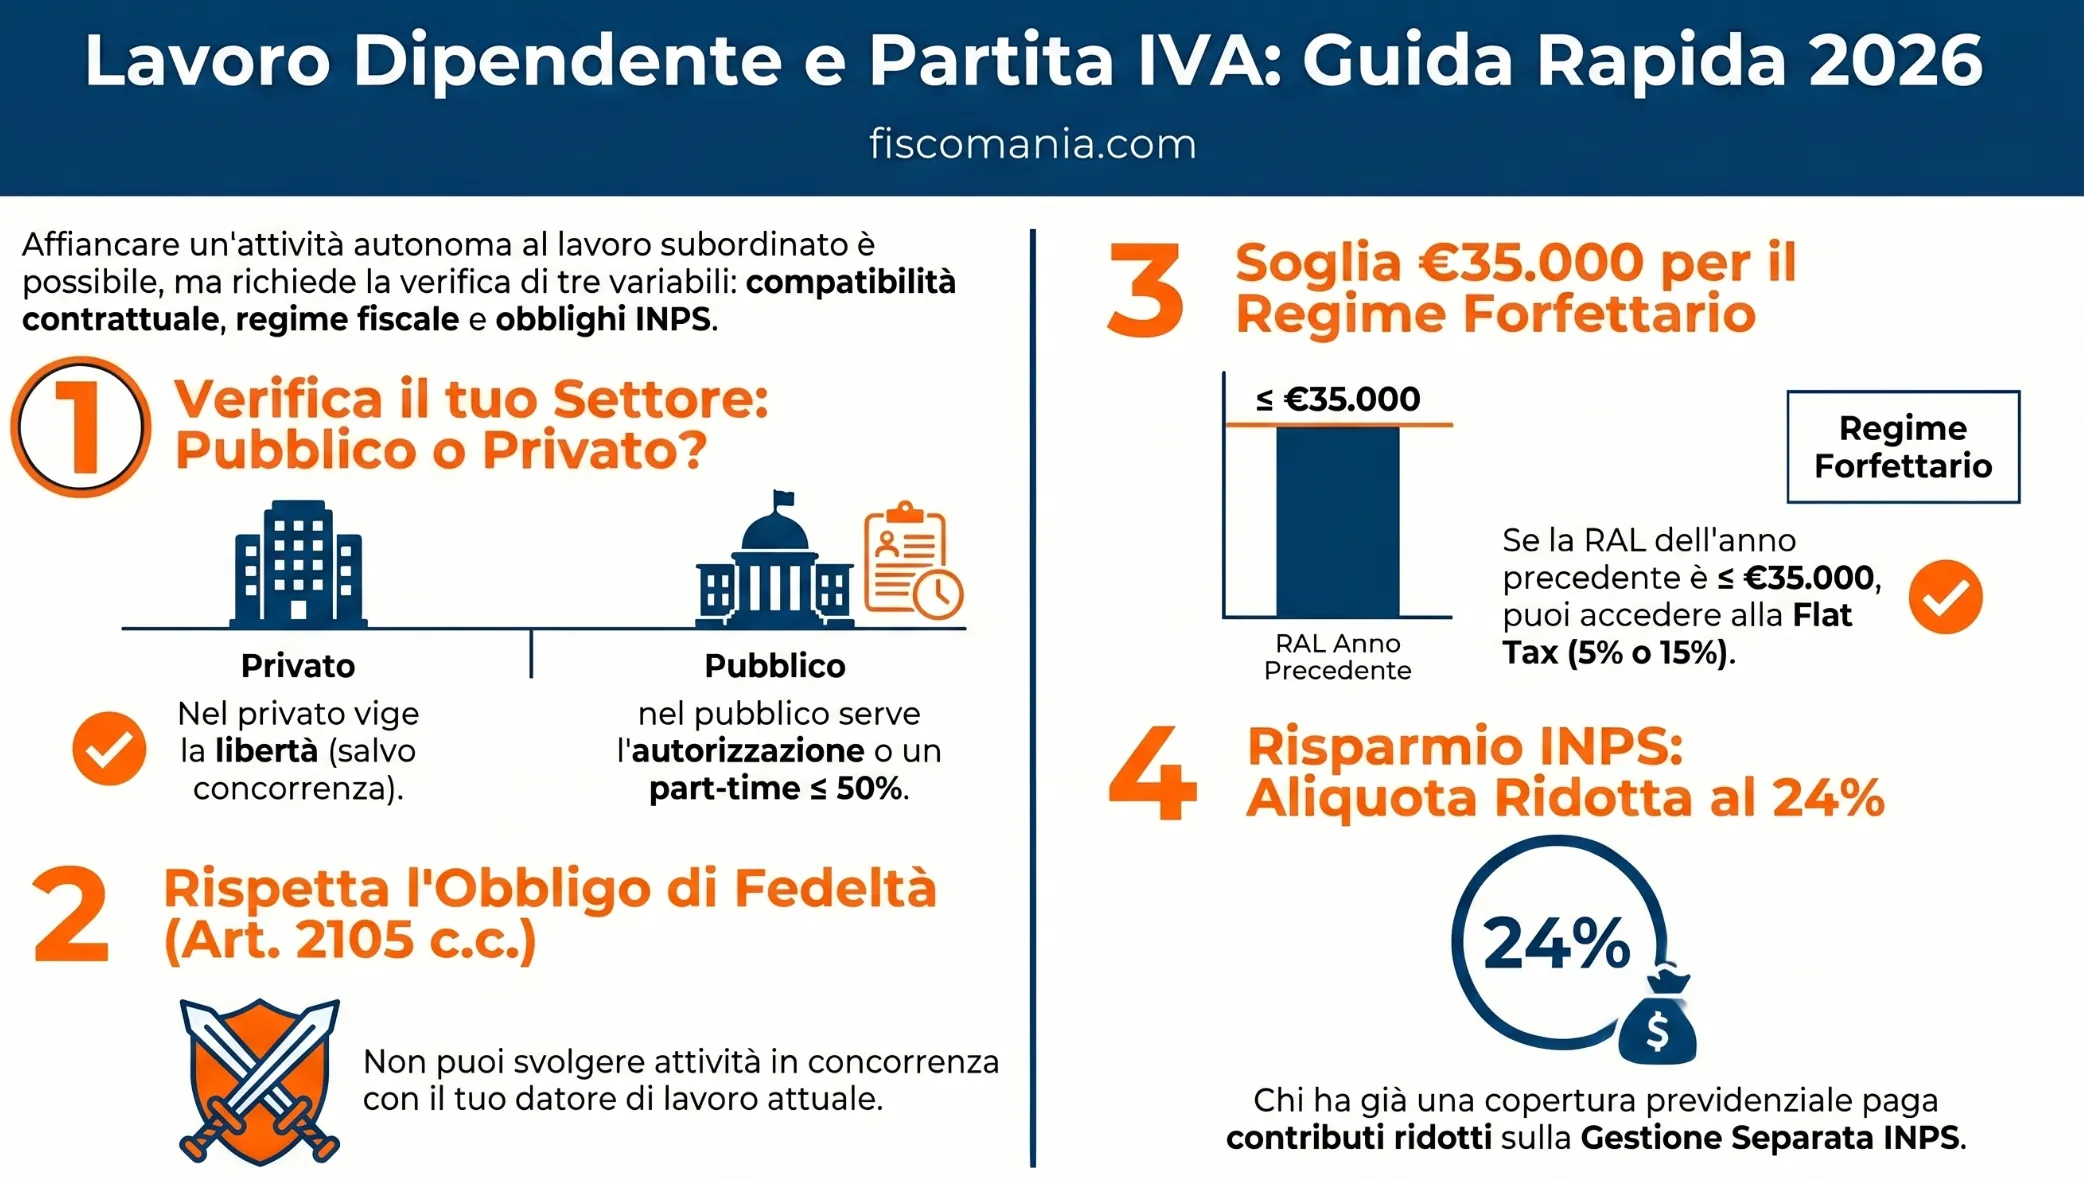
Per il lavoratore dipendente del settore privato, lo svolgimento di un’altra attività al di fuori dell’orario concordato è, in linea generale, ammesso. L’art. 8 del D.Lgs. n. 104/2022 stabilisce che il datore di lavoro non può vietare un’ulteriore attività lavorativa né applicare, per questo motivo, un trattamento meno favorevole al dipendente.
La possibilità non è però assoluta. Il datore può limitare o negare l’ulteriore attività quando ricorrono specifiche condizioni, tra cui un pregiudizio per salute e sicurezza, esigenze connesse all’integrità del servizio pubblico oppure un conflitto di interessi con l’attività principale. Resta inoltre fermo l’obbligo di fedeltà previsto dall’art. 2105 c.c.: il dipendente non può svolgere affari in concorrenza con il proprio datore né utilizzare o divulgare informazioni aziendali in modo pregiudizievole.
Di conseguenza, l’apertura della partita IVA non è di per sé incompatibile con il lavoro dipendente privato. Il punto da esaminare è piuttosto come viene concretamente esercitata la seconda attività e se interferisce con gli obblighi derivanti dal rapporto principale.
Dipendente pubblico: incompatibilità e autorizzazioni
Nel pubblico impiego la disciplina è più restrittiva. L’art. 60 del DPR n. 3/1957 prevede, come regola generale, l’incompatibilità dell’impiego pubblico con l’esercizio del commercio, dell’industria, di una professione, con altri impieghi privati e con determinate cariche in società lucrative.
L’art. 53 del D.Lgs. n. 165/2001 mantiene espressamente questa disciplina e regola anche il conferimento e l’autorizzazione degli incarichi esterni. Ne deriva che non è corretto impostare il problema come una semplice richiesta di autorizzazione: occorre prima distinguere tra attività incompatibili e attività che possono essere svolte alle condizioni previste dalla legge.
Per il dipendente pubblico, quindi, la presenza di una partita IVA non può essere valutata con le stesse regole applicabili al settore privato. Assumono rilievo il tipo di rapporto con l’amministrazione, la natura dell’attività esterna e l’eventuale esistenza di disposizioni speciali applicabili alla specifica categoria di personale.
Part-time pubblico e personale docente
Una disciplina specifica riguarda i dipendenti pubblici con rapporto a tempo parziale non superiore al 50% dell’orario a tempo pieno. L’art. 1, commi 56 e 56-bis, della L. n. 662/1996 rimuove per questi soggetti alcuni dei divieti relativi all’iscrizione negli albi e all’esercizio di attività professionali.
La deroga non significa, tuttavia, che qualsiasi attività sia automaticamente consentita. Restano applicabili gli altri requisiti previsti per l’esercizio della professione e devono essere considerate le situazioni di conflitto di interessi o di interferenza con i compiti istituzionali.
Un’ulteriore disciplina speciale riguarda il personale docente. L’art. 508, comma 15, del D.Lgs. n. 297/1994 consente ai docenti l’esercizio di una libera professione previa autorizzazione, purché non pregiudichi le attività connesse alla funzione docente e sia compatibile con l’orario di insegnamento e di servizio. La norma non richiede, invece, che la professione esercitata corrisponda alla materia insegnata.
Come capire se puoi avere lavoro dipendente e partita IVA
La valutazione può essere organizzata in una sequenza di controlli. L’albero seguente non sostituisce l’analisi della singola posizione, ma consente di individuare quali sono i passaggi da affrontare e in quale ordine.
| 1. Sei un dipendente privato o pubblico? | Passaggio successivo |
| Dipendente privato | Verifica la compatibilità della seconda attività con il rapporto di lavoro → vai al punto 2. |
| Dipendente pubblico a tempo pieno | Distingui prima le attività incompatibili da quelle eventualmente consentite. |
| Dipendente pubblico part-time non superiore al 50% | Considera la disciplina derogatoria della L. n. 662/1996 e gli eventuali limiti applicabili → poi vai al punto 2. |
| Personale docente | Per la libera professione occorrono autorizzazione e compatibilità con funzione docente e orario di servizio. |
↓ Se l’attività può essere svolta, passa al controllo successivo.
| 2. La nuova attività è compatibile con il rapporto di lavoro? | Esito |
| No | Il profilo di incompatibilità deve essere risolto prima di valutare regime fiscale e previdenza. |
| Sì | Passa al punto 3. |
Per il dipendente privato assumono rilievo, in particolare, conflitto di interessi, concorrenza e obbligo di fedeltà.
↓ Attività compatibile: individua ora il regime fiscale.
| 3. Vuoi applicare il regime forfettario? | Controllo da effettuare |
| No | Il reddito prodotto con partita IVA segue le regole del regime ordinario → vai al punto 4. |
| Sì | Verifica i redditi di lavoro dipendente dell’anno precedente, la causa ostativa relativa a datore o ex datore e gli altri requisiti del regime. |
Per il 2026, il limite relativo ai redditi di lavoro dipendente e assimilati dell’anno precedente è pari a 35.000 euro, salvo l’eccezione prevista in caso di cessazione del rapporto. La soglia non è però l’unico requisito da considerare.
↓ Individuato il regime fiscale, passa alla previdenza.
| 4. Che attività svolgi con partita IVA? | Inquadramento da valutare |
| Professionista senza Cassa | Gestione Separata INPS, se ricorrono i relativi presupposti. |
| Professionista con Cassa | Si applicano le regole previdenziali della Cassa professionale competente. |
| Attività commerciale | Devono essere valutati i requisiti per l’iscrizione alla Gestione Commercianti. |
| Attività artigiana | Devono essere valutati i requisiti per l’iscrizione alla Gestione Artigiani. |
↓ Ultimo controllo: verifica a chi verranno fatturate le prestazioni.
| 5. Fatturerai all’attuale datore o a un ex datore? | Esito |
| No | Il percorso principale di compatibilità, fiscalità e previdenza è completato. |
| Sì | Servono due controlli distinti: causa ostativa del regime forfettario ed effettiva autonomia del rapporto. |
Quando il problema emerge dopo aver iniziato l’attività
Non tutte le situazioni vengono valutate prima dell’apertura della partita IVA. In alcuni casi il lavoratore dipendente inizia prima a svolgere un’attività autonoma e solo successivamente si interroga sul corretto inquadramento fiscale e previdenziale. In altri, nel tentativo di evitare possibili incompatibilità con il rapporto di lavoro, vengono adottate strutture societarie che introducono problemi ulteriori rispetto a quello iniziale.
In questi casi l’analisi non riguarda più soltanto come organizzare l’attività per il futuro. Occorre prima ricostruire ciò che è già stato fatto e comprendere quali aspetti richiedano un intervento.
Attività iniziata senza partita IVA perché considerata occasionale
Una situazione che si incontra nella pratica riguarda il dipendente che inizia a svolgere consulenze, attività freelance o altre prestazioni parallelamente al proprio lavoro, ritenendo inizialmente di poterle gestire come lavoro autonomo occasionale.
Il punto decisivo non è però l’esistenza di un determinato limite di compensi, ma il carattere occasionale oppure abituale dell’attività. Se l’attività viene esercitata professionalmente con carattere di abitualità, anche se non in via esclusiva, l’inquadramento cambia.
Quando il problema viene affrontato dopo l’inizio dell’attività, occorre quindi ricostruire da quando e con quali modalità è stata svolta, quali compensi sono stati percepiti e quale trattamento è stato adottato. Solo dopo questa ricostruzione è possibile definire il corretto inquadramento per il futuro e valutare gli eventuali adempimenti necessari per regolarizzare la posizione.
Società estera aperta per separare l’attività dal lavoro dipendente
Un’altra situazione può verificarsi quando il dipendente teme che l’attività autonoma sia incompatibile con il rapporto di lavoro, ad esempio per vincoli di esclusiva, concorrenza o conflitto di interessi, e decide autonomamente di esercitarla attraverso una società costituita all’estero.
La società estera, tuttavia, non rende automaticamente irrilevante il problema originario. Occorre continuare a considerare le modalità con cui l’attività viene effettivamente svolta e, sul piano fiscale, anche da dove la società viene diretta e gestita.
Se le decisioni strategiche o la gestione ordinaria della società estera vengono svolte dall’Italia, possono infatti emergere specifiche questioni sulla residenza fiscale della società. La struttura scelta per separare formalmente le due attività rischia quindi di aggiungere un problema di fiscalità internazionale senza aver necessariamente risolto quello legato al rapporto di lavoro.
Come si tassano lavoro dipendente e partita IVA
Avere contemporaneamente un lavoro dipendente e una partita IVA significa produrre redditi fiscalmente distinti, che devono essere trattati secondo le regole proprie di ciascuna categoria. Il modo in cui interagiscono dipende soprattutto dal regime applicato all’attività autonoma: ordinario oppure forfettario.
Il reddito da lavoro dipendente continua a essere assoggettato alle regole previste per tale categoria, mentre il reddito derivante dalla partita IVA viene determinato secondo il regime fiscale adottato. La differenza principale riguarda quindi il modo in cui i due redditi concorrono alla tassazione complessiva.
Regime ordinario e cumulo dei redditi
Se l’attività con partita IVA è svolta in regime ordinario, il reddito professionale o d’impresa concorre alla formazione del reddito complessivo insieme a quello da lavoro dipendente.
L’IRPEF viene quindi determinata applicando gli scaglioni progressivi previsti dall’art. 11 del TUIR al reddito complessivo imponibile. Dal 2026, il secondo scaglione IRPEF è assoggettato all’aliquota del 33%.
In termini pratici, il reddito prodotto con la partita IVA può quindi incidere sull’aliquota marginale applicabile al contribuente, perché si aggiunge al reddito da lavoro dipendente ai fini della determinazione dell’imposta personale. La tassazione effettiva dipende però dal complesso dei redditi, degli oneri deducibili, delle detrazioni e delle altre variabili fiscali della posizione individuale.
Regime forfettario con lavoro dipendente
La presenza di un reddito da lavoro dipendente non impedisce automaticamente l’accesso al regime forfettario. L’art. 1, comma 57, della L. n. 190/2014 prevede però una specifica causa ostativa collegata all’ammontare dei redditi di lavoro dipendente e assimilati percepiti nell’anno precedente.
Per gli anni 2025 e 2026, il limite è stato elevato da 30.000 a 35.000 euro. La causa ostativa non opera se il rapporto di lavoro è cessato.
Quando il regime forfettario è applicabile, il reddito dell’attività autonoma non viene sommato al reddito da lavoro dipendente ai fini dell’IRPEF ordinaria, perché è assoggettato all’imposta sostitutiva prevista dalla disciplina del regime. Il reddito da lavoro dipendente resta invece soggetto all’IRPEF secondo le regole ordinarie.
Per i requisiti, le cause ostative e gli effetti della soglia prevista per il 2026 occorre fare riferimento alla disciplina specifica del regime forfettario e lavoro dipendente.
Contributi INPS con lavoro dipendente e partita IVA
Essere già assicurati come lavoratori dipendenti non esclude automaticamente ulteriori obblighi previdenziali derivanti dall’attività esercitata con partita IVA. L’inquadramento dipende dalla natura dell’attività autonoma: professionale, professionale con Cassa di categoria oppure imprenditoriale.
Per questo motivo non è corretto applicare una regola unica a tutti i dipendenti con partita IVA. La presenza del rapporto di lavoro subordinato può incidere sulle aliquote o sulla valutazione dei requisiti di iscrizione, ma non sostituisce l’analisi della gestione previdenziale relativa alla seconda attività.
Professionista senza Cassa e Gestione Separata
Il professionista che svolge un’attività priva di una Cassa previdenziale autonoma è soggetto alla Gestione Separata INPS quando ricorrono i relativi presupposti.
Per il 2026, la Circolare INPS n. 8 del 3 febbraio 2026 prevede per i professionisti già assicurati presso un’altra forma di previdenza obbligatoria un’aliquota contributiva del 24%. È la situazione che può ricorrere, ad esempio, quando l’attività professionale viene svolta parallelamente a un lavoro dipendente già coperto da assicurazione previdenziale obbligatoria.
Per il professionista privo di altra copertura previdenziale obbligatoria, la stessa circolare indica invece per il 2026 un’aliquota complessiva del 26,07%.
La contemporanea presenza del lavoro dipendente, quindi, non elimina la contribuzione alla Gestione Separata, ma può modificare l’aliquota applicabile.
Professionista con Cassa previdenziale
Se l’attività autonoma appartiene a una professione dotata di una propria Cassa previdenziale, l’inquadramento non segue automaticamente le regole della Gestione Separata INPS.
Occorre fare riferimento alla disciplina della Cassa professionale competente, perché obbligo di iscrizione, contribuzione ed eventuali effetti derivanti dalla contemporanea presenza di un rapporto di lavoro dipendente dipendono dalle regole applicabili alla specifica professione.
Non è quindi possibile ricavare dalla sola presenza del lavoro dipendente una regola previdenziale valida indistintamente per avvocati, commercialisti, ingegneri, psicologi o altri professionisti iscritti ad albi con previdenza autonoma.
Attività artigiana o commerciale
Quando la partita IVA riguarda un’attività d’impresa, il problema previdenziale deve essere valutato secondo i requisiti previsti per le Gestioni Artigiani e Commercianti.
Per la Gestione Commercianti, l’INPS richiede, tra gli altri elementi, la partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza. La presenza contemporanea di un rapporto di lavoro dipendente può quindi assumere rilievo nella valutazione concreta dell’attività svolta, ma non determina da sola un esonero contributivo automatico.
Di conseguenza, non è corretto ricavare dal semplice contratto full-time la conclusione che i contributi dell’attività autonoma non siano dovuti. Occorre invece stabilire se, nella specifica situazione, ricorrano i requisiti per l’iscrizione alla gestione previdenziale collegata all’attività d’impresa.
| Attività con partita IVA | Previdenza di riferimento | Effetto del lavoro dipendente |
|---|---|---|
| Professionista senza Cassa | Gestione Separata INPS | La contribuzione resta dovuta; nel 2026 l’aliquota è ridotta al 24% in presenza di altra copertura obbligatoria |
| Professionista con Cassa | Cassa professionale | Gli effetti dipendono dal regolamento previdenziale applicabile alla specifica professione |
| Attività commerciale | Gestione Commercianti, se ricorrono i requisiti | Il lavoro dipendente è un elemento della valutazione, ma non determina automaticamente l’esclusione dalla gestione |
| Attività artigiana | Gestione Artigiani, se ricorrono i requisiti | La posizione deve essere valutata in base alle caratteristiche concrete dell’attività svolta |
Partita IVA verso il datore o ex datore di lavoro
Fatturare all’attuale datore di lavoro o a un precedente datore richiede di distinguere due questioni autonome. La prima riguarda l’eventuale accesso al regime forfettario; la seconda riguarda le modalità concrete con cui viene svolta l’attività fatturata.
Non è quindi sufficiente chiedersi se sia possibile emettere una fattura verso il datore. Occorre verificare separatamente se il rapporto incide sul regime fiscale applicabile e se l’attività conserva effettivamente le caratteristiche di una prestazione autonoma.
Causa ostativa del regime forfettario
L’art. 1, comma 57, lett. d-bis), della L. n. 190/2014 impedisce l’applicazione del regime forfettario quando l’attività è esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o con i quali sono intercorsi rapporti nei due precedenti periodi d’imposta. La disposizione comprende anche i soggetti direttamente o indirettamente riconducibili a tali datori.
La norma non vieta, in termini generali, di avere rapporti economici con un datore o ex datore. La causa ostativa opera quando ricorre il requisito della prevalenza previsto dalla legge. È inoltre prevista un’eccezione per chi inizia una nuova attività dopo aver svolto il periodo di pratica obbligatoria necessario per l’esercizio di arti o professioni.
Questo limite è distinto dalla soglia dei redditi di lavoro dipendente prevista per l’accesso al forfettario: sono due cause ostative diverse, che devono essere considerate separatamente.
Per l’analisi completa dei requisiti e delle cause di esclusione si rinvia all’approfondimento sul regime forfettario e lavoro dipendente.
Quando il rapporto autonomo presenta elementi incompatibili con una reale autonomia
Un secondo profilo riguarda il modo in cui l’attività viene concretamente svolta. La presenza di una partita IVA e l’emissione di fatture non sono sufficienti a escludere l’applicazione della disciplina del lavoro subordinato quando il rapporto presenta le caratteristiche previste dalla normativa lavoristica.
L’art. 2, comma 1, del D.Lgs. n. 81/2015 stabilisce, dal 1° gennaio 2016, l’applicazione della disciplina del rapporto di lavoro subordinato anche alle collaborazioni che si concretano in prestazioni prevalentemente personali, continuative e le cui modalità di esecuzione sono organizzate dal committente.
Questo profilo deve essere tenuto distinto dalla causa ostativa del regime forfettario. Un rapporto può infatti richiedere un’analisi della sua effettiva autonomia indipendentemente dal regime fiscale utilizzato dal prestatore. Allo stesso modo, la presenza della causa ostativa prevista per il forfettario è una questione fiscale e non determina, da sola, la qualificazione del rapporto come lavoro subordinato.
Lavoro dipendente con datore estero e partita IVA
Quando il rapporto di lavoro dipendente è instaurato con un datore di lavoro estero, la presenza contemporanea di una partita IVA richiede di mantenere distinti i due rapporti. Alla compatibilità dell’attività autonoma si aggiungono infatti le questioni specifiche legate al lavoro transnazionale, che devono essere analizzate in base alle caratteristiche concrete della prestazione.
Non è opportuno ricondurre questi aspetti alle sole regole sulla partita IVA: residenza fiscale, luogo in cui viene svolto il lavoro dipendente, posizione del datore estero e profili previdenziali costituiscono un ambito autonomo di valutazione.
Per questi aspetti si rinvia alla guida dedicata al lavoro in Italia per un datore di lavoro estero.Lavoro dipendente con datore estero e partita IVA
Quando il rapporto di lavoro dipendente è instaurato con un datore di lavoro estero, la presenza contemporanea di una partita IVA richiede di mantenere distinti i due rapporti. Alla compatibilità dell’attività autonoma si aggiungono infatti le questioni specifiche legate al lavoro transnazionale, che devono essere analizzate in base alle caratteristiche concrete della prestazione.
Non è opportuno ricondurre questi aspetti alle sole regole sulla partita IVA: residenza fiscale, luogo in cui viene svolto il lavoro dipendente, posizione del datore estero e profili previdenziali costituiscono un ambito autonomo di valutazione.
Per questi aspetti si rinvia alla guida dedicata al lavoro in Italia per un datore di lavoro estero.
Consulenza fiscale online
Lavoro dipendente e attività autonoma: hai già iniziato o stai valutando come procedere?
La compatibilità con il rapporto di lavoro, il regime fiscale e l’inquadramento previdenziale dipendono dalla situazione concreta. Se l’attività è già iniziata, può essere necessario ricostruire quanto è stato fatto e individuare eventuali aspetti da regolarizzare; se invece devi ancora partire, l’analisi consente di impostare correttamente l’attività prima dell’apertura.
Richiedi una consulenza →Domande frequenti
Devo chiudere la partita IVA se vengo assunto come dipendente?
No, l’assunzione come lavoratore dipendente non comporta automaticamente la chiusura della partita IVA. Occorre però valutare la compatibilità della seconda attività con il rapporto di lavoro, il regime fiscale applicato e il relativo inquadramento previdenziale.
Posso essere dipendente e avere la partita IVA in regime forfettario?
Sì, se sono rispettati i requisiti del regime. Per il 2026 la causa ostativa relativa ai redditi di lavoro dipendente opera oltre 35.000 euro percepiti nell’anno precedente, salvo cessazione del rapporto. Devono inoltre essere considerate le altre cause ostative previste dalla L. n. 190/2014.
Se sono dipendente e ho partita IVA pago due volte i contributi INPS?
Dipende dall’attività esercitata. Un professionista senza Cassa può essere soggetto alla Gestione Separata anche se già dipendente, con aliquota del 24% nel 2026 in presenza di altra copertura obbligatoria. Per professionisti con Cassa e attività d’impresa valgono regole differenti.
Posso fatturare al mio datore di lavoro con la partita IVA?
Il rapporto con il datore non è vietato in assoluto, ma richiede due valutazioni distinte. Può incidere sulla causa ostativa del regime forfettario e devono essere considerate le modalità concrete della prestazione per stabilire se il rapporto conserva effettivamente natura autonoma.
Un dipendente pubblico part-time può aprire partita IVA?
Per i dipendenti pubblici con part-time non superiore al 50% opera una disciplina derogatoria rispetto alle incompatibilità ordinarie. Restano però da considerare natura dell’attività, conflitto di interessi, requisiti professionali e le altre limitazioni previste per la specifica posizione.
Il reddito da lavoro dipendente e quello della partita IVA si sommano?
Nel regime ordinario il reddito prodotto con partita IVA concorre, insieme al lavoro dipendente, alla formazione del reddito complessivo soggetto a IRPEF. Nel regime forfettario il reddito dell’attività è invece assoggettato all’imposta sostitutiva, se il regime è applicabile.
