
Come si tassano i redditi da diritto d'autore? Deduzioni del 25% e 40%, ritenute, partita IVA, dichiarazione e royalties dall'estero.
I compensi derivanti dallo sfruttamento economico del diritto d’autore seguono regole fiscali differenti secondo la natura dell’attività e il soggetto che li percepisce. La qualificazione del reddito determina le deduzioni applicabili, il trattamento IVA, le ritenute e gli obblighi dichiarativi.
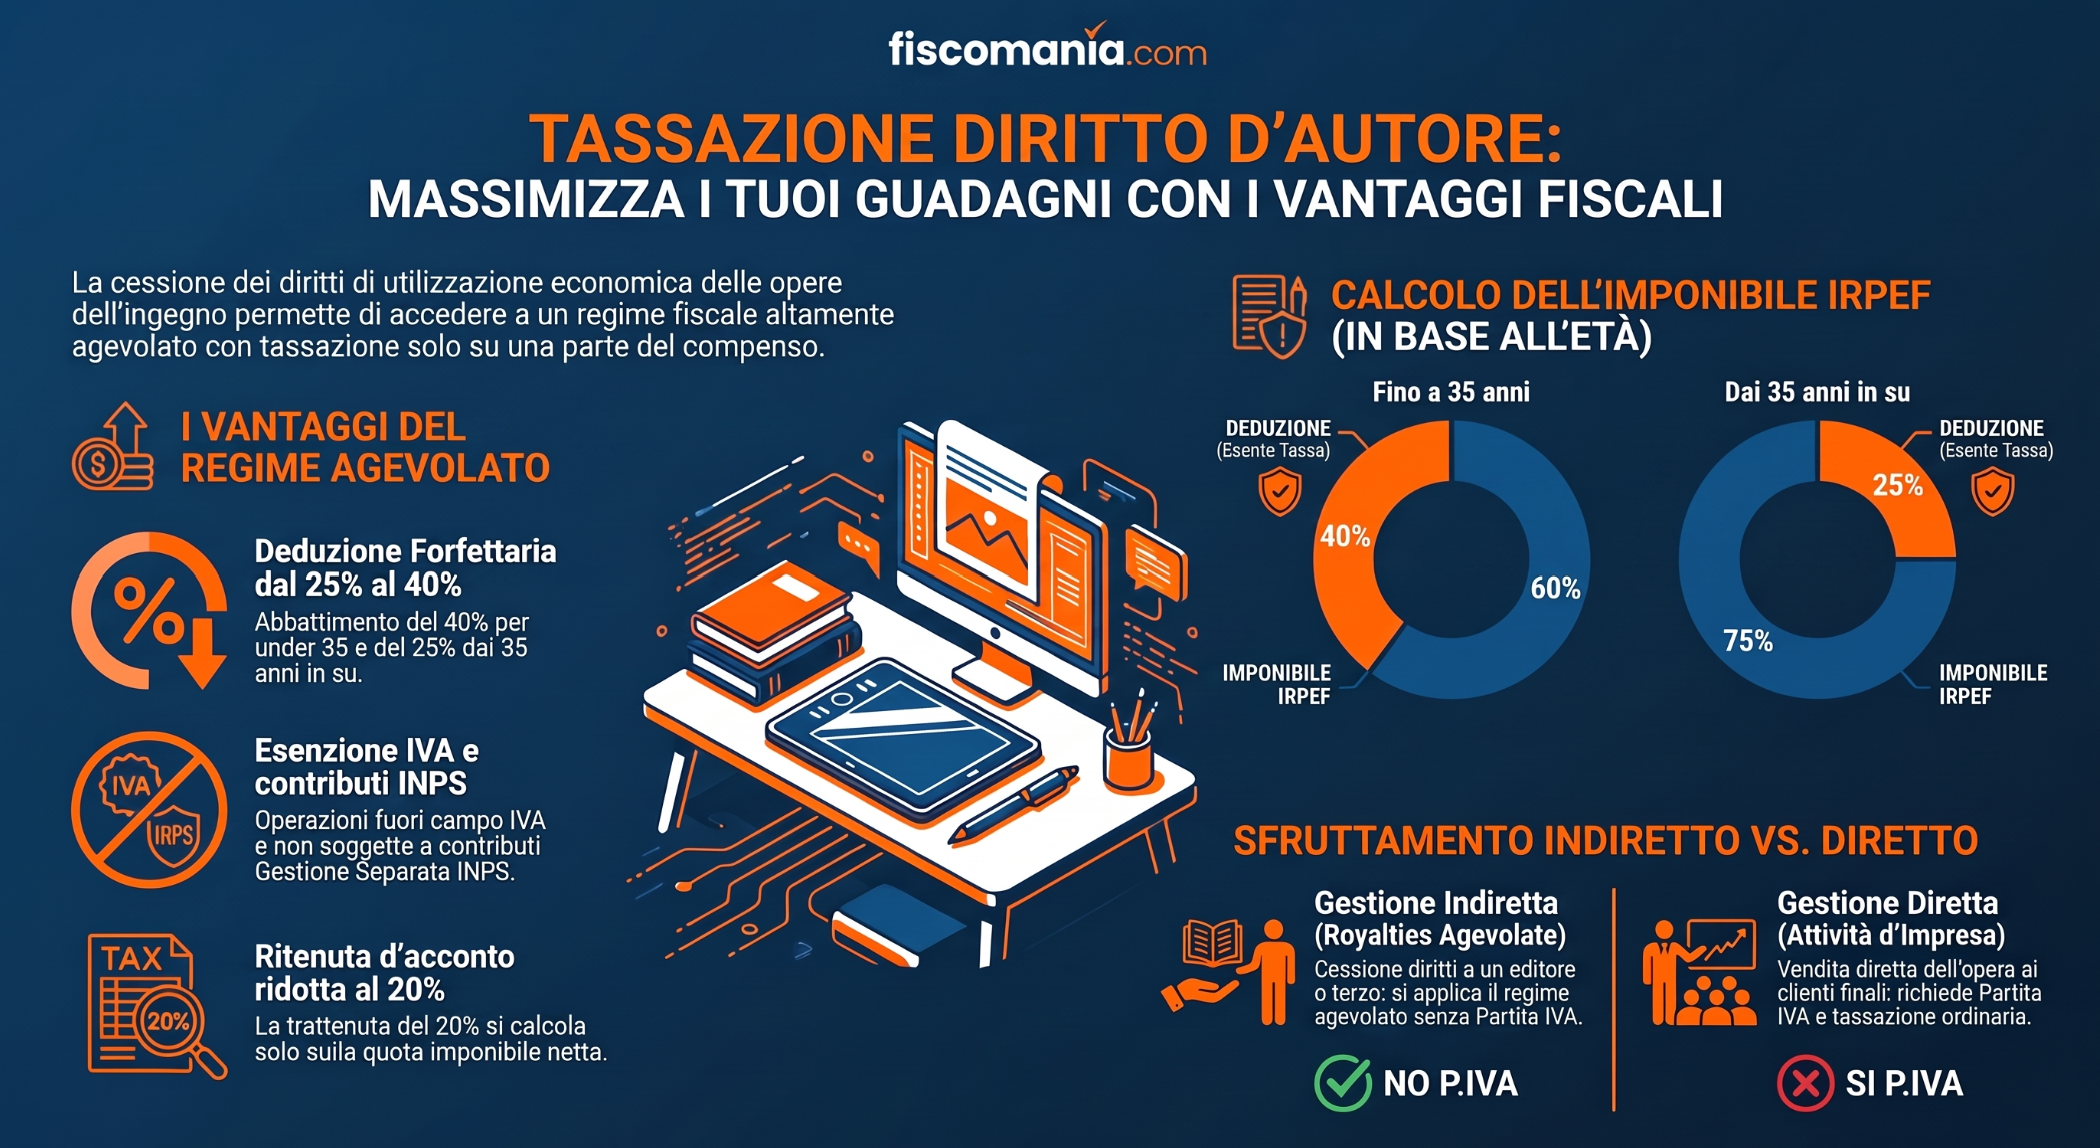
La concessione o cessione dei diritti di utilizzazione economica di un’opera dell’ingegno può generare redditi di lavoro autonomo non professionale, compensi professionali, redditi d’impresa oppure redditi diversi. La distinzione dipende dal rapporto tra l’opera, il suo titolare e l’attività concretamente esercitata, non dalla sola denominazione attribuita al contratto. Per i compensi che rientrano nell’art. 53, comma 2, lett. b), del TUIR, la disciplina prevede una deduzione forfetaria delle spese del 25%, elevata al 40% per i soggetti di età inferiore a 35 anni. Occorre tuttavia distinguere questa regola da quelle applicabili ai professionisti, agli eredi e ai soggetti non residenti.
I riferimenti al DPR n. 917/1986 riguardano la disciplina applicabile al periodo d’imposta 2026. Il D.Lgs. n. 117/2026 ha approvato il nuovo Testo unico delle disposizioni legislative in materia di imposte sui redditi, le cui disposizioni sono applicabili dal 1° gennaio 2027. Per le annualità successive occorre fare riferimento alla disciplina e alla numerazione del nuovo Testo unico.
Quando un compenso costituisce reddito da diritto d’autore?
Un compenso può essere qualificato fiscalmente come reddito derivante dal diritto d’autore quando remunera l’utilizzazione economica di un’opera dell’ingegno protetta dalla legge. Non è sufficiente che il pagamento riguardi la creazione di un contenuto: occorre distinguere lo sfruttamento dei diritti patrimoniali dalla remunerazione di una prestazione lavorativa o professionale.
La disciplina di riferimento è contenuta negli artt. 2575 e seguenti del Codice civile e nella Legge n. 633/1941, mentre la qualificazione tributaria dei proventi percepiti dall’autore trova il proprio riferimento nell’art. 53, comma 2, lett. b), del TUIR.
Quali opere possono generare compensi da diritto d’autore?
La tutela riguarda le opere dell’ingegno umano di carattere creativo appartenenti, tra gli altri, agli ambiti della letteratura, della musica, delle arti figurative, dell’architettura, del teatro e della cinematografia. Vi rientrano, quando possiedono i requisiti previsti dalla legge, anche articoli, libri, opere fotografiche, programmi informatici e altre creazioni intellettuali.
Il diritto sorge con la creazione dell’opera, senza necessità di registrazione preventiva, ai sensi dell’art. 2576 c.c. e dell’art. 6 della Legge n. 633/1941.
Occorre distinguere due componenti:
- Diritti morali, che tutelano la paternità e l’integrità dell’opera e sono inalienabili.
- Diritti patrimoniali, che consentono lo sfruttamento economico dell’opera e possono essere ceduti o concessi in utilizzazione a terzi, secondo gli artt. 12 e 107 della Legge n. 633/1941.
Sono questi ultimi a costituire il presupposto dei compensi generalmente definiti royalties. Il corrispettivo può essere stabilito in misura fissa, commisurato alle vendite oppure determinato secondo altre modalità contrattuali.

La differenza tra diritto d’autore e prestazione professionale
Ai fini fiscali, la distinzione fondamentale riguarda l’oggetto effettivo del rapporto contrattuale.
Un autore che realizza autonomamente un articolo destinato alla pubblicazione e ne concede i diritti di utilizzazione economica può percepire compensi riconducibili all’art. 53, comma 2, lett. b), del TUIR, purché ricorrano le condizioni previste dalla disposizione.
Diversamente, il compenso riconosciuto per attività come la correzione di bozze o la semplice raccolta di informazioni destinate alla redazione di un articolo non assume automaticamente la stessa qualificazione, poiché tali prestazioni non costituiscono necessariamente sfruttamento economico di un’opera protetta. La distinzione è stata chiarita dall’Agenzia delle Entrate nella circolare n. 108/E del 3 maggio 1996, paragrafo 7.1.
La presenza di un contratto denominato “cessione del diritto d’autore” non è quindi sufficiente, da sola, a determinare il trattamento fiscale del corrispettivo. Occorre esaminare l’effettiva natura dei diritti trasferiti e il rapporto con l’attività esercitata dal percettore. Nella pratica l’elemento contrattuale è importante perché è dall’analisi contrattuale che poi deriva la qualificazione fiscale del provento che ne deriva.
Come sono tassati i compensi percepiti dall’autore?
I compensi derivanti dall’utilizzazione economica di opere dell’ingegno da parte dell’autore, quando non sono conseguiti nell’esercizio di un’impresa commerciale e ricorrono i presupposti dell’art. 53, comma 2, lett. b), del TUIR, costituiscono redditi di lavoro autonomo non derivanti dall’esercizio di arti e professioni.
La determinazione del reddito imponibile segue le regole dell’art. 54-octies del TUIR: ai compensi percepiti si applica una deduzione forfetaria del 25%, elevata al 40% per i soggetti di età inferiore a 35 anni.
Deduzione forfetaria del 25% e del 40%
La deduzione riconosce in misura forfetaria le spese sostenute per la produzione dell’opera, senza richiedere la documentazione analitica dei relativi costi.
| Età dell’autore | Deduzione forfetaria | Reddito imponibile |
|---|---|---|
| Inferiore a 35 anni | 40% | 60% dei compensi percepiti |
| Da 35 anni | 25% | 75% dei compensi percepiti |
Le percentuali sono stabilite dall’art. 54-octies del TUIR e non possono essere sostituite dalla deduzione analitica delle spese effettivamente sostenute, anche quando queste risultano superiori all’abbattimento riconosciuto dalla legge (Cassazione, sentenza n. 21694 dell’8 ottobre 2020).
Esempio di calcolo del reddito imponibile
Si considerino due autori che percepiscono, nel 2026, compensi per 20.000 euro ciascuno dalla concessione dei diritti di utilizzazione economica delle proprie opere, al di fuori dell’esercizio di un’impresa o di un’attività professionale nella quale tali diritti costituiscano oggetto dell’attività abituale. Il primo autore ha 30 anni, mentre il secondo ne ha 40.
| Elemento | Autore di 30 anni | Autore di 40 anni |
|---|---|---|
| Compensi percepiti | 20.000 € | 20.000 € |
| Deduzione forfetaria | 40% (8.000 €) | 25% (5.000 €) |
| Reddito imponibile IRPEF | 12.000 € | 15.000 € |
La differenza di 3.000 euro riguarda la base imponibile, non l’imposta effettivamente dovuta. Il reddito così determinato concorre alla formazione del reddito complessivo del contribuente, assoggettato alle ordinarie regole IRPEF.
Quando si verifica il requisito dei 35 anni?
La disciplina segue il principio di cassa: assumono rilevanza i compensi percepiti nel periodo d’imposta e, secondo il criterio collegato al momento della percezione, l’età dell’autore alla data di erogazione.
Esiste tuttavia una criticità applicativa nell’anno in cui il contribuente compie 35 anni. Il software di compilazione del modello REDDITI PF applica la deduzione del 25% per l’intera annualità, indipendentemente dalla data di percezione dei singoli compensi. Tale impostazione è stata oggetto di un orientamento giurisprudenziale contrario, espresso dalla Corte di giustizia tributaria di primo grado di Ferrara nella sentenza n. 137/2/23 del 18 dicembre 2023.
Nell’anno del trentacinquesimo compleanno, quindi, il trattamento fiscale richiede particolare attenzione, distinguendo il criterio desumibile dalla disciplina sostanziale dalle modalità operative adottate in sede dichiarativa.
Diritto d’autore, attività professionale e reddito d’impresa
I compensi derivanti dal diritto d’autore non mantengono necessariamente una qualificazione fiscale autonoma quando sono percepiti da un professionista o nell’ambito di un’attività commerciale. Occorre verificare se lo sfruttamento dell’opera costituisca una fonte reddituale distinta oppure sia parte integrante dell’attività abitualmente esercitata.
La distinzione incide sulla categoria di reddito, sulle modalità di determinazione dell’imponibile e sull’applicabilità della deduzione forfetaria prevista dall’art. 54-octies del TUIR.
Quando i diritti d’autore rientrano nell’attività professionale?
Il possesso di una partita IVA non determina automaticamente l’attrazione dei compensi per diritto d’autore nel reddito professionale. Un lavoratore autonomo può percepire sia redditi derivanti dall’esercizio abituale della propria professione, ai sensi dell’art. 53, comma 1, del TUIR, sia proventi riconducibili al successivo comma 2, lett. b).
La circolare dell’Agenzia delle Entrate n. 58/E del 18 giugno 2001, paragrafo 2.1, riconosce questa distinzione, richiamando il caso del professionista che percepisce compensi per la partecipazione a convegni e, separatamente, proventi per la redazione di scritti tutelati dal diritto d’autore.
Diversamente, quando la creazione dell’opera protetta costituisce essa stessa l’oggetto dell’attività professionale abituale, i relativi compensi possono essere ricondotti all’art. 53, comma 1, del TUIR. È il caso dell’autore di programmi televisivi esaminato nella risoluzione n. 145/E del 28 giugno 2007.
In questa ipotesi, per il professionista in regime ordinario, il reddito segue le regole di determinazione proprie dell’attività professionale, con deduzione analitica dei costi fiscalmente rilevanti, senza applicazione dell’abbattimento specifico del 25% o del 40%.
Il chiarimento dell’Agenzia delle Entrate del 2026
La risposta a interpello n. 13 del 20 gennaio 2026 ribadisce l’importanza di distinguere lo sfruttamento economico dell’opera dall’attività artistica esercitata professionalmente. Quando la cessione o concessione riguarda un bene immateriale che costituisce oggetto dell’attività abituale, i compensi possono assumere natura professionale.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
