
Pensionati Italiani in Tunisia, tassazione agevolata per pensionati pubblici ex Inpdap.
La Convenzione del 1979 prevede che la pensione italiana di chi risiede in Tunisia sia imponibile soltanto in Tunisia e non in Italia. Questo però vale solo con una residenza effettiva e documentata: un domicilio mantenuto in Italia può far perdere l’esenzione.
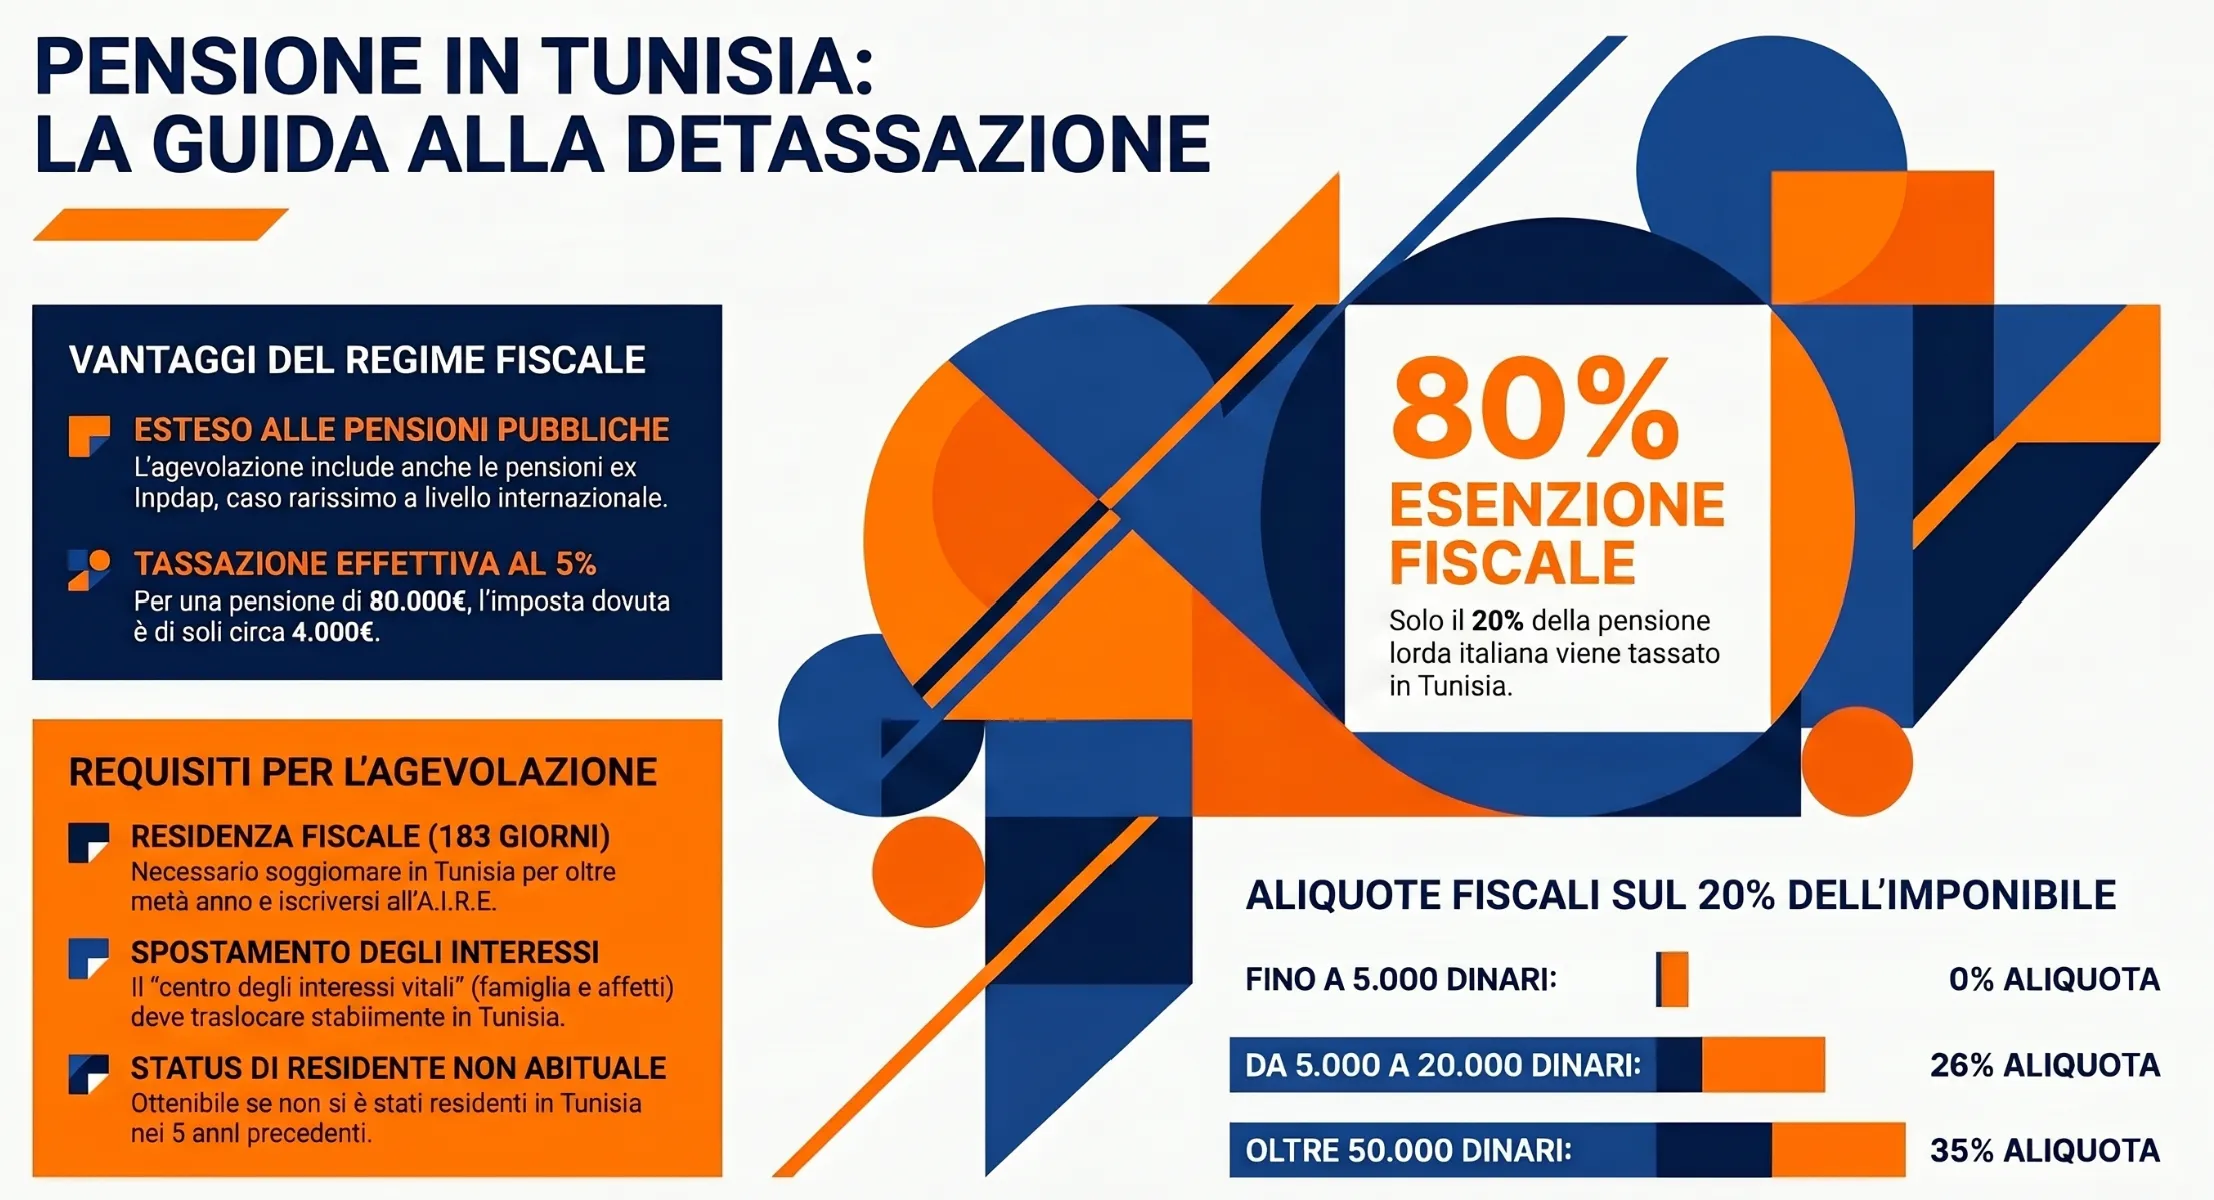
L’articolo 18 della Convenzione Italia-Tunisia assegna la potestà impositiva sulle pensioni allo Stato di residenza del beneficiario. L’INPS continua però ad applicare la ritenuta italiana finché il pensionato non documenta la residenza in Tunisia, e dal 2024 la residenza fiscale in Italia dipende da residenza civilistica, domicilio e presenza fisica, non dalla sola iscrizione all’AIRE. In Tunisia la pensione deve essere dichiarata, con una deduzione dell’80% se è trasferita nel Paese: il risparmio effettivo dipende quindi anche dall’imposta locale.
Pensione in Tunisia: cosa prevede la Convenzione con l’Italia
La Convenzione Italia-Tunisia non tratta diversamente le pensioni pubbliche e private: per entrambe l’imposizione spetta allo Stato in cui il pensionato risiede.
La Convenzione tra Italia e Tunisia contro le doppie imposizioni è stata firmata a Tunisi il 16 maggio 1979, ratificata con la legge 25 maggio 1981, n. 388, ed è in vigore dal 17 settembre 1981. L’articolo 18 stabilisce che le pensioni e le remunerazioni analoghe, pagate a un residente di uno Stato contraente in relazione a un cessato impiego, sono imponibili soltanto in quello Stato. Per un pensionato italiano residente in Tunisia, la potestà impositiva spetta quindi alla Tunisia e non all’Italia.
La regola non distingue tra pensioni private e pubbliche. L’articolo 19, paragrafo 1, riguarda infatti le remunerazioni diverse dalle pensioni: una pensione ex INPDAP segue quindi lo stesso schema di una pensione INPS del settore privato. Sul piano interno, l’articolo 23, comma 2, lettera a), del TUIR considera prodotte in Italia le pensioni erogate dallo Stato o da soggetti residenti. La Convenzione prevale però sulla norma interna, come stabiliscono l’articolo 169 del TUIR e l’articolo 75 del D.P.R. n. 600/1973. Per il quadro generale si veda la guida sulla detassazione della pensione italiana per i pensionati all’estero.
La tabella riassume il trattamento dei casi più frequenti per un pensionato residente in Tunisia.
| Trattamento | Inquadramento | Imposizione in Italia | Riferimento |
|---|---|---|---|
| Pensione INPS (lavoro privato) | Pensione, art. 18 | Esclusa, se la residenza in Tunisia è provata | Convenzione art. 18; art. 169 TUIR |
| Pensione ex INPDAP (pubblico impiego) | Pensione, art. 18 (l’art. 19, par. 1 non riguarda le pensioni) | Esclusa, alle stesse condizioni | Convenzione artt. 18 e 19 |
| Pensione integrativa dell’ex datore di lavoro | Pensione, art. 18 | Esclusa, con la documentazione sulla residenza | Risposta AdE n. 76/2023 |
| Vitalizio di ex consigliere regionale | Assegno non prodotto in Italia per il non residente | Esclusa anche senza ricorrere alla Convenzione | Risposta AdE n. 114/2026 |
| Compensi per attività lavorativa (non pensione) | Fuori dall’art. 18 | Da verificare caso per caso | Altre norme della Convenzione |
Non tutte le convenzioni seguono questo schema. Quella con la Cina riserva allo Stato della fonte le pensioni erogate nell’ambito del sistema previdenziale pubblico (art. 18, par. 2): per l’Agenzia delle entrate, la pensione INPS di un lavoratore del settore privato resta quindi imponibile soltanto in Italia (Risposta n. 179 del 1° ottobre 2026). La Convenzione con la Tunisia non contiene questa eccezione, ma l’esenzione presuppone che il pensionato sia davvero residente in Tunisia e lo dimostri: ne parliamo nelle sezioni seguenti.
Residenza fiscale: quando il pensionato non è più residente in Italia
L’iscrizione all’AIRE da sola non basta per essere non residenti: dal 2024 contano residenza civilistica, domicilio e presenza fisica in Italia, e la presunzione anagrafica ammette prova contraria.
Dal 1° gennaio 2024 l’articolo 2, comma 2, del TUIR, come sostituito dall’articolo 1 del D.Lgs. n. 209/2023, considera residenti le persone che per la maggior parte del periodo d’imposta, anche per frazioni di giorno, hanno in Italia la residenza civilistica o il domicilio, oppure vi sono presenti. Basta quindi uno solo dei tre criteri. Il domicilio è il luogo in cui si sviluppano, in via principale, le relazioni personali e familiari: secondo la Circolare dell’Agenzia delle entrate n. 20/E del 4 novembre 2024, i legami economici non rilevano più a questo fine.
L’iscrizione all’anagrafe della popolazione residente fa presumere la residenza in Italia, ma la presunzione è relativa e ammette prova contraria; prima della riforma era assoluta. Vale anche il rovescio: per la stessa Circolare, chi è iscritto all’AIRE può risultare residente se mantiene in Italia il domicilio, ad esempio con un’abitazione a disposizione e frequenti rientri.
Se il pensionato risulta residente sia in Italia sia in Tunisia, il conflitto si risolve con i criteri a cascata dell’articolo 4, paragrafo 2, della Convenzione, che considerano il centro degli interessi vitali, il soggiorno abituale e la nazionalità. Per la Risposta n. 76 del 18 gennaio 2023, l’esenzione in Italia è possibile se il beneficiario presenta, per la maggior parte del periodo d’imposta, un’autocertificazione di residenza estera, l’iscrizione AIRE e l’attestazione di residenza fiscale rilasciata dall’autorità tunisina.
Sul coniuge, la giurisprudenza guarda ai fatti. La Corte di giustizia tributaria di secondo grado dell’Abruzzo (sezione staccata di Pescara, sentenza n. 131 del 5 marzo 2026) ha confermato il rimborso a un pensionato iscritto all’AIRE dal 2018, la cui moglie, pur ancora iscritta all’anagrafe italiana, lo aveva seguito in Tunisia: lo provavano i timbri sui passaporti e il permesso di soggiorno tunisino. La Cassazione (n. 25778/2023) ha rinviato al giudice di merito l’esame della documentazione sulla residenza in Tunisia. Conviene conservare, per ogni anno, passaporti timbrati, titolo sull’abitazione tunisina, utenze e permesso di soggiorno. I criteri generali sono nella guida alla residenza fiscale delle persone fisiche.
Leggi anche: Pensionati: i 7 migliori Paesi in cui espatriare.
Imposizione in Tunisia: deduzione dell’80% e scala IRPP
Se la pensione è trasferita in Tunisia, solo il 20% è imponibile e si applica la scala dell’imposta sul reddito delle persone fisiche (IRPP): negli esempi che seguono l’incidenza sul lordo va dallo 0,5% al 5,2%.
L’esenzione in Italia non significa assenza di imposizione: la pensione va dichiarata in Tunisia. L’articolo 35 della Loi n. 2006-85 del 25 dicembre 2006 (JORT n. 103 del 26 dicembre 2006) ha aggiunto all’articolo 37 del codice tunisino dell’imposta sul reddito delle persone fisiche (Code de l’IRPP) una deduzione dell’80% per le pensioni di fonte estera, dal 1° gennaio 2007. Spetta se la pensione è trasferita su un conto bancario o postale in Tunisia, oppure dichiarata all’importazione, e se i documenti giustificativi sono allegati alla dichiarazione annuale. Il reddito imponibile è quindi il 20% della pensione lorda.
Sul reddito imponibile si applica la scala progressiva dell’IRPP: per i redditi del 2025 la legge di bilancio per il 2025 (Loi n. 2024-48 del 9 dicembre 2024, art. 36) prevede otto scaglioni.
| Scaglione di reddito imponibile (TND) | Aliquota |
|---|---|
| Fino a 5.000 | 0% |
| Da 5.000 a 10.000 | 15% |
| Da 10.000 a 20.000 | 25% |
| Da 20.000 a 30.000 | 30% |
| Da 30.000 a 40.000 | 33% |
| Da 40.000 a 50.000 | 36% |
| Da 50.000 a 70.000 | 38% |
| Oltre 70.000 | 40% |
Per approfondire: Pensione all’estero: il regime di tassazione.
Gli esempi che seguono applicano questa scala al 20% della pensione lorda annua. Si ipotizza che l’intera pensione sia trasferita su un conto tunisino, senza altre deduzioni (carichi di famiglia, altri redditi) e senza conversione in euro.
| Pensione lorda annua (TND) | Base imponibile (20%) | IRPP | Incidenza sul lordo |
|---|---|---|---|
| 30.000 | 6.000 | 150 | 0,5% |
| 60.000 | 12.000 | 1.250 | 2,1% |
| 240.000 | 48.000 | 12.430 | 5,2% |
Per la contribuzione sociale di solidarietà (CSS), la legge di bilancio per il 2026 (Loi n. 2025-17 del 12 dicembre 2025) prevede per le persone fisiche un’aliquota dello 0,5%: nell’ipotesi adottata, applicata alla base imponibile, aggiungerebbe 30, 60 e 240 TND ai tre casi. La stessa legge, all’articolo 56, ha previsto per le pensioni in generale un abbattimento crescente (30% dal 2027, 40% dal 2028, 50% dal 2029): il suo rapporto con la deduzione dell’80% sulle pensioni estere va verificato con un professionista tunisino, anno per anno.
Come ottenere l’esenzione dall’imposta italiana sulla pensione
Per ottenere l’esenzione il pensionato consegna all’INPS, ogni anno, la documentazione sulla residenza in Tunisia; se la ritenuta è già stata trattenuta, il rimborso si chiede entro 48 mesi.
Esistono due strade. L’esenzione a monte consiste nel consegnare al soggetto erogatore la documentazione che prova la residenza in Tunisia, così che la ritenuta non venga applicata; il rimborso riguarda invece l’imposta già trattenuta e si chiede con istanza al Centro operativo di Pescara dell’Agenzia delle entrate. I passaggi sono questi:
- Iscrizione all’AIRE: si presenta la richiesta all’ambasciata o al consolato e si ottiene il certificato di iscrizione.
- Attestazione dell’autorità fiscale tunisina: è l’attestazione di residenza ai fini tributari, in originale e timbrata.
- Modello EP-I all’INPS: si presenta con l’attestazione, il certificato AIRE e una copia del passaporto, cioè i documenti esaminati nel caso della Risposta n. 76/2023.
- Rinnovo annuale: la documentazione va prodotta per ogni anno in cui si chiede l’esenzione e deve riguardare la maggior parte del periodo d’imposta (Risposta n. 76/2023).
- Istanza di rimborso, se l’imposta è stata trattenuta: si presenta entro 48 mesi dal versamento (artt. 37 e 38 del D.P.R. n. 602/1973), con l’attestazione di residenza prevista dall’articolo 27 della Convenzione e la prova delle ritenute subite.
Il sostituto d’imposta non deve verificare i fatti, ma esaminare con la normale diligenza i documenti formali e tenere conto degli elementi concreti di cui sia a conoscenza (Risposta n. 76/2023). La responsabilità per attestazioni o dichiarazioni false resta in capo al contribuente. Sul piano probatorio, la Cassazione (n. 25778/2023) ha richiamato la necessità di esaminare la documentazione sulla residenza in Tunisia, ritenendo presupposto del rimborso l’attestazione prevista dall’articolo 27. La CGT di secondo grado dell’Abruzzo (sentenza n. 131/2026) ha aggiunto che, poiché l’articolo 18 attribuisce l’imposizione «soltanto» allo Stato di residenza, il pensionato non deve dimostrare di aver effettivamente pagato l’imposta in Tunisia.
Vivere in Tunisia da pensionato: soggiorno, sanità e controlli INPS
Per vivere in Tunisia da pensionato serve la carta di soggiorno tunisina per stranieri pensionati; sanità e controlli INPS seguono invece le regole italiane valide per gli iscritti all’AIRE.
Il portale dei servizi amministrativi tunisini descrive la carta di soggiorno per gli stranieri pensionati. Richiede un ingresso regolare in Tunisia, il rispetto delle norme su ingresso, soggiorno e lavoro e l’assenza di un’attività professionale salariata. Tra i documenti figurano l’attestazione del trasferimento periodico e regolare della pensione, il certificato di alloggio, il passaporto in corso di validità, quattro fototessera e il modulo di domanda. La pagina non fissa un importo minimo di pensione e non indica durata e rinnovo: vanno chiesti all’amministrazione competente. La prova dei trasferimenti è la stessa che serve per la deduzione dell’80%, quindi conviene conservarla fin dal primo anno.
Gli iscritti all’AIRE che rientrano temporaneamente in Italia pagano, di regola, le tariffe regionali anche per le urgenze. Fanno eccezione i titolari di pensione italiana privi di copertura assicurativa pubblica o privata, che hanno diritto alle prestazioni ospedaliere urgenti gratuite per un massimo di 90 giorni nell’anno solare, con dichiarazione sostitutiva di atto di notorietà (Ministero degli affari esteri). Eventuali convenzioni di sicurezza sociale con la Tunisia vanno verificate nell’elenco del Ministero della Salute; condizioni, limiti e novità sono nella guida sull’assistenza sanitaria dei pensionati AIRE.
Chi riscuote la pensione INPS all’estero è inoltre soggetto ai controlli periodici sull’esistenza in vita: modalità e conseguenze di un mancato riscontro sono nella guida sull’accertamento dell’esistenza in vita INPS.
Stai valutando il trasferimento in Tunisia con la pensione italiana?
L’esenzione in Italia dipende dalla residenza effettiva, dal tipo di pensione e dalla documentazione. Valutiamo il tuo caso concreto prima del trasferimento o per un rimborso già dovuto.
Richiedi una valutazione del tuo caso →Domande frequenti
La pensione INPS di chi vive in Tunisia è soggetta a imposta in Italia?
No, se la residenza in Tunisia è provata: l’articolo 18 della Convenzione Italia-Tunisia attribuisce l’imposizione soltanto allo Stato di residenza. L’esenzione va richiesta all’INPS con la documentazione sulla residenza estera; se la ritenuta è già stata applicata, si chiede il rimborso.
Anche la pensione pubblica (ex INPDAP) è esente in Italia?
Sì, in base al testo della Convenzione: l’articolo 18 non distingue tra pensioni private e pubbliche, mentre l’articolo 19, paragrafo 1, riguarda le remunerazioni diverse dalle pensioni. Restano necessarie la residenza effettiva in Tunisia e la documentazione richiesta dal soggetto erogatore.
Devo dichiarare in Tunisia la pensione italiana anche se in Italia è esente?
Sì: l’esenzione in Italia non esclude l’imposizione in Tunisia. La deduzione dell’80% spetta se la pensione è trasferita su un conto in Tunisia, o dichiarata all’importazione, e se i documenti giustificativi sono allegati alla dichiarazione annuale (Loi n. 2006-85, art. 35).
L’iscrizione all’AIRE basta per non pagare l’imposta in Italia?
No. L’iscrizione all’AIRE è un elemento di prova, ma non decisivo: dal 2024 contano residenza civilistica, domicilio (relazioni personali e familiari) e presenza fisica. Chi mantiene un domicilio in Italia può risultare residente anche se iscritto all’AIRE (Circolare 20/E del 2024).
Se l’INPS ha già trattenuto l’imposta, si può chiedere il rimborso?
Sì. L’istanza va presentata al Centro operativo di Pescara dell’Agenzia delle entrate entro 48 mesi dal versamento (artt. 37 e 38 D.P.R. 602/1973), con l’attestazione di residenza prevista dall’articolo 27 della Convenzione e la prova delle ritenute subite.
Serve un importo minimo di pensione per la carta di soggiorno in Tunisia?
La pagina ufficiale Idaraty non indica un importo minimo di pensione: richiede la prova del trasferimento periodico e regolare della pensione. Durata e rinnovo della carta di soggiorno non sono specificati e vanno chiesti all’amministrazione tunisina competente.
Fonti e riferimenti
- Convenzione tra Italia e Tunisia per evitare le doppie imposizioni, firmata a Tunisi il 16 maggio 1979, ratificata con legge 25 maggio 1981, n. 388 (G.U. n. 202 del 24 luglio 1981, S.O.): artt. 4, 18, 19 e 27.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, comma 2, come sostituito dall’art. 1 del D.Lgs. 27 dicembre 2023, n. 209 (G.U. n. 301 del 28 dicembre 2023); art. 23, comma 2, lettera a); art. 169.
- D.P.R. 29 settembre 1973, n. 600, art. 75; D.P.R. 29 settembre 1973, n. 602, artt. 37 e 38.
- Loi n. 2006-85 del 25 dicembre 2006 (JORT n. 103 del 26 dicembre 2006), art. 35, che ha aggiunto all’art. 37 del Code de l’IRPP la deduzione dell’80% sulle pensioni di fonte estera.
- Loi n. 2024-48 del 9 dicembre 2024 (legge di bilancio 2025), art. 36: scala IRPP a otto scaglioni.
- Loi n. 2025-17 del 12 dicembre 2025 (legge di bilancio 2026), artt. 56 e 87: abbattimento sulle pensioni e contribuzione sociale di solidarietà.
- Agenzia delle entrate, Circolare 4 novembre 2024, n. 20/E (residenza fiscale delle persone fisiche).
- Agenzia delle entrate, Risposte a interpello n. 76 del 18 gennaio 2023, n. 114 del 29 maggio 2026 e n. 179 del 1° ottobre 2026 (Convenzione Italia-Cina, art. 18, par. 2).
- Corte di cassazione, n. 25778 del 2023; Corte di giustizia tributaria di secondo grado dell’Abruzzo, sezione staccata di Pescara, sentenza n. 131 del 5 marzo 2026.
- Portale dei servizi amministrativi tunisini (Idaraty), carta di soggiorno per stranieri pensionati.
- Ministero degli affari esteri e della cooperazione internazionale, assistenza sanitaria per gli italiani all’estero.
