
Quando è possibile detassare la pensione italiana all'estero? Regole pensioni pubbliche e private, doppia cittadinanza, Convenzioni e domanda INPS.
La pensione italiana non è automaticamente detassata dopo il trasferimento all’estero. La possibilità di escludere le ritenute dipende dalla residenza fiscale, dalla natura della prestazione e dalla Convenzione applicabile, comprese le clausole sulla cittadinanza.
Le pensioni corrisposte da enti italiani ai soggetti non residenti sono, in linea generale, imponibili in Italia secondo l’art. 23, comma 2, lett. a), del TUIR. Le Convenzioni contro le doppie imposizioni possono tuttavia limitare o escludere tale potestà impositiva.
Per le pensioni derivanti da precedenti impieghi privati è generalmente rilevante l’articolo convenzionale dedicato alle pensioni, mentre per quelle relative a servizi pubblici assumono importanza le disposizioni sulle funzioni pubbliche e le eventuali condizioni di nazionalità del beneficiario.
La risposta n. 202/2026 dell’Agenzia delle Entrate evidenzia come la doppia cittadinanza possa produrre conseguenze differenti in funzione della formulazione del trattato applicabile, rendendo necessaria una verifica prima di richiedere l’erogazione della pensione senza ritenute italiane.
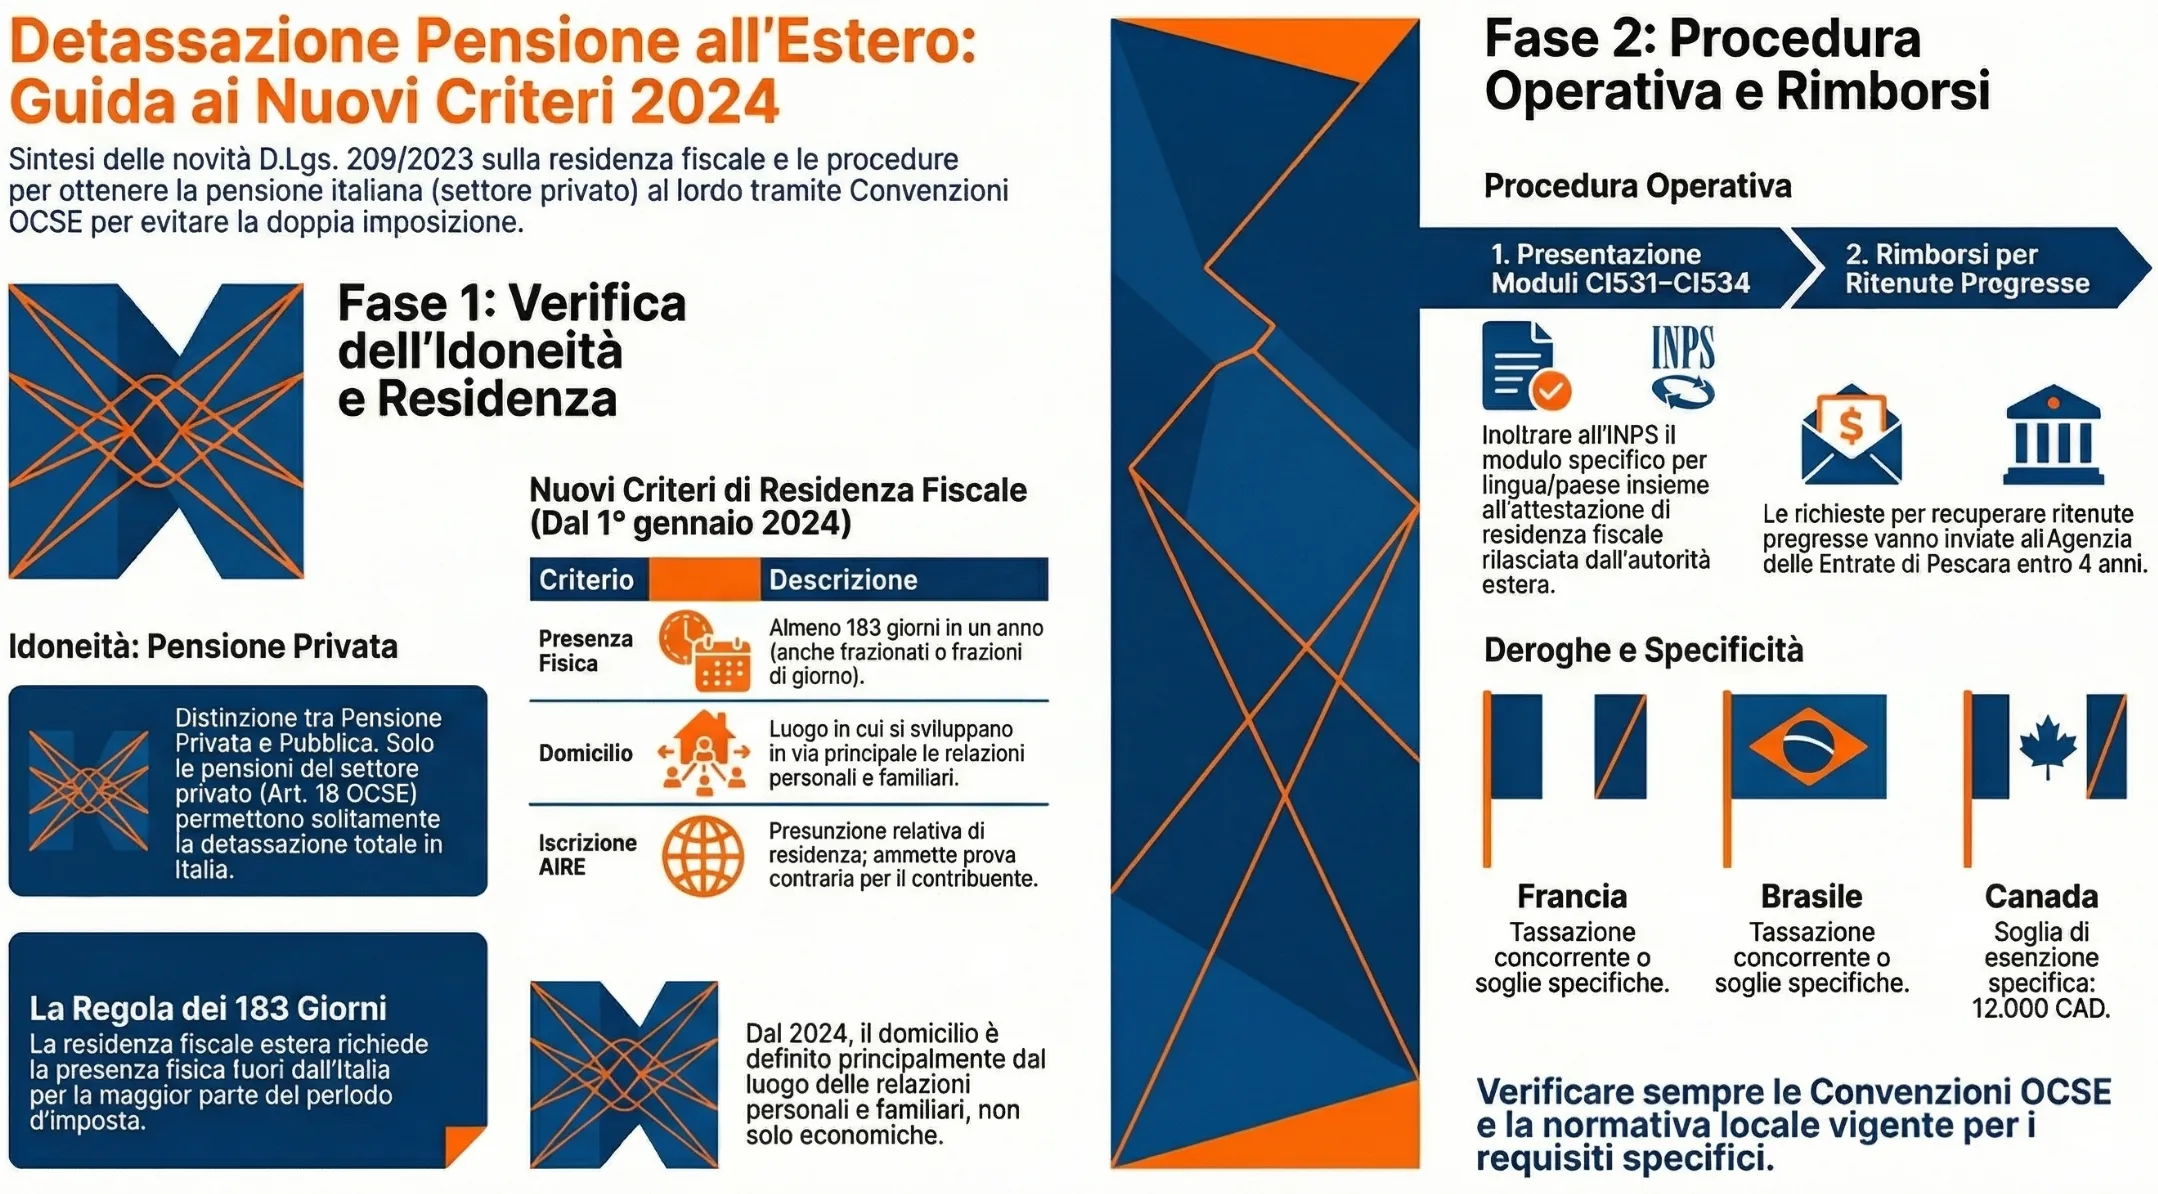
Cosa significa detassazione della pensione per un espatriato
La detassazione della pensione italiana consiste nella disapplicazione totale o parziale delle ritenute IRPEF da parte dell’INPS, quando una Convenzione contro le doppie imposizioni limita la potestà impositiva italiana sul trattamento pensionistico.
Il beneficio non comporta necessariamente l’erogazione della pensione integralmente al lordo delle imposte: il risultato dipende dalle disposizioni del trattato applicabile, che possono escludere il prelievo italiano oppure consentirlo entro determinati limiti.
La tassazione ordinaria delle pensioni italiane corrisposte a non residenti
L’art. 23, comma 2, lett. a), del TUIR considera prodotti nel territorio dello Stato i redditi da pensione corrisposti a soggetti non residenti dallo Stato, da soggetti residenti o da stabili organizzazioni italiane di soggetti non residenti. L’INPS, in qualità di sostituto d’imposta, applica ordinariamente le ritenute previste dall’art. 23 del D.P.R. n. 600/1973.
Le Convenzioni contro le doppie imposizioni possono modificare questo trattamento, attribuendo la potestà impositiva esclusivamente a uno degli Stati contraenti oppure consentendo una tassazione concorrente.
La doppia imposizione giuridica non costituisce, quindi, una conseguenza inevitabile del trasferimento all’estero. Quando entrambi gli Stati possono assoggettare a imposizione la pensione, occorre verificare il meccanismo convenzionale previsto per eliminare o attenuare il doppio prelievo.
Quando la pensione italiana è imponibile solo all’estero
Se la Convenzione attribuisce allo Stato estero di residenza la potestà impositiva esclusiva sulla pensione, l’Italia non può assoggettare tale reddito a IRPEF. Il pensionato può pertanto richiedere all’INPS la disapplicazione delle ritenute italiane, dimostrando il possesso dei requisiti convenzionali.
Questa disciplina riguarda generalmente le pensioni derivanti da precedenti rapporti di lavoro privati, secondo l’art. 18 del Modello OCSE, ma non può essere applicata indistintamente a tutte le prestazioni pensionistiche.
Le pensioni del settore pubblico seguono disposizioni specifiche, normalmente riconducibili all’art. 19 del Modello OCSE, che possono attribuire l’imposizione allo Stato erogatore o, al ricorrere di determinate condizioni, allo Stato di residenza del beneficiario.
La riforma della residenza fiscale e il suo impatto sui pensionati espatriati
Il D.Lgs. 27 dicembre 2023, n. 209 ha modificato l’art. 2, comma 2, del TUIR, introducendo dal 1° gennaio 2024 nuovi criteri per individuare la residenza fiscale delle persone fisiche. Per i pensionati che si trasferiscono all’estero, la corretta individuazione dello Stato di residenza costituisce un presupposto essenziale per l’applicazione delle Convenzioni contro le doppie imposizioni.
Occorre distinguere la residenza fiscale secondo la normativa italiana da quella riconosciuta ai fini convenzionali. Quando due Stati considerano residente il medesimo contribuente, il conflitto può essere risolto attraverso le disposizioni della Convenzione applicabile.
Per approfondire questi aspetti si rinvia alla guida sulla residenza fiscale delle persone fisiche.
I quattro criteri dell’art. 2 TUIR novellato (dal 1° gennaio 2024)
Dal periodo d’imposta 2024, una persona fisica è considerata fiscalmente residente in Italia quando, per la maggior parte del periodo d’imposta, anche considerando periodi non continuativi, ricorre almeno uno dei criteri previsti dall’art. 2, comma 2, del TUIR.
Per un anno solare di 365 giorni, la maggior parte del periodo corrisponde ad almeno 183 giorni; per un anno bisestile, ad almeno 184 giorni.
I criteri sono alternativi: non devono necessariamente verificarsi contemporaneamente.
| Criterio | Condizione | Disciplina dal 2024 |
|---|---|---|
| Residenza civilistica | Dimora abituale in Italia (art. 43 c.c.) | Criterio confermato |
| Domicilio | Luogo in cui si sviluppano principalmente le relazioni personali e familiari | Nuova definizione autonoma dell’art. 2 TUIR |
| Presenza fisica | Presenza in Italia per la maggior parte del periodo d’imposta, considerando anche le frazioni di giorno | Nuovo criterio autonomo |
| Iscrizione anagrafica in Italia | Iscrizione nell’anagrafe della popolazione residente per la maggior parte del periodo d’imposta | Presunzione relativa, superabile con prova contraria |
La circolare dell’Agenzia delle Entrate n. 20/E del 4 novembre 2024 chiarisce l’autonomia dei diversi criteri. La verifica della residenza fiscale non può quindi limitarsi all’iscrizione anagrafica o alla documentazione del trasferimento all’estero.
Il domicilio e le relazioni personali e familiari
La riforma ha modificato significativamente il criterio del domicilio. Fino al periodo d’imposta 2023, l’art. 2 TUIR rinviava al domicilio civilistico disciplinato dall’art. 43 del Codice civile, che faceva riferimento alla sede principale degli affari e degli interessi della persona.
Dal 2024, per l’individuazione della residenza fiscale, il domicilio è definito direttamente dal TUIR come il luogo in cui si sviluppano principalmente le relazioni personali e familiari del contribuente.
La circolare n. 20/E/2024 precisa che assumono rilievo le relazioni coniugali, le unioni civili, le convivenze stabili e gli ulteriori rapporti personali e sociali caratterizzati da continuità e radicamento territoriale. La valutazione non si esaurisce quindi nella localizzazione degli interessi economici o patrimoniali.
Per il pensionato espatriato, il mantenimento del coniuge o dei figli in Italia rappresenta un elemento da considerare nella valutazione del domicilio, ma non determina automaticamente la residenza fiscale italiana. Occorre individuare il luogo in cui si sviluppano principalmente le relazioni personali e familiari, valutandone concretamente stabilità, intensità ed effettività. La semplice presenza di singoli legami familiari nel territorio italiano non è, di per sé, conclusiva.
La presenza fisica come criterio autonomo
La presenza fisica è un criterio autonomo, introdotto dalla riforma del 2023. La residenza fiscale italiana può configurarsi quando il contribuente si trova nel territorio dello Stato per la maggior parte del periodo d’imposta, indipendentemente dalla presenza di una dimora abituale, del domicilio o dall’iscrizione anagrafica.
Nel calcolo della presenza assumono rilievo anche le frazioni di giorno. Non è necessario che le permanenze siano continuative: occorre considerare le giornate complessive trascorse in Italia nel periodo d’imposta.
La circolare n. 20/E/2024 precisa che, ai fini del computo della presenza fisica, assumono rilevanza anche le frazioni di giorno. Devono tuttavia essere valutate le situazioni di presenza meramente temporanea od occasionale, come gli scali aeroportuali effettuati per una coincidenza verso un altro Paese. Per il pensionato che trascorre periodi prolungati in Italia, ad esempio durante i mesi estivi, è quindi necessario verificare il numero complessivo delle giornate di effettiva presenza sul territorio nazionale.
L’iscrizione anagrafica e il ruolo dell’AIRE nella residenza fiscale
Fino al periodo d’imposta 2023, l’iscrizione nell’anagrafe della popolazione residente in Italia per la maggior parte dell’anno costituiva un criterio formale sufficiente a determinare la residenza fiscale italiana secondo la normativa interna, fermo restando il possibile intervento delle Convenzioni internazionali.
Dal 1° gennaio 2024, l’art. 2, comma 2, del TUIR attribuisce invece all’iscrizione anagrafica il valore di presunzione relativa. Il contribuente può dimostrare, attraverso elementi oggettivamente riscontrabili, che per la maggior parte del periodo d’imposta non ha avuto in Italia la residenza civilistica, il domicilio né la presenza fisica.
L’iscrizione AIRE, per contro, non costituisce una prova sufficiente della residenza fiscale estera. Anche il pensionato regolarmente iscritto all’anagrafe degli italiani residenti all’estero può essere considerato fiscalmente residente in Italia quando ricorre uno dei criteri sostanziali previsti dalla normativa nazionale.
Il trasferimento della residenza deve pertanto essere valutato considerando sia le circostanze effettive della vita del contribuente sia le disposizioni della Convenzione contro le doppie imposizioni eventualmente applicabile.
La riforma si applica dal periodo d’imposta 2024. Per le annualità precedenti occorre fare riferimento alla disciplina previgente, comprese le disposizioni convenzionali sulla risoluzione dei conflitti di residenza. Di conseguenza, una verifica relativa a più anni può richiedere l’applicazione di regole differenti in funzione del periodo considerato.
Pensioni private e pensioni pubbliche: criteri convenzionali a confronto
Le Convenzioni contro le doppie imposizioni prevedono criteri differenti per la tassazione delle pensioni derivanti da precedenti impieghi privati e di quelle relative a servizi pubblici. La qualificazione della prestazione costituisce quindi un passaggio preliminare per individuare lo Stato che può esercitare la potestà impositiva.
Non è sufficiente considerare il fatto che il trattamento venga materialmente erogato dall’INPS: assume rilievo anche il rapporto lavorativo e previdenziale da cui deriva la pensione.
Art. 18 Modello OCSE: pensioni del settore privato
L’art. 18 del Modello OCSE prevede, come regola generale, che le pensioni corrisposte in relazione a un precedente impiego privato siano imponibili esclusivamente nello Stato di residenza fiscale del beneficiario, salva la disciplina effettivamente contenuta nella Convenzione bilaterale applicabile.
Per richiedere la disapplicazione delle ritenute italiane occorre verificare che:
- Il pensionato sia fiscalmente residente nello Stato estero secondo le disposizioni interne e convenzionali applicabili.
- Il trattamento pensionistico sia riconducibile alla categoria disciplinata dall’articolo convenzionale relativo alle pensioni private.
- La Convenzione attribuisca la potestà impositiva esclusiva allo Stato di residenza, senza prevedere deroghe, soglie o forme di tassazione concorrente applicabili alla prestazione.
Quando queste condizioni sono soddisfatte, il pensionato può richiedere all’INPS l’erogazione della pensione senza le ritenute IRPEF italiane.
La regola non vale indistintamente per tutte le Convenzioni. Alcuni trattati prevedono, infatti, discipline particolari per le pensioni corrisposte in applicazione della legislazione sulla sicurezza sociale o per i trattamenti che superano determinati importi.
Art. 19 Modello OCSE: pensioni del settore pubblico
L’art. 19, paragrafo 2, del Modello OCSE prevede, come criterio generale, l’imposizione esclusiva nello Stato che corrisponde una pensione per servizi resi a tale Stato, a una sua suddivisione politica o amministrativa oppure a un ente locale. Per una pensione pubblica italiana corrisposta a un residente all’estero, la potestà impositiva spetta quindi, ordinariamente, all’Italia.
La disciplina convenzionale prevede tuttavia una deroga che, al ricorrere di determinate condizioni, può attribuire l’imposizione esclusiva allo Stato estero di residenza del pensionato.
La verifica deve riguardare due elementi:
- La qualificazione della pensione: occorre verificare il soggetto che corrisponde il trattamento, il rapporto da cui deriva e i servizi precedentemente svolti. Non è sufficiente considerare esclusivamente la gestione previdenziale dell’INPS.
- La formulazione della Convenzione: la disposizione sulle funzioni pubbliche può attribuire rilievo alla residenza e alla nazionalità del beneficiario, prevedendo condizioni differenti nei singoli accordi bilaterali.
Inoltre, le disposizioni convenzionali relative alle funzioni pubbliche possono prevedere una disciplina distinta per le pensioni corrisposte in relazione a servizi svolti nell’ambito di attività commerciali esercitate da enti pubblici, con possibile applicazione dell’articolo dedicato alle pensioni ordinarie.
Ne consegue che il pensionato ex dipendente pubblico non è automaticamente escluso dalla possibilità di ottenere la disapplicazione delle ritenute italiane. Tale possibilità deve essere verificata attraverso la Convenzione stipulata tra l’Italia e lo Stato di residenza.
Quando il trattato attribuisce l’imposizione esclusiva all’Italia, la pensione rimane soggetta a IRPEF anche se il beneficiario risiede fiscalmente all’estero. L’eventuale tassazione applicata dallo Stato di residenza deve essere valutata alla luce delle disposizioni convenzionali e dei meccanismi previsti per eliminare la doppia imposizione, senza presumere che entrambi gli Stati possano legittimamente assoggettare il reddito a imposta.
Pensioni pubbliche e doppia cittadinanza: il confronto tra le Convenzioni
La doppia cittadinanza del pensionato può incidere sulla tassazione delle pensioni pubbliche, ma non determina necessariamente il medesimo risultato in tutte le Convenzioni contro le doppie imposizioni.
La distinzione emerge dal confronto tra la risposta a interpello n. 202 del 5 novembre 2026, relativa alla Convenzione Italia-Libano, e la risposta n. 172 del 27 gennaio 2023, riguardante la Convenzione Italia-Regno Unito.
Il caso del pensionato residente in Libano
Nella risposta n. 202/2026, l’Agenzia delle Entrate ha esaminato la posizione di un ex dipendente di un Ministero italiano, titolare di una pensione pubblica INPS derivante dall’ex gestione INPDAP, residente fiscalmente in Libano e in possesso della cittadinanza italiana e libanese.
Il contribuente riteneva di poter assoggettare la pensione esclusivamente a imposizione in Libano, in quanto residente e cittadino di tale Stato.
L’Agenzia ha invece richiamato l’art. 19, paragrafo 2, lettera b), della Convenzione Italia-Libano, ratificata con la Legge n. 87/2011. La disposizione attribuisce l’imposizione esclusiva allo Stato di residenza soltanto quando il beneficiario ne possiede la nazionalità senza avere anche quella dello Stato dal quale proviene la pensione.
Poiché il contribuente mantiene la cittadinanza italiana, la deroga non trova applicazione. La pensione pubblica rimane quindi imponibile esclusivamente in Italia, ai sensi dell’art. 19, paragrafo 2, lettera a), della Convenzione.
La conclusione è stata formulata assumendo come presupposti la residenza fiscale libanese e la natura pubblica del trattamento, circostanze non accertate dall’Agenzia in sede di interpello.
Il diverso caso del pensionato residente nel Regno Unito
La risposta n. 172/2023 ha affrontato una fattispecie apparentemente simile, ma disciplinata da una disposizione convenzionale differente.
L’art. 19, paragrafo 2, lettera b), della Convenzione Italia-Regno Unito, ratificata con la Legge n. 329/1990, attribuisce l’imposizione esclusiva allo Stato di residenza quando il beneficiario della pensione pubblica ne possiede la nazionalità.
A differenza della Convenzione Italia-Libano, la disposizione non richiede l’assenza della cittadinanza dello Stato erogatore.
Pertanto, una pensione pubblica italiana corrisposta a un soggetto fiscalmente residente nel Regno Unito, in possesso sia della cittadinanza britannica sia di quella italiana, è imponibile esclusivamente nel Regno Unito, secondo l’interpretazione dell’Agenzia delle Entrate.
Per ulteriori approfondimenti sulle singole casistiche si rinvia alla guida sulla tassazione delle pensioni italiane dei residenti nel Regno Unito.
Tabella comparativa delle disposizioni convenzionali
Il confronto evidenzia come la stessa situazione di doppia cittadinanza possa produrre conseguenze fiscali differenti.
| Convenzione | Situazione del pensionato | Condizione determinante | Stato di imposizione esclusiva |
|---|---|---|---|
| Italia-Libano Art. 19, par. 2, lett. b) |
Residente in Libano, cittadinanza italiana e libanese, pensione pubblica italiana | La deroga richiede la cittadinanza libanese senza quella italiana | Italia, ai sensi dell’art. 19, par. 2, lett. a) |
| Italia-Regno Unito Art. 19, par. 2, lett. b) |
Residente nel Regno Unito, cittadinanza italiana e britannica, pensione pubblica italiana | È sufficiente la cittadinanza britannica, anche mantenendo quella italiana | Regno Unito, ai sensi dell’art. 19, par. 2, lett. b) |
La conclusione operativa è che non basta verificare se il pensionato possiede la cittadinanza dello Stato estero di residenza. Occorre accertare se la Convenzione richieda anche l’assenza della nazionalità italiana e se siano soddisfatti gli ulteriori presupposti di applicazione delle disposizioni sulle pensioni pubbliche.
La risposta n. 177 del 23 settembre 2026, relativa a una pensione pubblica svizzera percepita da un soggetto con doppia cittadinanza, conferma ulteriormente l’importanza della formulazione del singolo trattato. In quella fattispecie, la pensione è stata considerata imponibile esclusivamente in Svizzera, secondo l’art. 19, paragrafo 1, della Convenzione Italia-Svizzera.
La pensione del lavoratore autonomo: il caso dell’art. 21 OCSE
Le pensioni derivanti dalla precedente attività di un professionista indipendente, come un avvocato, un medico, un ingegnere o un commercialista, richiedono una verifica specifica della Convenzione applicabile.
Non è possibile presumere che tali trattamenti rientrino sempre nella disciplina delle pensioni derivanti da un cessato impiego privato ai sensi dell’art. 18 del Modello OCSE.
Quando la pensione non è riconducibile all’ambito applicativo dell’articolo convenzionale sulle pensioni e il trattato non contiene una diversa previsione specifica, può assumere rilievo l’art. 21 del Modello OCSE, relativo agli altri redditi.
La disposizione generalmente attribuisce la potestà impositiva allo Stato di residenza, ma la conclusione deve essere verificata sulla base della qualificazione della prestazione e del testo convenzionale effettivamente applicabile.
Schema decisionale: quando è possibile ottenere la detassazione
La tabella seguente sintetizza le verifiche necessarie prima di richiedere all’INPS la disapplicazione totale o parziale delle ritenute.
| Situazione del pensionato | Verifica necessaria | Trattamento fiscale italiano |
|---|---|---|
| Fiscalmente residente in Italia | Art. 2 TUIR ed eventuali regole convenzionali sulla doppia residenza | Imposizione secondo la normativa italiana, tenendo conto dell’eventuale Convenzione |
| Residente all’estero con pensione privata | Convenzione che attribuisce l’imposizione esclusiva allo Stato di residenza, generalmente art. 18 | Possibile disapplicazione integrale delle ritenute IRPEF |
| Residente all’estero con pensione pubblica | Convenzione che attribuisce l’imposizione esclusiva all’Italia, generalmente art. 19 | La pensione rimane imponibile in Italia |
| Residente all’estero con pensione pubblica e requisiti per la deroga convenzionale | Residenza, cittadinanza ed eventuali condizioni aggiuntive previste dall’art. 19 del trattato | Possibile disapplicazione delle ritenute se l’imposizione spetta esclusivamente allo Stato estero |
| Pensione soggetta a deroghe, soglie o imposizione concorrente | Disciplina specifica della Convenzione applicabile, ad esempio con Francia, Brasile o Canada | Applicazione delle ritenute nei limiti consentiti dal trattato |
| Residente all’estero senza Convenzione applicabile | Normativa interna italiana e disciplina fiscale dello Stato di residenza | Imponibilità in Italia ai sensi dell’art. 23 TUIR, senza escludere un eventuale prelievo estero |
La distinzione tra pensione privata e pubblica può determinare conseguenze fiscali differenti. Prima di pianificare il trasferimento all’estero è quindi necessario qualificare correttamente il trattamento pensionistico e verificare la Convenzione applicabile, comprese le eventuali deroghe.
Il caso Francia: la tassazione concorrente e l’accordo amichevole del 2000
La Convenzione Italia-Francia, ratificata con la Legge n. 20/1992, prevede all’art. 18, paragrafo 1, la tassazione esclusiva nello Stato di residenza delle pensioni derivanti da un cessato impiego, fatte salve le disposizioni convenzionali applicabili.
Il successivo paragrafo 2 prevede una deroga per le pensioni e le altre somme corrisposte in applicazione della legislazione sulla sicurezza sociale di uno Stato contraente. Per tali prestazioni, la disposizione consente l’imposizione nello Stato dal quale provengono.
L’accordo amichevole del 20 dicembre 2000 tra le Amministrazioni finanziarie italiana e francese ha individuato le pensioni riconducibili a questa categoria, comprendendo, tra le altre, le prestazioni INPS di vecchiaia, anzianità, reversibilità e invalidità.
Per le pensioni riconducibili alla legislazione sulla sicurezza sociale individuate dall’accordo amichevole del 20 dicembre 2000, il pensionato residente in Francia non può ottenere la disapplicazione delle ritenute italiane sulla base della regola generale dell’art. 18, paragrafo 1. L’art. 18, paragrafo 2, consente infatti l’imposizione in Italia, mentre la Francia elimina la doppia imposizione secondo l’art. 24, paragrafo 2, lettera a), della Convenzione. Per eventuali prestazioni non comprese in tale disciplina occorre verificare la specifica qualificazione convenzionale.
Il caso Brasile e Canada: le soglie di esenzione
Le Convenzioni con Brasile e Canada prevedono regole specifiche per le pensioni private. L’art. 18 della Convenzione Italia-Brasile attribuisce l’imposizione esclusiva allo Stato di residenza fino a 5.000 dollari statunitensi annui, consentendo la tassazione concorrente dell’importo eccedente. L’art. 18, paragrafo 2, della Convenzione Italia-Canada consente invece l’imposizione nello Stato della fonte per i pagamenti pensionistici periodici secondo limiti convenzionali: il prelievo non può superare il minore tra il 15% dell’importo lordo eccedente 12.000 dollari canadesi annui e il limite risultante dal parametro di tassazione ordinaria previsto dalla lettera b) della medesima disposizione.
La verifica puntuale del trattamento convenzionale, in funzione del Paese di residenza e della natura della prestazione, rimane indispensabile per determinare se l’INPS debba applicare le ritenute e in quale misura.
Per ulteriori approfondimenti sulle singole destinazioni si vedano le guide dedicate alla pensione INPS percepita dai residenti in Brasile e alla pensione lorda in Svizzera.
Come capire se la mia pensione è pubblica o privata?
Uno degli errori più frequenti tra i pensionati residenti all’estero consiste nel ritenere che la natura della pensione dipenda dall’ente che la eroga. In realtà, ai fini dell’applicazione delle Convenzioni contro le doppie imposizioni, non è sufficiente verificare che la pensione sia pagata dall’INPS. Occorre invece analizzare il rapporto di lavoro dal quale il trattamento pensionistico trae origine.
In linea generale, sono considerate pensioni private quelle maturate a seguito di attività svolte come lavoratore dipendente nel settore privato. Rientrano normalmente in questa categoria, ad esempio, le pensioni percepite da ex dipendenti di aziende private, industrie, società commerciali o professionisti assunti nel settore privato. Tali prestazioni sono generalmente disciplinate dall’articolo convenzionale dedicato alle pensioni derivanti da precedenti impieghi privati.
Sono invece generalmente considerate pensioni pubbliche quelle derivanti da servizi resi allo Stato, a enti pubblici territoriali o ad altri organismi pubblici. È il caso, ad esempio, di ex dipendenti ministeriali, insegnanti della scuola pubblica, appartenenti alle forze armate, alle forze di polizia o dipendenti di enti locali. Per queste pensioni trovano normalmente applicazione le disposizioni convenzionali relative alle funzioni pubbliche.
Tuttavia, la distinzione non è sempre immediata. Esistono infatti situazioni nelle quali la qualificazione della pensione richiede un’analisi più approfondita della posizione previdenziale e della Convenzione applicabile. Per questo motivo non è possibile basarsi esclusivamente sull’ente erogatore o sulla denominazione della pensione.
In caso di dubbio, la documentazione più utile da esaminare è rappresentata dal provvedimento di liquidazione della pensione, dall’estratto contributivo e dalla storia lavorativa del pensionato, elementi che consentono di individuare correttamente la natura della prestazione e il regime fiscale convenzionale applicabile.
La procedura per ottenere la pensione lorda dall’INPS
Il pensionato fiscalmente residente all’estero può richiedere all’INPS l’applicazione delle disposizioni della Convenzione contro le doppie imposizioni stipulata tra l’Italia e lo Stato di residenza, quando ne ricorrono i requisiti. La domanda può comportare la disapplicazione totale delle ritenute IRPEF oppure un trattamento fiscale più favorevole, nei limiti previsti dal trattato.
La possibilità non riguarda esclusivamente le pensioni private: può estendersi anche a quelle pubbliche, qualora la specifica Convenzione attribuisca l’imposizione esclusiva allo Stato estero di residenza.
L’applicazione del trattamento convenzionale richiede una domanda alla sede INPS competente e la documentazione necessaria a dimostrare il possesso dei requisiti. In caso di incertezza sulla loro sussistenza, l’Istituto continua ad applicare le ritenute secondo la normativa italiana.
che si trasferisce all’estero
di residenza fiscale estera? art. 2 TUIR novellato — D.Lgs. 209/2023, in vigore dal 1° gennaio 2024
nel settore PRIVATO? dipendente privato, INPS gestione privata — esclusi dipendenti pubblici
che ricalca l’art. 18 OCSE?
· Francia: tassazione concorrente (art. 18 par. 2)
· Brasile: soglia esenzione 5.000 USD
· Canada: soglia esenzione 12.000 CAD, max 15% sull’eccedenza
Hai diritto alla pensione lorda INPS.
Presenta domanda con moduli CI531–CI534 alla sede INPS competente.
I moduli CI531–534: quali usare e come presentarli
Per richiedere la detassazione totale o parziale della pensione, l’INPS mette a disposizione quattro versioni linguistiche del modello EP-I, attraverso le quali il pensionato può chiedere l’applicazione della Convenzione fiscale.
La modulistica è richiamata nella scheda ufficiale INPS sulla normativa fiscale dei residenti all’estero.
| Modello INPS | Lingue disponibili |
|---|---|
| CI531 – EP-I/1 | Italiano e inglese |
| CI532 – EP-I/2 | Italiano e francese |
| CI533 – EP-I/3 | Italiano e tedesco |
| CI534 – EP-I/4 | Italiano e spagnolo |
Il modello deve essere trasmesso in originale, mediante posta ordinaria, alla sede INPS che gestisce la prestazione pensionistica. Deve contenere l’attestazione della residenza fiscale estera rilasciata dall’autorità competente e, quando necessario, essere accompagnato dai documenti che dimostrano il possesso degli ulteriori requisiti convenzionali, come quelli relativi alla cittadinanza.
Quando lo Stato estero utilizza una propria modulistica per attestare la residenza fiscale, l’INPS ammette documentazione alternativa secondo le condizioni indicate nelle proprie istruzioni, compresa la traduzione conforme all’originale e la firma legalizzata dall’Ufficio consolare nei casi previsti. Tra i documenti riconosciuti rientra, ad esempio, il certificato di residenza fiscale statunitense Form 6166 rilasciato dall’Internal Revenue Service.
L’attestazione di residenza fiscale estera
L’attestazione della residenza fiscale estera costituisce un documento essenziale per l’applicazione del trattamento convenzionale richiesto all’INPS. Deve essere rilasciata dall’autorità fiscale competente dello Stato estero e riferirsi al periodo per il quale viene richiesta l’applicazione della Convenzione.
La certificazione della residenza, tuttavia, non è necessariamente sufficiente. Quando il trattato prevede ulteriori condizioni, il pensionato deve dimostrarne la sussistenza attraverso documentazione adeguata. Questo aspetto assume particolare importanza per le pensioni pubbliche, per le quali la cittadinanza, anche plurima, può determinare l’attribuzione della potestà impositiva all’Italia oppure allo Stato estero.
La procedura per richiedere l’applicazione della Convenzione prevede i seguenti passaggi:
- Verificare la residenza fiscale estera e la disposizione convenzionale applicabile alla pensione, distinguendo tra trattamenti del settore pubblico e privato.
- Accertare gli ulteriori requisiti convenzionali, compresi quelli relativi alla cittadinanza quando previsti dal trattato.
- Ottenere l’attestazione di residenza fiscale dall’autorità competente dello Stato estero e predisporre l’eventuale documentazione integrativa.
- Compilare il modello EP-I nella versione linguistica appropriata, oppure predisporre la documentazione alternativa ammessa dall’INPS.
- Trasmettere la domanda alla sede INPS competente, secondo le modalità indicate dall’Istituto, allegando i documenti necessari.
- Attendere l’esame della richiesta. Quando i requisiti risultano soddisfatti, l’INPS applica il trattamento convenzionale spettante, che può consistere nella disapplicazione integrale delle ritenute oppure in un regime di imposizione parziale o agevolata.
Come richiedere il rimborso delle ritenute per anni pregressi
Il pensionato che ha subito ritenute IRPEF italiane non dovute in base alla Convenzione contro le doppie imposizioni può richiederne il rimborso, dimostrando di aver soddisfatto i requisiti convenzionali nei periodi interessati. La restituzione può riguardare le imposte trattenute durante l’istruttoria INPS oppure negli anni precedenti, nei limiti dei termini di decadenza applicabili.
La richiesta può essere presentata al Centro Operativo dell’Agenzia delle Entrate di Pescara, competente per i rimborsi delle ritenute effettuate sui redditi corrisposti a soggetti non residenti.
Indirizzo per la presentazione della domanda:
Centro Operativo dell’Agenzia delle Entrate di Pescara
Via Rio Sparto, 21
65100 Pescara
L’istanza deve essere presentata entro 48 mesi dalla data di applicazione della singola ritenuta, secondo gli artt. 37 e 38 del D.P.R. n. 602/1973. La mancata presentazione entro il termine previsto può comportare la decadenza dal diritto al rimborso.
La documentazione deve comprendere:
- L’attestazione della residenza fiscale estera riferita ai periodi per i quali viene richiesto il rimborso.
- La documentazione necessaria a dimostrare il possesso degli ulteriori requisiti convenzionali, compresi quelli relativi alla cittadinanza quando richiesti.
- Gli elementi che consentono di identificare le pensioni percepite e le ritenute italiane delle quali viene richiesta la restituzione.
In materia di rimborso delle ritenute sulle pensioni percepite da residenti all’estero è stata richiamata anche la sentenza n. 642/7/2023 della Corte di Giustizia Tributaria di secondo grado dell’Abruzzo, relativa a una controversia sull’applicazione della Convenzione Italia-Lussemburgo. Il precedente riguarda una specifica fattispecie e non può essere automaticamente esteso ad accordi con disposizioni differenti.
Per gli ulteriori adempimenti previdenziali dei pensionati residenti all’estero si rinvia alla guida sull’accertamento dell’esistenza in vita dei pensionati INPS.
Leggi anche:
- 7 migliori paesi in cui trasferirsi per pensionati.
- Pensione lorda in Svizzera: detassazione per pensionati italiani.
- Pensione INPS in Brasile: criteri di territorialità.
- Pensionati in Slovacchia: come funziona la tassazione zero sulla pensione INPS.
I controlli dell’Agenzia delle Entrate sui pensionati AIRE
L’iscrizione all’AIRE non esclude la possibilità che l’Agenzia delle Entrate contesti la residenza fiscale italiana di un pensionato trasferito all’estero. La corretta applicazione della Convenzione contro le doppie imposizioni presuppone infatti la verifica della residenza fiscale del beneficiario, sulla base delle disposizioni interne e convenzionali.
Dal periodo d’imposta 2024, l’art. 2, comma 2, del TUIR individua criteri alternativi di collegamento con il territorio italiano: residenza civilistica, domicilio e presenza fisica per la maggior parte del periodo d’imposta. L’iscrizione nell’anagrafe della popolazione residente costituisce invece una presunzione relativa.
Nell’eventuale attività di controllo possono assumere rilevanza le permanenze effettive in Italia, la localizzazione delle relazioni personali e familiari e la documentazione relativa alla vita quotidiana all’estero. Questi elementi devono essere valutati secondo la loro concreta rilevanza rispetto ai criteri previsti dalla normativa, evitando automatismi.
Per il pensionato che ha ottenuto la disapplicazione delle ritenute INPS, è quindi importante poter documentare nel tempo la sussistenza dei requisiti di residenza e delle altre condizioni convenzionali.
Per approfondire gli indicatori di rischio, gli strumenti di verifica dell’Amministrazione finanziaria e la documentazione probatoria, si rinvia alla guida sugli accertamenti fiscali sui pensionati all’estero.
Una verifica preventiva può evitare errori difficili da correggere
Nella pratica professionale, la corretta tassazione di una pensione italiana percepita all’estero richiede un’analisi che va ben oltre la semplice lettura della Convenzione contro le doppie imposizioni applicabile.
È infatti necessario verificare preliminarmente la corretta residenza fiscale del pensionato, qualificare correttamente la natura della pensione percepita (pubblica, privata o derivante da attività autonoma) e analizzare le specifiche disposizioni convenzionali applicabili al caso concreto. Pensioni apparentemente simili possono infatti essere soggette a regole fiscali completamente diverse.
Inoltre, l’esperienza dimostra che il testo della Convenzione, da solo, non sempre è sufficiente per individuare il corretto trattamento fiscale. In molti casi occorre tenere conto anche dei chiarimenti forniti dall’Agenzia delle Entrate, delle circolari, delle risposte ad interpello, degli accordi interpretativi tra Stati e delle indicazioni operative fornite dall’INPS.
Per questo motivo, prima di richiedere la detassazione della pensione o pianificare un trasferimento all’estero, è opportuno effettuare una verifica preventiva della propria posizione fiscale. Un’analisi svolta prima dell’espatrio consente spesso di evitare contestazioni sulla residenza fiscale, errori nell’applicazione delle disposizioni convenzionali o problematiche legate al recupero delle ritenute applicate dall’INPS.
Attenzione: la detassazione della pensione non può essere valutata con regole generali
Nella pratica professionale, uno degli errori più frequenti consiste nel ritenere che l’iscrizione all’AIRE o il semplice trasferimento all’estero siano sufficienti per ottenere automaticamente la pensione INPS al lordo delle imposte italiane.
In realtà, la corretta individuazione del trattamento fiscale richiede un’analisi coordinata di diversi elementi:
- la residenza fiscale effettiva del pensionato;
- la natura della pensione percepita (pubblica, privata o derivante da attività autonoma);
- il testo della Convenzione contro le doppie imposizioni applicabile;
- gli eventuali chiarimenti forniti dall’Agenzia delle Entrate;
- la documentazione richiesta dall’INPS per applicare il regime convenzionale.
Esperienze apparentemente identiche possono infatti condurre a risultati completamente diversi. È sufficiente confrontare Convenzioni che attribuiscono un diverso rilievo alla cittadinanza, alla doppia cittadinanza oppure alla natura della prestazione pensionistica.
Per questo motivo, prima di richiedere la detassazione della pensione o pianificare un trasferimento all’estero, è opportuno effettuare una analisi preventiva con un professionista specializzato in fiscalità internazionale, così da evitare errori dichiarativi, contestazioni sulla residenza fiscale o l’applicazione non corretta delle disposizioni convenzionali.
La tua pensione italiana può essere detassata all’estero?
La risposta dipende dalla residenza fiscale, dalla qualificazione della pensione e dalla Convenzione applicabile. In particolare, per le pensioni pubbliche e in presenza di doppia cittadinanza, una valutazione individuale può essere necessaria per individuare il corretto trattamento fiscale, i requisiti convenzionali e le eventuali criticità relative alle ritenute INPS.
Consulenza in fiscalità internazionale →Domande frequenti
Chi ha la doppia cittadinanza può ottenere la detassazione di una pensione pubblica italiana?
Dipende dalla Convenzione contro le doppie imposizioni. Alcuni trattati richiedono che il pensionato possieda la cittadinanza dello Stato estero senza mantenere quella italiana, come nella Convenzione Italia-Libano. Altri, come la Convenzione Italia-Regno Unito, prevedono condizioni differenti. Occorre verificare anche la residenza fiscale e la natura della pensione.
L’iscrizione AIRE è sufficiente per ottenere la pensione italiana senza ritenute IRPEF?
No. L’iscrizione AIRE non determina automaticamente la residenza fiscale estera né il diritto alla detassazione. Occorre verificare i criteri dell’art. 2 TUIR, l’eventuale Convenzione applicabile e i requisiti previsti per la specifica pensione. L’INPS richiede inoltre l’attestazione della residenza fiscale estera e la documentazione convenzionale necessaria.
È possibile recuperare le ritenute IRPEF applicate dall’INPS negli anni precedenti?
Sì, se le ritenute risultano non dovute in base alla Convenzione applicabile e il pensionato possedeva i requisiti richiesti. L’istanza di rimborso può essere presentata al Centro Operativo dell’Agenzia delle Entrate di Pescara entro 48 mesi dalla data di applicazione della ritenuta, allegando la certificazione di residenza fiscale estera e la documentazione necessaria.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 2, 23, comma 2, lett. a), e 49, comma 2, lett. a): residenza fiscale e imponibilità delle pensioni.
- D.Lgs. 27 dicembre 2023, n. 209, artt. 1 e 7: modifiche ai criteri di residenza fiscale delle persone fisiche applicabili dal periodo d’imposta 2024.
- Agenzia delle Entrate, circolare n. 20/E del 4 novembre 2024: criteri di residenza fiscale, domicilio, presenza fisica e iscrizione anagrafica.
- Convenzioni contro le doppie imposizioni, artt. 18 e 19: Italia-Libano (Legge n. 87/2011), Italia-Regno Unito (Legge n. 329/1990), Italia-Svizzera (Legge n. 943/1978), Italia-Francia (Legge n. 20/1992), Italia-Brasile (Legge n. 844/1980) e Italia-Canada (Legge n. 42/2011).
- Agenzia delle Entrate, risposte a interpello n. 172 del 27 gennaio 2023, n. 177 del 23 settembre 2026 e n. 202 del 5 novembre 2026: disciplina convenzionale delle pensioni pubbliche in presenza di doppia cittadinanza.
- Modello OCSE di Convenzione fiscale sul reddito e sul patrimonio, artt. 18, 19 e 21: disciplina di riferimento delle pensioni e degli altri redditi, fatte salve le disposizioni dei singoli trattati.
- INPS, Normativa fiscale residenti all’estero, aggiornamento del 1° agosto 2025: applicazione delle Convenzioni, modulistica EP-I, residenza fiscale e rimborsi delle ritenute.
- D.P.R. 29 settembre 1973, n. 600, art. 23, e D.P.R. 29 settembre 1973, n. 602, artt. 37 e 38: ritenute alla fonte sui redditi pensionistici e richieste di rimborso.
- Corte di Giustizia Tributaria di secondo grado dell’Abruzzo, sentenza n. 642/7/2023: controversia sul rimborso delle ritenute applicate a una pensione percepita da un residente in Lussemburgo.
