
Regime forfettario 2026: requisiti di accesso, coefficienti di redditività, imposta sostitutiva al 5% o 15% e cause di esclusione.
Il regime forfettario è il regime fiscale naturale per le partite IVA di piccole dimensioni. L’accesso richiede il rispetto di soglie di reddito e l’assenza di specifiche cause di esclusione, verificate separatamente.
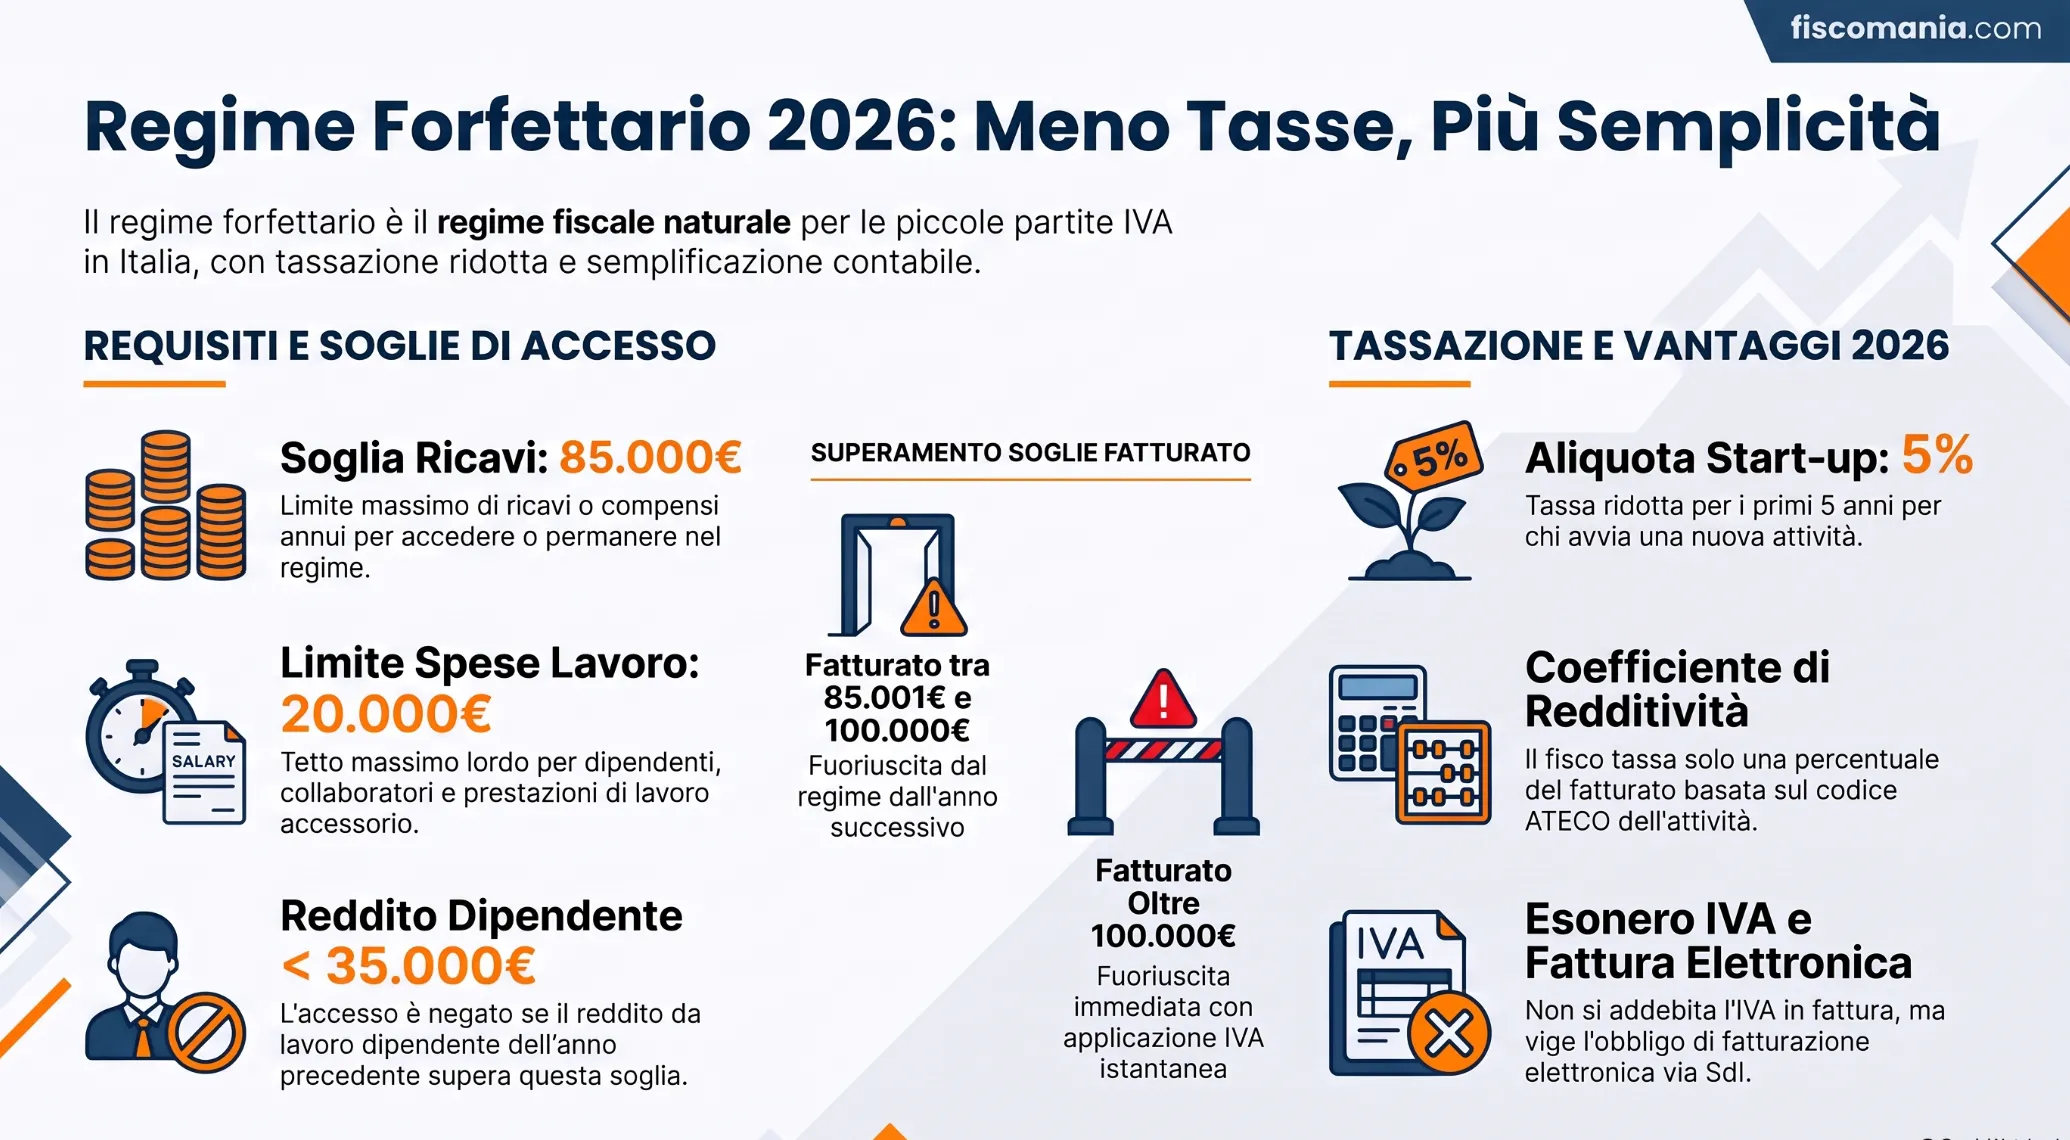
Il regime forfettario è il regime fiscale opzionale, di fatto naturale, riservato alle persone fisiche che esercitano un’attività d’impresa, arte o professione con ricavi o compensi non superiori a 85.000 euro nell’anno precedente (partite Iva). Il reddito imponibile si determina applicando un coefficiente di redditività ai ricavi incassati, senza deduzione analitica dei costi, e si tassa con un’imposta sostitutiva di IRPEF, addizionali e IRAP pari al 15%, ridotta al 5% per i primi cinque anni di una nuova attività. L’accesso resta escluso in presenza di specifiche cause ostative, come il controllo di una SRL operante nello stesso settore o redditi di lavoro dipendente superiori a 35.000 euro nel 2025 e nel 2026, indipendentemente dal rispetto del limite di ricavi.
Sei ammesso al regime forfettario?
L’accesso dipende da due verifiche distinte, condotte su piani temporali diversi. I requisiti di ricavi e spese si controllano sull’anno precedente a quello di applicazione; le cause di esclusione si verificano invece nell’anno stesso in cui il regime viene applicato. Rispettare i primi non basta se, nel frattempo, si verifica una delle seconde.
| Verifica | Condizione da rispettare | Se non è soddisfatta |
|---|---|---|
| Ricavi o compensi (anno precedente) | Non superiori a 85.000 euro, ragguagliati ad anno | Accesso o permanenza esclusi dall’anno successivo |
| Spese per lavoro | Non superiori a 20.000 euro lordi complessivi | Accesso o permanenza esclusi dall’anno successivo |
| Residenza fiscale | Italia, oppure UE/SEE con almeno il 75% del reddito prodotto in Italia | Causa di esclusione nell’anno in corso |
| Regimi speciali IVA o forfetari | Nessuno applicato nell’anno in corso | Causa di esclusione nell’anno in corso |
| Partecipazioni societarie | Nessuna partecipazione in società di persone; nessun controllo di SRL con attività riconducibile alla propria | Causa di esclusione nell’anno in corso |
| Redditi di lavoro dipendente (anno precedente) | Non superiori a 35.000 euro (soglia 2025-2026), salvo rapporto cessato | Causa di esclusione nell’anno in corso |
| Attività verso l’ex datore di lavoro | Fatturato verso ex datori di lavoro (ultimi due anni) non prevalente | Causa di esclusione nell’anno in corso |
Quattro modi in cui si perde il regime senza accorgersene
Le cause più frequenti di uscita involontaria dal regime forfettario non sono i grandi errori, ma dettagli tecnici che passano inosservati fino al controllo. Ecco quattro situazioni ricorrenti.
La partecipazione di minoranza in una SRL dello stesso settore. Una quota minoritaria in una SRL non è di per sé un problema. Lo diventa se quella SRL svolge un’attività riconducibile alla propria e il socio le fattura prestazioni che la società poi deduce come costo: in questi casi l’Agenzia delle Entrate ha riconosciuto un “controllo di fatto” anche con partecipazioni ben al di sotto del 50%, quando il socio risulta il principale fornitore della società.
Il cliente che era anche l’ex datore di lavoro. Aprire la partita IVA e continuare a fatturare al proprio ex datore di lavoro non è vietato in assoluto: lo diventa se, a fine anno, quel cliente rappresenta più del 50% del fatturato. La verifica si fa a consuntivo, non a preventivo, quindi il rischio si materializza spesso solo a dicembre.
Il superamento della soglia scoperto dopo l’incasso. Chi supera 100.000 euro di ricavi o compensi non esce dal regime alla fattura, ma al momento dell’incasso che determina il superamento. Da quel preciso incasso, non da inizio anno, scattano IVA e ritenute sulle operazioni successive: un errore di sequenza tra fatturazione e incasso può quindi lasciare scoperti adempimenti che si credevano non dovuti.
Il reddito da lavoro dipendente maturato all’estero. La soglia di 35.000 euro di redditi di lavoro dipendente rileva anche se il rapporto di lavoro si è svolto interamente all’estero e anche se quel reddito, in Italia, non è mai stato tassato: ciò che conta è l’esistenza del reddito, non la sua imposizione sul territorio italiano.
Requisiti di accesso e permanenza nel regime forfettario
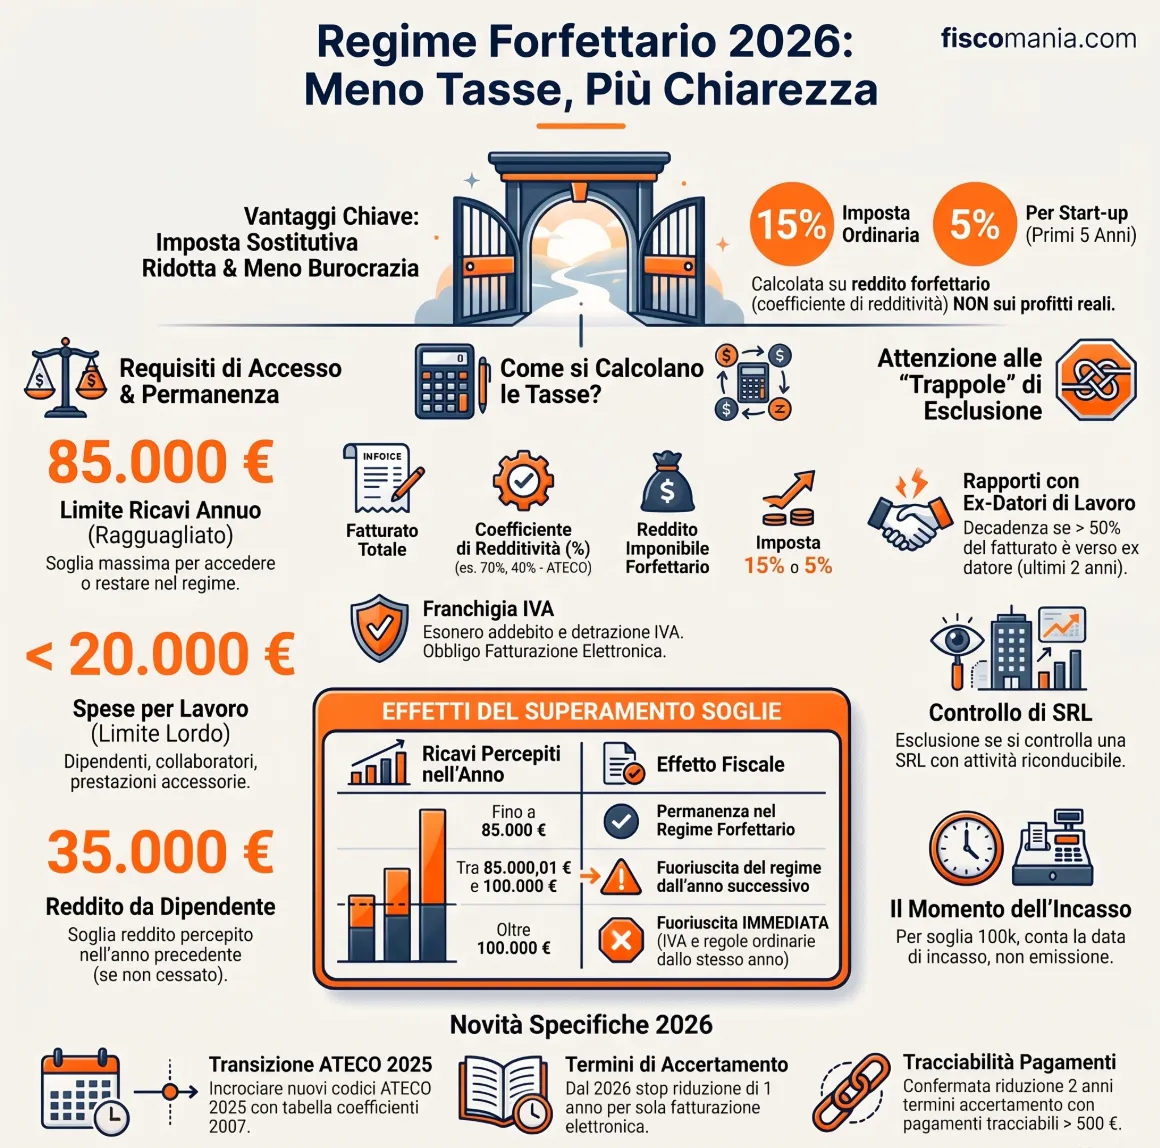
L’accesso e la permanenza nel regime forfettario richiedono, con riferimento all’anno precedente a quello di applicazione, il rispetto congiunto di due soglie: un limite di ricavi o compensi e un limite di spese per lavoro. Dal 2019 non è più richiesto alcun vincolo sul valore dei beni strumentali (art. 1 co. 111 lett. a) L. 145/2018).
Il limite di 85.000 euro di ricavi o compensi
Dal 2023, il limite di ricavi o compensi ammesso è pari a 85.000 euro, ragguagliati ad anno (art. 1 co. 54 lett. a) L. 190/2014, come modificato dall’art. 1 co. 54 lett. a) L. 197/2022). Chi inizia l’attività in corso d’anno deve ridurre proporzionalmente la soglia ai giorni di effettivo esercizio, senza ragguaglio per le attività stagionali: un avvocato che avvia la professione il 1° marzo, con 306 giorni di attività nell’anno, ha un limite pari a 85.000 × (306/365), cioè 71.260,27 euro. Chi, aprendo una nuova attività, sa già di superare la soglia nell’anno stesso non può accedere al regime.
Cosa concorre al limite e cosa ne resta fuori
Non tutte le somme incassate pesano allo stesso modo. Il contributo integrativo versato alla propria cassa professionale non concorre al limite, mentre la maggiorazione del 4% addebitata dagli iscritti alla Gestione separata INPS sì, perché parte integrante del compenso. Se nell’anno precedente era in vigore il regime ordinario con addebito dell’IVA, ricavi e compensi si computano al netto dell’imposta, e non rilevano i maggiori componenti da adeguamento agli indici sintetici di affidabilità fiscale. Restano invece esclusi dal limite le indennità di maternità e i compensi occasionali qualificabili come redditi diversi, mentre per i lavoratori sportivi dilettanti concorrono al calcolo anche i compensi fino a 15.000 euro esenti ai fini reddituali (art. 36 co. 6 D.Lgs. 36/2021).
Multiattività e diritto d’autore
Chi esercita più attività con codici ATECO distinti deve sommare i ricavi e compensi di tutte le attività per verificare il rispetto della soglia; per il funzionamento pratico rimando all’approfondimento su multiattività nel regime forfettario. I compensi da diritto d’autore concorrono invece al limite solo se correlati con l’attività di lavoro autonomo svolta (Circolare n. 9/E/2019, § 2.2): il criterio di collegamento è trattato in diritto d’autore nel regime forfettario.
Il limite di 20.000 euro di spese per lavoro
Il secondo requisito riguarda le spese per lavoro accessorio, per lavoratori dipendenti, per collaboratori ex art. 50 co. 1 lett. c) e c-bis) TUIR, per utili erogati agli associati in partecipazione con apporto di solo lavoro e per compensi a familiari collaboratori (art. 60 TUIR). Il limite si calcola al lordo di ogni onere contributivo e accessorio a carico del datore di lavoro, non prevede ragguaglio ad anno ed esclude le prestazioni di natura occasionale.
Leggi anche:
- Forfettario: compensi errati restituiti salvano soglia.
- Rimborso spese dei professionisti nel regime forfettario.
Cause di esclusione dal regime forfettario
Anche rispettando i limiti di ricavi e di spese per lavoro, il regime forfettario resta precluso in presenza di una delle cause ostative previste dall’art. 1 co. 57 L. 190/2014. A differenza dei requisiti di accesso, queste condizioni si verificano nell’anno stesso di applicazione del regime, non in quello precedente: una causa ostativa presente nell’anno x-1 non impedisce l’accesso nell’anno x, purché sia venuta meno prima dell’inizio di quest’ultimo (Circolare n. 10/E/2016, § 2.3).
| Causa ostativa | In sintesi |
|---|---|
| Regimi speciali IVA o forfetari di reddito | Es. agricoltura, editoria, agenzie di viaggi, beni usati: incompatibili nell’anno di applicazione, salvo opzione per il regime ordinario nell’anno precedente |
| Residenza fiscale estera | Ammessi solo i residenti UE/SEE che producono in Italia almeno il 75% del reddito complessivo |
| Cessione di fabbricati o mezzi di trasporto nuovi | Se svolta in via esclusiva o prevalente |
| Partecipazioni societarie | Partecipazione in società di persone/associazioni professionali (sempre rilevante) o controllo di SRL con attività riconducibile alla propria (rilevante solo se ricorrono entrambe le condizioni) |
| Redditi di lavoro dipendente e assimilati | Superiori a 35.000 euro nell’anno precedente (soglia 2025-2026); irrilevante se il rapporto è cessato in quello stesso anno |
| Attività verso l’ex datore di lavoro | Se oltre il 50% del fatturato deriva da un datore di lavoro dei due periodi d’imposta precedenti, o da soggetti a esso riconducibili |
Due di queste cause meritano un cenno specifico, perché la loro applicazione dipende da condizioni cumulative non sempre intuitive.
Partecipazioni in SRL. L’esclusione opera solo se ricorrono contemporaneamente il controllo, diretto o indiretto ai sensi dell’art. 2359 c.c., e la riconducibilità dell’attività della SRL a quella individuale (stessa sezione ATECO, con la SRL che deduce il costo delle prestazioni fatturate dal socio). L’Agenzia delle Entrate ha riconosciuto il controllo già a partire dal 50% del capitale, e in alcuni casi anche al 49%. Il funzionamento dei due requisiti, con la relativa casistica di prassi, è approfondito in Regime forfettario e socio di SRL: sono compatibili?.
Residenza fiscale estera. Il regime resta precluso ai non residenti, con l’eccezione dei soggetti UE/SEE che producono in Italia almeno il 75% del reddito complessivo: condizioni di dettaglio e casi di prassi in Regime forfettario per i soggetti non residenti.
Per l’analisi integrale di tutte le cause ostative, comprese le casistiche tratte dagli interpelli dell’Agenzia delle Entrate sulla partecipazione in SRL e sull’attività verso l’ex datore di lavoro, l’approfondimento di riferimento è Cause di esclusione dal regime forfettario.
Rischi una causa di esclusione non rilevata?
Una partecipazione in SRL o un cliente che coincide con l’ex datore di lavoro possono far decadere il regime senza che te ne accorga, con conseguenze su IVA e imposte dirette per l’intero periodo. Verifica la tua posizione prima della dichiarazione.
Richiedi una consulenza →Come si accede al regime forfettario
Le modalità di accesso cambiano a seconda che si tratti di una nuova attività o di un’attività già avviata in regime ordinario.
Inizio di una nuova attività. La scelta si comunica nella dichiarazione di inizio attività (modello AA9/12), barrando il codice 2 nella sezione “Regimi fiscali agevolati” del quadro B, entro 30 giorni dall’avvio. L’omessa comunicazione non impedisce comunque l’applicazione del regime se il contribuente tiene un comportamento concludente coerente: fatture emesse senza addebito di IVA e senza ritenuta d’acconto, versamento dell’imposta sostitutiva, compilazione del quadro LM del modello Redditi PF. Resta però punibile con sanzione amministrativa da 250 a 2.000 euro (art. 11 co. 1 lett. a) D.Lgs. 471/97), sanabile con ravvedimento operoso presentando il modello AA9/12 corretto.
Attività già in corso. Chi applica già il regime ordinario e vuole passare al forfettario da inizio anno non deve presentare comunicazioni preventive specifiche: si limita a compilare il rigo VA14 dell’ultima dichiarazione IVA, segnalando che si tratta dell’ultima dichiarazione prima dell’ingresso nel regime agevolato.
Transito dal regime di vantaggio. È possibile passare al forfettario in corso d’anno se si verifica la fuoriuscita immediata dal regime di vantaggio per superamento della soglia di 45.000 euro di ricavi e compensi. In questo caso è sufficiente modificare il riferimento normativo sulle fatture emesse (dal regime di vantaggio al forfettario), mentre ai fini delle imposte dirette il reddito dell’intero anno in cui avviene il passaggio si determina già secondo le regole del forfettario (risposta a interpello n. 140/2019).
Durata del regime e opzione per il regime ordinario
Il regime forfettario non ha limiti di durata: si applica finché permangono i requisiti e non si verifica una causa ostativa, e resta possibile rientrarvi in un secondo momento se le condizioni vengono riacquisite. Chi possiede i requisiti ma preferisce comunque il regime ordinario deve esercitare un’opzione espressa, tramite comportamento concludente e comunicazione nel quadro VO della dichiarazione IVA: una volta esercitata, l’opzione vincola per un triennio minimo e resta valida per ciascun anno successivo fino a revoca (art. 1 co. 70 L. 190/2014). Il vincolo opera solo in questa direzione: non è invece richiesto alcun periodo minimo di permanenza per chi transita dalla contabilità semplificata al forfettario. Per l’impatto di questo vincolo triennale sulla scelta tra i due regimi quando sono in gioco detrazioni IRPEF pluriennali, Regime forfettario e detrazioni fiscali: si perdono per incapienza IRPEF?.
Determinazione del reddito e coefficienti di redditività
Il reddito imponibile nel regime forfettario non si calcola per differenza tra ricavi e costi, ma applicando ai ricavi o compensi effettivamente incassati nell’anno (principio di cassa) un coefficiente di redditività fisso, stabilito in base al codice ATECO dell’attività svolta. La quota di ricavi che eccede il coefficiente rappresenta una stima forfetaria dei costi, indipendente da quelli realmente sostenuti: se un’attività ha coefficiente 78%, il restante 22% del fatturato è considerato costo a prescindere dalle spese effettive.
| Settore (esempio) | Coefficiente di redditività |
|---|---|
| Commercio all’ingrosso e al dettaglio | 40% |
| Costruzioni e attività immobiliari | 86% |
| Attività professionali, scientifiche e tecniche | 78% |
In attesa dell’aggiornamento della tabella allegata alla L. 190/2014 (previsto dall’art. 1 D.Lgs. 81/2025), il coefficiente corretto si individua ancora incrociando due classificazioni: il codice dell’attività prevalente secondo la nuova ATECO 2025 e il corrispondente codice ATECO 2007, a cui la tabella dei coefficienti è tuttora ancorata.
Dal reddito così determinato sono deducibili unicamente i contributi previdenziali versati nel periodo d’imposta; nessun’altra spesa, anche se inerente e documentata, riduce l’imponibile. Per la tabella completa dei coefficienti su tutti i codici ATECO, il calcolo con esempi numerici e l’impatto dei costi reali quando superano la quota forfetizzata, l’approfondimento di riferimento è Il coefficiente di redditività nel regime forfettario.
Imposta sostitutiva: 15% e 5% start-up
Sul reddito determinato applicando il coefficiente di redditività si applica un’imposta sostitutiva di IRPEF, addizionali regionale e comunale e IRAP. L’aliquota ordinaria è pari al 15% (art. 1 co. 64 L. 190/2014); nel caso di imprese familiari, l’imposta è calcolata sul reddito al lordo delle quote assegnate ai collaboratori ed è dovuta dal titolare.
Le condizioni per l’aliquota ridotta al 5%
Per i primi cinque periodi d’imposta di una nuova attività, l’aliquota scende al 5% (art. 1 co. 65 L. 190/2014), a condizione che ricorrano cumulativamente tre requisiti:
- il contribuente non abbia esercitato, nei tre anni precedenti, un’altra attività artistica, professionale o d’impresa, anche in forma associata o familiare;
- la nuova attività non costituisca mera prosecuzione di un’attività precedente svolta come lavoro dipendente o autonomo, salvo che si tratti del periodo di pratica obbligatoria per l’esercizio di arti o professioni;
- se si prosegue un’attività svolta in precedenza da un altro soggetto, i ricavi e compensi di quest’ultimo nel periodo precedente non superino i limiti di accesso al regime.
La verifica della “mera prosecuzione” si fa nel merito, non sulla forma: rileva se la nuova attività si rivolge alla stessa clientela e richiede le stesse competenze di quella precedente, non il semplice cambio di codice ATECO. Per l’analisi di questi tre requisiti con la relativa casistica di prassi, l’approfondimento dedicato è Imposta sostitutiva al 5% per il regime forfettario.
Versamento
All’imposta sostitutiva si applicano le stesse regole di versamento dell’IRPEF, con obbligo di acconto solo se l’importo indicato al rigo LM42 del modello Redditi PF è pari o superiore a 52 euro. Non sono dovuti acconti né nel primo anno di applicazione del regime né nell’anno in cui si verifica la fuoriuscita.
Il regime forfettario e l’IVA
Il regime forfettario applica un meccanismo di franchigia IVA (art. 1 co. 58 L. 190/2014): il contribuente non addebita l’imposta a titolo di rivalsa sulle operazioni nazionali e, specularmente, non detrae l’IVA assolta sugli acquisti di beni e servizi, qualunque sia l’operazione. Sulle fatture emesse va riportata l’annotazione che l’operazione è soggetta al regime forfettario, con applicazione dell’imposta di bollo di 2 euro per gli importi superiori a 77,47 euro.
| Adempimento IVA | Nel regime forfettario |
|---|---|
| Liquidazione e versamento dell’imposta | Esonero, salvo acquisti dall’estero o soggetti a reverse charge |
| Registrazione di fatture e corrispettivi | Esonero |
| Dichiarazione annuale IVA | Esonero |
| Fatturazione elettronica | Obbligatoria dal 1° gennaio 2024 |
La fatturazione elettronica via Sistema di Interscambio è obbligatoria per tutti i soggetti in regime forfettario dal 1° gennaio 2024 (art. 1 co. 3 D.Lgs. 127/2015, come modificato dall’art. 18 co. 3 D.L. 36/2022), con il codice natura “N2.2” e il codice regime fiscale “RF19”. Per le regole di compilazione della fattura, comprese le diciture obbligatorie e i casi di esonero (come le professioni sanitarie), rimando a Compilazione della fattura in regime forfettario.
Per le operazioni con l’estero, il regime forfettario segue in parte le regole ordinarie di territorialità IVA e in parte una disciplina derogatoria propria: le cessioni verso soggetti UE, ad esempio, non sono tecnicamente cessioni intracomunitarie ma cessioni interne senza rivalsa. Dal 2025, inoltre, è disponibile il regime transfrontaliero di franchigia IVA (D.Lgs. 180/2024), che consente di non assoggettare a imposta le operazioni rilevanti in altri Stati membri, previa comunicazione all’Agenzia delle Entrate e nel rispetto di una soglia di volume d’affari UE di 100.000 euro. Il funzionamento di queste regole, comprese vendite a distanza, acquisti intracomunitari e regime OSS, è trattato in Operazioni con l’estero nel regime forfettario.
Contributi previdenziali e riduzioni INPS
Il reddito determinato con il coefficiente di redditività costituisce base imponibile anche ai fini contributivi, per il calcolo dei contributi previdenziali e assistenziali obbligatori, inclusa la previdenza integrativa Enasarco. Gli artigiani e i commercianti in regime forfettario, iscritti alle relative Gestioni INPS, possono inoltre accedere in alternativa a due riduzioni contributive: una riduzione del 35%, strutturale e a regime (art. 1 co. 77 L. 190/2014), e una riduzione del 50% per 36 mesi, riservata a chi si è iscritto per la prima volta a una delle due Gestioni nel 2025 (art. 1 co. 186 L. 207/2024). Nessuna delle due agevolazioni è automatica: entrambe richiedono una domanda telematica all’INPS tramite il Cassetto previdenziale, con termine perentorio fissato al 28 febbraio dell’anno di riferimento per la riduzione del 35%.
La riduzione applicata va indicata nel quadro RR del modello Redditi PF, riportando i relativi codici al rigo RR2. Per i requisiti soggettivi di ciascuna agevolazione, i casi in cui conviene applicarle in sequenza e l’esempio di calcolo del risparmio effettivo, l’approfondimento è Forfettari: riduzioni contributive INPS; per la compilazione del quadro RR, Quadro RR 2026 per artigiani e commercianti.
Superamento dei limiti di 85.000 e 100.000 euro
Il superamento della soglia di ricavi o compensi produce due effetti diversi a seconda dell’importo raggiunto. Se i ricavi o compensi percepiti nell’anno sono compresi tra 85.000,01 e 100.000 euro, la fuoriuscita dal regime si verifica dall’anno successivo. Se invece superano 100.000 euro, la fuoriuscita è immediata, nello stesso anno in cui si verifica il superamento (art. 1 co. 71 L. 190/2014, come modificato dall’art. 1 co. 54 lett. b) L. 197/2022): in questo caso il reddito dell’intero anno si determina con le regole ordinarie, non solo la parte eccedente la soglia.
| Ricavi o compensi nell’anno | Effetto |
|---|---|
| Tra 85.000,01 e 100.000 euro | Fuoriuscita dall’anno successivo |
| Oltre 100.000 euro | Fuoriuscita immediata, nell’anno in corso |
Il momento rilevante per la soglia di 100.000 euro è quello dell’incasso, non della fatturazione: le operazioni fatturate prima dell’incasso che determina il superamento restano nell’ambito del forfettario, mentre da quell’incasso in avanti si applicano IVA e ritenute nei modi ordinari. Per gli effetti pratici sulla determinazione del reddito, sulla rettifica della detrazione IVA, sulla ritenuta d’acconto e sugli adempimenti da attivare, l’approfondimento di riferimento è Forfettario, superamento dei limiti di fatturato: conseguenze.
Ritenute d’acconto nel regime forfettario
I ricavi e i compensi percepiti in regime forfettario non sono soggetti a ritenuta d’acconto da parte del sostituto d’imposta (art. 1 co. 67 L. 190/2014). Perché il sostituto possa correttamente non operarla, il contribuente forfettario deve rilasciargli un’apposita dichiarazione con cui attesta che il reddito è soggetto a imposta sostitutiva.
Se, nonostante questo, il sostituto opera comunque la ritenuta per errore, il contribuente può alternativamente chiederla a rimborso (art. 38 DPR 602/73) oppure scomputarla direttamente in dichiarazione: a condizione che sia stata regolarmente certificata e non ne sia già stato chiesto il rimborso, va indicata al rigo RS40 del modello Redditi PF per essere poi scomputata dall’imposta sostitutiva o dall’IRPEF ordinaria. Un caso particolare riguarda i compensi da diritto d’autore, che restano esclusi dalla ritenuta solo se il sostituto acquisisce dal professionista un’apposita dichiarazione di correlazione con l’attività forfettaria.
Sul fronte opposto, il forfettario non assume la qualifica di sostituto d’imposta per le somme che eroga a terzi, salvo le ritenute sui redditi di lavoro dipendente e assimilati se ha dipendenti o collaboratori (artt. 23-24 DPR 600/73): per le altre somme corrisposte senza ritenuta deve solo indicare nel quadro RS del modello Redditi PF il codice fiscale del percettore e l’importo pagato. L’obbligo di operare la ritenuta, in entrambe le direzioni, sorge sempre al momento del pagamento, in base al regime applicato in quel preciso istante: una fattura emessa in regime ordinario ma incassata dopo il passaggio al forfettario non sconta la ritenuta, e vale il ragionamento inverso in caso di uscita dal regime. Per il caso specifico del superamento della soglia di 100.000 euro, il momento a partire dal quale la ritenuta torna applicabile è già trattato più sopra, a proposito del superamento dei limiti.
Conviene il regime forfettario?
Il meccanismo del coefficiente di redditività è insieme il punto di forza e il limite del regime: quando i costi effettivi dell’attività sono inferiori alla quota che il coefficiente considera implicitamente come costo, il forfettario risulta vantaggioso; quando li superano, la base imponibile finisce per essere più alta di quella che risulterebbe da una deduzione analitica delle spese realmente sostenute.
C’è un secondo effetto, meno visibile ma spesso decisivo. Il reddito assoggettato a imposta sostitutiva non concorre alla formazione del reddito complessivo IRPEF: per poter dedurre gli oneri ex art. 10 TUIR (ad esempio l’eccedenza dei contributi previdenziali) o beneficiare delle detrazioni dall’IRPEF lorda (spese mediche, interessi su mutuo, ristrutturazioni), il contribuente deve possedere altri redditi soggetti a IRPEF, ulteriori a quelli tassati con l’imposta sostitutiva. Chi ha come unica fonte di reddito l’attività in regime forfettario perde quindi, di fatto, l’utilizzo di queste deduzioni e detrazioni.
Per questi motivi, la convenienza va sempre verificata caso per caso, tenendo conto congiuntamente di: tipologia di attività svolta e coefficiente di redditività applicabile, incidenza dei costi reali rispetto alla quota forfetizzata, possibilità di fruire di deduzioni o detrazioni IRPEF su altri redditi, spettanza dell’aliquota ridotta al 5% nei primi cinque anni, e risparmio contributivo ottenibile con le riduzioni INPS del 35% o del 50%. Per stimare l’imposta dovuta sul proprio fatturato può essere utile il calcolatore riportato più sopra in questa guida.
Novità 2026
Tre novità meritano attenzione per chi applica o valuta il regime forfettario nel 2026, oltre alla transizione ai coefficienti ATECO 2025 già vista a proposito della determinazione del reddito.
La soglia di 35.000 euro sui redditi di lavoro dipendente resta confermata anche per il 2026. Il limite era stato innalzato da 30.000 a 35.000 euro per il solo 2025 (art. 1 co. 12 L. 207/2024); l’art. 1 co. 27 L. 199/2025 ne ha esteso l’applicazione anche al 2026. Salvo ulteriori interventi normativi, dal periodo d’imposta 2027 la soglia tornerà a 30.000 euro: chi si trova vicino al limite dovrebbe tenerne conto nella pianificazione degli anni successivi.
Dal 2026 non si applica più la riduzione di un anno dei termini di accertamento legata alla fatturazione elettronica esclusiva. L’art. 21 D.Lgs. 148/2026 ha abrogato, con effetto dal periodo d’imposta 2026, la disposizione dell’art. 1 co. 74 L. 190/2014 che riconosceva questo beneficio ai contribuenti forfettari con fatturato interamente documentato da fatture elettroniche. Resta invece ferma, a prescindere dal regime fiscale applicato, la riduzione di due anni dei termini di accertamento prevista dall’art. 3 D.Lgs. 127/2015 per chi garantisce la tracciabilità di incassi e pagamenti superiori a 500 euro.
La Commissione Europea ha aperto una procedura di infrazione contro l’Italia (17 luglio 2025) per il mancato allineamento della causa ostativa sulla residenza estera alla libertà di stabilimento UE: nella disciplina vigente, i residenti in altri Stati membri restano esclusi dal regime salvo che almeno il 75% del loro reddito provenga dall’Italia. Un’analisi degli sviluppi della procedura e dei possibili effetti sulla disciplina è disponibile in Regime forfettario nel mirino dell’UE.
Leggi anche: Controlli fiscali regime forfettario: come evitarli e cosa rischi.
Consulenza online regime forfettario
Forfettario o regime ordinario: quale scegliere?
La convenienza dipende dal tuo coefficiente di redditività, dai costi reali dell’attività e dagli altri redditi IRPEF che eventualmente possiedi. Una simulazione sul tuo caso concreto evita di scegliere il regime sbagliato fin dal primo anno.
Richiedi una consulenza →Domande frequenti
Cosa succede se supero i 100.000 euro di ricavi?
La fuoriuscita dal regime forfettario è immediata, nello stesso anno in cui incassi l’importo che determina il superamento. Da quel preciso incasso in avanti si applicano IVA e ritenute d’acconto nei modi ordinari, mentre le operazioni incassate prima restano nell’ambito del forfettario.
Posso restare in regime forfettario se ho una quota in una SRL?
Sì, se manca almeno uno dei due requisiti che fanno scattare l’esclusione: il controllo della società (riconosciuto dall’Agenzia delle Entrate già dal 50%, in alcuni casi dal 49%) e lo svolgimento, da parte della SRL, di un’attività riconducibile alla tua. Basta che uno dei due manchi perché il regime resti applicabile.
Il regime forfettario conviene sempre rispetto al regime ordinario?
No. Conviene quando i costi effettivi dell’attività sono inferiori alla quota che il coefficiente di redditività considera implicitamente come costo. Se li superano, o se hai oneri deducibili e detraibili IRPEF che potresti sfruttare solo con altri redditi imponibili, il regime ordinario può risultare più conveniente.
È obbligatoria la fattura elettronica nel regime forfettario?
Sì, dal 1° gennaio 2024 la fatturazione elettronica via Sistema di Interscambio è obbligatoria per tutti i contribuenti in regime forfettario, con il codice regime fiscale RF19 e il codice natura N2.2. Fanno eccezione, tra gli altri, gli operatori delle professioni sanitarie per le prestazioni verso persone fisiche.
Cosa cambia con la transizione ai codici ATECO 2025?
Fino all’aggiornamento della tabella dei coefficienti allegata alla L. 190/2014, il coefficiente corretto si individua incrociando il codice dell’attività prevalente secondo la nuova classificazione ATECO 2025 con il corrispondente codice ATECO 2007, a cui la tabella è ancora ancorata. Non si sostituisce un sistema con l’altro, si combinano.
