
Come si tassano i compensi da diritto d’autore nel regime forfettario: correlazione con l’attività, soglia, ritenuta, quadro LM e contributi.
Chi applica il regime forfettario deve distinguere i compensi da diritto d’autore correlati all’attività professionale da quelli autonomi. Da questa qualificazione dipendono il rapporto con la soglia del regime, la determinazione del reddito e gli adempimenti fiscali.
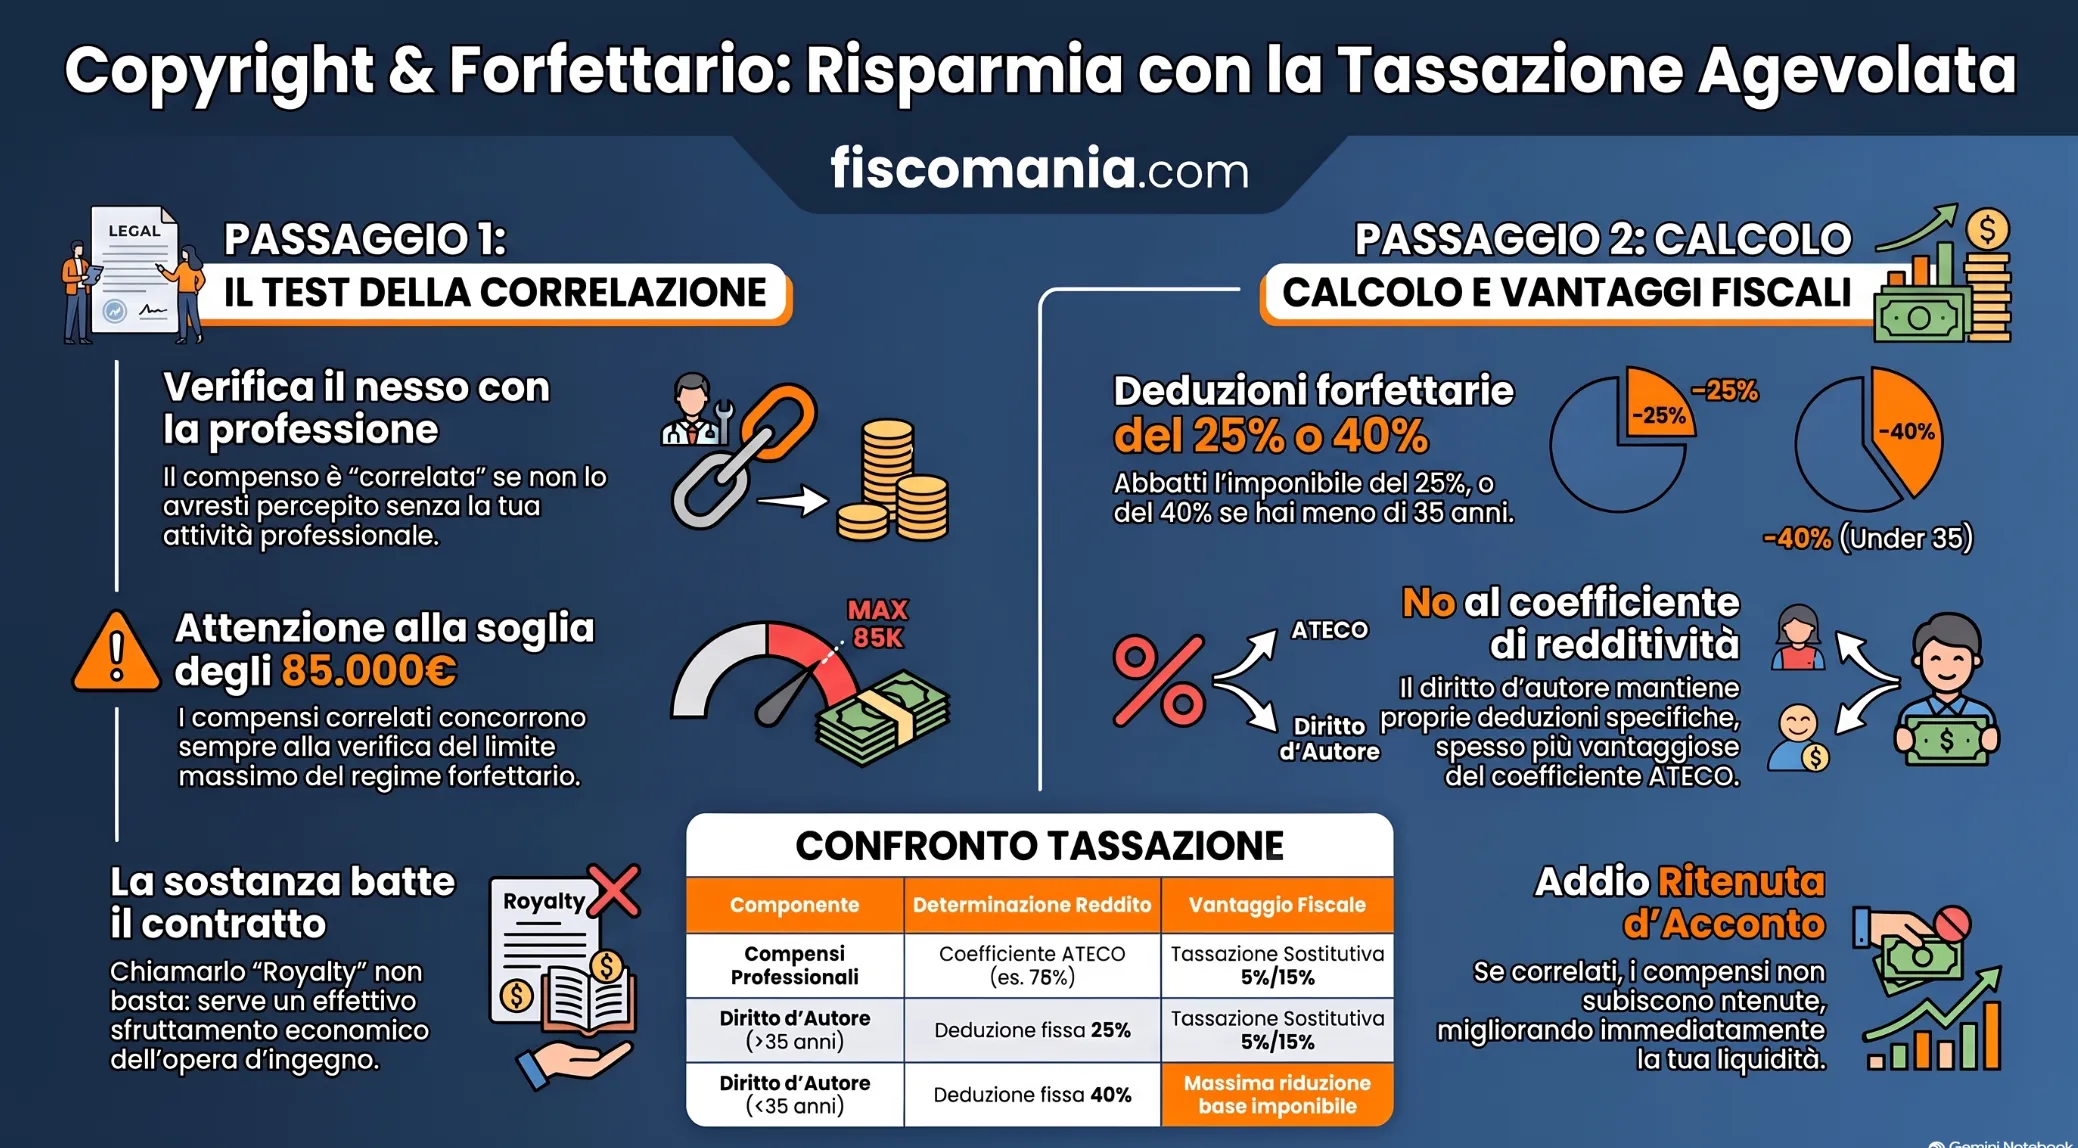
I compensi per diritto d’autore percepiti da un professionista in regime forfettario richiedono innanzitutto di verificare se siano effettivamente correlati all’attività di lavoro autonomo esercitata. La correlazione sussiste, secondo la Circolare n. 9/E/2019, quando i proventi non sarebbero stati conseguiti in assenza dell’attività professionale.
In questo caso concorrono alla verifica della soglia del regime forfettario, ma conservano le specifiche modalità di determinazione previste per i redditi derivanti dall’utilizzazione economica dell’opera, anziché essere assoggettati al normale coefficiente di redditività dell’attività. La Risposta n. 517/2019 chiarisce inoltre che tali proventi confluiscono nell’imposta sostitutiva del regime forfettario e, alle condizioni previste, non subiscono ritenuta d’acconto.
Quando un compenso è realmente diritto d’autore
Prima di verificare come un compenso interagisca con il regime forfettario occorre stabilire se le somme percepite siano effettivamente riconducibili allo sfruttamento economico del diritto d’autore. L’art. 53, comma 2, lett. b), del TUIR qualifica come redditi di lavoro autonomo i redditi derivanti dall’utilizzazione economica, da parte dell’autore, delle opere dell’ingegno quando non sono conseguiti nell’esercizio di imprese commerciali.
La distinzione è essenziale perché non qualsiasi attività creativa svolta da un professionista genera automaticamente un compenso da diritto d’autore. Occorre individuare che cosa remunera concretamente il pagamento. Per la disciplina fiscale generale si rinvia all’approfondimento dedicato alla tassazione dei redditi da diritto d’autore.
Utilizzazione economica dell’opera e prestazione professionale
Il punto di partenza è distinguere il corrispettivo riconosciuto per l’utilizzazione economica dell’opera dal compenso corrisposto per l’esecuzione di una normale prestazione professionale.
La distinzione può diventare meno immediata quando il professionista realizza, nell’ambito dell’incarico, un contenuto suscettibile di tutela come opera dell’ingegno. La presenza di un’opera non comporta, da sola, che l’intero corrispettivo assuma natura di diritto d’autore. Occorre verificare se il rapporto preveda effettivamente lo sfruttamento dei relativi diritti economici oppure se il pagamento remuneri l’attività professionale svolta.
La stessa Risposta dell’Agenzia delle Entrate n. 517/2019 parte da contratti che comprendevano una collaborazione artistica o professionale e la cessione di diritti d’autore. L’Amministrazione, tuttavia, non qualifica autonomamente quei compensi: formula la propria risposta assumendo come presupposto che essi siano effettivamente riconducibili all’utilizzazione di diritti d’autore.
Il nome attribuito al compenso nel contratto non è sufficiente
La qualificazione fiscale non può quindi dipendere esclusivamente dalle espressioni utilizzate nel contratto, nella fattura o nella notula. Definire un pagamento come “royalty”, “cessione del diritto d’autore” o “compenso per diritto d’autore” non è sufficiente quando, nella sostanza, manca lo sfruttamento economico di un diritto sull’opera.
La Risposta n. 517/2019 precisa espressamente che il parere è reso sul presupposto, assunto senza verifica, che i compensi siano effettivamente qualificabili come utilizzo di diritti d’autore e mantiene impregiudicato il potere di controllo dell’Amministrazione finanziaria. Aggiunge inoltre che, se il committente non sfrutta alcun diritto d’autore, non possono trovare applicazione le specifiche modalità fiscali previste per tali proventi.
Di conseguenza, la qualificazione del rapporto viene prima dell’applicazione del regime fiscale. Solo dopo aver accertato che esiste realmente un compenso derivante dall’utilizzazione economica dell’opera diventa rilevante il secondo passaggio: stabilire se tale provento sia o meno correlato all’attività professionale esercitata in regime forfettario.
Quando il diritto d’autore è correlato all’attività professionale
Per il professionista in regime forfettario, il passaggio decisivo è stabilire se il provento da diritto d’autore sia correlato all’attività di lavoro autonomo esercitata. La distinzione non dipende semplicemente dal fatto che lo stesso soggetto possieda una partita IVA e percepisca anche compensi per lo sfruttamento economico di un’opera: occorre verificare il rapporto concreto tra le due attività.
Quando la correlazione esiste, il diritto d’autore entra nel coordinamento con il regime forfettario secondo le regole chiarite dall’Agenzia delle Entrate. Se invece il provento è autonomo rispetto all’attività professionale, non opera lo stesso meccanismo di attrazione.
Il criterio indicato dalla Circolare 9/E/2019
La Circolare dell’Agenzia delle Entrate n. 9/E del 10 aprile 2019 individua il criterio sostanziale da utilizzare: i proventi derivanti dal diritto d’autore sono considerati correlati all’attività professionale quando, sulla base dell’esame degli specifici fatti e circostanze, non sarebbero stati conseguiti in assenza dello svolgimento dell’attività di lavoro autonomo.
Il test richiede quindi di ricostruire il nesso tra professione e provento. Non è sufficiente chiedersi se il diritto d’autore appartenga alla stessa persona fisica che esercita l’attività in regime forfettario. Occorre invece valutare se l’attività professionale costituisca il presupposto concreto che ha consentito di ottenere anche il compenso per lo sfruttamento economico dell’opera.
La valutazione deve essere effettuata sui fatti e sul rapporto concreto
Il criterio della correlazione non può essere applicato soltanto confrontando il codice ATECO dell’attività con la natura dell’opera. La stessa Circolare 9/E richiede un esame degli specifici fatti e circostanze, rendendo necessaria una valutazione sostanziale del rapporto.
Possono assumere rilievo, ad esempio, l’origine dell’incarico, il contenuto delle prestazioni concordate, il collegamento tra attività professionale e creazione dell’opera e il modo in cui viene attribuito al committente il diritto di sfruttarla economicamente. La presenza di un unico contratto può essere un elemento da considerare, ma non sostituisce l’analisi della fattispecie.
La Risposta n. 517/2019 è significativa proprio perché riguarda professionisti che stipulavano contratti contenenti sia una componente di collaborazione artistica o professionale sia una componente relativa ai diritti d’autore. L’Agenzia tratta quindi espressamente il problema anche nell’ambito delle prestazioni miste.
Diritto d’autore correlato e non correlato: cosa cambia
La distinzione produce conseguenze fiscali diverse.
Quando il provento è correlato all’attività di lavoro autonomo, la Risposta n. 517/2019 conferma che esso viene coordinato con il regime forfettario: rileva per la verifica del limite previsto per il regime, mantiene le specifiche modalità di determinazione proprie dei redditi da diritto d’autore e partecipa all’applicazione dell’imposta sostitutiva.
Quando invece manca il collegamento sostanziale con l’attività professionale, il provento da diritto d’autore conserva una posizione autonoma rispetto ai compensi dell’attività esercitata con partita IVA. In questo caso non può essere attratto nel regime forfettario per il solo fatto che autore e professionista coincidano.
La correlazione è quindi una qualificazione preliminare: prima di calcolare imposte o verificare soglie occorre stabilire in quale delle due situazioni ricada il compenso.
Albero decisionale: diritto d’autore e regime forfettario
Per individuare il trattamento fiscale corretto non è sufficiente verificare che il contribuente applichi il regime forfettario. Occorre seguire due passaggi distinti: prima qualificare correttamente il compenso come diritto d’autore, poi stabilire se il provento sia correlato all’attività professionale. Solo al termine di questa verifica è possibile determinare come il compenso interagisca con il regime.
| Passaggio | Verifica | Conseguenza |
|---|---|---|
| 1. Natura del compenso | Il pagamento remunera effettivamente l’utilizzazione economica di un’opera dell’ingegno? | No → il compenso non segue la disciplina fiscale del diritto d’autore. Sì → procedere alla verifica della correlazione. |
| 2. Correlazione | Il provento sarebbe stato conseguito anche in assenza dell’attività professionale esercitata in regime forfettario? | Sì → il provento non è correlato e mantiene una posizione autonoma rispetto all’attività professionale. No → il provento è correlato all’attività di lavoro autonomo. |
| 3. Diritto d’autore correlato | Esiste un collegamento sostanziale tra attività professionale e conseguimento del provento. | Il compenso viene coordinato con il regime forfettario: rileva per la soglia, mantiene la specifica determinazione prevista per il diritto d’autore e concorre all’applicazione dell’imposta sostitutiva. |
La sequenza evidenzia perché qualificazione e correlazione sono due verifiche diverse. Un compenso può essere effettivamente riconducibile al diritto d’autore ma non avere alcun collegamento con l’attività professionale esercitata con partita IVA; allo stesso modo, la semplice connessione con l’attività professionale non consente di trattare come diritto d’autore un pagamento che, nella sostanza, remunera una normale prestazione.
I casi in cui la correlazione diventa più difficile da valutare
Il criterio della correlazione deve essere applicato alla situazione concreta e non consente di classificare automaticamente un compenso in base alla professione svolta. La stessa attività può presentare rapporti molto diversi tra prestazione professionale, creazione dell’opera e successivo sfruttamento economico. I casi seguenti servono a individuare gli elementi da verificare, non a sostituire l’analisi del contratto e delle prestazioni effettivamente rese.
Opera realizzata nello stesso ambito della professione
Il collegamento tende a diventare più significativo quando l’opera nasce nell’ambito della stessa attività professionale esercitata con partita IVA. In questa situazione occorre chiedersi se il compenso per lo sfruttamento economico dell’opera sia conseguenza dell’attività professionale e se sarebbe stato realisticamente percepito anche senza di essa.
La coincidenza tra settore professionale e contenuto dell’opera costituisce un elemento della valutazione, ma non basta da sola. Rimane necessario distinguere la remunerazione della prestazione da quella relativa all’effettiva utilizzazione economica del diritto d’autore. Solo dopo questa prima qualificazione può essere applicato il criterio di correlazione indicato dall’Agenzia delle Entrate.
Opera estranea all’attività esercitata con partita IVA
La situazione opposta si presenta quando il contribuente esercita un’attività professionale e percepisce, separatamente, un compenso per lo sfruttamento economico di un’opera che non deriva da quella professione.
In questo caso assume particolare rilievo la domanda posta dalla Circolare n. 9/E/2019: il provento sarebbe stato conseguito anche in assenza dell’attività di lavoro autonomo? Se la risposta è positiva e il diritto d’autore nasce da un’attività autonoma rispetto alla professione, manca il presupposto per considerare il provento correlato al regime forfettario. Non è quindi la semplice titolarità della partita IVA a determinare l’attrazione del compenso nel regime.
Contratto misto: prestazione professionale e diritto d’autore
Una delle situazioni più delicate si verifica quando lo stesso rapporto comprende sia una prestazione professionale sia l’attribuzione al committente di diritti di utilizzazione economica sull’opera realizzata.
È proprio la fattispecie presa in considerazione dalla Risposta n. 517/2019, nella quale erano presenti contratti definiti di “prestazioni miste”. In questi casi non è sufficiente considerare unitariamente tutto il corrispettivo. Occorre prima verificare che esista realmente una componente riferibile al diritto d’autore e, successivamente, stabilire se questa componente sia correlata all’attività professionale. La struttura contrattuale deve quindi riflettere la sostanza delle prestazioni e dei diritti effettivamente attribuiti.
Casi tipici potrebbero essere quelli di giornalisti e artisti, la cui attività ha proprio ad oggetto la realizzazione di opere protette dalla legge sul diritto di autore. Il discorso, invece, non riguarderebbe quelle professioni rispetto alle quali il relativo ordinamento professionale non contempli tra le attività che possono essere svolte dall’iscritto quelle assoggettabili alla normativa sui diritti d’autore, come dottori commercialisti, avvocati, medici.
Il contratto parla di royalty, ma il compenso potrebbe remunerare una prestazione
La denominazione utilizzata dalle parti può creare un’apparente certezza che non trova riscontro nella sostanza del rapporto. Un contratto può parlare di royalty, licenza o cessione di diritti, mentre il pagamento remunera principalmente un’attività professionale resa al committente.
In questa situazione il problema viene prima ancora della correlazione con il regime forfettario. Occorre accertare se il committente acquisisca effettivamente un diritto di utilizzazione economica sull’opera. La Risposta n. 517/2019 chiarisce infatti che, quando non viene sfruttato alcun diritto d’autore, non è possibile applicare la relativa disciplina fiscale per il solo fatto che il compenso sia stato definito in quel modo dalle parti.
Come si tassano i diritti d’autore correlati al regime forfettario
Quando il diritto d’autore è effettivamente correlato all’attività professionale, il provento viene coordinato con il regime forfettario ma non perde la propria modalità specifica di determinazione del reddito. La Risposta dell’Agenzia delle Entrate n. 517/2019 chiarisce infatti che il compenso non deve essere assoggettato al normale coefficiente di redditività previsto per l’attività professionale.
Occorre quindi determinare separatamente la componente derivante dall’utilizzazione economica dell’opera e quella riconducibile ai normali compensi professionali. I risultati vengono successivamente coordinati ai fini dell’applicazione dell’imposta sostitutiva.
La deduzione del 25% e del 40% per gli autori con meno di 35 anni
Per il periodo d’imposta 2026, l’art. 54-octies, comma 1, del TUIR stabilisce che i redditi derivanti dall’utilizzazione economica delle opere dell’ingegno di cui all’art. 53, comma 2, lett. b), sono costituiti dai proventi percepiti nel periodo d’imposta ridotti del 25% a titolo di deduzione forfettaria delle spese.
La deduzione è elevata al 40% quando i compensi sono percepiti da soggetti di età inferiore a 35 anni.
Di conseguenza, ai fini della determinazione del reddito derivante dal diritto d’autore, assume rilevanza il 75% del provento percepito oppure, nel secondo caso, il 60%. Non si tratta di costi documentati dal contribuente, ma di una riduzione forfettaria prevista direttamente dalla norma.
Perché non si applica il coefficiente di redditività dell’attività professionale
Il regime forfettario determina ordinariamente il reddito dell’attività applicando ai ricavi o compensi percepiti il relativo coefficiente di redditività. Per i proventi da diritto d’autore correlati alla professione opera però una regola diversa.
La Risposta n. 517/2019 chiarisce che la correlazione con l’attività professionale non comporta l’applicazione al diritto d’autore del coefficiente previsto per il codice ATECO del professionista. Rimangono invece ferme le specifiche percentuali di deduzione proprie dei redditi derivanti dall’utilizzazione economica dell’opera.
Le due componenti devono quindi essere determinate secondo regole diverse, anche se successivamente concorrono entrambe alla tassazione sostitutiva del contribuente forfettario.
| Componente | Determinazione del reddito | Trattamento nel forfettario |
|---|---|---|
| Compensi dell’attività professionale | Applicazione del coefficiente di redditività previsto per l’attività esercitata | Concorrono alla base soggetta a imposta sostitutiva |
| Diritto d’autore correlato | Provento ridotto del 25%, oppure del 40% se percepito da un soggetto di età inferiore a 35 anni | Concorre alla base soggetta a imposta sostitutiva dopo la specifica deduzione |
Applicazione dell’imposta sostitutiva
Una volta determinate separatamente le due componenti, il reddito professionale calcolato secondo il coefficiente di redditività e il reddito da diritto d’autore determinato applicando la specifica deduzione vengono coordinati ai fini dell’imposta sostitutiva del regime forfettario.
La Risposta n. 517/2019 chiarisce infatti che il diritto d’autore correlato non viene assoggettato separatamente all’IRPEF ordinaria: l’importo determinato secondo la propria disciplina concorre con il reddito dell’attività all’applicazione dell’imposta sostitutiva prevista dall’art. 1, commi 64 o 65, della Legge n. 190/2014.
È quindi necessario tenere distinti due concetti: la modalità con cui viene determinato il reddito da diritto d’autore resta quella specifica prevista dal TUIR; il regime di tassazione è invece quello sostitutivo applicato dal professionista in regime forfettario.
I compensi da diritto d’autore concorrono alla soglia del forfettario?
I proventi da diritto d’autore correlati all’attività professionale concorrono alla verifica dei limiti del regime forfettario. Il principio è stato affermato dalla Circolare n. 9/E/2019 e confermato dalla Risposta n. 517/2019: quando il compenso non sarebbe stato conseguito in assenza dell’attività di lavoro autonomo, deve essere considerato insieme agli altri compensi rilevanti per il regime.
Per il 2026, l’art. 1, comma 54, lett. a), della Legge n. 190/2014 prevede il limite di 85.000 euro di ricavi o compensi percepiti nell’anno precedente. Per la disciplina generale e gli effetti del superamento si rinvia all’approfondimento sul limite di ricavi e compensi nel regime forfettario.
La deduzione del diritto d’autore non riduce il compenso da considerare per la soglia
Occorre distinguere il compenso percepito, rilevante per verificare il limite del regime, dal reddito imponibile determinato successivamente ai fini dell’imposta.
La deduzione del 25%, oppure del 40% per il soggetto di età inferiore a 35 anni, interviene nella determinazione del reddito derivante dal diritto d’autore. Non trasforma invece il compenso percepito in un importo inferiore ai fini della verifica della soglia.
Ad esempio, un professionista che percepisce 70.000 euro di compensi professionali e 20.000 euro di diritti d’autore correlati raggiunge complessivamente 90.000 euro di compensi rilevanti per il regime. La specifica deduzione prevista per i 20.000 euro di diritto d’autore opera successivamente, nel calcolo della base imponibile, e non modifica il dato dei compensi percepiti utilizzato per verificare il limite.
Cosa accade se i compensi superano 85.000 o 100.000 euro
La disciplina vigente distingue due situazioni. Se i ricavi o compensi superano 85.000 euro ma non 100.000 euro, viene meno il requisito previsto dal comma 54 e il regime cessa dall’anno successivo, secondo il comma 71 della Legge n. 190/2014.
Se invece i ricavi o compensi percepiti sono superiori a 100.000 euro, lo stesso comma 71 prevede la cessazione del regime forfettario nello stesso anno. Nel calcolo devono essere considerati anche i proventi da diritto d’autore che risultano correlati all’attività professionale secondo il criterio individuato dall’Agenzia delle Entrate.
Il punto operativo è quindi separare sempre le due verifiche: prima si considera il compenso percepito per controllare le soglie del regime; successivamente si determina il reddito imponibile applicando al diritto d’autore la propria specifica deduzione.
Ritenuta d’acconto e documentazione del compenso
Quando i compensi per diritto d’autore sono effettivamente correlati all’attività professionale esercitata in regime forfettario, il sostituto d’imposta non applica la ritenuta d’acconto. La Risposta dell’Agenzia delle Entrate n. 517/2019 riconduce infatti questi proventi al regime sostitutivo applicato dal professionista, pur mantenendo la specifica modalità di determinazione propria del diritto d’autore.
L’esclusione dalla ritenuta presuppone però che il compenso sia correttamente qualificato e che la correlazione con l’attività professionale sia effettiva. La dichiarazione resa dal contribuente al committente non sostituisce questa verifica sostanziale.
Quando non si applica la ritenuta d’acconto
La Risposta n. 517/2019 chiarisce che il committente, in qualità di sostituto d’imposta, non deve effettuare la ritenuta d’acconto sui compensi da diritto d’autore effettivamente correlati all’attività di lavoro autonomo di un professionista che applica il regime forfettario.
La conclusione deriva dal coordinamento con l’art. 1, comma 67, della Legge n. 190/2014, che esclude l’applicazione delle ritenute sui ricavi e compensi assoggettati all’imposta sostitutiva del regime.
Il trattamento presuppone quindi la presenza congiunta di due condizioni: il pagamento deve essere realmente qualificabile come provento da diritto d’autore e deve risultare correlato all’attività professionale esercitata in regime forfettario.
La dichiarazione resa dal professionista al committente
Per applicare correttamente l’esclusione dalla ritenuta, la Risposta n. 517/2019 prevede che il committente acquisisca dal professionista una dichiarazione, resa sotto la propria responsabilità, nella quale venga attestato che i compensi percepiti per diritto d’autore sono correlati all’attività autonoma esercitata in regime forfettario.
La dichiarazione svolge quindi una funzione operativa nei rapporti tra professionista e sostituto d’imposta. Non rappresenta però una certificazione definitiva della natura del reddito.
La stessa Agenzia precisa infatti che, se il committente non sfrutta alcun diritto d’autore oppure il rapporto è fiscalmente riconducibile a una diversa categoria reddituale, la dichiarazione del professionista non consente di applicare automaticamente il trattamento previsto per il diritto d’autore in regime forfettario.
Fattura, ricevuta e documentazione: conta la natura del compenso
La modalità con cui il corrispettivo viene documentato deve essere coerente con la natura effettiva dell’operazione e con il rapporto tra attività professionale e utilizzazione economica dell’opera.
Nei rapporti misti può quindi essere necessario distinguere la componente relativa alla prestazione professionale da quella riferibile al diritto d’autore, evitando che la sola descrizione inserita nel documento fiscale sostituisca l’analisi del contratto.
Per gli aspetti operativi relativi alla documentazione del compenso si rinvia alla guida dedicata alla ricevuta per royalty e diritto d’autore, mantenendo separato questo profilo dalla questione centrale trattata qui: il coordinamento fiscale con il regime forfettario.
Dichiarazione dei redditi e quadro LM
La distinzione tra diritto d’autore correlato e non correlato all’attività professionale produce effetti anche sulla collocazione del reddito nella dichiarazione. Le istruzioni del modello Redditi PF 2026 distinguono infatti i compensi da utilizzazione economica dell’opera che rimangono autonomi rispetto alla professione da quelli che devono essere coordinati con il regime forfettario.
Nella dichiarazione precompilata, le somme certificate nella Certificazione Unica con causale B, riferita all’utilizzazione economica da parte dell’autore o inventore di opere dell’ingegno e degli altri diritti indicati dall’art. 53, comma 2, lett. b), del TUIR, vengono inizialmente riportate nel rigo RL25 del quadro RL.
Dove indicare il diritto d’autore correlato all’attività in regime forfettario
Quando il contribuente applica il regime forfettario e il reddito certificato con causale B è correlato all’attività di lavoro autonomo svolta, le istruzioni Redditi PF 2026 prevedono che i relativi compensi siano riportati nella colonna 4 dei righi da LM22 a LM27 del quadro LM, eliminandoli dal quadro RL.
Il criterio dichiarativo riflette quindi la distinzione sostanziale esaminata nelle sezioni precedenti: il provento non correlato conserva la propria autonoma collocazione tra gli altri redditi di lavoro autonomo, mentre quello collegato alla professione viene coordinato con il reddito prodotto in regime forfettario.
Questo passaggio non modifica la specifica modalità di determinazione del reddito da diritto d’autore. Serve invece a collocare correttamente il provento all’interno della dichiarazione in funzione del rapporto esistente con l’attività professionale.
Per la struttura del modello e la compilazione degli altri righi si rinvia alla guida dedicata al quadro LM per i contribuenti in regime forfettario.
Diritto d’autore e contributi previdenziali
La correlazione tra diritto d’autore e attività professionale rilevante ai fini del regime forfettario non determina automaticamente il trattamento previdenziale del compenso. Il criterio elaborato dall’Agenzia delle Entrate nella Circolare n. 9/E/2019 e nella Risposta n. 517/2019 riguarda infatti il coordinamento fiscale tra i proventi da diritto d’autore e l’attività di lavoro autonomo.
Per stabilire se sul compenso siano dovuti contributi occorre invece individuare la gestione previdenziale applicabile, la natura del rapporto e l’eventuale presenza di una disciplina speciale. Non è quindi corretto concludere in via generale che ogni diritto d’autore correlato al forfettario sia soggetto a contribuzione, né che tutti i compensi da diritto d’autore ne siano esclusi.
Correlazione fiscale e obbligo contributivo non sono la stessa cosa
Ai fini fiscali, un diritto d’autore può essere correlato alla professione perché il relativo provento non sarebbe stato conseguito senza l’attività di lavoro autonomo. Questa qualificazione produce gli effetti esaminati ai fini della soglia, dell’imposta sostitutiva e della dichiarazione dei redditi.
Il profilo contributivo segue però proprie regole. L’art. 2, comma 26, della Legge n. 335/1995 disciplina l’iscrizione alla Gestione Separata, mentre le indicazioni dell’INPS mostrano che occorre considerare la specifica categoria reddituale e il rapporto da cui deriva il compenso. La nozione fiscale di correlazione non può quindi essere utilizzata, da sola, per affermare l’esistenza dell’obbligo contributivo.
Gestione Separata e compensi da diritto d’autore
La Circolare INPS n. 83 del 28 marzo 1997 offre un’indicazione significativa. Con riferimento ai compensi percepiti dai collaboratori di giornali e riviste, l’Istituto distingue i compensi derivanti dalla normale attività da quelli disciplinati fiscalmente come cessione del diritto d’autore, precisando che questi ultimi non sono assoggettati alla contribuzione alla Gestione Separata prevista per la fattispecie esaminata.
Il chiarimento riguarda uno specifico caso e non deve essere trasformato in un’esenzione previdenziale generalizzata per qualsiasi autore. Evidenzia però un principio utile: prima di applicare la contribuzione occorre qualificare correttamente il reddito e verificare se esso rientri effettivamente nella base contributiva della gestione interessata.
Casse professionali e discipline previdenziali speciali
Quando l’autore esercita una professione soggetta a una Cassa previdenziale di categoria, il trattamento dei compensi deve essere verificato secondo la disciplina prevista dalla relativa Cassa. Non è possibile estendere automaticamente a questi soggetti le regole della Gestione Separata.
Una disciplina specifica riguarda inoltre alcune categorie del settore dello spettacolo. L’INPS distingue, in tale ambito, l’equo compenso per utilizzazioni secondarie dell’opera dal compenso riconosciuto nell’ambito di un rapporto di lavoro per la cessione del diritto di utilizzazione economica. Per quest’ultima fattispecie l’art. 43 della Legge n. 289/2002 prevede un particolare regime della base contributiva, con esclusione entro il limite del 40% dell’importo complessivo percepito per la medesima attività, in presenza dei relativi presupposti.
La conseguenza pratica è che il trattamento previdenziale deve essere verificato separatamente da quello fiscale. La sola presenza di una partita IVA in regime forfettario e la correlazione del diritto d’autore con l’attività professionale non consentono, da sole, di stabilire se e in quale misura siano dovuti contributi.
Regime forfettario e diritto d’autore: cosa cambia dal 2027
Dal 1° gennaio 2027 trovano applicazione le disposizioni del nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. 19 giugno 2026, n. 117. Per il diritto d’autore cambia soprattutto la collocazione normativa: la qualificazione dei redditi derivanti dall’utilizzazione economica dell’opera confluisce nell’art. 55, comma 2, lett. a), mentre l’attuale disciplina dell’art. 54-octies TUIR sulla determinazione del reddito viene trasposta nell’art. 63, che mantiene la riduzione del 25% dei proventi, elevata al 40% per i soggetti di età inferiore a 35 anni.
Anche il regime forfettario viene ricondotto nel nuovo Testo unico, negli artt. 232-243, superando dal 2027 la collocazione nei commi 54-89 dell’art. 1 della Legge n. 190/2014. Per le situazioni esaminate in questa guida resta quindi necessario distinguere il periodo d’imposta interessato, utilizzando i riferimenti normativi vigenti nel 2026 oppure quelli del nuovo Testo unico per i periodi successivi.
Consulenza fiscale online
Diritto d’autore e attività professionale: come qualificare il compenso?
Quando un rapporto comprende attività professionale e sfruttamento economico di un’opera, la corretta qualificazione del compenso incide su soglia del forfettario, tassazione, ritenute e adempimenti. Una consulenza può aiutare a inquadrare la fattispecie e individuare gli aspetti che richiedono approfondimento.
Richiedi una consulenza →Domande frequenti
I compensi da diritto d’autore concorrono al limite di 85.000 euro del regime forfettario?
Sì, quando sono correlati all’attività professionale esercitata in regime forfettario. Ai fini della soglia rileva il compenso percepito, senza ridurlo preventivamente del 25% o del 40% previsto per la determinazione del reddito da diritto d’autore.
Sui diritti d’autore correlati si applica il coefficiente di redditività del professionista?
No. Il diritto d’autore correlato mantiene la propria modalità di determinazione: il provento è ridotto del 25%, oppure del 40% per i soggetti di età inferiore a 35 anni. Il reddito così determinato viene poi coordinato con quello dell’attività ai fini dell’imposta sostitutiva.
Sui compensi da diritto d’autore del contribuente forfettario si applica la ritenuta d’acconto?
Non si applica quando il diritto d’autore è effettivamente correlato all’attività autonoma esercitata in regime forfettario. La Risposta n. 517/2019 prevede che il committente acquisisca dal professionista una dichiarazione resa sotto la propria responsabilità sulla correlazione del compenso.
Dove si dichiarano i diritti d’autore correlati all’attività in regime forfettario?
Nelle istruzioni Redditi PF 2026, i compensi certificati con causale B e correlati all’attività in regime forfettario sono indicati nella colonna 4 dei righi da LM22 a LM27 ed eliminati dal quadro RL. I proventi non correlati seguono invece la propria collocazione dichiarativa.
I compensi da diritto d’autore sono sempre esclusi dai contributi previdenziali?
No. Il trattamento contributivo non dipende automaticamente dalla correlazione fiscale con il regime forfettario. Occorre considerare la gestione previdenziale applicabile, l’eventuale Cassa professionale e le discipline speciali previste per determinate categorie di lavoratori.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 53, comma 2, lett. b) redditi derivanti dall’utilizzazione economica delle opere dell’ingegno da parte dell’autore.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 54-octies determinazione dei redditi da utilizzazione economica delle opere dell’ingegno e deduzione forfettaria del 25% o del 40% per i soggetti di età inferiore a 35 anni.
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54-89 disciplina del regime forfettario, limiti di ricavi e compensi, imposta sostitutiva e ritenute.
- Agenzia delle Entrate, Circolare 10 aprile 2019, n. 9/E rilevanza dei proventi da diritto d’autore correlati all’attività di lavoro autonomo ai fini del regime forfettario.
- Agenzia delle Entrate, Risposta a interpello n. 517 del 12 dicembre 2019 trattamento dei compensi da diritto d’autore correlati all’attività professionale svolta in regime forfettario, determinazione del reddito e ritenuta d’acconto.
- Agenzia delle Entrate, Istruzioni Redditi Persone Fisiche 2026, Fascicolo 2 indicazione dei compensi da diritto d’autore correlati all’attività in regime forfettario nei righi LM22-LM27 e raccordo con il quadro RL.
- Legge 8 agosto 1995, n. 335, art. 2, comma 26 disciplina della Gestione Separata INPS.
- INPS, Circolare 28 marzo 1997, n. 83 trattamento contributivo dei compensi derivanti dalla cessione del diritto d’autore nelle fattispecie esaminate dall’Istituto.
- Legge 27 dicembre 2002, n. 289, art. 43 disciplina contributiva dei compensi per cessione dei diritti di utilizzazione economica nell’ambito delle categorie interessate dalla previdenza dello spettacolo.
- INPS, “Diritto d’autore e diritto d’immagine”, aggiornamento del 25 settembre 2024 trattamento previdenziale dei compensi nel settore dello spettacolo.
- D.Lgs. 19 giugno 2026, n. 117 Testo unico delle imposte sui redditi applicabile dal 1° gennaio 2027, con ricollocazione della disciplina del diritto d’autore e del regime forfettario.
