
Vendere online senza partita IVA è possibile solo in via occasionale. Scopri i limiti, le soglie DAC7 e quando è obbligatorio aprirla.
Vendere online senza partita IVA è possibile, ma il confine tra vendita occasionale e attività d’impresa non dipende da un importo fisso: dipende da come, cosa e quanto spesso si vende.
Vendere online senza partita IVA è consentito quando l’attività resta occasionale: priva di organizzazione imprenditoriale, non ripetitiva e non finalizzata a un reddito continuativo, secondo i criteri elaborati sulla base dell’articolo 67 del TUIR in materia di redditi diversi. La qualificazione fiscale cambia però in base a cosa si vende: la cessione di beni personali senza scopo di lucro non genera reddito imponibile, la cessione occasionale di beni con margine di guadagno rientra tra i redditi diversi da attività commerciale non abituale, mentre le prestazioni di servizio occasionali seguono regole proprie di ritenuta e contribuzione. Quando frequenza, organizzazione e continuità superano la soglia dell’occasionalità, l’attività diventa d’impresa e richiede la partita IVA, indipendentemente dal volume di vendite raggiunto.
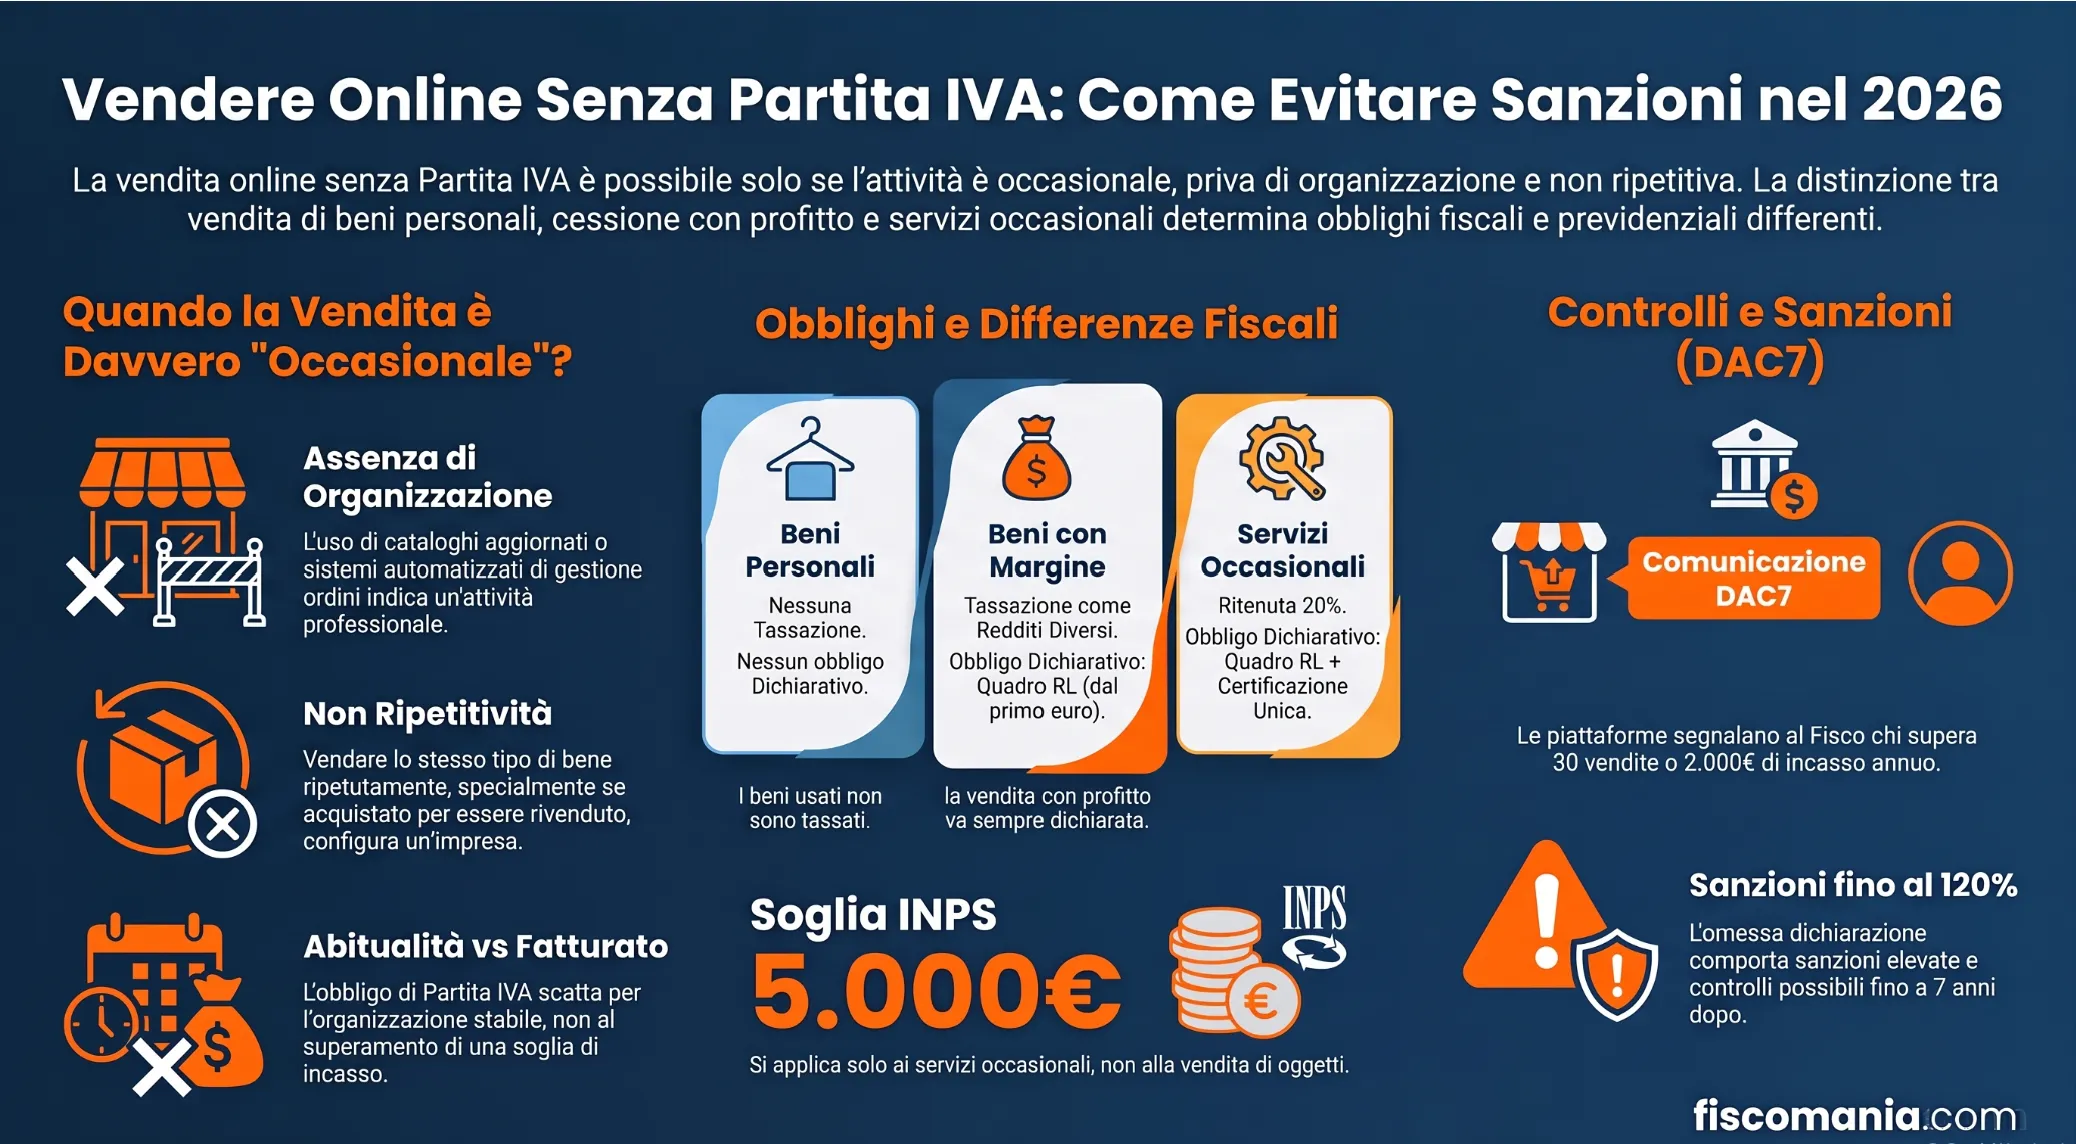
Quando la vendita online è occasionale
L’occasionalità non è una dichiarazione che il venditore può scegliere di fare: è un giudizio che l’Agenzia delle Entrate ricostruisce osservando come l’attività è concretamente organizzata. Tre elementi, letti insieme, orientano questo giudizio.
Il primo è l’assenza di organizzazione imprenditoriale. Un negozio online con catalogo aggiornato, un profilo social dedicato alla vendita o un sistema automatizzato per la gestione degli ordini segnalano una struttura stabile, indipendentemente dal numero di vendite effettivamente concluse. Il secondo è la non ripetitività: vendere lo stesso tipo di bene più volte nel tempo, soprattutto se acquistato con l’intento di rivenderlo, fa presumere un’attività commerciale anche in assenza di una vera organizzazione. Il terzo è la non prevalenza reddituale: quando il ricavato della vendita costituisce una fonte di reddito accessoria e non la principale, l’occasionalità resta più difendibile.
Nessuno di questi tre elementi, da solo, è decisivo. È la combinazione tra frequenza, organizzazione e finalità di lucro a stabilire se un’attività resta occasionale, secondo l’impostazione generale dell’articolo 67 del TUIR sui redditi diversi. Non esiste una soglia di incasso oltre la quale l’occasionalità cessa automaticamente: due venditori con lo stesso fatturato annuo possono ricadere in categorie fiscali opposte a seconda di come operano. La distinzione cambia inoltre a seconda che si venda un bene o si presti un servizio, aspetto che incide direttamente su cosa dichiarare e come: se ne parla nel paragrafo seguente.
Vendita di beni o prestazione di un servizio? Le differenze fiscali
La qualificazione fiscale della vendita occasionale online dipende da un elemento spesso trascurato: se ciò che si cede è un bene o un servizio. Le due situazioni seguono regole diverse, e applicare lo schema sbagliato produce errori concreti in dichiarazione.
La vendita di un bene personale, privo di scopo speculativo, come un capo d’abbigliamento, un vecchio cellulare o un mobile ereditato, non genera reddito imponibile. Manca il presupposto stesso della tassazione: non c’è un’attività, ma la semplice dismissione di un bene già presente nel proprio patrimonio. Non è quindi richiesta alcuna ricevuta a fini fiscali, né la vendita va inserita in dichiarazione.
Diverso è il caso della cessione occasionale di beni con margine di guadagno: acquistare per rivendere, anche una sola volta, o realizzare oggetti destinati alla vendita con un intento di profitto. Questa fattispecie rientra tra i redditi diversi ai sensi dell’articolo 67, comma 1, lettera i) del TUIR (DPR 917/1986), “redditi derivanti da attività commerciali non esercitate abitualmente”, da dichiarare nel rigo del quadro RL dedicato a questa categoria. Non si applica invece la ritenuta d’acconto, riservata alle prestazioni di lavoro autonomo dall’articolo 25 del DPR 600/1973, né la soglia contributiva di 5.000 euro, che riguarda un’altra fattispecie.
La prestazione di servizio occasionale (una consulenza, un piccolo lavoro manuale su commissione, non la vendita di un oggetto) ricade invece nell’articolo 67, comma 1, lettera l) del TUIR. Qui si applicano la ricevuta per prestazione occasionale con ritenuta d’acconto del 20% quando il committente è un sostituto d’imposta, e la soglia contributiva di 5.000 euro annui prevista dall’articolo 44 del D.L. 269/2003, oltre la quale scatta l’iscrizione alla Gestione Separata INPS sulla sola parte eccedente.
| Caratteristica | Bene personale (uso proprio) | Cessione occasionale con margine | Servizio occasionale |
|---|---|---|---|
| Natura reddituale | Nessun reddito imponibile | Reddito diverso, art. 67 co.1 lett. i) TUIR | Reddito diverso, art. 67 co.1 lett. l) TUIR |
| Ritenuta d’acconto 20% | Non dovuta | Non dovuta | Dovuta se il committente è sostituto d’imposta |
| Soglia INPS 5.000€ annui | Non applicabile | Non applicabile | Applicabile, Gestione Separata sull’eccedenza |
| Dove si dichiara | Nessun obbligo dichiarativo | Quadro RL, rigo attività commerciali occasionali | Quadro RL + Certificazione Unica del committente |
Errori frequenti nella qualificazione della vendita occasionale
I dubbi più comuni non riguardano la definizione di occasionalità in astratto, ma la sua applicazione a casi che sembrano semplici e non lo sono. Tre situazioni ricorrono con particolare frequenza.
Un venditore cede occasionalmente oggetti fatti a mano, realizzati con un margine di guadagno rispetto al costo dei materiali. Applica per abitudine lo schema della prestazione occasionale: rilascia una ricevuta con ritenuta d’acconto del 20% e resta sotto la soglia dei 5.000 euro convinto di non avere obblighi. In realtà si tratta di cessione di beni con margine, non di un servizio: la ritenuta d’acconto non era dovuta, e il reddito andava comunque dichiarato nel quadro RL fin dal primo euro, indipendentemente dalla soglia contributiva, che qui non si applica.
Un secondo caso riguarda la lettura delle soglie DAC7. Un venditore ha effettuato 45 transazioni nell’anno per un incasso complessivo di 1.400 euro e ritiene di restare sotto la soglia di comunicazione, avendo interpretato le due condizioni come cumulative. Le soglie operano invece in alternativa: il superamento delle 30 operazioni, da solo, è già sufficiente a far scattare la comunicazione della piattaforma all’Agenzia delle Entrate, a prescindere dall’importo incassato.
Un terzo errore consiste nel trattare i 5.000 euro come un limite oltre il quale l’attività diventa automaticamente abituale. Un venditore che presta occasionalmente piccoli servizi resta sotto tale importo e ne deduce di poter continuare indefinitamente senza rischi, ma nel frattempo ha costruito un profilo dedicato, risponde con regolarità e promuove l’attività online. La soglia dei 5.000 euro è previdenziale, non un indicatore di abitualità: un’attività organizzata resta soggetta a partita IVA anche restando sotto quell’importo.
Le soglie DAC7 e la comunicazione dei venditori da parte delle piattaforme
La Direttiva UE 2021/514 (DAC7), recepita in Italia con il D.Lgs. 1° marzo 2023, n. 32, obbliga i gestori di piattaforme digitali a comunicare all’Agenzia delle Entrate i dati dei venditori, privati o titolari di partita IVA, che superano una delle due soglie previste: 30 operazioni oppure 2.000 euro di corrispettivi nell’anno solare. Le due condizioni non si sommano: il raggiungimento di una sola di esse è sufficiente a far scattare l’obbligo di comunicazione.
Superata la soglia, la piattaforma trasmette dati anagrafici e importi delle transazioni all’amministrazione fiscale del Paese di residenza del venditore. Quando il gestore ha sede in un altro Stato membro, le informazioni vengono scambiate tra le amministrazioni fiscali europee secondo il criterio della residenza del venditore, indipendentemente da dove ha sede la piattaforma. La comunicazione, di per sé, non comporta un’imposta aggiuntiva né presuppone che l’attività sia abituale: è uno strumento di raccolta dati a disposizione del Fisco per i controlli successivi.
Il rilievo pratico di questi dati è aumentato dopo la sentenza della Corte di Cassazione n. 7552 del 21 marzo 2025, che ha confermato come l’abitualità delle vendite online integri attività d’impresa anche in assenza di partita IVA, a prescindere dalla piattaforma utilizzata. Le comunicazioni DAC7 forniscono quindi all’Agenzia delle Entrate un punto di partenza concreto per verificare, caso per caso, se il volume e la regolarità delle vendite superino la soglia dell’occasionalità descritta in apertura.
L’obbligo di comunicazione dei dati riguarda i gestori di piattaforme digitali (o “app“) residenti ai fini fiscali, costituiti o gestiti in Italia, oppure dotati di una stabile organizzazione in Italia.
I contributi INPS oltre i 5.000 euro
La soglia di 5.000 euro annui, prevista dall’articolo 44 del D.L. 269/2003, riguarda esclusivamente le prestazioni di servizio occasionali rientranti nell’articolo 67, comma 1, lettera l) del TUIR: non si applica alla cessione di beni, personale o con margine, trattata nel paragrafo precedente. Fino a questo importo, il compenso resta soggetto alla sola ritenuta d’acconto fiscale del 20%, senza alcun obbligo contributivo.
Superata la soglia, scatta l’iscrizione alla Gestione Separata INPS e la contribuzione si applica solo sulla parte eccedente, non sull’intero compenso percepito nell’anno. Chi incassa, ad esempio, 7.000 euro complessivi versa i contributi sui 2.000 euro che superano il limite, non sui 7.000. L’aliquota è del 33,72% per chi non è iscritto ad altra gestione previdenziale obbligatoria né percepisce una pensione, e del 24% per chi si trova in una di queste due condizioni, secondo la Circolare INPS n. 8 del 3 febbraio 2026.
La soglia dei 5.000 euro non equivale a un tetto oltre il quale l’attività diventa abituale: resta un parametro previdenziale, distinto dal giudizio di occasionalità descritto in apertura, che dipende da organizzazione e ripetitività e non dall’importo incassato. Per il dettaglio degli adempimenti dichiarativi e delle causali da riportare in Certificazione Unica al superamento della soglia, si rimanda all’approfondimento dedicato: Prestazioni occasionali sopra i 5.000 euro: la Certificazione Unica.
Quando l’attività diventa abituale e serve la partita IVA
L’abitualità non si misura sul numero di vendite concluse, ma sulla presenza di un’organizzazione stabile orientata a generare reddito nel tempo. Chi predispone un sistema per gestire ordini, pagamenti e comunicazioni con la clientela sta operando professionalmente anche se le vendite restano poche: la partita IVA diventa obbligatoria quando l’attività è organizzata per vendere con regolarità, non quando si raggiunge un certo fatturato. La ripetitività dello stesso tipo di cessione nel tempo, specie se il bene è stato acquistato con l’intento di rivenderlo, è di per sé un indizio di attività commerciale.
Due elementi rendono difficile sostenere l’occasionalità anche in assenza di grandi volumi. Il primo è l’organizzazione: un profilo venditore con catalogo aggiornato, una vetrina personalizzata o un magazzino dedicato allo stoccaggio segnalano una struttura stabile. Il secondo è l’investimento in promozione: campagne pubblicitarie, email marketing o programmi di fidelizzazione dei clienti dimostrano l’intenzione di consolidare un business, non di cedere beni in modo saltuario.
Questi criteri si applicano a qualunque canale di vendita, compresi i marketplace più diffusi. Le regole specifiche per operare su Amazon e su Etsy, con le rispettive soglie dei piani individuali e le implicazioni della vendita professionale, sono trattate negli approfondimenti dedicati: vendere su Amazon senza partita IVA e vendere su Etsy.
Gli adempimenti per aprire la partita IVA
Quando l’attività supera la soglia dell’occasionalità, l’apertura della partita IVA richiede quattro adempimenti, da completare tramite la Comunicazione Unica presentata alla Camera di Commercio competente.
Il primo è l’individuazione del codice ATECO corretto. Dal 1° aprile 2025 il codice generico 47.91.10, che identificava indistintamente il commercio elettronico, è stato sostituito da una classificazione basata sulla categoria merceologica dei prodotti venduti: chi vende abbigliamento utilizza il codice specifico del commercio al dettaglio di abbigliamento, e così per le altre categorie, secondo la riclassificazione ISTAT-ATECO 2025.
Il secondo adempimento è la SCIA, la comunicazione di inizio attività da presentare allo sportello unico per le attività produttive (SUAP) del Comune di residenza anagrafica, non essendovi un luogo fisico di esercizio per un’attività di e-commerce. Il terzo è l’iscrizione al Registro delle Imprese presso la Camera di Commercio territorialmente competente, obbligatoria trattandosi di attività commerciale.
Il quarto adempimento è l’iscrizione alla Gestione Commercianti INPS, che comporta il versamento di contributi fissi in quattro rate trimestrali calcolati sul reddito minimale, pari a 18.808 euro per il 2026 secondo la Circolare INPS n. 14 del 9 febbraio 2026, dovuti indipendentemente dal reddito effettivamente prodotto dall’attività. Chi opta per il regime forfettario beneficia di una riduzione contributiva del 35% su questo importo. Per il dettaglio di aliquote, massimali e casi di esonero si rimanda all’approfondimento su Gestione Commercianti INPS e contributi.
Le sanzioni per la vendita online senza partita IVA
Se l’Agenzia delle Entrate accerta che un’attività di vendita online ha superato la soglia dell’occasionalità senza apertura della partita IVA, le conseguenze riguardano sia le imposte non versate sia l’irregolarità amministrativa dell’attività non registrata.
| Violazione | Sanzione | Riferimento |
|---|---|---|
| Omessa dichiarazione dei redditi | 120% delle imposte dovute, minimo 250€ | Art. 1 D.Lgs. 471/1997, come mod. da D.Lgs. 87/2024 |
| Dichiarazione infedele | 70% dell’imposta dovuta | Art. 1, comma 2, D.Lgs. 471/1997, come mod. da D.Lgs. 87/2024 |
| Omessa o infedele fatturazione IVA | 70% dell’imposta relativa, minimo 300€ per operazione | Art. 6 D.Lgs. 471/1997, come mod. da D.Lgs. 87/2024 |
| Esercizio abusivo di attività commerciale | Da 2.582€ a 15.493€, oltre alla chiusura dell’esercizio | Art. 22 D.Lgs. 114/1998 |
Le sanzioni per omessa e infedele dichiarazione riportate in tabella si applicano alle violazioni commesse dal 1° settembre 2024, data di decorrenza della riforma introdotta dal D.Lgs. 87/2024. Per le violazioni precedenti restano applicabili le misure previgenti, generalmente più elevate.
A queste sanzioni si affianca un termine di accertamento più lungo del consueto: in caso di omessa dichiarazione, l’Agenzia delle Entrate può notificare l’avviso di accertamento entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata, contro il quinto anno previsto per la dichiarazione regolarmente presentata, ai sensi dell’articolo 43 del DPR 600/1973.
L’errore di sottovalutare i costi della regolarizzazione tardiva
Nella pratica professionale, la richiesta più frequente su questo tema arriva da chi si accorge del problema in ritardo: ha iniziato a vendere online convinto che l’attività restasse occasionale e, spesso solo nell’anno successivo a quello di avvio, si rende conto di aver superato la soglia dell’abitualità senza aver mai aperto la partita IVA.
A quel punto la regolarizzazione non è un’operazione immediata. Se il periodo d’imposta in cui l’attività è iniziata è già chiuso, non basta aprire la partita IVA da oggi: occorre ricostruire i redditi non dichiarati, versare le imposte arretrate e fare i conti con le sanzioni maturate nel frattempo. Chi si attiva spontaneamente, prima che l’Agenzia delle Entrate avvii un controllo, può ridurre l’importo delle sanzioni attraverso il ravvedimento operoso disciplinato dall’articolo 13 del D.Lgs. 472/1997, come modificato dal D.Lgs. 87/2024: la riduzione è tanto più consistente quanto prima interviene la regolarizzazione rispetto al momento della violazione.
Di fronte a questo conto, imposte arretrate, sanzioni e contributi sommati, la reazione più comune è chiedere informazioni su un trasferimento all’estero, nella convinzione che sposti il problema altrove. Per un’attività ancora di piccole dimensioni, però, i costi di un trasferimento di residenza superano quasi sempre quelli della regolarizzazione in Italia: la soluzione più conveniente resta, nella maggior parte dei casi, l’apertura della partita IVA in regime forfettario, che assorbe il problema meglio di qualunque pianificazione internazionale pensata per un business di queste dimensioni.
Consulenza fiscale online
Hai scoperto in ritardo di dover aprire la partita IVA?
Tra imposte arretrate, sanzioni e contributi, il costo della regolarizzazione può sembrare più alto di quanto immaginato, e la tentazione di guardare all’estero spesso nasconde spese di trasferimento superiori al problema di partenza. Verifica la soluzione più conveniente per la tua situazione prima di scegliere.
Richiedi una consulenza →Domande frequenti
Entro quanti anni l’Agenzia delle Entrate può accertare una vendita online non dichiarata?
Se la dichiarazione è stata omessa, l’avviso di accertamento può essere notificato entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata, ai sensi dell’articolo 43 del DPR 600/1973. Il termine ordinario, per chi ha comunque presentato dichiarazione, è invece di cinque anni.
Le soglie DAC7 di 30 operazioni e 2.000 euro devono essere superate entrambe?
No. Il D.Lgs. 32/2023, che recepisce la Direttiva DAC7, prevede due soglie alternative: il superamento anche di una sola delle due, 30 operazioni oppure 2.000 euro di corrispettivi nell’anno, è sufficiente a far scattare l’obbligo di comunicazione da parte della piattaforma.
Vendere online un oggetto di uso personale va dichiarato nei redditi?
No, se la vendita riguarda un bene già in uso personale e priva di scopo speculativo: manca il presupposto stesso della tassazione. La situazione cambia se il bene è stato acquistato con l’intento di rivenderlo con un margine, ipotesi che rientra invece tra i redditi diversi da dichiarare.
Devo dichiarare i guadagni da cessione occasionale di beni anche sotto i 5.000 euro?
Sì. La soglia di 5.000 euro riguarda esclusivamente l’obbligo contributivo verso la Gestione Separata INPS per le prestazioni di servizio occasionali, non la cessione di beni con margine di guadagno. Quest’ultima va dichiarata nel quadro RL fin dal primo euro percepito, indipendentemente dall’importo.
Un hobbista che vende online deve aprire la partita IVA?
Dipende da come opera, non dall’etichetta “hobbista”. Se le vendite restano episodiche, senza un profilo venditore strutturato né una promozione sistematica, l’attività può restare occasionale. Se invece diventa ricorrente e organizzata, la partita IVA è dovuta indipendentemente dal volume di vendite raggiunto.
