
Guida compilazione del Quadro RR 2026, Sezione I: reddito imponibile, righi RR1-RR4, contributi sul minimale, crediti ed esempio pratico.
La Sezione I del Quadro RR 2026 riguarda artigiani e commercianti iscritti alle Gestioni INPS e coordina reddito imponibile, contribuzione sul minimale, conguaglio, acconti e crediti. Una guida operativa alla compilazione dei righi RR1-RR4.
Il Quadro RR 2026 serve a determinare i contributi previdenziali dovuti dagli iscritti alle Gestioni INPS sulla base del reddito rilevante ai fini contributivi. Per artigiani e commercianti, la Sezione I consente di raccordare la posizione previdenziale con i redditi dichiarati, distinguendo la contribuzione dovuta sul minimale da quella calcolata sul reddito eccedente. La compilazione non consiste quindi nel semplice riporto del reddito fiscale: occorre individuare correttamente la base imponibile riferibile al soggetto iscritto, verificare i contributi già dovuti o versati e determinare attraverso i righi RR1-RR4 l’eventuale saldo, gli acconti e i crediti risultanti dalla dichiarazione.
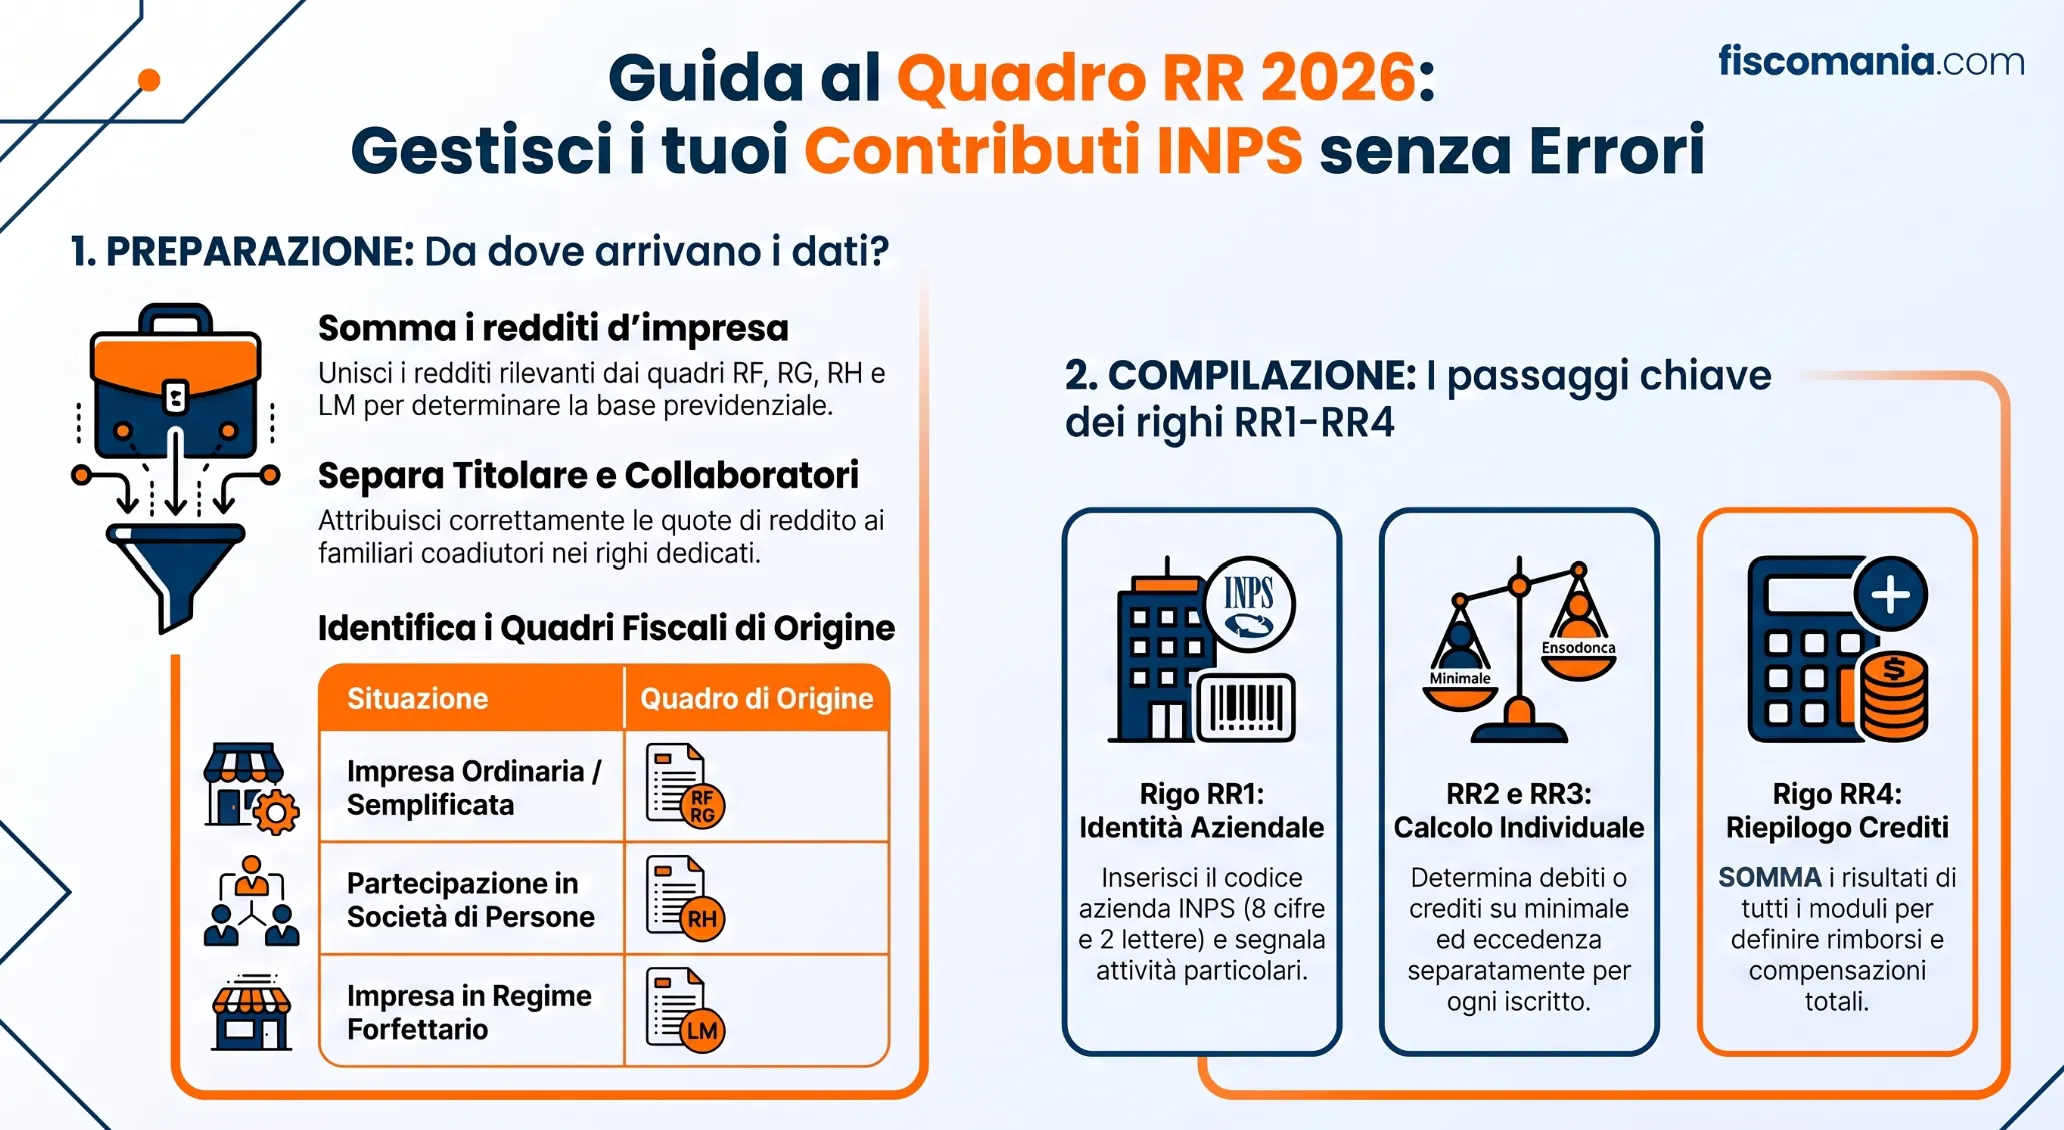
Chi deve compilare la Sezione I del Quadro RR 2026
La Sezione I del Quadro RR del modello Redditi PF 2026 deve essere compilata dai contribuenti iscritti alle Gestioni previdenziali INPS degli artigiani e degli esercenti attività commerciali che devono determinare i contributi dovuti in relazione al periodo d’imposta 2025. L’obbligo riguarda i titolari di imprese artigiane o commerciali e i soci titolari di una propria posizione assicurativa nelle medesime Gestioni, secondo quanto indicato dall’INPS nella circolare n. 62 del 27 maggio 2026, in applicazione dell’art. 10 del D.Lgs. n. 241/1997.
La Sezione I viene utilizzata anche per determinare la contribuzione riferita alle persone che prestano attività lavorativa nell’impresa come familiari collaboratori. Il Quadro RR consente infatti di distinguere la posizione del titolare da quella dei collaboratori assicurati, attribuendo a ciascun soggetto i dati reddituali e contributivi che saranno esposti nei righi RR2 e RR3.
Ai fini della compilazione è importante non confondere questo passaggio con la verifica dell’obbligo previdenziale. Il Quadro RR non stabilisce se un contribuente debba iscriversi alla Gestione artigiani o commercianti: parte dalla posizione previdenziale esistente e serve a determinare ed esporre la contribuzione dovuta. I professionisti iscritti alla Gestione Separata utilizzano invece la Sezione II, che non rientra nel perimetro di questa guida.
Da quali quadri ricavare il reddito da indicare nel Quadro RR
Il reddito da riportare nella Sezione I del Quadro RR 2026 deve essere ricostruito partendo dai redditi d’impresa dichiarati nel modello Redditi PF. Per i contributi relativi al 2025, l’INPS assume il totale dei redditi d’impresa conseguiti nello stesso anno, tenendo conto delle perdite pregresse utilizzabili secondo le regole fiscali applicabili.
Il dato da inserire nel Quadro RR non va quindi individuato guardando soltanto a un singolo rigo della dichiarazione: occorre verificare da quali quadri provengono i redditi d’impresa del contribuente.
| Situazione | Quadro di origine | Raccordo con il Quadro RR |
|---|---|---|
| Impresa in contabilità ordinaria | RF | Il reddito d’impresa concorre alla base da riportare nel Quadro RR |
| Impresa in contabilità semplificata | RG | Il reddito d’impresa concorre alla base da riportare nel Quadro RR |
| Partecipazione in società di persone | RH | Rileva la quota di reddito d’impresa attribuita al socio |
| Impresa in regime forfettario | LM | Si utilizza il reddito riferibile alla Gestione artigiani o commercianti |
La circolare INPS n. 62/2026 richiama espressamente, per la determinazione della base previdenziale, i redditi risultanti dai quadri RF, RG e RH. Per i contribuenti che determinano il reddito nel Quadro LM, la stessa circolare individua i campi da utilizzare per il raccordo con la contribuzione previdenziale.
Se sono presenti più redditi d’impresa
Quando nella stessa dichiarazione sono presenti più redditi rilevanti, il Quadro RR deve tenerne conto complessivamente. Può accadere, ad esempio, che il contribuente eserciti un’attività individuale e possieda contemporaneamente una partecipazione in una società di persone oppure che detenga più partecipazioni.
L’art. 3-bis del D.L. n. 384/1992 assume infatti come riferimento la somma dei redditi d’impresa denunciati ai fini IRPEF. La circolare INPS n. 62/2026 precisa conseguentemente che, quando sono compilati più quadri contenenti redditi d’impresa, gli importi rilevanti devono essere sommati per determinare la base previdenziale da trasferire nella Sezione I.
Reddito del titolare e reddito dei collaboratori
Se nell’impresa sono presenti coadiutori o coadiuvanti iscritti alla Gestione, il reddito complessivo non deve essere riportato integralmente sulla sola posizione del titolare. La quota riferita al collaboratore deve essere esposta nella posizione a lui dedicata, mentre il reddito indicato per il titolare viene conseguentemente ridotto della parte attribuita al familiare.
La distinzione viene materialmente gestita nei righi RR2 e RR3 attraverso la “Tipologia iscritto” e il relativo reddito. La circolare INPS n. 62/2026 richiede espressamente questo raccordo tra il reddito del titolare e quello dei coadiutori o coadiuvanti.
Casi che richiedono un raccordo ulteriore
La determinazione del dato da riportare può richiedere passaggi aggiuntivi in presenza di partecipazioni in SRL o di redditi interessati dal Concordato preventivo biennale. Queste situazioni incidono direttamente sulle colonne da utilizzare in RR1 e RR2 e saranno quindi trattate nel punto della guida dedicato alla compilazione di tali righi.
In questa fase è sufficiente individuare correttamente i quadri fiscali da cui proviene il reddito. Il Quadro RR traduce poi quel dato nella posizione previdenziale del singolo iscritto.
Come compilare il rigo RR1
Il rigo RR1 contiene i dati riferiti all’impresa e precede l’esposizione delle singole posizioni contributive del titolare e degli eventuali collaboratori. Nel modello Redditi PF 2026 il rigo comprende il codice azienda INPS, l’indicazione di particolari attività e due campi che assumono rilievo in presenza di partecipazioni in SRL.
| Colonna | Dato da indicare | Quando rileva |
|---|---|---|
| 1 | Codice azienda INPS | Per identificare la posizione dell’impresa |
| 2 | Attività particolari | Affittacamere o produttori di assicurazione di terzo e quarto gruppo |
| 3 | Quota di reddito della SRL attribuita al socio lavoratore | In presenza della fattispecie prevista dalle istruzioni |
| 4 | Opzione collegata al CPB della SRL partecipata | Quando si sceglie la contribuzione sul reddito effettivo |
Colonna 1: codice azienda INPS
Nella colonna 1 di RR1 deve essere riportato il codice azienda attribuito dall’INPS, composto da otto caratteri numerici e due alfabetici. Nel modello Redditi PF 2026 questo dato può essere già presente nella dichiarazione precompilata, perché rientra tra le informazioni trasmesse dall’INPS all’Agenzia delle Entrate.
Il codice azienda identifica la posizione dell’impresa e non deve essere confuso con il codice INPS di 17 caratteri riferito alla posizione contributiva del singolo soggetto, che trova invece spazio nei righi RR2 e RR3.
Colonna 2: attività particolari
La colonna 2 viene utilizzata soltanto in presenza di determinate attività. Le istruzioni prevedono il codice 1 per l’attività di affittacamere e il codice 2 per i produttori di assicurazione di terzo e quarto gruppo.
L’indicazione non ha una funzione meramente descrittiva: queste attività seguono regole specifiche nella successiva compilazione di RR2 o RR3. Il relativo effetto sarà quindi richiamato nel punto della guida dedicato alle colonne del singolo iscritto, senza sviluppare qui la disciplina contributiva delle due categorie.
Colonna 3: partecipazione del socio lavoratore in SRL
La colonna 3 di RR1 è riservata, secondo le istruzioni del modello, ai soci lavoratori di SRL. Deve essere indicata la parte del reddito d’impresa dichiarato dalla società attribuita al socio in ragione della quota di partecipazione agli utili; tale importo viene poi ricompreso nel reddito esposto nella posizione contributiva del titolare.
Questo campo presenta oggi una criticità interpretativa per effetto del contrasto sulla rilevanza contributiva dei redditi delle SRL. Ai fini di questa guida è sufficiente evidenziare dove le istruzioni richiedono l’esposizione del dato. La valutazione sostanziale su quali importi debbano effettivamente entrare nella base contributiva resta distinta dalla procedura di compilazione del rigo RR1.
Colonna 4: partecipazione in SRL che aderisce al CPB
La colonna 4 riguarda il contribuente che possiede partecipazioni in una SRL aderente al Concordato preventivo biennale e sceglie, ai sensi dell’art. 19, comma 1, secondo periodo, del D.Lgs. n. 13/2024, di versare i contributi assumendo il reddito effettivo anziché quello concordato. In questo caso la colonna deve essere barrata.
La scelta incide anche sulla compilazione successiva del Quadro RR: l’intero reddito che costituisce la base imponibile previdenziale deve essere indicato nel rigo RR2, colonna 3. Il funzionamento generale del Concordato preventivo biennale non viene sviluppato in questa sede, perché ai fini del Quadro RR interessa soltanto il corretto raccordo tra la colonna 4 di RR1 e le colonne reddituali di RR2.
Come compilare RR2 e RR3: dati del soggetto e reddito
I righi RR2 e RR3 servono a rappresentare separatamente la posizione contributiva del titolare e degli eventuali collaboratori. Per ciascun soggetto devono essere indicati prima i dati identificativi e il reddito previdenziale, quindi i contributi sul minimale e, quando dovuti, quelli calcolati sulla parte di reddito eccedente.
Le istruzioni REDDITI PF 2026 suddividono infatti ciascun rigo in tre gruppi: colonne 1-9 per la singola posizione contributiva, colonne 10-22 per i contributi sul minimale e colonne 24-36 per la contribuzione sul reddito eccedente. In questa prima parte della compilazione interessano quindi l’identificazione dell’iscritto, il reddito e il periodo assicurativo.
Tipologia iscritto, codice fiscale e codice INPS
La prima informazione da indicare è la “Tipologia iscritto”, che permette di identificare il soggetto al quale si riferisce il rigo:
| Codice | Tipologia iscritto |
|---|---|
| 1 | Titolare |
| 2 | Collaboratore dell’impresa familiare |
| 3 | Familiare coadiuvante o coadiutore che non partecipa all’impresa familiare |
Nella colonna 1 va riportato il codice fiscale del soggetto, mentre nella colonna 2 deve essere indicato il codice INPS di 17 caratteri relativo alla posizione contributiva per il 2025. Il titolare deve essere esposto per primo; seguono, quando presenti, le posizioni dei collaboratori.
Colonna 3: reddito d’impresa o perdita
Nella colonna 3 deve essere indicato il reddito complessivamente rilevante per la posizione contributiva del singolo iscritto. Il dato deriva dal raccordo con i quadri reddituali esaminato in precedenza e deve essere riportato al netto delle eventuali perdite pregresse utilizzabili.
Se emerge una perdita d’impresa, l’importo viene indicato con il segno negativo. Per il titolare, il reddito deve inoltre essere ridotto della parte imputata agli eventuali coadiutori o coadiuvanti, poiché tale quota viene esposta autonomamente nel rigo riferito al familiare.
La colonna 3 deve essere compilata anche quando il reddito è inferiore al minimale contributivo. L’INPS sottolinea espressamente questo punto perché il dato concorre alla corretta valorizzazione dell’estratto conto previdenziale.
Colonna 3A: quota riferita al coadiuvante o coadiutore
La colonna 3A individua, all’interno del reddito del familiare coadiuvante o coadiutore, l’eventuale quota derivante dal reddito d’impresa di una SRL attribuibile al soggetto in ragione della partecipazione agli utili.
Si tratta di un’informazione di dettaglio: l’importo indicato nella colonna 3A deve essere già compreso nel reddito complessivo riportato nella colonna 3 del rigo riferito al coadiuvante o coadiutore. La colonna non costituisce quindi una base imponibile aggiuntiva da sommare nuovamente al reddito.
Colonne 3B, 3C e 3D in presenza del CPB
Per il modello REDDITI PF 2026 la compilazione cambia quando il contribuente è interessato dal Concordato preventivo biennale. Le colonne 3, 3B e 3C identificano modalità alternative di esposizione della base imponibile previdenziale.
| Campo | Utilizzo |
|---|---|
| Colonna 3 | Reddito effettivo |
| Colonna 3B | Reddito d’impresa con adesione al CPB |
| Colonna 3C | Base composta da redditi interessati dal CPB e redditi effettivi |
| Colonna 3D | Casella da barrare quando, pur in presenza del CPB, si sceglie di versare i contributi sul reddito effettivo |
La colonna 3B è alternativa alle colonne 3 e 3C. La colonna 3C viene utilizzata quando la posizione comprende sia redditi interessati dal concordato sia redditi determinati in misura effettiva. Se viene barrata la colonna 3D, il reddito effettivo deve essere riportato esclusivamente nella colonna 3. L’INPS collega questa possibilità all’art. 19, comma 1, del D.Lgs. n. 13/2024.
Colonne da 4 a 9: periodo contributivo e riduzioni
Le colonne 4 e 5 individuano rispettivamente il mese iniziale e quello finale del periodo per il quale sono dovuti i contributi. Per un’attività presente per tutto il 2025 si indica quindi il periodo da 01 a 12; se l’iscrizione decorre, ad esempio, dal mese di maggio, il periodo sarà da 05 a 12.
La colonna 6 deve essere barrata per il lavoratore privo di anzianità contributiva presso forme pensionistiche obbligatorie al 31 dicembre 1995 e iscritto dal 1° gennaio 1996. La colonna 7 accoglie invece il codice dell’eventuale riduzione contributiva riconosciuta alla posizione:
| Codice | Riduzione da indicare |
|---|---|
| A | Riduzione prevista per pensionati ultrasessantacinquenni nelle condizioni indicate dall’art. 59, comma 15, L. n. 449/1997 |
| C | Regime contributivo agevolato per contribuenti forfettari |
| D | Regime contributivo agevolato forfettario con superamento nel 2025 della soglia prevista dalle istruzioni |
| E | Riduzione per le nuove iscrizioni 2025 prevista dall’art. 1, comma 186, L. n. 207/2024 |
Le colonne 8 e 9 indicano il mese iniziale e quello finale del periodo nel quale spetta la riduzione. In questa sede il codice serve esclusivamente alla compilazione del Quadro RR: l’esistenza dei requisiti per accedere alle singole agevolazioni deve essere verificata autonomamente e non discende dalla mera indicazione della relativa lettera nella dichiarazione.
Come compilare RR2 e RR3: contributi sul reddito minimale
Le colonne da 10 a 22 dei righi RR2 e RR3 servono a rappresentare la contribuzione riferita al reddito minimale per ciascun soggetto iscritto. Il prospetto parte dal minimale attribuito alla posizione, confronta i contributi dovuti con quelli già versati o compensati e determina l’eventuale debito o credito. Le colonne finali gestiscono invece la destinazione del credito dell’anno e l’eventuale residuo proveniente dalla dichiarazione precedente.
Non devono compilare questo gruppo di colonne gli affittacamere e i produttori di assicurazione di terzo e quarto gruppo, identificati attraverso la colonna 2 di RR1. Per queste attività la contribuzione è determinata sul reddito effettivo senza adeguamento al minimale e la compilazione passa quindi dalle colonne 1-9 direttamente alle colonne 24-36.
Colonne da 10 a 15: contributi dovuti e contributi già versati
La colonna 10 contiene il reddito minimale riferibile alla posizione del singolo iscritto. Nella colonna 11 vengono indicati i contributi IVS dovuti sul minimale, mentre la colonna 12 accoglie il contributo per le prestazioni di maternità e la colonna 13 le eventuali quote associative e gli oneri accessori.
La colonna 14 riporta invece il totale dei contributi già versati sul minimale, comprensivo delle somme corrisposte per maternità, quote associative e altri oneri compresi nei versamenti. Gran parte di questi dati rientra tra quelli che, dal modello Redditi PF 2026, possono essere forniti dall’INPS all’Agenzia delle Entrate per la precompilazione del Quadro RR.
Nella colonna 15 devono essere indicati i contributi previdenziali dovuti sul minimale che risultano già compensati senza utilizzare il modello F24, mediante crediti riconosciuti dall’INPS su richiesta dell’assicurato e non provenienti dalla precedente dichiarazione.
| Colonna | Dato da indicare |
|---|---|
| 10 | Reddito minimale riferito alla posizione |
| 11 | Contributi IVS dovuti sul minimale |
| 12 | Contributo per maternità |
| 13 | Quote associative e oneri accessori |
| 14 | Contributi versati sul minimale |
| 15 | Contributi compensati senza modello F24 |
Colonne 16 e 17: determinazione del debito o del credito
Il risultato della posizione relativa al minimale deriva dal confronto tra contributi dovuti, versamenti effettuati e somme già compensate. Le istruzioni REDDITI PF 2026 prevedono la seguente operazione:
colonna 11 + colonna 12 + colonna 13 − colonna 14 − colonna 15
Se il risultato è uguale o superiore a zero, l’importo deve essere indicato nella colonna 16, contributo a debito. Se il risultato è negativo, il valore assoluto viene invece riportato nella colonna 17, contributo a credito.
Il passaggio è importante perché RR2 e RR3 determinano il risultato per ciascuna posizione contributiva: titolare e collaboratori devono quindi essere calcolati separatamente.
Colonne 18 e 19: cosa fare con il credito dell’anno
Quando dalla colonna 17 emerge un credito, il contribuente deve indicare quale destinazione intende attribuirgli. La colonna 18 accoglie la quota che viene richiesta a rimborso, mentre nella colonna 19 deve essere riportata la parte che si intende utilizzare in compensazione.
Per il credito risultante dal Quadro RR 2026 utilizzato tramite modello F24 deve essere indicato come periodo di riferimento l’anno 2025. Le due colonne servono quindi a ripartire il credito appena determinato e non devono essere confuse con quelle successive, dedicate invece al credito proveniente dalla dichiarazione dell’anno precedente.
Colonne da 20 a 22: credito proveniente dal Quadro RR precedente
Le ultime tre colonne consentono di seguire l’utilizzo del credito sul minimale già risultante dal modello Redditi PF 2025.
Nella colonna 20 viene riportato, per ciascun soggetto, il credito della precedente dichiarazione che risultava destinato alla compensazione. La colonna 21 indica quanto di tale credito è stato effettivamente compensato tramite modello F24 fino alla data di presentazione di Redditi PF 2026. La colonna 22 contiene infine il credito ancora residuo, ottenuto dalla differenza tra colonna 20 e colonna 21.
| Colonna | Funzione |
|---|---|
| 16 | Contributo sul minimale a debito |
| 17 | Contributo sul minimale a credito |
| 18 | Credito dell’anno richiesto a rimborso |
| 19 | Credito dell’anno da utilizzare in compensazione |
| 20 | Credito proveniente dalla precedente dichiarazione |
| 21 | Quota del credito precedente già compensata in F24 |
| 22 | Credito precedente ancora residuo |
Il residuo indicato in colonna 22 non costituisce un nuovo credito del 2025. Le istruzioni prevedono che tale importo sia gestito mediante domanda di rimborso o richiesta di compensazione contributiva presentata telematicamente all’INPS.
Come compilare RR2 e RR3: contributi sul reddito eccedente il minimale
Le colonne da 24 a 36 dei righi RR2 e RR3 devono essere compilate quando dalla posizione del singolo iscritto emerge un reddito sul quale devono essere calcolati contributi ulteriori rispetto a quelli dovuti sul minimale. La sequenza è simile a quella esaminata per le colonne 10-22: prima si determina il contributo dovuto, poi si considerano versamenti e compensazioni e, infine, si individua l’eventuale debito o credito.
Per affittacamere e produttori di assicurazione di terzo e quarto gruppo questo blocco assume una funzione diversa, perché tali soggetti non compilano la parte relativa alla contribuzione sul minimale e determinano la contribuzione direttamente sul reddito effettivo.
Colonne da 24 a 28: reddito e contributi da confrontare
Nella colonna 24 deve essere indicato il reddito soggetto alla contribuzione eccedente il minimale, entro il massimale applicabile alla posizione. Il dato non viene precompilato: l’Agenzia delle Entrate segnala espressamente la necessità di integrare il Quadro RR quando il reddito supera il minimale.
La colonna 25 contiene i contributi IVS dovuti sul reddito esposto nella colonna 24. Il calcolo richiede l’applicazione delle aliquote previste per la Gestione artigiani o commercianti, tenendo conto delle eventuali riduzioni indicate nella colonna 7. Aliquote, fasce di reddito e massimali non vengono sviluppati in questa guida, perché costituiscono parametri di calcolo autonomamente disciplinati.
La colonna 26 riguarda il contributo per le prestazioni di maternità dovuto dagli affittacamere e dai produttori di assicurazione di terzo e quarto gruppo. Nella colonna 27 sono riportati i contributi già versati sul reddito eccedente il minimale, mentre la colonna 28 accoglie i contributi compensati con crediti previdenziali riconosciuti dall’INPS senza utilizzo del modello F24. I dati delle colonne 26, 27 e 28 rientrano tra quelli che possono essere forniti dall’INPS per la precompilazione della Sezione I.
| Colonna | Dato da indicare |
|---|---|
| 24 | Reddito soggetto a contribuzione oltre il minimale |
| 25 | Contributi IVS dovuti sul reddito di colonna 24 |
| 26 | Contributo maternità per le attività particolari previste dalle istruzioni |
| 27 | Contributi già versati sul reddito eccedente |
| 28 | Contributi compensati senza utilizzo del modello F24 |
Colonne 29 e 30: contributo a debito o a credito
Una volta compilate le colonne precedenti, il risultato relativo alla parte eccedente il minimale si determina attraverso la seguente operazione:
colonna 25 + colonna 26 − colonna 27 − colonna 28
Se il risultato è uguale o superiore a zero, l’importo viene indicato nella colonna 29, come contributo a debito. Se il risultato è negativo, il valore assoluto deve essere riportato nella colonna 30, come contributo a credito.
Il calcolo deve essere effettuato distintamente per ciascun soggetto esposto nei righi RR2 e RR3. Il risultato relativo al titolare non deve quindi essere compensato direttamente all’interno del Quadro RR con quello eventualmente riferibile a un collaboratore.
Colonne da 31 a 33: eccedenza e destinazione del credito
La colonna 31 è destinata all’eventuale eccedenza di versamento a saldo rispetto alla somma effettivamente dovuta per la singola posizione contributiva.
Le colonne successive indicano invece la destinazione del credito maturato nel 2025:
- nella colonna 32 viene indicata la quota di credito di cui si chiede il rimborso;
- nella colonna 33 viene riportata la quota da utilizzare in compensazione tramite modello F24, indicando come anno di riferimento il 2025.
Il credito esposto nella colonna 30 e l’eventuale eccedenza della colonna 31 devono quindi essere raccordati con la destinazione indicata nelle colonne 32 e 33 secondo le istruzioni del modello.
Colonne da 34 a 36: credito dell’anno precedente
Le colonne 34-36 seguono invece il credito riferito alla contribuzione sul reddito eccedente il minimale risultante dalla dichiarazione precedente.
Nella colonna 34 viene riportato il credito che, nel modello Redditi PF 2025, era stato indicato nella colonna 33 della posizione dello stesso soggetto. La colonna 35 accoglie la parte di tale credito già utilizzata in compensazione nel modello F24 fino alla presentazione della dichiarazione 2026.
La colonna 36 rappresenta infine il credito ancora residuo:
colonna 34 − colonna 35
Il residuo non prosegue come un nuovo credito liberamente utilizzabile in F24: le istruzioni prevedono la presentazione all’INPS di una domanda di rimborso oppure di una richiesta telematica di compensazione contributiva.
| Colonna | Funzione |
|---|---|
| 29 | Contributo a debito sul reddito eccedente |
| 30 | Contributo a credito sul reddito eccedente |
| 31 | Eccedenza di versamento a saldo |
| 32 | Credito del 2025 richiesto a rimborso |
| 33 | Credito del 2025 da utilizzare in compensazione |
| 34-36 | Monitoraggio e residuo del credito proveniente dalla dichiarazione precedente |
Nel modello Redditi PF 2026 anche alcuni dati relativi ai crediti precedenti possono essere precompilati. In particolare, la colonna 34 può essere ricavata dalla dichiarazione precedente e la colonna 35 dai modelli F24 utilizzati per compensare il credito. In presenza di collaboratori, tuttavia, l’Agenzia delle Entrate invita a verificare che le compensazioni risultino attribuite alla corretta posizione tra titolare e collaboratore. Il dato precompilato non sostituisce quindi il controllo della corrispondenza tra compensazioni effettuate e singolo soggetto indicato in RR2 o RR3.
Come compilare il rigo RR4
Il rigo RR4 conclude la Sezione I del Quadro RR e serve esclusivamente a riepilogare i crediti risultanti dalle singole posizioni esposte nei righi RR2 e RR3. Non genera quindi un nuovo calcolo contributivo: gli importi da riportare derivano dalla somma delle specifiche colonne già compilate per il titolare e per gli eventuali collaboratori.
Il riepilogo distingue il credito complessivamente emerso, le eccedenze di versamento e la parte che il contribuente destina rispettivamente al rimborso o alla compensazione. Le istruzioni REDDITI PF 2026 prevedono il seguente raccordo:
| Colonna RR4 | Importo da riportare | Origine |
|---|---|---|
| 1 | Totale dei crediti risultanti dalle singole posizioni | Somma delle colonne 17 e 30 di tutti i righi RR2 e RR3 compilati |
| 2 | Totale delle eccedenze di versamento a saldo | Somma delle colonne 31 di tutti i righi compilati |
| 3 | Totale del credito richiesto a rimborso | Somma delle colonne 18 e 32 di tutti i righi compilati |
| 4 | Totale del credito da utilizzare in compensazione | Somma delle colonne 19 e 33 di tutti i righi compilati |
RR4 in presenza di più collaboratori o più moduli
Quando RR2 e RR3 non sono sufficienti per indicare tutti i collaboratori, deve essere utilizzato un ulteriore modulo del Quadro RR. In questo caso RR4 non va ripetuto in ciascun modulo: deve essere compilato soltanto nel primo, riportando i totali riferiti a tutte le posizioni esposte nei diversi moduli.
Lo stesso criterio si applica quando durante il 2025 si verifica il passaggio dalla Gestione commercianti alla Gestione artigiani o viceversa, oppure quando l’INPS attribuisce un nuovo codice azienda, ad esempio a seguito del trasferimento dell’attività in un’altra provincia. Anche se vengono compilati prospetti distinti per le diverse posizioni, RR4 resta unico e deve comprendere i dati complessivi.
Controllo di coerenza prima di chiudere la Sezione I
Prima di considerare completata la Sezione I è utile verificare che gli importi indicati in RR4 coincidano con la somma delle corrispondenti colonne di tutti i righi RR2 e RR3 utilizzati.
In particolare, la colonna 3 di RR4 deve coincidere con il totale dei crediti del 2025 destinati al rimborso, mentre la colonna 4 deve riepilogare quelli destinati alla compensazione. I crediti residui provenienti dalla dichiarazione precedente, indicati invece nelle colonne 22 e 36 di RR2/RR3, non confluiscono nel riepilogo di RR4 e seguono le specifiche modalità di gestione previste dall’INPS.
Esempio di compilazione del Quadro RR 2026
Si consideri un imprenditore individuale iscritto alla Gestione commercianti, senza collaboratori, senza partecipazioni in SRL e non interessato dal Concordato preventivo biennale.
Per semplificare l’esempio, si ipotizzano i seguenti dati:
- reddito d’impresa 2025 rilevante ai fini contributivi: 35.000 euro;
- attività esercitata per tutto il 2025;
- contributi sul minimale già interamente versati;
- contributi dovuti sul reddito eccedente il minimale: 3.000 euro;
- contributi già versati sul reddito eccedente: 2.000 euro;
- nessun credito proveniente dalla dichiarazione precedente.
Gli importi contributivi sono assunti come già determinati: l’esempio serve esclusivamente a mostrare il loro inserimento nel Quadro RR.
Compilazione di RR1 e RR2
Nel rigo RR1 viene indicato in colonna 1 il codice azienda attribuito dall’INPS. Le colonne relative alle attività particolari, alle partecipazioni in SRL e al CPB restano vuote perché non ricorrono nel caso considerato.
Nel rigo RR2 viene invece rappresentata la posizione del titolare:
| Campo | Dato dell’esempio | Significato |
|---|---|---|
| Tipologia iscritto | 1 | Titolare |
| Colonna 1 | Codice fiscale | Identifica il contribuente |
| Colonna 2 | Codice INPS | Identifica la posizione contributiva |
| Colonna 3 | 35.000 euro | Reddito rilevante ai fini contributivi |
| Colonne 4-5 | 01-12 | Attività esercitata per l’intero anno |
oiché non sono presenti collaboratori, non è necessario utilizzare RR3. Anche le colonne 3B, 3C e 3D restano vuote perché il contribuente non è interessato dal CPB.
Dal reddito al risultato contributivo
Nella parte di RR2 dedicata al minimale, vengono riportati gli importi dovuti e quelli già versati. Poiché nell’esempio coincidono, non emerge né un debito né un credito da questa componente.
Per la parte eccedente il minimale, il reddito rilevante viene esposto in colonna 24. Ipotizzando contributi dovuti per 3.000 euro e contributi già versati per 2.000 euro, il rigo evidenzia:
3.000 − 2.000 = 1.000 euro
Il risultato positivo viene quindi riportato nella colonna 29 di RR2 come contributo a debito sul reddito eccedente il minimale.
| Passaggio | Importo | Campo RR2 |
|---|---|---|
| Reddito rilevante | 35.000 euro | Colonna 3 |
| Contributi dovuti sull’eccedenza | 3.000 euro | Colonna 25 |
| Contributi già versati sull’eccedenza | 2.000 euro | Colonna 27 |
| Contributo residuo a debito | 1.000 euro | Colonna 29 |
Nel caso considerato non emergono crediti: RR4 non contiene quindi importi da riepilogare. Se invece da RR2 o RR3 risultassero somme a credito destinate al rimborso o alla compensazione, queste dovrebbero confluire nel rigo RR4 secondo le modalità illustrate nella sezione precedente.
Domande frequenti
Chi deve compilare il Quadro RR 2026?
La Sezione I del Quadro RR 2026 riguarda i contribuenti iscritti alle Gestioni INPS artigiani e commercianti che devono determinare i contributi relativi al 2025. Comprende il titolare e, quando presenti, i familiari collaboratori con propria posizione contributiva.
Quale reddito deve essere indicato nel Quadro RR?
Nel Quadro RR deve essere riportato il reddito rilevante ai fini contributivi, ricostruito a partire dai redditi d’impresa dichiarati nei quadri RF, RG, RH o LM. Se sono presenti più redditi d’impresa, occorre considerarli complessivamente secondo le regole previdenziali applicabili.
Il Quadro RR deve essere compilato anche se il reddito è inferiore al minimale INPS?
Sì. Il reddito deve essere indicato anche quando è inferiore al minimale contributivo. L’INPS richiede comunque l’esposizione del dato reddituale nel Quadro RR, anche ai fini della corretta valorizzazione della posizione previdenziale dell’iscritto.
Qual è la differenza tra RR2 e RR3?
RR2 e RR3 hanno la stessa struttura e servono a distinguere le diverse posizioni assicurative. Il titolare viene indicato per primo, mentre gli ulteriori righi possono essere utilizzati per familiari collaboratori, coadiuvanti o coadiutori. Se i righi non bastano, si utilizza un ulteriore modulo.
A cosa serve il rigo RR4?
Il rigo RR4 riepiloga i crediti risultanti dalle posizioni indicate in RR2 e RR3. Vi confluiscono i totali dei crediti dell’anno, delle eccedenze di versamento e delle somme destinate rispettivamente al rimborso o alla compensazione. RR4 non determina nuovi contributi.
Il Quadro RR 2026 può essere già precompilato?
Sì, alcuni dati della Sezione I possono essere forniti dall’INPS all’Agenzia delle Entrate e risultare già presenti nella dichiarazione. Il contribuente deve comunque verificare la correttezza dei dati e integrare le informazioni che non possono essere determinate automaticamente, come il reddito rilevante in alcuni casi.
