
Controllo diretto o indiretto di una SRL e regime forfettario: quando scatta causa ostativa, casi pratici e limiti secondo la Circolare 9/E/19
Chi controlla una SRL può restare nel regime forfettario solo se le due attività non sono economicamente riconducibili. La verifica dipende da due condizioni cumulative, non dalla sola percentuale di quota o dall’assenza di fatturazione diretta.
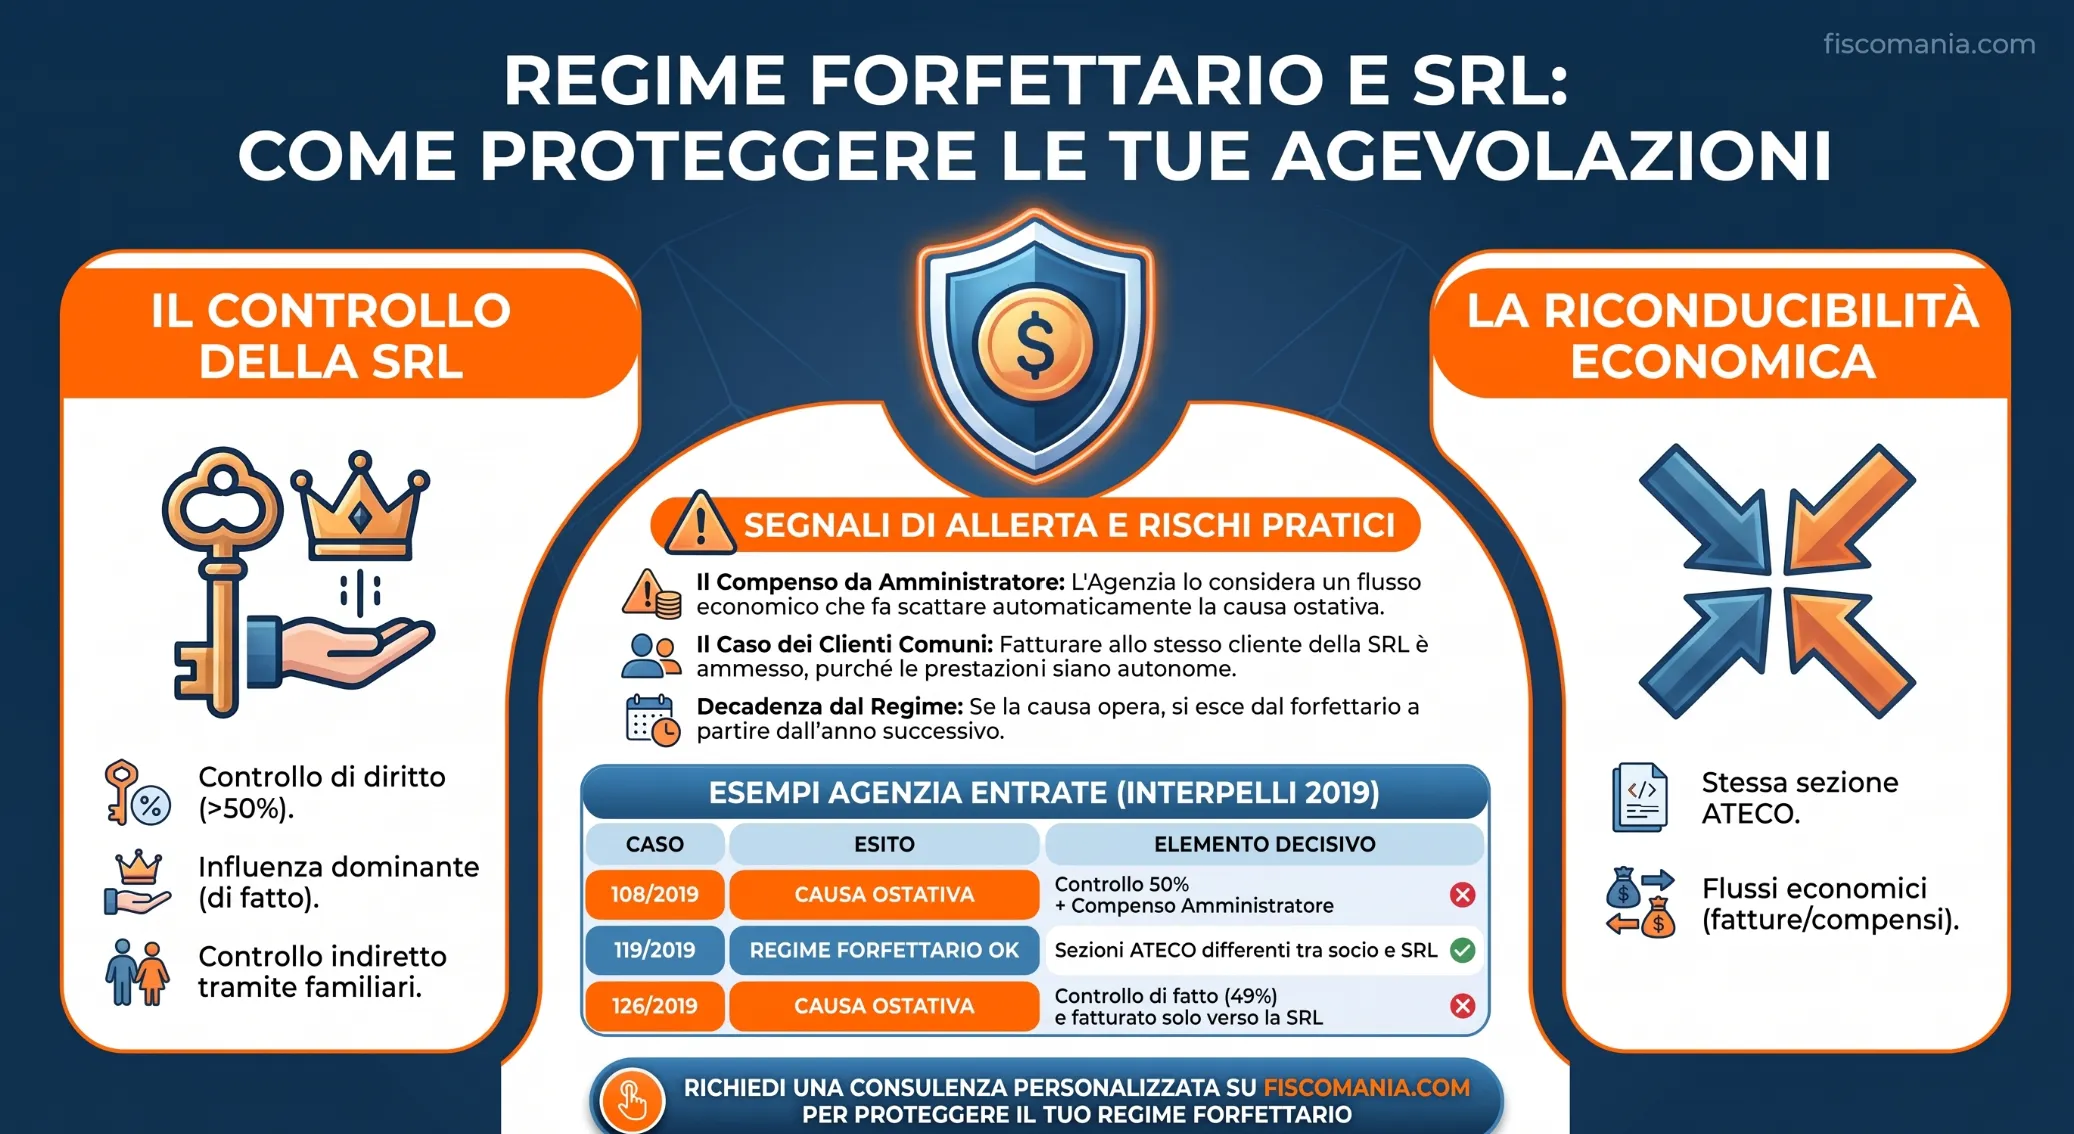
Il regime forfettario è incompatibile con il controllo, diretto o indiretto, di una SRL che svolge un’attività economica riconducibile a quella del contribuente. Perché la causa ostativa (art. 1, comma 57, lett. d, L. 190/2014) operi, devono ricorrere insieme due condizioni: il controllo della società, anche di fatto e a prescindere dalla percentuale di quota, e l’esercizio da parte della SRL di un’attività riconducibile a quella individuale, verificata sulla base dei codici ATECO effettivamente svolti. La sola assenza di fatturazione diretta tra i due soggetti non esclude automaticamente la causa ostativa: la Circolare 9/E/2019 e diversi interpelli dell’Agenzia hanno riconosciuto la riconducibilità anche in presenza di compensi da amministratore presunti.
Quali sono le cause ostative al regime forfettario
Il regime forfettario è il regime naturale delle persone fisiche che esercitano un’attività d’impresa, arte o professione in forma individuale, a condizione che nell’anno precedente non abbiano superato la soglia di 85.000 euro di ricavi o compensi e non incorrano in una delle cause ostative previste dall’art. 1, comma 57, della L. n. 190/2014. Diversamente da un limite quantitativo, una causa ostativa non dipende dal fatturato: riguarda la natura dell’attività svolta o i rapporti che il contribuente intrattiene con altri soggetti, e può precludere l’accesso al regime anche a chi rispetta ampiamente la soglia di ricavi.
Le cause ostative previste dal comma 57 riguardano, in sintesi: l’utilizzo di regimi speciali IVA o di determinazione forfetaria del reddito (lett. a); l’assenza di residenza fiscale in Italia, salvo eccezioni per residenti UE/SEE (lett. b); lo svolgimento prevalente di cessioni di fabbricati, terreni edificabili o mezzi di trasporto nuovi (lett. c); la partecipazione contemporanea a società di persone, associazioni professionali, imprese familiari, oppure il controllo diretto o indiretto di una SRL che svolge un’attività riconducibile a quella individuale (lett. d); lo svolgimento dell’attività prevalentemente nei confronti dell’attuale o di un recente datore di lavoro (lett. d-bis). Per l’approfondimento sistematico dell’intero comma 57, incluse le lettere non trattate in questo articolo, si rinvia a Cause di esclusione dal regime forfettario.
Questo articolo approfondisce specificamente la causa ostativa legata al controllo di SRL (lett. d), che nella prassi genera più incertezze delle altre: a differenza della partecipazione in società di persone, per la quale la disciplina generale è trattata in Partecipazione in società e regime forfettario, la causa ostativa da controllo di SRL non discende dalla sola partecipazione, ma dalla compresenza di due condizioni distinte.
Regime forfettario e partecipazione in SRL: quando opera la causa ostativa
L’art. 1, comma 57, lett. d), della L. n. 190/2014 dispone che non possono avvalersi del regime forfettario gli esercenti attività d’impresa, arti o professioni che controllano, direttamente o indirettamente, società a responsabilità limitata o associazioni in partecipazione, le quali esercitano attività economiche direttamente o indirettamente riconducibili a quelle svolte dal contribuente. La partecipazione in SRL rileva a prescindere dal regime fiscale adottato dalla società, compreso il caso in cui questa abbia optato per la trasparenza fiscale ai sensi degli artt. 115 o 116 del TUIR.
Perché la causa ostativa operi, la Circolare 9/E/2019 (§ 2.3.2) chiarisce che devono ricorrere congiuntamente due condizioni:
- il controllo, diretto o indiretto, della SRL;
- e l’esercizio, da parte della stessa, di un’attività economica riconducibile a quella svolta individualmente dal contribuente in regime forfettario.
In assenza anche di una sola delle due condizioni, la causa ostativa non opera e il regime resta pienamente applicabile. Questo significa che un socio senza controllo può svolgere con la propria partita IVA la stessa identica attività della SRL partecipata, mentre un socio di controllo può restare nel regime se la SRL opera in un ambito economico realmente diverso.
Un ulteriore elemento distingue questa causa ostativa dalle altre previste dal comma 57: la verifica deve essere condotta con riferimento all’anno di applicazione del regime, non all’anno precedente. Questo perché solo nell’anno in corso si può accertare se, in concreto, l’attività della SRL risulti riconducibile a quella del contribuente forfettario, come illustrato nei paragrafi seguenti dedicati al controllo e alla riconducibilità.
Cosa si intende per controllo diretto o indiretto di una SRL
Per la definizione di controllo, diretto e indiretto, la Circolare 9/E/2019 rinvia all’art. 2359, primo e secondo comma, del codice civile. Sono considerate società controllate:
- quelle in cui un altro soggetto dispone della maggioranza dei voti esercitabili nell’assemblea ordinaria (controllo di diritto);
- quelle in cui un altro soggetto dispone di voti sufficienti per esercitare un’influenza dominante nell’assemblea ordinaria (controllo di fatto);
- quelle sotto l’influenza dominante di un altro soggetto in virtù di particolari vincoli contrattuali.
Una partecipazione pari al 50% integra già, da sola, l’ipotesi di controllo di diritto per influenza dominante.
Il controllo indiretto si calcola computando anche i voti spettanti a società controllate, a società fiduciarie e a persone interposte, con esclusione dei voti spettanti per conto di terzi. Tra le persone interposte rientrano i familiari individuati dall’art. 5, comma 5, del TUIR: il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado.
Se, ad esempio, la moglie del contribuente forfettario detiene il 50% di una SRL che svolge un’attività riconducibile a quella del marito, il controllo indiretto risulta integrato a prescindere dalla quota personalmente detenuta dal contribuente.
Controllo di fatto e quota di minoranza
Una partecipazione inferiore al 50% non esclude automaticamente il controllo. La Circolare richiama espressamente il caso del socio in regime forfettario che risulti l’unico o il principale fornitore della SRL, sulla base di un confronto tra il proprio fatturato e il totale degli acquisti della società: in questa ipotesi il controllo di fatto può sussistere anche con una quota marginale.
Un caso concreto è offerto dalla risposta a interpello n. 126/2019, relativa a un commercialista titolare del 49% di una società tra professionisti, in qualità di co-amministratore con volume d’affari sviluppato esclusivamente nei confronti della società partecipata. Nonostante la quota di minoranza, l’Agenzia delle Entrate ha ravvisato il controllo di fatto: il criterio decisivo non è la percentuale formale di partecipazione, ma la sussistenza di rapporti economici che rendono il contribuente dipendente dalla società, o viceversa. Prima di escludere il rischio di causa ostativa sulla sola base di una quota contenuta, è quindi necessario verificare anche l’intensità dei rapporti economici tra i due soggetti.
Quando l’attività della SRL è riconducibile a quella individuale
La Circolare 9/E/2019 chiarisce che la riconducibilità dell’attività deve essere valutata guardando alle attività effettivamente svolte dal contribuente e dalla SRL controllata, indipendentemente dai codici ATECO formalmente dichiarati. Al fine di individuare parametri oggettivi, l’Agenzia ha stabilito che, quando le due attività appartengono di fatto alla medesima sezione ATECO, la riconducibilità si considera sussistente ogni volta che il contribuente in regime forfettario effettui cessioni di beni o prestazioni di servizi verso la SRL controllata, e questa a sua volta deduca dal proprio reddito imponibile il relativo costo.
Il criterio opera quindi su due livelli cumulativi: la sezione ATECO delle attività effettivamente esercitate, e l’esistenza di un flusso economico dal forfettario verso la SRL con correlata deduzione fiscale.
Un esempio concreto, riportato dalla stessa Circolare, chiarisce la portata pratica del criterio ATECO: se un contribuente in regime forfettario svolge effettivamente un’attività professionale, scientifica o tecnica (sezione M) e fattura a una SRL controllata che svolge effettivamente servizi di informazione e comunicazione (sezione J), la causa ostativa non opera, anche se le due attività appaiono superficialmente vicine. Se invece le cessioni sono dirette a una SRL che opera nella medesima sezione ATECO dell’attività individuale, la causa ostativa scatta e il contribuente esce dal regime dall’anno successivo.
Il ruolo della deducibilità del costo
La Circolare precisa che non sono considerate attività riconducibili quelle esercitate autonomamente dalla SRL, condizione che si ritiene sussistente non solo in assenza di acquisti di beni o servizi dal contribuente forfettario, ma anche, se del caso, quando i costi di tali beni e servizi non fossero fiscalmente deducibili. Questo significa che l’indeducibilità del costo in capo alla SRL, quando ricorre per ragioni oggettive previste dalla disciplina fiscale, è un elemento che esclude la riconducibilità delle attività, alla pari dell’assenza di operazioni tra i due soggetti.
Deve essere precisato che questo criterio riguarda una condizione di fatto e di diritto tributario, non una scelta discrezionale della SRL: non è la società a poter decidere liberamente di non dedurre un costo altrimenti deducibile al solo scopo di salvare la posizione del socio forfettario, poiché una simile operazione non troverebbe fondamento nelle ordinarie regole di determinazione del reddito d’impresa e si esporrebbe a un diverso rilievo in sede di accertamento.
Il compenso da amministratore e la presunzione di riconducibilità
Chi controlla una SRL e ne è anche amministratore percepisce, di norma, un compenso per la carica. Questo compenso, tassato con imposta sostitutiva in capo al forfettario e dedotto dal reddito della SRL, integra di per sé il flusso economico richiesto dalla Circolare 9/E/2019 per la riconducibilità delle attività: non serve una fattura per servizi professionali “esterni” alla carica di amministratore, perché il compenso stesso costituisce la cessione di beni o prestazione di servizi rilevante ai fini della causa ostativa.
L’Agenzia delle Entrate ha applicato questo principio in modo particolarmente rigoroso nella risposta a interpello n. 117/2019. Il caso riguardava un professionista, presidente del consiglio di amministrazione di una società tra professionisti partecipata al 20%, che dichiarava espressamente di non aver mai emesso fattura nei confronti della società e di non intendere farlo in futuro. Nonostante questa dichiarazione, l’Agenzia ha ritenuto comunque integrata la riconducibilità, presumendo che dalla carica di amministratore sarebbe comunque derivato un compenso imponibile, tassabile con imposta sostitutiva e dedotto dalla società. L’assenza di fatturazione dichiarata dal contribuente, quindi, non è stata sufficiente a escludere la causa ostativa.
Un principio analogo emerge dalla risposta a interpello n. 118/2019, in cui l’istante ha sostenuto che le due attività (quella individuale e quella della società tra professionisti) fossero assolutamente autonome e rivolte a una clientela diversa. Anche in questo caso l’Agenzia ha ravvisato la causa ostativa, valorizzando il compenso da amministratore percepito dal socio e dedotto dalla società, a prescindere dalla effettiva distinzione della clientela servita dai due soggetti. L’argomento della clientela diversa, da solo, non è quindi stato considerato dirimente quando esiste comunque un flusso economico riconducibile alla carica sociale.
SRL e forfettario con lo stesso cliente finale: opera la causa ostativa?
Un caso particolarmente delicato è quello in cui il contribuente in regime forfettario controlla una SRL e i due soggetti operano nello stesso ambito economico, fatturando separatamente allo stesso cliente finale prestazioni tra loro collegate o complementari.
Si pensi, ad esempio, a una SRL che fornisce una parte del servizio e al socio in regime forfettario che fattura direttamente al medesimo committente un’altra componente della stessa attività professionale.
In questo schema non esiste necessariamente un rapporto di fatturazione diretto tra professionista e società. La Circolare n. 9/E/2019 attribuisce particolare rilevanza, ai fini dell’individuazione di un parametro oggettivo di riconducibilità, alle prestazioni rese dal contribuente alla SRL controllata e alla conseguente deduzione del costo da parte della società.
L’assenza di questo flusso economico rappresenta quindi un elemento rilevante nella valutazione, ma non dovrebbe essere considerata, da sola, sufficiente per affermare automaticamente l’autonomia delle due attività.
La verifica deve infatti partire dal presupposto normativo più ampio, rappresentato dalla riconducibilità diretta o indiretta delle attività economiche esercitate dal contribuente e dalla SRL controllata.
Quando le due attività appartengono allo stesso ambito economico e risultano strettamente integrate nella realizzazione della medesima prestazione o commessa, occorre quindi verificare se si tratti effettivamente di due attività autonome oppure di una sostanziale suddivisione della stessa attività tra persona fisica e società controllata.
Perché l’assenza di fatturazione non è sempre decisiva
La Circolare n. 9/E/2019 costruisce un criterio oggettivo di riconducibilità basato anche sull’esistenza di un rapporto economico tra contribuente in regime forfettario e SRL controllata. Questo elemento assume particolare importanza, ma non esaurisce necessariamente tutte le possibili situazioni nelle quali le due attività possano risultare direttamente o indirettamente riconducibili.
Occorre infatti considerare anche la finalità della causa ostativa, individuata nella necessità di evitare artificiosi frazionamenti della medesima attività economica tra persona fisica e società controllata.
Il problema può emergere, ad esempio, quando professionista e SRL operano stabilmente nello stesso settore, acquisiscono incarichi collegati o complementari e intervengono entrambi nella medesima commessa, anche se ciascuno fattura direttamente al cliente finale.
Una situazione ancora più delicata ricorre quando la SRL acquisisce un incarico e, per il suo concreto svolgimento, si avvale personalmente del socio che esercita la medesima attività anche in regime forfettario. In questo caso l’assenza di una fattura emessa dal professionista nei confronti della società non dovrebbe essere valutata isolatamente, ma insieme alle modalità effettive con cui il servizio viene organizzato ed eseguito.
La verifica richiede quindi di distinguere tra una reale autonomia economica e organizzativa delle due attività e una semplice ripartizione formale della medesima attività professionale tra contribuente e società controllata.
Tra gli elementi da valutare assumono rilievo le modalità di acquisizione degli incarichi, l’esistenza di clienti comuni, il coordinamento delle prestazioni, la ripartizione dei corrispettivi e il ruolo concretamente svolto dal socio nell’attività della SRL.
Elementi da valutare per verificare l’autonomia delle attività
Nella verifica della causa ostativa non è sufficiente considerare il solo dato formale della fatturazione tra contribuente e SRL. Occorre valutare concretamente se le due attività siano effettivamente autonome oppure se risultino integrate o sostanzialmente frazionate tra persona fisica e società controllata.
Tra gli elementi che richiedono maggiore attenzione rientrano:
- clienti comuni, soprattutto quando professionista e SRL intervengono sulla stessa commessa o sullo stesso progetto;
- prestazioni strettamente collegate o complementari, che costituiscono parti dello stesso servizio complessivo reso al cliente;
- acquisizione dell’incarico da parte della SRL con successivo coinvolgimento personale del socio, quando la società si avvale concretamente dell’attività del contribuente in regime forfettario per eseguire il servizio;
- ripartizione sistematica delle prestazioni tra partita IVA individuale e SRL, quando attività appartenenti allo stesso ambito professionale vengono suddivise tra i due soggetti;
- alternanza nella fatturazione, quando prestazioni analoghe vengono rese talvolta dalla persona fisica e talvolta dalla società senza una chiara differenziazione economica o organizzativa;
- coordinamento unitario degli incarichi, ad esempio quando acquisizione del cliente, organizzazione della prestazione, rapporti commerciali e svolgimento operativo risultano gestiti in modo sostanzialmente comune;
- utilizzo condiviso di struttura, risorse o organizzazione, qualora la separazione tra attività individuale e societaria risulti principalmente formale;
- assenza di una chiara autonomia commerciale e professionale, quando le due attività non presentano una distinta organizzazione, una propria clientela o una differente funzione economica;
- ripartizione dei corrispettivi tra professionista e società, soprattutto quando appare collegata alla suddivisione di un’unica prestazione o di un unico rapporto con il cliente.
Nessuno di questi elementi, considerato isolatamente, determina automaticamente l’applicazione della causa ostativa. La valutazione deve essere complessiva e deve verificare se, nella sostanza, ci si trovi di fronte a due attività autonome oppure a una segmentazione della medesima attività economica tra il contribuente in regime forfettario e la SRL controllata.
Interpelli dell’Agenzia delle Entrate sul controllo di SRL: casi pratici
La tabella seguente riepiloga le principali risposte a interpello pubblicate dall’Agenzia delle Entrate nel 2019 sulla causa ostativa legata al controllo di SRL, con l’esito e l’elemento decisivo di ciascun caso.
| Interpello | Caso | Esito | Elemento decisivo |
|---|---|---|---|
| 108/2019 | Commercialista, 50% di SRL di revisione bilanci, stessa sezione ATECO, rappresentante legale | Causa ostativa integrata | Controllo di diritto (50%) e compenso da amministratore dedotto dalla SRL |
| 117/2019 | Commercialista, 20% di STP controllata al 60% dai genitori, nessuna fattura mai emessa né prevista | Causa ostativa integrata | Controllo indiretto per interposta persona; compenso da amministratore presunto nonostante l’assenza dichiarata di fatturazione |
| 118/2019 | Due commercialisti al 50% di una STP, attività dichiarate autonome con clientela diversa | Causa ostativa integrata | Controllo di diritto; compenso da amministratore dedotto, a prescindere dalla clientela diversa |
| 119/2019 | Ingegnere, 1% di SRL di installazione impianti su imbarcazioni, preposto alla gestione tecnica | Causa ostativa non integrata | Sezione ATECO differente (l’Agenzia non si pronuncia sul controllo del preposto) |
| 121/2019 | Ditta individuale, liquidatore di due SRL in liquidazione (quote 10% e 60%), stesso codice ATECO | Causa ostativa condizionata | Controllo integrato solo per la SRL al 60%; decadenza solo se, in fase di liquidazione, sono effettuate cessioni o prestazioni verso quella società |
| 126/2019 | Commercialista, 49% di STP, co-amministratore, volume d’affari sviluppato solo verso la società partecipata | Causa ostativa integrata | Controllo di fatto nonostante la quota di minoranza; compenso da amministratore dedotto |
| 133/2019 | Mediatore immobiliare, 72% di SRL con stesso codice ATECO (sezione L), amministratore | Causa ostativa integrata | Controllo di diritto; compenso da amministratore dedotto dalla SRL |
Il quadro complessivo mostra un dato ricorrente: nella quasi totalità dei casi in cui la causa ostativa è stata confermata, l’elemento decisivo non è stata una fattura per prestazioni professionali “esterne“, ma il compenso da amministratore, che l’Agenzia considera comunque rilevante ai fini della riconducibilità. I due casi in cui la causa ostativa non opera (119/2019) o opera solo a condizione di un comportamento futuro (121/2019) dipendono invece dalla sezione ATECO effettivamente diversa o dall’assenza, allo stato, di un’attività economica in corso.
In tutti i casi in cui la causa ostativa risulta integrata nell’anno di verifica, resta comunque applicabile il regime forfettario per l’anno in corso: la decadenza opera solo dal periodo d’imposta successivo, salvo che il contribuente rimuova la causa ostativa (cessando dalla carica di amministratore o interrompendo le cessioni verso la SRL) entro la fine dell’anno.
Compatibilità tra carica di amministratore di SRL e regime forfettario
Una domanda ricorrente riguarda la posizione di chi è amministratore unico della propria SRL e utilizza una partita IVA individuale per incassare il compenso relativo alla carica. In questo caso, oltre alla verifica del controllo e della riconducibilità dell’attività illustrata nei paragrafi precedenti, occorre considerare anche la causa ostativa di cui all’art. 1, comma 57, lett. d-bis), della L. n. 190/2014, che esclude dal regime forfettario chi fattura prevalentemente nei confronti di un soggetto con cui intercorre, o è intercorso nei due periodi d’imposta precedenti, un rapporto di lavoro.
I compensi percepiti come amministratore di SRL rientrano tra i redditi assimilati a quelli di lavoro dipendente ai sensi dell’art. 50 del TUIR. La Circolare 9/E/2019 chiarisce che, ai fini della causa ostativa d-bis), la SRL da cui il contribuente percepisce il compenso da amministratore assume la posizione di un soggetto assimilabile al datore di lavoro. Ne consegue che l’amministratore può applicare il regime forfettario solo se il proprio volume d’affari complessivo deriva, in misura prevalente (oltre il 50%), da soggetti diversi dalla SRL per cui riveste la carica: se i ricavi verso la società controllata superano questa soglia, la causa ostativa d-bis) si aggiunge a quella già esaminata per il controllo di SRL, rendendo la posizione ancora più esposta.
Per l’inquadramento contributivo INPS del socio amministratore di SRL, aspetto distinto dalla verifica fiscale qui trattata, si rinvia a Contributi INPS del socio amministratore di SRL.
Consulenza fiscale online
Controlli o partecipi a una SRL con il forfettario?
Il controllo di una SRL, anche di minoranza o senza fatturazione diretta, può far decadere il regime forfettario senza che te ne accorga. Verifica la tua posizione prima che la causa ostativa produca effetti sull’anno in corso.
Richiedi una consulenza →Domande frequenti
Se cedo le quote della SRL posso comunque accedere al regime forfettario?
Sì, a condizione che la cessione avvenga entro l’anno precedente a quello di applicazione del regime e sia un reale trasferimento della partecipazione, non una condotta simulata. La Circolare 9/E/2019 esclude che questa operazione, se genuina, sia censurabile come abuso del diritto ai sensi dell’art. 10-bis della L. n. 212/2000.
Il compenso da amministratore di SRL fa sempre decadere dal regime forfettario?
Non da solo: rileva insieme al controllo della società e alla riconducibilità dell’attività. Se ricorrono entrambe le condizioni, il compenso da amministratore dedotto dalla SRL integra il flusso economico richiesto dalla Circolare 9/E/2019 per la causa ostativa, anche in assenza di altre fatture.
Una quota di minoranza in una SRL esclude sempre il rischio di causa ostativa?
No. La risposta a interpello n. 126/2019 ha riconosciuto il controllo di fatto anche con una quota del 49%, quando il contribuente forfettario è economicamente dipendente dalla società o viceversa. La percentuale formale non è quindi l’unico elemento da verificare.
Da quando decorre la decadenza se la causa ostativa da controllo di SRL si verifica?
La decadenza opera dal periodo d’imposta successivo a quello in cui la causa ostativa è accertata, non da quello in corso. Il contribuente può comunque rimuoverla entro la fine dell’anno, ad esempio cessando dalla carica di amministratore o interrompendo le cessioni verso la SRL.
Cosa succede se la SRL non deduce il costo delle prestazioni ricevute dal socio forfettario?
Se il costo non è fiscalmente deducibile in capo alla SRL, la Circolare 9/E/2019 esclude che l’attività sia considerata riconducibile a quella del socio in regime forfettario, anche a parità di sezione ATECO. L’indeducibilità deve però dipendere da ragioni oggettive, non da una scelta discrezionale volta a eludere la causa ostativa.
Fonti e riferimenti normativi
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54-89 (istitutiva del regime forfettario) e in particolare comma 57, lettere d) e d-bis), come modificato dalla Legge 30 dicembre 2018, n. 145 e dal D.L. 14 dicembre 2018, n. 135, convertito con modificazioni dalla Legge 11 febbraio 2019, n. 12.
- Agenzia delle Entrate, Circolare 10 aprile 2019, n. 9/E, con particolare riferimento al paragrafo 2.3.2.
- Codice civile, art. 2359, commi 1 e 2 (definizione di controllo diretto e indiretto).
- Testo Unico delle Imposte sui Redditi (D.P.R. 22 dicembre 1986, n. 917), art. 5, comma 5 (nozione di persona interposta) e art. 50 (redditi assimilati a lavoro dipendente, compensi da amministratore).
- Legge 27 luglio 2000, n. 212, art. 10-bis (disciplina dell’abuso del diritto).
- Agenzia delle Entrate, risposta a interpello 16 aprile 2019, n. 108.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 117.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 118.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 119.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 121.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 126.
- Agenzia delle Entrate, risposta a interpello 30 aprile 2019, n. 133.
