
Quando il finanziamento del socio di una SAS è postergato? Art. 2467 c.c., Cassazione 13672/2026, condizioni, rimborso e liquidazione.
Nelle SAS il credito del socio non è automaticamente postergato. Occorre considerare le condizioni nelle quali il finanziamento è stato concesso, la situazione finanziaria della società e la posizione concretamente rivestita dal socio.
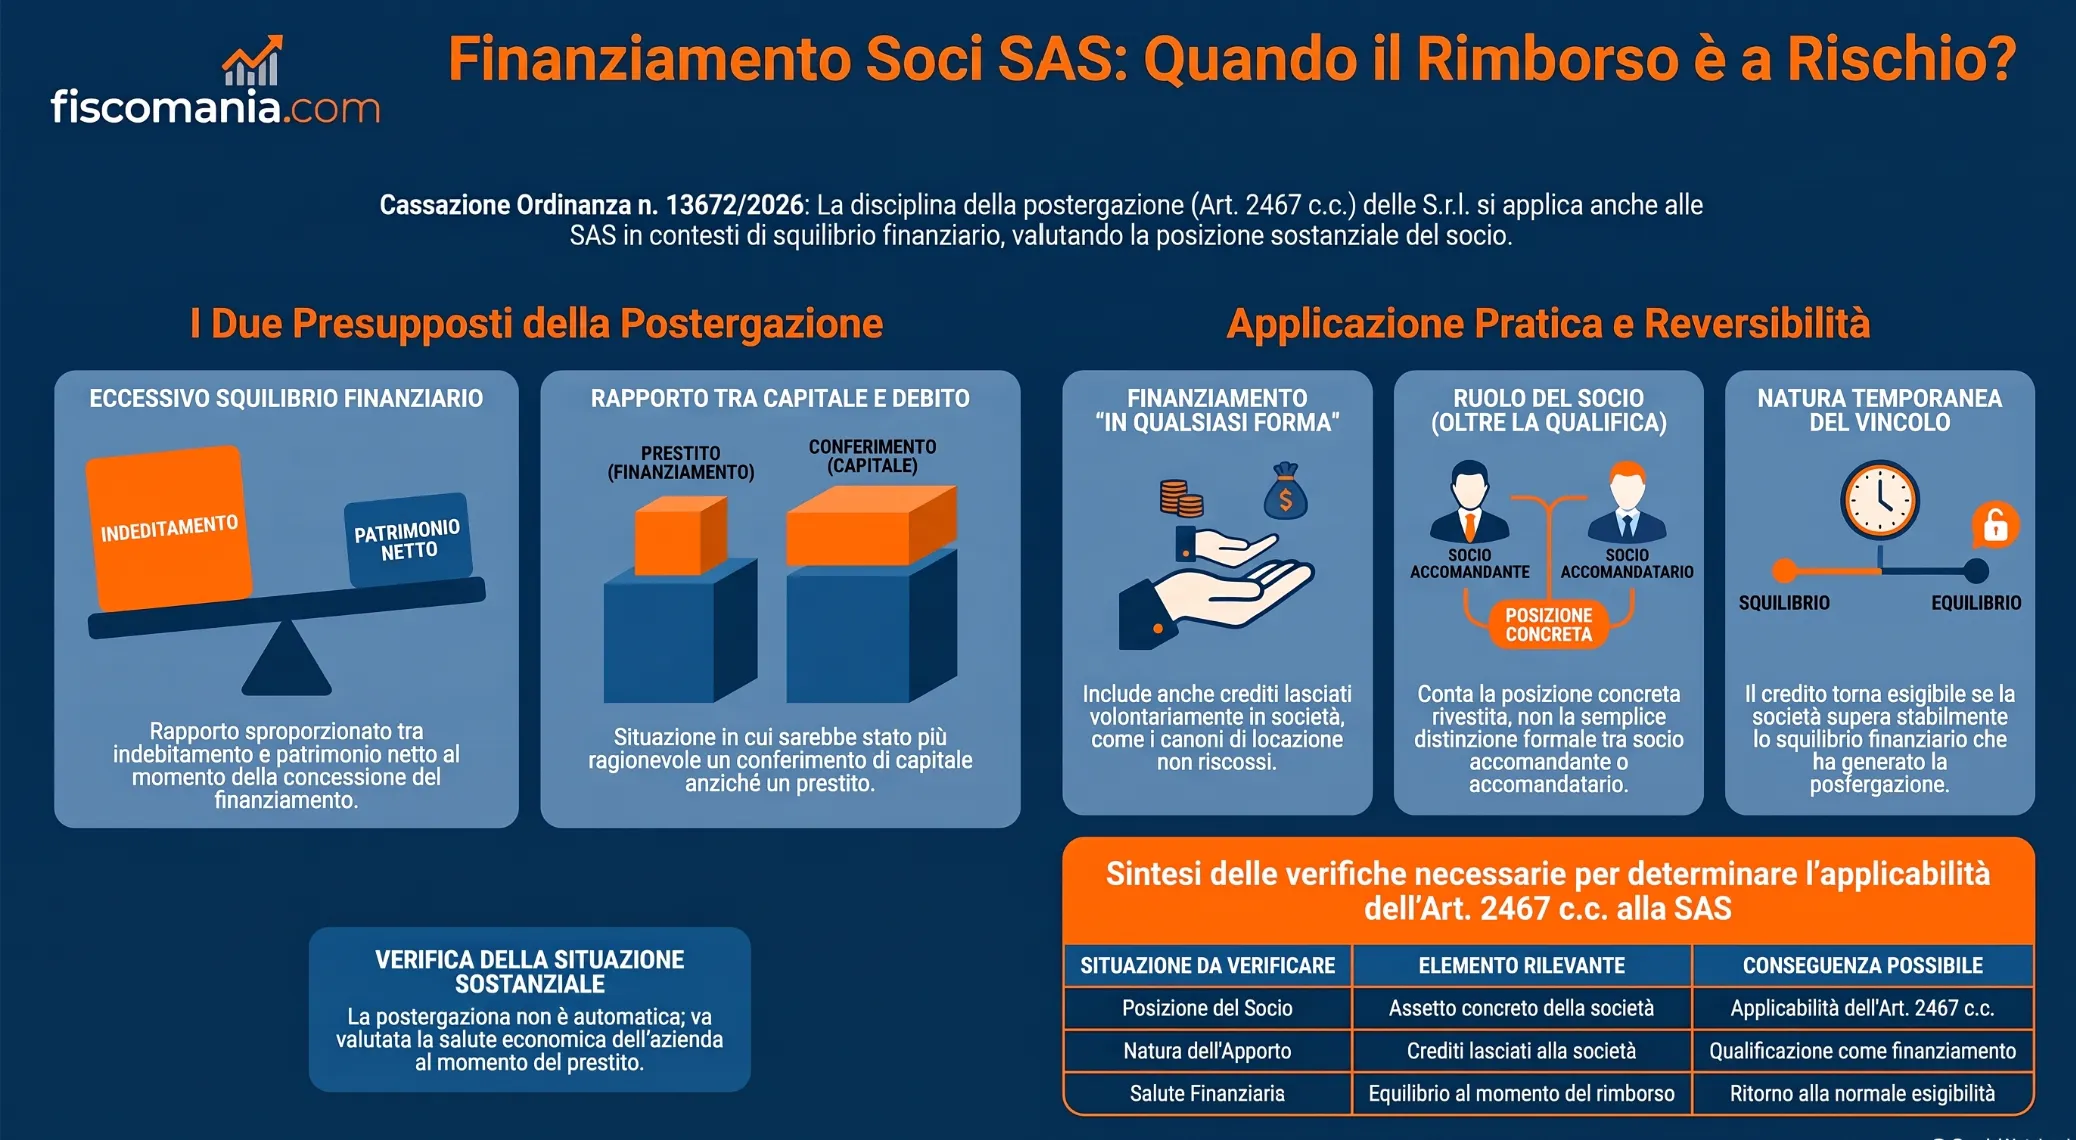
La postergazione prevista dall’art. 2467 c.c. per i finanziamenti dei soci di S.r.l. può rilevare anche in una SAS, ma non automaticamente. La Cassazione, con l’ordinanza n. 13672/2026, ha ritenuto la disciplina estensibile ad altri tipi societari quando il socio finanziatore, per l’assetto dell’ente o per la posizione concretamente rivestita, si trovi in una situazione sostanzialmente equivalente a quella del socio di una S.r.l. Restano necessari i presupposti dell’art. 2467, comma 2: il finanziamento deve essere stato concesso in presenza di un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto oppure in una situazione finanziaria nella quale sarebbe stato ragionevole un conferimento.
Perché l’art. 2467 c.c. può applicarsi anche alla SAS
L’art. 2467 c.c. è collocato nella disciplina della società a responsabilità limitata e stabilisce la postergazione del rimborso di determinati finanziamenti effettuati dai soci. La sua applicazione, tuttavia, non è stata interpretata dalla giurisprudenza come rigidamente limitata alla S.r.l. La Cassazione ha già riconosciuto che la regola può essere estesa ad altri tipi societari quando ricorrono condizioni sostanzialmente assimilabili, valorizzando la funzione della norma di contrastare situazioni nelle quali l’impresa viene finanziata formalmente mediante capitale di debito pur trovandosi in condizioni nelle quali sarebbe stato ragionevole un apporto di capitale di rischio.
Questo criterio è stato applicato nel 2026 anche con riferimento a una società in accomandita semplice. Secondo il principio ricavabile dall’ordinanza della Cassazione n. 13672 dell’11 maggio 2026, la postergazione può estendersi ad altri tipi di società quando il socio finanziatore, per lo specifico assetto dell’ente o per la posizione concretamente rivestita, si trovi in una situazione sostanzialmente equivalente a quella del socio di una S.r.l. La stessa disciplina può inoltre rilevare nelle ipotesi di direzione e coordinamento richiamate dall’art. 2497-quinquies c.c.
La forma societaria, quindi, non è sufficiente né per applicare né per escludere automaticamente la postergazione. Nel caso di una SAS occorre prima valutare se la posizione concreta del socio renda ragionevole l’estensione dell’art. 2467 c.c.; solo successivamente si deve verificare se il finanziamento sia stato concesso nelle condizioni economico-finanziarie previste dalla norma. La disciplina generale del finanziamento dei soci resta distinta: qui il punto centrale è stabilire quando il credito del socio di una società di persone possa assumere il rango di credito postergato.
Quando il finanziamento del socio di SAS è postergato
Anche quando l’art. 2467 c.c. può essere esteso a una SAS, non ogni finanziamento effettuato dal socio diventa postergato. Occorre verificare la situazione esistente nel momento in cui le risorse vengono messe a disposizione della società. Il comma 2 individua due condizioni alternative: un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto oppure una situazione finanziaria della società nella quale, considerate le circostanze, sarebbe stato ragionevole effettuare un conferimento anziché concedere nuovo credito.
Il primo criterio richiede quindi di valutare il rapporto tra indebitamento e mezzi propri della società. L’art. 2467 c.c. non stabilisce una soglia numerica oltre la quale il finanziamento diventa automaticamente postergato: la presenza di uno squilibrio deve essere apprezzata considerando la situazione concreta della società nel momento in cui il finanziamento viene concesso. Non è perciò sufficiente constatare successivamente che la SAS abbia accumulato debiti o attraversato una fase di difficoltà.
Il secondo criterio guarda invece alla natura dell’operazione finanziaria. La postergazione può rilevare quando la situazione della società era tale da rendere ragionevole un apporto di capitale di rischio, mentre il socio ha scelto di fornire le risorse attraverso un credito destinato, almeno formalmente, a essere rimborsato. I due presupposti sono alternativi: per l’art. 2467, comma 2, è sufficiente che ricorra una delle situazioni contemplate dalla norma.
La disposizione utilizza inoltre una nozione ampia di finanziamento, riferendosi a quelli effettuati “in qualsiasi forma”. Di conseguenza, l’analisi non può fermarsi alla denominazione attribuita all’operazione o alla presenza di un tradizionale versamento di denaro. Occorre verificare se, nella sostanza, il socio abbia attribuito alla società una disponibilità finanziaria con obbligo di restituzione. Questo aspetto assume particolare rilievo anche nella Cassazione n. 13672/2026, che verrà esaminata più avanti con riferimento a crediti lasciati volontariamente nella disponibilità della SAS.
La posizione del socio nella SAS: accomandante o accomandatario
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
