
Chi può applicare il 5% nel regime forfettario? Requisiti per nuove attività, mera prosecuzione, triennio precedente, durata e chiarimenti.
Il 5% non spetta automaticamente a chi apre una partita IVA: è riservato alle nuove attività che rispettano le condizioni dell’art. 1, comma 65, della Legge n. 190/2014. La precedente attività lavorativa e il regime adottato all’avvio possono cambiare l’esito.
L’accesso al regime forfettario e il diritto all’aliquota ridotta sono verifiche diverse. Un contribuente può possedere i requisiti per applicare il regime e dover comunque versare l’imposta sostitutiva ordinaria del 15%, anziché quella del 5%. Quest’ultima è prevista, in presenza di specifici presupposti, per il periodo d’imposta in cui inizia l’attività e per i quattro successivi. Occorre ricostruire ciò che il titolare ha effettivamente svolto nel triennio antecedente, verificare se la nuova iniziativa prosegue un lavoro precedente e, in caso di subentro, considerare l’attività del soggetto precedente. Anche la scelta del regime fiscale nel primo anno richiede attenzione, alla luce della risposta n. 226/2024 dell’Agenzia delle Entrate.
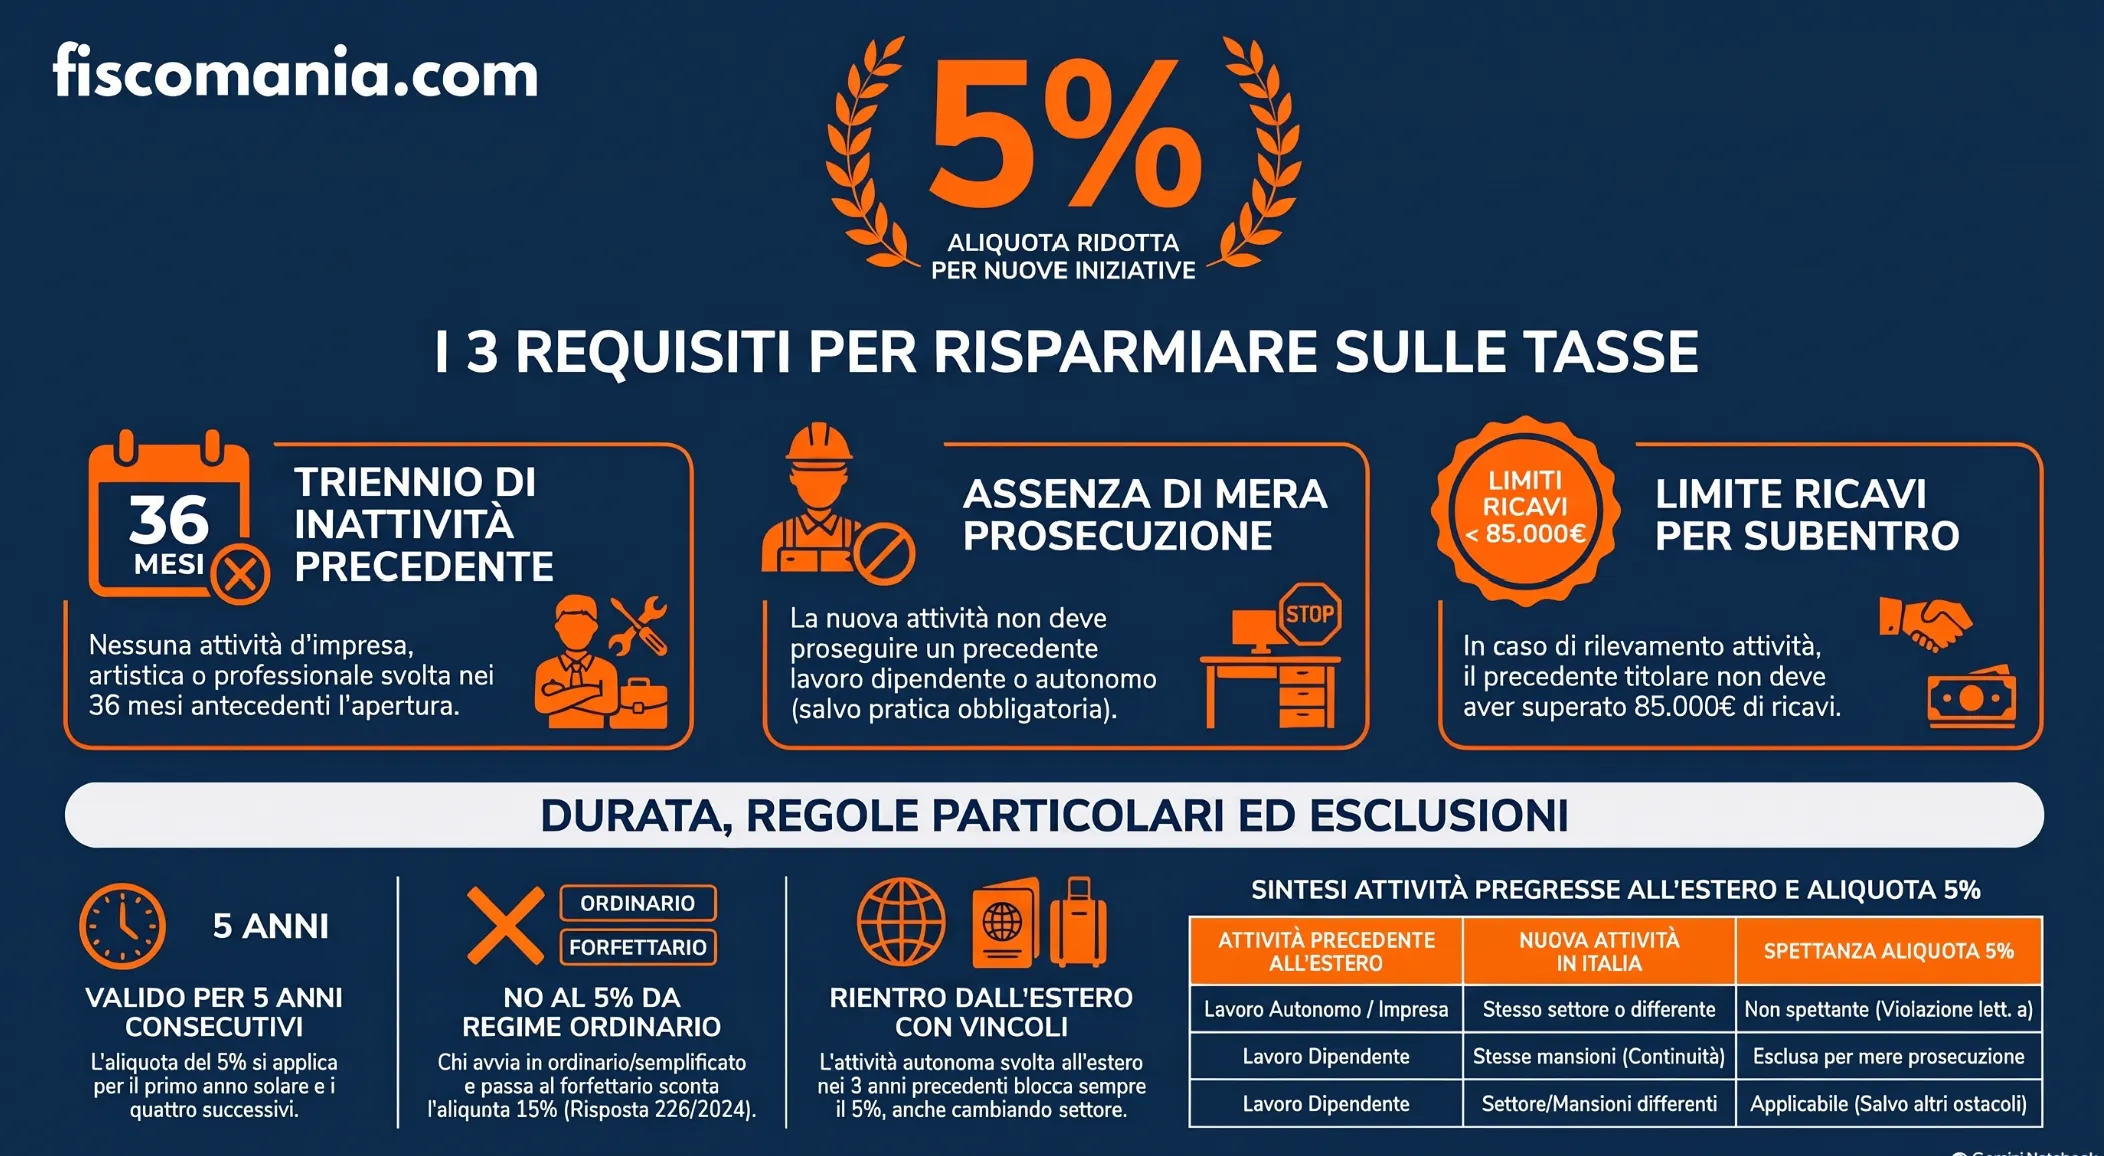
Quali sono i requisiti per applicare l’aliquota del 5%?
L’aliquota agevolata del 5% nel regime forfettario è riservata ai contribuenti che avviano una nuova attività e rispettano congiuntamente le tre condizioni previste dall’art. 1, comma 65, della Legge n. 190/2014. La mancanza anche di uno solo dei requisiti impedisce di beneficiare della riduzione: se il contribuente può comunque applicare il regime forfettario, l’imposta sostitutiva è dovuta nella misura ordinaria del 15%.
La verifica riguarda la situazione professionale e imprenditoriale precedente all’avvio, l’effettiva novità dell’attività e l’eventuale prosecuzione di un’attività esercitata da altri soggetti.
La tabella riassume le condizioni da esaminare e le conseguenze sul diritto all’agevolazione.
| Requisito | Condizione da verificare | Effetto sull’aliquota del 5% | Riferimento |
|---|---|---|---|
| Attività nei tre anni precedenti | Il contribuente non deve aver esercitato attività artistica, professionale o d’impresa, anche in forma associata o familiare. | Il precedente esercizio di tali attività nel triennio impedisce il beneficio. | Art. 1, comma 65, lett. a), L. 190/2014 |
| Mera prosecuzione | La nuova attività non deve costituire mera prosecuzione di un precedente lavoro dipendente o autonomo, fatta salva la pratica obbligatoria professionale. | La continuità sostanziale dell’attività impedisce il 5%. | Art. 1, comma 65, lett. b), L. 190/2014 |
| Attività precedentemente esercitata da altri | In caso di prosecuzione, i ricavi e compensi del precedente esercente, nel periodo d’imposta precedente quello di riconoscimento del beneficio, non devono superare il limite del comma 54. | Il superamento del limite impedisce l’aliquota ridotta. | Art. 1, comma 65, lett. c), L. 190/2014 |
Dal 1° gennaio 2027, la disciplina dell’aliquota agevolata è ricollocata nell’art. 235, comma 2, del D.Lgs. 19 giugno 2026, n. 117, che riprende le condizioni previste dall’art. 1, comma 65, della Legge n. 190/2014. L’applicazione delle disposizioni del nuovo Testo unico delle imposte sui redditi decorre da tale data, secondo quanto stabilito dall’art. 377.
Questi requisiti sono distinti dalle condizioni generali per accedere al regime fiscale, illustrate nella guida dedicata ai requisiti del regime forfettario. Pertanto, aprire una partita IVA per la prima volta non garantisce automaticamente il 5%, così come aver svolto in precedenza un lavoro dipendente non comporta necessariamente l’esclusione dall’agevolazione. Occorre valutare le caratteristiche concrete delle attività coinvolte.
Attività precedenti: come si verifica il requisito dei tre anni?
Per beneficiare dell’aliquota del 5%, il contribuente non deve aver esercitato attività d’impresa, artistica o professionale nei tre anni precedenti l’avvio della nuova iniziativa, anche in forma associata o familiare. Il requisito, previsto dall’art. 1, comma 65, lettera a), della Legge n. 190/2014, riguarda l’effettivo svolgimento dell’attività e non soltanto la titolarità formale di una partita IVA.
Come si calcola il triennio precedente?
La circolare dell’Agenzia delle Entrate n. 10/E del 4 aprile 2016, paragrafo 5, chiarisce che il triennio deve essere calcolato secondo il calendario comune, considerando la data di inizio della nuova attività. Non occorre attendere il decorso di tre periodi d’imposta completi.
Ad esempio, un contribuente che ha cessato un’attività professionale il 30 giugno 2023 può avviarne una nuova dal 1° luglio 2026 senza che quella precedente costituisca, di per sé, un impedimento ai sensi della lettera a). Resta comunque necessario rispettare gli altri requisiti dell’agevolazione.
Partita IVA inattiva, partecipazioni e attività occasionali
La verifica deve considerare la natura sostanziale dell’attività precedentemente svolta.
La circolare n. 10/E/2016 precisa che la partecipazione a una società inattiva non determina l’esclusione dal beneficio. Analogamente, richiama il caso dei redditi derivanti da un contratto di associazione in partecipazione con apporto di solo lavoro.
La semplice presenza di una partita IVA formalmente aperta richiede quindi di accertare se sia stata effettivamente esercitata un’attività economica. Anche per le prestazioni qualificate come occasionali occorre verificare le modalità concrete di svolgimento, senza attribuire valore decisivo alla sola denominazione del rapporto.
Il superamento del requisito temporale non garantisce automaticamente il 5%: resta distinta la verifica che la nuova iniziativa non costituisca mera prosecuzione di un’attività precedentemente svolta.
Rientro dall’estero: quando l’attività precedente impedisce il forfettario al 5%?
Chi trasferisce la residenza fiscale in Italia dopo aver lavorato all’estero non acquisisce automaticamente il diritto all’aliquota agevolata del 5%. Occorre distinguere se la precedente attività era svolta come lavoratore dipendente oppure in forma autonoma o imprenditoriale, verificando i requisiti dell’art. 1, comma 65, della Legge n. 190/2014.
Il luogo in cui è stata esercitata l’attività precedente non è, di per sé, determinante. Il beneficio è destinato a incentivare l’avvio di nuove iniziative economiche, non il semplice trasferimento in Italia di attività già esistenti.
Precedente attività autonoma o imprenditoriale all’estero
Chi ha esercitato un’attività professionale o d’impresa all’estero nei tre anni precedenti l’apertura della partita IVA italiana non soddisfa il requisito previsto dalla lettera a) del comma 65. La preclusione opera anche quando la nuova attività appartiene a un settore completamente diverso, poiché la disposizione considera il precedente esercizio di attività economiche, non soltanto la continuità tra le due iniziative.
Il principio trova conferma nella risposta a interpello n. 197 del 20 aprile 2022. L’Agenzia delle Entrate ha esaminato il caso di un professionista che, dopo aver esercitato l’attività di designer all’estero, intendeva trasferirsi in Italia continuando a lavorare per i medesimi clienti. L’Amministrazione ha escluso l’aliquota del 5%, chiarendo che il trasferimento della residenza e l’apertura di una partita IVA italiana non rendono nuova un’attività sostanzialmente già esercitata.
Resta possibile applicare l’aliquota ordinaria del 15%, qualora siano rispettati i requisiti generali del regime forfettario.
Precedente lavoro dipendente all’estero
La situazione è differente per chi rientra in Italia dopo un rapporto di lavoro subordinato.
Il precedente impiego dipendente non integra, di per sé, la preclusione triennale prevista dalla lettera a). Assume invece rilievo il requisito della mera prosecuzione dell’attività, disciplinato dalla lettera b).
Occorre quindi verificare se la nuova attività autonoma presenti una continuità sostanziale con le mansioni precedentemente svolte all’estero.
Ad esempio, un dipendente che ha lavorato all’estero come sviluppatore software e rientra in Italia per esercitare autonomamente le stesse prestazioni professionali potrebbe non soddisfare il requisito di novità, anche qualora si rivolga a clienti diversi.
Viceversa, chi ha lavorato all’estero come dipendente nel settore della ristorazione e avvia in Italia una nuova attività professionale di traduzione, senza continuità con il precedente lavoro, può soddisfare il requisito della lettera b), ferma restando la verifica delle altre condizioni.
Collaborazione con l’ex datore di lavoro estero
Un’ulteriore distinzione riguarda il contribuente che, dopo il rientro, apre la partita IVA per fatturare al precedente datore di lavoro straniero.
In questa situazione devono essere separate due verifiche: la possibile causa ostativa all’applicazione del regime forfettario prevista dal comma 57, lettera d-bis), e il requisito di nuova attività necessario per beneficiare del 5%.
La possibilità di accedere al regime forfettario, anche lavorando per l’ex datore estero in determinate circostanze, non comporta automaticamente il diritto all’aliquota ridotta.
Per la disciplina specifica dei rapporti con precedenti datori di lavoro, anche esteri, si rinvia all’approfondimento sulle cause di esclusione dal regime forfettario.
| Attività precedente all’estero | Nuova attività in Italia | Aliquota del 5% |
|---|---|---|
| Lavoro autonomo o impresa nei tre anni precedenti | Stesso settore | Non spettante: manca il requisito della lettera a). |
| Lavoro autonomo o impresa nei tre anni precedenti | Settore differente | Non spettante: il cambio di settore non supera la preclusione triennale. |
| Lavoro dipendente | Stesse mansioni e sostanziale continuità | Possibile esclusione per mera prosecuzione, lettera b). |
| Lavoro dipendente | Attività effettivamente differente | Potenzialmente applicabile, verificati gli altri requisiti. |
Quando la nuova attività costituisce mera prosecuzione di quella precedente?
L’aliquota agevolata del 5% non spetta quando la nuova attività costituisce una mera prosecuzione di un precedente lavoro dipendente o autonomo. Il requisito, previsto dall’art. 1, comma 65, lettera b), della Legge n. 190/2014, deve essere verificato considerando la continuità sostanziale dell’attività, indipendentemente dalle modifiche formali intervenute.
La circolare dell’Agenzia delle Entrate n. 10/E del 4 aprile 2016, paragrafo 5, chiarisce che la disposizione ha una finalità antielusiva: impedire l’accesso al beneficio attraverso il semplice cambiamento della veste giuridica o del codice ATECO, senza un’effettiva nuova iniziativa economica.
Continuità dell’attività: clientela, competenze e mercato
Per stabilire se esista una mera prosecuzione occorre valutare, congiuntamente, le caratteristiche dell’attività precedente e di quella avviata. In particolare, assumono rilievo:
- Clientela: se la nuova attività si rivolge agli stessi clienti della precedente;
- Competenze professionali: se vengono utilizzate le medesime capacità lavorative;
- Mercato di riferimento: se l’attività opera nello stesso settore e presenta una sostanziale continuità economica.
Ad esempio, un dipendente che interrompe il rapporto di lavoro e avvia un’attività autonoma svolgendo le medesime prestazioni, rivolte allo stesso mercato, può trovarsi in una situazione di mera prosecuzione, con conseguente esclusione dal 5%.
Diversamente, quando la nuova attività o il mercato di riferimento risultano effettivamente differenti, la continuità può essere esclusa. La valutazione deve comunque considerare le circostanze concrete, senza attribuire valore decisivo al solo codice ATECO.
Lavoro dipendente precedente, pratica obbligatoria e situazioni particolari
Aver svolto un lavoro dipendente prima dell’apertura della partita IVA non impedisce automaticamente l’applicazione del 5%. La verifica riguarda l’eventuale prosecuzione sostanziale dell’attività precedentemente esercitata.
La circolare n. 10/E/2016 riconosce inoltre che la continuità può essere esclusa quando il precedente lavoro abbia avuto carattere di marginalità economica. Richiama, in particolare, i rapporti a tempo determinato o di collaborazione coordinata, svolti per un periodo non superiore alla metà del triennio precedente.
La stessa disposizione legislativa prevede un’eccezione espressa per il periodo di pratica obbligatoria necessario all’esercizio di arti o professioni. Il successivo avvio dell’attività professionale non costituisce, per questo solo motivo, una mera prosecuzione impeditiva dell’agevolazione.
Va infine distinta questa verifica dalla causa ostativa prevista per le attività esercitate prevalentemente nei confronti dell’attuale o di precedenti datori di lavoro, disciplinata dal comma 57, lettera d-bis), della Legge n. 190/2014. Quest’ultima riguarda l’accesso al regime forfettario e segue presupposti autonomi.
Subentro in un’attività svolta da un altro soggetto: quando spetta il 5%?
Quando il contribuente prosegue un’attività precedentemente esercitata da un altro soggetto, l’applicazione dell’aliquota agevolata del 5% dipende anche dai ricavi o compensi realizzati dal precedente titolare.
L’art. 1, comma 65, lettera c), della Legge n. 190/2014 stabilisce che tali ricavi o compensi, riferiti al periodo d’imposta precedente quello di riconoscimento dell’agevolazione, non devono superare il limite previsto dal comma 54, pari a 85.000 euro per il 2026.
La verifica assume rilievo, ad esempio, quando viene rilevata un’attività commerciale o professionale già esistente. In queste circostanze occorre considerare la continuità dell’attività economica e i risultati del precedente esercente, senza limitarsi alla nuova titolarità della partita IVA.
Esempio pratico. Un contribuente rileva nel 2026 un’attività commerciale che nel 2025 ha realizzato ricavi per 78.000 euro. Il requisito relativo ai ricavi del precedente titolare risulta rispettato. Se, invece, i ricavi fossero stati pari a 92.000 euro, l’aliquota del 5% non sarebbe applicabile per effetto della lettera c).
Se il trasferimento dell’attività avviene durante l’anno, occorre inoltre considerare cumulativamente i ricavi realizzati dal precedente titolare e quelli del subentrante nello stesso periodo d’imposta, ai fini della verifica del limite rilevante. Lo precisa la circolare dell’Agenzia delle Entrate n. 10/E/2016, paragrafo 5. Questo controllo va distinto dalla verifica sui ricavi del precedente esercente richiesta per beneficiare dell’aliquota del 5%; le eventuali conseguenze del superamento delle soglie devono essere valutate secondo le disposizioni vigenti sulla permanenza nel regime forfettario.
Il rispetto della soglia non è comunque sufficiente a garantire l’agevolazione: devono essere soddisfatti anche gli altri requisiti previsti dal comma 65. La possibilità di adottare il regime forfettario con aliquota ordinaria del 15% resta una questione distinta, da verificare secondo le condizioni di accesso.
Quanto dura l’aliquota del 5% e quando termina?
L’aliquota agevolata del 5% si applica per cinque periodi d’imposta consecutivi: quello in cui viene iniziata l’attività e i quattro successivi. La durata è stabilita dall’art. 1, comma 65, della Legge n. 190/2014 e non dipende dal mese di apertura della partita IVA.
Il quinquennio viene quindi calcolato per anni fiscali, non considerando cinque anni effettivi dalla data di inizio dell’attività.
Esempio pratico. Un professionista che apre la partita IVA il 1° settembre 2026, possedendo tutti i requisiti, può applicare il 5% ai redditi dei periodi d’imposta dal 2026 al 2030. Anche se l’attività viene avviata negli ultimi mesi del 2026, tale annualità rappresenta il primo periodo agevolato.
Dal 2031, terminato il quinquennio, l’imposta sostitutiva passa all’aliquota ordinaria del 15%, a condizione che il contribuente continui a possedere i requisiti per applicare il regime forfettario.
La scadenza del beneficio non determina, quindi, l’obbligo di passare al regime fiscale ordinario.
Passaggio dal regime ordinario al forfettario: è possibile applicare il 5%?
Chi avvia un’attività in regime ordinario o semplificato e successivamente passa al regime forfettario, continuando a svolgere la medesima attività, non può beneficiare dell’aliquota agevolata del 5%, nemmeno per gli anni residui del quinquennio. È quanto chiarito dall’Agenzia delle Entrate con la risposta a interpello n. 226 del 22 novembre 2024.
Il chiarimento dell’Agenzia delle Entrate
Il caso esaminato riguarda una contribuente che aveva avviato un’attività professionale adottando inizialmente la contabilità semplificata, a causa del superamento della soglia di reddito da lavoro dipendente prevista per l’accesso al forfettario.
Venuta meno la causa ostativa, la contribuente intendeva applicare il regime agevolato dal secondo anno, usufruendo dell’imposta sostitutiva del 5% fino al completamento del quinquennio.
L’Agenzia delle Entrate ha escluso questa possibilità, affermando che il beneficio è destinato ai soggetti che iniziano una nuova attività applicando fin dall’origine il regime forfettario.
La successiva acquisizione dei requisiti di accesso non consente, pertanto, di recuperare l’aliquota ridotta per gli anni rimanenti.
Esempio pratico: attività avviata nel 2025 e passaggio nel 2026
Un professionista apre la partita IVA nel 2025, applicando il regime semplificato perché non possiede i requisiti per accedere al forfettario. Dal 2026, venuta meno la causa ostativa, prosegue la stessa attività adottando il regime forfettario.
Secondo l’interpretazione espressa nella risposta n. 226/2024, dal 2026 applicherà l’aliquota ordinaria del 15%, pur trovandosi nel secondo anno di attività, sempre che sussistano le condizioni per accedere al regime.
Il chiarimento riguarda il passaggio tra regimi con prosecuzione della medesima attività. Non risolve automaticamente le situazioni in cui venga effettivamente avviata un’attività nuova e distinta, per le quali occorre verificare autonomamente tutti i requisiti del comma 65.
Come si applica il 5% al reddito e come si indica nella dichiarazione?
L’aliquota del 5% si applica al reddito imponibile determinato secondo le regole del regime forfettario, non direttamente ai ricavi o compensi percepiti.
Ai sensi dell’art. 1, comma 64, della Legge n. 190/2014, il reddito si determina applicando ai ricavi o compensi incassati il coefficiente di redditività previsto per l’attività esercitata. Dal risultato si deducono i contributi previdenziali obbligatori versati, nei limiti previsti dalla normativa, e le eventuali perdite pregresse utilizzabili.
Nel modello Redditi PF 2026, relativo al periodo d’imposta 2025, il contribuente che possiede i requisiti per l’aliquota ridotta deve barrare la casella «Nuova attività» del rigo LM21, colonna 3. L’imposta sostitutiva viene determinata nel rigo LM39.
La corretta indicazione del beneficio presuppone l’effettivo rispetto delle condizioni previste dal comma 65. Per gli adempimenti dichiarativi si rinvia alla guida sulla compilazione del quadro LM del modello Redditi PF 2026.
Rientri in Italia dopo aver lavorato all’estero?
Se hai svolto un’attività dipendente o autonoma all’estero e intendi aprire una partita IVA in Italia, è importante verificare le condizioni di accesso al regime forfettario e l’eventuale spettanza dell’aliquota agevolata del 5%. Una consulenza specialistica può aiutarti a valutare la tua situazione, individuare le possibili criticità fiscali e comprendere le conseguenze delle diverse scelte.
Richiedi una consulenza in fiscalità internazionale →Domande frequenti
Il regime forfettario al 5% è riservato ai giovani sotto i 35 anni?
No. L’aliquota agevolata del 5% non prevede alcun limite di età. Può essere applicata anche da chi avvia un’attività dopo i 35 anni, purché siano rispettate le condizioni dell’art. 1, comma 65, della Legge n. 190/2014. Il beneficio riguarda il periodo d’imposta di inizio dell’attività e i quattro successivi.
Chi chiude e riapre una partita IVA può beneficiare di un nuovo quinquennio al 5%?
La chiusura e la riapertura della partita IVA non fanno ripartire automaticamente l’agevolazione. Occorre verificare l’assenza di attività d’impresa, artistiche o professionali nei tre anni precedenti e il rispetto degli altri requisiti. La nuova partita IVA non dimostra, da sola, l’avvio di una nuova attività economica.
Le prestazioni occasionali svolte nei tre anni precedenti impediscono il 5%?
Non necessariamente. Occorre verificare se le prestazioni siano state effettivamente occasionali oppure costituiscano l’esercizio abituale di un’attività professionale o imprenditoriale. La sola qualificazione dei compensi come occasionali non è sufficiente: rilevano le caratteristiche concrete dell’attività svolta.
Una partita IVA estera rimasta inattiva impedisce l’aliquota del 5%?
La semplice titolarità di una posizione fiscale estera non comporta automaticamente l’esclusione. Occorre accertare se nel triennio precedente sia stata effettivamente esercitata un’attività autonoma o imprenditoriale. Se invece l’attività è stata svolta, rileva anche quando non ha prodotto ricavi significativi.
Posso applicare il 5% se rientro dall’estero e fatturo al mio precedente datore di lavoro?
Non automaticamente. Occorre verificare sia l’eventuale mera prosecuzione del precedente lavoro dipendente, ai fini dell’aliquota del 5%, sia la distinta causa ostativa relativa ai rapporti con l’ex datore di lavoro, prevista dal comma 57, lettera d-bis). Le due condizioni devono essere esaminate separatamente.
Il tirocinio professionale obbligatorio impedisce di applicare il 5%?
No, quando l’attività precedente consiste nel periodo di pratica obbligatoria necessario all’esercizio di un’arte o professione. L’art. 1, comma 65, lettera b), prevede un’eccezione espressa alla regola della mera prosecuzione. Restano comunque da verificare gli altri requisiti per beneficiare dell’agevolazione.
Fonti e riferimenti
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54, 57, 64 e 65: disciplina del regime forfettario, determinazione del reddito imponibile, aliquota agevolata del 5%, requisiti per le nuove attività e cause ostative.
- D.Lgs. 19 giugno 2026, n. 117, art. 235, comma 2, e art. 377: disciplina dell’aliquota agevolata nel nuovo Testo unico delle imposte sui redditi e decorrenza delle relative disposizioni dal 1° gennaio 2027.
- Agenzia delle Entrate, circolare n. 10/E del 4 aprile 2016, paragrafo 5, «Le agevolazioni per i soggetti che iniziano una nuova attività»: chiarimenti sul triennio precedente, sulla mera prosecuzione del lavoro dipendente o autonomo, sulla pratica professionale obbligatoria e sulle condizioni per beneficiare dell’aliquota ridotta.
- Agenzia delle Entrate, risposta a interpello n. 226 del 22 novembre 2024, «Regime forfetario – Passaggio dal regime ordinario al regime forfetario – Aliquota agevolata del 5% – Non applicabilità»: trattamento del contribuente che accede al regime forfettario successivamente all’inizio dell’attività.
- Agenzia delle Entrate, modello Redditi Persone Fisiche 2026, istruzioni per la compilazione del quadro LM, sezione II, righi LM21 e LM39: dichiarazione dei requisiti relativi alla nuova attività e determinazione dell’imposta sostitutiva.
