
Come si tassano in Italia le pensioni svizzere: imposta del 5% su AVS e LPP, incasso in Italia o in Svizzera, e regime del terzo pilastro 3a.
Per chi è residente in Italia all’incasso, le prestazioni di AVS e LPP, in rendita o capitale, scontano l’imposizione sostitutiva del 5%, con ritenuta dell’intermediario o autoliquidazione. Il terzo pilastro segue un regime diverso.
In Italia i tre pilastri svizzeri di previdenza non hanno un trattamento unico. Primo e secondo pilastro sono tassati solo nello Stato di residenza, ai sensi degli artt. 18 e 21 della Convenzione, e l’art. 76 della L. 413/1991 prevede per entrambi l’imposizione sostitutiva del 5%, anche quando l’accredito avviene su un conto svizzero (comma 1-ter). A cambiare è chi assolve l’imposta: l’intermediario italiano che interviene nel pagamento oppure il contribuente, nel quadro RM. Il terzo pilastro resta fuori da questa disciplina e segue le regole ordinarie del TUIR.
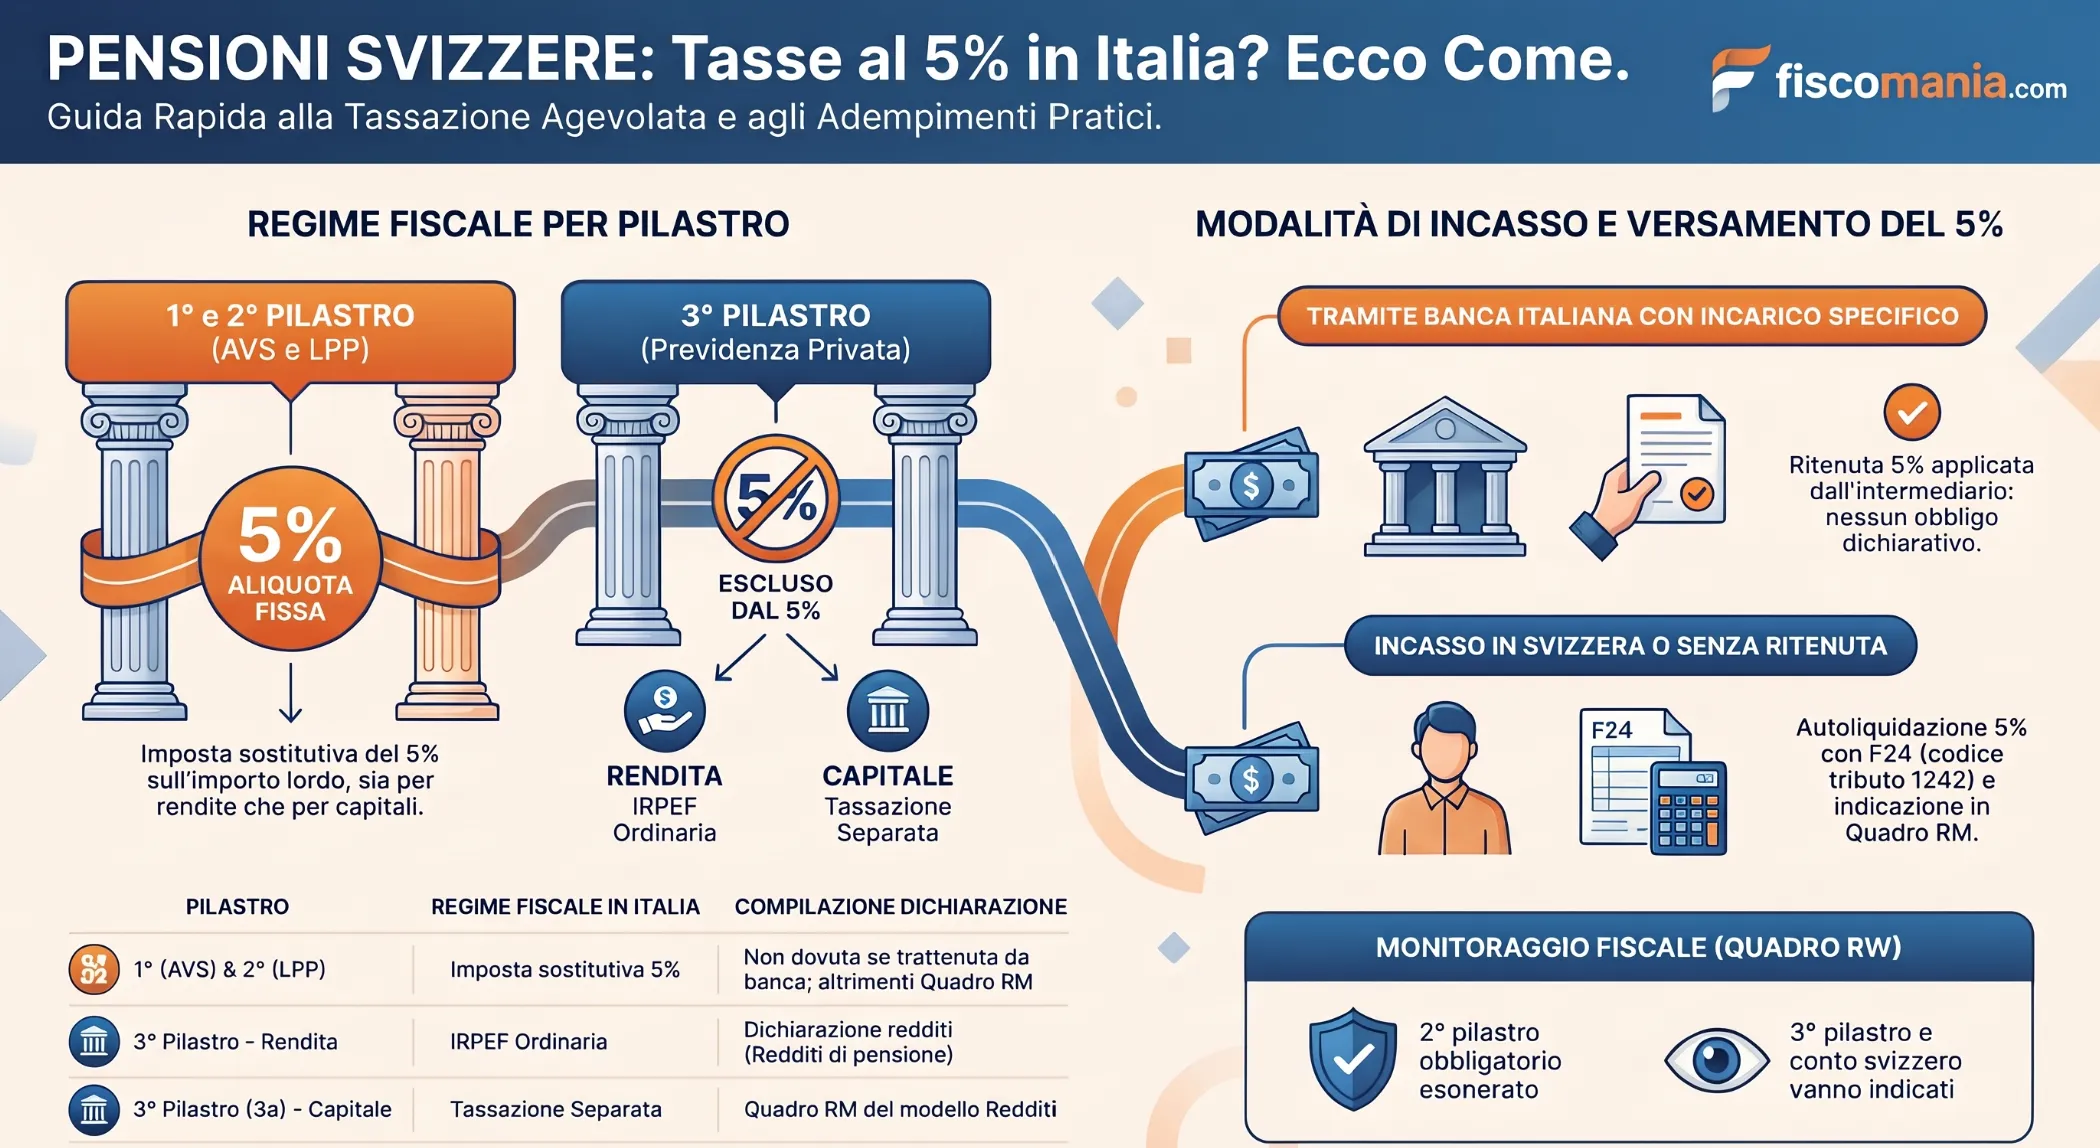
Come si tassano in Italia i tre pilastri svizzeri
Per capire come è tassata una prestazione Svizzera servono due dati: il pilastro di provenienza e la forma di erogazione. Per AVS e LPP il 5% si applica in qualunque forma, mentre nel terzo pilastro la rendita e il capitale seguono regimi diversi.
La tabella riassume il trattamento di ciascuna prestazione per chi è residente in Italia al momento dell’incasso.
| Pilastro e prestazione | Regime in Italia | Riferimento | Chi assolve l’imposta |
|---|---|---|---|
| 1° pilastro (AVS): rendita | Imposizione sostitutiva del 5% | Art. 76, commi 1 e 1-ter, L. 413/1991 | Istituto italiano per il cui tramite l’AVS eroga la rendita; il contribuente, se la incassa in Svizzera |
| 2° pilastro (LPP): rendita | Imposizione sostitutiva del 5% | Art. 76, commi 1-bis e 1-ter, L. 413/1991 | Intermediario italiano che interviene nel pagamento; altrimenti il contribuente |
| 2° pilastro (LPP): capitale | Imposizione sostitutiva del 5% sull’intero importo | Art. 76, commi 1-bis e 1-ter, L. 413/1991; Agenzia delle Entrate, risposta n. 125/2024 | Intermediario italiano che interviene nel pagamento; altrimenti il contribuente |
| 3° pilastro: rendita | Reddito di pensione, tassazione ordinaria IRPEF | Art. 49, comma 2, lett. a), TUIR | Il contribuente, in dichiarazione |
| 3° pilastro (3a): capitale in unica soluzione | Tassazione separata | Art. 49, comma 2, lett. a), e art. 17, comma 1, lett. a), TUIR; Agenzia delle Entrate, risposta n. 471/2020 | Il contribuente, in dichiarazione |
Convenzione con la Svizzera: tassazione solo nello Stato di residenza
Se al momento dell’incasso sei fiscalmente residente in Italia, la Convenzione contro le doppie imposizioni tra Italia e Svizzera attribuisce all’Italia la tassazione esclusiva di AVS e LPP. Conta la residenza fiscale nel momento in cui la prestazione è erogata, non il luogo in cui si è lavorato.
Ai fini IRPEF le prestazioni svizzere del primo e del secondo pilastro, in rendita o in capitale, sono redditi di pensione ai sensi dell’art. 49 TUIR. La Convenzione prevale sul diritto interno (art. 169 TUIR), perciò il regime italiano si applica nei limiti da essa stabiliti.
Il riparto della potestà impositiva passa da due articoli. L’art. 18 riguarda le pensioni collegate a un precedente lavoro dipendente, ed è fatto salvo l’art. 19 per le pensioni pubbliche. L’art. 21, par. 1, riguarda le prestazioni legate a lavoro autonomo o a una contribuzione volontaria non connessa a un’attività lavorativa. Secondo la risposta dell’Agenzia delle Entrate n. 125/E/2024, vi rientrano la quota di LPP finanziata con versamenti volontari e la parte di AVS alimentata dalla fiscalità generale svizzera. Entrambi gli articoli prevedono la tassazione esclusiva nello Stato di residenza: la distinzione non sposta quindi la potestà impositiva.
Primo pilastro (AVS): ritenuta del 5% e dichiarazione
La rendita AVS corrisposta in Italia è soggetta a una ritenuta unica del 5%. La applicano gli istituti italiani per il cui tramite l’AVS la eroga ai beneficiari. Quando la ritenuta è operata, la rendita non deve essere indicata nella dichiarazione dei redditi, perché l’art. 76, comma 1, della L. 413/1991 esclude la denuncia fiscale.
A differenza dell’LPP, non interviene una banca qualsiasi: la ritenuta spetta soltanto agli istituti individuati dalle convenzioni con la gestione AVS. Il regime vale per tutti i residenti in Italia, compresi gli ex frontalieri.
Se la rendita è accreditata in Svizzera senza l’intervento di un intermediario italiano, la ritenuta non può essere applicata. Interviene allora il comma 1-ter, introdotto dall’art. 1, comma 77, della L. 197/2022: la rendita sconta comunque l’imposizione sostitutiva del 5%, che il contribuente assolve con la propria dichiarazione, con le modalità descritte più avanti. Per i profili previdenziali, come totalizzazione e riscatto dei contributi esteri, si rinvia all’articolo dedicato.
Secondo pilastro (LPP): rendita, capitale e libero passaggio
Il 5% sul secondo pilastro vale per la rendita e per il capitale e si applica all’intero importo: parte obbligatoria, parte sovraobbligatoria e contributi volontari non cambiano l’aliquota. Il punto da controllare è un altro: il conto di libero passaggio, ammesso solo a una condizione.
Il 5% si applica all’intero importo
Il comma 1-bis dell’art. 76 della L. 413/1991 assoggetta alla ritenuta del 5% le somme corrisposte in Italia dalla gestione LPP, comprese le prestazioni degli enti svizzeri di prepensionamento, in qualunque forma erogate. Il comma 1-ter estende l’imposizione sostitutiva alle somme ovunque corrisposte e percepite senza l’intervento di intermediari italiani.
Nella risposta n. 125/E/2024 l’Agenzia delle Entrate ha applicato il 5% all’intero capitale LPP, senza distinguere tra parte obbligatoria e sovraobbligatoria e senza escludere la quota riferita ai contributi versati volontariamente. Questa soluzione vale anche per il capitale accreditato in Svizzera. La Risoluzione n. 3/E/2020, anteriore al comma 1-ter, indicava invece la tassazione separata per le somme non riscosse tramite intermediari residenti.
Per il fisco italiano la scelta tra rendita e capitale non cambia quindi l’aliquota: il 5% si applica in entrambi i casi. La decisione va presa su altri elementi, non sull’imposta sostitutiva.
Conto di libero passaggio e prepensionamento
Chi ha lasciato il lavoro in Svizzera riceve spesso il capitale da un conto di libero passaggio. Nella risposta n. 125/E/2024 l’Agenzia ha applicato il 5% anche alle somme erogate da due conti di questo tipo, ma sul presupposto, non verificato in sede di interpello, che il trasferimento dell’avere non muti la natura pensionistica delle somme e non comporti l’uscita dal secondo pilastro. Il presupposto deve essere quindi verificato caso per caso, in base al tipo di conto e alla natura delle somme versate.
Sul capitale gli enti svizzeri possono trattenere un’imposta alla fonte, per la quale è prevista una procedura di rimborso: per i dettagli si rinvia all’articolo sul rimborso dell’imposta alla fonte svizzera.
Incasso in Italia o in Svizzera: chi applica il 5% e cosa fare
Il 5% è applicato dalla banca italiana solo se ha ricevuto un incarico specifico; in ogni altro caso lo assolve il contribuente, in dichiarazione. La tabella distingue i tre canali di accredito.
| Modalità di accredito | Chi applica il 5% | Adempimento del contribuente | Versamento |
|---|---|---|---|
| Banca italiana con incarico specifico | L’intermediario, al momento del pagamento | Nessuna indicazione in dichiarazione: la ritenuta è a titolo d’imposta | A cura dell’intermediario |
| Conto italiano senza ritenuta applicata dalla banca | Nessuno: autoliquidazione del contribuente | Quadro RM, sezione V, causale «I», codice Stato 071 | F24, codice tributo 1242, con l’anno di riferimento del reddito |
| Accredito in Svizzera | Nessuno: autoliquidazione (art. 76, comma 1-ter, L. 413/1991) | Quadro RM, sezione V, causale «I», codice Stato 071 | F24, codice tributo 1242, con l’anno di riferimento del reddito |
Accredito tramite intermediario italiano
Il comma 1-bis impone la ritenuta all’intermediario italiano che interviene nel pagamento. Secondo l’Agenzia delle Entrate (risposta n. 418/E/2021) ciò accade quando l’intermediario riceve un incarico specifico dall’ente erogatore o dal beneficiario. Spetta a chi conferisce l’incarico fornire i dati necessari. In pratica conviene comunicare alla banca la residenza in Italia, la natura di somma rientrante nell’art. 76, comma 1-bis, la cadenza dei pagamenti, se la prestazione è in rendita, e l’importo lordo.
La ritenuta si calcola sul valore lordo della prestazione al momento della corresponsione in Italia (risposta n. 2/E/2020). Se l’incarico è stato conferito in ritardo e alcune somme sono già state accreditate senza ritenuta, per quelle il contribuente autoliquida l’imposta (risposta n. 418/2021).
Accredito in Svizzera o senza ritenuta
Quando il pagamento non passa da un intermediario italiano, o la banca non ha applicato la ritenuta, il contribuente autoliquida il 5% nel quadro RM del modello Redditi e lo versa con il modello F24, con le indicazioni riepilogate in tabella (risposta n. 125/E/2024). L’Agenzia avverte che queste indicazioni potrebbero cambiare con le istruzioni ai modelli dei periodi successivi: devono essere quindi riscontrate su quelle dell’anno di riferimento.
La base imponibile è l’importo lordo, determinato per cassa: conta l’anno in cui la somma è effettivamente incassata. Se la prestazione è in franchi, si usa il cambio indicato dalle istruzioni al modello Redditi, cioè quello del giorno di percezione o del giorno precedente più prossimo. Se la dichiarazione dell’anno di incasso è già stata presentata senza indicare la somma, si può regolarizzare con una dichiarazione integrativa (risposta n. 418/E/2021).
Esempio pratico: si assume che la base imponibile sia l’importo lordo, comprensivo di un’eventuale trattenuta svizzera. Un capitale LPP di 100.000 franchi viene accreditato su un conto svizzero dopo una trattenuta ipotetica di 10.000 franchi, quindi ne sono incassati 90.000. Assumendo un cambio di 1,05 euro per franco alla data dell’incasso, la base lorda è 105.000 euro e l’imposta sostitutiva è 5.250 euro. Calcolare il 5% sui 90.000 franchi netti, pari a 94.500 euro, darebbe 4.725 euro: un’imposta inferiore al dovuto.
Cosa fare in pratica, passo per passo
Una sequenza di lavoro, da adattare al singolo caso:
- Procurati il conteggio dell’ente svizzero. Deve indicare l’importo lordo, la ripartizione tra quota obbligatoria, sovraobbligatoria e contributi volontari, l’eventuale trattenuta svizzera e la data di accredito. Questi dati servono per la base imponibile e per il cambio.
- Scegli il canale di accredito. Se vuoi che il 5% sia applicato alla fonte, fai accreditare la somma su un conto italiano e conferisci alla banca un incarico specifico, con i dati indicati sopra, prima del primo pagamento.
- Se la ritenuta non c’è, calcola l’imposta e accantonala. Il 5% si calcola sull’importo lordo, convertito in euro, ed è dovuto anche se la somma resta su un conto svizzero. Conviene metterlo da parte prima di impiegare il capitale.
- Versa con F24, con il codice tributo 1242 e l’anno di riferimento del reddito, e conserva la ricevuta di pagamento.
- Compila il quadro RM del modello Redditi relativo all’anno di incasso, sezione V, causale «I», codice Stato 071, riscontrando le istruzioni dell’anno.
- Controlla il quadro RW per il conto di accredito e per le posizioni di previdenza privata (si veda la sezione dedicata).
Se hai già incassato senza versare l’imposta
Se in passato hai incassato una prestazione senza che il 5% sia stato applicato né versato, la posizione si regolarizza in più passaggi. Se la dichiarazione dell’anno di incasso non indicava la somma, si presenta una dichiarazione integrativa con l’importo lordo nel quadro RM (risposta n. 418/E/2021). L’imposta non versata va poi pagata: per i versamenti tardivi può essere utilizzato il ravvedimento previsto dall’art. 13 del D.Lgs. 472/1997, con sanzioni ridotte in funzione del ritardo. Va infine verificata la posizione nel quadro RW per le annualità interessate.
Terzo pilastro (3a e 3b): rendita e capitale
Il terzo pilastro non rientra nel regime del 5%, che l’art. 76 della L. 413/1991 riserva ad AVS e LPP. Le prestazioni di previdenza privata seguono le regole generali del TUIR, e la forma di erogazione fa la differenza.
Il sistema svizzero distingue il pilastro 3a, previdenza vincolata, dal 3b, previdenza libera. Nella risposta n. 471/E/2020 l’Agenzia delle Entrate ha esaminato un capitale 3a riscosso in unica soluzione da un residente in Italia. Lo ha qualificato come prestazione di natura pensionistica, riconducibile ai redditi dell’art. 49, comma 2, lett. a), TUIR, tenendo conto della finalità previdenziale, del vincolo previsto dall’art. 82 della legge federale svizzera sulla previdenza professionale e delle condizioni di accesso alla prestazione. Poiché la somma è percepita una tantum, in luogo della tassazione ordinaria si applica la tassazione separata dell’art. 17, comma 1, lett. a), TUIR, riferita alle somme risultanti dalla capitalizzazione di pensioni.
Senza un sostituto d’imposta, il contribuente indica la somma nel quadro RM del modello Redditi; nel caso esaminato era la sezione XII del modello 2020, da riscontrare per l’annualità interessata. Non si applica invece la disciplina del D.Lgs. 252/2005, con aliquota agevolata del 15%, che riguarda i fondi istituiti in Italia o i fondi dell’Unione europea autorizzati all’attività transfrontaliera, per le adesioni effettuate in Italia.
La risposta riguarda il capitale. Per la rendita, che resta reddito di pensione ai sensi dell’art. 49 TUIR, trova applicazione la tassazione ordinaria. Per il pilastro 3b la risposta non si pronuncia: il trattamento dipende dalle caratteristiche del contratto e deve essere valutato caso per caso.
Quadro RW: quando i fondi pensione svizzeri vanno dichiarati
Il secondo pilastro obbligatorio non va nel quadro RW, mentre vanno indicate le posizioni di previdenza privata e il conto estero su cui si accreditano le prestazioni.
Secondo la Circolare n. 38/E/2013 (§ 3), non sono oggetto di monitoraggio le somme versate per obbligo di legge a forme di previdenza complementare gestite da enti di diritto estero, come il secondo pilastro svizzero. Gli stessi chiarimenti sono richiamati dalla risposta n. 471/E/2020. Per le forme non obbligatorie, come il terzo pilastro, la stessa circolare (§ 1.3.1) richiede di indicare nel quadro RW la posizione individuale maturata nel periodo d’imposta, come risulta dalla documentazione rilasciata dal fondo. Per le cause generali di esonero, si veda la guida ai casi di esonero dal quadro RW.
Anche il conto bancario svizzero su cui sono accreditate le pensioni va nel quadro RW: la Circolare 38/E/2013 (§ 1.3.1) include i conti esteri a prescindere da come sono alimentati, comprese le pensioni. Per l’IVAFE, la Circolare n. 28/E/2012 (§ 2.2) esclude le forme di previdenza complementare organizzate o gestite da enti di diritto estero, mentre include i conti correnti esteri, quindi anche quello di accredito.
Devi incassare una prestazione LPP o l’hai già incassata senza ritenuta?
Forma di erogazione, conto di accredito, quota obbligatoria o sovraobbligatoria e anno di incasso cambiano adempimenti e dichiarazione. Una valutazione individuale permette di impostare la posizione prima dell’incasso o di regolarizzarla dopo.
Richiedi un preventivo di consulenza →Domande frequenti
Le pensioni svizzere sono tassate solo in Italia?
Sì, se al momento dell’incasso sei fiscalmente residente in Italia. Gli artt. 18 e 21 della Convenzione con la Svizzera attribuiscono la tassazione esclusiva allo Stato di residenza, quindi l’imposta dovuta è quella italiana. Fanno eccezione le pensioni pubbliche dell’art. 19, che seguono regole diverse.
Devo dichiarare la pensione AVS o LPP se la banca italiana applica il 5%?
No, se la banca italiana ha applicato la ritenuta del 5%: è a titolo d’imposta ed esonera dagli obblighi dichiarativi, come chiarito dall’Agenzia delle Entrate nella risposta n. 418/2021. La ritenuta presuppone un incarico specifico conferito alla banca. Resta il quadro RW per il conto estero, se esiste.
Il 5% si applica anche alla parte sovraobbligatoria dell’LPP?
Sì. Nella risposta n. 125/2024 l’Agenzia delle Entrate ha applicato il 5% all’intero capitale LPP, senza distinguere tra parte obbligatoria e sovraobbligatoria e senza escludere i contributi versati volontariamente. La conclusione poggia sul presupposto che le somme restino nel secondo pilastro, anche se depositate su un conto di libero passaggio.
Cosa devo fare se incasso la pensione in Svizzera?
Devi autoliquidare l’imposta sostitutiva del 5% sull’importo lordo incassato, indicandolo nel quadro RM, sezione V, con causale «I» e codice Stato 071, e versandola con F24, codice tributo 1242. Conta l’anno di incasso e, per i franchi, il cambio del giorno di percezione. Verifica le istruzioni del modello dell’anno.
Il terzo pilastro è tassato al 5%?
No. Il 5% dell’art. 76 della L. 413/1991 riguarda solo AVS e LPP. Per il capitale 3a riscosso in unica soluzione la risposta n. 471/2020 prevede la tassazione separata, mentre la rendita segue la tassazione ordinaria come reddito di pensione. Per il pilastro 3b serve una valutazione sul singolo contratto.
Fonti e riferimenti
- Convenzione tra la Svizzera e l’Italia per evitare le doppie imposizioni in materia di imposte sul reddito e sul patrimonio, 9 marzo 1976, ratificata con L. 23 dicembre 1978, n. 943, artt. 18, 19 e 21.
- Legge 30 dicembre 1991, n. 413, art. 76, commi 1, 1-bis e 1-ter, introdotti rispettivamente dall’art. 55-quinquies del D.L. 24 aprile 2017, n. 50 (comma 1-bis) e dall’art. 1, comma 77, della L. 29 dicembre 2022, n. 197 (comma 1-ter).
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 17, comma 1, lett. a), 49, comma 2, lett. a), e 169.
- D.Lgs. 5 dicembre 2005, n. 252, in relazione alla disciplina della previdenza complementare richiamata dalla risposta n. 471/2020.
- Agenzia delle Entrate, risposta a interpello n. 125 del 3 giugno 2024, tassazione delle prestazioni AVS e LPP, anche tramite conti di libero passaggio.
- Agenzia delle Entrate, risposta a interpello n. 471 del 14 ottobre 2020, regime fiscale del terzo pilastro svizzero (3a), con richiamo all’art. 82 della legge federale svizzera sulla previdenza professionale.
- Agenzia delle Entrate, risposta a interpello n. 418 del 18 giugno 2021, rendita LPP accreditata su conto italiano senza applicazione della ritenuta.
- Agenzia delle Entrate, risposta a istanza di consulenza giuridica n. 2 del 20 febbraio 2020, base imponibile della ritenuta sulle prestazioni LPP.
- Agenzia delle Entrate, risoluzione n. 3/E del 27 gennaio 2020, trattamento fiscale delle prestazioni LPP non riscosse tramite intermediari residenti.
- Agenzia delle Entrate, circolare n. 38/E del 23 dicembre 2013, §§ 1.3.1 e 3, monitoraggio fiscale e forme di previdenza complementare estere.
- Agenzia delle Entrate, circolare n. 28/E del 2 luglio 2012, § 2.2, ambito oggettivo dell’IVAFE.
