
Come si tassano i frontalieri in Svizzera: vecchi e nuovi frontalieri, franchigia di € 10.000, telelavoro al 25% e imposta sostitutiva del 25%
Il frontaliere che lavora in Svizzera e torna ogni giorno in Italia paga le imposte solo in Svizzera se rientra nel regime transitorio dell’art. 9 dell’Accordo del 2020, altrimenti in entrambi gli Stati. Il telelavoro non può superare il 25% del tempo di lavoro.
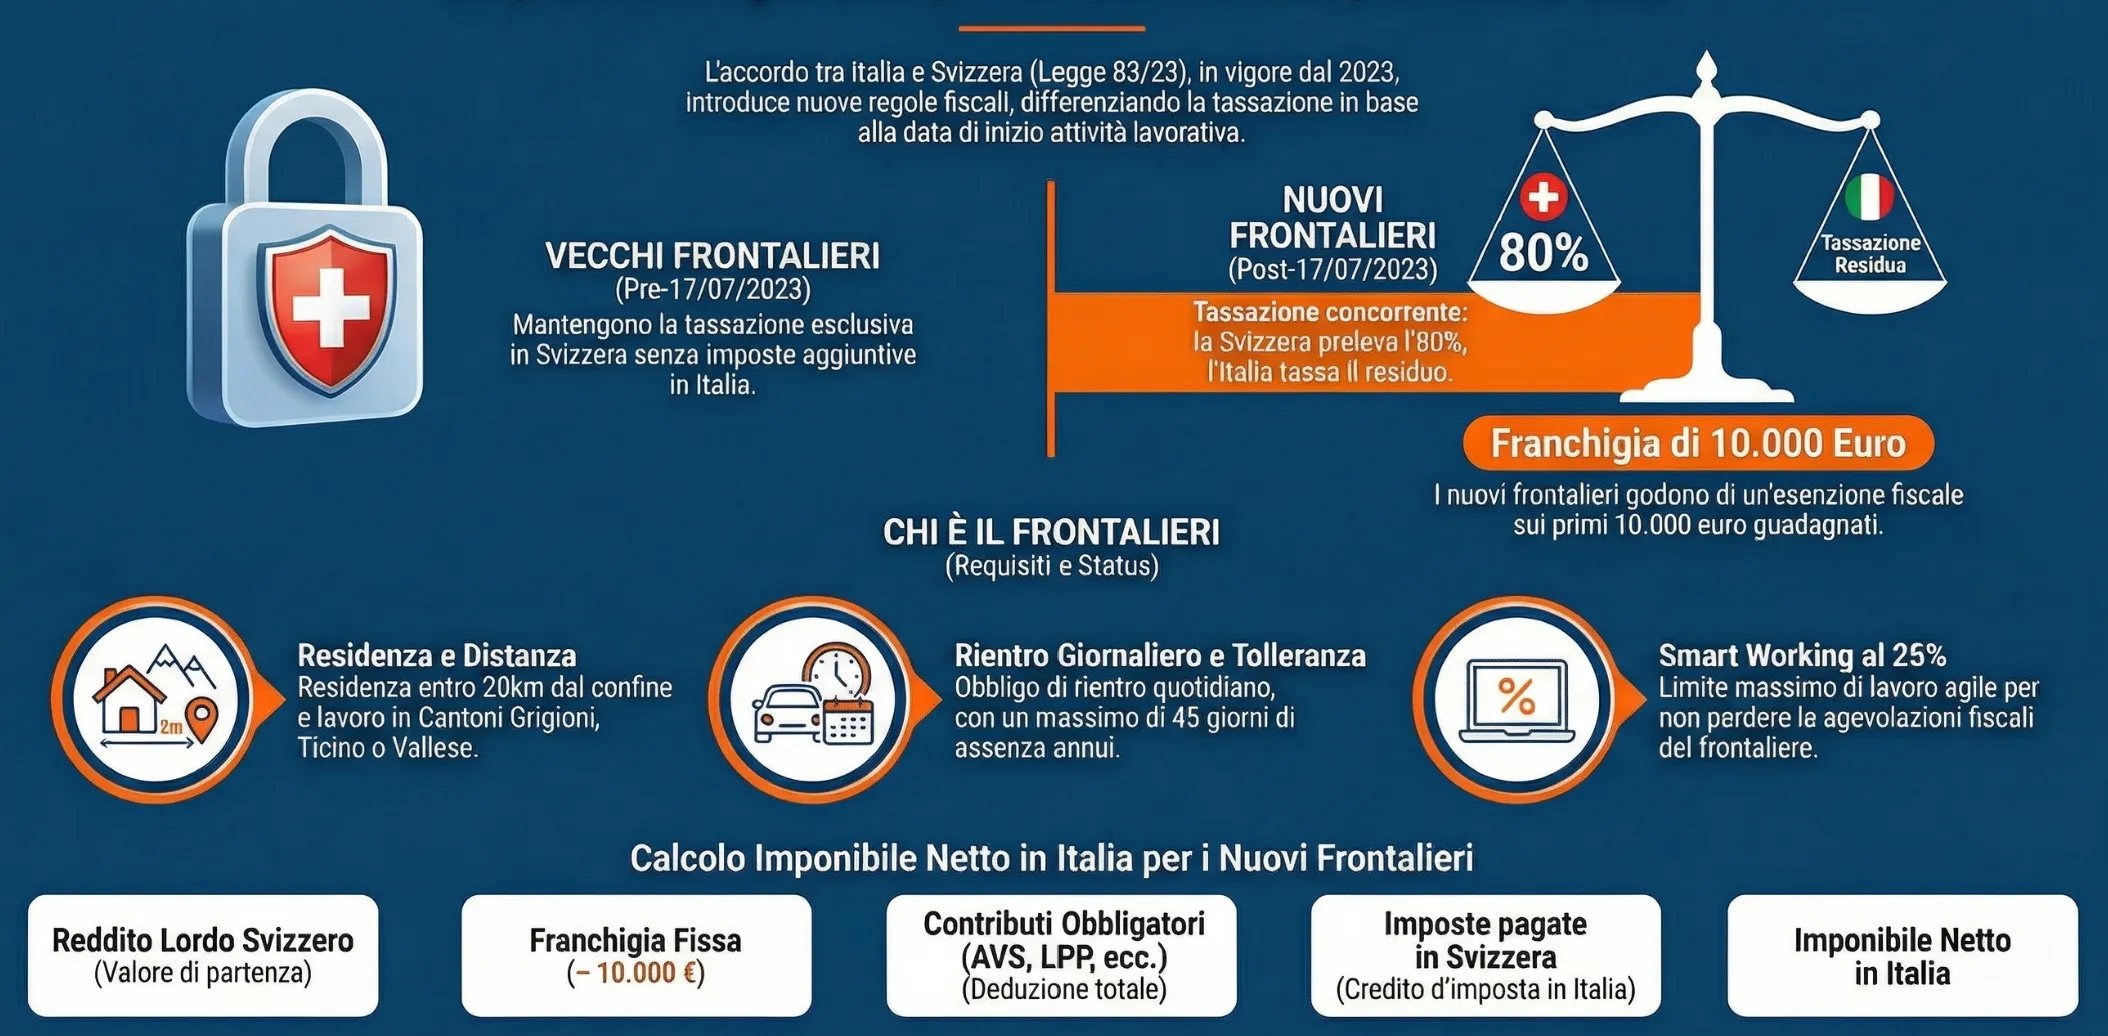
L’Accordo tra Italia e Svizzera del 23 dicembre 2020, ratificato con la L. 83/2023 e applicabile dal 1° gennaio 2024, distingue due categorie di frontalieri. Resta imponibile soltanto in Svizzera chi svolgeva attività di lavoro dipendente nell’area di frontiera svizzera al 17 luglio 2023, oppure tra il 31 dicembre 2018 e tale data (art. 9). Per chi è entrato dopo, l’imposizione è concorrente: la Svizzera applica la ritenuta alla fonte fino all’80% dell’imposta ordinaria, mentre l’Italia applica l’IRPEF con una franchigia di 10.000 euro e il credito per le imposte pagate in Svizzera. Lo status richiede residenza entro 20 km dal confine e rientro in linea di principio quotidiano; il Protocollo di modifica, in vigore dal 9 febbraio 2026, consente fino al 25% di telelavoro dal domicilio.
Chi è frontaliere ai fini fiscali
È frontaliere il lavoratore dipendente che risiede in un Comune entro 20 km dal confine, lavora nell’area di frontiera dell’altro Stato e rientra, in linea di principio, ogni giorno al proprio domicilio (art. 2, lett. b, dell’Accordo del 23 dicembre 2020). Le tre condizioni devono ricorrere insieme.
La prima riguarda la residenza fiscale in un Comune il cui territorio ricade, in tutto o in parte, nella fascia dei 20 km. La seconda riguarda il luogo di lavoro: per i frontalieri residenti in Italia l’area di frontiera svizzera comprende i Cantoni Grigioni, Ticino e Vallese (art. 2, lett. a). Il datore di lavoro deve essere residente in Svizzera oppure avervi una stabile organizzazione o una base fissa. Il testo non richiede che la sua sede si trovi nell’area di frontiera. L’Agenzia delle Entrate lo ha chiarito, per il caso inverso del residente in Svizzera che lavora in Italia, con la risposta a interpello n. 126/2026 sulla sede del datore di lavoro.
La terza condizione ammette una tolleranza. Per motivi professionali si può non rientrare fino a 45 giorni in un anno civile, esclusi i giorni di ferie e di malattia, salvo diversa decisione delle autorità competenti (Protocollo aggiuntivo, punto 2.1, nella formulazione introdotta dal Protocollo di modifica del 2024).
Fascia dei 20 km e Comuni ammessi
Per delimitare l’applicazione dell’accordo, sono state definite le “aree di frontiera“:
- Per la Svizzera: Cantoni dei Grigioni, del Ticino e del Vallese.
- Per l’Italia: Regioni Lombardia, Piemonte, Valle d’Aosta e la Provincia Autonoma di Bolzano.
È importante notare che l’elenco dei Comuni italiani inclusi nella fascia dei 20 km è stato recentemente aggiornato ed esteso. L’articolo 15 del D.L. n. 113/24 ha infatti incluso nuovi Comuni (dettagliati nell’allegato 1 del decreto) che non facevano parte del precedente Accordo del 1974.
Per verificare la lista dei Comuni che rientrano nella fascia dei 20 km puoi fare riferimento a questa lista (Elenco dei comuni compresi nella zona di 20 km dal confine tra gli Stati contraenti Firma: Berna – Roma 22 dicembre 2023):
L’estensione dell’elenco ha permesso a lavoratori residenti in Comuni precedentemente esclusi di accedere al regime dei frontalieri, con impatti significativi sulla tassazione applicabile. Chi risiede in uno dei nuovi Comuni aggiunti dal D.L. 113/2024 non può applicare il regime dei vecchi frontalieri, ma può optare per l’imposta sostitutiva al 25%.
Vecchi e nuovi frontalieri: la data del 17 luglio 2023
Conta l’attività svolta, non la data di assunzione. Resta imponibile soltanto in Svizzera il frontaliere residente in Italia che al 17 luglio 2023, data di entrata in vigore dell’Accordo, svolgeva un’attività di lavoro dipendente nell’area di frontiera svizzera, oppure l’aveva svolta tra il 31 dicembre 2018 e quella data (art. 9, par. 1).
Il regime transitorio richiede due elementi insieme: la qualifica di frontaliere ai sensi dell’art. 2, lett. b, e un’attività prestata per un datore di lavoro residente in Svizzera, oppure per una stabile organizzazione o una base fissa svizzere. Chi non rientra nella finestra temporale è un nuovo frontaliere e segue la tassazione concorrente.
Non basta però aver lavorato in Svizzera prima del 17 luglio 2023: conta anche il Comune di residenza. Per chi risiede in un Comune non compreso negli elenchi dei Cantoni validi fino al 2023, la Divisione delle contribuzioni del Canton Ticino esclude il regime transitorio, pur in presenza di attività svolta prima di quella data (Direttiva di luglio 2026). Per questi lavoratori l’art. 6 del DL 113/2024 ha introdotto l’imposta sostitutiva, descritta più avanti.
Le contestazioni sulla sussistenza delle condizioni del regime transitorio possono essere portate, su richiesta del contribuente, alla procedura amichevole (Protocollo aggiuntivo, par. 8). L’art. 9, par. 8, la prevede anche per i casi di abuso evidente e manifesto del regime.
Il cambio di datore di lavoro, l’interruzione dell’attività o il trasferimento di residenza dopo il 17 luglio 2023 devono essere valutati anche alla luce del Protocollo aggiuntivo. Questi casi sono analizzati nell’approfondimento sui casi concreti tra vecchi e nuovi frontalieri.
| Tipologia di frontaliere | Fino al 2023 (Accordo del 1974) | Dal 2024 (Accordo del 2020) | Riferimento |
|---|---|---|---|
| Residente nella fascia dei 20 km dal confine, con lavoro in Ticino, Vallese o Grigioni e rientro quotidiano | Imposizione esclusiva in Svizzera | Nuovi frontalieri: tassazione concorrente. Svizzera: ritenuta alla fonte fino all’80% dell’imposta ordinaria. Italia: IRPEF con franchigia di 10.000 euro e credito per le imposte estere. Vecchi frontalieri: restano imponibili soltanto in Svizzera | Art. 1 dell’Accordo del 1974; artt. 3 e 9 dell’Accordo del 2020; art. 4 della L. 83/2023 |
| Residente oltre la fascia dei 20 km dal confine, con rientro quotidiano | Tassazione concorrente in Svizzera e in Italia, con franchigia di 7.500 euro e credito per le imposte estere | Tassazione concorrente in Svizzera e in Italia, con franchigia di 10.000 euro e credito per le imposte estere | Art. 15 della Convenzione Italia-Svizzera; art. 1, c. 175, L. 147/2013; art. 4 della L. 83/2023; Circolare AdE 25/E del 2023, par. 2.4.1 |
Come si tassa il nuovo frontaliere
Il nuovo frontaliere è tassato in entrambi gli Stati: la Svizzera trattiene alla fonte fino all’80% dell’imposta ordinaria, mentre l’Italia assoggetta a IRPEF il reddito per intero, con franchigia di 10.000 euro e credito per l’imposta svizzera (art. 3 dell’Accordo). Il carico complessivo non può comunque risultare inferiore a quello che deriverebbe dall’Accordo del 1974 (art. 3, par. 2).
Per determinare l’imponibile italiano si parte dal reddito di lavoro dipendente percepito in Svizzera e si sottrae la franchigia, che dal periodo d’imposta 2024 è di 10.000 euro (art. 4 della L. 83/2023, che modifica l’art. 1, c. 175, della L. 147/2013). Secondo la Circolare dell’Agenzia delle Entrate n. 25/E del 18 agosto 2023, la franchigia spetta a chi rientra al domicilio in tutti i giorni lavorativi. Sono deducibili i contributi di prepensionamento di categoria a carico del lavoratore (art. 5 della L. 83/2023), mentre gli assegni familiari erogati dagli enti di previdenza svizzeri non concorrono alla base imponibile (art. 6).
L’imposta svizzera si scomputa dall’IRPEF come credito per le imposte pagate all’estero, ai sensi dell’art. 165 del TUIR e dell’art. 24 della Convenzione Italia-Svizzera. Il credito si riconosce riducendo l’imposta estera in misura corrispondente al reddito estero che concorre al reddito complessivo (art. 165, c. 10, TUIR): spetta quindi per la quota di imposta svizzera riferibile al reddito eccedente la franchigia.
La tabella seguente riepiloga come cambia l’imposizione in base alla posizione del lavoratore residente in Italia.
| Posizione del lavoratore | Imposizione in Svizzera | Imposizione in Italia | Riferimento |
|---|---|---|---|
| Vecchio frontaliere | Imposta alla fonte ordinaria; il reddito è imponibile soltanto in Svizzera | Nessuna imposizione sul reddito di lavoro dipendente svizzero | Art. 9 dell’Accordo del 23 dicembre 2020 |
| Nuovo frontaliere, residente entro 20 km dal confine, con rientro quotidiano | Ritenuta alla fonte fino all’80% dell’imposta ordinaria | IRPEF sul reddito al netto di franchigia di 10.000 euro e contributi di prepensionamento, con credito per l’imposta svizzera | Art. 3 dell’Accordo; artt. 4, 5 e 6 della L. 83/2023 |
| Residente nei Comuni degli allegati 1 e 2 del DL 113/2024 che esercita l’opzione | Imposta alla fonte al 100% secondo la prassi del Canton Ticino | Imposta sostitutiva pari al 25% dell’imposta svizzera, senza scomputo di quest’ultima | Art. 6 del DL 113/2024; Direttiva ticinese di luglio 2026 |
| Residente oltre i 20 km dal confine, con rientro quotidiano | Imposta alla fonte secondo le regole ordinarie | IRPEF con franchigia di 10.000 euro e credito per l’imposta svizzera | Art. 15 della Convenzione Italia-Svizzera; art. 1, c. 175, L. 147/2013; Circolare 25/E del 2023 |
| Rientro non quotidiano (ad esempio settimanale) | Imposta alla fonte ordinaria | IRPEF con credito per l’imposta svizzera; la franchigia non spetta | Circolare 25/E del 2023, Parte II, par. 1 |
Tabella: calcolo dell’imponibile in Italia
| Voce di calcolo | Importo |
| Reddito lordo svizzero | + (Valore lordo) |
| Franchigia fissa | – € 10.000 |
| Assegni familiari svizzeri | – (Importo esente) |
| Contributi obbligatori svizzeri | – (AVS, AI, IPG, AD, LPP, LAINF) |
| Contributi prepensionamento | – (es. FAR, RESOR) |
| = REDDITO IMPONIBILE IN ITALIA | Da assoggettare a scaglioni IRPEF |
Telelavoro: il limite del 25%
Il frontaliere può svolgere al massimo il 25% della sua attività di lavoro dipendente in telelavoro dal proprio domicilio, nel corso di un anno civile, senza che cambi il suo status. La regola vale per tutti i frontalieri, compresi quelli che beneficiano del regime transitorio dell’art. 9 (Protocollo aggiuntivo all’Accordo, punto 2.2).
Entro quella soglia le giornate di telelavoro non spostano il luogo di imposizione: ai fini fiscali sono considerate giorni di lavoro svolti presso il datore di lavoro nell’altro Stato, quindi in Svizzera per i frontalieri italiani, nonostante l’art. 3 dell’Accordo.
La disciplina deriva dal Protocollo di modifica firmato a Roma il 30 maggio 2024 e a Berna il 6 giugno 2024, ratificato con la L. 29 dicembre 2025, n. 217 (G.U. n. 14 del 19 gennaio 2026). È in vigore dal 9 febbraio 2026 e si applica dal 1° gennaio 2024, sostituendo un’intesa precedente di contenuto corrispondente.
Il limite del 25% è distinto dalla tolleranza di 45 giorni di mancato rientro, perché le due regole stanno in disposizioni diverse del punto 2. Il testo parla di percentuale dell’attività e del tempo di lavoro, senza indicare se il conteggio vada fatto in giornate o in ore, e non precisa le conseguenze del superamento della soglia. In assenza di chiarimenti ufficiali, chi si avvicina al limite deve valutare la propria posizione caso per caso.
La tabella seguente riporta le soglie e la decorrenza.
| Soglia | Valore | Effetto | Riferimento |
|---|---|---|---|
| Telelavoro dal domicilio | Fino al 25% dell’attività in un anno civile | Nessuna modifica dello status; giornate considerate lavorate presso il datore di lavoro nell’altro Stato | Protocollo aggiuntivo, punto 2.2 |
| Mancato rientro per motivi professionali | Fino a 45 giorni in un anno civile, esclusi ferie e malattia | Lo status di frontaliere non viene meno entro il limite | Protocollo aggiuntivo, punto 2.1; Circolare AdE 25/E del 2023, par. 2.4.2 |
| Decorrenza | Applicazione dal 1° gennaio 2024; entrata in vigore il 9 febbraio 2026 | Le regole valgono anche per i periodi d’imposta dal 2024 | Art. II del Protocollo di modifica; comunicato del Consiglio federale del 13 febbraio 2026 |
L’imposta sostitutiva del 25% per i frontalieri dei nuovi Comuni
I lavoratori residenti nei Comuni degli allegati 1 e 2 del DL 113/2024 possono optare, dal periodo d’imposta 2024, per un’imposta sostitutiva di IRPEF e addizionali pari al 25% delle imposte applicate in Svizzera sugli stessi redditi (art. 6). La scelta richiede requisiti precisi e comporta rinunce che ne condizionano la convenienza.
Per i residenti nei Comuni dell’allegato 1 occorre qualificarsi come frontaliere ai sensi dell’art. 2 dell’Accordo. Alla data di entrata in vigore dell’Accordo, o tra il 31 dicembre 2018 e quella data, bisogna aver svolto attività di lavoro dipendente nei Cantoni Grigioni, Ticino o Vallese, per un datore di lavoro residente in Svizzera o con stabile organizzazione o base fissa svizzere. I redditi devono inoltre essere tassati in Svizzera secondo l’art. 3 dell’Accordo (comma 1). Per i Comuni di Brescia e Sondrio dell’allegato 2 valgono le stesse condizioni, ma l’attività pregressa deve essere stata svolta nei soli Cantoni Ticino e Vallese (comma 5).
L’imposta svizzera si converte in euro al cambio medio annuale del periodo d’imposta (comma 4). Le imposte pagate in Svizzera sui redditi assoggettati all’imposta sostitutiva non sono ammesse in detrazione (comma 2). Restano applicabili i contributi previsti dall’art. 1, commi 237-239, della L. 213/2023, e il 20% di tali contributi è detraibile dall’imposta sostitutiva (commi 6 e 7). L’opzione si esercita nella dichiarazione dei redditi e il versamento avviene entro il termine per il saldo (comma 3), con il codice tributo 1863 istituito dalla Risoluzione dell’Agenzia delle Entrate n. 27/E del 10 aprile 2025.
Sul lato svizzero, la Divisione delle contribuzioni del Canton Ticino, con la Direttiva di luglio 2026 valida dal 1° gennaio 2024, ritiene che chi opta esca dall’ambito dell’Accordo e della Convenzione, perché l’imposta sostitutiva è un regime agevolato. A chi opta applica quindi l’imposta alla fonte al 100% delle tabelle ordinarie (A, B, C, H e G) anziché l’80%, con rettifica d’ufficio. La lett. c) del comma 1 richiede invece che i redditi siano tassati secondo l’art. 3 dell’Accordo, cioè entro l’80%. Le due letture non coincidono e incidono sul calcolo.
Ipotizziamo, a titolo illustrativo, un’imposta svizzera ordinaria pari a 100. Con l’aliquota ridotta all’80%, la Svizzera tratterebbe 80 e l’imposta sostitutiva sarebbe 20 (25% di 80), per un totale di 100. Con l’imposta alla fonte al 100% applicata dal Ticino, la Svizzera tratterebbe 100 e l’imposta sostitutiva sarebbe 25, per un totale di 125. La stessa Direttiva osserva che il 25% dell’imposta calcolata all’80% raggiunge il carico ordinario svizzero.
L’elenco dei Comuni e le istruzioni operative sono nell’approfondimento sul regime opzionale al 25% dei frontalieri. La tabella seguente confronta le due strade.
| Aspetto | Tassazione ordinaria | Opzione al 25% | Riferimento |
|---|---|---|---|
| Imposta in Italia | IRPEF e addizionali sul reddito al netto della franchigia | 25% delle imposte applicate in Svizzera | Art. 6, c. 1, DL 113/2024 |
| Imposta alla fonte in Svizzera | Fino all’80% dell’imposta ordinaria | 100% secondo la Direttiva ticinese; entro l’80% secondo la lett. c) del comma 1 | Art. 3 dell’Accordo; Direttiva ticinese di luglio 2026 |
| Scomputo dell’imposta svizzera | Credito per le imposte estere | Non ammesso | Art. 165 TUIR; art. 6, c. 2, DL 113/2024 |
| Adempimenti | Dichiarazione dei redditi ordinaria | Opzione in dichiarazione, versamento a saldo con codice tributo 1863, detrazione del 20% dei contributi dei commi 237-239 | Art. 6, c. 3, 6 e 7; Risoluzione AdE 27/E del 2025 |
Dichiarazione in Italia e dati trasmessi dalla Svizzera
Il reddito svizzero del nuovo frontaliere va dichiarato in Italia, e l’Accordo prevede che la Svizzera lo comunichi ogni anno all’Agenzia delle Entrate. L’art. 7 stabilisce che lo Stato in cui si lavora invii allo Stato di residenza, in formato elettronico ed entro il 20 marzo dell’anno successivo, i dati identificativi del lavoratore, l’ammontare del salario e dei contributi sociali obbligatori, le imposte applicate e i dati del datore di lavoro. Lo scopo è consentire di determinare il carico fiscale di ciascun lavoratore e di facilitare la dichiarazione precompilata. Le informazioni possono essere usate soltanto per l’imposizione delle remunerazioni dei frontalieri.
L’art. 7 non si applica ai vecchi frontalieri (art. 9, par. 7). Il loro caso è trattato nell’approfondimento sui vecchi frontalieri e la dichiarazione precompilata.
Sul lato svizzero, il 19 agosto 2026 il Consiglio federale ha fissato al 1° gennaio 2027 l’entrata in vigore della legge federale sullo scambio automatico internazionale di informazioni relative ai dati salariali. La legge regola il passaggio dei dati tra le autorità fiscali cantonali e l’Amministrazione federale delle contribuzioni, mentre l’Accordo è applicabile dal 1° gennaio 2024.
Chi risiede oltre i 20 km dal confine e chi non rientra ogni giorno
Chi risiede oltre i 20 km dal confine non è frontaliere ai sensi dell’Accordo, ma è tassato comunque in entrambi gli Stati: la Svizzera applica l’imposta alla fonte secondo le regole ordinarie e l’Italia assoggetta il reddito a IRPEF, con franchigia e credito per l’imposta svizzera (Convenzione Italia-Svizzera, art. 15; Circolare AdE n. 25/E del 18 agosto 2023, par. 2.4.1).
Il limite dell’80% dell’imposta alla fonte (art. 3) vale per i soli frontalieri definiti dall’art. 2, lett. b. Lo stesso vale per il regime transitorio dell’art. 9, che riguarda i frontalieri così definiti, e per il limite del 25% di telelavoro, dettato dal Protocollo aggiuntivo con riferimento a quella definizione. Né a loro è aperta l’opzione al 25%, riservata ai residenti nei Comuni degli allegati 1 e 2 del DL 113/2024.
La franchigia, pari a 10.000 euro dal 2024, spetta se il lavoratore si reca ogni giorno in Svizzera per un’attività continuativa e oggetto esclusivo del rapporto (art. 1, c. 175, L. 147/2013; art. 4 della L. 83/2023; Circolare 25/E, Parte II, par. 1 e 2.4.4). Chi rientra in modo non quotidiano, ad esempio a settimana, non ne beneficia.
Il credito per l’imposta svizzera si riduce in proporzione al reddito estero che concorre alla base imponibile italiana (art. 165, c. 10, TUIR). Ipotizziamo un reddito svizzero di 60.000 euro, imposta alla fonte di 6.000 euro e IRPEF lorda di 14.000 euro sull’imponibile al netto della franchigia, cioè 50.000 euro. Il credito è 6.000 × 50.000 / 60.000 = 5.000 euro e l’IRPEF netta 9.000 euro. L’esempio trascura detrazioni e contributi deducibili.
In questi casi può rilevare anche il regime delle retribuzioni convenzionali, se ricorrono i presupposti dell’art. 51, c. 8-bis, del TUIR.
Cosa conviene verificare prima di scegliere il regime
La convenienza di lavorare in Svizzera da frontaliere non si valuta in astratto: dipende dal regime in cui si rientra e dalle condizioni personali. Gli elementi che cambiano l’esito sono la data di inizio e la continuità dell’attività frontaliera, il Comune di residenza, il rientro quotidiano, la quota di telelavoro e le tabelle dell’imposta alla fonte svizzera. Nel regime ordinario possono contare anche le detrazioni personali, come i carichi di famiglia e gli oneri detraibili.
Nella mia attività di consulenza le domande che ricorrono più spesso sono tre: se si sia vecchi o nuovi frontalieri, se i dati ricevuti dalla Svizzera siano corretti e se convenga l’opzione al 25%. Su quest’ultima la risposta cambia da un caso all’altro, perché l’imposta alla fonte al 100% applicata dal Ticino a chi opta incide sul confronto con la tassazione ordinaria.
Non sai in quale regime rientri o se ti conviene optare per il 25%?
La qualificazione dipende dalla data di inizio dell’attività, dal Comune di residenza, dal rientro al domicilio e dal Cantone di lavoro. Con i documenti alla mano si individua il regime applicabile e si confrontano le alternative prima della dichiarazione.
Richiedi una valutazione del tuo caso →Lavori in Svizzera e non sai se sei vecchio o nuovo frontaliere? Stai ricevendo lettere di compliance dall’Agenzia delle Entrate sui redditi svizzeri? Stai valutando se conviene optare per l’imposta sostitutiva al 25% o per la tassazione ordinaria?
Sono domande che mi vengono poste quotidianamente. La risposta dipende dal tuo Cantone di lavoro, dalla data di inizio del rapporto, dal tuo livello di reddito e dalla tua situazione familiare, non esiste una risposta universale.
Nella consulenza analizzo la tua situazione specifica, verifico il corretto inquadramento tra vecchi e nuovi frontalieri, calcolo il carico fiscale effettivo nei due scenari e ti indico la documentazione necessaria per la dichiarazione dei redditi italiana. Se hai già ricevuto una precompilata con i dati svizzeri, possiamo verificare insieme se i valori inseriti sono corretti prima che tu la accetti.
Domande frequenti
Il Protocollo sul telelavoro dei frontalieri è già in vigore?
Sì. Il Protocollo di modifica è in vigore dal 9 febbraio 2026 e si applica dal 1° gennaio 2024, dopo la ratifica italiana con la L. 29 dicembre 2025, n. 217, pubblicata nella G.U. n. 14 del 19 gennaio 2026. Consente fino al 25% di telelavoro dal domicilio senza modificare lo status di frontaliere.
Il limite del 25% di telelavoro vale anche per i vecchi frontalieri?
Sì. Il punto 2.2 del Protocollo aggiuntivo lo estende a tutti i frontalieri definiti dall’art. 2, lett. b, dell’Accordo, inclusi quelli che beneficiano del regime transitorio dell’art. 9. Le giornate di telelavoro entro il 25% sono considerate lavorate presso il datore di lavoro nell’altro Stato.
Chi opta per l’imposta sostitutiva del 25% può scomputare le imposte pagate in Svizzera?
No. Le imposte pagate in Svizzera sui redditi assoggettati all’imposta sostitutiva non sono ammesse in detrazione (art. 6, c. 2, DL 113/2024). L’imposta italiana è pari al 25% delle imposte applicate in Svizzera, convertite in euro al cambio medio annuale del periodo d’imposta.
Il reddito svizzero di un vecchio frontaliere è imponibile in Italia?
No. Secondo l’art. 9 dell’Accordo, salari, stipendi e remunerazioni analoghe dei vecchi frontalieri restano imponibili soltanto in Svizzera, e lo scambio di dati dell’art. 7 non si applica a loro (art. 9, par. 7). Gli altri redditi percepiti in Italia seguono le regole ordinarie.
Fonti e riferimenti
- Accordo tra la Repubblica italiana e la Confederazione svizzera relativo all’imposizione dei lavoratori frontalieri, con Protocollo aggiuntivo, fatto a Roma il 23 dicembre 2020: artt. 2, 3, 7 e 9; Protocollo aggiuntivo, punti 2 e 8 (il punto 2 nel testo sostituito dal Protocollo di modifica).
- Protocollo di modifica dell’Accordo del 23 dicembre 2020, fatto a Roma il 30 maggio 2024 e a Berna il 6 giugno 2024: articoli I e II.
- Legge 29 dicembre 2025, n. 217, di ratifica ed esecuzione del Protocollo di modifica, pubblicata nella G.U. n. 14 del 19 gennaio 2026.
- Consiglio federale svizzero, comunicato del 13 febbraio 2026: entrata in vigore del Protocollo di modifica il 9 febbraio 2026.
- Consiglio federale svizzero, comunicato del 19 agosto 2026: entrata in vigore, dal 1° gennaio 2027, della legge federale sullo scambio automatico internazionale di informazioni relative ai dati salariali.
- Legge 13 giugno 2023, n. 83, di ratifica dell’Accordo (G.U. n. 151 del 30 giugno 2023): artt. 4, 5 e 6.
- Legge 27 dicembre 2013, n. 147, art. 1, comma 175 (franchigia per i lavoratori frontalieri).
- Decreto-legge 9 agosto 2024, n. 113, art. 6 (imposta sostitutiva per talune categorie di lavoratori frontalieri) e allegati 1 e 2.
- Legge 30 dicembre 2023, n. 213, art. 1, commi da 237 a 239.
- Convenzione tra Italia e Svizzera per evitare le doppie imposizioni del 9 marzo 1976, artt. 15 e 24.
- DPR 22 dicembre 1986, n. 917 (TUIR): art. 51, comma 8-bis, e art. 165, comma 10.
- Agenzia delle Entrate, Circolare n. 25/E del 18 agosto 2023: Parte II, parr. 1, 2.4.1, 2.4.2 e 2.4.4.
- Agenzia delle Entrate, Risoluzione n. 27/E del 10 aprile 2025: codice tributo 1863.
- Agenzia delle Entrate, risposta a interpello n. 126/E del 22 giugno 2026.
- Canton Ticino, Divisione delle contribuzioni, Direttiva sull’imposizione alla fonte dei frontalieri che richiedono l’applicazione del Decreto Omnibus, versione 1.1, luglio 2026.
- Camera dei deputati, Servizio Studi, dossier n. 49 del 22 febbraio 2023 sull’Accordo con la Svizzera relativo all’imposizione dei lavoratori frontalieri.
