
Stipendio svizzero e IRPEF: residenza (art. 2 TUIR, art. 4 Conv). Credito per imposte svizzere, frontalieri e trasferimento in corso d'anno.
Lo stipendio svizzero entra nell’IRPEF solo se si resta residenti in Italia; i vecchi frontalieri restano tassati solo in Svizzera. Quando è dovuta, l’IRPEF si riduce del credito per l’imposta svizzera, entro la quota italiana riferibile a quel reddito.
Tutto parte dalla residenza fiscale. Il residente in Italia è assoggettato a IRPEF su tutti i redditi ovunque prodotti (art. 3 TUIR); il non residente solo su quelli di fonte italiana, e lo stipendio per un lavoro svolto in Svizzera non lo è (art. 23 TUIR). La residenza si verifica con l’art. 2 TUIR, nel testo applicabile dal 2024, e, se anche la Svizzera considera la persona residente, con i criteri dell’art. 4 della Convenzione del 1976. Se la residenza resta in Italia, la Svizzera può assoggettare a imposta lo stipendio (art. 15) e l’Italia riconosce un credito per l’imposta svizzera, nei limiti dell’art. 24, par. 2. I frontalieri seguono un accordo a parte.
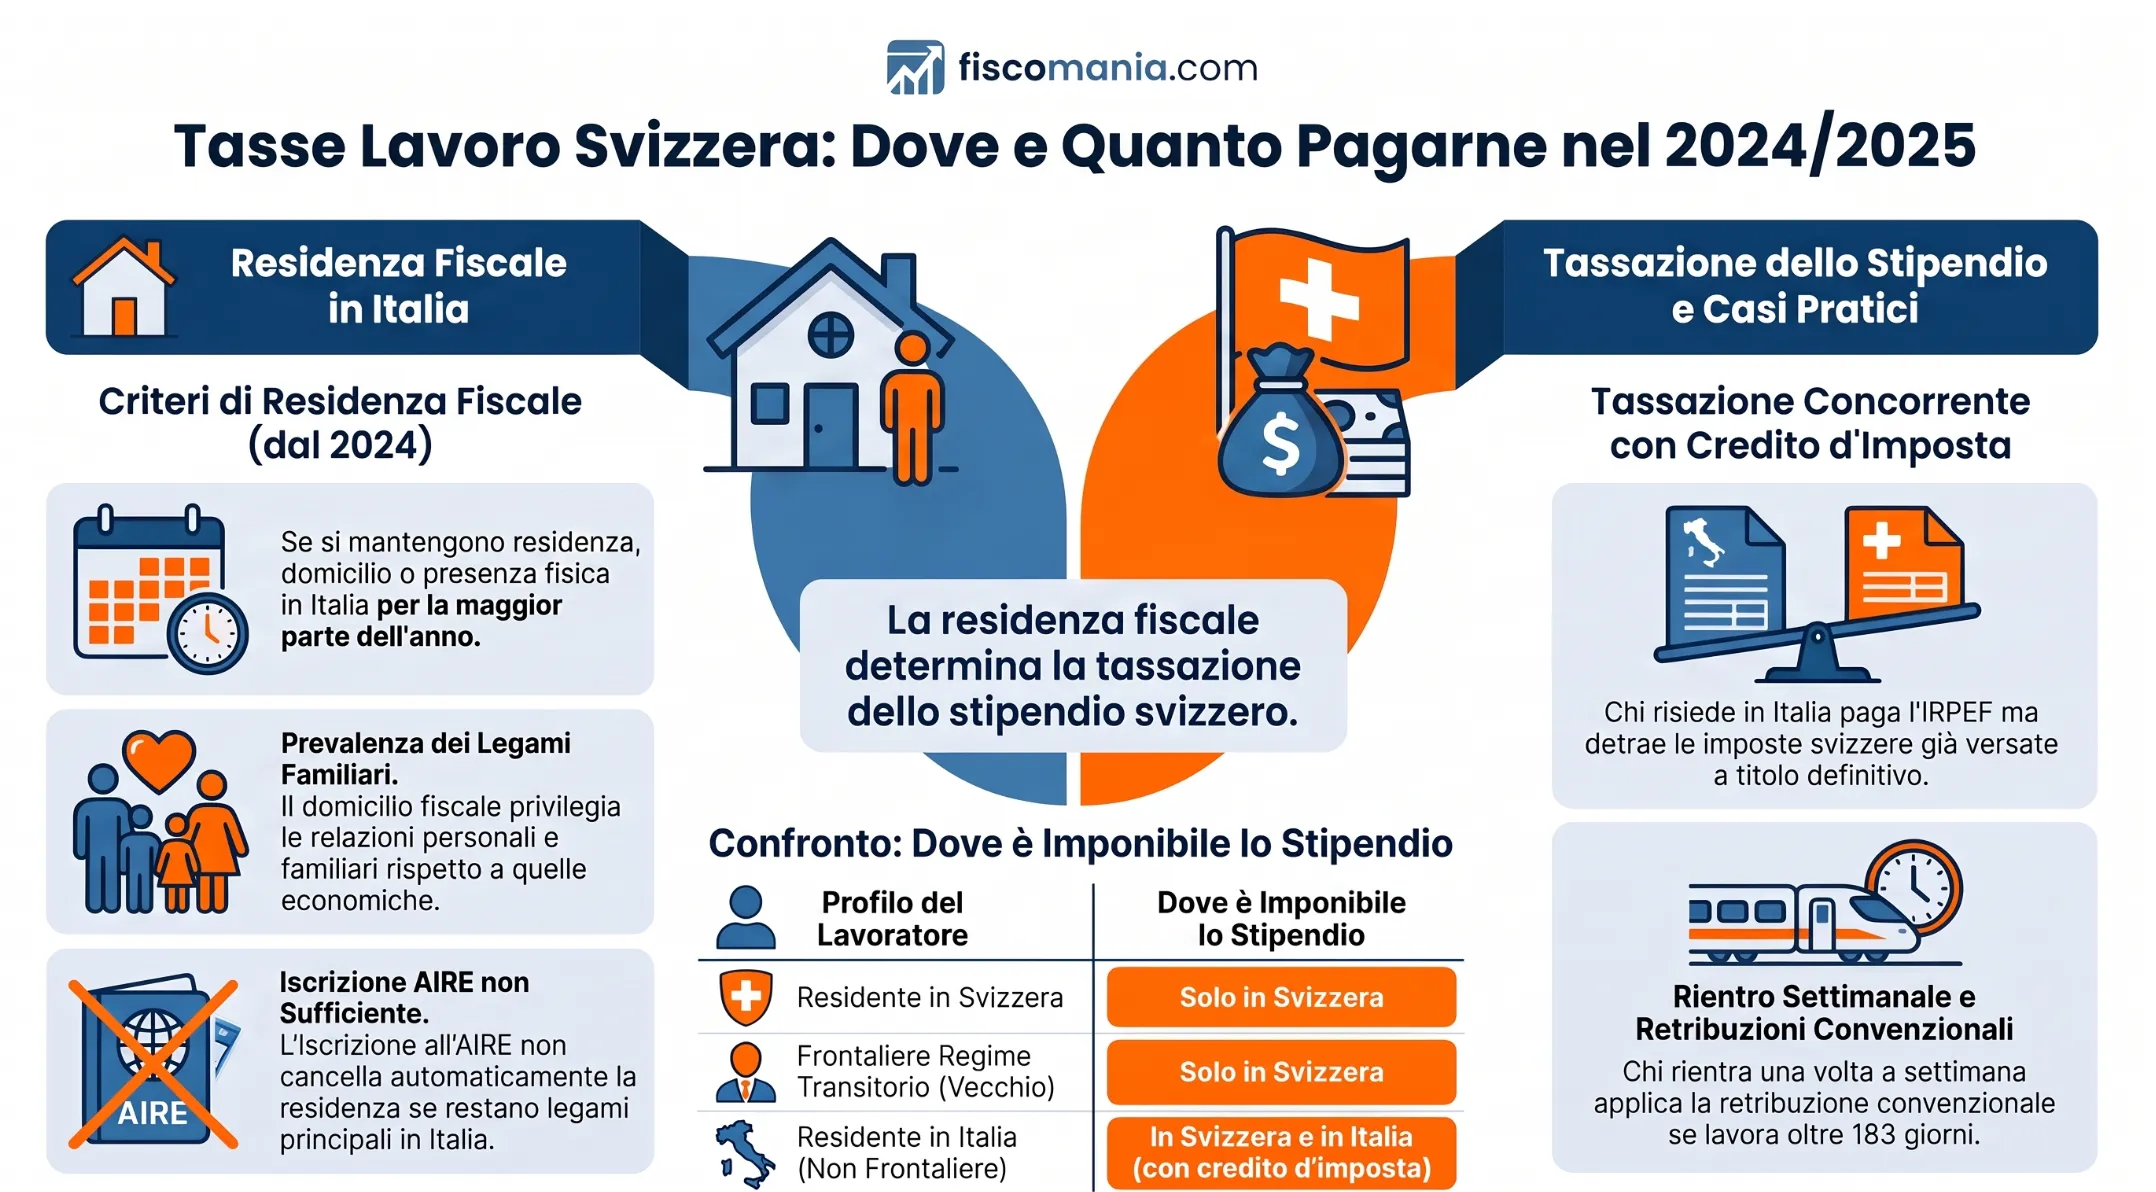
Quando resti residente in Italia anche se lavori in Svizzera
Si resta residenti in Italia se, per la maggior parte del periodo d’imposta, si ha in Italia la residenza civilistica o il domicilio, oppure si è fisicamente presenti. Il luogo di lavoro non è un criterio: lavorare in Svizzera non interrompe da solo nessuno di questi collegamenti.
I collegamenti dell’art. 2 TUIR dal 2024
L’art. 2, comma 2, TUIR, nel testo applicabile dal 2024 (D.Lgs. n. 209/2023), considera residenti le persone che per la maggior parte del periodo d’imposta, anche per frazioni di giorno, hanno in Italia la residenza civilistica o il domicilio, oppure vi sono presenti. Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari: la Circolare n. 20/E del 4 novembre 2024 chiarisce che questa nozione privilegia i legami personali e familiari rispetto a quelli economici. Chi lavora in Svizzera ma conserva in Italia famiglia e vita privata può quindi restare residente nonostante una presenza fisica limitata.
L’iscrizione nelle anagrafi della popolazione residente non è più un criterio autonomo: per la maggior parte del periodo d’imposta fa soltanto presumere la residenza, salvo prova contraria. Fino al 2023 compreso valgono invece i criteri previgenti, in cui l’iscrizione bastava da sola. I criteri sono approfonditi nella guida sulla residenza fiscale delle persone fisiche.
AIRE e trasferimento in Svizzera
Chi si trasferisce all’estero per più di dodici mesi deve iscriversi all’AIRE entro novanta giorni, come spiega la guida sull’obbligo di iscrizione all’AIRE. L’iscrizione, però, non basta a perdere la residenza fiscale: restano rilevanti il domicilio e la presenza fisica in Italia.
Per i cittadini cancellati dall’anagrafe e trasferiti in Stati a regime fiscale privilegiato, l’art. 2, comma 2-bis, TUIR presume la residenza italiana, salvo prova contraria; l’elenco è quello del DM 4 maggio 1999. Il decreto del Ministero dell’Economia del 20 luglio 2023 ha eliminato la Svizzera da quell’elenco, con efficacia dal 2024. Per chi si trasferisce in Svizzera la presunzione non opera quindi più dal periodo d’imposta 2024 e resta la verifica ordinaria dei criteri dell’art. 2, comma 2. Gli effetti sono trattati nell’approfondimento sull’uscita della Svizzera dall’elenco.
Doppia residenza Italia-Svizzera: tie-breaker e trasferimento in corso d’anno
Se l’Italia e la Svizzera considerano residente la stessa persona, prevale la Convenzione: l’art. 4, par. 2, assegna la residenza a un solo Stato con una sequenza di criteri. Se il domicilio passa definitivamente da uno Stato all’altro, il par. 4 fraziona l’anno d’imposta.
I criteri dell’art. 4, par. 2
La sequenza opera solo se il conflitto esiste: ai fini della Convenzione è residente chi è assoggettato a imposta in uno Stato per domicilio, residenza o criteri analoghi (art. 4, par. 1). Il primo criterio è l’abitazione permanente; se la persona ne ha una in ciascuno Stato, conta il centro degli interessi vitali, cioè il luogo delle relazioni personali ed economiche più strette. Se il centro non è determinabile o non esiste un’abitazione permanente, si passa al soggiorno abituale e poi alla nazionalità; con doppia nazionalità o nessuna, decidono di comune accordo le autorità competenti.
A differenza del domicilio dell’art. 2 TUIR, il centro degli interessi vitali valuta anche i legami economici. La Convenzione prevale sulla norma interna (art. 169 TUIR); per la sequenza completa si rinvia alla guida sui tie-breaker.
Trasferimento in corso d’anno: art. 4, par. 4
La persona fisica che trasferisce definitivamente il domicilio da uno Stato all’altro cessa di essere assoggettata nel primo Stato, per le imposte in cui il domicilio è determinante, non appena trascorso il giorno del trasferimento; nell’altro Stato l’assoggettamento inizia dalla stessa data.
Con la risposta n. 370 del 4 luglio 2023 l’Agenzia delle Entrate ha applicato il frazionamento del periodo di imposta a una dipendente trasferita in Svizzera nel corso dell’anno: i redditi fino al giorno del trasferimento restano imponibili in Italia, quelli dal giorno successivo solo in Svizzera e non vanno dichiarati in Italia. Se il domicilio passa in Svizzera il 30 settembre, lo stipendio per il lavoro svolto in Svizzera dal 1° ottobre non entra nell’IRPEF di quell’anno; in Italia restano imponibili i soli redditi di fonte italiana (art. 23 TUIR).
L’Agenzia ha precisato che la verifica del trasferimento è una questione di fatto e non si decide in sede di interpello.
Dove è imponibile lo stipendio svizzero: l’art. 15 della Convenzione
Lo stipendio del residente di uno Stato è imponibile solo in quello Stato, salvo che il lavoro sia svolto nell’altro: in questo caso è imponibile anche lì (art. 15, par. 1, Convenzione). Chi resta residente in Italia e lavora in Svizzera subisce quindi un’imposizione in entrambi i Paesi, tranne nei casi della tabella.
Il soggiorno breve: art. 15, par. 2
Lo stipendio resta imponibile soltanto nello Stato di residenza se ricorrono insieme tre condizioni: il lavoratore soggiorna nell’altro Stato per periodi che non superano in totale 183 giorni nell’anno fiscale considerato; la retribuzione è pagata da o per conto di un datore di lavoro non residente in quell’altro Stato; l’onere non è sostenuto da una stabile organizzazione o da una base fissa che il datore di lavoro ha in quell’altro Stato. Se manca una sola condizione, torna la regola del par. 1.
Le situazioni a confronto
La tabella indica dove è imponibile lo stipendio nei cinque casi più frequenti.
| Situazione | Dove è imponibile lo stipendio | Riferimento |
|---|---|---|
| Residente in Svizzera ai sensi dell’art. 4, con lavoro svolto in Svizzera | Solo in Svizzera: non va dichiarato in Italia, salvo i redditi di fonte italiana | Convenzione, art. 15, par. 1; Risposta AdE n. 370/2023 |
| Residente in Italia, frontaliere in regime transitorio | Solo in Svizzera | Accordo del 23.12.2020, art. 9, par. 1 |
| Residente in Italia, nuovo frontaliere | In Svizzera, con imposta non superiore all’80% di quella ordinaria, e in Italia, con eliminazione della doppia imposizione | Accordo del 23.12.2020, artt. 3 e 5 |
| Residente in Italia, con lavoro svolto in Svizzera e senza qualifica di frontaliere | In Svizzera e in Italia, con deduzione dell’imposta svizzera | Convenzione, art. 15, par. 1 e art. 24, par. 2 |
| Residente in Italia, soggiorno breve in Svizzera alle condizioni del par. 2 | Solo in Italia | Convenzione, art. 15, par. 2 |
Frontalieri e lavoro dall’Italia
Il frontaliere è un caso a parte: risiede in un Comune entro 20 km dal confine, lavora nell’area di frontiera per un datore di lavoro svizzero e rientra, in linea di principio, ogni giorno (Accordo, art. 2, lett. b). Chi tra il 31 dicembre 2018 e il 17 luglio 2023 ha svolto o svolgeva un lavoro dipendente in area di frontiera per un datore svizzero resta imponibile solo in Svizzera, anche dopo interruzioni del rapporto o cambi di datore di lavoro, finché continuano a ricorrere i requisiti dell’art. 2, lett. b) e l’attività è svolta in area di frontiera per un datore svizzero (Protocollo aggiuntivo, punto 11). Per gli altri vale l’imposizione in entrambi i Paesi. Le regole sono nella guida sul regime dei frontalieri.
Se invece si lavora dall’Italia per un datore di lavoro svizzero, l’attività è svolta nello Stato di residenza e lo stipendio resta imponibile in Italia: il caso è trattato nella guida sul lavoro dall’Italia per un’azienda svizzera.
Come si elimina la doppia imposizione: credito e tetto
L’Italia deduce dall’imposta italiana quella pagata in Svizzera, ma non oltre la quota di imposta italiana attribuibile al reddito svizzero (art. 24, par. 2, Convenzione; art. 165, co. 1, TUIR). Se l’imposta svizzera supera quel tetto, la differenza non si recupera nell’anno.
Il tetto del credito
L’imposta italiana si calcola sul reddito complessivo, compreso lo stipendio svizzero, e da essa si deduce l’imposta svizzera. La quota attribuibile al reddito estero è l’imposta italiana moltiplicata per il rapporto tra reddito estero e reddito complessivo. Per la Convenzione le imposte svizzere sul reddito comprendono quelle federali, cantonali e comunali (art. 2, par. 3, lett. b).
L’art. 165 richiede che l’imposta estera sia pagata a titolo definitivo. Il credito si calcola nella dichiarazione dell’anno cui appartiene il reddito se il pagamento definitivo avviene prima della sua presentazione; altrimenti l’imposta di quell’anno è liquidata di nuovo (art. 165, commi 4 e 7). Il meccanismo generale è nella guida sul credito per imposte estere.
Un esempio con ipotesi dichiarate
Gli importi sono illustrativi, non reali. Si ipotizza un’imposta italiana complessiva di 30.000 euro, un reddito svizzero pari al 60% del reddito complessivo e un’imposta svizzera interamente pagata a titolo definitivo prima della dichiarazione. La quota attribuibile al reddito svizzero è quindi 30.000 × 60%. Nel caso A l’imposta svizzera è inferiore a questa quota, nel caso B è superiore.
| Voce | Caso A | Caso B |
|---|---|---|
| Imposta svizzera pagata | 12.000 | 21.000 |
| Quota di imposta italiana attribuibile al reddito svizzero | 18.000 | 18.000 |
| Credito utilizzabile | 12.000 | 18.000 |
| Imposta italiana dovuta dopo il credito | 18.000 | 12.000 |
| Eccedenza di imposta svizzera | 0 | 3.000 |
Nel caso B l’eccedenza non è persa del tutto: l’art. 165, co. 6, consente di riportarla fino all’ottavo esercizio successivo e di usarla se, per lo stesso Stato estero, la quota di imposta italiana supera in futuro quella estera. I dati dello stipendio svizzero si leggono nel certificato di salario rilasciato dal datore di lavoro.
Residenti in Italia che non sono frontalieri: rientro settimanale e retribuzioni convenzionali
Il residente in Italia che lavora in Svizzera in via continuativa, come oggetto esclusivo del rapporto, e vi soggiorna per più di 183 giorni in dodici mesi determina il reddito sulla retribuzione convenzionale, non su quella effettivamente percepita (art. 51, co. 8-bis, TUIR). Vale anche se torna a casa una volta alla settimana.
Rientro settimanale e frontalieri
Il frontaliere rientra al domicilio, in linea di principio, ogni giorno (Accordo del 2020, art. 2, lett. b): chi rientra una volta alla settimana non soddisfa quel requisito e non rientra nel regime dei frontalieri. Per questi lavoratori la legge di bilancio 2025 (L. n. 207/2024, art. 1, co. 98) ha chiarito, con norma interpretativa, che le retribuzioni convenzionali si applicano anche quando il dipendente ritorna al proprio domicilio in Italia una volta alla settimana, se ricorrono gli altri presupposti dell’art. 51, co. 8-bis.
Contributi e credito con la retribuzione convenzionale
I valori delle retribuzioni convenzionali sono fissati ogni anno con decreto del Ministro del lavoro; le tabelle e il calcolo sono nella guida sulle retribuzioni convenzionali. I contributi previdenziali e assistenziali obbligatori versati in Svizzera restano deducibili dal reddito complessivo, nei limiti dell’art. 10 TUIR e sulla base della certificazione del datore di lavoro estero: lo ha chiarito l’Agenzia delle Entrate con la risposta n. 5 del 15 gennaio 2026.
Nel calcolo del credito conta poi l’art. 165, co. 10, TUIR: se il reddito estero concorre solo in parte alla formazione del reddito complessivo, anche l’imposta estera si riduce in misura corrispondente. Il punto è rilevante con la retribuzione convenzionale, perché la base imponibile italiana può essere inferiore alla retribuzione effettiva su cui la Svizzera ha applicato l’imposta.
Cosa dichiarare in Italia
Lo stipendio svizzero, il credito per l’imposta pagata in Svizzera e le attività detenute in Svizzera si dichiarano ciascuno in un quadro diverso del Modello Redditi persone fisiche.
Lo stipendio va indicato nel quadro RC, dedicato ai redditi di lavoro dipendente. Il credito per le imposte pagate in Svizzera in via definitiva si richiede compilando il quadro CE, che si trova nel Fascicolo 3 del modello. I conti e le altre attività detenute in Svizzera rientrano nel quadro RW, che le persone fisiche residenti compilano per gli investimenti e le attività estere di natura finanziaria.
Le istruzioni prevedono un esonero per chi lavora all’estero in via continuativa in zone di frontiera o in Paesi limitrofi, solo per gli investimenti e le attività finanziarie detenuti nel Paese di lavoro. L’esonero vale se l’attività è stata svolta per la maggior parte del periodo d’imposta e se, entro sei mesi dalla fine del rapporto, le attività non sono più detenute. Soglie, esoneri e calcolo di IVIE e IVAFE sono nella guida al quadro RW.
Lavori in Svizzera e non sai se resti residente in Italia?
La risposta dipende da domicilio, giorni di presenza, tipo di rapporto di lavoro e luogo in cui l’attività è svolta. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi il tuo caso →Domande frequenti
Se passo più di 183 giorni in Svizzera, perdo la residenza in Italia?
Non necessariamente. La presenza fisica è soltanto uno dei criteri dell’art. 2 TUIR: se per la maggior parte del periodo d’imposta restano in Italia la residenza civilistica o il domicilio, si è residenti anche con una presenza fisica inferiore a 183 giorni. Nel conteggio contano anche le frazioni di giorno.
Se divento residente in Svizzera, devo comunque presentare la dichiarazione dei redditi in Italia?
Di regola non per lo stipendio svizzero: dal giorno successivo al trasferimento del domicilio è imponibile solo in Svizzera (Convenzione, art. 4, par. 4 e art. 15, par. 1; Risposta AdE n. 370/2023). La dichiarazione serve per i redditi di fonte italiana (art. 23 TUIR) e per quelli prodotti in Italia fino al giorno del trasferimento.
Se resto residente in Italia, quanta imposta svizzera posso recuperare?
Fino al tetto della quota di imposta italiana relativa al reddito svizzero (Convenzione, art. 24, par. 2; art. 165 TUIR). Se la Svizzera applica un’imposta più bassa, in Italia si paga la differenza; se è più alta, l’eccedenza non si recupera nell’anno ma può essere riportata fino all’ottavo esercizio successivo (art. 165, co. 6).
Se rientro a casa ogni weekend, sono un frontaliere?
No: il frontaliere rientra al domicilio, in linea di principio, ogni giorno (Accordo del 2020, art. 2, lett. b). Chi rientra una volta alla settimana può rientrare nelle retribuzioni convenzionali, se lavora in Svizzera in via continuativa ed esclusiva e vi soggiorna oltre 183 giorni in dodici mesi (art. 51, co. 8-bis TUIR; L. n. 207/2024, art. 1, co. 98).
Fonti e riferimenti
- Convenzione tra la Repubblica italiana e la Confederazione svizzera per evitare le doppie imposizioni, firmata a Roma il 9 marzo 1976 (L. 23 dicembre 1978, n. 943): art. 2, par. 3; art. 4, parr. 1, 2 e 4; art. 15, parr. 1 e 2; art. 24, par. 2.
- Accordo tra la Confederazione Svizzera e la Repubblica italiana relativo all’imposizione dei lavoratori frontalieri, firmato il 23 dicembre 2020 e in vigore dal 17 luglio 2023 (ratificato con L. n. 83/2023): art. 2, lett. b); artt. 3, 5 e 9.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, commi 2 e 2-bis; art. 3; art. 10, comma 1, lett. e); art. 23; art. 51, comma 8-bis; art. 165, commi 1, 4, 6, 7 e 10; art. 169.
- D.Lgs. 27 dicembre 2023, n. 209, art. 1: nuova definizione di residenza fiscale delle persone fisiche, applicabile dal 1° gennaio 2024.
- L. 30 dicembre 2024, n. 207 (legge di bilancio 2025), art. 1, comma 98: norma interpretativa dell’art. 51, comma 8-bis, TUIR.
- Decreto del Ministro dell’economia e delle finanze 20 luglio 2023 (G.U. n. 175 del 28 luglio 2023): eliminazione della Svizzera dall’elenco del decreto 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999) richiamato dall’art. 2, comma 2-bis, TUIR, con efficacia dal periodo d’imposta 2024.
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E: residenza fiscale delle persone fisiche.
- Agenzia delle Entrate, risposta a interpello 4 luglio 2023, n. 370: trasferimento di residenza in Svizzera in corso d’anno, art. 4, par. 4, della Convenzione.
- Agenzia delle Entrate, risposta a interpello 15 gennaio 2026, n. 5: contributi previdenziali esteri e retribuzioni convenzionali.
- Agenzia delle Entrate, istruzioni per la compilazione del Modello REDDITI Persone fisiche 2026: Fascicolo 1 (quadro RC) e Fascicolo 2 (quadro RW e rinvio al quadro CE del Fascicolo 3).
- Ministero degli Affari esteri e della cooperazione internazionale, Anagrafe degli italiani residenti all’estero (AIRE) (L. 27 ottobre 1988, n. 470): obbligo di iscrizione.
