
Fornitore UE: integrazione della fattura. Fornitore extra-UE: autofattura. Criteri, documenti, termini e casi particolari, con esempi.
Con un fornitore di altro Stato UE si integra la fattura ricevuta, con un fornitore extra-UE si emette autofattura in unico esemplare (art. 17, comma 2, DPR 633/72). L’esito cambia se la fattura non arriva o se il fornitore opera in Italia tramite stabile organizzazione.
Quando un fornitore non residente cede beni o rende servizi rilevanti in Italia a un soggetto passivo stabilito nel territorio dello Stato, gli obblighi IVA sono adempiuti dal cessionario o committente (art. 17, comma 2, DPR 633/72), con il meccanismo del reverse charge. Se il fornitore è stabilito in un altro Stato UE, fatturazione e registrazione seguono gli artt. 46 e 47 del DL 331/1993. Se è stabilito fuori dall’Unione, il committente emette la fattura in unico esemplare, con l’annotazione «autofatturazione» (art. 21, commi 5 e 6-ter).
La scelta determina documento e termine, mentre la comunicazione dei dati all’Agenzia delle Entrate è un obbligo autonomo, distinto da quello fiscale.
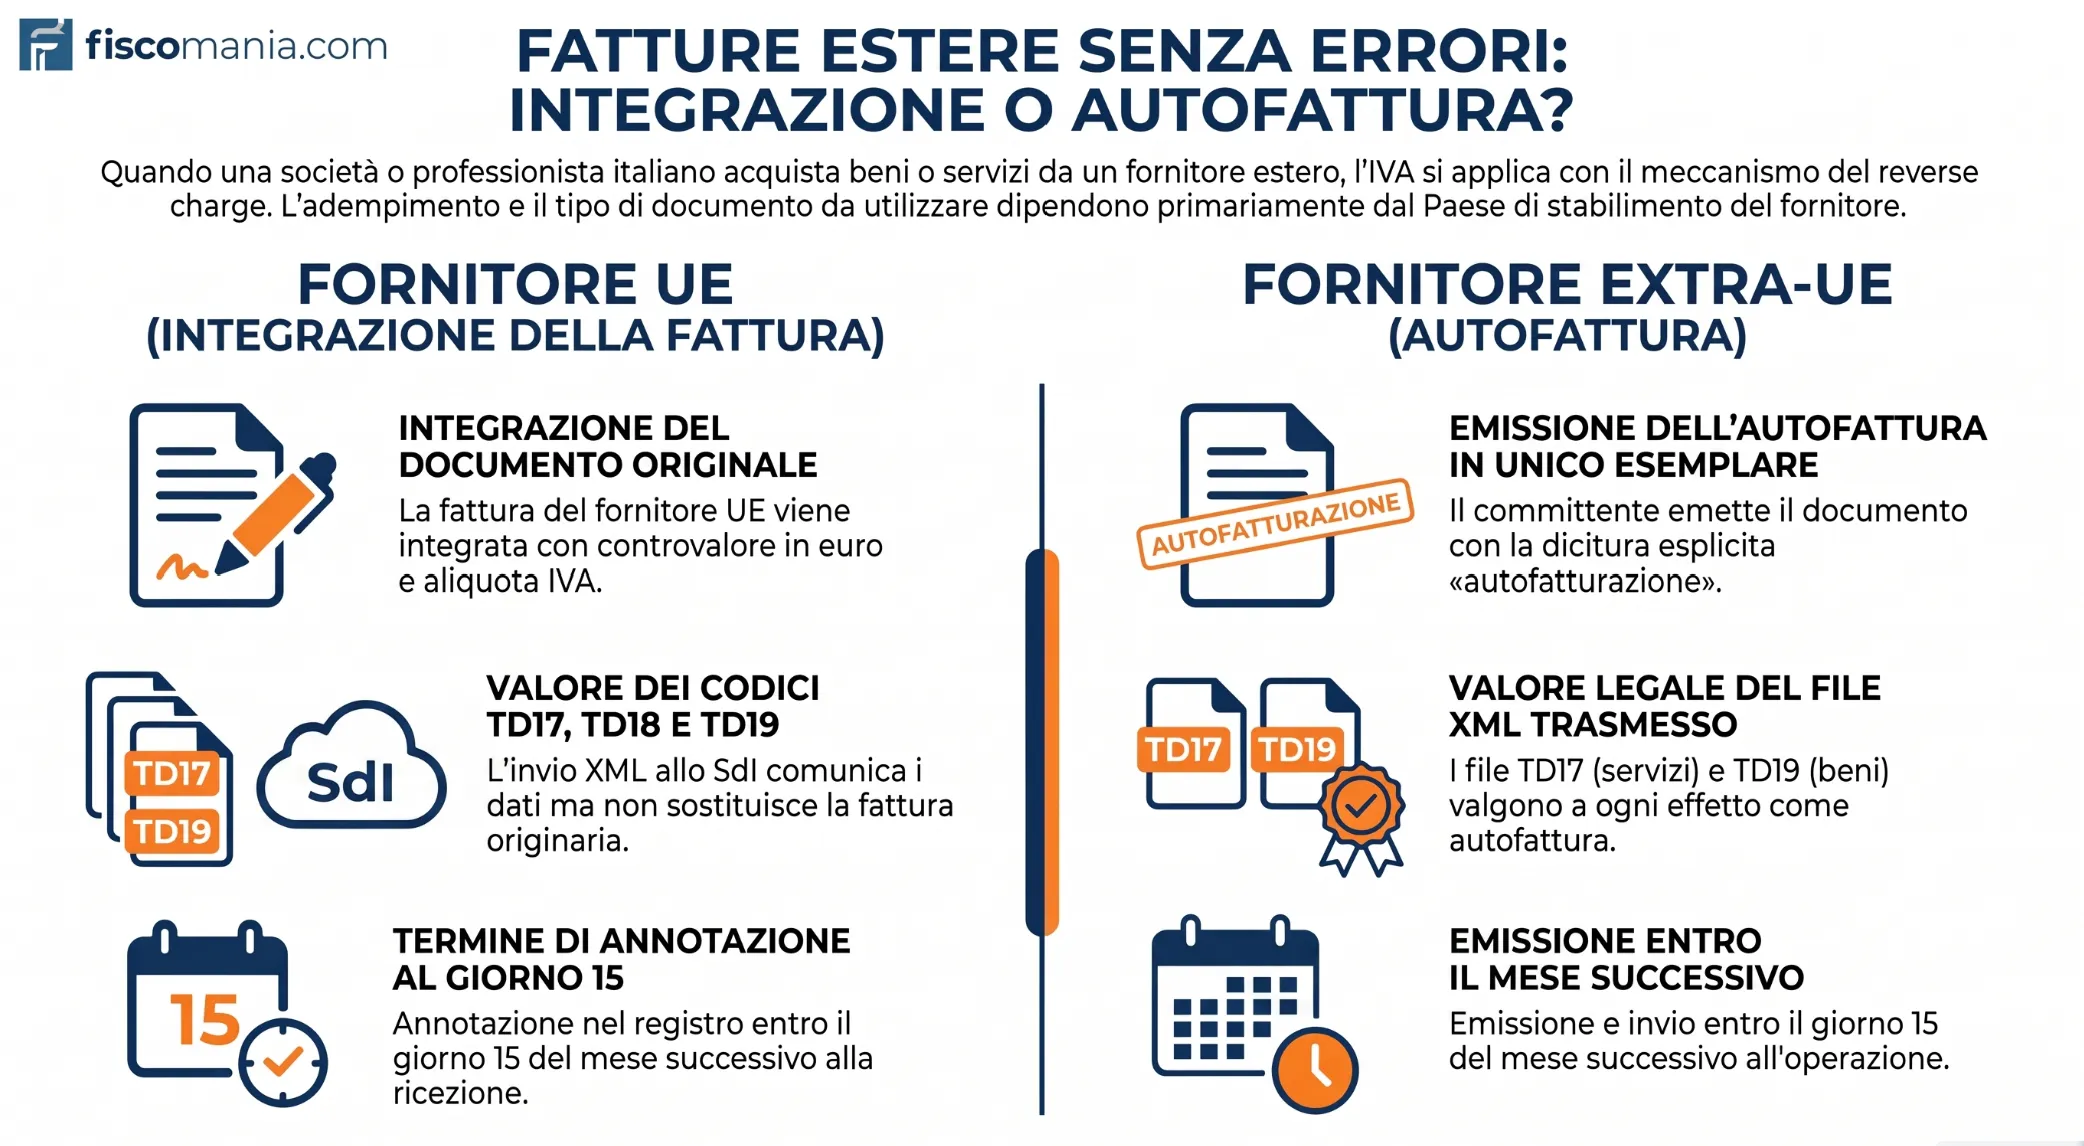
Integrazione o autofattura: come si sceglie
Due elementi decidono l’adempimento: la rilevanza dell’operazione in Italia secondo le regole di territorialità IVA e il luogo in cui è stabilito il fornitore. Se l’operazione è rilevante in Italia, la sede del fornitore stabilisce se si integra la fattura ricevuta o se la fattura la emette il committente.
La tabella riepiloga gli adempimenti nelle fattispecie più frequenti.
| Caso | Adempimento del committente | Documento e comunicazione dei dati | Riferimento |
|---|---|---|---|
| Servizi, o beni già in Italia, da fornitore stabilito in altro Stato UE | Integrazione della fattura ricevuta | La fattura del fornitore resta il documento; TD17 (servizi) o TD19 (beni) non la sostituiscono | Art. 17, c. 2, secondo periodo, DPR 633/72; artt. 46-47 DL 331/93; Circ. 26/E/2022, quesito 2.5 |
| Acquisto intracomunitario di beni da fornitore UE | Integrazione della fattura con controvalore in euro e imposta | TD18, che non sostituisce la fattura del fornitore | Artt. 46, c. 1, e 47, c. 1, DL 331/93; Circ. 26/E/2022, quesito 2.5 |
| Servizi, o beni già in Italia, da fornitore stabilito fuori dall’Unione | Fattura emessa dal committente in unico esemplare, con l’annotazione «autofatturazione» | TD17 (servizi) o TD19 (beni) valgono a ogni effetto come autofattura | Art. 17, c. 2, primo periodo, e art. 21, commi 5 e 6-ter, DPR 633/72; Circ. 26/E/2022, quesito 2.5 |
| Acquisto intracomunitario di beni, fattura non ricevuta | Fattura emessa dal committente in unico esemplare nei termini di legge | Termini indicati nella sezione dedicata | Art. 46, c. 5, DL 331/93 |
I codici da usare nel file XML, compresi TD20 e TD29 per le fatture mancanti, sono nella guida ai codici TD dell’autofattura elettronica.
Fornitore UE: integrazione della fattura ricevuta
Per le cessioni e le prestazioni di un soggetto passivo stabilito in un altro Stato membro, il committente adempie gli obblighi di fatturazione e di registrazione secondo gli artt. 46 e 47 del DL 331/1993 (art. 17, comma 2, secondo periodo). Nell’acquisto intracomunitario la fattura ricevuta deve essere numerata e integrata con il controvalore in euro e con l’imposta, calcolata secondo l’aliquota dei beni; se l’acquisto è non imponibile o esente, al posto dell’imposta si indica il titolo (art. 46, comma 1).
Il documento originario resta la fattura del fornitore: il file inviato per la comunicazione dei dati non lo sostituisce (Circolare 26/E del 13 luglio 2022, quesito 2.5).
Fornitore extra-UE: fattura emessa dal committente
Quando il fornitore è stabilito fuori dall’Unione europea, il committente emette la fattura in unico esemplare, oppure si assicura che sia emessa per suo conto da un terzo (art. 21, comma 5), con l’annotazione «autofatturazione» (art. 21, comma 6-ter). Se per questa operazione si trasmette il file TD17, per i servizi, o TD19, per i beni già presenti in Italia, il file vale a ogni effetto come autofattura, con le conseguenze probatorie e di conservazione che ne derivano (Circolare 26/E/2022, quesito 2.5).
Quando il criterio non si applica
Le regole dei commi 2 e 3 dell’art. 17 non valgono per le operazioni rese o ricevute da non residenti tramite una stabile organizzazione nel territorio dello Stato (art. 17, comma 4): resta la regola generale del primo comma, per cui l’imposta è dovuta da chi effettua la cessione o la prestazione.
Per il fornitore non residente identificato in Italia o con rappresentante fiscale, ma privo di stabile organizzazione, si veda Fatture da non residenti con IVA errata: come regolarizzare.
Esempi: integrazione o autofattura in tre casi
A parità di aliquota, il fornitore UE e quello extra-UE portano a documenti diversi, e il file inviato allo SdI ha un valore diverso, mentre l’imposta resta a carico del committente (art. 17, comma 2, DPR 633/72). Le tre ipotesi seguenti sono illustrative e usano l’aliquota ordinaria del 22% (art. 16 DPR 633/72).
Consulenza ricevuta da uno studio tedesco
Una società italiana, soggetto passivo IVA, riceve da uno studio stabilito in Germania una fattura di 1.000 euro per una consulenza generica, senza IVA. Il servizio è reso a un soggetto passivo stabilito in Italia, quindi segue la regola generale di territorialità dell’art. 7-ter, richiamata dalla Circolare 36/E/2010. Il fornitore è UE: la società integra la fattura con imponibile di 1.000 euro, aliquota del 22% e imposta di 220 euro, secondo gli artt. 46 e 47 del DL 331/1993 richiamati dall’art. 17, comma 2. Se l’imposta è detraibile, l’annotazione anche nel registro di cui all’art. 25 consente di detrarre i 220 euro (art. 47, comma 1). Il file TD17 comunica i dati, ma non sostituisce la fattura tedesca.
Servizio generico ricevuto da un fornitore statunitense
La stessa società riceve da un fornitore stabilito negli Stati Uniti un servizio generico, ad esempio un’analisi di dati, per 1.000 euro, senza IVA in fattura. Il servizio è reso a un soggetto passivo stabilito in Italia, quindi segue la regola generale di territorialità dell’art. 7-ter, richiamata dalla Circolare 36/E/2010. Il fornitore è extra-UE: la società emette la fattura in unico esemplare con l’annotazione «autofatturazione», indicando imponibile di 1.000 euro, aliquota del 22% e imposta di 220 euro (art. 21, commi 5 e 6-ter). Se la emette con il file TD17, quel file vale a ogni effetto come autofattura (Circolare 26/E/2022, quesito 2.5).
Macchinari già in Italia ceduti da un soggetto extra-UE
Una società italiana acquista macchinari per 5.000 euro da un cedente stabilito fuori dall’Unione e privo di stabile organizzazione in Italia. I beni sono già nel territorio italiano: non si tratta di un acquisto intracomunitario né di un’importazione con bolletta doganale, che seguono altre regole. La società emette autofattura con imponibile di 5.000 euro, aliquota del 22% e imposta di 1.100 euro (art. 17, comma 2, primo periodo). Il tipo documento è TD19 e, se usato, vale come autofattura. Se il cedente fosse stabilito in un altro Stato UE, la società integrerebbe invece la sua fattura e il TD19 servirebbe solo per la comunicazione dei dati (Circolare 26/E/2022, quesito 2.5).
Termini fiscali e comunicazione dei dati
I termini fiscali e quelli della comunicazione sono distinti: integrazione o autofattura determinano l’assolvimento dell’imposta e la detrazione, mentre il file TD17, TD18 o TD19 serve all’adempimento comunicativo e alle relative sanzioni (Circolare 26/E del 13 luglio 2022, quesiti 2.7-2.10).
| Adempimento | Termine | Riferimento |
|---|---|---|
| Annotazione della fattura UE integrata | Entro il giorno 15 del mese successivo a quello di ricezione, con riferimento al mese precedente | Art. 47, c. 1, DL 331/93, richiamato dall’art. 17, c. 2, DPR 633/72 |
| Acquisto intracomunitario di beni, fattura non ricevuta entro il secondo mese successivo all’operazione | Fattura emessa dal committente entro il giorno 15 del terzo mese successivo all’effettuazione; annotazione entro il termine di emissione | Art. 46, c. 5, e art. 47, c. 1, DL 331/93 |
| Acquisto intracomunitario di beni, fattura con corrispettivo inferiore a quello reale | Fattura integrativa entro il giorno 15 del mese successivo alla registrazione della fattura originaria | Art. 46, c. 5, DL 331/93 |
| Autofattura per le prestazioni di servizi di cui all’art. 6, c. 6, primo periodo, ricevute da soggetto stabilito fuori dall’Unione | Entro il giorno 15 del mese successivo a quello di effettuazione dell’operazione | Art. 21, c. 4, lett. d), DPR 633/72 |
| Comunicazione dei dati con TD17, TD18 o TD19 | Entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento o di effettuazione dell’operazione | Art. 1, c. 3-bis, D.Lgs. 127/2015; Circ. 26/E/2022, quesito 2.2 |
Termini fiscali
Per le prestazioni di servizi di cui all’art. 6, sesto comma, primo periodo, ricevute da un fornitore stabilito fuori dall’Unione, l’autofattura va emessa entro il giorno 15 del mese successivo a quello di effettuazione (art. 21, comma 4, lett. d). L’operazione si considera effettuata all’ultimazione della prestazione o, se periodica o continuativa, alla maturazione dei corrispettivi; se il corrispettivo è pagato prima, vale la data del pagamento per l’importo versato (art. 6, comma 6, richiamato dalla Circolare 26/E/2022, quesito 2.2).
Da quella data decorre il termine del 15 del mese successivo per l’autofattura (art. 21, comma 4, lett. d). Per le prestazioni di fornitori UE l’art. 17, comma 2, rinvia agli artt. 46 e 47 del DL 331/1993 per fatturazione e registrazione, e l’art. 47, comma 1, indica come termine di annotazione il giorno 15 del mese successivo alla ricezione della fattura. Il termine del secondo mese successivo all’operazione, con fattura da emettere entro il terzo, riguarda invece gli acquisti intracomunitari di beni (art. 46, comma 5).
Comunicazione dei dati e conseguenze del ritardo
Integrazione o autofattura e comunicazione dei dati sono obblighi autonomi: l’integrazione o l’autofattura può avvenire anche in forma analogica, mentre il file via SdI resta l’adempimento comunicativo (Circolare 26/E/2022, quesito 2.7). Una trasmissione tardiva non rende tardivo l’assolvimento dell’imposta, e viceversa (quesiti 2.8 e 2.10), e i termini di emissione e registrazione non cambiano per effetto della comunicazione (quesito 2.9).
Se invece il file è usato come autofattura, l’autofattura e l’annotazione tardive impediscono la detrazione fino alla regolarizzazione (quesito 2.11). Gli obblighi della comunicazione dei dati transfrontalieri sono trattati nella pagina dedicata, mentre il tardivo assolvimento dell’imposta è violazione autonoma, per cui si veda la guida alle sanzioni per omesso reverse charge.
Fornitore UE in regime di piccole imprese: come si assolve l’IVA
Un fornitore stabilito in un altro Stato membro che applica il regime di franchigia per le piccole imprese resta un soggetto passivo IVA. Il regime lo esonera dall’addebito dell’imposta nel proprio Stato, ma non incide sulle regole di territorialità. Per il committente italiano il trattamento dipende quindi dalla natura dell’operazione.
Acquisto di beni. Gli acquisti di beni da un cedente che nel proprio Stato beneficia dell’esonero per le piccole imprese non costituiscono acquisti intracomunitari (art. 38, co. 5, lett. d, DL 331/1993). Il committente non integra la fattura con l’imposta italiana e non compila l’elenco riepilogativo degli acquisti intracomunitari. Se non dispone di un documento che rappresenti l’operazione, emette un’autofattura senza applicazione dell’imposta (Circolare 36/E del 21 giugno 2010, par. 1.4; Risposta a interpello n. 431 del 23 agosto 2022).
Servizi generici (art. 7-ter). Il criterio di territorialità è il luogo di stabilimento del committente soggetto passivo, non il regime applicato dal prestatore. La prestazione è quindi territorialmente rilevante in Italia e l’imposta è dovuta dal committente in inversione contabile (art. 17, co. 2, DPR 633/1972), secondo le modalità degli artt. 46 e 47 DL 331/1993. Il committente integra la fattura ricevuta, oppure emette autofattura se manca il documento, e trasmette il TD17 al SdI. L’operazione va registrata sia tra gli acquisti sia tra le vendite. La franchigia del fornitore non esclude l’imposta italiana: opera solo nello Stato del prestatore, dove il servizio non è territorialmente rilevante.
Il passaggio della circolare. La Circolare 36/E/2010 formula l’esclusione dell’acquisto intracomunitario riferendola genericamente ai «beni o servizi». Per i servizi generici B2B questa indicazione non si concilia con l’art. 7-ter, che radica la territorialità in Italia. Per questo conviene assolvere l’imposta in reverse charge. Se il committente ha diritto alla detrazione integrale, l’effetto è neutro, e l’inversione contabile applicata a un’operazione non imponibile è regolata dall’art. 6, co. 9-bis.3, D.Lgs. 471/1997. L’omessa applicazione, quando l’imposta è dovuta, espone invece a sanzioni.
Esempio. Una società italiana riceve da un professionista di un altro Stato UE in regime di piccole imprese un servizio generico da 800 euro, senza alcun documento. Emette un’autofattura (TD17) con imponibile di 800 euro e imposta del 22%, pari a 176 euro, e la registra tra acquisti e vendite. Se l’imposta è interamente detraibile, il saldo di liquidazione non cambia. Con una cessione di beni dello stesso importo, invece, l’autofattura sarebbe senza imposta.
Riferimenti normativi dal 1° gennaio 2027
Dal 1° gennaio 2027 gli articoli del DPR 633/1972 e del DL 331/1993 citati in questa pagina risultano soppressi dal Testo unico IVA (D.Lgs. 19 gennaio 2026, n. 10, art. 170), con nuova numerazione. Per le operazioni successive i riferimenti vanno verificati sul nuovo testo.
Non sai se integrare la fattura o emettere autofattura?
Il documento da emettere dipende dalla sede del fornitore, dal tipo di operazione e da ciò che hai ricevuto. Una valutazione del caso concreto evita errori di registrazione e di detrazione.
Richiedi una valutazione del tuo caso →Domande frequenti
Il file TD17 sostituisce la fattura del fornitore estero?
Dipende dal fornitore. Se è stabilito fuori dall’Unione, il file TD17 (servizi) o TD19 (beni) vale a ogni effetto come autofattura. Se è stabilito in un altro Stato UE, il file non sostituisce la fattura ricevuta, che va integrata (Circolare 26/E/2022, quesito 2.5).
L’integrazione o l’autofattura devono essere fatte in XML?
No. Integrazione e autofattura sono obblighi autonomi rispetto alla comunicazione dei dati e possono avvenire anche in forma analogica; il file TD17, TD18 o TD19 resta lo strumento della comunicazione. Se l’autofattura avviene solo via SdI, il file va conservato elettronicamente (Circolare 26/E/2022, quesiti 2.7 e 3.1).
Cosa va scritto sull’autofattura per un acquisto estero?
L’annotazione «autofatturazione» (art. 21, comma 6-ter, DPR 633/72). La fattura è emessa in unico esemplare (comma 5) e riporta i dati del comma 2: fornitore, natura, qualità e quantità dei beni o servizi, imponibile, aliquota e imposta.
Il file TD17, TD18 o TD19 sostituisce la conservazione della fattura estera?
No. La fattura originale ricevuta fuori dallo SdI va conservata, in forma analogica o elettronica, e anche il file XML trasmesso è un documento fiscalmente rilevante da conservare. Allegando il PDF della fattura al file e aderendo al servizio gratuito dell’Agenzia, si assolve anche la conservazione dell’originale (Circolare 26/E/2022, quesiti 3.2-3.4).
Quale aliquota si applica all’imposta integrata?
Quella dell’operazione: 22% in via ordinaria, ridotta al 4, 5 o 10% per i beni e servizi elencati nelle parti II, II-bis e III della tabella A (art. 16 DPR 633/72). Per l’acquisto intracomunitario di beni l’imposta si calcola secondo l’aliquota dei beni (art. 46, comma 1, DL 331/93).
Fonti e riferimenti
- Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, art. 16 (aliquote), art. 17, commi 1-4 (debitore d’imposta, operazioni con soggetti non residenti), art. 21, commi 4, 5, 6-ter (termini e forma della fattura, autofatturazione), nel testo vigente fino al 31 dicembre 2026.
- Decreto-legge 30 agosto 1993, n. 331, art. 46, commi 1 e 5 (fatturazione degli acquisti intracomunitari), nel testo in vigore dal 30 giugno 2021, e art. 47, comma 1 (registrazione), nel testo in vigore dal 1° gennaio 2013, entrambi vigenti fino al 31 dicembre 2026.
- Decreto legislativo 5 agosto 2015, n. 127, art. 1, comma 3-bis (comunicazione dei dati delle operazioni transfrontaliere), nel testo riportato dalla Circolare 26/E del 2022.
- Agenzia delle Entrate, Circolare 13 luglio 2022, n. 26/E, quesiti 2.2, 2.5, 2.7-2.11 e 3.1-3.4 (comunicazione delle operazioni transfrontaliere, valore dei file TD17, TD18 e TD19, conservazione).
- Agenzia delle Entrate, Circolare 21 giugno 2010, n. 36/E, Parte I, punto 4 (fornitori di altri Stati membri in regime di piccole imprese).
- Decreto legislativo 19 gennaio 2026, n. 10 (Testo unico IVA), art. 170 (abrogazioni), con efficacia dal 1° gennaio 2027.
