
Tassazione di dipendenti e funzionari di ONU, OIM e organizzazioni internazionali: esenzioni, status del lavoratore, quadro RW e pensioni.
Chi lavora per un’organizzazione internazionale non beneficia automaticamente di un’esenzione fiscale. Il trattamento dipende dall’ente, dalla qualifica del lavoratore e dalla convenzione o dall’accordo internazionale applicabile, con regole specifiche anche per attività estere e pensioni.
I redditi percepiti da chi lavora per un’organizzazione internazionale non sono automaticamente esenti da imposizione in Italia. Occorre individuare la qualifica del lavoratore, la convenzione o l’accordo applicabile all’ente e verificare se l’esenzione comprende quella specifica categoria di personale e quegli emolumenti. L
a distinzione tra funzionario, membro dello staff e consulente può quindi modificare radicalmente il trattamento fiscale. La residenza fiscale deve essere analizzata separatamente perché può determinare ulteriori obblighi italiani relativi ad altri redditi e attività estere. Anche monitoraggio fiscale, IVIE, IVAFE e pensioni richiedono verifiche autonome. Per i funzionari UE opera invece una disciplina specifica, trattata separatamente.
Perché non esiste una regola fiscale unica per le organizzazioni internazionali
Il fatto di lavorare per un’organizzazione internazionale non determina, da solo, l’esenzione dello stipendio dalle imposte italiane. Il trattamento fiscale deve essere ricostruito partendo dalla specifica fonte che disciplina l’organizzazione e il personale interessato. L’art. 41 del DPR n. 601/1973 mantiene infatti applicabili le esenzioni e le agevolazioni previste dagli accordi internazionali resi esecutivi in Italia e dalle leggi relative a enti e organismi internazionali. Occorre quindi individuare la convenzione, l’accordo di sede o la diversa fonte applicabile e verificare quali categorie di personale e quali emolumenti rientrino effettivamente nell’agevolazione.
Anche la qualifica attribuita al lavoratore assume quindi un ruolo centrale: essere dipendente, funzionario, membro dello staff, esperto o consulente non conduce necessariamente allo stesso risultato, perché privilegi ed esenzioni possono avere un ambito soggettivo delimitato. Devono inoltre essere tenute separate discipline che rispondono a fonti differenti. Per i funzionari delle istituzioni europee, ad esempio, il tema del domicilio fiscale dei funzionari UE è regolato specificamente dal Protocollo n. 7 e richiede un’analisi autonoma. Allo stesso modo, i dipendenti di ambasciate e consolati rientrano in un diverso quadro giuridico e non devono essere assimilati automaticamente al personale delle organizzazioni internazionali.
Come verificare se lo stipendio è esente in Italia
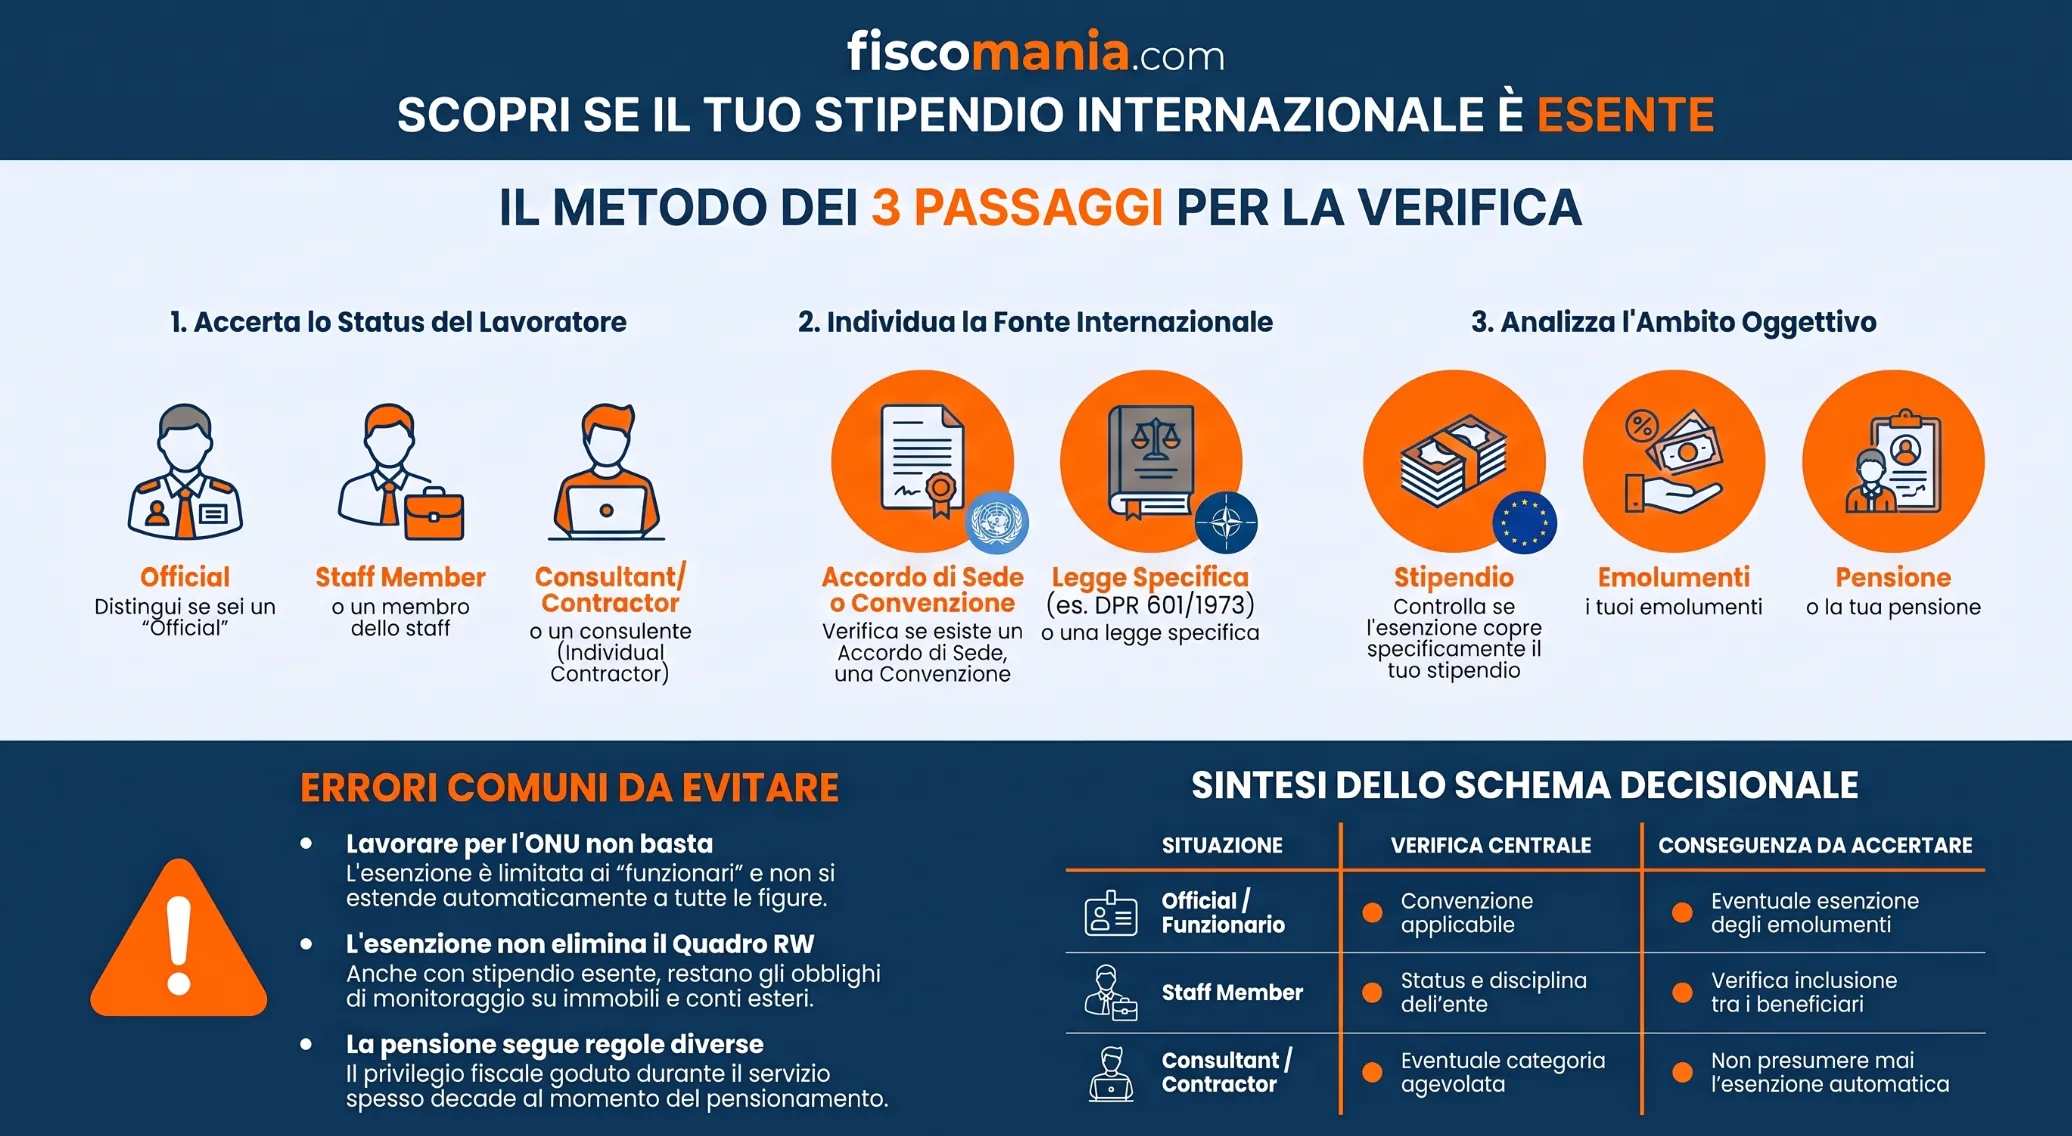
Per stabilire se gli emolumenti corrisposti da un’organizzazione internazionale siano imponibili in Italia non è sufficiente conoscere il soggetto che effettua il pagamento. L’analisi deve seguire una sequenza precisa: qualifica del lavoratore → fonte internazionale applicabile → categorie e compensi coperti dall’agevolazione. Solo dopo questi passaggi è possibile stabilire se l’esenzione prevista dall’accordo internazionale possa essere applicata al singolo rapporto.
Individuare lo status del lavoratore
Il primo elemento da accertare è la qualifica riconosciuta al lavoratore nell’ambito dell’organizzazione. Le convenzioni sui privilegi e le immunità possono infatti riservare le agevolazioni ai funzionari, agli Officials o a determinate categorie dello staff, senza estenderle automaticamente a tutti coloro che svolgono un’attività per lo stesso ente.
All’interno della stessa organizzazione può inoltre assumere rilievo la distinzione tra personale al quale è riconosciuto uno specifico status internazionale e personale assunto con una diversa qualifica. Lavorare alle dipendenze dell’ente non significa, quindi, beneficiare necessariamente dei privilegi fiscali attribuiti ai funzionari internazionali. Anche sotto questo profilo occorre verificare quale status venga riconosciuto al lavoratore dalla disciplina applicabile, evitando di ricavare l’esenzione dalla sola appartenenza all’organizzazione.
Per questo motivo, l’esistenza di un contratto con un’organizzazione internazionale non è sufficiente. Un staff member e un Consultant possono ricevere compensi dallo stesso organismo ma trovarsi in una posizione fiscale diversa. La distinzione emerge anche nella disciplina dei compensi dei consulenti UNICEF, dove la qualifica di Individual Contractor non è stata assimilata automaticamente a quella del personale coperto dai privilegi riconosciuti ai funzionari.
Individuare la fonte internazionale applicabile
Una volta determinato lo status del soggetto, occorre individuare la norma che disciplina l’organizzazione e il relativo personale. La fonte può essere una convenzione internazionale sui privilegi e le immunità, l’accordo istitutivo dell’ente, un accordo di sede stipulato con l’Italia oppure una legge italiana che ne abbia disposto l’esecuzione.
L’art. 41 del DPR n. 601/1973 svolge in questo contesto una funzione di raccordo, mantenendo applicabili le esenzioni previste dagli accordi internazionali resi esecutivi in Italia e dalle leggi relative agli enti e organismi internazionali. La verifica deve quindi essere effettuata sulla specifica disciplina dell’organizzazione interessata, senza trasferire automaticamente le regole previste per un ente a un altro.
Verificare quali soggetti e quali redditi sono coperti
Individuata la fonte, occorre leggerne separatamente l’ambito soggettivo e quello oggettivo. Il primo stabilisce quali categorie di personale possono beneficiare del privilegio fiscale; il secondo individua quali emolumenti sono effettivamente esenti.
Una disposizione che esenta gli stipendi e gli emolumenti corrisposti agli Officials, ad esempio, non consente di concludere che qualsiasi compenso pagato dall’organizzazione sia fiscalmente irrilevante in Italia. Deve risultare che il lavoratore appartenga alla categoria contemplata dalla norma e che il reddito percepito rientri tra quelli oggetto dell’esenzione. Lo stesso metodo deve essere applicato quando il rapporto cambia, cessa o viene sostituito da una prestazione pensionistica.
Schema decisionale per verificare l’esenzione
| Situazione | Verifica centrale | Conseguenza da accertare |
|---|---|---|
| Official / funzionario | Convenzione o accordo applicabile e categoria coperta | Eventuale esenzione degli emolumenti |
| Staff member | Status riconosciuto dall’organizzazione e disciplina applicabile | Verificare se rientra tra i beneficiari del privilegio |
| Consultant / contractor | Eventuale inclusione nella categoria agevolata | Non presumere l’esenzione per il solo fatto che il compenso provenga dall’organizzazione |
| Pensionato / ex funzionario | Verificare se il privilegio continua dopo la cessazione del servizio | Analizzare separatamente il trattamento della pensione |
La tabella sintetizza quindi il criterio da seguire: il nome dell’organizzazione è soltanto il punto di partenza. La risposta fiscale dipende dalla combinazione tra posizione soggettiva del lavoratore e disciplina internazionale concretamente applicabile.
Quando l’esenzione fiscale viene applicata nel modo sbagliato
Gli errori più frequenti derivano dal tentativo di ricavare il trattamento fiscale da un solo elemento, come il nome dell’organizzazione o la natura internazionale del rapporto. In realtà, l’esenzione deve essere ricostruita sulla base dello status del soggetto, della fonte applicabile e del tipo di reddito percepito.
Lavorare per l’ONU non basta
Il fatto che il compenso provenga dalle Nazioni Unite o da un organismo collegato non consente, da solo, di considerarlo esente in Italia. La convenzione applicabile può riservare il beneficio agli Officials o ad altre categorie specificamente individuate. Prima di qualificare fiscalmente il reddito occorre quindi stabilire se il lavoratore appartenga effettivamente alla categoria destinataria del privilegio e se il compenso ricevuto rientri tra gli emolumenti contemplati dalla disposizione.
Il consultant viene assimilato allo staff
Una seconda criticità nasce quando un consulente o un contractor viene trattato fiscalmente come un membro dello staff soltanto perché svolge la propria attività all’interno della stessa organizzazione. La natura del soggetto pagatore non sostituisce la verifica dello status contrattuale e convenzionale. Se l’accordo attribuisce l’esenzione ai funzionari, non è possibile estenderla automaticamente a categorie differenti senza una previsione che le ricomprenda.
L’esenzione dello stipendio viene estesa a tutta la posizione fiscale
L’eventuale esenzione degli emolumenti dell’organizzazione internazionale riguarda il reddito individuato dalla specifica disposizione e non rende fiscalmente irrilevante l’intera posizione del contribuente. Un soggetto fiscalmente residente in Italia può continuare ad avere obblighi relativi ad altri redditi, investimenti, attività finanziarie o immobili detenuti all’estero. Per questo motivo, il trattamento dello stipendio deve essere tenuto distinto dall’analisi della residenza fiscale e dagli ulteriori obblighi dichiarativi.
Lo stesso regime viene mantenuto dopo il pensionamento
Un’esenzione riconosciuta durante il rapporto di servizio non può essere automaticamente trasferita alla pensione. I privilegi previsti per i funzionari sono normalmente collegati alla disciplina specifica applicabile agli emolumenti percepiti durante il servizio; al momento della cessazione occorre quindi verificare se la fonte internazionale estenda il medesimo trattamento anche alla prestazione pensionistica oppure se trovi applicazione una disciplina differente.
ONU e OIM: come applicare il metodo ai casi concreti
Le Nazioni Unite e l’Organizzazione Internazionale per le Migrazioni mostrano bene perché il trattamento fiscale non possa essere ricavato semplicemente dal nome dell’ente. In entrambi i casi occorre ricostruire la catena normativa che collega organizzazione, qualifica del lavoratore ed esenzione riconosciuta sugli emolumenti.
Funzionari delle Nazioni Unite
La Convenzione sui privilegi e le immunità delle Nazioni Unite, resa esecutiva in Italia con la L. 20 dicembre 1957 n. 1318, prevede all’art. V, sezione 18, lett. b), l’esenzione fiscale degli stipendi e degli emolumenti corrisposti ai funzionari delle Nazioni Unite.
L’agevolazione riguarda quindi una categoria soggettiva specifica, quella degli Officials, e gli emolumenti contemplati dalla Convenzione. La R.M. 10 febbraio 2000 n. 11/E ha inoltre precisato che l’esenzione opera finché il funzionario presta servizio presso l’organizzazione, perché il privilegio è riconosciuto in funzione delle finalità istituzionali dell’ente. Questo passaggio diventa particolarmente importante quando il rapporto termina e il soggetto inizia a percepire una pensione.
Il caso dell’Organizzazione Internazionale per le Migrazioni
Per l’Organizzazione Internazionale per le Migrazioni (OIM/IOM) il percorso normativo è più articolato. I rapporti con l’Italia derivano dall’accordo concluso il 23 giugno 1967 con il Comitato intergovernativo per le migrazioni europee, reso esecutivo con la L. 22 febbraio 1968 n. 441.
L’art. 7 dell’accordo riconosce all’organizzazione e ai suoi funzionari di cittadinanza straniera le immunità e i privilegi accordati alle organizzazioni internazionali e ai loro funzionari secondo gli artt. III e VI della Convenzione del 21 novembre 1947 sui privilegi e le immunità delle istituzioni specializzate. L’art. VI, sezione 19, lett. b), rinvia a sua volta alle esenzioni riconosciute ai funzionari delle Nazioni Unite. Anche qui, quindi, la conclusione fiscale deriva dalla combinazione tra accordo di sede, Convenzione richiamata e status del lavoratore.
Il documento OIM Ninth annual report of the director general on improvements in the privileges and immunities granted to the Organization by States, S/31/6 del 27 settembre 2022, conferma l’applicazione di questo sistema agli staff members dell’organizzazione. Lo stesso documento evidenzia inoltre che, quando uno Stato non riconosce l’esenzione, può operare un meccanismo compensativo con cui il lavoratore riceve un importo destinato a neutralizzare l’imposta nazionale. La struttura della retribuzione può quindi costituire un elemento utile nell’analisi, ma non sostituisce la verifica giuridica dell’esenzione prevista dalle fonti applicabili.
Il caso OIM mostra così il metodo da seguire anche per altri organismi internazionali: partire dall’accordo applicabile, verificare quali categorie di personale ne beneficiano e solo successivamente determinare il trattamento degli emolumenti.
Quali organizzazioni internazionali possono prevedere esenzioni fiscali
Le agevolazioni fiscali riconosciute al personale delle organizzazioni internazionali non derivano da una categoria generale valida per tutti gli enti. ONU, OIM, FAO, NATO, Unione europea, OCSE e altre organizzazioni possono essere disciplinate da fonti differenti, con un diverso ambito soggettivo e oggettivo. Il nome dell’organizzazione consente quindi di individuare il quadro normativo da esaminare, ma non permette da solo di stabilire se lo stipendio del singolo lavoratore sia esente in Italia.
La verifica deve sempre tornare agli stessi elementi: status attribuito al lavoratore, convenzione o accordo applicabile e tipologia degli emolumenti interessati. Anche all’interno della stessa organizzazione possono assumere rilievo categorie differenti di personale; per questo non è corretto trasferire automaticamente il trattamento riconosciuto ai funzionari internazionali a consulenti, contractor o personale assunto con un diverso status.
| Organizzazione / gruppo | Verifica principale | Approfondimento |
|---|---|---|
| ONU e organismi collegati | Status del lavoratore e Convenzione sui privilegi e le immunità applicabile | Il caso dei funzionari ONU è sviluppato in questa guida |
| OIM | Accordo applicabile all’organizzazione e qualifica del personale | Il caso OIM è sviluppato in questa guida |
| FAO e altre organizzazioni del sistema ONU | Fonte internazionale applicabile e categoria di personale interessata | Da verificare sulla disciplina specifica dell’ente |
| NATO | Status riconosciuto al lavoratore e disciplina applicabile al rapporto | Le questioni specifiche richiedono un’analisi autonoma |
| Unione europea | Disciplina specifica prevista per funzionari e agenti UE | Rinvio alla guida sul domicilio fiscale dei funzionari UE |
| OCSE e altre organizzazioni internazionali | Convenzione, accordo di sede o altra fonte applicabile | Da verificare caso per caso |
La tabella ha quindi una funzione di orientamento, non di attribuzione automatica dell’esenzione. Due lavoratori impiegati presso organizzazioni internazionali diverse, o anche presso lo stesso ente ma con status differenti, possono trovarsi in situazioni fiscali non coincidenti.
Residenza fiscale e altri redditi del lavoratore
L’eventuale esenzione degli emolumenti corrisposti da un’organizzazione internazionale non determina, da sola, l’irrilevanza fiscale del soggetto in Italia. La residenza fiscale deve essere analizzata separatamente, perché da essa può dipendere l’assoggettamento a imposizione di redditi diversi da quelli coperti dalla specifica esenzione prevista dall’accordo internazionale.
Un funzionario fiscalmente residente in Italia può quindi beneficiare dell’esenzione sullo stipendio riconosciuta dalla convenzione applicabile e, nello stesso periodo d’imposta, essere tenuto a dichiarare altri redditi imponibili secondo le regole ordinarie. La stessa distinzione assume rilievo per immobili, investimenti e attività finanziarie detenute all’estero. Esenzione dello stipendio e posizione fiscale complessiva sono due piani distinti: il primo dipende dalla disciplina dell’organizzazione e dallo status del lavoratore, il secondo dalla residenza fiscale e dalla natura degli ulteriori redditi e patrimoni posseduti.
Monitoraggio fiscale, quadro RW, IVIE e IVAFE
L’esenzione degli emolumenti percepiti dall’organizzazione internazionale non risolve automaticamente anche il tema delle attività finanziarie e patrimoniali detenute all’estero. Per il monitoraggio fiscale esiste una disciplina specifica riferita, tra gli altri, ai soggetti che lavorano all’estero presso organizzazioni internazionali cui aderisce l’Italia, ma l’esonero opera soltanto quando ricorrono le condizioni previste dalla norma.
L’esonero per chi lavora all’estero presso organizzazioni internazionali
Dal 2026 la disciplina è contenuta nell’art. 60 del D.Lgs. 5 agosto 2026 n. 141, che ha riordinato le disposizioni precedentemente contenute nell’art. 38, commi 13 e 13.1, del D.L. n. 78/2010. L’esonero riguarda le persone fisiche che lavorano all’estero presso organizzazioni internazionali cui aderisce l’Italia e la cui residenza fiscale italiana sia determinata, in deroga ai criteri ordinari, sulla base di accordi internazionali ratificati.
Non si tratta quindi di un’esenzione generalizzata riconosciuta a qualsiasi dipendente di un’organizzazione internazionale. Devono essere presenti sia il collegamento con un’organizzazione internazionale cui aderisce l’Italia sia la particolare regola convenzionale che mantiene la residenza fiscale in Italia.
L’esonero è limitato al periodo di attività all’estero
Il beneficio opera limitatamente al periodo durante il quale l’attività lavorativa viene effettivamente svolta all’estero. La cessazione dell’incarico o il venir meno delle condizioni che giustificano il regime particolare impongono quindi di riesaminare gli obblighi di monitoraggio relativi alle attività detenute fuori dall’Italia.
Per la disciplina generale, le attività interessate e le modalità dichiarative occorre fare riferimento alla guida dedicata al quadro RW e al monitoraggio fiscale, senza estendere automaticamente alla posizione del funzionario internazionale le regole previste per situazioni differenti.
IVIE e IVAFE devono essere analizzate separatamente
L’esonero dal monitoraggio fiscale non deve essere confuso con un’esenzione dalle imposte patrimoniali sulle attività estere. La posizione relativa a IVIE e IVAFE richiede una verifica autonoma, perché riguarda la tassazione degli immobili e delle attività finanziarie detenute fuori dall’Italia e non coincide con l’obbligo informativo del monitoraggio.
Di conseguenza, anche quando sussistono le condizioni per l’esonero dagli obblighi di monitoraggio, occorre accertare separatamente se le attività detenute all’estero rientrino nell’ambito applicativo di IVIE o IVAFE. Il trattamento dello stipendio, il monitoraggio fiscale e le imposte patrimoniali costituiscono quindi tre verifiche distinte.
Cosa succede fiscalmente quando termina il servizio
La cessazione del rapporto con l’organizzazione internazionale richiede una nuova analisi fiscale, perché l’esenzione riconosciuta agli emolumenti durante il servizio non si trasferisce automaticamente alle somme percepite dopo la cessazione. Il trattamento deve essere ricostruito sulla base della fonte applicabile alla specifica organizzazione e della natura della prestazione ricevuta.
Pensione ONU e cessazione dell’esenzione
Con riferimento ai funzionari delle Nazioni Unite, la R.M. 10 febbraio 2000 n. 11/E ha chiarito che l’esenzione prevista per gli emolumenti opera fino a quando il funzionario presta servizio presso l’organizzazione. La ratio del beneficio è infatti collegata alle finalità istituzionali dell’ente e alla posizione del personale in servizio.
Di conseguenza, quando il rapporto termina e viene erogata una pensione, non è possibile applicare automaticamente il medesimo trattamento fiscale dello stipendio. Occorre verificare se la disciplina dell’organizzazione preveda una specifica agevolazione anche per la prestazione pensionistica oppure se il reddito debba essere assoggettato alle regole ordinarie applicabili al soggetto residente.
Lo stesso criterio deve essere seguito per le altre organizzazioni internazionali. Per alcune prestazioni esistono discipline specifiche che richiedono un’analisi autonoma: è il caso, ad esempio, della tassazione delle pensioni NATO, che non deve essere ricostruita per analogia partendo dal trattamento degli emolumenti percepiti durante il servizio.
Consulenza fiscalità internazionale
Lavori per un’organizzazione internazionale?
Il trattamento fiscale non dipende soltanto dall’ente che corrisponde il compenso. Status del lavoratore, accordo internazionale applicabile, residenza fiscale e attività detenute all’estero possono modificare gli obblighi in Italia. Una verifica preventiva consente di ricostruire correttamente la posizione fiscale.
Richiedi una consulenza →Domande frequenti
Gli stipendi pagati dall’ONU sono sempre esenti dalle imposte italiane?
No. L’esenzione prevista dalla Convenzione sui privilegi e le immunità delle Nazioni Unite riguarda gli stipendi e gli emolumenti corrisposti ai funzionari rientranti nelle categorie tutelate. Non è quindi sufficiente che il pagamento provenga dall’ONU: deve essere verificato anche lo status del lavoratore.
Un consulente di un’organizzazione internazionale beneficia della stessa esenzione di un funzionario?
Non necessariamente. Le convenzioni possono riconoscere privilegi fiscali agli Officials o a specifiche categorie di personale senza comprendere automaticamente consulenti e contractor. La qualifica contrattuale deve essere confrontata con l’ambito soggettivo dell’accordo applicabile.
Un dipendente OIM deve pagare imposte sullo stipendio in Italia?
Il trattamento dipende dalla qualifica del lavoratore e dall’applicazione dell’accordo tra Italia e CIME, oggi OIM, reso esecutivo con la L. n. 441/1968. L’accordo richiama i privilegi riconosciuti ai funzionari delle organizzazioni internazionali, ma occorre verificare che il soggetto rientri effettivamente nella categoria tutelata.
L’esenzione dello stipendio esclude anche gli obblighi sul quadro RW?
No, sono due questioni differenti. L’esenzione degli emolumenti deriva dalla disciplina dell’organizzazione, mentre il monitoraggio fiscale segue proprie regole. Per alcune persone che lavorano all’estero presso organizzazioni internazionali è previsto uno specifico esonero, subordinato alle condizioni stabilite dalla normativa.
Chi beneficia dell’esonero dal monitoraggio fiscale è esente anche da IVIE e IVAFE?
Non automaticamente. L’esonero dal monitoraggio riguarda l’obbligo dichiarativo previsto per le attività estere, mentre IVIE e IVAFE sono imposte patrimoniali. La loro eventuale applicazione deve quindi essere valutata separatamente rispetto all’esonero dal quadro RW.
La pensione di un ex funzionario internazionale conserva l’esenzione dello stipendio?
Non automaticamente. La cessazione del servizio richiede di verificare se la convenzione o l’accordo applicabile estenda l’agevolazione anche alla prestazione pensionistica. Il regime riconosciuto agli emolumenti del personale in servizio non può essere trasferito alla pensione per semplice analogia.
Fonti e riferimenti
- D.P.R. 29 settembre 1973, n. 601, art. 41 Esenzioni e agevolazioni previste dagli accordi internazionali e dalle leggi relative a enti e organismi internazionali.
- Legge 20 dicembre 1957, n. 1318 Adesione alla Convenzione sui privilegi e le immunità delle Nazioni Unite del 13 febbraio 1946.
- Convenzione sui privilegi e le immunità delle Nazioni Unite, art. V, sezione 18, lett. b) Esenzione fiscale degli stipendi e degli emolumenti corrisposti ai funzionari delle Nazioni Unite.
- Agenzia delle Entrate, R.M. 10 febbraio 2000, n. 11/E Trattamento fiscale degli emolumenti e delle pensioni corrisposti ai funzionari delle Nazioni Unite.
- Legge 22 febbraio 1968, n. 441 Approvazione ed esecuzione dell’Accordo tra il Governo italiano e il Comitato intergovernativo per le migrazioni europee (CIME), concluso a Roma il 23 giugno 1967.
- Accordo Italia-CIME del 23 giugno 1967, art. 7 Privilegi e immunità riconosciuti all’organizzazione e ai suoi funzionari.
- Convenzione del 21 novembre 1947 sui privilegi e le immunità delle istituzioni specializzate, art. VI, sezione 19, lett. b) Trattamento fiscale dei funzionari delle agenzie specializzate.
- OIM, Standing Committee on Programmes and Finance, “Ninth annual report of the Director General on improvements in the privileges and immunities granted to the Organization by States”, documento S/31/6 del 27 settembre 2022.
- Agenzia delle Entrate, risposta a interpello n. 9 del 23 gennaio 2025 Trattamento fiscale dei compensi percepiti da una consulente UNICEF residente in Italia.
- D.Lgs. 5 agosto 2026, n. 141, art. 60 Esonero dagli obblighi di monitoraggio fiscale per determinate categorie di soggetti che prestano attività lavorativa all’estero.
