
Come funziona una SRL unipersonale: socio unico, responsabilità, conferimenti, obblighi, tassazione, INPS, vantaggi e principali rischi.
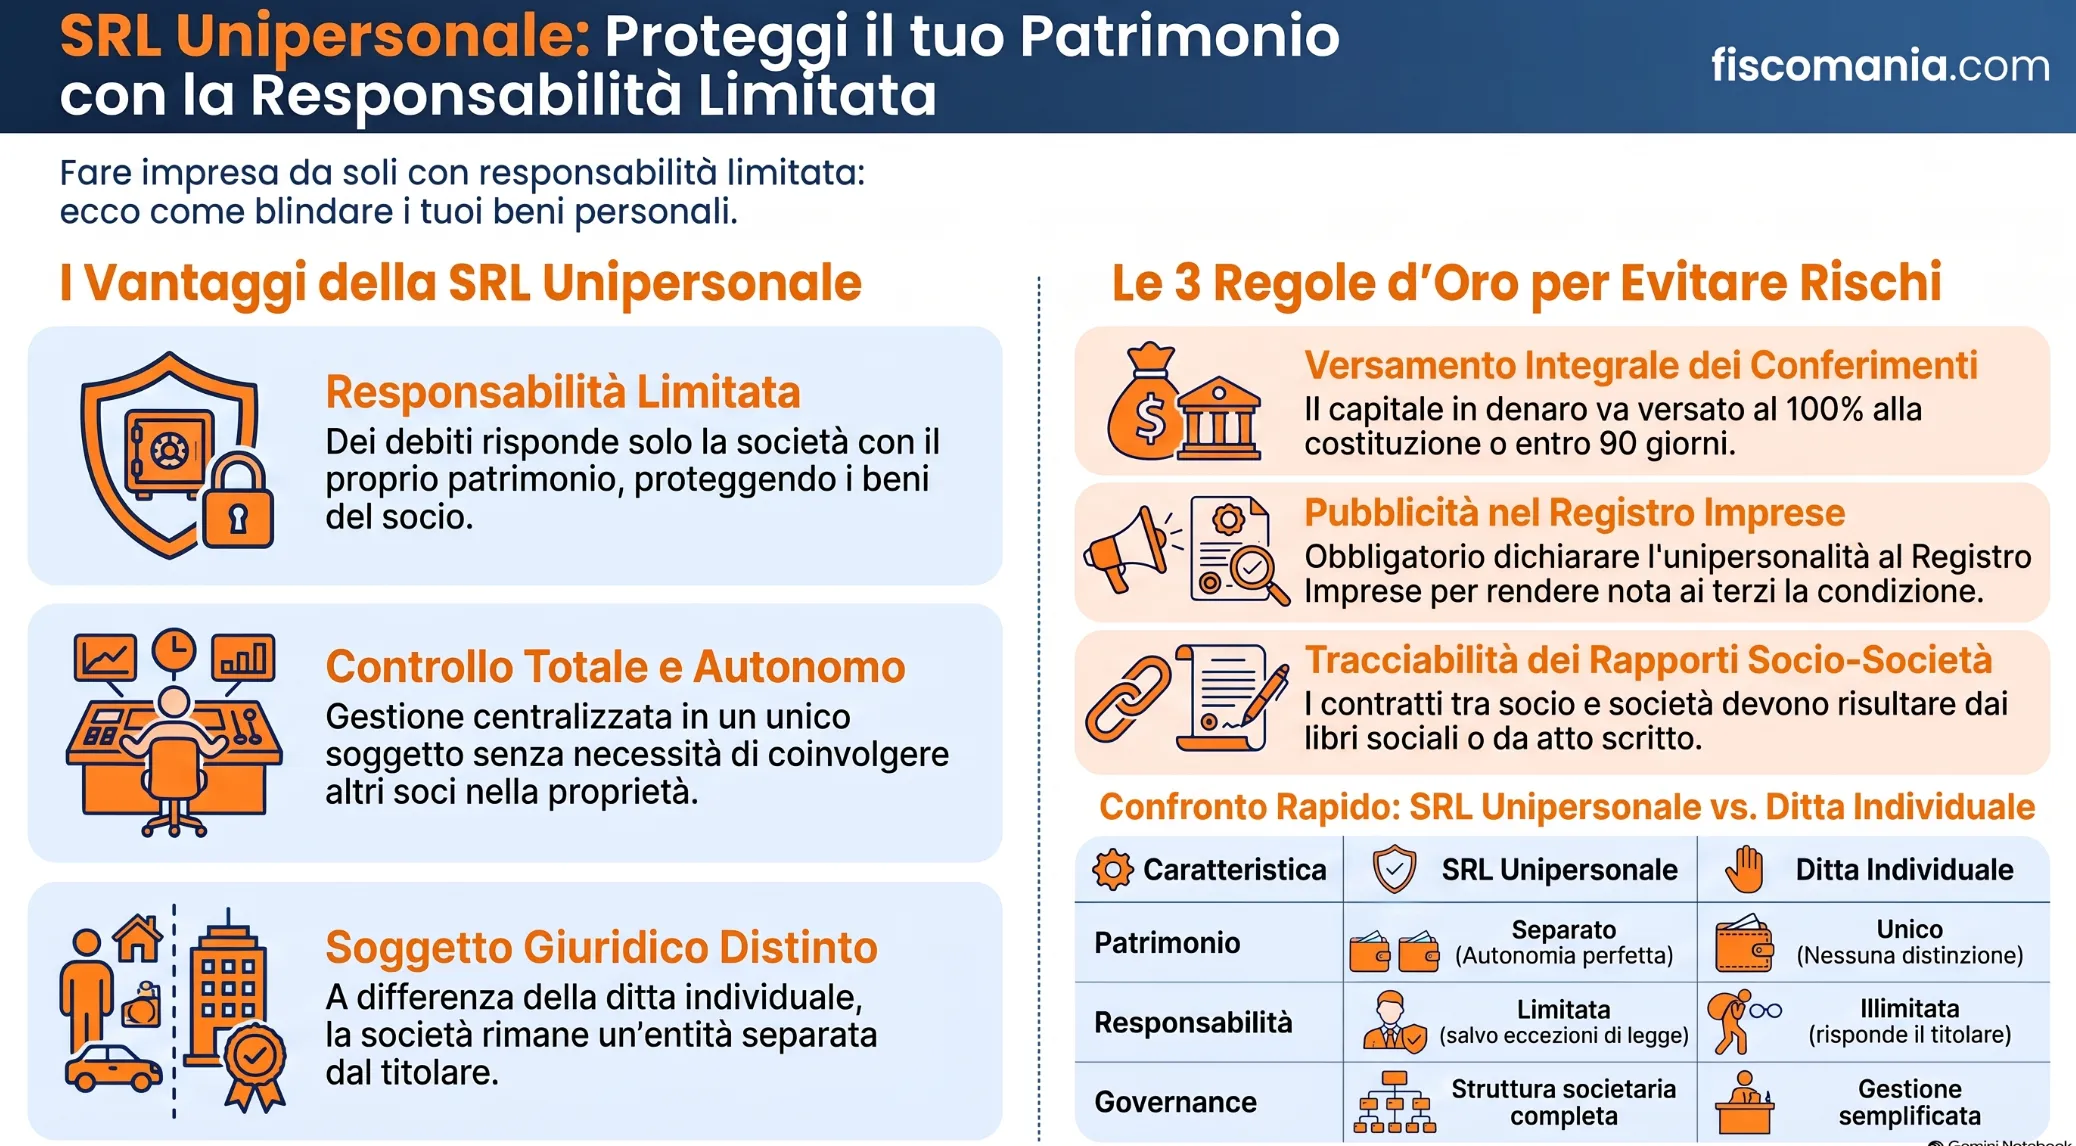
La SRL unipersonale, o società a responsabilità limitata unipersonale (SRLU), è una SRL nella quale l’intera partecipazione appartiene a un solo socio. È indicata anche come SRL a socio unico. La disciplina prevede regole specifiche su conferimenti, pubblicità e rapporti socio-società, da rispettare per conservare la responsabilità limitata. Tassazione e contributi dipendono invece dalle regole ordinarie della SRL e dal ruolo concretamente svolto dal socio.
La SRL unipersonale, o società a responsabilità limitata unipersonale (SRLU), è una SRL nella quale l’intera partecipazione appartiene a un solo socio. È indicata anche come SRL a socio unico.
La regola generale resta quella della responsabilità limitata: dei debiti sociali risponde la società con il proprio patrimonio. Per il socio unico, tuttavia, l’art. 2462, comma 2, c.c. prevede specifiche eccezioni in caso di insolvenza quando non sono rispettati gli obblighi sui conferimenti o sulla pubblicità dell’unipersonalità. Anche i rapporti economici tra socio e società richiedono una corretta documentazione.
Sul piano fiscale l’unipersonalità non crea un regime tributario autonomo. Sul piano previdenziale occorre invece distinguere la mera partecipazione societaria dall’attività lavorativa eventualmente svolta nella SRL e dall’incarico di amministratore.
Cosa cambia quando una SRL ha un solo socio
Avere un solo socio non trasforma la SRL in una diversa forma societaria. La società continua a essere una società a responsabilità limitata e, per gli aspetti non disciplinati specificamente, restano applicabili le regole previste per le SRL con più soci.
La differenza riguarda quindi la composizione della compagine sociale e alcuni obblighi che il Codice civile collega espressamente all’unipersonalità. Tra questi assumono particolare rilievo il versamento dei conferimenti, la pubblicità della presenza del socio unico e la documentazione di determinati rapporti tra quest’ultimo e la società.
Unipersonalità originaria e unipersonalità sopravvenuta
La presenza di un unico socio può verificarsi fin dalla costituzione oppure in un momento successivo.
Nel primo caso la SRL nasce mediante atto unilaterale, possibilità espressamente prevista dall’art. 2463, comma 1, c.c. Non è quindi necessario individuare un secondo socio al solo scopo di costituire la società.
L’unipersonalità può però anche essere sopravvenuta. Una SRL inizialmente costituita da più soci può concentrare successivamente tutte le partecipazioni in capo a un solo soggetto, ad esempio in seguito alla cessione delle quote, al recesso o all’esclusione degli altri soci.
Il passaggio da una compagine pluripersonale a una unipersonale, o viceversa, non costituisce una trasformazione societaria. La società rimane la stessa SRL; cambiano invece gli adempimenti e le regole specifiche applicabili durante il periodo nel quale l’intera partecipazione appartiene a un unico soggetto.
| Situazione | Come si verifica | Conseguenza |
|---|---|---|
| Unipersonalità originaria | La SRL viene costituita da un solo socio mediante atto unilaterale | Le regole specifiche sul socio unico operano fin dalla costituzione |
| Unipersonalità sopravvenuta | Tutte le partecipazioni si concentrano successivamente in capo a un solo soggetto | Devono essere rispettati gli adempimenti previsti per il periodo di unipersonalità |
| Ricostituzione della pluralità dei soci | Una parte della partecipazione viene trasferita a uno o più nuovi soci | Cessa la condizione di unipersonalità e deve essere aggiornata la relativa pubblicità |
Il socio unico può essere una persona fisica o una società
Il socio unico non deve necessariamente essere una persona fisica. L’intera partecipazione può appartenere anche a una persona giuridica, come un’altra società.
Il concetto rilevante è quindi la concentrazione dell’intera partecipazione in capo a un unico titolare. Non rileva, invece, il fatto che tale titolare sia un imprenditore persona fisica oppure un altro soggetto societario.
Una situazione particolare può verificarsi quando l’unica partecipazione appartiene in comunione a più soggetti, ad esempio a seguito della successione del socio unico. In presenza di una partecipazione indivisa, i diritti sociali vengono esercitati unitariamente tramite un rappresentante comune e la disciplina dell’unipersonalità può continuare a trovare applicazione fino all’eventuale divisione della quota.
Questo conferma un punto essenziale: la SRL unipersonale non coincide con l’attività individuale dell’imprenditore. Anche quando esiste un solo socio, la società rimane un soggetto distinto dal suo titolare, con un proprio patrimonio, propri rapporti giuridici e propri obblighi.
Responsabilità del socio unico: quando resta limitata
Nella SRL unipersonale la regola generale resta quella propria delle società di capitali: per le obbligazioni sociali risponde la società con il proprio patrimonio. Il fatto che tutte le quote appartengano a una sola persona non rende quindi, di per sé, il socio personalmente responsabile dei debiti della SRL.
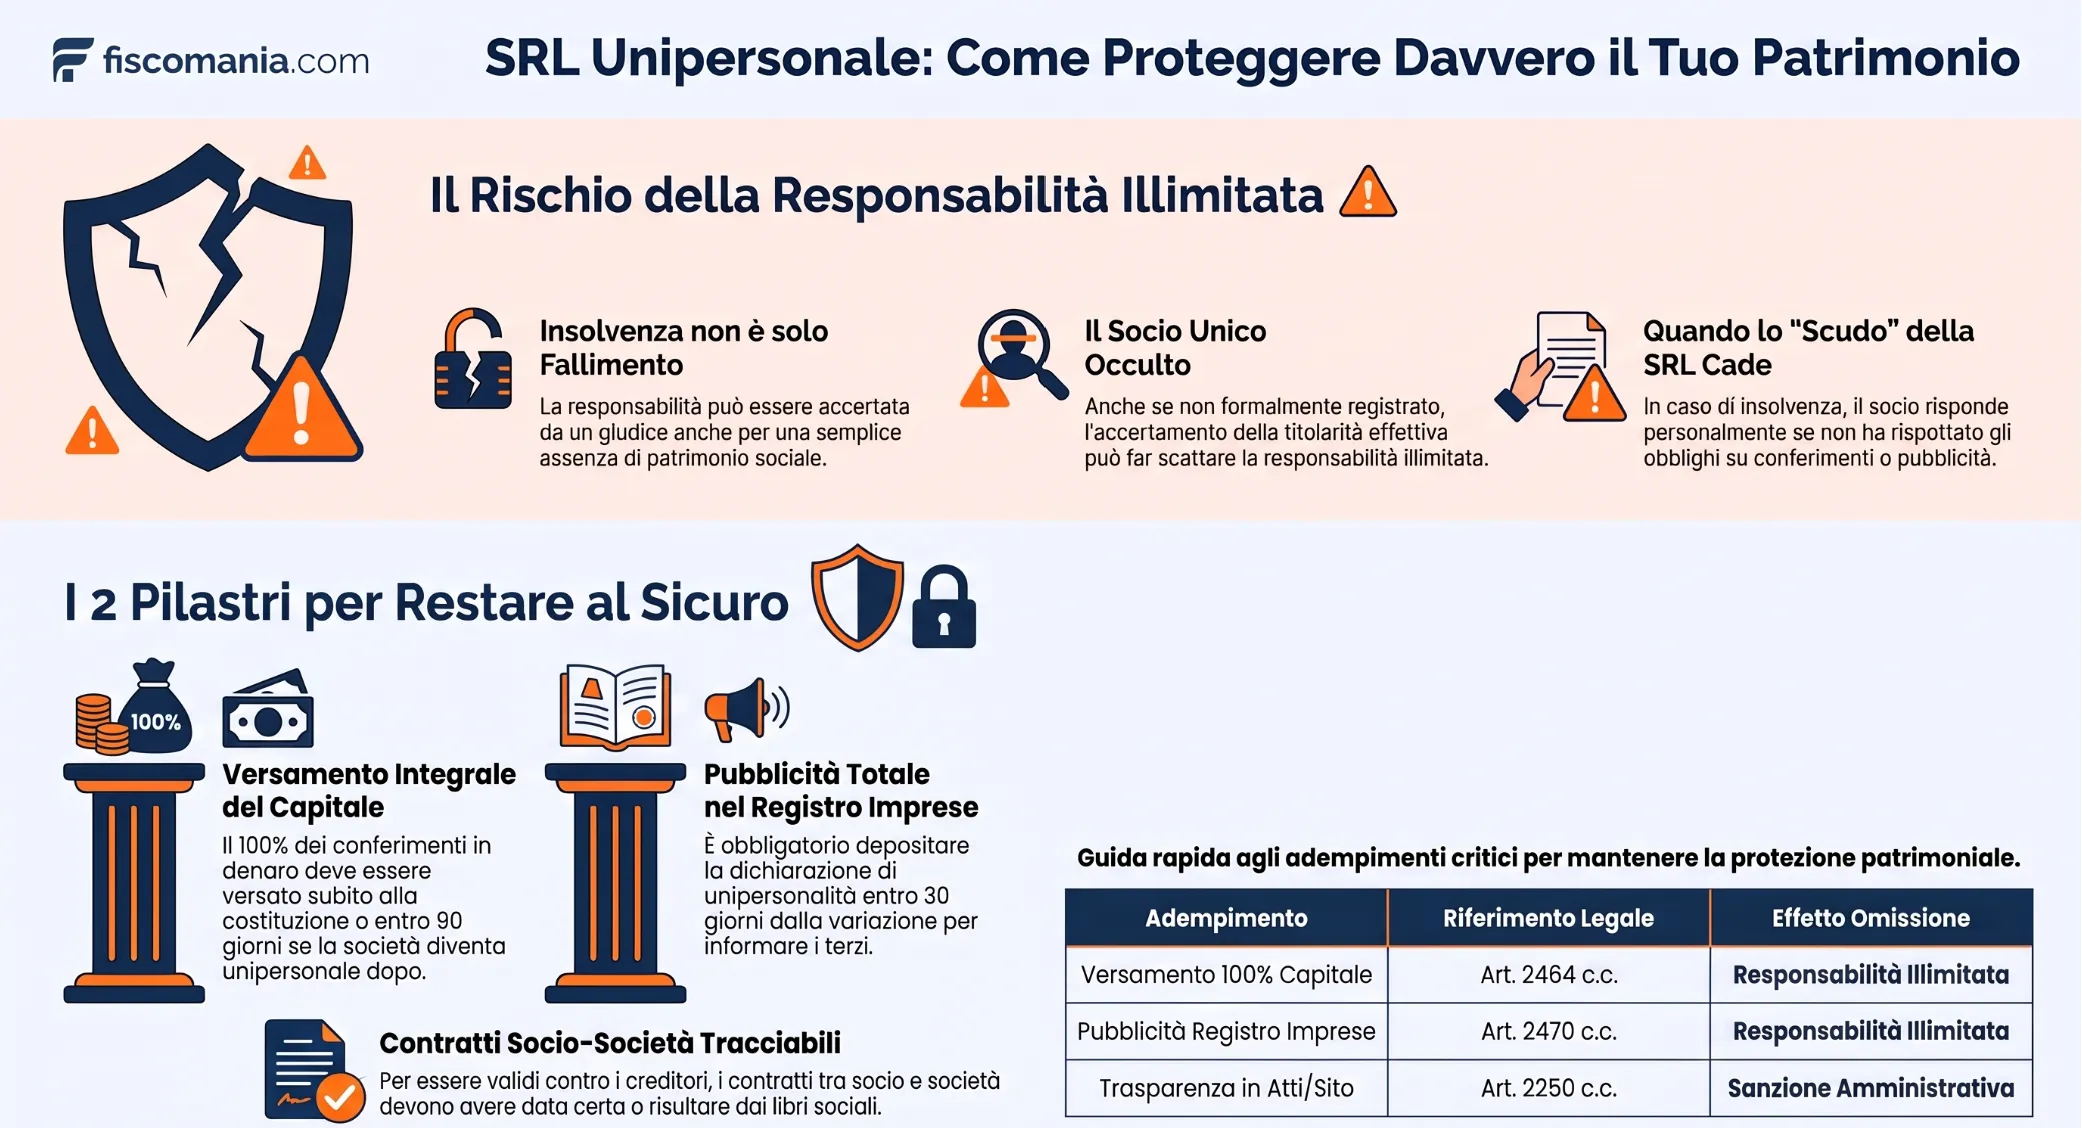
Esiste però una disciplina specifica. L’art. 2462, comma 2, c.c. prevede che, in caso di insolvenza della società, il socio unico possa rispondere illimitatamente per le obbligazioni sorte nel periodo di unipersonalità quando non siano stati rispettati gli obblighi previsti sui conferimenti oppure sulla pubblicità dell’unico socio.
La protezione patrimoniale offerta dalla SRL unipersonale non deve quindi essere rappresentata come assoluta. Occorre distinguere la regola generale dalle specifiche condizioni che il legislatore richiede quando l’intera partecipazione è concentrata in un solo soggetto.
La regola: dei debiti risponde la società
Il socio unico e la SRL rimangono due soggetti giuridicamente distinti. I creditori della società devono quindi, in linea generale, soddisfarsi sul patrimonio sociale e non possono aggredire il patrimonio personale del socio per il solo fatto che quest’ultimo possieda il 100% delle quote.
L’unipersonalità non comporta, di conseguenza, il passaggio da una responsabilità limitata a una responsabilità personale dell’imprenditore. È proprio questa una delle differenze fondamentali rispetto all’esercizio dell’attività in forma individuale.
La deroga prevista dall’art. 2462, comma 2, c.c. opera soltanto quando ricorrono i presupposti indicati dalla norma. Non è quindi sufficiente che la società abbia un unico socio o che non riesca a pagare un singolo debito per rendere automaticamente responsabile il titolare della partecipazione.
Quando il socio unico può rispondere illimitatamente
La responsabilità personale prevista dall’art. 2462, comma 2, c.c. richiede innanzitutto una situazione di insolvenza della società. A questo elemento devono aggiungersi le irregolarità specificamente individuate dalla norma.
La responsabilità riguarda inoltre le obbligazioni sorte nel periodo in cui l’intera partecipazione è appartenuta a una sola persona. Non si estende indistintamente a ogni debito che la società abbia contratto durante la propria esistenza.
Le due principali aree da verificare sono:
- il corretto adempimento degli obblighi relativi ai conferimenti, disciplinati dall’art. 2464 c.c.;
- l’attuazione della pubblicità dell’unipersonalità prescritta dall’art. 2470 c.c.
In presenza dell’insolvenza, il mancato rispetto di una di queste condizioni può quindi far venir meno, per le obbligazioni interessate, il beneficio della responsabilità limitata del socio unico.
| Verifica | Se SÌ | Se NO |
|---|---|---|
| 1. La SRL si trova in una situazione di insolvenza? | Passa alla verifica 2 | Non opera la responsabilità illimitata prevista dall’art. 2462, comma 2, c.c. |
| 2. L’obbligazione è sorta nel periodo in cui l’intera partecipazione apparteneva a un solo soggetto? | Passa alla verifica 3 | La specifica responsabilità del socio unico non opera per questa obbligazione |
| 3. I conferimenti sono stati eseguiti secondo quanto previsto dall’art. 2464 c.c.? | Passa alla verifica 4 | Può operare la responsabilità illimitata del socio unico |
| 4. È stata effettuata la pubblicità dell’unipersonalità prevista dall’art. 2470 c.c.? | La specifica deroga dell’art. 2462, comma 2, c.c. non opera per queste cause | Può operare la responsabilità illimitata del socio unico |
La tabella mette in evidenza un aspetto importante: responsabilità limitata e corretto adempimento degli obblighi sull’unipersonalità sono collegati. Non tutte le irregolarità formali producono però gli stessi effetti. Ad esempio, l’omessa indicazione della condizione di socio unico negli atti e nella corrispondenza prevista dall’art. 2250 c.c. è soggetta a una specifica disciplina sanzionatoria, ma non coincide automaticamente con la mancata pubblicità rilevante ai sensi dell’art. 2462 c.c.
L’insolvenza non richiede necessariamente una procedura concorsuale
Il riferimento all’insolvenza non significa che la responsabilità del socio unico possa essere accertata soltanto nell’ambito di una liquidazione giudiziale o di un’altra procedura concorsuale.
La Cassazione ha precisato che la situazione di insolvenza richiamata dall’art. 2462, comma 2, c.c. può essere accertata dal giudice anche nell’ambito della controversia nella quale viene fatta valere la responsabilità del socio. Nel caso esaminato, l’insolvenza era stata individuata nella sostanziale assenza di patrimonio della società debitrice.
La verifica deve pertanto riguardare la situazione concreta della società e non la sola presenza o assenza di una procedura concorsuale.
La responsabilità del socio unico ha un titolo autonomo
Quando ricorrono i presupposti dell’art. 2462, comma 2, c.c., la responsabilità del socio unico non deriva semplicemente dal subentro nei debiti della società.
La Cassazione ha chiarito che questa responsabilità trova autonomamente titolo nella legge. Nell’ordinanza 15 febbraio 2024, n. 4216, la Prima Sezione civile ha quindi escluso che la successiva estinzione della società fosse sufficiente, da sola, a far venir meno la responsabilità personale riconducibile al socio unico quando risultano integrati i presupposti previsti dall’art. 2462, comma 2, c.c.
La distinzione assume rilievo soprattutto nelle situazioni patologiche: la cancellazione della società dal Registro delle imprese non neutralizza, di per sé, la responsabilità personale già sorta in capo al socio unico.
Il caso del socio unico occulto
La disciplina può assumere rilievo anche quando l’unipersonalità non risulta formalmente dalla compagine sociale, ma venga successivamente accertato che le partecipazioni intestate ad altri soggetti erano soltanto apparenti.
Nell’ordinanza Cass. civ., Sez. I, 15 febbraio 2024, n. 4216, è stato esaminato il caso di una SRL formalmente partecipata da più soggetti, ma ricondotta in giudizio a un unico socio effettivo. La responsabilità personale è stata collegata, tra gli altri presupposti, alla mancata pubblicità dell’effettiva unipersonalità e all’insolvenza della società.
La Cassazione ha inoltre ritenuto che l’omessa pubblicità prevista dall’art. 2470 c.c. fosse coerente proprio con il carattere occulto dell’effettiva titolarità unica della partecipazione.
Il caso non significa che una partecipazione di maggioranza molto elevata equivalga automaticamente a una SRL unipersonale. Occorre distinguere la semplice partecipazione quasi totalitaria dalle ipotesi nelle quali l’intestazione delle quote a soggetti differenti risulti fittizia o fraudolenta.
Per questo, nelle situazioni anomale, non è sufficiente guardare alla sola percentuale formalmente indicata nel Registro delle imprese: può assumere rilievo anche l’effettiva titolarità dell’intera partecipazione.
Tre situazioni in cui la SRL unipersonale richiede particolare attenzione
Le criticità della SRL unipersonale emergono soprattutto nei momenti in cui cambia la compagine sociale o il socio instaura rapporti economici diretti con la propria società. Tre situazioni aiutano a distinguere gli adempimenti che hanno un effetto meramente formale da quelli che possono incidere sulla tutela patrimoniale del socio.
La SRL diventa unipersonale con conferimenti ancora da versare
Una SRL nasce con più soci e, dopo la cessione delle partecipazioni, tutte le quote vengono concentrate in capo a una sola persona. Se esistono ancora conferimenti in denaro non eseguiti, il nuovo assetto non può essere trattato come una semplice variazione della compagine: ai sensi dell’art. 2464, comma 7, c.c., i versamenti residui devono essere effettuati entro 90 giorni. Il mancato adempimento può assumere rilievo, in presenza degli altri presupposti previsti dalla legge, anche ai fini della responsabilità del socio unico.
Il socio unico cambia ma la pubblicità arriva in ritardo
La partecipazione viene trasferita integralmente da un socio unico a un altro, ma la variazione non viene tempestivamente pubblicizzata nel Registro delle imprese. In questo caso il problema non coincide con la semplice omissione della dicitura “società unipersonale” nella corrispondenza. L’art. 2470 c.c. disciplina una pubblicità specifica e l’art. 2462, comma 2, c.c. attribuisce al suo mancato rispetto conseguenze proprie in caso di insolvenza per le obbligazioni sorte nel periodo interessato.
Il socio e la società effettuano operazioni tra loro
Il socio unico concede un finanziamento alla SRL, riceve una garanzia oppure conclude con la società un’altra operazione economicamente rilevante. La coincidenza degli interessi non elimina la distinzione tra i due soggetti. Quando ricorrono le fattispecie dell’art. 2478, comma 3, c.c., la documentazione dell’operazione diventa essenziale ai fini dell’opponibilità ai creditori sociali. L’esistenza di un solo socio rende quindi ancora più importante mantenere separati e tracciabili i rapporti personali e quelli societari.
Conferimenti e capitale sociale nella SRL unipersonale
Nella SRL unipersonale i conferimenti in denaro seguono regole più rigorose rispetto alla situazione ordinaria con più soci. Quando la società viene costituita da un unico socio, il conferimento in denaro deve essere versato integralmente al momento della sottoscrizione dell’atto costitutivo, ai sensi dell’art. 2464, comma 4, c.c.
La regola assume particolare importanza perché il corretto adempimento degli obblighi sui conferimenti è una delle condizioni considerate dall’art. 2462, comma 2, c.c. ai fini del mantenimento della responsabilità limitata del socio unico in caso di insolvenza della società.
Quanto deve versare il socio unico alla costituzione
Se la SRL nasce fin dall’origine con un unico socio, non è sufficiente versare soltanto una parte del conferimento in denaro. L’art. 2464, comma 4, c.c. prevede infatti il versamento dell’intero ammontare quando la società viene costituita con atto unilaterale.
Questo costituisce una differenza rispetto alla SRL con più soci, per la quale la stessa disposizione consente, in presenza delle condizioni previste dalla norma, il versamento iniziale di almeno il 25% dei conferimenti in denaro.
L’obbligo di versamento integrale non significa, però, che una SRL unipersonale debba necessariamente avere un capitale sociale di almeno 10.000 euro.
Capitale minimo della SRL unipersonale: può essere inferiore a 10.000 euro?
Sì. Anche una SRL ordinaria, e quindi anche una SRL unipersonale, può essere costituita con un capitale inferiore a 10.000 euro, purché almeno pari a 1 euro.
L’art. 2463 c.c. consente infatti di determinare il capitale in misura compresa tra 1 euro e 9.999,99 euro. In questo caso i conferimenti devono essere effettuati in denaro e versati integralmente alle persone cui è affidata l’amministrazione.
Non bisogna quindi confondere due concetti:
- SRL con capitale inferiore a 10.000 euro, che può essere una normale SRL ordinaria;
- SRL semplificata, che costituisce una fattispecie distinta e segue una propria disciplina.
Quando il capitale è inferiore a 10.000 euro, l’art. 2463 c.c. prevede inoltre una particolare regola di formazione della riserva: almeno un quinto degli utili netti annuali deve essere accantonato fino a quando capitale e riserva abbiano complessivamente raggiunto 10.000 euro.
Cosa succede se la SRL diventa unipersonale successivamente
Una SRL può essere costituita da più soci e diventare unipersonale in un momento successivo. In questo caso può accadere che una parte dei conferimenti in denaro sottoscritti non sia stata ancora versata.
L’art. 2464, comma 7, c.c. stabilisce che, quando viene meno la pluralità dei soci, i versamenti ancora dovuti devono essere effettuati entro 90 giorni.
Il termine è particolarmente rilevante perché l’inadempimento non rappresenta soltanto una questione relativa al capitale sociale. In presenza degli ulteriori presupposti dell’art. 2462, comma 2, c.c., il mancato rispetto delle regole sui conferimenti può incidere sul beneficio della responsabilità limitata del socio unico.
| Situazione | Regola sui conferimenti in denaro | Riferimento |
|---|---|---|
| SRL unipersonale fin dalla costituzione | Il conferimento deve essere versato integralmente alla costituzione | Art. 2464, co. 4, c.c. |
| SRL che diventa successivamente unipersonale | Gli eventuali versamenti ancora dovuti devono essere effettuati entro 90 giorni | Art. 2464, co. 7, c.c. |
| Aumento di capitale sottoscritto dall’unico socio | I conferimenti in denaro devono essere versati integralmente alla sottoscrizione | Art. 2481-bis, co. 5, c.c. |
Aumento di capitale sottoscritto dal socio unico
La medesima logica opera quando la società è già unipersonale e l’unico socio sottoscrive un aumento di capitale mediante nuovi conferimenti.
L’art. 2481-bis, comma 5, c.c. richiede in questo caso che i conferimenti in denaro siano integralmente versati al momento della sottoscrizione. Anche nell’aumento di capitale, quindi, non opera la possibilità di effettuare soltanto un versamento parziale.
La disciplina conferma il collegamento tra unipersonalità e integrale esecuzione dei conferimenti: quando l’intero capitale fa capo a un solo soggetto, il Codice civile rafforza le garanzie patrimoniali poste a tutela dei creditori sociali.
Pubblicità dell’unipersonalità: gli obblighi da rispettare
Quando una SRL ha un solo socio, la situazione di unipersonalità deve risultare anche all’esterno. Il Codice civile prevede specifici obblighi di pubblicità nel Registro delle imprese e di indicazione negli atti e nella corrispondenza della società.
I due adempimenti non hanno però gli stessi effetti. La pubblicità prevista dall’art. 2470 c.c. assume rilievo anche ai fini della responsabilità del socio unico; la mancata indicazione dell’unipersonalità negli atti e nella corrispondenza, disciplinata dall’art. 2250 c.c., è invece soggetta a una propria disciplina sanzionatoria e non comporta, da sola, la perdita della responsabilità limitata.
Comunicazione al Registro delle imprese
L’art. 2470, commi 4-7, c.c. richiede il deposito nel Registro delle imprese di un’apposita dichiarazione quando l’intera partecipazione viene a appartenere a un solo socio oppure cambia la persona dell’unico socio.
La dichiarazione deve indicare, a seconda dei casi, nome e cognome o denominazione del socio unico, data e luogo di nascita o Stato di costituzione, domicilio o sede e cittadinanza.
L’adempimento deve essere effettuato anche quando viene meno l’unipersonalità e si ricostituisce una pluralità di soci. In questo modo il Registro delle imprese deve consentire di conoscere non soltanto l’esistenza del socio unico, ma anche le successive variazioni della compagine sociale.
Le dichiarazioni degli amministratori devono essere depositate entro 30 giorni dalla variazione. Per evitare che il socio unico subisca le conseguenze dell’eventuale inerzia dell’organo amministrativo, la legge consente che l’adempimento venga effettuato anche dall’unico socio o da chi cessa di essere tale.
L’indicazione negli atti, nella corrispondenza e nel sito
Accanto alla pubblicità nel Registro delle imprese opera l’art. 2250 c.c., che impone di evidenziare la presenza di un unico socio negli atti e nella corrispondenza della società.
La condizione di unipersonalità non deve necessariamente essere inserita nella denominazione sociale. È sufficiente aggiungere alla denominazione l’indicazione che si tratta di una “società unipersonale” o di una “società con unico socio”, senza modificare lo statuto soltanto per questo motivo.
Se la società dispone di un proprio sito Internet, l’art. 2250, comma 7, c.c. richiede inoltre che siano pubblicate le informazioni societarie previste dalla norma, compresa l’indicazione dell’unicità del socio.
Cosa succede se gli obblighi pubblicitari non vengono rispettati
Occorre distinguere gli effetti delle diverse omissioni.
L’inadempimento degli obblighi di pubblicità previsti dall’art. 2470 c.c. è particolarmente rilevante perché l’art. 2462, comma 2, c.c. lo collega al regime di responsabilità del socio unico. In caso di insolvenza della società, per le obbligazioni sorte durante il periodo di unipersonalità il socio può rispondere illimitatamente finché non sia stata attuata la pubblicità prescritta.
L’art. 2462, comma 2, c.c. stabilisce che la responsabilità illimitata opera, ricorrendone gli altri presupposti, fin quando non sia stata attuata la pubblicità prevista dall’art. 2470 c.c..
Una parte della dottrina interpreta questa formulazione nel senso che l’adempimento tardivo consenta di recuperare la responsabilità limitata per le obbligazioni successive alla pubblicità, senza eliminare gli effetti relativi alle obbligazioni sorte durante il precedente periodo di inadempimento. Si tratta quindi di un profilo da distinguere dalla mancata esecuzione dei conferimenti, per il quale la formulazione dell’art. 2462 c.c. è differente.
Diverso è il caso dell’omessa indicazione dell’unipersonalità negli atti e nella corrispondenza ai sensi dell’art. 2250 c.c. Per questa violazione l’art. 2630 c.c. prevede una sanzione amministrativa pecuniaria da 103 a 1.032 euro, ridotta a un terzo se l’adempimento viene eseguito nei 30 giorni successivi alla scadenza.
La giurisprudenza richiamata nel corpus ha escluso che questa sola omissione possa essere estesa, per analogia, alle ipotesi di responsabilità illimitata previste dall’art. 2462, comma 2, c.c. Le deroghe alla responsabilità limitata del socio unico sono infatti tassative.
| Adempimento | Riferimento | Effetto dell’omissione |
|---|---|---|
| Pubblicità dell’unipersonalità nel Registro delle imprese | Art. 2470 c.c. | Può incidere sulla responsabilità del socio unico nei casi previsti dall’art. 2462, comma 2, c.c. |
| Indicazione dell’unico socio negli atti e nella corrispondenza | Art. 2250 c.c. | Sanzione amministrativa; non determina da sola la perdita della responsabilità limitata |
| Indicazione dell’unicità del socio sul sito Internet, se presente | Art. 2250, comma 7, c.c. | Rientra negli obblighi informativi societari previsti dalla norma |
La distinzione è sostanziale: non ogni omissione formale relativa alla SRL unipersonale produce responsabilità personale del socio. Ai fini dell’art. 2462 c.c. rilevano specificamente gli adempimenti sui conferimenti e la pubblicità dell’unipersonalità prevista dall’art. 2470 c.c., non qualsiasi irregolarità societaria.
Contratti e operazioni tra socio unico e SRL
Il fatto che la SRL abbia un solo socio non elimina la distinzione tra il patrimonio della società e quello del suo titolare. Per questo anche i rapporti economici tra socio unico e società devono essere documentati secondo le regole previste dal Codice civile.
L’art. 2478, comma 3, c.c. disciplina in particolare l’opponibilità di questi rapporti ai creditori sociali. La previsione assume rilievo proprio perché, in una società con un solo socio, decisioni e interessi economici possono concentrarsi sullo stesso soggetto senza che venga meno l’autonomia della società.
Come documentare i rapporti tra socio unico e società
I contratti della società con l’unico socio e le operazioni effettuate a favore di quest’ultimo sono opponibili ai creditori della SRL soltanto quando risultano:
- dal libro delle decisioni degli amministratori; oppure
- da un atto scritto avente data certa anteriore al pignoramento eseguito dai creditori della società.
Le due modalità sono alternative. Non è quindi necessario che lo stesso rapporto risulti contemporaneamente dal libro sociale e da un ulteriore atto scritto con data certa.
La regola interessa i rapporti nei quali la società assume obblighi o attribuisce vantaggi nei confronti del proprio unico socio. Il CNDCEC richiama, tra gli esempi, fideiussioni prestate a favore del socio unico, contratti a favore di terzi o remissioni di debiti del socio.
Il punto non è impedire tali operazioni, ma renderne verificabili esistenza, contenuto e anteriorità rispetto all’azione dei creditori.
Cosa succede se il rapporto non è documentato correttamente
Il mancato rispetto dell’art. 2478, comma 3, c.c. non determina automaticamente la nullità del contratto tra socio e società e non ne elimina l’efficacia tra le parti.
La conseguenza riguarda invece i creditori sociali: il rapporto non documentato secondo una delle modalità previste dalla norma non è loro opponibile.
La distinzione è importante. Un contratto può quindi continuare a produrre effetti nei rapporti interni tra socio unico e SRL, ma non essere utilizzabile per limitare o pregiudicare la posizione dei creditori della società quando mancano i requisiti richiesti dalla legge.
Perché la documentazione è particolarmente importante nella SRL unipersonale
La presenza di un solo socio può rendere meno evidente, sul piano operativo, la separazione tra ciò che appartiene alla persona e ciò che appartiene alla società. Giuridicamente, però, questa separazione rimane.
Ad esempio, il conto corrente della SRL non coincide con quello personale del socio e un trasferimento di denaro tra i due soggetti deve avere una causa giuridica identificabile e correttamente documentata. Lo stesso principio vale quando la società assume un’obbligazione a favore del socio o rinuncia a un proprio credito nei suoi confronti.
La disciplina dell’art. 2478, comma 3, c.c. serve quindi anche a rendere tracciabili operazioni che, in assenza di una documentazione adeguata, potrebbero incidere sulla consistenza del patrimonio sociale e sulla tutela dei creditori.
Socio unico, amministratore e contributi INPS: ruoli diversi
Nella SRL unipersonale essere socio, amministrare la società e lavorare nell’attività sono situazioni distinte. La stessa persona può ricoprire contemporaneamente più ruoli, ma non è corretto far discendere automaticamente dall’unipersonalità gli obblighi previdenziali propri dell’amministratore o del socio lavoratore.
Questa distinzione è particolarmente importante ai fini INPS. La titolarità del 100% delle quote, da sola, non determina l’iscrizione alla Gestione Commercianti; occorre verificare quale attività il socio svolga concretamente nella società.
Il socio unico deve essere anche amministratore?
No. Il socio unico può assumere personalmente la carica di amministratore, ma qualità di socio e funzione amministrativa non coincidono.
L’art. 2475 c.c. prevede che, salvo diversa disposizione dell’atto costitutivo, l’amministrazione della SRL sia affidata a uno o più soci. Lo statuto può quindi disciplinare diversamente la governance e consentire che l’amministrazione sia affidata anche a un soggetto diverso dal socio unico.
Quando socio unico e amministratore coincidono, la stessa persona opera quindi con due qualifiche differenti:
- come socio, detiene la partecipazione nella società ed esercita i diritti che ne derivano;
- come amministratore, gestisce la società e svolge le funzioni attribuite dalla legge e dall’atto costitutivo.
A queste può aggiungersi una terza posizione, quella del socio che partecipa personalmente al lavoro aziendale. È soprattutto da questa distinzione che dipende il corretto inquadramento previdenziale.
La proprietà del 100% delle quote non determina da sola l’iscrizione INPS
La mera partecipazione al capitale di una SRL non è sufficiente, da sola, per determinare l’iscrizione alla Gestione Commercianti.
Per i soci di SRL, l’art. 1, comma 203, della Legge n. 662/1996 richiede, tra gli altri presupposti, che il soggetto partecipi personalmente al lavoro aziendale con carattere di abitualità e prevalenza.
Occorre quindi guardare all’attività effettivamente svolta. Il socio che detiene tutte le quote ma non presta attività lavorativa nell’impresa si trova in una situazione diversa dal socio che, oltre a possedere la società, interviene abitualmente nell’attività operativa.
Per questo non è corretto utilizzare una regola del tipo:
socio unico di SRL = obbligo automatico di iscrizione alla Gestione Commercianti.
La verifica deve essere effettuata sulla concreta organizzazione dell’attività e sulle funzioni effettivamente svolte dal socio.
Amministratore e socio lavoratore: quando possono coesistere due gestioni INPS
L’attività di amministratore segue una logica previdenziale distinta. L’INPS ricomprende espressamente gli amministratori di società tra i soggetti parasubordinati iscritti alla Gestione Separata di cui all’art. 2, comma 26, della Legge n. 335/1995.
Può quindi verificarsi che la stessa persona:
- percepisca un compenso per l’incarico di amministratore, rilevante ai fini della Gestione Separata;
- partecipi anche personalmente e abitualmente al lavoro aziendale, integrando autonomamente i requisiti per la Gestione Artigiani o Commercianti.
In presenza dei rispettivi presupposti, i due obblighi contributivi possono coesistere. L’art. 12, comma 11, del D.L. n. 78/2010 chiarisce infatti che il criterio dell’attività prevalente previsto nell’ambito delle gestioni dei lavoratori autonomi non assorbe l’attività soggetta alla Gestione Separata.
La possibile doppia contribuzione, quindi, non deriva dal fatto di essere socio e amministratore della stessa SRL, ma dalla presenza contemporanea di due attività autonomamente rilevanti sotto il profilo previdenziale.
Per l’analisi dei diversi scenari, della base imponibile e delle conseguenze contributive si rinvia alla guida sui contributi INPS del socio amministratore di SRL.
Tassazione della SRL unipersonale
La SRL unipersonale non ha un regime fiscale diverso da quello delle altre società a responsabilità limitata. La presenza di un solo socio incide sulla disciplina civilistica della società, ma non crea una categoria tributaria autonoma.
Nel 2026 la SRL rientra tra i soggetti passivi IRES ai sensi dell’art. 73, comma 1, lett. a), del DPR n. 917/1986. L’art. 77 del TUIR prevede un’aliquota IRES ordinaria del 24% sul reddito imponibile della società.
La percentuale non deve però essere letta come la “tassazione complessiva del socio”: società e socio sono soggetti distinti e occorre separare il reddito prodotto dalla SRL dalle somme che vengono eventualmente attribuite al suo unico titolare.
Utile della società e reddito del socio non sono la stessa cosa
L’utile prodotto dalla SRL appartiene alla società fino a quando non viene validamente destinato o distribuito. Il fatto che vi sia un solo socio non consente quindi di considerare automaticamente il risultato economico della società come reddito personale del titolare.
Lo schema essenziale è:
reddito imponibile della SRL → tassazione della società → utile eventualmente disponibile → eventuale attribuzione al socio
Se l’utile viene trattenuto nella società, non si verifica per questo solo fatto una distribuzione al socio. Se invece viene distribuito, entra in gioco la disciplina fiscale propria dei dividendi.
Nel caso ordinario di dividendi corrisposti a un socio persona fisica residente che detiene la partecipazione al di fuori dell’attività d’impresa, l’art. 27, comma 1, del DPR n. 600/1973 prevede una ritenuta a titolo d’imposta del 26%.
Compenso amministratore e dividendi seguono logiche diverse
Quando il socio unico è anche amministratore, il compenso eventualmente percepito per l’incarico non coincide con il dividendo.
L’art. 50, comma 1, lett. c-bis), del TUIR riconduce ordinariamente i compensi percepiti per l’attività di amministratore tra i redditi assimilati a quelli di lavoro dipendente, salvo le specifiche eccezioni previste dalla stessa disposizione.
Questo significa che, nella stessa SRL unipersonale, possono esistere flussi fiscalmente differenti:
- utile che rimane nella società;
- dividendo distribuito al socio;
- compenso per l’attività di amministratore;
- altre somme eventualmente dovute al socio sulla base di rapporti giuridici distinti.
Per questo non è corretto ridurre la scelta della SRL unipersonale a un confronto tra una sola “aliquota della società” e la tassazione personale dell’imprenditore. Occorre considerare come il reddito viene prodotto, lasciato nella società o trasferito al socio.
Per approfondire le diverse modalità e i relativi effetti fiscali si rinvia alla guida su come prelevare i guadagni da una SRL.
Per i periodi d’imposta fino al 31 dicembre 2026 i riferimenti sono quelli del DPR n. 917/1986. Il nuovo Testo unico delle imposte sui redditi, approvato con D.Lgs. n. 117/2026, trova applicazione dal 1° gennaio 2027.
Quanto costa una SRL unipersonale?
La SRL unipersonale non ha una struttura di costi autonoma rispetto a una normale SRL. La presenza di un solo socio comporta alcuni adempimenti specifici, ma non trasforma la società in una forma giuridica distinta con un proprio regime di spese.
Per valutare il costo occorre invece distinguere due piani:
- costi di costituzione, legati all’avvio della società;
- costi ricorrenti di gestione, collegati agli adempimenti societari, contabili e fiscali che proseguono durante la vita della SRL.
L’importo effettivo dipende quindi dalle caratteristiche della società, dal capitale, dall’atto costitutivo, dall’organizzazione amministrativa e dalla complessità dell’attività svolta. Non è corretto individuare una cifra unica valida per tutte le SRL unipersonali.
Costi di apertura e costi annuali vanno tenuti separati
Tra i costi iniziali rientrano quelli necessari per costituire e iscrivere la società; successivamente la SRL deve sostenere gli ordinari costi connessi alla propria gestione, compresi contabilità, bilancio e adempimenti societari e fiscali.
Anche una società con un unico socio rimane infatti una società di capitali autonoma: la semplificazione della compagine sociale non elimina gli obblighi propri della SRL.
Per questo il confronto con una ditta individuale non dovrebbe basarsi soltanto sul costo di apertura. La valutazione deve considerare anche i costi annuali, la responsabilità patrimoniale, gli eventuali contributi previdenziali e il modo in cui gli utili verranno utilizzati o distribuiti.
Per un’analisi specifica delle spese di costituzione e degli adempimenti iniziali si rinvia alla guida su come costituire una SRL e relativi costi.
Vantaggi e svantaggi della SRL unipersonale
La SRL unipersonale consente di operare attraverso una società di capitali mantenendo un unico centro proprietario. Il socio non deve condividere le decisioni con altri partecipanti, ma deve comunque rispettare la piena separazione tra sé e la società e gli obblighi specifici previsti per l’unipersonalità.
Il principale vantaggio è quindi la possibilità di concentrare la partecipazione in un solo soggetto senza rinunciare, in linea generale, alla responsabilità limitata propria della SRL. La principale criticità è che questa protezione non può essere trattata come automatica: conferimenti, pubblicità dell’unico socio e corretta documentazione dei rapporti con la società assumono un rilievo particolare.
| Profilo | Vantaggio | Criticità da valutare |
|---|---|---|
| Compagine sociale | Non è necessario coinvolgere altri soci nella proprietà della società | Le decisioni proprietarie sono concentrate in un unico soggetto |
| Responsabilità patrimoniale | In linea generale, dei debiti sociali risponde la società con il proprio patrimonio | La responsabilità limitata può venir meno nei casi previsti dall’art. 2462, comma 2, c.c. |
| Governance | Il socio unico può anche assumere personalmente l’amministrazione della società | Proprietà, amministrazione e attività lavorativa restano ruoli giuridicamente distinti |
| Rapporti socio-società | Socio e SRL possono intrattenere rapporti economici tra loro | Le operazioni devono essere correttamente documentate anche ai fini dell’opponibilità ai creditori |
| Evoluzione della società | È possibile far entrare successivamente nuovi soci senza trasformare la società | La variazione della compagine richiede l’aggiornamento degli adempimenti pubblicitari |
Quando l’unipersonalità è realmente un vantaggio
La presenza di un unico socio è particolarmente coerente quando l’imprenditore vuole mantenere il controllo dell’intera partecipazione, ma considera utile separare l’attività d’impresa dalla propria sfera personale attraverso una società distinta.
Questo non significa però che la SRL unipersonale sia automaticamente la soluzione più conveniente in ogni attività svolta da una sola persona. La valutazione deve tenere insieme almeno rischio d’impresa, costi societari, ruolo operativo del socio, contribuzione previdenziale e modalità di utilizzo degli utili.
La domanda corretta non è quindi soltanto se sia possibile aprire una SRL da soli, ma se la struttura societaria sia coerente con le caratteristiche concrete dell’attività e con il modo in cui il socio intende gestirla.
SRL unipersonale, SRLS o ditta individuale?
La SRL unipersonale non va confusa né con la SRL semplificata né con la ditta individuale. “Unipersonale” indica soltanto che esiste un unico socio, mentre “semplificata” identifica una specifica tipologia di SRL soggetta a proprie regole. La ditta individuale, invece, non è una società e non crea un soggetto giuridico distinto dall’imprenditore.
La scelta tra queste strutture non dipende quindi solo dal numero dei soci, ma anche dal livello di responsabilità che si intende assumere, dai costi di gestione, dal ruolo operativo dell’imprenditore e dall’evoluzione prevista dell’attività.
SRL unipersonale e SRLS unipersonale
Anche una SRL semplificata può essere costituita da un solo socio. L’unipersonalità e la semplificazione sono quindi due caratteristiche differenti che possono coesistere nella stessa società.
La SRL unipersonale ordinaria offre maggiore flessibilità nella definizione dell’atto costitutivo e dell’organizzazione societaria; la SRLS segue invece la disciplina specifica prevista per questa forma societaria.
Non è quindi corretto porre la domanda in questi termini:
“SRL unipersonale o SRLS?”
Una SRLS può essere essa stessa unipersonale. Il confronto corretto riguarda piuttosto SRL ordinaria e SRL semplificata, valutando quale delle due strutture sia più coerente con le esigenze dell’attività.
Per le differenze tra le due forme si rinvia alla guida dedicata alla SRL semplificata.
SRL unipersonale e ditta individuale
La differenza rispetto alla ditta individuale è più profonda. Nella SRL unipersonale esiste una società distinta dal socio; nella ditta individuale, invece, l’attività è esercitata direttamente dall’imprenditore persona fisica.
Questa distinzione incide soprattutto sulla separazione patrimoniale. Nella SRL, in linea generale, delle obbligazioni sociali risponde la società con il proprio patrimonio, ferme le specifiche eccezioni previste per il socio unico. Nell’attività individuale non esiste la stessa separazione tra patrimonio dell’impresa e patrimonio personale dell’imprenditore.
Cambiano inoltre struttura amministrativa, adempimenti contabili e societari, contribuzione previdenziale e modalità con cui il reddito dell’attività viene attribuito al titolare.
| Profilo | SRL unipersonale | Ditta individuale |
|---|---|---|
| Soggetto giuridico | La società è distinta dal socio | Attività esercitata direttamente dalla persona fisica |
| Responsabilità | In linea generale limitata al patrimonio sociale, salvo le eccezioni previste dalla legge | Non esiste la stessa separazione patrimoniale propria della SRL |
| Gestione | Richiede gli adempimenti propri di una società di capitali | Struttura organizzativa più semplice |
| Evoluzione | Possono entrare successivamente nuovi soci | Per passare a una struttura societaria occorre un’operazione distinta |
Non esiste quindi una forma sempre preferibile. La valutazione deve considerare rischio dell’attività, costi di struttura, ruolo operativo dell’imprenditore, contribuzione previdenziale, utili da lasciare nell’impresa e prospettive di crescita.
Per un confronto più approfondito si rinvia alla guida dedicata alla scelta tra ditta individuale e SRL.
Consulenza online
Stai valutando una SRL unipersonale?
La scelta della struttura societaria richiede di valutare insieme rischio d’impresa, ruolo operativo del socio, contribuzione previdenziale e modalità di utilizzo degli utili. Una consulenza consente di analizzare il caso concreto e verificare la soluzione più coerente con l’attività.
Richiedi una consulenza →Domande frequenti
La dicitura “unipersonale” deve far parte della denominazione della SRL?
No. La dicitura “società unipersonale” o “società con unico socio” non deve necessariamente entrare nella denominazione sociale né richiede, per questo motivo, una modifica dello statuto. L’unipersonalità deve però essere indicata negli atti e nella corrispondenza della società secondo l’art. 2250 c.c.
Il socio unico di una SRL può essere un’altra società?
Sì. L’unico socio di una SRL può essere sia una persona fisica sia una persona giuridica. Ciò che determina l’unipersonalità è la concentrazione dell’intera partecipazione in capo a un solo titolare, non la natura personale o societaria del soggetto che possiede le quote.
Cosa succede alla SRL unipersonale se muore il socio unico?
La morte del socio unico non comporta automaticamente la cessazione della SRL. Se la partecipazione passa indivisa a più eredi, i diritti sociali vengono esercitati tramite un rappresentante comune e la quota resta unitaria fino all’eventuale divisione, con applicazione delle regole sull’unipersonalità finché ne ricorrono i presupposti.
