
Presunzione distribuzione utili extracontabili SRL a ristretta base: novità 2026, accertamento fiscale, prova contraria e tassazione soci
Nelle società a ristretta base partecipativa, gli utili extracontabili accertati possono essere presunti distribuiti ai soci, anche senza una delibera formale. Il D.Lgs. 148/2026 delimita i presupposti della presunzione, distinguendo le rettifiche fiscali che possono giustificarla.
Quando l’Agenzia delle Entrate accerta redditi non dichiarati da una SRL con pochi soci, la contestazione può estendersi alle persone fisiche titolari delle partecipazioni. La presunzione di distribuzione degli utili extracontabili consente infatti di attribuire ai soci redditi che non risultano formalmente deliberati né contabilizzati come dividendi.
Il D.Lgs. 7 agosto 2026, n. 148, è intervenuto sui presupposti di questo meccanismo, distinguendo i ricavi occultati e i costi inesistenti dalle altre rettifiche del reddito d’impresa. Per valutare le conseguenze dell’accertamento occorre quindi esaminare la natura della contestazione societaria, gli elementi su cui si fonda la presunzione e le prove disponibili per escludere l’attribuzione degli utili ai soci.
Cos’è la presunzione di distribuzione degli utili extracontabili
La presunzione di distribuzione degli utili extracontabili è un meccanismo di accertamento fiscale che consente all’Agenzia delle Entrate di attribuire ai soci di una società di capitali a ristretta base partecipativa gli utili non dichiarati dalla società, anche in assenza di una deliberazione formale di distribuzione.
Il presupposto è che, in una società composta da pochi soci, i rapporti tra i partecipanti e la conoscenza reciproca delle vicende aziendali possano rendere plausibile la distribuzione di ricchezza sottratta alla contabilità ufficiale. Si tratta di un ragionamento sviluppato dalla giurisprudenza di legittimità e successivamente disciplinato dall’art. 23 del D.Lgs. 7 agosto 2026, n. 148.
La presunzione non comporta, tuttavia, che qualsiasi maggior reddito accertato nei confronti della società sia automaticamente attribuibile ai soci. Devono ricorrere le condizioni stabilite dalla disciplina applicabile ed è ammessa la prova contraria.
Quando una società è a ristretta base partecipativa
Una società è considerata a ristretta base partecipativa quando la sua compagine è costituita da un numero limitato di soci, tale da rendere plausibili una conoscenza reciproca e un coinvolgimento nelle vicende societarie.
Non esiste una soglia numerica generale che identifichi automaticamente questa categoria. La valutazione non dipende esclusivamente dal numero dei partecipanti, ma anche dalle caratteristiche concrete della struttura proprietaria e dei rapporti tra i soci.
Il D.Lgs. 148/2026 utilizza espressamente la nozione di società di capitali a ristretta base partecipativa, senza introdurne una definizione quantitativa.
Occorre inoltre distinguere questa presunzione dal regime di trasparenza fiscale delle SRL, disciplinato dagli artt. 115 e 116 del TUIR. La trasparenza costituisce un regime opzionale che comporta l’imputazione del reddito societario ai partecipanti indipendentemente dalla sua percezione. La presunzione di distribuzione degli utili extracontabili riguarda, invece, l’attribuzione ai soci di utili non dichiarati, nell’ambito di un procedimento di accertamento.
Quando opera la presunzione dopo il D.Lgs. 148/2026
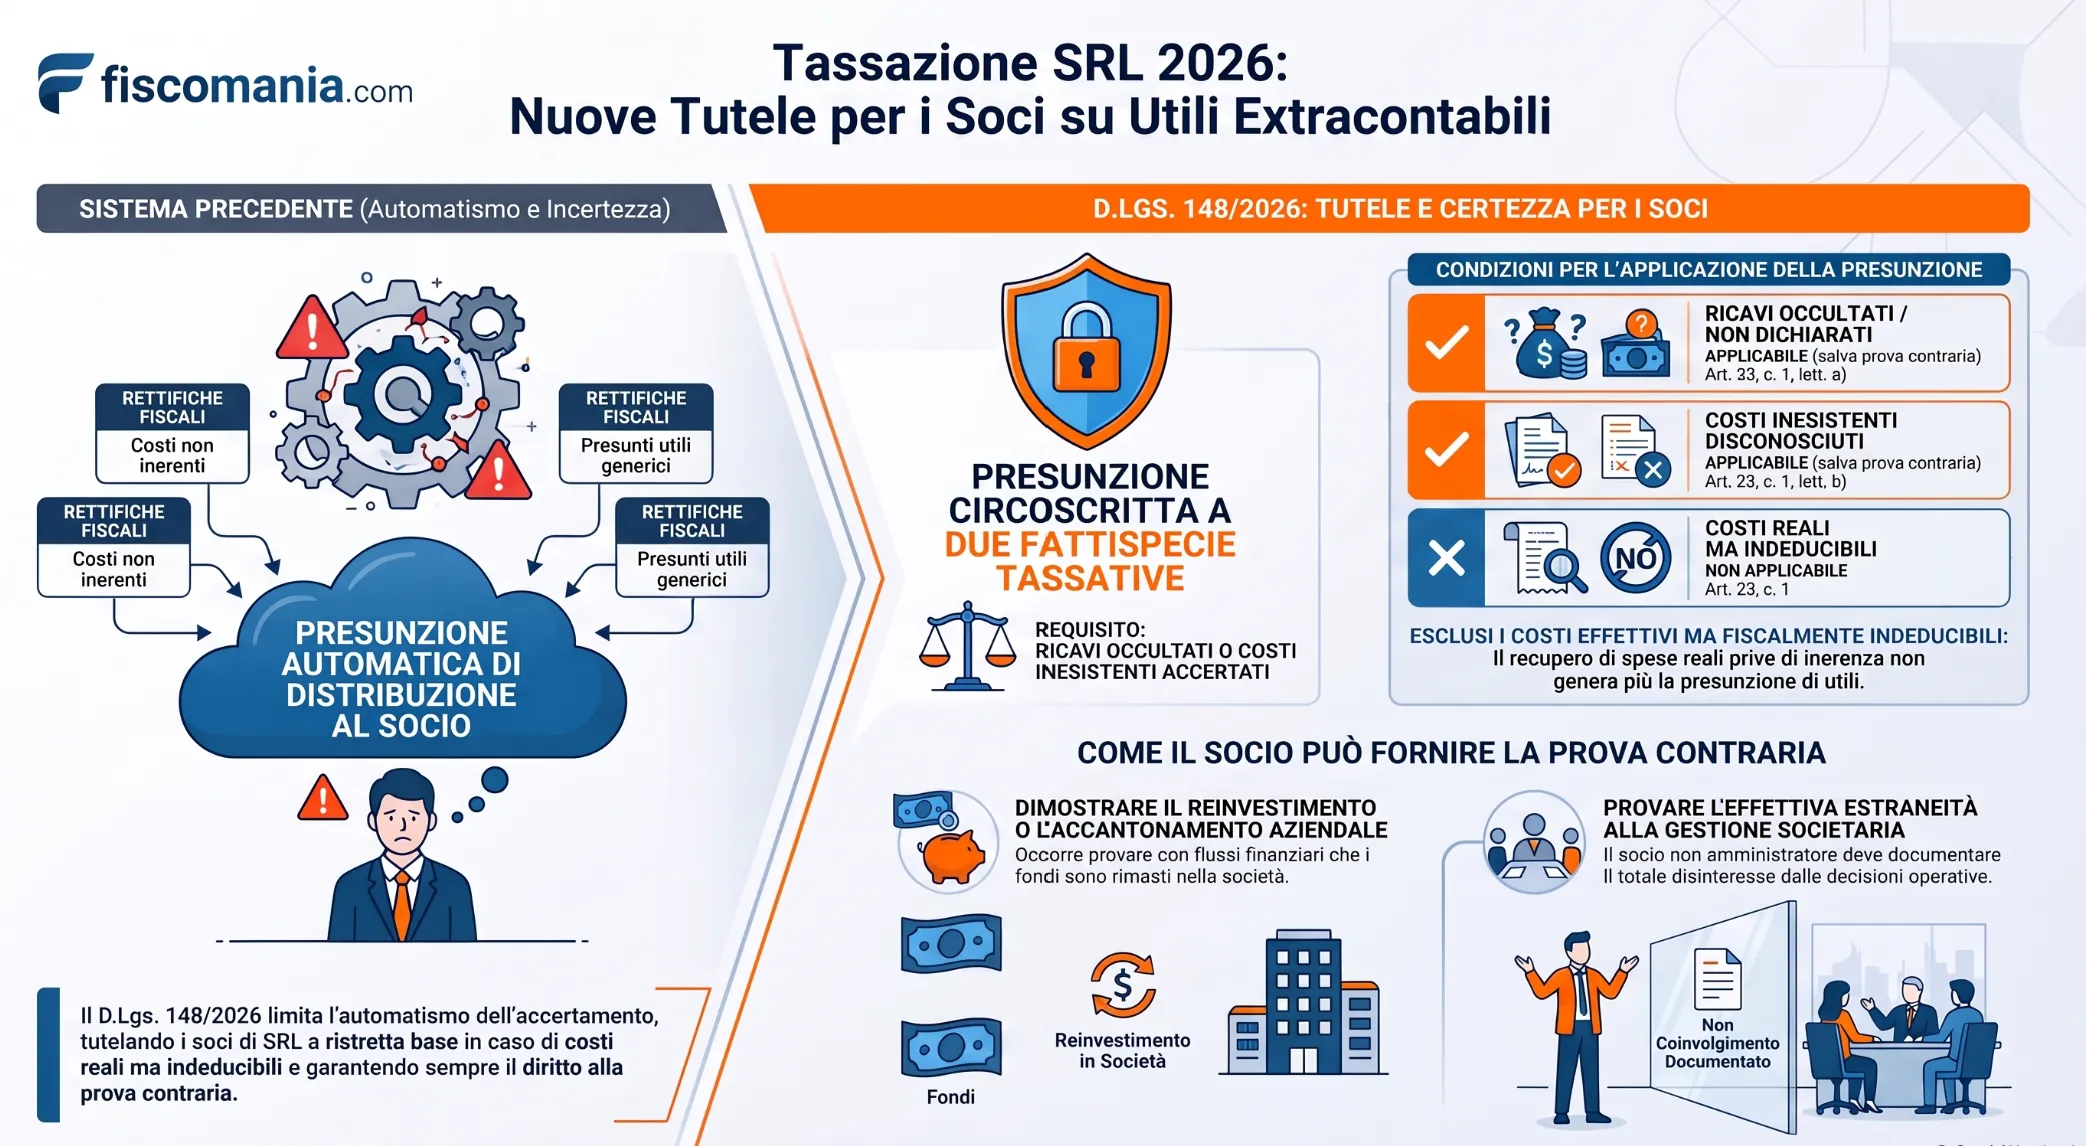
L’art. 23 del D.Lgs. 7 agosto 2026, n. 148 ha introdotto una disciplina espressa della presunzione di distribuzione degli utili extracontabili nelle società di capitali a ristretta base partecipativa. La novità principale consiste nella limitazione della presunzione a due specifiche categorie di rettifiche fiscali, escludendo che ogni incremento del reddito imponibile societario possa giustificare l’attribuzione di utili ai soci.
La disposizione richiede che sia accertata, sulla base di elementi certi e precisi, anche di natura presuntiva, l’esistenza di componenti positivi imponibili non contabilizzati e non dichiarati oppure di componenti negativi dedotti ma inesistenti. Rimane ammessa la prova contraria da parte dei soci.
Ricavi non contabilizzati e non dichiarati
La prima fattispecie riguarda i componenti positivi di reddito che la società ha conseguito senza registrarli in contabilità né indicarli nella dichiarazione fiscale.
Si pensi a una SRL che abbia effettuato prestazioni di servizi per le quali vengono accertati corrispettivi non dichiarati. Il recupero fiscale può costituire il presupposto della presunzione di distribuzione ai soci, purché l’esistenza dei ricavi occultati risulti dagli elementi richiesti dalla legge.
Il maggior reddito accertato alla società e la sua attribuzione ai partecipanti rimangono, tuttavia, questioni distinte: il socio conserva la possibilità di dimostrare che gli utili non sono stati distribuiti.
Costi inesistenti
La seconda fattispecie riguarda i componenti negativi che hanno concorso alla determinazione del reddito societario, ma risultano indeducibili perché inesistenti.
È il caso, ad esempio, di costi contabilizzati a fronte di operazioni che non sono mai state realmente effettuate. Il loro disconoscimento può giustificare l’applicazione della presunzione, nei limiti e alle condizioni previste dall’art. 23 del D.Lgs. 148/2026.
Occorre distinguere l’inesistenza dell’operazione dalla semplice irregolarità documentale o dalla contestazione dei requisiti fiscali di deducibilità: non sono situazioni equivalenti ai fini della nuova disciplina.
Costi effettivi ma fiscalmente indeducibili
La distinzione più significativa introdotta dalla riforma riguarda i costi realmente sostenuti dalla società ma non ammessi in deduzione.
Una spesa può essere fiscalmente indeducibile per difetto di inerenza, violazione del principio di competenza o applicazione di specifiche limitazioni normative, pur corrispondendo a un esborso effettivo.
In queste ipotesi, il recupero del costo determina un incremento del reddito imponibile, ma non integra, per tale sola ragione, una delle fattispecie tassativamente indicate dall’art. 23.
La disposizione supera quindi, per il proprio ambito applicativo, l’impostazione giurisprudenziale che aveva ammesso la presunzione anche a fronte del disconoscimento di costi effettivi, come nella Cassazione n. 25322/2022.
La tabella riassume le conseguenze delle diverse rettifiche societarie.
| Fattispecie | Rettifica fiscale | Presunzione di distribuzione | Riferimento |
|---|---|---|---|
| Ricavi non contabilizzati e non dichiarati | Recupero di componenti positivi imponibili occultati | Applicabile se ricorrono le condizioni previste dalla legge, salva prova contraria | Art. 23, comma 1, lett. a), D.Lgs. 148/2026 |
| Costi inesistenti | Disconoscimento di componenti negativi privi di effettiva esistenza | Applicabile se ricorrono le condizioni previste dalla legge, salva prova contraria | Art. 23, comma 1, lett. b), D.Lgs. 148/2026 |
| Costi effettivi ma indeducibili | Recupero di spese reali prive dei requisiti di deducibilità | Non applicabile sulla sola base di tale rettifica | Art. 23, comma 1, D.Lgs. 148/2026 |
| Rettifiche valutative o temporali | Incremento dell’imponibile per criteri di valutazione o imputazione temporale | Non applicabile sulla sola base della rettifica, in assenza delle fattispecie indicate dalla norma | Art. 23, comma 1, D.Lgs. 148/2026 |
Esempio: due rettifiche fiscali con conseguenze differenti
Si consideri una SRL partecipata da due soci al 50%, alla quale l’Agenzia delle Entrate contesti alternativamente:
- Ipotesi A: ricavi imponibili per 48.000 euro, non contabilizzati e non dichiarati.
- Ipotesi B: costi per 48.000 euro realmente sostenuti e correttamente contabilizzati, ma integralmente indeducibili per carenza del requisito di inerenza.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
