
Conseguenze personali per l'imprenditore fallito, debiti residui, esdebitazione, condanne penali e possibilità di ottenere il fresh start.
La liquidazione dell’impresa può produrre effetti sul patrimonio personale dell’imprenditore e lasciare debiti non soddisfatti. L’esdebitazione consente, al ricorrere dei relativi presupposti, di rendere inesigibili alcune passività residue e favorire un nuovo inizio economico.
Il fallimento, oggi sostituito per le nuove procedure dalla liquidazione giudiziale, non comporta necessariamente che tutti i debiti rimasti insoddisfatti possano essere richiesti all’imprenditore per sempre. L’ordinamento prevede l’esdebitazione, cioè la possibilità per la persona fisica di ottenere l’inesigibilità delle passività residue nei confronti dei creditori interessati dal beneficio.
La disciplina applicabile deve però essere individuata in base alla procedura e al relativo regime temporale: per i procedimenti anteriori al 15 luglio 2022 possono continuare a trovare applicazione le disposizioni previgenti. Requisiti, condotte del debitore ed eventuali precedenti penali possono quindi incidere in modo diverso sulla possibilità di ottenere il fresh start.
Fallimento e liquidazione giudiziale: quale disciplina si applica?
Per comprendere quali conseguenze produca una procedura sul patrimonio e sui debiti dell’imprenditore occorre anzitutto individuare quale disciplina normativa regola il caso concreto. Il Codice della crisi d’impresa e dell’insolvenza, contenuto nel D.Lgs. 12 gennaio 2019, n. 14, è entrato in vigore il 15 luglio 2022. La precedente Legge fallimentare, contenuta nel R.D. 16 marzo 1942, n. 267, continua però a rilevare per le procedure alle quali resta applicabile in base alla disciplina transitoria.
Dal fallimento al Codice della crisi
Per le procedure aperte dal 15 luglio 2022 il riferimento è il Codice della crisi d’impresa e dell’insolvenza. Il termine “fallimento”, tuttavia, continua ad avere rilevanza quando si esaminano procedure iniziate sotto la disciplina precedente oppure pronunce giurisprudenziali riferite al R.D. 267/1942.
Questa distinzione è essenziale anche in materia di esdebitazione. Requisiti, condizioni e cause ostative non possono essere ricostruiti mescolando disposizioni appartenenti a discipline diverse: prima di stabilire quali debiti possano diventare inesigibili occorre quindi identificare il regime normativo applicabile alla procedura.
Quando continua ad applicarsi la disciplina previgente
La Legge fallimentare continua ad applicarsi ai ricorsi e alle domande depositati prima del 15 luglio 2022, nonché alle procedure che a quella data risultavano ancora pendenti e a quelle aperte successivamente in conseguenza della definizione di tali ricorsi o domande.
Per questo motivo, anche dopo l’entrata in vigore del Codice della crisi, possono continuare a trovare applicazione gli artt. 142 e seguenti del R.D. 267/1942 in materia di esdebitazione. Lo stesso criterio temporale spiega perché alcune pronunce recenti continuino a interpretare norme formalmente abrogate: ciò che conta è la disciplina applicabile alla specifica procedura, non la data in cui viene emessa la decisione.
Quali conseguenze personali restano per l’imprenditore?
Le conseguenze per l’imprenditore non terminano necessariamente con la chiusura della procedura. Occorre distinguere gli effetti prodotti dalla liquidazione del patrimonio dalla sorte dei debiti rimasti insoddisfatti: la cessazione della procedura concorsuale, infatti, non equivale automaticamente alla liberazione dalle obbligazioni residue.
La chiusura della procedura non cancella automaticamente i debiti
Nella disciplina della Legge fallimentare, la chiusura del fallimento non liberava di per sé il debitore dalle obbligazioni non soddisfatte. In assenza di esdebitazione, i creditori riacquistavano la possibilità di agire nei confronti dell’imprenditore tornato in bonis per la parte dei propri crediti rimasta insoluta.
Il problema centrale non è quindi soltanto stabilire quali beni siano stati liquidati durante la procedura, ma comprendere quali passività continuino a essere esigibili una volta conclusa. È su questo piano che l’esdebitazione assume rilievo, perché può incidere sull’esigibilità dei debiti residui.
Liquidazione del patrimonio ed esdebitazione sono due passaggi distinti
La liquidazione serve a destinare ai creditori le risorse comprese nella procedura. L’esdebitazione interviene invece sulla parte dei debiti che non è stata integralmente soddisfatta, rendendola inesigibile nei confronti del debitore quando ricorrono i presupposti previsti dalla disciplina applicabile.
Per questo motivo non è corretto identificare automaticamente la fine della procedura con la cancellazione dei debiti. La posizione personale dell’imprenditore dipende anche dall’eventuale riconoscimento del beneficio esdebitatorio e dalle passività che, per legge, restano comunque escluse.
Esdebitazione: che cosa significa liberarsi dai debiti residui
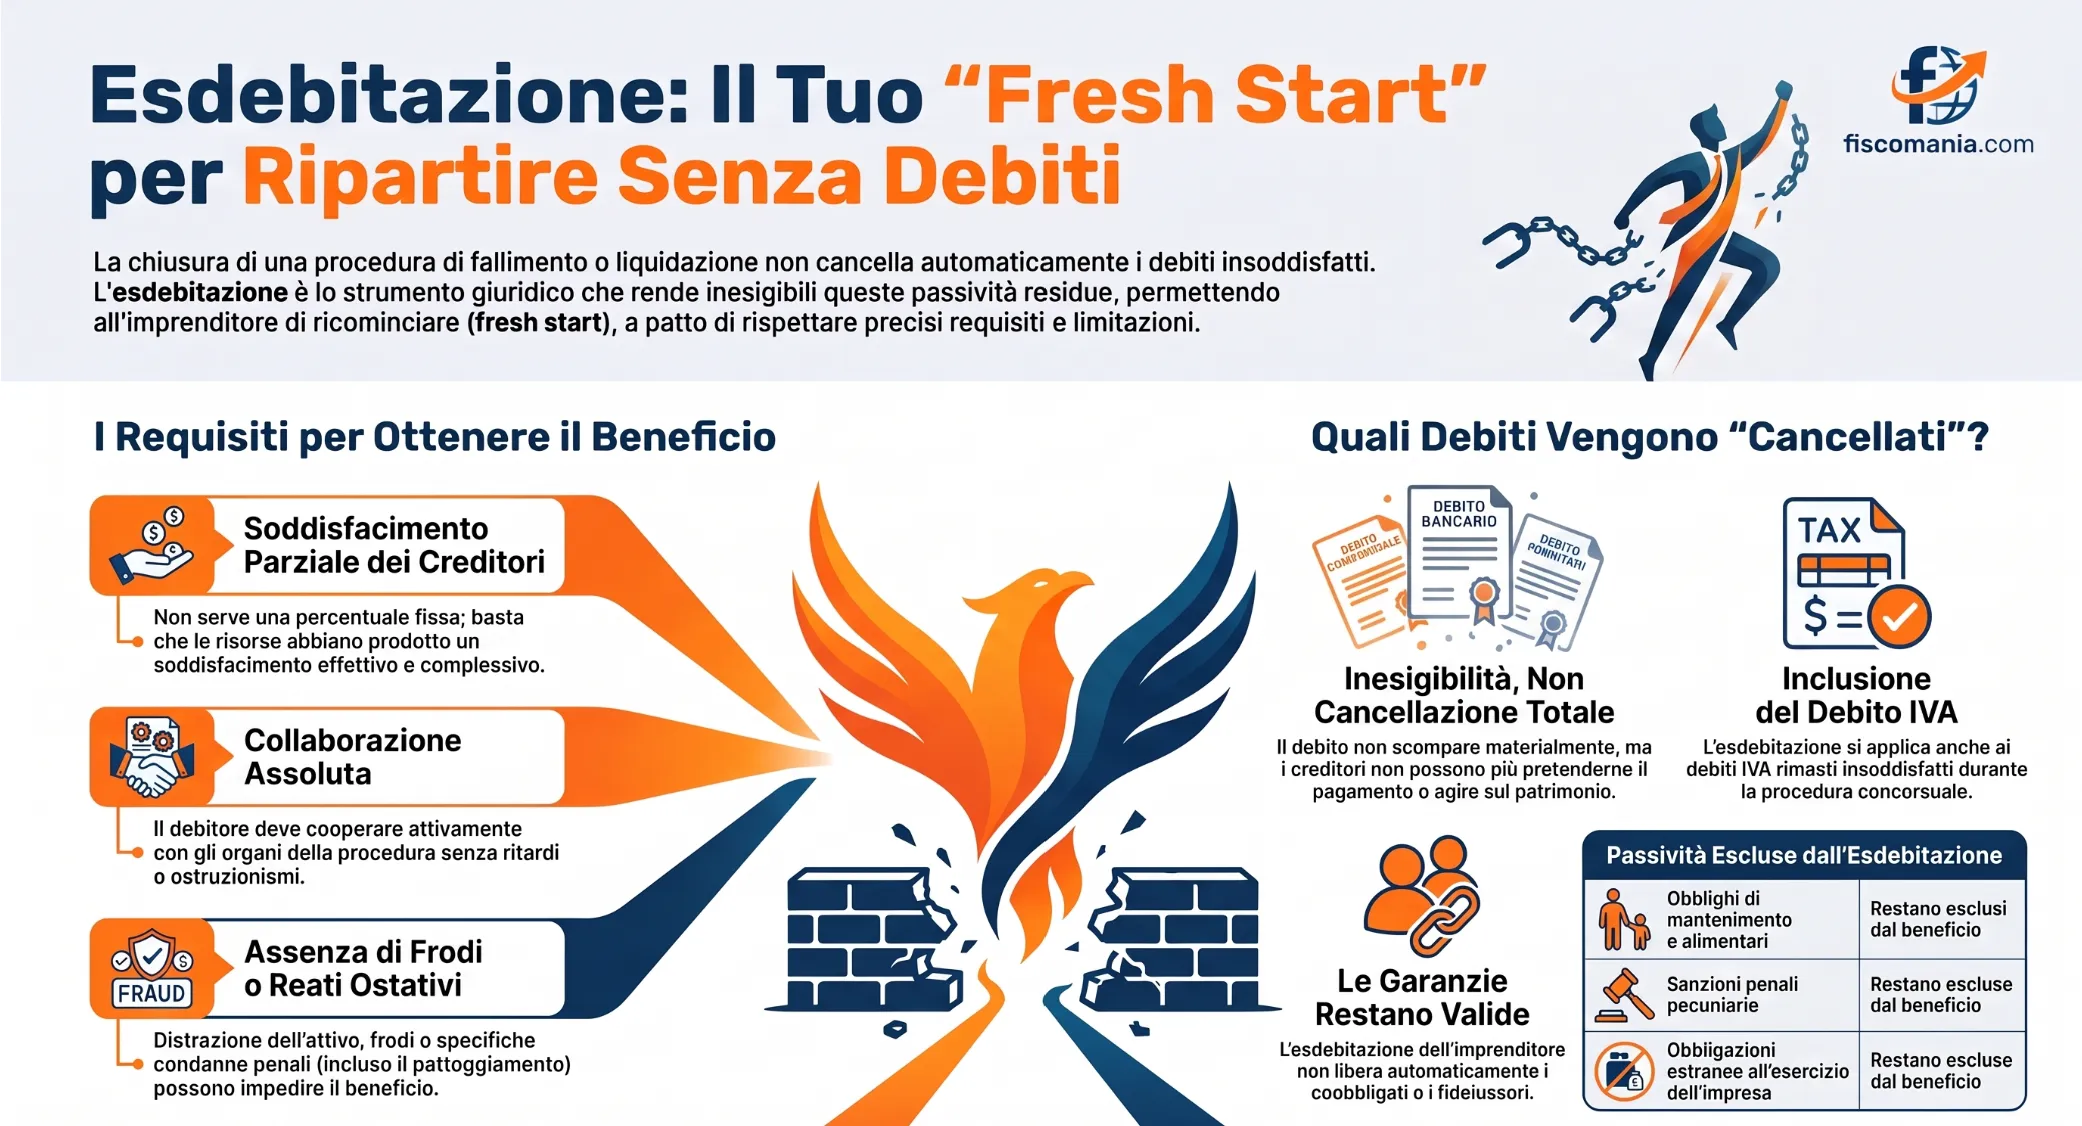
L’esdebitazione interviene sui debiti che non sono stati integralmente soddisfatti attraverso la procedura concorsuale. Nella disciplina fallimentare previgente il beneficio consentiva alla persona fisica di ottenere la dichiarazione di inesigibilità delle passività residue, impedendo ai creditori interessati di continuare a pretenderne il pagamento nei confronti del debitore esdebitato.
Quali effetti produce l’esdebitazione
L’effetto principale non consiste nell’eliminazione materiale del debito, ma nella sua inesigibilità nei confronti del debitore che ha ottenuto il beneficio. In termini pratici, il creditore concorsuale non può quindi utilizzare la parte rimasta insoddisfatta per proseguire l’azione esecutiva contro il patrimonio del debitore.
Proprio questa funzione distingue l’esdebitazione dalla semplice chiusura della procedura: la prima incide sulla possibilità di pretendere il pagamento delle passività residue e consente al debitore, nei limiti previsti dalla legge, di ottenere il cosiddetto fresh start.
Cosa succede ai creditori che non hanno partecipato alla procedura
Nella disciplina previgente l’effetto esdebitatorio poteva estendersi anche ai creditori anteriori all’apertura della procedura che non avevano presentato domanda di ammissione al passivo. Per questi soggetti, tuttavia, l’inesigibilità operava nei limiti previsti dall’art. 144 del R.D. 267/1942, considerando la quota attribuita ai creditori di pari grado che avevano partecipato alla procedura.
La mancata insinuazione al passivo non significava quindi, da sola, che il creditore restasse integralmente estraneo agli effetti dell’esdebitazione.
L’esdebitazione non libera fideiussori e coobbligati
Il beneficio opera nei confronti del debitore esdebitato, ma non elimina i diritti dei creditori verso gli altri soggetti obbligati. Restano quindi salve le pretese nei confronti dei coobbligati, dei fideiussori e degli obbligati in via di regresso.
La distinzione è particolarmente importante quando i debiti dell’impresa sono assistiti da garanzie personali: l’esdebitazione dell’imprenditore non comporta automaticamente la liberazione del garante, la cui posizione resta giuridicamente autonoma.
Quali comportamenti possono impedire l’esdebitazione nella disciplina previgente?
L’esdebitazione non era riconosciuta automaticamente per il solo fatto che la procedura fosse terminata. Nella disciplina dell’art. 142 del R.D. 267/1942 il comportamento tenuto dal debitore prima e durante il fallimento assumeva un ruolo centrale: il beneficio presupponeva collaborazione con gli organi della procedura e assenza di condotte considerate incompatibili con il fresh start.
Collaborazione con curatore e organi della procedura
Il debitore doveva cooperare fornendo informazioni e documentazione utili alla ricostruzione del passivo e allo svolgimento delle operazioni concorsuali. La collaborazione comprendeva anche la consegna della documentazione contabile, delle disponibilità e delle informazioni necessarie a individuare i beni compresi nel patrimonio.
Non era quindi sufficiente un comportamento meramente passivo. La disciplina richiedeva che il debitore non ostacolasse le operazioni e contribuisse, nei limiti delle proprie possibilità, alla corretta ricostruzione della situazione patrimoniale.
Ritardi e comportamenti ostruzionistici
Costituiva un ulteriore elemento ostativo l’aver ritardato o contribuito a ritardare lo svolgimento della procedura. La giurisprudenza ha collegato questo requisito non a qualsiasi rallentamento materiale, ma a comportamenti del debitore idonei a ostacolare il regolare svolgimento delle operazioni.
La valutazione riguardava quindi la condotta complessiva tenuta nei confronti del curatore, dei creditori e degli altri organi coinvolti nella procedura.
Distrazione dell’attivo e aggravamento del dissesto
L’art. 142 del R.D. 267/1942 escludeva inoltre il beneficio quando il debitore avesse distratto l’attivo, esposto passività inesistenti, aggravato il dissesto rendendo gravemente difficoltosa la ricostruzione del patrimonio e degli affari oppure fatto ricorso abusivo al credito.
Si tratta di condotte diverse tra loro, ma accomunate dalla capacità di compromettere la tutela dei creditori o la trasparenza della procedura. Il loro rilievo ai fini dell’esdebitazione è distinto dalla possibile rilevanza penale delle stesse condotte.
Precedenti esdebitazioni e condanne penali
La disciplina previgente considerava anche i precedenti benefici già ottenuti dal debitore e determinate condanne penali definitive. In particolare, l’art. 142 richiedeva che il debitore non avesse beneficiato di altra esdebitazione nei dieci anni precedenti e prevedeva specifiche cause ostative collegate a determinate condanne.
Il semplice riferimento all’esistenza di un precedente penale non è però sufficiente per stabilire l’esito della domanda. Occorre identificare la fattispecie, la disciplina applicabile e il rapporto tra la condanna e le cause ostative previste dalla legge.
| Profilo | Rilevanza ai fini dell’esdebitazione |
|---|---|
| Collaborazione con gli organi della procedura | Necessaria per accedere al beneficio |
| Ritardi e comportamenti ostruzionistici | Possono impedire il riconoscimento dell’esdebitazione |
| Distrazione dell’attivo o passività inesistenti | Condotte incompatibili con i requisiti previsti dalla disciplina |
| Aggravamento del dissesto o ricorso abusivo al credito | Può assumere rilievo ostativo nei casi previsti dalla norma |
| Precedente esdebitazione | Nella disciplina dell’art. 142 rilevava il periodo dei dieci anni precedenti |
| Condanne per determinati reati | Devono essere valutate rispetto alle specifiche fattispecie indicate dalla legge |
Leggi anche:
È necessario aver pagato almeno una parte dei creditori?
Nella disciplina previgente l’esdebitazione richiedeva anche un requisito oggettivo: i creditori concorsuali dovevano essere stati soddisfatti almeno in parte. La legge, tuttavia, non stabiliva una percentuale minima predeterminata, lasciando al giudice la valutazione concreta del risultato raggiunto attraverso la procedura.
Non è necessario che ogni creditore abbia ricevuto un pagamento
Il requisito del soddisfacimento parziale non imponeva che tutte le categorie di creditori avessero ricevuto una distribuzione. La giurisprudenza ha ammesso il beneficio anche quando alcuni creditori, ad esempio i chirografari, non avevano ottenuto alcun pagamento, purché la procedura avesse comunque consentito una partecipazione non meramente simbolica dei creditori alle risorse disponibili.
La valutazione doveva quindi riguardare l’esito complessivo della liquidazione e non il trattamento isolato di ciascun creditore.
Non esiste una percentuale minima fissata dalla legge
L’art. 142 del R.D. 267/1942 richiedeva il soddisfacimento almeno parziale dei creditori, ma non indicava una soglia numerica. La giurisprudenza ha progressivamente escluso un criterio rigidamente matematico, rimettendo al giudice la valutazione della consistenza del pagamento rispetto all’ammontare complessivo delle passività.
Restavano invece incompatibili con il beneficio le situazioni nelle quali i creditori fossero rimasti totalmente insoddisfatti oppure il risultato fosse stato considerato del tutto irrisorio.
La valutazione è complessiva, non meramente aritmetica
Le Sezioni Unite della Corte di Cassazione del 2024 hanno confermato che il requisito deve essere interpretato in modo complessivo. Il pagamento “parziale” non coincide necessariamente con il riconoscimento di una quota a ogni singolo creditore, ma richiede che le risorse della procedura abbiano prodotto un soddisfacimento effettivo, valutato rispetto all’intero passivo.
Questa impostazione riflette la funzione dell’esdebitazione come strumento di fresh start, evitando che il beneficio dipenda esclusivamente da una percentuale astratta e scollegata dalle caratteristiche della singola procedura.
Una condanna penale impedisce sempre l’esdebitazione?
Una condanna penale non può essere considerata, in termini generali, automaticamente incompatibile con l’esdebitazione. Occorre verificare se il reato rientri tra le fattispecie specificamente considerate ostative dalla disciplina applicabile e se sussistano le ulteriori condizioni previste dalla norma.
Non ogni precedente penale produce lo stesso effetto
Nella disciplina dell’art. 142 del R.D. 267/1942 assumevano rilievo determinate condanne definitive, tra cui quelle per bancarotta fraudolenta, delitti contro l’economia pubblica, l’industria e il commercio e altri delitti commessi in connessione con l’esercizio dell’attività d’impresa.
La valutazione non può quindi essere ridotta alla sola presenza di un precedente penale. È necessario individuare il titolo di reato, la definitività della pronuncia e la disciplina normativa che regola la procedura di esdebitazione.
Il patteggiamento può assumere rilievo come sentenza di condanna
La Corte di Cassazione, con le pronunce n. 18517 e n. 18520 del 7 luglio 2025, ha ricondotto la sentenza di patteggiamento al genus delle sentenze di condanna ai fini della verifica delle cause ostative all’esdebitazione.
Il rilievo non dipende quindi dal rito con cui è stata applicata la pena. Anche una decisione pronunciata ai sensi dell’art. 444 c.p.p. può assumere rilievo quando riguarda uno dei reati considerati dalla disciplina esdebitatoria.
Estinzione del reato e riabilitazione non coincidono
L’estinzione del reato prevista dall’art. 445, comma 2, c.p.p. non è stata ritenuta equivalente alla riabilitazione richiesta per superare la specifica causa ostativa prevista dalla disciplina fallimentare.
La stessa distinzione è stata affermata rispetto all’affidamento in prova al servizio sociale. Anche quando tale misura si conclude positivamente, la relativa condanna non viene per questo automaticamente neutralizzata ai fini dell’esdebitazione.
| Situazione | Effetto ai fini dell’esdebitazione |
|---|---|
| Precedente penale generico | Non è sufficiente, da solo, per concludere che il beneficio sia escluso |
| Condanna definitiva per reato espressamente ostativo | Può impedire l’esdebitazione secondo la disciplina applicabile |
| Patteggiamento | Può essere equiparato alla sentenza di condanna ai fini della causa ostativa |
| Estinzione del reato ex art. 445, comma 2, c.p.p. | Non equivale alla riabilitazione |
| Riabilitazione | Può assumere rilievo per il superamento della specifica causa ostativa prevista dalla norma |
La conseguenza pratica è che condanna, patteggiamento ed estinzione del reato devono essere analizzati separatamente. La qualificazione del precedente penale dipende dalla specifica norma esdebitatoria applicabile al caso concreto.
Il caso del Tribunale di Rimini del 5 maggio 2026
Il Tribunale di Rimini, con decreto del 5 maggio 2026, ha riconosciuto l’esdebitazione a un debitore che aveva patteggiato una condanna per omesso versamento delle ritenute previdenziali. La decisione riguarda l’art. 14-terdecies della L. 3/2012, applicabile ratione temporis, e non può quindi essere trasferita automaticamente alle procedure disciplinate dal Codice della crisi.
Il patteggiamento non è stato considerato automaticamente ostativo
Nel caso esaminato, la presenza della condanna non è stata ritenuta sufficiente per negare il beneficio. Il Tribunale ha valorizzato il fatto che le condotte fossero anteriori all’apertura della procedura di liquidazione e che non emergesse un collegamento funzionale tra il reato commesso e l’accesso alla procedura.
Il punto centrale non era quindi la mera esistenza del patteggiamento, ma l’assenza di una condotta finalizzata a danneggiare i creditori o ad alterare il corretto funzionamento della liquidazione.
Conta la finalità fraudolenta della condotta
L’art. 14-terdecies L. 3/2012 individuava specifiche condizioni soggettive per accedere all’esdebitazione, tra cui l’assenza di determinate condanne e di comportamenti fraudolenti nei confronti dei creditori.
Nell’interpretazione adottata dal Tribunale di Rimini, le condotte non espressamente tipizzate potevano assumere rilievo ostativo quando risultavano comunque indicative di una volontà di agire in danno delle ragioni creditorie. Nel caso concreto tale finalità non è stata ravvisata, e l’omesso versamento previdenziale non è stato quindi considerato, di per sé, sufficiente per escludere il fresh start.
Il pagamento parziale va valutato nel suo complesso
La pronuncia affronta anche il requisito oggettivo del soddisfacimento almeno parziale dei creditori previsto dalla L. 3/2012. Il Tribunale ha escluso una lettura puramente matematica del requisito: il beneficio poteva essere riconosciuto anche quando alcune categorie di creditori non avevano ricevuto alcun pagamento.
La valutazione doveva riguardare la partecipazione complessiva dei creditori alle risorse disponibili, secondo un’impostazione coerente con il favor debitoris e con la funzione dell’esdebitazione come strumento di nuovo inizio economico.
Debiti tributari e IVA possono rientrare nell’esdebitazione?
Nella disciplina fallimentare previgente, l’esdebitazione poteva produrre effetti anche sui debiti IVA rimasti insoddisfatti attraverso la procedura. La loro natura tributaria non determinava, quindi, un’esclusione automatica dal beneficio.
L’esdebitazione può riguardare anche il debito IVA
La Corte di Cassazione, con sentenza n. 18124 del 6 giugno 2022, ha chiarito che l’esdebitazione prevista dagli artt. 142 e 143 del R.D. 267/1942 può trovare applicazione anche ai debiti IVA.
La compatibilità di tale effetto con il diritto dell’Unione europea era già stata riconosciuta dalla Corte di Giustizia nelle cause C-546/14 del 7 aprile 2016 e C-493/15 del 16 marzo 2017. Il beneficio, infatti, non determina una rinuncia generalizzata alla riscossione dell’imposta, ma opera nell’ambito di una procedura soggetta a condizioni e controlli specifici.
Non tutti gli obblighi restano necessariamente inesigibili
L’inclusione del debito IVA nell’ambito dell’esdebitazione non significa che qualsiasi passività collegata al rapporto tributario segua automaticamente lo stesso trattamento. La disciplina individua infatti categorie di obbligazioni e sanzioni che restano escluse dal beneficio.
Occorre quindi distinguere il debito tributario esdebitabile dalle passività che, per loro natura o per espressa previsione normativa, continuano a essere esigibili anche dopo il riconoscimento del beneficio.
Quali debiti rimangono comunque esclusi dall’esdebitazione?
L’esdebitazione non rende inesigibile qualsiasi obbligazione rimasta a carico del debitore. Nella disciplina dell’art. 142 del R.D. 267/1942 alcune passività erano espressamente escluse dal beneficio e continuavano quindi a poter essere richieste anche dopo il provvedimento di esdebitazione.
Le principali passività escluse
Restavano fuori dall’esdebitazione gli obblighi di mantenimento e alimentari, nonché le obbligazioni derivanti da rapporti estranei all’esercizio dell’impresa. Erano inoltre esclusi i debiti derivanti dal risarcimento dei danni per fatto illecito extracontrattuale.
Un trattamento distinto riguardava anche le sanzioni penali e le sanzioni amministrative di carattere pecuniario che non fossero accessorie a debiti estinti.
| Passività | Effetto dell’esdebitazione |
|---|---|
| Obblighi di mantenimento e alimentari | Restano esclusi dal beneficio |
| Obbligazioni estranee all’esercizio dell’impresa | Restano escluse dal beneficio |
| Risarcimento dei danni da illecito extracontrattuale | Resta escluso dal beneficio |
| Sanzioni penali pecuniarie | Restano escluse dal beneficio |
| Sanzioni amministrative pecuniarie non accessorie a debiti estinti | Restano escluse dal beneficio |
Esdebitazione non significa cancellazione indistinta dei debiti
La distinzione tra passività comprese ed escluse è quindi essenziale per valutare l’effettiva posizione del debitore dopo la procedura. Anche quando l’esdebitazione viene riconosciuta, alcune obbligazioni continuano a essere esigibili per espressa previsione normativa.
Il beneficio deve perciò essere letto come una liberazione selettiva dai debiti residui, entro il perimetro stabilito dalla disciplina applicabile, e non come una cancellazione generale di ogni obbligazione personale.
Quale disciplina dell’esdebitazione bisogna considerare?
Prima di valutare requisiti, condanne ostative o percentuali di soddisfacimento dei creditori è necessario individuare la disciplina applicabile alla specifica procedura. Pronunce emesse anche molti anni dopo l’entrata in vigore del Codice della crisi possono infatti continuare ad applicare norme previgenti quando il procedimento è soggetto ratione temporis a quelle disposizioni.
| Procedura da esaminare | Disciplina di riferimento | Passaggio successivo |
|---|---|---|
| Fallimento soggetto alla disciplina previgente | R.D. 267/1942, artt. 142 e seguenti | Verificare requisiti soggettivi, soddisfacimento dei creditori, condotte del debitore e cause ostative |
| Liquidazione del patrimonio regolata dalla L. 3/2012 | Art. 14-terdecies L. 3/2012, quando applicabile ratione temporis | Valutare i requisiti previsti dalla disciplina del sovraindebitamento applicabile al procedimento |
| Procedura soggetta al Codice della crisi | D.Lgs. 14/2019 | [INSERIRE DATO: requisiti ed effetti dell’esdebitazione previsti dal CCII per la specifica procedura] |
Il criterio temporale viene quindi prima dell’analisi della singola causa ostativa. Una regola ricavata dall’art. 142 della Legge fallimentare o dall’art. 14-terdecies della L. 3/2012 non può essere trasferita automaticamente a una procedura disciplinata dal Codice della crisi.
Lo stesso vale in senso inverso: l’entrata in vigore del D.Lgs. 14/2019 non rende irrilevante la giurisprudenza successiva che interpreta la normativa previgente quando quella disciplina continua a regolare il procedimento concreto.
Perché casi apparentemente simili possono avere esiti diversi
L’esdebitazione non può essere valutata partendo soltanto dall’ammontare dei debiti o dalla presenza di una condanna. La disciplina applicabile, la natura della procedura e il comportamento tenuto dal debitore possono modificare in modo sostanziale l’esito.
Procedura ancora soggetta alla Legge fallimentare
Un imprenditore può presentare oggi una domanda o ottenere una decisione relativa a un fallimento ancora regolato dal R.D. 267/1942. In questo caso continuano a rilevare i requisiti previsti dagli artt. 142 e seguenti, compresi la collaborazione con gli organi della procedura, il soddisfacimento almeno parziale dei creditori e le specifiche cause ostative previste dalla disciplina.
La data della decisione non è quindi sufficiente per individuare la normativa applicabile.
Liquidazione del patrimonio regolata dalla L. 3/2012
Un debitore soggetto alla precedente disciplina del sovraindebitamento deve essere valutato secondo i requisiti previsti dall’art. 14-terdecies L. 3/2012 quando tale norma continua ad applicarsi ratione temporis.
È il contesto nel quale si inserisce il decreto del Tribunale di Rimini del 5 maggio 2026. La pronuncia non applica direttamente il Codice della crisi, ma interpreta una disciplina previgente ancora rilevante per quella specifica procedura.
Patteggiamento per un reato non automaticamente ostativo
La presenza di una sentenza di patteggiamento non consente, da sola, di concludere che l’esdebitazione debba essere negata in ogni situazione. Nel caso Rimini, il patteggiamento per omesso versamento delle ritenute previdenziali non è stato considerato sufficiente per escludere il beneficio, anche in ragione dell’anteriorità delle condotte e dell’assenza di un intento fraudolento collegato alla procedura.
Occorre quindi verificare quale causa ostativa sia effettivamente prevista dalla disciplina applicabile.
Condanna per una fattispecie espressamente ostativa
Diversa è la situazione nella quale la condanna riguarda uno dei reati specificamente considerati dalla normativa esdebitatoria. In questo caso assume rilievo la qualificazione della pronuncia penale e, secondo la giurisprudenza richiamata, anche il patteggiamento può essere equiparato alla sentenza di condanna.
La valutazione deve quindi procedere in sequenza: disciplina applicabile → titolo di reato → tipo di pronuncia → eventuale causa ostativa.
Domande frequenti
La chiusura del fallimento cancella automaticamente i debiti?
No. Nella disciplina fallimentare previgente, la chiusura della procedura non liberava automaticamente l’imprenditore dalle passività rimaste insoddisfatte. L’inesigibilità dei debiti residui richiedeva il riconoscimento dell’esdebitazione secondo le condizioni previste dalla disciplina applicabile.
Che cosa succede ai debiti dopo l’esdebitazione?
I debiti compresi nel beneficio diventano inesigibili nei confronti del debitore esdebitato. Ciò non significa però che ogni obbligazione venga cancellata: alcune passività restano escluse e rimangono salvi i diritti dei creditori verso coobbligati e fideiussori.
Una condanna penale impedisce sempre l’esdebitazione?
No. Occorre individuare la disciplina applicabile e verificare se la condanna riguarda una delle fattispecie considerate ostative. La mera presenza di un precedente penale non consente, da sola, di stabilire che il beneficio debba essere negato.
Il patteggiamento può impedire l’esdebitazione?
Può assumere rilievo. La Cassazione, con le sentenze n. 18517 e n. 18520 del 7 luglio 2025, ha ricondotto il patteggiamento alle sentenze di condanna ai fini delle cause ostative. Occorre però verificare anche quale reato e quale disciplina siano applicabili al caso concreto.
Per ottenere l’esdebitazione tutti i creditori devono essere stati pagati almeno in parte?
Nella disciplina previgente, no. La giurisprudenza ha ammesso l’esdebitazione anche quando alcune categorie di creditori non avevano ricevuto alcun riparto, purché il soddisfacimento complessivo non fosse nullo o meramente irrisorio secondo la valutazione del giudice.
L’esdebitazione può riguardare anche i debiti IVA?
Sì, nella disciplina fallimentare esaminata. La Cassazione n. 18124/2022 ha riconosciuto l’applicabilità dell’esdebitazione anche ai debiti IVA, in linea con la giurisprudenza della Corte di Giustizia UE sulla compatibilità del beneficio con il diritto europeo.
Fonti e riferimenti
- D.Lgs. 12 gennaio 2019, n. 14 Codice della crisi d’impresa e dell’insolvenza.
- R.D. 16 marzo 1942, n. 267 artt. 120, 142, 143 e 144.
- Legge 27 gennaio 2012, n. 3 art. 14-terdecies.
- Tribunale di Rimini, decreto 5 maggio 2026 esdebitazione e patteggiamento per omesso versamento delle ritenute previdenziali.
- Corte di Cassazione, Sezioni Unite, nn. 27566/2024, 28505/2024 e 28506/2024 soddisfacimento almeno parziale dei creditori ai fini dell’esdebitazione.
- Corte di Cassazione, sentenze 7 luglio 2025, nn. 18517 e 18520 rilevanza del patteggiamento ai fini delle cause ostative all’esdebitazione.
- Corte di Cassazione, sentenza 6 giugno 2022, n. 18124 esdebitazione e debiti IVA.
- Corte di Giustizia UE, 16 marzo 2017, causa C-493/15 compatibilità dell’esdebitazione con la disciplina europea dell’IVA.
- Corte di Giustizia UE, 7 aprile 2016, causa C-546/14 inesigibilità del credito IVA nelle procedure concorsuali.
