
Come funziona SRL semplificata: chi può essere socio, cosa vieta il modello standard, quali costi sono esenti e effetti se entra una società
Chi può costituirla, cosa impone il modello standard e quali esenzioni valgono solo alla costituzione. Poi il punto che decide la scelta: cosa cambia se entra un socio diverso da una persona fisica.
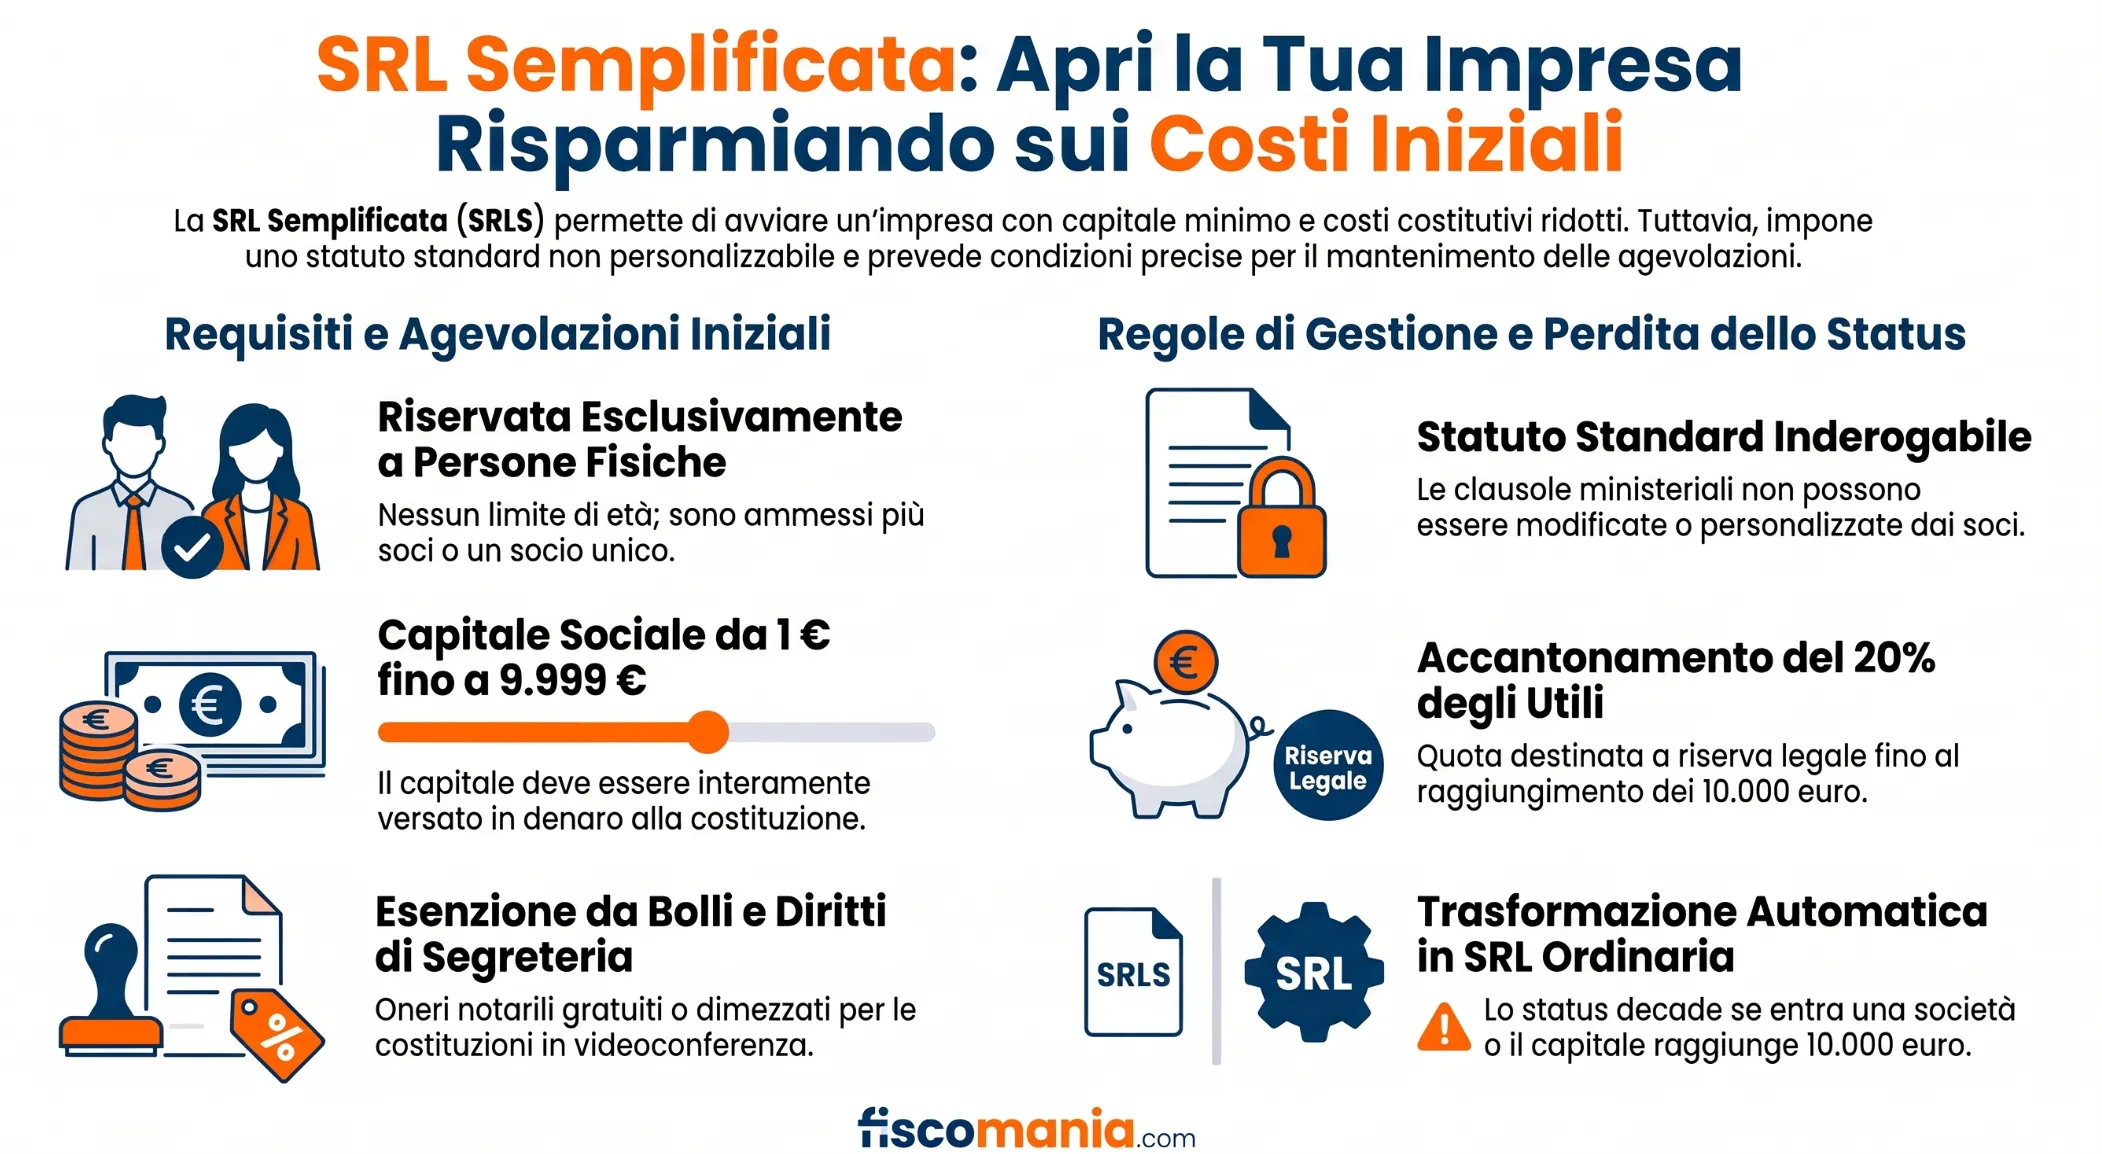
La società a responsabilità limitata semplificata è una srl che può essere costituita solo da persone fisiche, con atto pubblico conforme al modello standard del DM 138/2012 e capitale da 1 euro a meno di 10.000 euro, versato per intero in denaro (art. 2463-bis c.c.). Bollo, diritti di segreteria e onorari notarili non sono dovuti per l’atto costitutivo e per la sua iscrizione (art. 3, comma 3, DL 1/2012); per la costituzione in videoconferenza con i modelli del DM 155/2022 il compenso notarile è invece determinato in misura non superiore alla metà della tariffa. Lo status però non è permanente: secondo il parere dell’allora Ministero dello Sviluppo economico del 15.2.2016 n. 39365, se entra un socio diverso da una persona fisica la società perde la qualifica di semplificata e deve modificare la denominazione.
Chi può costituire una SRL semplificata
Una SRL semplificata può essere costituita da qualunque persona fisica, senza il limite dei 35 anni previsto in origine, con contratto tra più soci o con atto unilaterale del socio unico (art. 2463-bis c.c.). Società ed enti non possono costituirla.
Il limite dei 35 anni è stato soppresso dall’art. 9, comma 13, del DL 76/2013 (conv. L. 99/2013), che ha eliminato anche il divieto di cedere le quote a chi avesse superato quell’età. La cessione delle quote non incontra quindi più limiti anagrafici.
L’atto costitutivo deve essere redatto per atto pubblico secondo il modello standard del DM 138/2012. Deve indicare i dati dei soci, la denominazione con la dicitura «società a responsabilità limitata semplificata», il comune della sede, il capitale, l’oggetto sociale, le quote di partecipazione, le norme di funzionamento e gli amministratori.
Gli amministratori possono essere anche persone non socie (art. 2463-bis, comma 2, n. 6, c.c.). Per questo la clausola del modello che li riservava ai soci è stata ritenuta superata dal Ministero della Giustizia (nota 16.9.2013 n. 121532). Chi è socio e lavora nella società deve verificare separatamente gli obblighi previdenziali: la questione è trattata nella guida sui contributi INPS del socio amministratore di srl.
Il socio unico costituisce la società con atto unilaterale. Per responsabilità, conferimenti e adempimenti propri della società con un solo socio si rinvia alla guida sulla srl unipersonale.
Modello standard e clausole inderogabili
Le clausole del modello standard sono inderogabili (art. 2463-bis c.c.): lo statuto della srls non si personalizza. I modelli sono due, quello del DM 138/2012 e quello approvato per la costituzione in videoconferenza dal DM 155/2022, e solo il secondo ha già eliminato le clausole superate.
Il modello del DM 138/2012 riporta ancora, nel testo pubblicato in Gazzetta Ufficiale, la clausola che vieta la cessione delle quote a chi ha superato i 35 anni e quella che riserva l’amministrazione ai soci, non più compatibili con la norma dopo il DL 76/2013. Secondo il Ministero della Giustizia e il Ministero dello Sviluppo economico (nota 20.12.2016 n. 0404857) vanno tolte quando si redige l’atto, anche se non sono state espunte formalmente, e un atto che le contiene non viene accolto dal Registro delle imprese (art. 11, comma 6, lett. c, DPR 581/1995). Il modello dell’Allegato 2 del DM 155/2022 non le contiene e prevede espressamente che gli amministratori possano essere anche non soci (clausola 17).
Sulle aggiunte le posizioni non coincidono. Secondo le note ministeriali (MiSE 15.1.2014 n. 6404 e 20.12.2016 n. 0404857) sono ammesse solo integrazioni con valore organizzativo, come l’indirizzo della sede, la durata dell’esercizio sociale e la durata della società. Non è ammessa, ad esempio, la clausola aggiuntiva che descrive un consiglio di amministrazione di due membri con presidente e vicepresidente: si usa la clausola di nomina del modello, che consente di specificare il ruolo di ciascun amministratore. Il Consiglio nazionale del Notariato è più rigido: ogni clausola aggiuntiva o derogatoria comporta una difformità dal modello e una riqualificazione, con il rischio di un accesso indebito alle agevolazioni.
Un limite pratico riguarda il trattamento di fine mandato (TFM) degli amministratori. Nessuno dei due modelli contiene una clausola sul TFM e, essendo inderogabili, non consentono di inserirla nello statuto. Chi sceglie la srls non dispone quindi della via statutaria: per le condizioni di deducibilità e di tassazione si veda la guida sul trattamento di fine mandato.
La tabella riassume l’esito per tipo di clausola.
| Contenuto | Esito | Fonte |
|---|---|---|
| Divieto di cedere le quote a chi ha superato i 35 anni | Superata: da eliminare nel modello del DM 138/2012, assente in quello del DM 155/2022 | Nota Ministero della Giustizia 11.9.2013 n. 118972; nota MiSE 20.12.2016 n. 0404857; DM 155/2022, Allegato 2 |
| Amministrazione affidata ai soli soci | Superata: gli amministratori possono essere non soci | Art. 2463-bis, comma 2, n. 6, c.c.; nota Ministero della Giustizia 16.9.2013 n. 121532; DM 155/2022, Allegato 2, clausola 17 |
| Indirizzo della sede, durata dell’esercizio, durata della società | Ammesse come integrazioni organizzative; nel modello del DM 155/2022 esercizio e durata sono già previsti | Note MiSE 15.1.2014 n. 6404 e 20.12.2016 n. 0404857; DM 155/2022, Allegato 2 |
| Clausola aggiuntiva che descrive la composizione del consiglio, presidente e vicepresidente | Non ammessa: si specifica il ruolo nella clausola di nomina del modello | Nota MiSE 20.12.2016 n. 0404857 |
| Modello di amministrazione diverso dal consiglio; decisioni dei soci fuori assemblea | Incerte: perplessità del CNDCEC e della FNC; il Notariato esclude clausole diverse dal modello | Documento CNDCEC e FNC 15.2.2016; studio Consiglio nazionale del Notariato n. 892-2013/I |
| Clausola sul trattamento di fine mandato degli amministratori | Assente da entrambi i modelli; non inseribile nello statuto | DM 138/2012, Tabella A; DM 155/2022, Allegato 2; art. 2463-bis c.c. |
Capitale, conferimenti e riserva legale
Il capitale della srls si versa per intero alla costituzione, con quietanza dell’organo amministrativo, e una parte degli utili deve poi confluire nella riserva legale finché capitale e riserva non raggiungono 10.000 euro.
Nel modello del DM 138/2012 i soci dichiarano di aver versato la somma all’organo amministrativo, indicando il mezzo di pagamento; l’amministratore rilascia ampia quietanza liberatoria e attesta che il capitale è interamente versato (Tabella A, clausola 9). Nel modello per la videoconferenza il versamento avviene con bonifico su un conto dedicato del notaio e l’organo amministrativo attesta che il capitale è interamente versato (DM 155/2022, Allegato 2, clausola 21). Poiché il conferimento deve farsi in denaro, restano esclusi beni in natura, crediti e prestazioni d’opera o di servizi, come precisato dal CNDCEC e dalla FNC nel documento del 15.2.2016. Per i conferimenti ammessi nella srl ordinaria si veda la guida sui conferimenti in denaro e in natura.
Sulla riserva legale si è discusso quale regola si applichi: quella dell’art. 2463, quinto comma, c.c., prevista per le srl con capitale inferiore a 10.000 euro, oppure quella ordinaria dell’art. 2430 c.c. Il Tribunale di Milano (sentenza 3.12.2019 n. 11105) ha applicato la prima anche alla srls, precisando che dal principio di progressiva patrimonializzazione non discende un obbligo di realizzare utili. Nello stesso senso si sono espressi il CNDCEC e la FNC nel documento del 15.2.2016.
La tabella ordina le regole su capitale e riserva.
| Voce | Regola | Riferimento |
|---|---|---|
| Capitale minimo | 1 euro | Art. 2463-bis, comma 2, n. 3, c.c. |
| Capitale massimo | Inferiore a 10.000 euro | Art. 2463-bis, comma 2, n. 3, c.c. |
| Conferimenti | Solo in denaro | Art. 2463-bis, comma 2, n. 3, c.c. |
| Versamento | Per intero alla costituzione, all’organo amministrativo (con bonifico su conto dedicato del notaio nel modello in videoconferenza) | Art. 2463-bis, comma 2, n. 3, c.c.; DM 138/2012, Tabella A, clausola 9; DM 155/2022, Allegato 2, clausola 21 |
| Riserva legale | Almeno un quinto degli utili netti annuali, finché capitale e riserva raggiungono 10.000 euro | Art. 2463, quinto comma, c.c.; Trib. Milano 3.12.2019 n. 11105 |
Sul capitale sociale in generale si rinvia alla guida sul capitale sociale. Il confronto con la srl ordinaria e con la srl innovativa è nella guida sulle differenze tra srl, srls e srl innovativa.
Quando la srls perde lo status
La srls perde lo status quando entra un socio diverso da una persona fisica o quando il capitale raggiunge 10.000 euro: la società continua a esistere, ma come srl ordinaria.
Il divieto per le società di essere socie riguarda solo la costituzione (art. 2463-bis, comma 1, c.c.). La cessione di quote di srl a un soggetto diverso da una persona fisica è quindi valida e iscrivibile (parere MiSE 15.2.2016 n. 39365). La società però perde la qualifica: se il capitale non supera 9.999 euro diventa una srl ordinaria a capitale esiguo (art. 2463, comma 4, c.c.), con applicazione delle norme delle srl ordinarie, e deve togliere «semplificata» dalla denominazione. Secondo il Consiglio notarile di Roma (massima 18.7.2024 n. 1/2024), se manca la modifica dello statuto, previa o contestuale, il trasferimento è valido ma produce effetti solo tra le parti e non verso i terzi.
Anche l’aumento di capitale incide. Se porta il capitale a 10.000 euro o più, viene meno il requisito di un capitale inferiore a quella soglia e la società opera come srl ordinaria. Per le regole civilistiche e l’imposta di registro dell’operazione si rinvia alla guida sull’aumento di capitale.
Non ogni modifica ha questo effetto. Quelle che riguardano elementi non in contrasto con l’art. 2463-bis, come l’oggetto sociale, lasciano intatto lo status, ma impongono di iscrivere nel Registro delle imprese il testo integrale dello statuto aggiornato (parere MiSE 39365/2016, che richiama l’art. 2, par. 1, lett. c, della direttiva 2009/101/CE).
Diversa è l’ipotesi in cui una società partecipi già alla costituzione. Secondo il Consiglio notarile di Roma (massima 25.9.2024 n. 3/2024) l’atto è valido, ma le agevolazioni si perdono e, per l’iscrizione, i soci devono integrare lo statuto con le regole della srl ordinaria.
Per lo stesso motivo la srls è poco adatta a un gruppo societario: una società controllante tra i soci comporta la perdita dello status. Sulle strutture di controllo si veda la guida sulla holding.
La tabella riassume gli effetti dei singoli eventi.
| Evento | Effetto | Adempimento | Fonte |
|---|---|---|---|
| Cessione a un’altra persona fisica | Nessun effetto sullo status | Cessione secondo le regole ordinarie delle srl | Art. 2463-bis c.c.; art. 9, comma 13, DL 76/2013 |
| Cessione a un soggetto diverso da una persona fisica, con capitale sotto i 10.000 euro | Perdita dello status: srl ordinaria a capitale esiguo | Modifica della denominazione e dello statuto | Parere MiSE 15.2.2016 n. 39365; massima Consiglio notarile di Roma 18.7.2024 n. 1/2024 |
| Aumento di capitale a 10.000 euro o più | Perdita dello status: srl ordinaria | Modifica dell’atto costitutivo con iscrizione | Art. 2463-bis c.c. |
| Modifica di elementi non in contrasto con la norma, come l’oggetto sociale | Status mantenuto | Iscrizione del testo integrale dello statuto aggiornato | Parere MiSE 15.2.2016 n. 39365 |
| Costituzione con un socio persona giuridica | Atto valido, agevolazioni perse | Integrazione dello statuto con le regole della srl ordinaria | Massima Consiglio notarile di Roma 25.9.2024 n. 3/2024 |
Costi: cosa è esente e cosa no
L’esenzione della srls riguarda solo l’atto costitutivo e la sua iscrizione nel Registro delle imprese: bollo e diritti di segreteria non sono dovuti in quella fase e tornano dovuti per le modifiche successive. Sul compenso notarile la disciplina dipende dal modello usato.
L’art. 3, comma 3, del DL 1/2012 esenta da bollo e diritti di segreteria l’atto costitutivo e l’iscrizione nel Registro delle imprese, ed esclude gli onorari notarili. Per l’atto ricevuto in videoconferenza con i modelli del DM 155/2022, l’art. 3 dello stesso decreto determina invece il compenso notarile in misura non superiore alla metà di quello previsto dalla Tabella C del DM 140/2012, e il modello della srls richiama questa regola. Secondo le istruzioni delle Camere di commercio l’esenzione vale solo per la domanda di iscrizione dell’atto costitutivo: le modifiche successive sono soggette ai relativi diritti di bollo e di segreteria. Anche gli onorari notarili sono dovuti per le prestazioni successive, come le modifiche dell’atto costitutivo (studio del Consiglio nazionale del Notariato n. 892-2013/I). L’imposta di registro e il diritto annuale camerale non rientrano tra le esenzioni previste dalla norma.
| Voce | Atto costitutivo e iscrizione | Dopo la costituzione | Riferimento |
|---|---|---|---|
| Diritto di bollo | Esente | Dovuto per le modifiche | Art. 3, comma 3, DL 1/2012; istruzioni delle Camere di commercio |
| Diritti di segreteria | Esenti | Dovuti per le modifiche | Art. 3, comma 3, DL 1/2012; istruzioni delle Camere di commercio |
| Onorari notarili | Non dovuti; con i modelli in videoconferenza, compenso non superiore alla metà della Tabella C | Dovuti per le prestazioni successive | Art. 3, comma 3, DL 1/2012; art. 3 DM 155/2022; studio Consiglio nazionale del Notariato n. 892-2013/I |
| Imposta di registro, diritto annuale camerale | Non compresi nell’esenzione | Non compresi nell’esenzione | Art. 3, comma 3, DL 1/2012 |
Un risparmio che riguarda solo l’inizio
La srls riduce i costi notarili e il capitale iniziale, e può essere una scelta ragionevole per attività piccole e con pochi investimenti. Il risparmio però riguarda soltanto la nascita della società, e nel tempo la struttura può diventare un limite. Un capitale di pochi euro rende la società difficilmente bancabile. Il modello rigido non consente la via statutaria per strumenti come il trattamento di fine mandato. L’ingresso di una società tra i soci fa perdere lo status e rende la struttura inadatta a un gruppo societario.
Quando l’attività cresce, modifiche dello statuto e passaggio a srl ordinaria si pagano con i costi ordinari: la srls rimanda di fatto a un momento successivo i costi di costituzione di una srl piena. La scelta va quindi valutata con attenzione nel rapporto tra costi e benefici; per l’analisi di convenienza si rinvia alla guida su quando conviene costituire una srl semplificata.
Perdite e responsabilità di socio e amministratore
Un capitale di pochi euro non rende di per sé il socio responsabile verso i creditori, ma l’amministratore della srls ha gli stessi doveri di conservazione del patrimonio e di reazione alle perdite di ogni altra srl.
Lo ha affermato il Tribunale di Milano (sentenza 3.12.2019 n. 11105) in un caso di srls unipersonale costituita con 2.000 euro. Un creditore aveva agito contro il socio unico, anche amministratore, sia per la sottocapitalizzazione sia per aver proseguito l’attività nonostante le perdite. Il Tribunale ha escluso la responsabilità del socio: sarebbe contraria a un assetto normativo che consente la srls con capitale da 1 euro e priverebbe di fatto il socio della responsabilità limitata fino all’accantonamento di 10.000 euro (art. 2462, comma 2, c.c.).
Per l’amministratore il Tribunale ha richiamato il dovere di istituire assetti organizzativi, amministrativi e contabili adeguati (art. 2086, comma 2, c.c.), da valutare tenendo conto della fase di avvio dell’impresa. Nel caso concreto ha giudicato corretta la condotta: dopo il primo bilancio approvato nei termini, che aveva eroso il capitale, la liquidazione era stata decisa «senza indugio», come richiedono gli artt. 2482-ter e 2485 c.c.
La sentenza non toglie tutela ai creditori: possono chiedere garanzie reali o personali ai soci, che rispondono allora a titolo personale. Per le regole sulle perdite si veda la guida sulla riduzione del capitale per perdite.
Costituzione online e scioglimento semplificato
La srls può essere costituita anche in videoconferenza davanti al notaio e può essere sciolta con un atto sottoscritto digitalmente, senza atto pubblico.
Per la costituzione online il DLgs 183/2021 richiede la sede in Italia e il capitale versato in denaro, condizione che la srls soddisfa sempre. Il notaio riceve l’atto pubblico informatico con le parti in videoconferenza, attraverso la piattaforma del Consiglio nazionale del Notariato. Il DM 26.7.2022 n. 155, in vigore dal 5.11.2022, ha approvato i modelli standard, tra cui quello della srls (Allegato 2), e ha fissato il compenso notarile in misura non superiore alla metà della Tabella C del DM 140/2012 (art. 3). La procedura è descritta nella guida sulla costituzione online della srl.
Per lo scioglimento l’art. 3-quater, comma 3, del DL 135/2018 consente di redigere l’atto per atto pubblico oppure con sottoscrizione secondo gli artt. 24 e 25 del Codice dell’amministrazione digitale, e di trasmetterlo al Registro delle imprese. Per gli effetti fiscali della liquidazione si veda la guida sulla liquidazione ordinaria.
Stai valutando la struttura societaria di un gruppo o di una holding?
Se la srls deve convivere con altre società o con soci diversi da persone fisiche, la scelta va valutata sull’intera struttura e non solo sui costi di costituzione. Un’analisi del caso concreto verifica quale assetto regge nel tempo.
Richiedi un’analisi della struttura societaria →Domande frequenti
Chi può essere socio di una SRLS?
Alla costituzione possono essere soci solo persone fisiche, senza il limite dei 35 anni previsto in origine (art. 2463-bis c.c.). Dopo la costituzione le quote possono essere cedute anche a una società, ma la srls perde lo status e deve togliere «semplificata» dalla denominazione (parere MiSE 15.2.2016 n. 39365).
Si può modificare lo statuto di una SRLS?
In parte. Le clausole del modello standard sono inderogabili (art. 2463-bis c.c.). Le modifiche su elementi non in contrasto con la norma, come l’oggetto sociale, mantengono lo status ma richiedono l’iscrizione dello statuto aggiornato (parere MiSE 39365/2016). Per il Notariato, invece, le clausole aggiuntive difformi dal modello comportano una riqualificazione.
Serve il notaio per costituire una SRLS?
Sì, l’atto costitutivo va redatto per atto pubblico secondo il modello standard del DM 138/2012 (art. 2463-bis c.c.). Gli onorari notarili non sono dovuti per l’atto costitutivo (art. 3, comma 3, DL 1/2012). Dal 5.11.2022 il notaio può riceverlo anche in videoconferenza, con i modelli del DM 155/2022.
Il socio risponde con il patrimonio personale se il capitale è di pochi euro?
Per la sola sottocapitalizzazione no, secondo il Tribunale di Milano (sentenza 3.12.2019 n. 11105), che ha escluso la responsabilità del socio unico di una srls con 2.000 euro di capitale. L’amministratore deve però reagire alle perdite senza indugio (artt. 2482-ter e 2485 c.c.) e i creditori possono chiedere garanzie personali ai soci.
Cosa significa SRLS?
SRLS significa società a responsabilità limitata semplificata: una srl costituita da persone fisiche con modello standard di statuto, capitale da 1 euro a meno di 10.000 euro e costi di costituzione ridotti (art. 2463-bis c.c.; art. 3 DL 1/2012). Per il resto si applicano le norme delle srl in quanto compatibili.
Fonti e riferimenti
- Codice civile (RD 16.3.1942 n. 262), artt. 2086, comma 2; 2430; 2462, comma 2; 2463, commi 4 e 5; 2463-bis; 2482-ter; 2485.
- DL 24.1.2012 n. 1 (conv. L. 24.3.2012 n. 27), art. 3, commi 1-3.
- DL 28.6.2013 n. 76 (conv. L. 9.8.2013 n. 99), art. 9, comma 13.
- DM Ministero della Giustizia 23.6.2012 n. 138 (G.U. 14.8.2012 n. 189), art. 1 e Tabella A: modello standard di atto costitutivo e statuto della srl semplificata.
- Ministero dello Sviluppo economico, parere 15.2.2016 prot. 39365, alla Camera di commercio di Ancona: cessione di quote a soggetti diversi dalle persone fisiche e modifiche dello statuto.
- Ministero della Giustizia, note 11.9.2013 n. 118972 e 16.9.2013 n. 121532: clausole del modello standard e modifiche del DL 76/2013.
- Ministero dello Sviluppo economico, note 15.1.2014 n. 6404 e 20.12.2016 n. 0404857: inderogabilità del modello standard e integrazioni ammesse.
- DPR 4.12.1995 n. 581, art. 11, comma 6, lett. c: rifiuto dell’iscrizione di atti non conformi.
- Direttiva 2009/101/CE, art. 2, paragrafo 1, lett. c: iscrizione del testo aggiornato dello statuto.
- Consiglio nazionale del Notariato, studio n. 892-2013/I.
- Consiglio notarile di Roma, massime 18.7.2024 n. 1/2024 e 25.9.2024 n. 3/2024.
- CNDCEC e Fondazione nazionale dei commercialisti, documento di approfondimento sulla srl semplificata del 15.2.2016.
- Camere di commercio, istruzioni operative sull’iscrizione della srl semplificata nel Registro delle imprese.
- Tribunale di Milano, sentenza 3.12.2019 n. 11105.
- DLgs 8.11.2021 n. 183 (G.U. 29.11.2021 n. 284), art. 2: costituzione di srl e srls in videoconferenza.
- DL 14.12.2018 n. 135 (conv.), art. 3-quater, comma 3: atto di scioglimento delle srls.
- DLgs 7.3.2005 n. 82 (Codice dell’amministrazione digitale), artt. 24 e 25.
- DM Ministero dello Sviluppo economico 26.7.2022 n. 155 (G.U. 21.10.2022 n. 247), artt. 1 e 3 e Allegato 2: modelli standard degli atti costitutivi, in vigore dal 5.11.2022 (sostituisce la voce già presente sul DM 155).
- DM Ministero della Giustizia 20.7.2012 n. 140, Tabella C (notai): compensi per l’attività notarile.
