
Il patto limita il socio uscente al finanziamento: effetti fiscali di rimborso, cessione del credito e rinuncia e rischi fiscali.
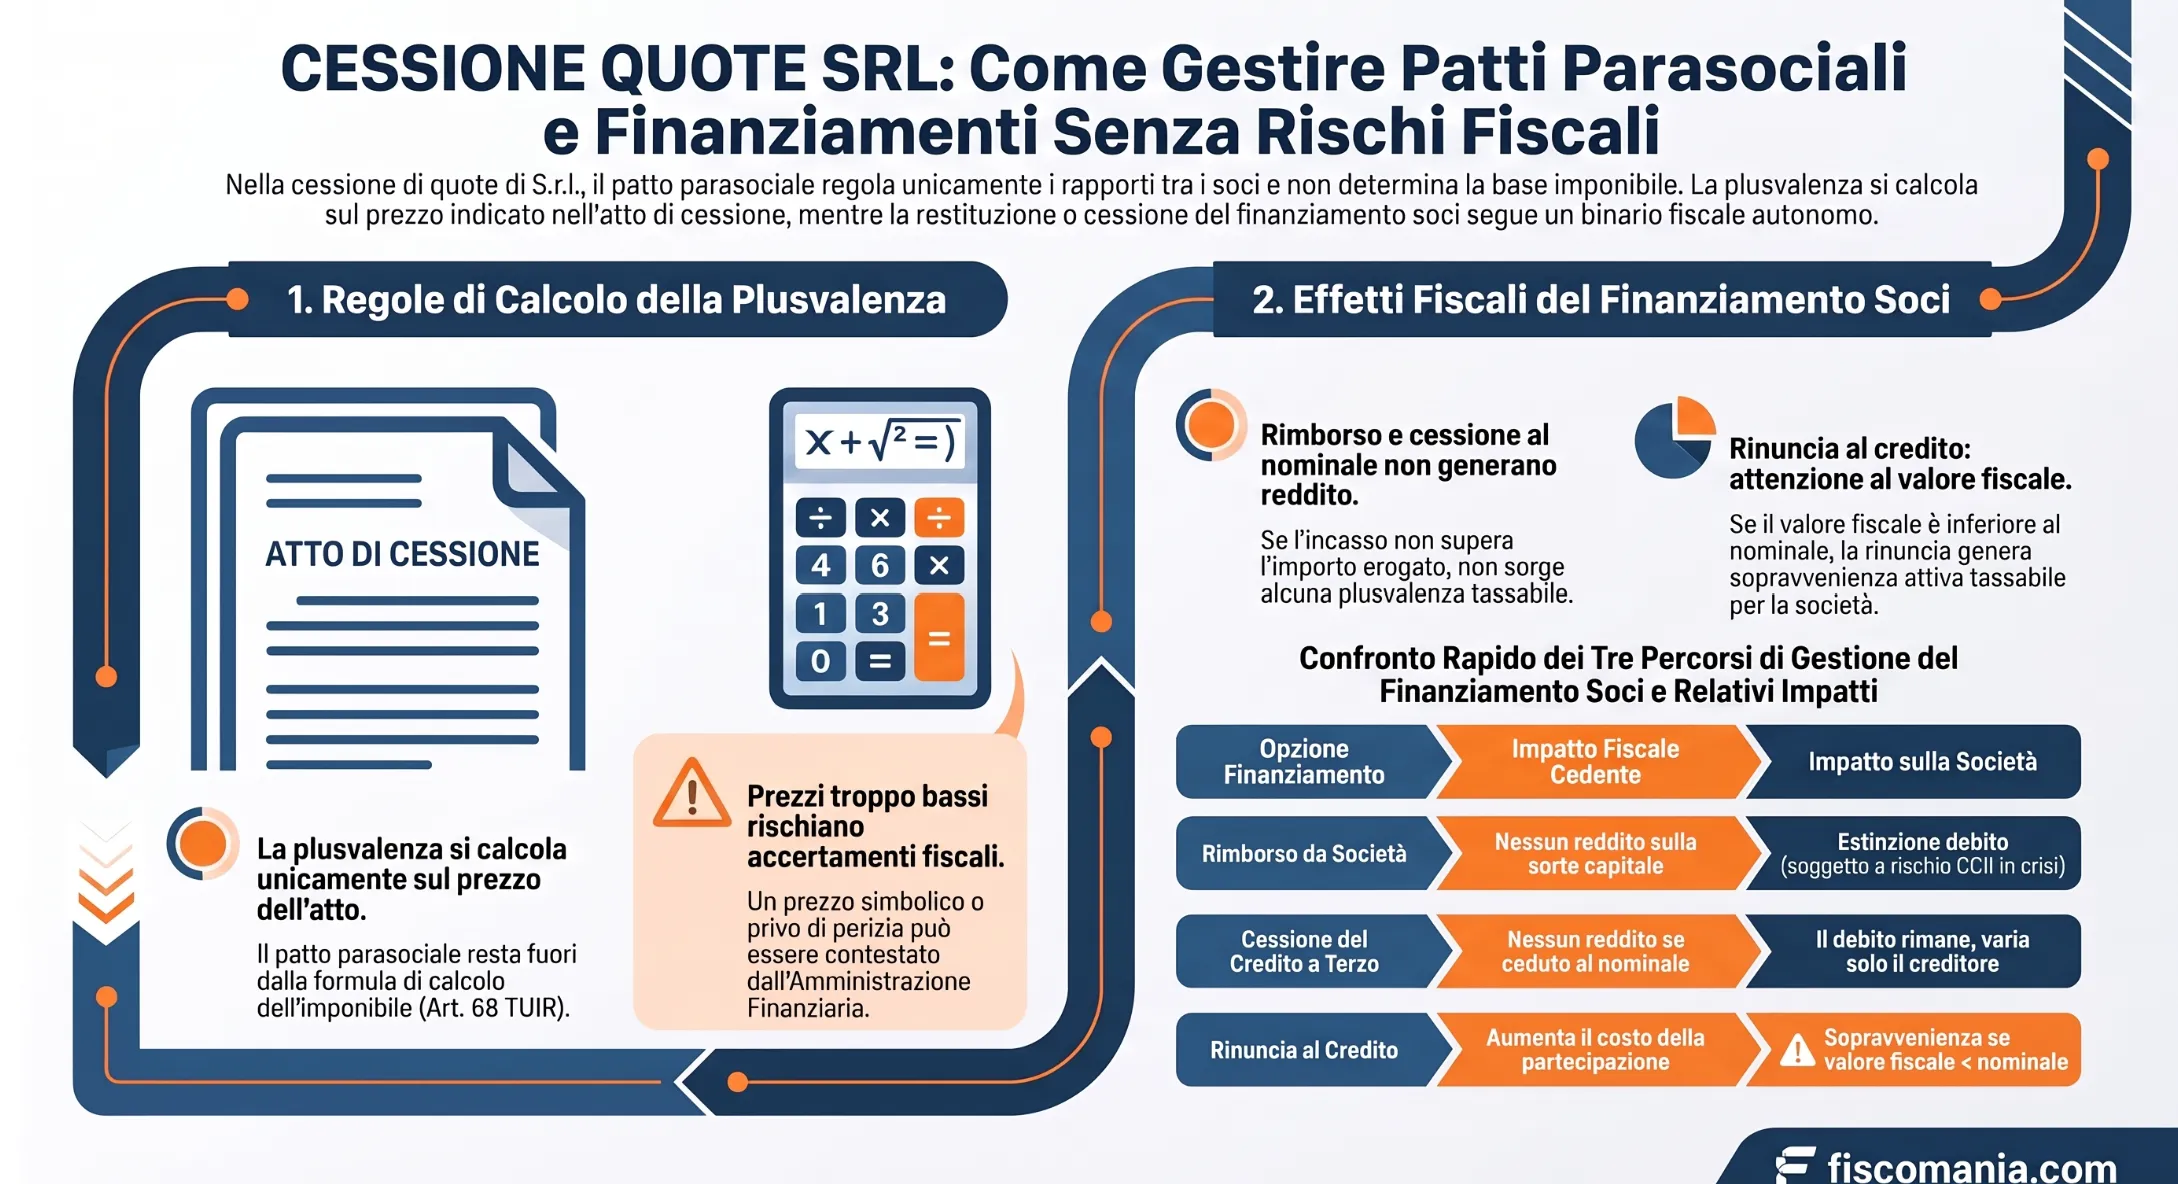
Il patto parasociale resta fuori dall’atto di cessione: la plusvalenza si calcola sul prezzo indicato nell’atto, mentre il finanziamento soci restituito al cedente segue un percorso distinto, con effetti diversi a seconda di come viene eseguito.
Quando un patto parasociale prevede che il socio cedente abbia diritto solo alla restituzione del proprio finanziamento, il patto regola i rapporti tra i soci ma non determina la base imponibile. Per la persona fisica che non esercita attività d’impresa, l’art. 68, comma 6, TUIR misura la plusvalenza sul corrispettivo percepito al netto del costo, e l’Amministrazione finanziaria può contestare un prezzo molto lontano dal valore normale della quota. Il finanziamento segue una strada distinta: restituito dalla società, ceduto al terzo o oggetto di rinuncia, produce effetti diversi su cedente, società e cessionario, in particolare quando il credito è acquistato a un valore inferiore al nominale e poi rinunciato.
Il patto parasociale non entra nel calcolo della plusvalenza
La plusvalenza del cedente persona fisica si calcola sul prezzo indicato nell’atto di cessione, non su ciò che il patto parasociale prevede tra i soci. Il patto resta fuori dall’atto e dalla base imponibile, ma non protegge un prezzo molto lontano dal valore della quota.
Perché il patto resta fuori dall’atto
Il patto parasociale è un contratto tra soci e, ai sensi dell’art. 1372, secondo comma, c.c., non produce effetti verso i terzi se non nei casi previsti dalla legge. La cessione è un contratto distinto, concluso con il terzo acquirente, il cui prezzo è quello indicato nell’atto. L’art. 68, comma 6, TUIR assume come base la differenza tra il corrispettivo percepito e il costo della partecipazione, aumentato degli oneri inerenti alla sua produzione: gli accordi tra i soci su rimborsi o uscita non sono un elemento di questa formula. Gli effetti civilistici dei patti sono illustrati nella guida ai patti parasociali.
Un esempio con prezzo di mercato
Ipotizziamo un esempio pratico. Un socio persona fisica non imprenditore, titolare del 50% con costo fiscale di 20.000 euro, cede la quota a un terzo per 100.000 euro, prezzo sostenuto da perizia. Il patto tra i soci prevede che chi esce riceva la restituzione del proprio finanziamento di 30.000 euro. L’atto indica solo quota e prezzo: la plusvalenza è di 80.000 euro (100.000 meno 20.000). Il rimborso dei 30.000 euro, dovuto dalla società, non è il corrispettivo della cessione indicato nell’atto. Se la società non rimborsasse, la controversia resterebbe tra i soci aderenti e la plusvalenza non cambierebbe. Costo fiscale e calcolo completo sono nella guida alla plusvalenza da cessione di partecipazioni.
Quando il prezzo nell’atto è molto basso
Il patto non protegge un prezzo molto lontano dal valore della quota. La Cassazione (Sez. V, 30 luglio 2020, n. 16366) ha ritenuto corretto applicare il valore normale al posto dei corrispettivi pattuiti, riconoscendo però che tra valore normale e corrispettivo percepito non esiste una presunzione legale di conformità. Se il cedente accetta di uscire con il solo finanziamento e l’atto indica un prezzo simbolico, lo scarto può essere contestato, e il patto va documentato insieme alla perizia che spiega il prezzo, come illustrato nella guida alla cessione di quote di SRL.
Rimborso, cessione del credito e rinuncia: effetti a confronto
Il finanziamento soci può essere restituito dalla società, ceduto al terzo insieme alla quota o rinunciato dal socio, e le tre strade hanno effetti diversi. Il rimborso della sola sorte capitale e la cessione al nominale non producono una differenza positiva tassabile per il cedente, mentre la rinuncia incide sul costo della partecipazione e, a seconda del credito, può generare una sopravvenienza per la società.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
