
Conferimento di partecipazioni minusvalenti: costo fiscale, realizzo controllato e valore normale dopo il D.Lgs. 148/26. Effetti per il socio
Nel conferimento a realizzo controllato la minusvalenza fiscale è limitata alla perdita di valore effettiva, cioè alla differenza tra costo fiscale e valore normale della partecipazione. Se sia deducibile o compensabile dipende da chi conferisce.
Nel conferimento di partecipazioni a realizzo controllato (art. 175 e art. 177, comma 2, TUIR) il realizzo può risultare inferiore al costo fiscale senza far decadere il regime. Se è inferiore anche al valore normale (art. 9, comma 4, TUIR), il realizzo fiscalmente assunto diventa il minore tra costo e valore normale, e la differenza negativa si riduce o si azzera. Questo importo non equivale a una deduzione: per il socio persona fisica fuori dall’impresa contano gli artt. 67 e 68 TUIR; per la partecipazione detenuta nell’impresa l’art. 101, comma 1, esclude la deduzione se ricorrono i requisiti PEX dell’art. 87. La regola opera dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025.
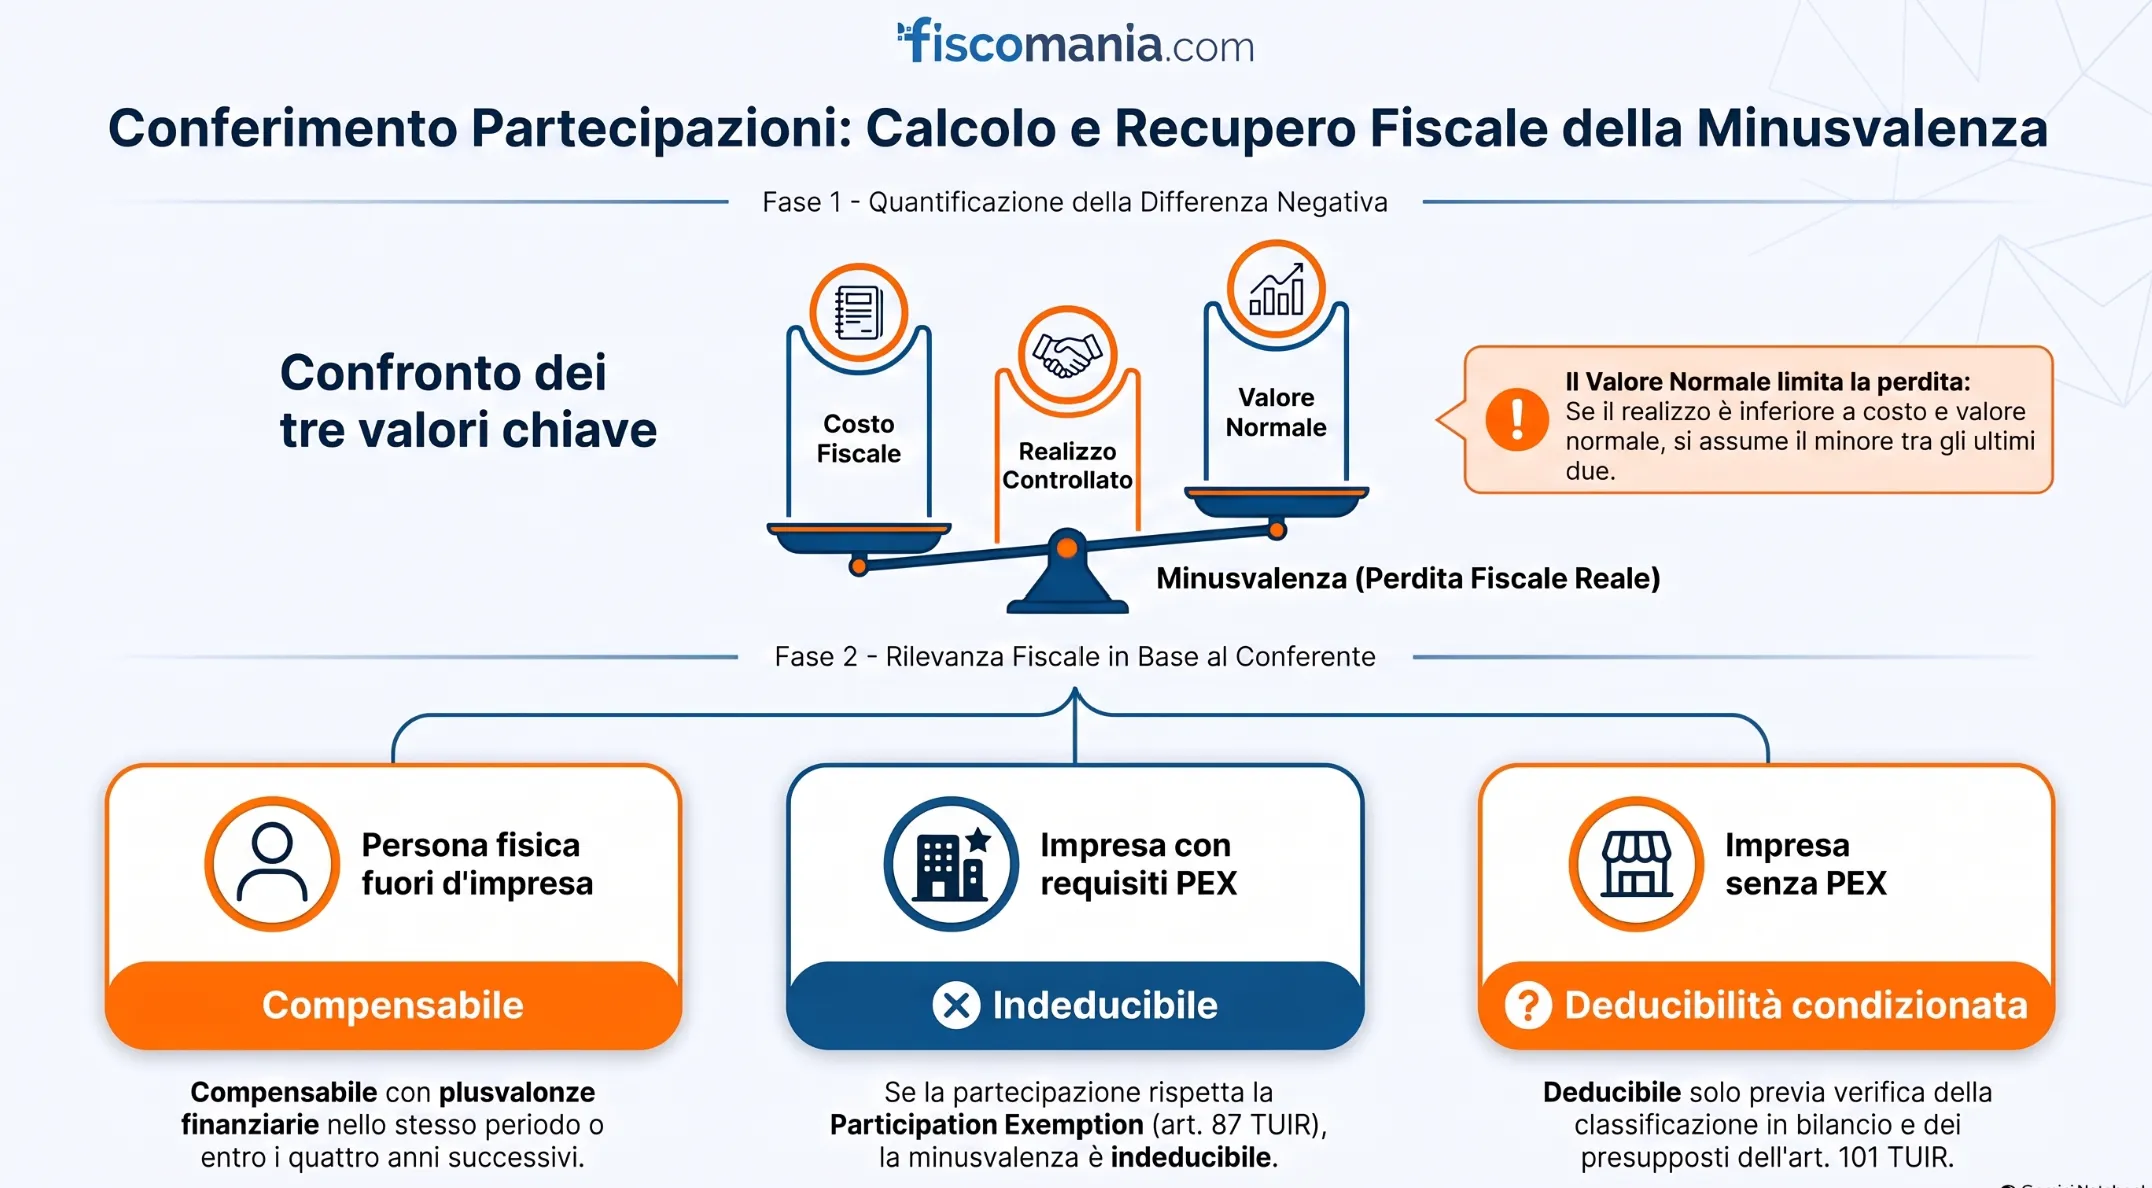
I tre valori del confronto
La minusvalenza nel conferimento a realizzo controllato si determina confrontando tre valori: il costo fiscale della partecipazione, il realizzo controllato e il valore normale. Provengono da fonti diverse e vanno ricostruiti separatamente, perché il patrimonio netto che rileva per l’uno non è quello che rileva per l’altro.
Il costo fiscale del conferente
Il costo fiscalmente riconosciuto è quello della quota in capo al conferente al momento dell’operazione. Può differire dal prezzo originariamente pagato: una rivalutazione effettuata prima del conferimento, per esempio, lo modifica. Prima del confronto occorre quindi ricostruire il costo effettivamente riconosciuto ai fini fiscali, e non limitarsi al prezzo di acquisto.
Il realizzo controllato dipende dalla norma applicabile
Nei conferimenti tra soggetti residenti nell’esercizio di imprese commerciali, l’art. 175, comma 1, TUIR assume il maggiore tra il valore attribuito alle partecipazioni ricevute nelle scritture del conferente e quello attribuito alle partecipazioni conferite nelle scritture della conferitaria. I presupposti del regime sono trattati nella guida al conferimento a realizzo controllato.
Nell’art. 177, comma 2, il realizzo coincide con la quota di patrimonio netto formata dalla conferitaria per effetto del conferimento. Rilevano le voci riferibili alla quota apportata, compreso l’eventuale sovrapprezzo, e non soltanto il capitale nominale assegnato al socio. Il criterio si applica anche al conferente persona fisica fuori dall’impresa.
Il valore normale riguarda la partecipazione conferita
Il valore normale si riferisce alla quota trasferita, non alla conferitaria. Per le quote di SRL non quotate, l’art. 9, comma 4, lettera b), TUIR lo determina in proporzione al patrimonio netto della società le cui quote vengono conferite: è un patrimonio diverso da quello che aumenta nella conferitaria e che determina il realizzo ai sensi dell’art. 177, comma 2. Tenere distinti i due patrimoni evita di usare lo stesso importo per entrambi i valori. Per le società di nuova costituzione l’art. 9, comma 4, fa riferimento all’ammontare complessivo dei conferimenti; per le azioni negoziate in mercati regolamentati considera la media dei prezzi rilevati nell’ultimo mese.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
