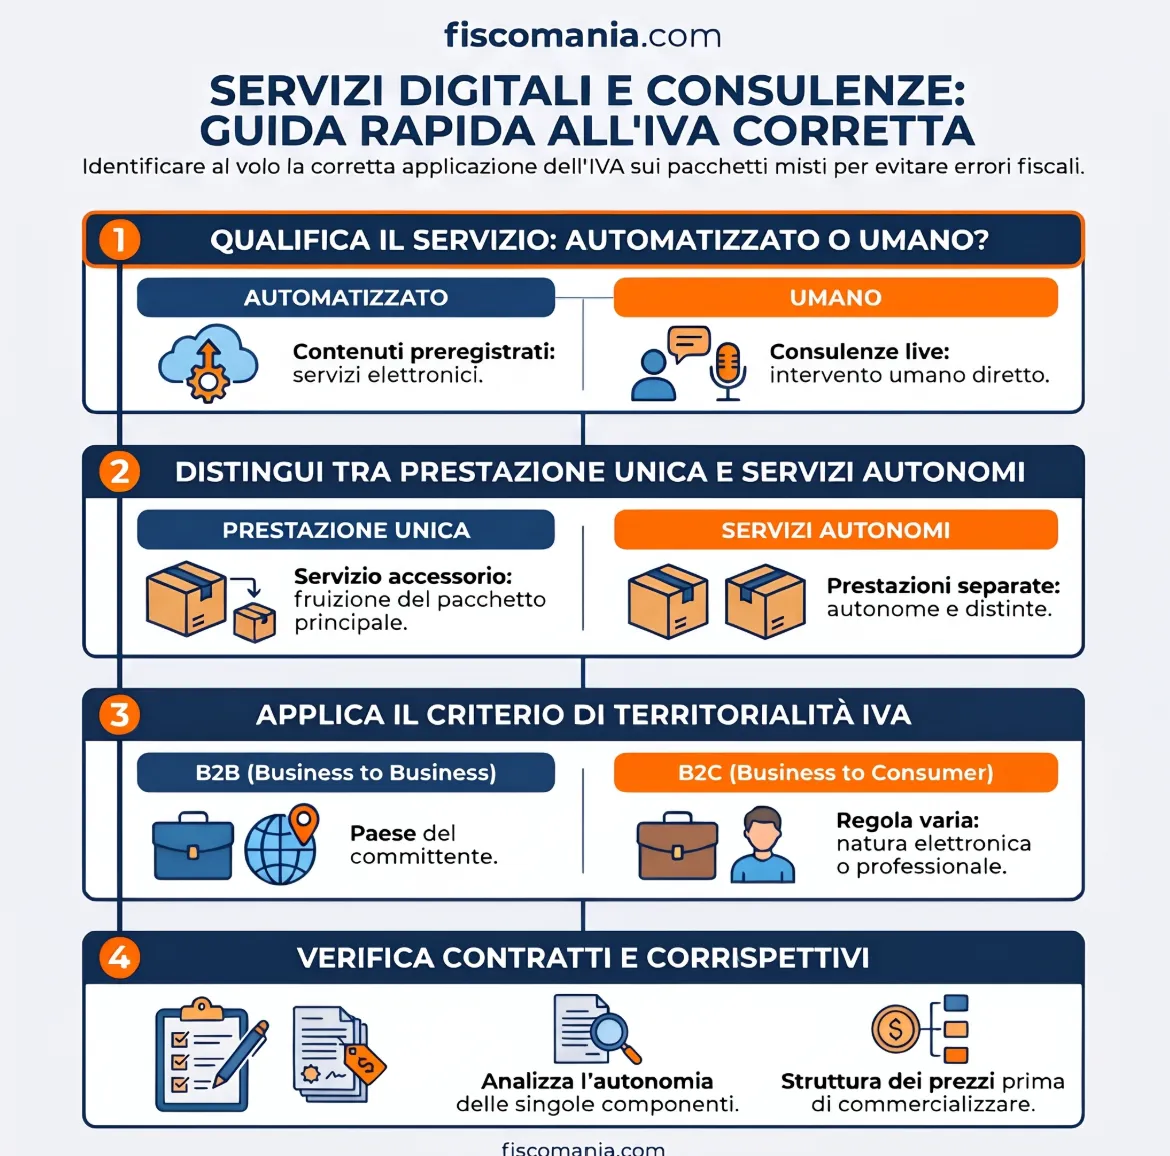
Come determinare l'IVA sui pacchetti che comprendono servizi digitali e consulenze? Criteri per qualificare le prestazioni e territorialità.
L’IVA sui pacchetti che comprendono contenuti digitali e consulenze dipende dalla qualificazione delle prestazioni offerte. Occorre stabilire se costituiscano un servizio unico o più operazioni autonome, per individuare le corrette regole di territorialità.
La vendita online di servizi che combinano contenuti digitali, accesso a piattaforme e prestazioni personalizzate presenta particolari difficoltà ai fini IVA, soprattutto quando il prestatore e il cliente si trovano in Stati diversi. Il fatto che un servizio venga acquistato ed erogato attraverso Internet non comporta automaticamente la sua qualificazione come servizio elettronico. Occorre esaminare la natura effettiva dell’attività, il ruolo dell’intervento umano e il rapporto economico tra le diverse componenti dell’offerta. Questa valutazione, fondata sulla disciplina europea e nazionale e sui chiarimenti dell’Agenzia delle Entrate, determina quali regole applicare per individuare il luogo di imposizione e gli eventuali adempimenti del prestatore.
Quando un servizio digitale è considerato elettronico ai fini IVA?
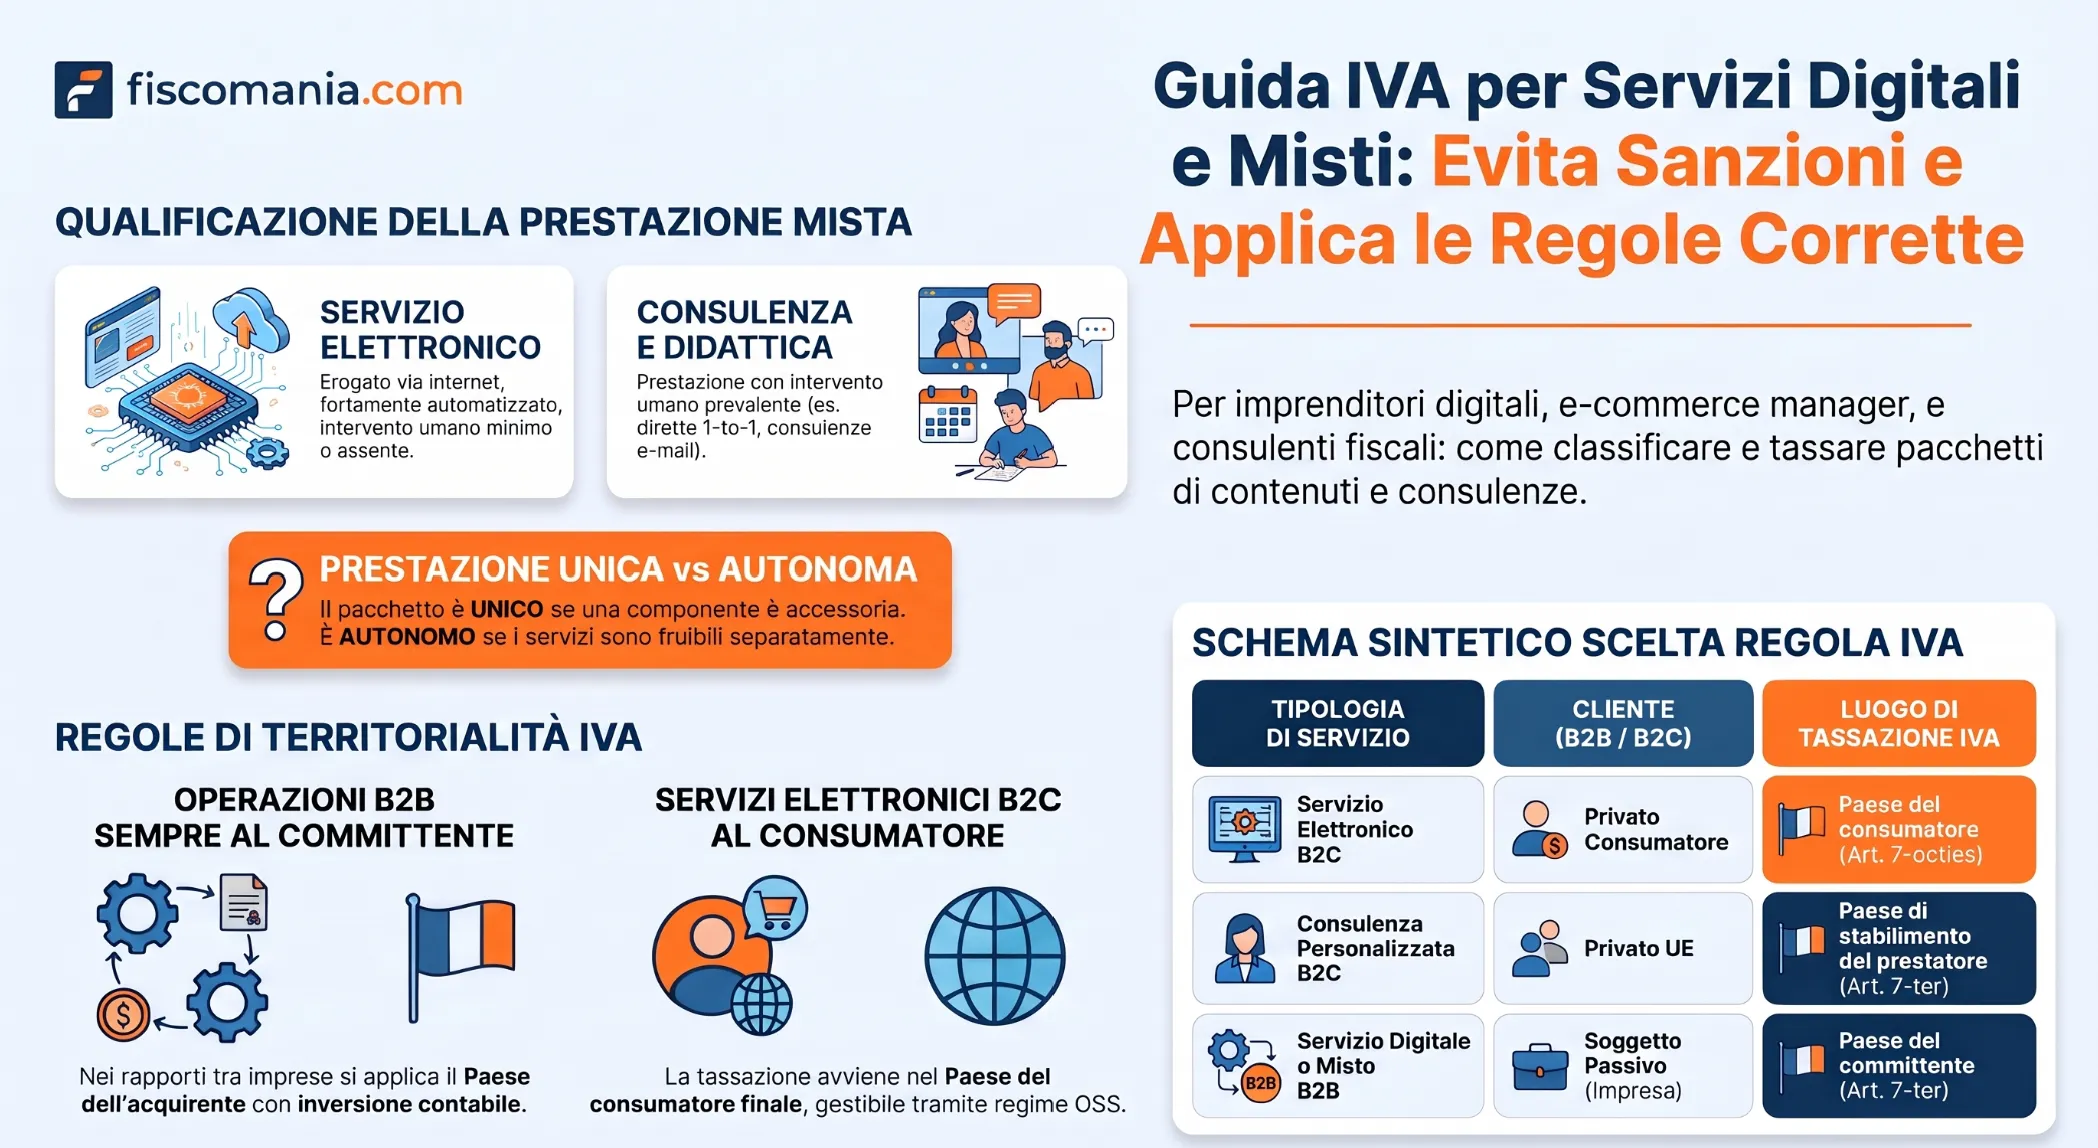
Un servizio è considerato prestato tramite mezzi elettronici quando la sua erogazione avviene attraverso Internet o una rete elettronica, è essenzialmente automatizzata, richiede un intervento umano minimo e non potrebbe essere garantita senza le tecnologie informatiche. È questa la definizione contenuta nell’art. 7, paragrafo 1, del Regolamento UE n. 282/2011.
La semplice vendita o erogazione online non è sufficiente per qualificare una prestazione come servizio elettronico. Occorre verificare come viene effettivamente fornito il servizio al cliente e quale ruolo assume l’intervento umano durante la sua esecuzione.
Rientrano, ad esempio, tra i servizi elettronici la distribuzione automatizzata di software, l’accesso a contenuti digitali preregistrati e i percorsi formativi online con verifiche e valutazioni automatizzate.
Diversamente, l’art. 7, paragrafo 3, esclude espressamente dalla categoria le consulenze professionali fornite mediante posta elettronica e l’insegnamento impartito direttamente da un docente attraverso un collegamento remoto.
La distinzione riguarda quindi l’automazione della prestazione, non il semplice utilizzo di strumenti digitali. Un videocorso registrato e reso disponibile automaticamente può costituire un servizio elettronico, mentre una lezione individuale in videoconferenza richiede un intervento umano diretto. Per quest’ultima occorre comunque individuare la disciplina IVA applicabile in base alla specifica natura dell’attività.
Quando un pacchetto digitale costituisce una prestazione unica o più servizi distinti?
Quando un’offerta comprende contenuti digitali, consulenze e ulteriori attività, occorre stabilire se ai fini IVA costituisca un’unica prestazione economica oppure più servizi autonomi. La qualificazione dipende dalla sostanza dell’operazione e dall’interesse del cliente, non dalla sola presenza di un prezzo complessivo.
Prestazione principale e componenti accessorie
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?