
Identificazione diretta IVA (art. 35-ter DPR 633/72): chi può usarla, modello ANR/3, fatturazione, versamenti e effetti del ritardo.
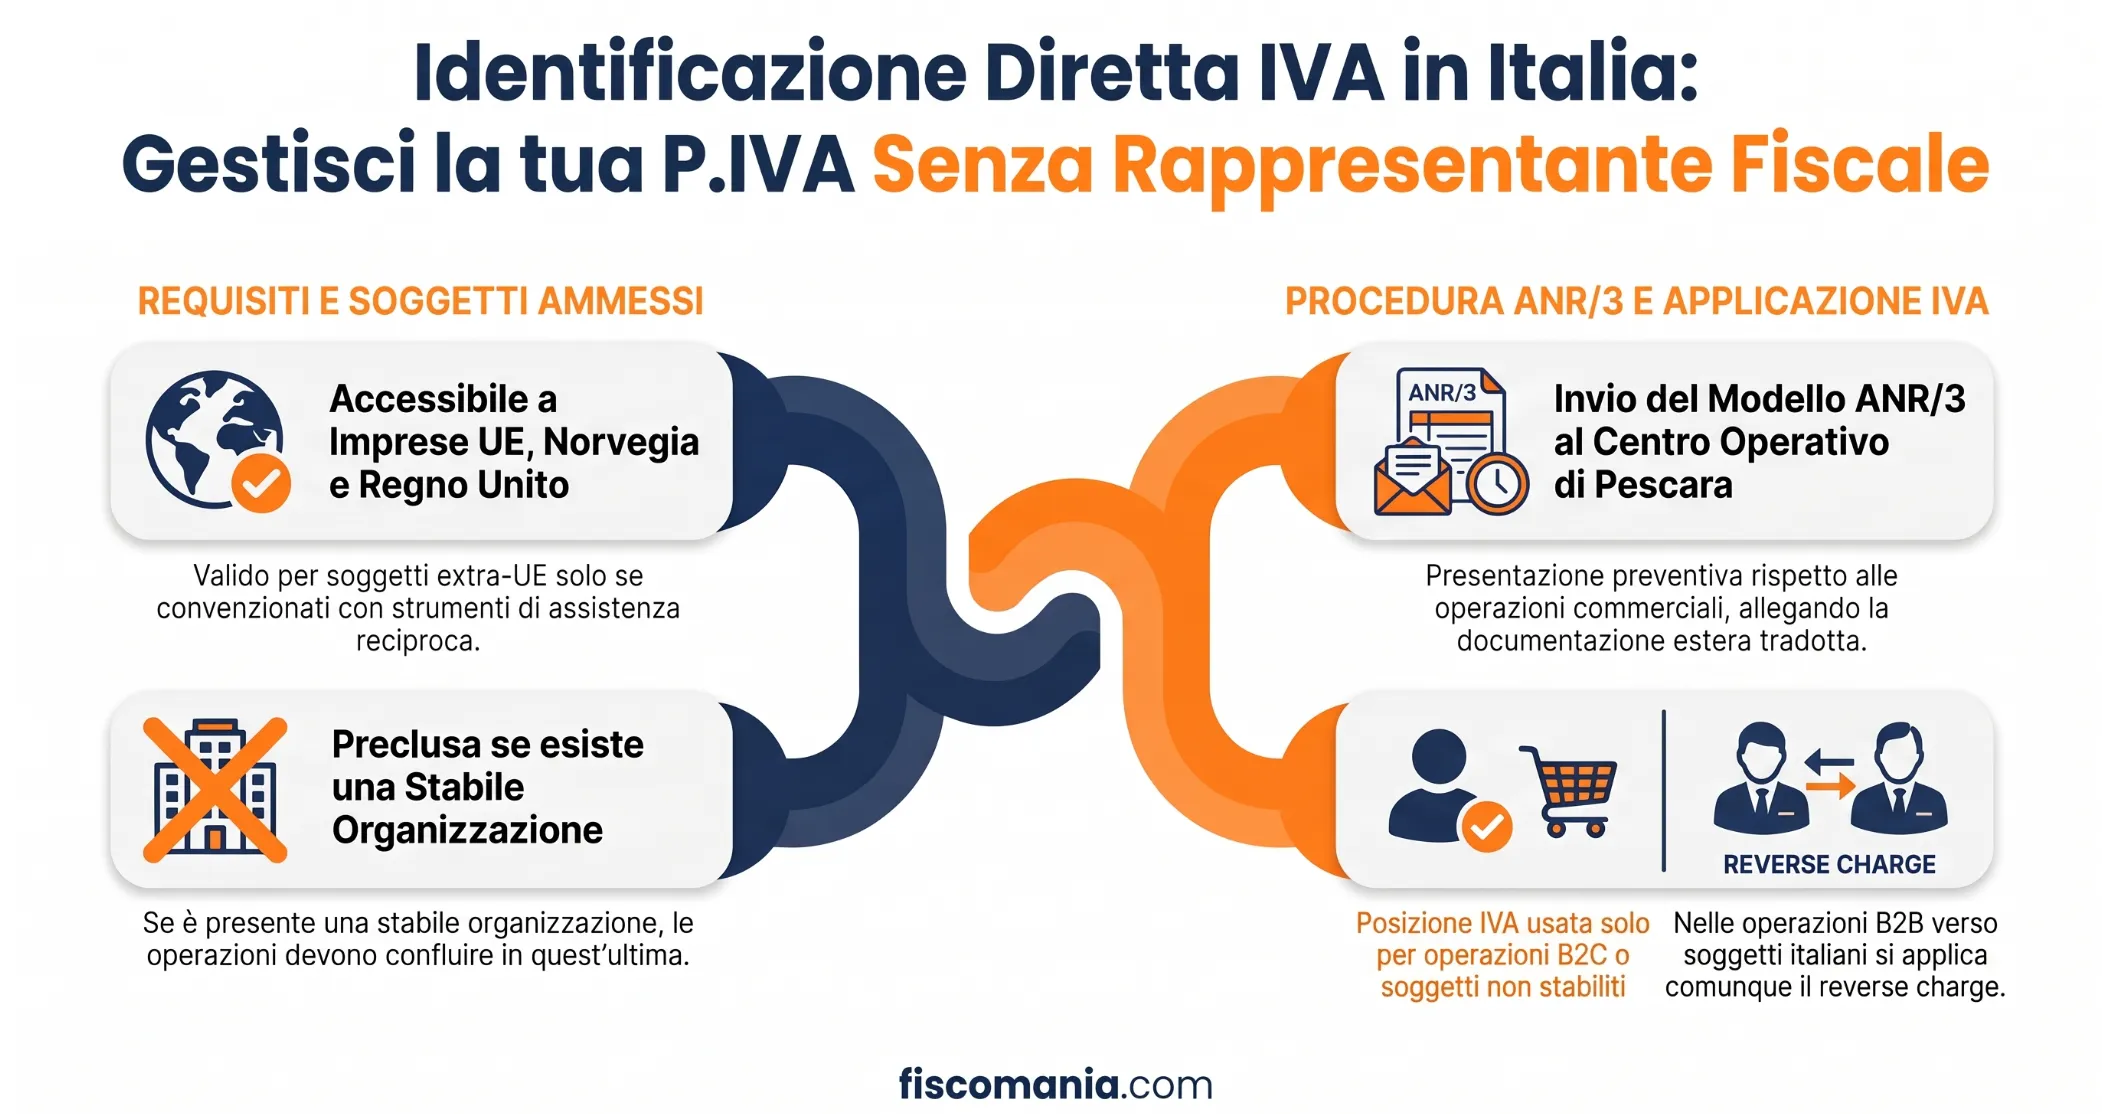
Il soggetto stabilito in un altro Stato UE, in Norvegia o nel Regno Unito può identificarsi direttamente in Italia, in alternativa al rappresentante fiscale. La dichiarazione deve essere presentata prima delle operazioni e l’identificazione è preclusa se esiste una stabile organizzazione.
L’identificazione diretta, disciplinata dall’art. 35-ter DPR 633/72, permette al soggetto non residente di ottenere una partita IVA italiana e di adempiere in proprio gli obblighi sulle operazioni rilevanti in Italia (art. 17, comma 3). Si attiva con il modello ANR/3, presentato al Centro operativo di Pescara, e non fa perdere la qualifica di non residente: per questo le operazioni verso soggetti passivi stabiliti in Italia restano in reverse charge e non transitano dalla posizione italiana. Chi opera prima di identificarsi può recuperare l’IVA sugli acquisti, a condizioni precise, ma resta esposto alle sanzioni per le violazioni commesse. Dal 1° gennaio 2027 si applicano le nuove numerazioni del Testo unico IVA, richiamate nell’ultima sezione.
Chi può identificarsi direttamente in Italia
Può identificarsi direttamente il soggetto non residente che esercita impresa, arte o professione in un altro Stato membro dell’Unione europea o in un Paese terzo legato all’Italia da strumenti giuridici di assistenza reciproca in materia di imposizione indiretta (art. 35-ter, comma 5, DPR 633/72). Tra i Paesi terzi l’Agenzia delle Entrate ha riconosciuto la Norvegia e il Regno Unito.
L’identificazione è alternativa alla nomina di un rappresentante fiscale, che resta l’unica via per i soggetti di Paesi terzi diversi da Norvegia e Regno Unito. Il quadro degli strumenti con cui un non residente si identifica in Italia è nella guida all’identificazione IVA dei soggetti non residenti.
Norvegia e Regno Unito
Per la Norvegia l’Agenzia ha ritenuto sufficiente l’accordo sottoscritto con l’Unione europea il 1° agosto 2018 in materia di IVA: i soggetti stabiliti in quel Paese possono identificarsi senza rappresentante fiscale (risoluzione 44/E/2020).
Dopo la Brexit la risoluzione 7/E/2021 ha qualificato il Protocollo sulla cooperazione amministrativa in materia di IVA, contenuto nell’accordo tra Unione europea e Regno Unito del 24 dicembre 2020, come sostanzialmente analogo agli strumenti vigenti nell’Unione. I soggetti stabiliti nel Regno Unito possono quindi identificarsi direttamente. Chi aveva già in Italia un rappresentante fiscale o un identificativo IVA, nominato o rilasciato prima del 1° gennaio 2021, può continuare ad avvalersene per le operazioni interne.
Quando l’identificazione diretta è preclusa
Con una stabile organizzazione ai fini IVA in Italia il non residente non può operare né con rappresentante fiscale né con identificazione diretta per le operazioni della casa madre, che confluiscono nella posizione IVA della stabile organizzazione. Lo prevedono le istruzioni al modello ANR/3, che escludono anche una duplice posizione IVA nel territorio dello Stato; l’art. 17, comma 4, DPR 633/72 sottrae del resto ai commi 2 e 3 le operazioni rese o ricevute tramite stabile organizzazione.
Chi ha già nominato un rappresentante fiscale deve prima chiudere la partita IVA da questi aperta, con il modello AA7 o AA9, e solo dopo può presentare il modello ANR/3.
La tabella riepiloga l’ammissibilità nelle situazioni più frequenti.
| Situazione del soggetto | Identificazione diretta | Alternativa o effetto | Riferimento |
|---|---|---|---|
| Stabilito in altro Stato UE | Ammessa | In alternativa, rappresentante fiscale | Art. 35-ter, co. 5; art. 17, co. 3, DPR 633/72 |
| Stabilito in Norvegia | Ammessa | In alternativa, rappresentante fiscale | Risoluzione 44/E/2020 |
| Stabilito nel Regno Unito | Ammessa; le posizioni anteriori al 1° gennaio 2021 restano utilizzabili per le operazioni interne | In alternativa, rappresentante fiscale | Risoluzione 7/E/2021 |
| Stabilito in altro Paese extra-UE | Non ammessa, salvo strumenti di assistenza reciproca riconosciuti dalla prassi | Rappresentante fiscale | Art. 35-ter, co. 5; risoluzione 220/E/2003 |
| Con stabile organizzazione in Italia | Preclusa per le operazioni della casa madre | Le operazioni confluiscono nella posizione IVA della stabile organizzazione | Art. 17, co. 4; istruzioni ANR/3 |
| Con rappresentante fiscale già nominato | Ammessa dopo la chiusura della partita IVA del rappresentante (AA7 o AA9) | Nessuna duplice posizione IVA | Istruzioni ANR/3 |
Per le vendite a distanza e i servizi resi a consumatori di altri Stati UE segue regole proprie il regime speciale OSS, trattato nella guida dedicata.
Come si presenta la dichiarazione: modello ANR/3 e Centro operativo di Pescara
La dichiarazione si presenta prima di qualsiasi operazione territorialmente rilevante in Italia e indica, tra l’altro, l’ufficio dello Stato estero competente sui controlli e il numero di identificazione IVA o il codice fiscale attribuito dallo Stato di stabilimento (art. 35-ter, commi 1 e 2, DPR 633/72). Si usa il modello ANR/3 e la competenza spetta al Centro operativo di Pescara.
Presentazione e firma
La prima dichiarazione si consegna all’ufficio, anche tramite persona delegata, oppure si spedisce con raccomandata allegando copia del documento di identificazione del dichiarante e la certificazione della qualità di soggetto passivo IVA nello Stato di appartenenza. Se è spedita, si considera presentata nel giorno di spedizione. La trasmissione telematica è prevista solo per le dichiarazioni di variazione dati e di cessazione.
Il modello è sottoscritto dal dichiarante o da chi ne ha la rappresentanza. Con la firma il non residente assume l’impegno a esibire le scritture contabili entro i termini fissati dall’Amministrazione finanziaria (art. 35-ter, comma 2, lettera e).
Allegati richiesti dal Centro operativo
Secondo la prassi del Centro operativo, alla dichiarazione si allegano:
- il certificato originale della qualifica di soggetto passivo IVA, rilasciato dall’amministrazione finanziaria dello Stato estero;
- il certificato originale della Camera di commercio estera, che attesta denominazione, sede e poteri del rappresentante legale, con i suoi dati anagrafici;
- la traduzione italiana dei due certificati, sottoscritta dal traduttore e accompagnata da copia del suo documento di identità;
- copia del documento di identità in corso di validità del soggetto o del legale rappresentante;
- la dichiarazione sostitutiva resa ai sensi dell’art. 47 DPR 445/2000, secondo il fac-simile dell’ufficio.
I due certificati devono essere stati rilasciati da non oltre tre mesi e riportare il timbro dell’ufficio emittente e la firma del funzionario. L’elenco deriva dalla prassi dell’ufficio e non da una disposizione di legge, quindi va riscontrato con le richieste vigenti al momento della presentazione.
Attribuzione del numero e iscrizione al VIES
L’ufficio, riscontrata la regolarità della documentazione, attribuisce la partita IVA evidenziando la natura di soggetto non residente identificato in Italia. Il numero va riportato nelle dichiarazioni e in ogni altro atto in cui è richiesto (art. 35-ter, comma 3). L’abilitazione ai servizi telematici Entratel è rilasciata contestualmente, previa pre-iscrizione online: la stampa dell’esito deve pervenire al Centro operativo entro trenta giorni dal codice di pre-iscrizione.
Il soggetto passivo UE che intende compiere operazioni intra-UE può chiedere anche l’iscrizione al VIES, con istanza al Centro operativo di Pescara. L’intenzione può essere manifestata già in sede di identificazione, con un’istanza unita alla documentazione, oppure nel corso dell’attività tramite i servizi telematici dell’Agenzia, direttamente o tramite intermediari.
Fatturazione: quando passa dalla posizione IVA italiana
La posizione IVA italiana si usa per le operazioni verso privati e verso soggetti non stabiliti in Italia. Verso soggetti passivi stabiliti in Italia la fattura la emette il non residente con la partita IVA estera e l’imposta è assolta dal committente. A decidere è la controparte, non l’essere identificati.
Se la controparte è un soggetto passivo stabilito in Italia, l’art. 17, comma 2, DPR 633/72 pone gli obblighi in capo al cessionario o committente, che applica il reverse charge anche quando il fornitore è identificato direttamente (risoluzione 89/E/2010). Con un fornitore stabilito in altro Stato UE il committente integra la fattura secondo gli artt. 46 e 47 DL 331/93.
Se la controparte è un privato, il reverse charge non opera perché il destinatario non agisce come soggetto passivo. Non opera nemmeno verso un soggetto non stabilito in Italia, anche se soggetto passivo, perché non è tenuto a identificarsi in Italia. In entrambi i casi il non residente adempie nei modi ordinari con la posizione IVA italiana (art. 17, comma 3).
La tabella ordina le tre ipotesi.
| Controparte | IVA assolta da | Fattura emessa da | Riferimento |
|---|---|---|---|
| Soggetto passivo stabilito in Italia | Il committente, con reverse charge | Il non residente, con la partita IVA dello Stato di stabilimento | Art. 17, co. 2; risoluzione 89/E/2010 |
| Privato consumatore in Italia | Il non residente | Il non residente, con la posizione IVA italiana | Art. 17, co. 3 |
| Soggetto non stabilito in Italia, anche se soggetto passivo | Il non residente | Il non residente, con la posizione IVA italiana | Art. 17, co. 3; risoluzione 89/E/2010 |
Il documento non rilevante ai fini IVA
Il non residente identificato, pur non dovendo fatturare con la partita IVA italiana le operazioni verso committenti stabiliti, può emettere per esigenze proprie un documento non rilevante ai fini IVA, che indichi che l’imposta sarà assolta dal committente (risoluzioni 89/E/2010 e 21/E/2015). Il documento può essere elettronico, trasmesso via SdI senza imposta e con natura N2.2 (risposta 58/E/2024). La risposta riguarda il rappresentante fiscale; per l’identificato diretto, che si trova nella stessa posizione rispetto al reverse charge, gli stessi principi valgono per analogia.
Il documento non sostituisce la fattura del fornitore non residente, che il committente integra e registra oppure usa a supporto dell’autofattura: la scelta tra i due strumenti è nella guida su integrazione o autofattura. Se entro il secondo mese successivo a quello di effettuazione dell’operazione riceve solo il documento con la partita IVA italiana, il committente deve considerare non emessa la fattura del fornitore e procedere come per la fattura non ricevuta (risoluzioni 89/E/2010 e 21/E/2015). Il caso tipico, l’acquisto di beni già presenti in Italia, è trattato negli acquisti da fornitori esteri identificati.
Identificazione diretta e fattura elettronica
Il non residente identificato non è un soggetto stabilito in Italia e non è quindi tenuto a emettere o ricevere fattura elettronica tramite SdI, salvo che sia dimostrata una stabile organizzazione (circolare 13/E/2018, § 1.2). L’art. 1, comma 3, D.Lgs. 127/2015 richiama infatti i soli soggetti residenti o stabiliti, e l’obbligo di accreditamento al SdI non riguarda i non residenti, anche se identificati (risposta 67/2019).
Il cedente o prestatore stabilito in Italia può comunque indirizzare al non residente identificato una fattura elettronica via SdI, su base facoltativa. Se il destinatario lo richiede, deve poter ottenere una copia cartacea che riporti fedelmente ed esclusivamente il contenuto del file XML, senza elementi ulteriori: un documento cartaceo in forma libera non basta per la detrazione dell’imposta (risposta 67/2019).
Quando non emette la fattura elettronica, il soggetto stabilito in Italia trasmette i dati dell’operazione secondo l’art. 1, comma 3-bis, D.Lgs. 127/2015, con le regole illustrate nella guida alla comunicazione dei dati delle operazioni transfrontaliere.
Obblighi dopo l’identificazione: scritture, dichiarazioni e versamenti
Per le operazioni che passano dalla posizione italiana il non residente identificato adempie come un soggetto passivo stabilito: fatturazione, registrazioni, liquidazioni, versamenti, dichiarazione annuale e comunicazioni delle liquidazioni periodiche. Non deve tenere in Italia registri e documenti, ma si impegna a esibirli nei termini fissati dall’Amministrazione finanziaria (art. 35-ter, comma 2, lettera e).
Firma e poteri
Il soggetto, se persona fisica, o il legale rappresentante della società sottoscrive le comunicazioni delle liquidazioni periodiche, la dichiarazione annuale, gli elenchi INTRASTAT, il modello TR per i rimborsi trimestrali, le comunicazioni al Centro operativo di Pescara nell’istruttoria dei rimborsi e il modello ANR/3. Per le società, variazioni e cessazione possono essere trasmesse per via telematica da gestori incaricati designati dal legale rappresentante, oppure da intermediari abilitati.
Versamenti
Si versa con modello F24 telematico, direttamente, con home banking o tramite intermediario abilitato, il che richiede un conto corrente bancario italiano o un conto postale. Il soggetto passivo UE può in alternativa pagare con bonifico transfrontaliero TARGET a favore della Banca d’Italia, Tesoreria centrale dello Stato, secondo le coordinate indicate dall’Agenzia delle Entrate. La causale deve riportare la partita IVA italiana, il periodo o il codice tributo con l’anno e la dicitura «Bilancio dello Stato» con capitolo e articolo: senza queste indicazioni il versamento non è associato alla posizione e il soggetto risulta inadempiente nei controlli automatici.
Rimborsi
L’identificato può chiedere il rimborso delle eccedenze detraibili annuali e trimestrali (artt. 30 e 38-bis DPR 633/72); se il credito non è assistito dal visto di conformità serve una garanzia bancaria o assicurativa (art. 38-bis, comma 3). L’identificazione non preclude di per sé il rimborso diretto dell’art. 38-bis2 (Corte di giustizia, 11 giugno 2020, causa C-242/19), le cui condizioni sono nella guida al rimborso IVA ai soggetti non residenti.
Identificazione tardiva: cosa si recupera e cosa si regolarizza
Chi opera in Italia prima di identificarsi non perde per questo il diritto di recuperare l’IVA sugli acquisti, ma risponde delle violazioni commesse e dell’omessa dichiarazione preventiva (art. 35-ter, comma 1, DPR 633/72). Gli effetti cambiano a seconda che si tratti di acquisti o di operazioni attive.
Acquisti anteriori all’identificazione
Il non residente che acquista in Italia prima dell’identificazione diretta conserva la detrazione se dimostra che gli acquisti sono inerenti a un’attività d’impresa già avviata, ferme le sanzioni per la tardiva identificazione (risoluzione 31/E/2005). L’esercizio resta soggetto ai termini dell’art. 19, comma 1, DPR 633/72. La Cassazione, richiamando la Corte di giustizia, precisa che detrazione e rimborso possono essere negati in caso di frode o abuso e che l’identificazione deve avvenire entro un termine ragionevole (Cass. 30.1.2023 n. 2746).
Per il rimborso dell’art. 38-bis2 la stessa sentenza ha stabilito che l’identificazione, pur obbligatoria, ha natura meramente formale e non osta se avviene dopo l’operazione, a tre condizioni. L’autorità deve poter verificare i requisiti sostanziali, la richiesta non deve avere finalità fraudolente o abusive e l’identificazione deve avvenire entro un termine ragionevole, valutato sul caso concreto. L’inosservanza resta punibile con una sanzione autonoma. Il caso riguardava l’IVA pagata in dogana nel 2015 da una società portoghese su importazioni seguite da cessioni intracomunitarie non imponibili, con identificazione in Italia nel 2016. La Corte richiama una decisione della Corte di giustizia (causa C-385/09) che, nel caso esaminato, ritenne ragionevole una registrazione avvenuta entro sei mesi dalle operazioni: è un riferimento, non una soglia. La pronuncia non riguarda le vendite imponibili in Italia, per le quali valgono i rimedi che seguono.
Operazioni attive anteriori all’identificazione
L’identificazione tardiva non sana le violazioni commesse sulle operazioni attive, come l’omessa fatturazione o l’omesso versamento, che si regolarizzano con il ravvedimento operoso (art. 13 D.Lgs. 472/97). L’art. 5, comma 6, D.Lgs. 471/97 sanziona l’omessa presentazione della dichiarazione di inizio o variazione di attività dell’art. 35-ter, e l’Agenzia lo applica anche alla presentazione tardiva (risposte 86/E e 87/E del 2020). Importi e ravvedimento sono nella guida alle sanzioni per la dichiarazione di inizio attività IVA.
Se prima dell’identificazione il non residente ha applicato per errore il reverse charge, restano fatti salvi i comportamenti adottati e l’acquirente conserva la detrazione (art. 6, comma 9-bis.2, D.Lgs. 471/97). L’errore si regolarizza con il ravvedimento, con la sola sanzione in misura fissa e senza versare l’imposta già assolta, e il fornitore può recuperare l’IVA sugli acquisti con la procedura dell’art. 38-bis2 (risposte 301/E e 393/E del 2021). I dettagli sono in Fatture da non residenti con IVA errata.
La tabella ordina effetti e rimedi.
| Situazione prima dell’identificazione | Effetto | Rimedio | Riferimento |
|---|---|---|---|
| IVA assolta sugli acquisti | Detrazione non preclusa se è provata l’inerenza; restano i limiti di frode o abuso e di termine ragionevole | Detrazione nei termini dell’art. 19, co. 1 | Risoluzione 31/E/2005; Cass. 30.1.2023 n. 2746 |
| IVA assolta e chiesta a rimborso ex art. 38-bis2 | Rimborso non precluso se l’autorità può verificare i requisiti, non c’è frode e l’identificazione è in termine ragionevole | Istanza con prova dei requisiti sostanziali | Cass. 30.1.2023 n. 2746 |
| Operazioni attive senza fattura o senza versamento | Violazioni distinte dall’identificazione | Ravvedimento operoso | Risoluzione 31/E/2005; art. 13 D.Lgs. 472/97 |
| Dichiarazione di inizio attività omessa o tardiva | Sanzione per omessa dichiarazione | Ravvedimento operoso | Art. 5, co. 6, D.Lgs. 471/97; risposte 86/E e 87/E del 2020 |
| Reverse charge applicato per errore | Fatti salvi i comportamenti; l’acquirente detrae | Ravvedimento con la sola sanzione in misura fissa | Art. 6, co. 9-bis.2, D.Lgs. 471/97; risposte 301/E e 393/E del 2021 |
Esempio con ipotesi dichiarate
Una società tedesca vende a consumatori italiani beni già presenti in un magazzino in Italia e si identifica quattro mesi dopo la prima vendita. Si ipotizza che nel periodo abbia acquistato in Italia merce con imponibile di 10.000 euro e IVA di 2.200 euro, e venduto per 20.000 euro al netto dell’imposta, senza addebitare l’IVA ai clienti. Con l’aliquota ordinaria del 22% (art. 16 DPR 633/72) l’imposta sulle vendite è di 4.400 euro. La detrazione dei 2.200 euro non è preclusa se è provata l’inerenza e ricorrono le condizioni indicate sopra: 4.400 meno 2.200 lascia 2.200 euro da versare, oltre alla regolarizzazione delle violazioni con ravvedimento. Il calcolo è aggregato e non comprende interessi né sanzioni.
Variazione dei dati e cessazione
Ogni variazione dei dati dichiarati in sede di identificazione deve essere comunicata entro trenta giorni al competente ufficio dell’Agenzia delle Entrate (art. 35-ter, comma 4, DPR 633/72). Si usa il modello ANR/3 con la casella di variazione, indicando partita IVA e data in cui la variazione è avvenuta. Il modello deve essere sempre compilato integralmente e più variazioni intervenute nella stessa data possono essere comunicate con un unico modello.
La cessazione si comunica con lo stesso modello, barrando la casella dedicata, quando il soggetto non intende più assolvere in proprio gli obblighi IVA in Italia o ha cessato l’attività nello Stato estero. La casella deve essere barrata anche se il soggetto si estingue per fusione, scissione o trasformazione. In caso di estinzione o di cessazione dell’attività estera la comunicazione deve essere presentata entro trenta giorni dall’evento.
La comunicazione tardiva, come quella del cambio del legale rappresentante, è sanzionata ai sensi dell’art. 5, comma 6, D.Lgs. 471/97. Per l’Agenzia non è una violazione meramente formale e si regolarizza con il ravvedimento operoso (risposte 86/E e 87/E del 2020).
Riferimenti normativi dal 1° gennaio 2027
Il Testo unico IVA (D.Lgs. 19 gennaio 2026, n. 10), pubblicato nella Gazzetta Ufficiale n. 24 del 30 gennaio 2026, si applica dal 1° gennaio 2027 (art. 171). Dalla stessa data operano le abrogazioni dell’art. 170, secondo cui i rinvii a disposizioni abrogate si intendono riferiti alle corrispondenti disposizioni del testo unico. Fino al 31 dicembre 2026 restano in vigore gli articoli del DPR 633/72 citati in questa pagina.
Le norme del DPR 633/72 e del DL 331/93 richiamate nei paragrafi precedenti confluiscono nel testo unico. Per l’identificazione diretta l’art. 70 ha la stessa rubrica dell’art. 35-ter. La tabella indica le corrispondenze a livello di articolo.
| Fino al 31 dicembre 2026 | Dal 1° gennaio 2027 | Oggetto |
|---|---|---|
| Art. 35-ter DPR 633/72 | Art. 70 D.Lgs. 10/2026 | Identificazione ai fini IVA e obblighi contabili del soggetto non residente |
| Art. 17 DPR 633/72 | Art. 64 D.Lgs. 10/2026 | Debitore d’imposta |
| Art. 38-bis2 DPR 633/72 | Art. 118 D.Lgs. 10/2026 | Rimborsi ai non residenti stabiliti in altro Stato membro |
| Art. 38-ter DPR 633/72 | Art. 120 D.Lgs. 10/2026 | Rimborsi ai non residenti stabiliti in Stati non appartenenti all’Unione europea |
Devi identificarti in Italia o hai già operato senza posizione IVA?
La scelta tra identificazione diretta e rappresentante fiscale, come la regolarizzazione delle operazioni già svolte, dipende dal caso concreto: Paese di stabilimento, controparti, acquisti e vendite effettuati. Una valutazione individuale evita errori di inquadramento e sanzioni evitabili.
Richiedi una valutazione del tuo caso →Domande frequenti
Una società svizzera o statunitense può identificarsi direttamente in Italia?
No, salvo diverso riconoscimento della prassi. Tra i Paesi terzi l’identificazione diretta è ammessa per i soggetti stabiliti in Norvegia (risoluzione 44/E/2020) e nel Regno Unito (risoluzione 7/E/2021). Per gli altri soggetti extra-UE, compresi quelli svizzeri o statunitensi, occorre nominare un rappresentante fiscale (art. 35-ter, comma 5, DPR 633/72).
Il modello ANR/3 si può inviare per via telematica?
Per l’identificazione iniziale no: la dichiarazione si consegna al Centro operativo di Pescara, anche tramite delegato, o si spedisce con raccomandata. La trasmissione telematica è ammessa solo per le dichiarazioni di variazione dati e di cessazione, direttamente o tramite intermediari abilitati (istruzioni al modello ANR/3).
Posso detrarre l’IVA sugli acquisti fatti prima di identificarmi?
Sì, se dimostri che gli acquisti sono inerenti all’attività d’impresa: l’identificazione tardiva non preclude la detrazione (risoluzione 31/E/2005). Restano dovute le sanzioni per la tardiva identificazione e per le violazioni sulle operazioni attive, che si regolarizzano con il ravvedimento operoso.
L’identificazione diretta rende il soggetto residente o stabilito in Italia?
No. Il soggetto resta non residente e non stabilito: per questo verso committenti italiani soggetti passivi l’IVA è assolta con il reverse charge anche se è identificato (risoluzione 89/E/2010). L’identificazione serve a dare al fisco un interlocutore nazionale (Cass. 2746/2023, che richiama la Corte di giustizia).
Chi firma il modello ANR/3 e le dichiarazioni dopo l’identificazione?
Firma il soggetto, se persona fisica, o il legale rappresentante della società, che sottoscrive anche l’impegno a esibire le scritture contabili (art. 35-ter, comma 2, lettera e). Lo stesso vale per dichiarazione annuale, comunicazioni delle liquidazioni periodiche e modello TR. Le trasmissioni telematiche delle società passano da gestori incaricati designati dal legale rappresentante.
Fonti e riferimenti
- Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633: art. 16; art. 17, commi 2, 3 e 4; art. 19, comma 1; art. 30; art. 35-ter, commi 1-5; artt. 38-bis, 38-bis2 e 38-ter, nel testo vigente fino al 31 dicembre 2026.
- Decreto-legge 30 agosto 1993, n. 331, artt. 46 e 47.
- Decreto legislativo 5 agosto 2015, n. 127, art. 1, commi 3 e 3-bis.
- Decreto legislativo 18 dicembre 1997, n. 471, art. 5, comma 6, e art. 6, comma 9-bis.2.
- Decreto legislativo 18 dicembre 1997, n. 472, art. 13.
- Decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, art. 47.
- Decreto legislativo 19 gennaio 2026, n. 10 (Testo unico IVA), Gazzetta Ufficiale n. 24 del 30 gennaio 2026, Supplemento ordinario n. 4: artt. 64, 70, 118 e 120, art. 170 (abrogazioni) e art. 171 (decorrenza dal 1° gennaio 2027).
- Corte di cassazione, sentenza 30 gennaio 2023, n. 2746.
- Corte di giustizia UE, sentenza 21 ottobre 2010, causa C-385/09 (Nidera Handelscompagnie), richiamata da Cass. 2746/2023.
- Corte di giustizia UE, sentenza 11 giugno 2020, causa C-242/19.
- Agenzia delle Entrate, risoluzione 5 dicembre 2003, n. 220/E (Paesi terzi ammessi all’identificazione diretta).
- Agenzia delle Entrate, risoluzione 28 luglio 2020, n. 44/E (Norvegia).
- Agenzia delle Entrate, risoluzione 1° febbraio 2021, n. 7/E (Regno Unito).
- Agenzia delle Entrate, risoluzione 25 agosto 2010, n. 89/E (reverse charge e soggetti identificati).
- Agenzia delle Entrate, risoluzione 20 febbraio 2015, n. 21/E.
- Agenzia delle Entrate, risoluzione 1° marzo 2005, n. 31/E (acquisti anteriori all’identificazione).
- Agenzia delle Entrate, circolare 2 luglio 2018, n. 13/E, § 1.2 (soggetti identificati in Italia).
- Agenzia delle Entrate, risposta a interpello 26 febbraio 2019, n. 67.
- Agenzia delle Entrate, risposte a interpello 5 marzo 2020, nn. 86 e 87 (tardivo invio del modello ANR/3).
- Agenzia delle Entrate, risposta a interpello 28 aprile 2021, n. 301 (errata applicazione del reverse charge).
- Agenzia delle Entrate, risposta a interpello 7 giugno 2021, n. 393.
- Agenzia delle Entrate, risposta a interpello 4 marzo 2024, n. 58.
- Agenzia delle Entrate, istruzioni al modello ANR/3 (identificazione diretta, variazione dati, cessazione attività).
