
Come compilare la ricevuta per prestazione occasionale: fac simile PDF, ritenuta d'acconto, marca da bollo, contributi INPS ed esempi.
La ricevuta per prestazione occasionale documenta il pagamento di un’attività di lavoro autonomo non abituale. In questa guida trovi il fac simile da scaricare e le regole per compilare correttamente il documento in base al committente e alla situazione previdenziale.
La ricevuta per prestazione occasionale è la quietanza con cui il prestatore documenta l’avvenuto pagamento di un’attività di lavoro autonomo svolta in modo non abituale. Deve essere rilasciata al momento dell’effettivo incasso e riportare i dati delle parti, la descrizione della prestazione, il compenso lordo e il netto corrisposto. Se il committente opera come sostituto d’imposta può essere applicata la ritenuta d’acconto del 20%; per importi superiori a 77,47 euro è inoltre dovuta, nei casi previsti, la marca da bollo da 2 euro. Il superamento della franchigia previdenziale di 5.000 euro può invece comportare l’applicazione dei contributi alla Gestione Separata INPS.
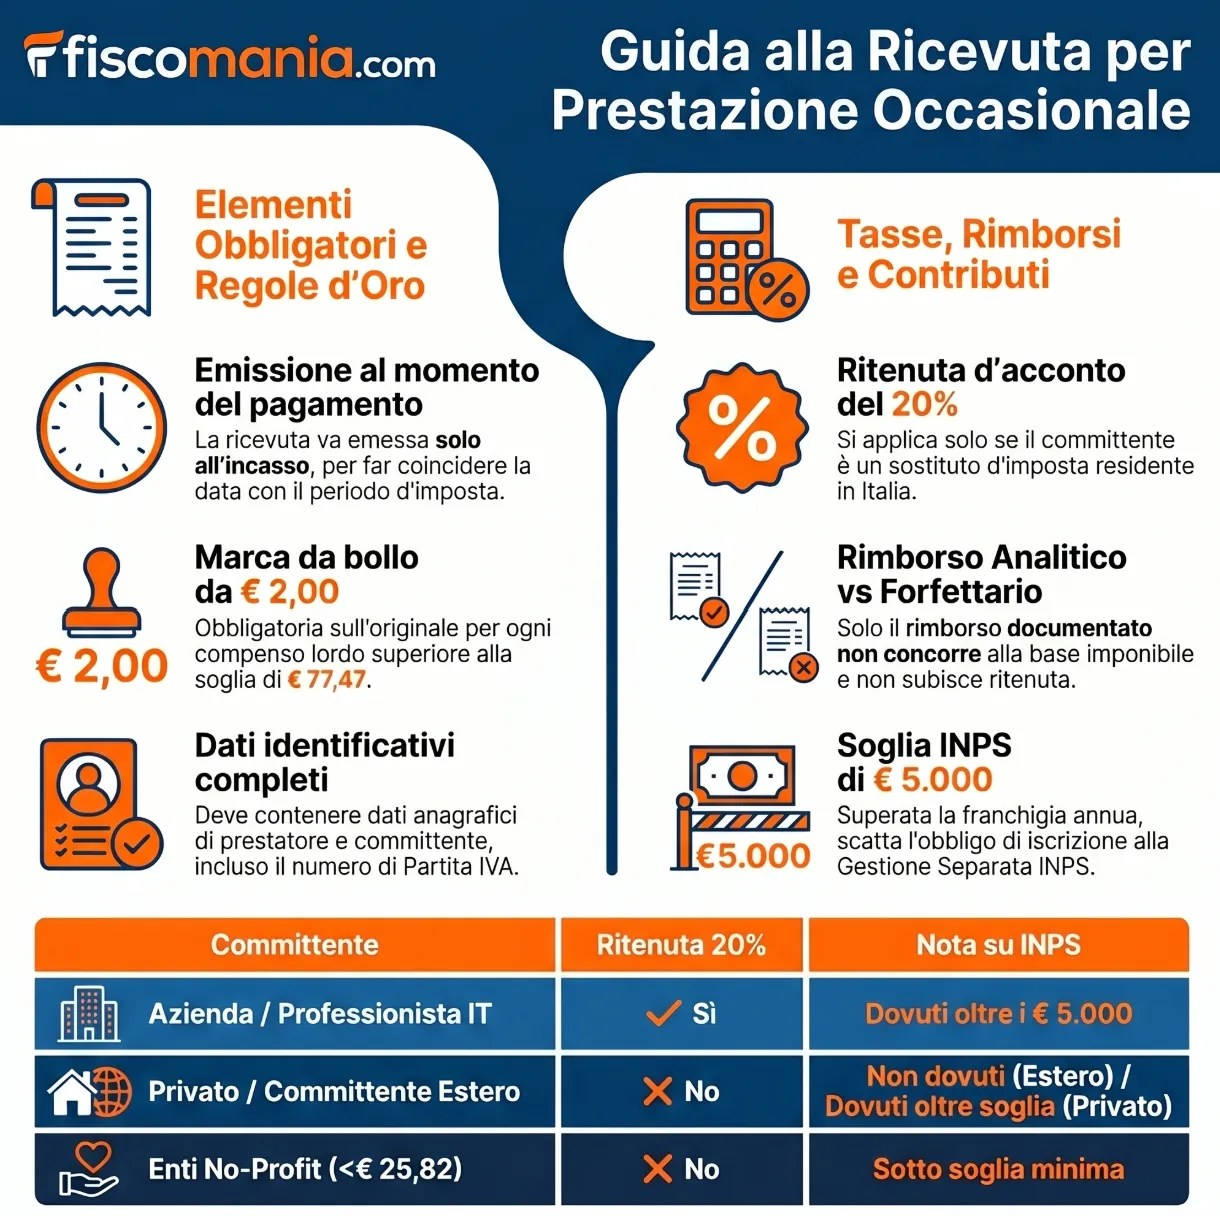
Cos’è la ricevuta per prestazione occasionale e quando va emessa
La ricevuta per lavoro autonomo occasionale è una quietanza di pagamento: il suo rilascio certifica che il compenso pattuito è stato materialmente corrisposto dal committente al prestatore. Non si tratta di un documento fiscale in senso stretto, non è una fattura e non assolve obblighi IVA, ma di uno strumento contrattuale e dichiarativo con precisi effetti sia civilistici che tributari.
Dal punto di vista fiscale, il reddito derivante da attività di lavoro autonomo non abituale si determina secondo il criterio di cassa: rileva il periodo d’imposta in cui il compenso viene effettivamente percepito, indipendentemente dalla data in cui la prestazione è stata eseguita (art. 71 co. 2 TUIR). Questo principio condiziona direttamente il momento corretto di emissione del documento.
La ricevuta va emessa esclusivamente al momento del pagamento, non prima. Rilasciare la quietanza in anticipo rispetto all’incasso espone il prestatore a un rischio concreto: il documento in mano al committente certifica formalmente che il pagamento è avvenuto, rimuovendo di fatto ogni leva per ottenerlo. Sul piano dichiarativo, la data apposta sulla ricevuta deve necessariamente coincidere con la data di effettivo incasso del compenso, poiché è quella data a determinare il periodo d’imposta in cui il reddito va dichiarato.
La ricevuta può essere redatta su qualsiasi supporto cartaceo o digitale, senza necessità di carta intestata o moduli prestampati. L’assenza di un formato ufficiale obbligatorio non significa tuttavia libertà assoluta nei contenuti: gli elementi che il documento deve riportare sono definiti dalla prassi consolidata e dalla normativa fiscale applicabile, come illustrato nella sezione seguente.
Fac simile ricevuta prestazione occasionale da scaricare
Puoi scaricare un fac simile di ricevuta per prestazione occasionale da utilizzare come modello per predisporre il documento da rilasciare al committente. Il modello deve essere adattato alla situazione concreta, considerando in particolare la tipologia di committente, l’eventuale applicazione della ritenuta d’acconto, la marca da bollo e l’eventuale superamento della franchigia previdenziale di 5.000 euro.
Fac simile ricevuta prestazione occasionale 2026
Scarica il modello in formato PDF da utilizzare come riferimento per la compilazione della ricevuta.
Scarica il modello PDF →Elementi obbligatori della ricevuta
La nota di compenso per collaborazione occasionale non segue un modello ufficiale prestabilito, ma deve contenere una serie di elementi la cui assenza può compromettere la validità del documento sia nei confronti del committente che dell’Amministrazione finanziaria. Di seguito la struttura completa.
Dati anagrafici di prestatore e committente
Il documento deve riportare i dati identificativi completi di entrambe le parti. Per il prestatore: nome, cognome, indirizzo di residenza e codice fiscale. Per il committente: ragione sociale o nome e cognome, indirizzo della sede legale o di residenza e, quando il committente è un operatore economico (professionista, ditta individuale, società, associazione, fondazione), anche il numero di partita IVA.
L’indicazione della partita IVA del committente non è un elemento accessorio: è il dato che determina se il soggetto riveste la qualifica di sostituto d’imposta ai sensi dell’art. 64 DPR 600/73, con conseguente obbligo di applicare la ritenuta d’acconto del 20% sul compenso lordo. Un errore o un’omissione in questa voce può generare un trattamento fiscale errato dell’intero documento.
Corrispettivo lordo e numero progressivo
Ogni ricevuta deve riportare un numero progressivo annuale (1, 2, 3 e così via) che riparte da zero al 1° gennaio di ogni anno e identifica univocamente il documento. La numerazione progressiva è funzionale sia alla rendicontazione interna del prestatore che alla verifica da parte dell’Amministrazione finanziaria in caso di controllo.
Il corrispettivo lordo è l’importo concordato tra le parti per l’esecuzione della prestazione. È la base su cui si calcolano la ritenuta d’acconto e, ove dovuti, i contributi previdenziali alla gestione separata INPS. Nella parte numerica del documento devono trovare separata indicazione: il compenso lordo, l’eventuale ritenuta d’acconto, gli eventuali rimborsi spese documentati e il netto a pagare. La struttura di questi elementi varia in funzione della tipologia di committente e del trattamento dei rimborsi, come illustrato nella tabella decisionale dedicata.
Indicazioni obbligatorie in calce
In calce al documento devono essere riportate due dichiarazioni che il prestatore rende sotto la propria responsabilità. La loro assenza non inficia formalmente la validità della ricevuta, ma espone il prestatore a contestazioni in sede di controllo e il committente all’incertezza sul corretto trattamento previdenziale da applicare.
La prima dichiarazione riguarda il regime IVA:
“Operazione non soggetta a IVA ai sensi dell’art. 5, comma 2, DPR n. 633/72”
La seconda dichiarazione riguarda la soglia previdenziale:
“Dichiaro di non aver superato la soglia di € 5.000 lordi annui ai fini contributivi, prevista dall’art. 44 co. 2 del D.L. n. 269/2003”
Quest’ultima dichiarazione è vincolante per il committente: in sua presenza, il soggetto erogante non è tenuto ad effettuare l’iscrizione del prestatore alla gestione separata INPS né a versare i relativi contributi. Quando invece la soglia di € 5.000 lordi annui è stata superata, questa dichiarazione non può essere inserita e il prestatore è tenuto a comunicare tempestivamente il superamento al committente, con apposita certificazione firmata. Le conseguenze previdenziali di questo superamento sono trattate nella sezione dedicata alla soglia INPS.
La ritenuta d’acconto: quando si applica e come si calcola
La ritenuta d’acconto sulla ricevuta per lavoro autonomo occasionale è un meccanismo di sostituzione d’imposta: il committente trattiene una quota del compenso lordo e la versa direttamente all’Erario per conto del prestatore, anticipando parte dell’IRPEF che quest’ultimo dovrà poi liquidare in sede di dichiarazione dei redditi. L’aliquota è fissa al 20% ed è stabilita dall’art. 25 co. 1 del DPR 600/73.
Quando la ritenuta è obbligatoria
La ritenuta d’acconto si applica esclusivamente quando il committente riveste la qualifica di sostituto d’imposta ai sensi dell’art. 64 DPR 600/73. Rientrano in questa categoria i soggetti residenti o con sede in Italia che esercitano attività d’impresa o di lavoro autonomo in forma abituale: società di capitali e di persone, ditte individuali, professionisti con partita IVA, associazioni, fondazioni, condomini, enti pubblici e privati dotati di codice fiscale.
La ritenuta non si applica nei seguenti casi:
- il committente è una persona fisica privata, priva di partita IVA e non esercente attività d’impresa o professionale
- il committente è un soggetto non residente in Italia e privo di stabile organizzazione nel territorio nazionale
In entrambi i casi il compenso lordo coincide con il netto a pagare. Per le prestazioni verso committenti esteri, l’assenza di ritenuta non esonera il prestatore dall’obbligo di dichiarare il reddito in Italia: il compenso va indicato nel quadro D del modello 730 o nel quadro RL del modello Redditi PF, e l’IRPEF viene liquidata interamente in dichiarazione.
Una precisazione rilevante nella prassi: i compensi corrisposti da enti pubblici e privati non commerciali di cui all’art. 73 co. 1 lett. c) TUIR non sono assoggettati a ritenuta se di importo inferiore a € 25,82, a condizione che non costituiscano acconto di compensi maggiori (art. 25 co. 3 DPR 600/73).
Come si calcola e come si versa
La base imponibile della ritenuta è il compenso lordo erogato dal committente. La base imponibile della ritenuta è costituita dalle somme corrisposte in relazione alla prestazione di lavoro autonomo occasionale. In linea generale, anche i rimborsi delle spese sostenute dal prestatore per l’esecuzione dell’incarico rientrano nelle somme assoggettabili a ritenuta.
Un’eccezione è prevista per le attività occasionali di carattere sostanzialmente gratuito, nelle quali al prestatore viene riconosciuto esclusivamente il rimborso delle spese strettamente necessarie per lo svolgimento della prestazione. In presenza delle condizioni individuate dall’Agenzia delle Entrate con la Risoluzione n. 49/E dell’11 luglio 2013, tali somme possono non essere assoggettate alla ritenuta d’acconto.
Il committente sostituto d’imposta è tenuto a versare la ritenuta trattenuta tramite modello F24, utilizzando il codice tributo 1040 (“Ritenute su redditi di lavoro autonomo e compensi per l’esercizio di arti e professioni“), entro il giorno 16 del mese successivo a quello in cui il pagamento è stato effettuato. Se l’importo delle ritenute mensili non supera € 100, il versamento può essere cumulato con quello del mese successivo, comunque entro il 16 dicembre dello stesso anno (art. 9 co. 4-5 DLgs. 8.1.2024 n. 1).
A fine anno il committente che opera come sostituto d’imposta deve certificare i compensi corrisposti al prestatore mediante la Certificazione Unica. Per le prestazioni di lavoro autonomo non esercitate abitualmente viene utilizzata, ordinariamente, la causale “M”.
La Certificazione Unica deve essere consegnata al prestatore e trasmessa telematicamente all’Agenzia delle Entrate entro il termine previsto annualmente. Per la CU 2026, relativa ai compensi corrisposti nel 2025, la scadenza è stata fissata al 16 marzo 2026.
La certificazione riporta il compenso lordo corrisposto, le eventuali somme non soggette a ritenuta e le ritenute operate e costituisce uno dei documenti di riferimento per la corretta compilazione della dichiarazione dei redditi del prestatore.
Il trattamento dei rimborsi spese nella prestazione occasionale
I rimborsi delle spese sostenute dal prestatore richiedono particolare attenzione nella compilazione della ricevuta. La presenza di un giustificativo di spesa, infatti, non determina automaticamente l’esclusione del rimborso dalla ritenuta d’acconto.
In linea generale, le somme rimborsate dal committente per spese inerenti all’esecuzione della prestazione rientrano tra gli importi collegati al lavoro autonomo occasionale. Ai fini della determinazione del reddito, l’art. 71, comma 2, del TUIR consente poi di considerare le spese specificamente inerenti alla produzione del reddito.
Prestazione con compenso e rimborso delle spese
Quando il prestatore riceve un vero e proprio compenso per l’attività svolta, oltre al rimborso delle spese sostenute, la sola circostanza che queste ultime siano analiticamente documentate non consente di escluderle automaticamente dalla base sulla quale il sostituto d’imposta applica la ritenuta.
Ad esempio, se viene concordato un compenso di 1.000 euro e vengono inoltre rimborsate 100 euro di spese di viaggio sostenute dal prestatore per eseguire l’incarico, la presenza dei relativi giustificativi non permette, di per sé, di applicare la ritenuta soltanto sui 1.000 euro di compenso.
Le spese specificamente inerenti alla produzione del reddito assumono invece rilevanza nella determinazione del reddito diverso imponibile, secondo quanto previsto dall’art. 71, comma 2, del TUIR.
Prestazione sostanzialmente gratuita con solo rimborso delle spese
Una disciplina particolare trova applicazione quando per la prestazione occasionale non viene previsto alcun compenso e al prestatore vengono rimborsate esclusivamente le spese strettamente necessarie per la sua esecuzione.
Con la Risoluzione n. 49/E dell’11 luglio 2013, l’Agenzia delle Entrate ha chiarito che, in questa fattispecie, il reddito da lavoro autonomo occasionale può risultare pari a zero. Il committente può quindi non applicare la ritenuta sui rimborsi delle spese di viaggio, vitto e alloggio strettamente necessarie allo svolgimento della prestazione, purché disponga della relativa documentazione.
La semplificazione è collegata al carattere sostanzialmente gratuito dell’attività. Se, invece, le somme riconosciute eccedono le spese strettamente necessarie e viene quindi attribuito anche un compenso al prestatore, l’eccezione non trova applicazione e l’intero importo erogato torna assoggettabile a ritenuta.
Per un’analisi completa delle diverse casistiche si rinvia alla guida dedicata al rimborso spese nel lavoro autonomo occasionale.
La marca da bollo
La marca da bollo sulla ricevuta per lavoro autonomo occasionale è obbligatoria quando il corrispettivo lordo supera la soglia di € 77,47. L’importo della marca è fisso a € 2,00 e deve essere apposta sull’originale del documento consegnato al committente al momento del pagamento. La copia trattenuta dal prestatore non richiede marca da bollo.
Chi sostiene il costo e come si riaddebita
L’obbligo di apporre la marca da bollo è formalmente a carico del prestatore, in quanto soggetto che emette il documento. Tuttavia, nella prassi è comune e fiscalmente legittimo addebitare il costo al committente, inserendo nella ricevuta una voce separata di riaddebito pari a € 2,00.
Questo riaddebito ha una caratteristica fiscale rilevante: non costituisce compenso per il prestatore e pertanto non concorre alla base imponibile della ritenuta d’acconto. Nella parte numerica della ricevuta va quindi indicato come voce distinta, dopo il calcolo della ritenuta e prima del netto a pagare, con la dicitura esplicita “Riaddebito marca da bollo”. Il netto a pagare risultante includerà i € 2,00 di riaddebito senza che questi incidano sul calcolo della ritenuta.
Modalità di apposizione e rischio sanzionatorio
La marca da bollo deve essere fisicamente apposta sull’originale della ricevuta prima della sua consegna al committente. La data impressa sulla marca deve essere anteriore o coincidente con la data di emissione della ricevuta: apporla con data successiva espone il prestatore a sanzioni amministrative per utilizzo irregolare del bollo.
Nella prassi dell’Agenzia delle Entrate, la mancata apposizione della marca da bollo su ricevute che superano la soglia di € 77,47 costituisce violazione dell’imposta di bollo, con applicazione della sanzione dal 100% al 500% dell’imposta evasa (art. 25 DPR 642/72). La sanzione si applica anche nell’ipotesi in cui la marca venga apposta con data errata o non leggibile.
Per le ricevute emesse nei confronti di committenti esteri, l’apposizione della marca da bollo è comunque opportuna anche in assenza di un obbligo formalmente codificato per questa fattispecie, al fine di garantire la regolarità del documento in caso di eventuali controlli incrociati da parte dell’Amministrazione finanziaria italiana.
Tabella decisionale: tutti gli scenari di compilazione
La tabella seguente incrocia le variabili determinanti per la compilazione della ricevuta — tipologia di committente, natura del rimborso spese e superamento della soglia INPS — e indica per ogni scenario il trattamento fiscale e previdenziale applicabile e la struttura numerica del documento. È lo strumento operativo per verificare rapidamente quale configurazione si applica al caso concreto prima di procedere alla compilazione.
Tabella: Ritenuta d’acconto e rimborsi spese
| Scenario | Ritenuta d’acconto | Trattamento del rimborso |
|---|---|---|
| Committente privato non sostituto d’imposta | Non applicata | Il compenso e gli eventuali rimborsi rilevano ai fini della determinazione del reddito secondo le regole del lavoro autonomo occasionale |
| Sostituto d’imposta: compenso più rimborso delle spese sostenute dal prestatore | Si applica sulle somme corrisposte in relazione alla prestazione | La documentazione delle spese non determina, da sola, l’esclusione dalla ritenuta |
| Prestazione sostanzialmente gratuita con esclusivo rimborso delle spese strettamente necessarie | Non applicata, alle condizioni previste dalla Risoluzione n. 49/E/2013 | Le spese devono essere strettamente necessarie e adeguatamente documentate |
Tabella: Marca da bollo e soglia INPS
| Scenario | Marca da bollo | Contributi INPS Gestione Separata | Indicazioni operative |
|---|---|---|---|
| Compenso fino a 77,47 euro | Non dovuta | Non dovuti se non è stata superata la franchigia annua di 5.000 euro | Può essere inserita la dichiarazione relativa al mancato superamento della franchigia previdenziale |
| Compenso oltre 77,47 euro e totale annuo non superiore a 5.000 euro | Dovuta: 2 euro | Non dovuti | Può essere inserita la dichiarazione relativa al mancato superamento della franchigia previdenziale |
| Totale annuo superiore a 5.000 euro con committente italiano | Dovuta: 2 euro | Dovuti sulla quota eccedente la franchigia, secondo l’aliquota applicabile al prestatore | Il prestatore deve comunicare il superamento della soglia al committente. La contribuzione è ripartita per 2/3 a carico del committente e per 1/3 a carico del prestatore |
| Totale annuo superiore a 5.000 euro con committente estero | Da valutare in base alle regole applicabili alla ricevuta | Non può essere esclusa automaticamente | Occorre individuare la legislazione previdenziale applicabile e gli eventuali adempimenti del committente estero |
Ricevuta con riaddebito marca da bollo verso sostituto d’imposta
| Voce | Importo |
|---|---|
| Compenso lordo | € 1.000,00 |
| Ritenuta d’acconto (20%) | € 200,00 |
| Rimborso spese analitico documentato | € 100,00 |
| Riaddebito marca da bollo | € 2,00 |
| Netto a pagare | € 902,00 |
I casi più frequenti che incontriamo nella pratica professionale
La compilazione della ricevuta per lavoro autonomo occasionale genera nella pratica professionale una serie di errori ricorrenti che non derivano da ignoranza della norma, ma da situazioni operative concrete in cui la pressione del committente o la fretta portano a scelte sbagliate. I quattro scenari che seguono illustrano le criticità più frequenti che affrontiamo nelle consulenze, con le soluzioni adottate caso per caso.
Il committente che chiede la ricevuta prima di pagare
Un caso ricorrente riguarda il prestatore, spesso alla prima esperienza con questo istituto, che riceve dal committente la richiesta di inviare la ricevuta compilata prima che il bonifico sia stato disposto, con la motivazione che il documento serve all’ufficio amministrativo per autorizzare il pagamento. Nella nostra esperienza questa situazione è frequentissima, soprattutto quando il committente è una società strutturata con processi di approvazione interni.
Il rischio è concreto: emettere la quietanza prima dell’incasso equivale a certificare un pagamento non ancora avvenuto, rimuovendo di fatto ogni leva contrattuale per ottenerlo. La soluzione operativa che adottiamo è suggerire al prestatore di fornire al committente tutti i dati necessari per l’autorizzazione del pagamento, importo lordo, codice fiscale, coordinate bancarie, descrizione della prestazione, in un documento separato e non firmato, privo della dicitura “ricevuta” o “quietanza”. La ricevuta vera e propria viene emessa e firmata solo a conferma dell’avvenuto accredito sul conto corrente.
Il superamento della soglia INPS comunicato in ritardo
Un caso critico che affrontiamo con una certa frequenza riguarda il prestatore che lavora per più committenti nel corso dell’anno e perde il controllo del totale dei compensi lordi cumulati. La soglia di € 5.000 prevista dall’art. 44 co. 2 DL 269/2003 va monitorata sommando i compensi percepiti da tutti i committenti, non singolarmente per ciascuno. Quando il superamento avviene nel corso di una prestazione già in essere, l’obbligo di comunicazione al committente è immediato.
Nella prassi professionale il ritardo nella comunicazione genera una situazione delicata: il committente che non è stato informato tempestivamente non ha effettuato i versamenti contributivi nei termini, con potenziale esposizione a sanzioni. La soluzione che adottiamo è strutturare fin dall’inizio dell’anno un registro semplice dei compensi lordi incassati, aggiornato ad ogni ricevuta emessa, con una soglia di allerta interna fissata a € 4.500 per disporre del tempo necessario a comunicare il superamento imminente prima che avvenga.
Una particolare attenzione è necessaria quando la soglia di 5.000 euro viene superata in presenza di un committente estero. La natura estera del committente, infatti, non consente di escludere automaticamente l’applicazione della contribuzione alla Gestione Separata.
Occorre individuare la legislazione previdenziale applicabile al rapporto, tenendo conto anche delle eventuali regole di coordinamento internazionale. Quando trova applicazione la legislazione italiana, possono sorgere obblighi contributivi anche per il committente estero, con la necessità di gestire gli adempimenti previdenziali in Italia.
Per questo motivo, soprattutto quando i compensi complessivi si avvicinano o superano la franchigia previdenziale, il rapporto con un committente non residente richiede un’analisi specifica. Per approfondire si rinvia alla guida sul lavoro autonomo occasionale con committente estero.
La ricevuta verso il committente estero senza ritenuta
Un errore meno frequente ma potenzialmente più costoso riguarda il prestatore che, lavorando per un committente estero, omette di dichiarare il reddito in Italia ritenendo erroneamente che l’assenza di ritenuta alla fonte equivalga ad assenza di obblighi fiscali italiani. Nella nostra esperienza questa confusione nasce dall’analogia, scorretta, con il meccanismo della ritenuta a titolo d’imposta, che esaurisce l’obbligo tributario in capo al percettore.
Per il lavoro autonomo occasionale il meccanismo è diverso: l’assenza di ritenuta da parte del committente estero non esonera il prestatore residente in Italia dall’obbligo di dichiarare il compenso come reddito diverso nel quadro D del modello 730 o nel quadro RL del modello Redditi PF, liquidando l’IRPEF integralmente in dichiarazione. La soluzione operativa che adottiamo è inserire nella ricevuta verso committente estero una nota esplicita che ricordi al prestatore l’obbligo dichiarativo italiano, e verificare contestualmente se il pagamento su conto estero generi obblighi di monitoraggio fiscale nel quadro RW. Per approfondire si rinvia a lavoro autonomo occasionale con committente estero: requisiti e obblighi dichiarativi.
La soglia INPS da 5.000 euro: cosa cambia nella ricevuta
Il superamento della soglia di € 5.000 lordi annui di compensi da lavoro autonomo occasionale attiva l’obbligo di iscrizione alla gestione separata INPS e il versamento dei relativi contributi previdenziali, ai sensi dell’art. 44 co. 2 DL 269/2003 conv. L. 326/2003. Questa soglia opera come franchigia contributiva: i contributi non sono dovuti sull’intero compenso annuo, ma esclusivamente sulla quota eccedente i € 5.000 lordi.
Come si calcola la soglia
La soglia di € 5.000 va calcolata sommando tutti i compensi lordi da lavoro autonomo occasionale percepiti nell’anno solare, indipendentemente dal numero di committenti. Concorrono al calcolo esclusivamente i compensi da attività occasionale: sono esclusi i redditi da lavoro dipendente, da lavoro autonomo abituale con partita IVA e da qualsiasi altra categoria reddituale.
Un chiarimento rilevante emerge dalla giurisprudenza recente: secondo Cass. 26.11.2024 n. 30405, il superamento della soglia di € 5.000 non costituisce di per sé indice di svolgimento abituale dell’attività professionale. L’abitualità deve essere desunta da circostanze di fatto distinte, iscrizione ad albi, apertura di partita IVA, organizzazione materiale predisposta, e ove sia accertato l’esercizio abituale, l’obbligo contributivo sorge anche per compensi inferiori a € 5.000.
Le aliquote contributive
Superata la soglia, sull’importo eccedente si applicano le aliquote proprie della gestione separata INPS. Le aliquote sono le seguenti:
| Situazione del prestatore | Aliquota 2026 |
|---|---|
| Prestatore non assicurato presso altre forme pensionistiche obbligatorie | 33,72% |
| Prestatore titolare di pensione o assicurato presso altra forma previdenziale obbligatoria | 24% |
La ripartizione del carico contributivo
Il contributo dovuto alla Gestione Separata è ripartito nella misura di 2/3 a carico del committente e 1/3 a carico del prestatore. Il versamento dell’intero importo è effettuato dal committente, entro il giorno 16 del mese successivo a quello di pagamento del compenso, con le modalità previste per gli iscritti alla Gestione Separata.
La quota pari a 1/3 del contributo resta tuttavia economicamente a carico del prestatore. Il committente esercita infatti la rivalsa su tale importo, trattenendolo dal compenso spettante al lavoratore occasionale, mentre sostiene direttamente i restanti 2/3.
Di conseguenza, quando sul compenso sono dovuti i contributi previdenziali, nella determinazione del netto corrisposto al prestatore occorre considerare anche la quota contributiva a suo carico. È opportuno che tale importo sia indicato separatamente nella ricevuta, distinguendolo dall’eventuale ritenuta d’acconto IRPEF.
Il meccanismo è quindi diverso dalla semplice applicazione della ritenuta d’acconto: il committente versa all’INPS l’intera contribuzione dovuta, ma solo i 2/3 rappresentano un costo previdenziale a suo carico, mentre il restante 1/3 viene sostenuto dal prestatore mediante trattenuta sul compenso.
La comunicazione al committente e gli effetti sulla ricevuta
Quando il prestatore si avvicina al superamento della soglia annua di € 5.000, è tenuto a comunicare tempestivamente a ciascun committente interessato il raggiungimento imminente del limite, fornendo le informazioni necessarie per la liquidazione della contribuzione: l’importo eccedente la franchigia e l’aliquota applicabile. Questa comunicazione è preferibilmente resa in forma scritta e firmata, da allegare alla ricevuta o da trasmettere separatamente.
Gli effetti sulla ricevuta sono due. In primo luogo, la dichiarazione in calce sulla soglia INPS non può più essere inserita: la ricevuta non riporterà la formula standard di non superamento, sostituita dalla comunicazione di avvenuto superamento. La presenza di un committente estero non determina, da sola, l’esclusione dagli obblighi previdenziali. Se viene superata la franchigia annua di 5.000 euro è necessario individuare la legislazione previdenziale applicabile e, qualora trovi applicazione quella italiana, definire anche le modalità con cui il committente estero deve adempiere agli obblighi verso la Gestione Separata INPS.
Consulenza fiscale online
Hai dubbi sulla compilazione della tua ricevuta?
Ogni situazione ha le sue variabili: tipologia di committente, rimborsi spese, soglia INPS, committente estero. Una verifica preventiva evita errori che emergono solo in sede di controllo.
Richiedi una consulenza →Domande frequenti
Quando deve essere emessa la ricevuta per prestazione occasionale?
La ricevuta deve essere rilasciata al momento dell’effettivo pagamento del compenso. Se il committente richiede un documento prima di pagare, è preferibile trasmettere una nota o un prospetto non qualificato come ricevuta o quietanza.
Si può emettere una ricevuta per prestazione occasionale senza partita IVA?
Sì, se l’attività è effettivamente occasionale e non viene esercitata in modo abituale. La soglia di 5.000 euro riguarda i contributi alla Gestione Separata INPS e non rappresenta il limite entro il quale è possibile lavorare senza partita IVA.
La ritenuta d’acconto si applica anche se il committente è un privato?
No. La ritenuta d’acconto del 20% si applica quando il compenso è corrisposto da un sostituto d’imposta. Se il committente è un privato che non agisce nell’esercizio di impresa o professione, il compenso viene corrisposto senza ritenuta.
Quando serve la marca da bollo sulla ricevuta per prestazione occasionale?
La marca da bollo da 2 euro è dovuta quando la somma indicata nella ricevuta supera 77,47 euro. Deve essere applicata sull’originale del documento con data non successiva a quella della ricevuta.
Cosa succede se si superano 5.000 euro annui di prestazioni occasionali?
Superata la franchigia previdenziale di 5.000 euro annui, i contributi alla Gestione Separata INPS sono dovuti sulla quota eccedente. L’onere è ripartito per 2/3 a carico del committente e per 1/3 a carico del prestatore.
La quota INPS a carico del prestatore va indicata nella ricevuta?
Quando sono dovuti i contributi alla Gestione Separata, è opportuno evidenziare nella ricevuta anche la quota di 1/3 a carico del prestatore, poiché viene trattenuta dal compenso e incide sul netto effettivamente corrisposto.
Come si compila la ricevuta per una prestazione occasionale verso un committente estero?
Se il committente estero non opera in Italia come sostituto d’imposta, sulla ricevuta non si applica la ritenuta d’acconto italiana. Il compenso percepito da un soggetto fiscalmente residente in Italia deve comunque essere considerato ai fini della dichiarazione dei redditi.
